
Managed SD-Branch Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.34 Milliarden US-Dollar |
| Marktgröße (2032) | 5.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.63 % |
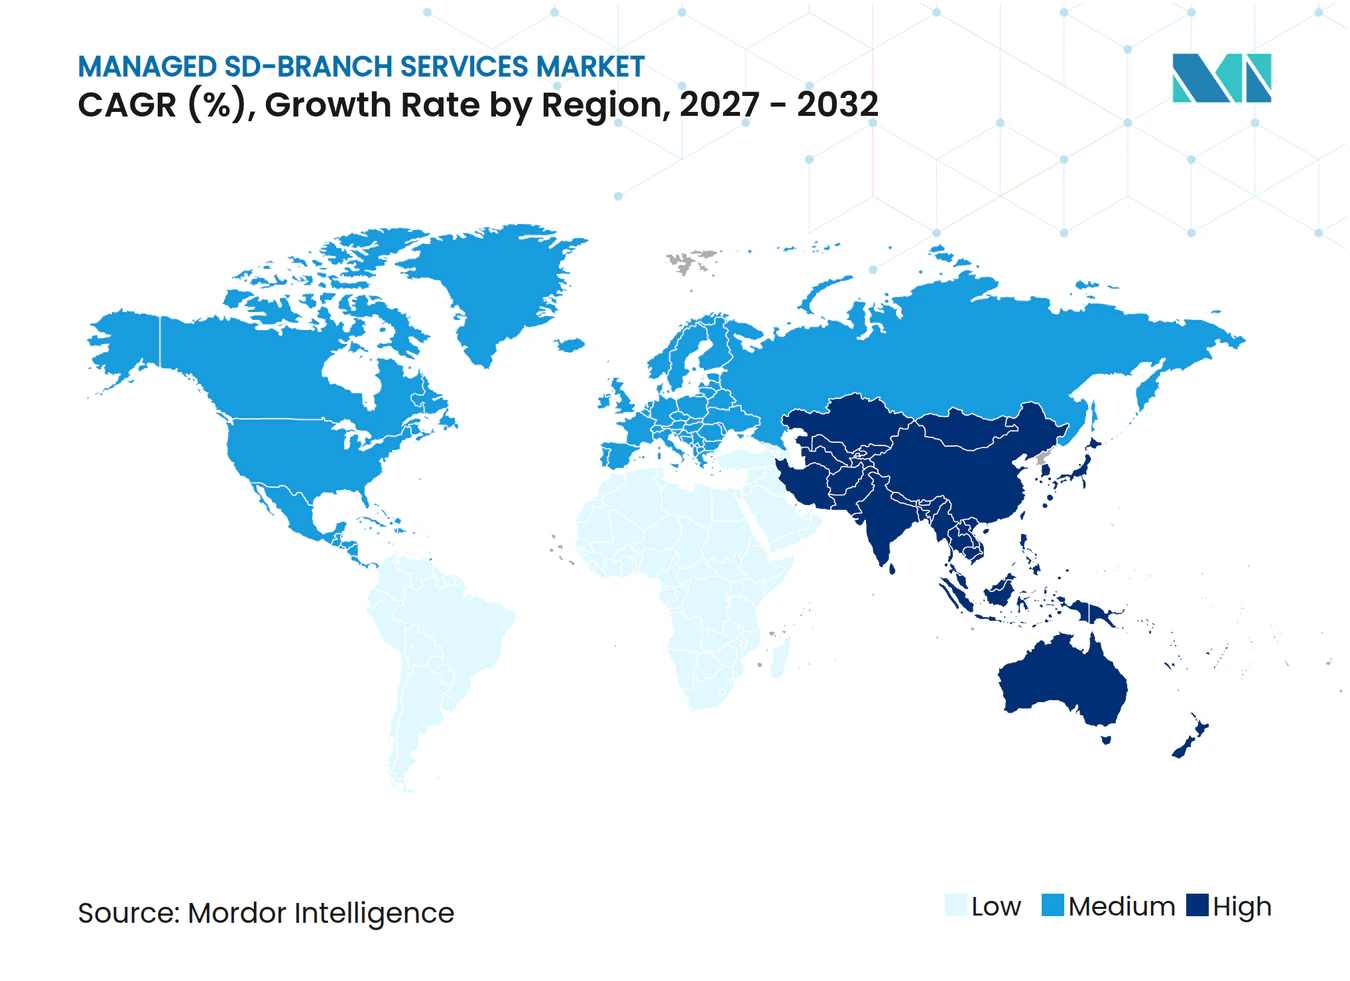
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed SD-Branch Services Marktanalyse von Mordor Intelligence
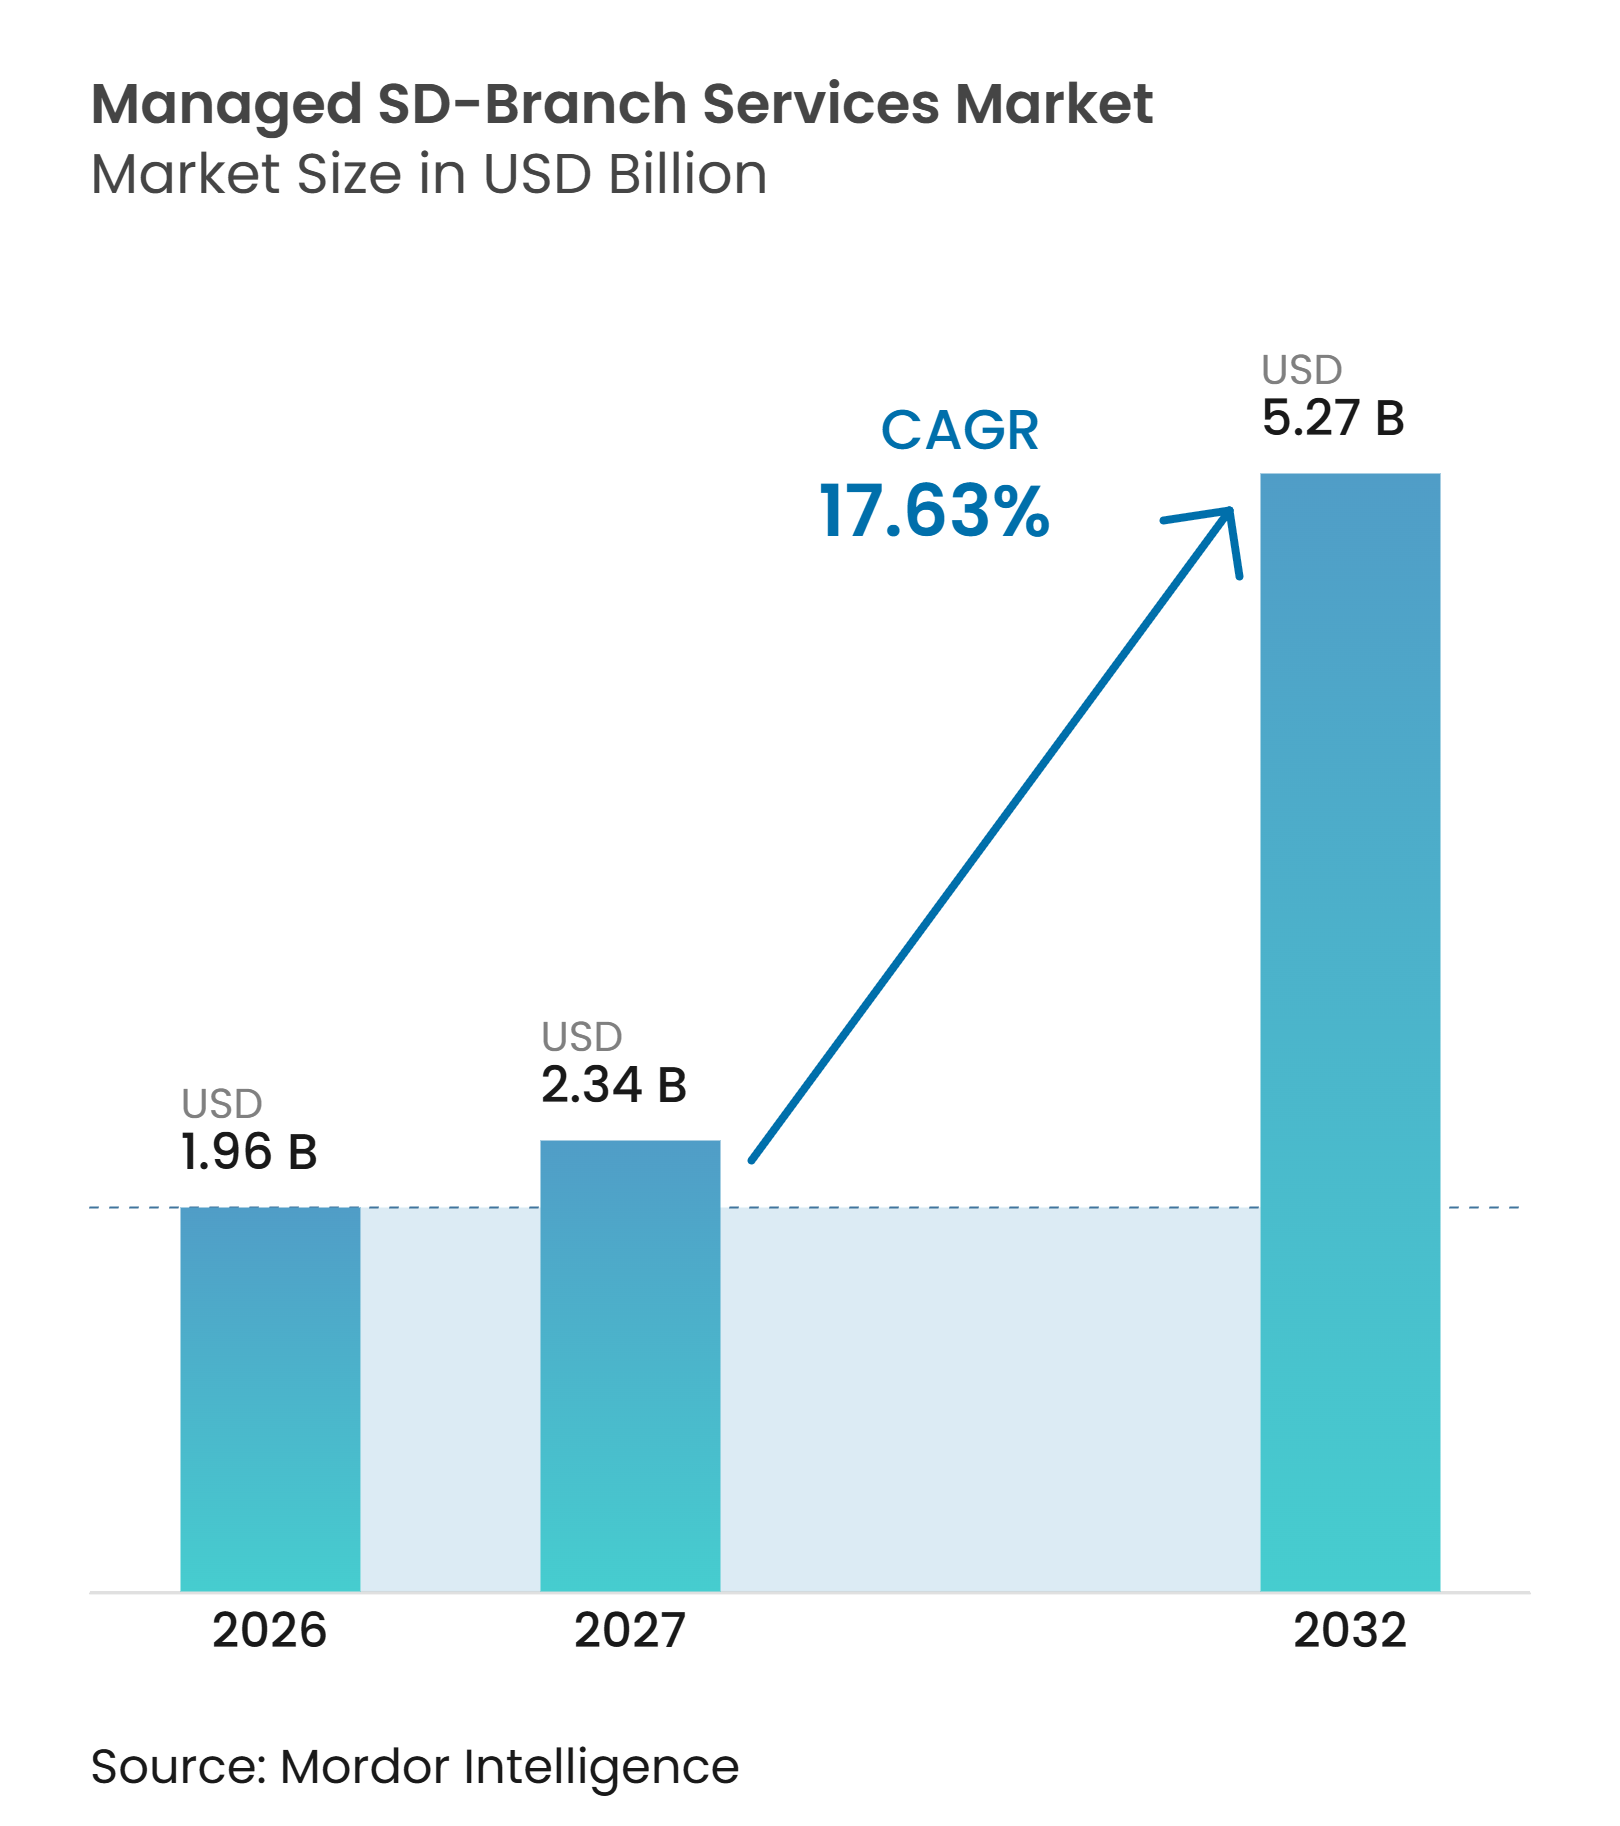
Die Größe des Managed SD-Branch Services Marktes wird voraussichtlich von 1,96 Milliarden USD im Jahr 2026 auf 2,34 Milliarden USD im Jahr 2027 wachsen und bis 2032 5,27 Milliarden USD erreichen, bei einer CAGR von 17,63 % über den Zeitraum 2027–2032. Der Managed SD-Branch Services Markt wird durch Zweigstellennetzwerke geprägt, die WAN-Routing, LAN-Switching, WLAN, Sicherheit und IoT-Geräteverwaltung über ein gemeinsames Betriebsmodell kombinieren. Cloud- und SaaS-Datenverkehr verändert die Rolle der Zweigstellenkonnektivität, da Anwendungen zunehmend außerhalb zentralisierter Rechenzentren genutzt werden und Benutzer einen konsistenten Anwendungszugriff von jedem Standort aus erwarten. Dies erhöht den Wert von direktem Cloud-Zugang, konsistenten Sicherheitsrichtlinien, zuverlässigem Anwendungsrouting und klarer Betriebsverantwortung über verteilte Standorte hinweg. MPLS-Vertragsverlängerungen schaffen zudem einen praktischen Anlass für Unternehmen, Legacy-Konnektivität zu überdenken, hybriden Transport zu evaluieren und ein geeignetes verwaltetes Bereitstellungsmodell zu wählen. Anbieter können SD-WAN-Engagements nutzen, um verwandte LAN-, WLAN-, Sicherheits- und IoT-Dienste anzubieten, während Käufer die Anzahl der an der Zweigstellenunterstützung beteiligten Betriebsteams reduzieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Managed SD-WAN Services im Jahr 2026 einen Marktanteil von 34,51 % am Managed SD-Branch Services Markt, während Managed IoT und Cellular Gateway Services bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen werden.
- Nach Servicebereitstellungsmodell hielt vollständig verwaltete SD-Branch Services im Jahr 2026 einen Anteil von 47,32 % am Managed SD-Branch Services Markt, während gemeinsam verwaltete SD-Branch Services bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen werden.
- Nach Bereitstellungsmodell hielt cloudbasierte Bereitstellung im Jahr 2026 einen Marktanteil von 68,72 % und wird bis 2032 voraussichtlich mit einer CAGR von 20,33 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,54 % am Managed SD-Branch Services Markt, während KMU bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen werden.
- Nach Endnutzerbranche hielt Einzelhandel und E-Commerce im Jahr 2026 einen Marktanteil von 28,91 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 19,27 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Managed SD-Branch Services Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachstum des Cloud- und SaaS-Datenverkehrs | +4.2% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Legacy-MPLS und Nachfrage nach hybridem Transport | +3.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an internem Netzwerk- und Sicherheits-Know-how | +2.9% | Global, besonders ausgeprägt bei KMU in Nordamerika, Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von SD-WAN, LAN, WLAN, Sicherheit und IoT | +2.5% | Global, am stärksten im einzelhandelsorientierten Nordamerika und im fertigungsorientierten asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zweigstellenerneuerung für KI-fähige und datenintensive Anwendungen | +1.8% | Nordamerika und der asiatisch-pazifische Raum, mit früher Einführung in Deutschland und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Private 5G, Wireless WAN und Edge-verbundene Standorte | +1.4% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und industrielle Korridore im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Cloud- und SaaS-Datenverkehrs macht Managed SD-Branch Services von einer Option zur Notwendigkeit
Der Unternehmensdatenverkehr verläuft zunehmend zwischen Zweigstellen, Cloud-Anwendungen und SaaS-Plattformen statt durch ein zentrales Rechenzentrum. Dies schwächt die betriebliche Rechtfertigung für die Rückführung des gesamten Datenverkehrs über ein herkömmliches MPLS-Netzwerk, insbesondere wenn Benutzer direkten Zugang zu cloudgehosteten Anwendungen benötigen. Lokaler Internet-Breakout erfordert einheitliche Sicherheitskontrollen, anwendungsbewusstes Routing, klares Richtlinienmanagement und zuverlässige Fehlerbehebungsverfahren über viele Standorte hinweg. Unternehmensteams müssen zudem dieselben Servicestandards aufrechterhalten, wenn Zweigstellen unterschiedliche Leitungsanbieter, lokale Technologiebedingungen und Anwendungsnutzungsmuster aufweisen. Der Managed SD-Branch Services Markt profitiert, wenn Unternehmen nicht über das Personal verfügen, das benötigt wird, um diese Funktionen konsistent und skalierbar zu betreiben. Cisco und AT&T führten 2025 einen Dienst ein, der SD-WAN-Routing, sichere Zugriffsfunktionen und Multi-Cloud-Konnektivität für verteilte Unternehmen kombiniert.[1] Anbieter, die SaaS-Anwendungsrichtlinien und Cloud-On-Ramp-Optionen vorbereiten, können die Modernisierung von Zweigstellen für IT-Teams mit begrenzten Ressourcen erleichtern.
Modernisierung von Legacy-MPLS und Nachfrage nach hybridem Transport stützen Vertragspipelines
MPLS-Verlängerungen geben Unternehmen einen klaren Anlass, Breitband-, LTE- und 5G-Alternativen für die Zweigstellenkonnektivität zu bewerten. Der Wechsel zu hybridem Transport kann direkten Cloud-Zugang ermöglichen und gleichzeitig Backup-Pfade für kritische Anwendungen und Standorte mit begrenzten lokalen Konnektivitätsoptionen beibehalten. Er führt auch zu neuen Betriebsanforderungen in Bezug auf Pfadauswahl, Leitungsleistung, Service-Level-Überwachung, Anbieterkoordination und Eskalation bei Problemen. Diese Anforderungen unterstützen verwaltete Verträge nach Abschluss der anfänglichen Migration, da das Netzwerk überwacht und angepasst werden muss, wenn sich der Anwendungsdatenverkehr ändert. MLL Telecom gewann 2025 einen Auftrag zur Migration von rund 200 Standorten von MPLS auf ein verwaltetes SD-WAN-Netzwerk mit Zero-Trust-Architektur und Microsoft Azure-Integration.[2] Der Managed SD-Branch Services Markt profitiert daher von Modernisierungsarbeiten, die über den Ersatz privater Leitungen hinausgehen. Diese Nachfrage kann aufrechterhalten werden, wenn Unternehmen mehrere Transportarten nutzen und konsistente Richtlinien unabhängig von der zugrunde liegenden Zugangverbindung benötigen.
Mangel an internem Netzwerk- und Sicherheits-Know-how begünstigt vollständig verwaltete und gemeinsam verwaltete Modelle
Der Betrieb von Zweigstellennetzwerken erfordert heute Kenntnisse in SD-WAN-Richtlinien, LAN-Fabrics, WLAN-Optimierung, SASE-Frameworks, Gerätesicherheit, Cloud-Konnektivität und Incident Response. Viele IT-Teams können nicht in allen diesen Bereichen über alle Zweigstellenstandorte hinweg tiefgreifende Expertise aufrechterhalten und gleichzeitig Geschäftsanwendungen und interne Benutzer unterstützen. Dies begünstigt vollständig verwaltete Dienste für Organisationen mit begrenztem Netzwerkpersonal, verteilten Einrichtungen oder häufigen Standortänderungen. Es begünstigt auch gemeinsam verwaltete Bereitstellung, wenn Unternehmen Unterstützung bei Lebenszyklusoperationen wünschen, aber Richtlinienkontrolle und direkte Transparenz behalten möchten. Der Managed SD-Branch Services Markt kann profitieren, wenn Anbieter klare Eskalationswege, Leistungsberichte, gemeinsamen administrativen Zugang und dokumentierte Verantwortlichkeiten für beide Parteien anbieten. Dieses Betriebsmodell ist besonders relevant für Organisationen mit mehreren Standorten, bei denen lokale Niederlassungen keine dedizierten IT-Teams haben.
Konvergenz von SD-WAN, LAN, WLAN, Sicherheit und IoT schafft langfristig bindende verwaltete Verträge
SD-Branch-Plattformen verbinden Netzwerk-, Wireless-, Sicherheits- und Geräteverwaltungsaktivitäten, die häufig von verschiedenen Teams oder Lieferanten separat abgewickelt wurden. Ein einheitlicher Dienst kann die Anzahl der Technologiebeziehungen reduzieren, die ein Zweigstellenbetreiber verwalten muss, und die Identifizierung von Incident-Verantwortlichkeiten erleichtern. Verizon beschreibt sein verwaltetes SD-Branch-Angebot als einen Dienst, der WAN-Router, LAN-Switches, drahtlose Zugangspunkte, IoT-Geräte und Cellular-Gateways über ein gemeinsames Betriebsportal abdeckt. Diese Struktur gibt Anbietern einen Weg, IoT- und Cellular-Dienste zu einem bestehenden SD-WAN-Engagement hinzuzufügen, wenn Kunden Geräte hinzufügen oder eine ausfallsichere Zweigstellenkonnektivität benötigen. Sie erhöht auch den praktischen Aufwand, der für einen Anbieterwechsel erforderlich ist, nachdem mehrere Betriebsfunktionen integriert wurden. Der Managed SD-Branch Services Markt bietet Raum für Anbieter, die diese verbundenen Funktionen verwalten können, ohne für jede einen separaten Supportprozess zu erstellen.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zurückhaltung bei der Auslagerung unternehmenskritischer Zweigstellenoperationen | -1.8% | Global, am ausgeprägtesten in BFSI, Gesundheitswesen und öffentlichem Sektor | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen Multi-Vendor-VNFs und Carrier-Domänen | -1.4% | Global, konzentriert in länderübergreifenden Unternehmensnetzwerken in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration von Legacy-Infrastruktur und Migrationsstörungen | -1.1% | Nordamerika und Europa, mit Sekundäreffekten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Intransparente geräte-, benutzer- und nutzungsbasierte Preisgestaltung | -0.8% | Mittelstand in Nordamerika und Europa sowie KMU weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zurückhaltung bei der Auslagerung unternehmenskritischer Zweigstellenoperationen verlangsamt die Unternehmensgewinnung
Einige Unternehmen zögern weiterhin, die tägliche Kontrolle über Zweigstellensysteme an einen externen Anbieter abzugeben. Diese Bedenken sind am stärksten ausgeprägt, wenn Zweigstellen Zahlungsverkehr, Patientendaten, Fertigungssteuerungsdaten oder sensible Regierungsaufgaben abwickeln und eine Dienstunterbrechung erhebliche betriebliche Auswirkungen haben kann. Käufer bevorzugen möglicherweise einen gemeinsam verwalteten Dienst, der Richtlinienkontrolle, betriebliche Transparenz und eine Rolle für internes Personal bei wichtigen Entscheidungen bewahrt. Compliance-Anforderungen können diese Vorsicht in BFSI-, Gesundheits- und öffentlichen Sektorumgebungen verstärken, wo Prüfungsverantwortlichkeiten eng mit Netzwerkkontrollen verknüpft sein können. Der Managed SD-Branch Services Markt kann daher längere Verkaufszyklen erleben, bei denen Kunden mit Überwachung oder gemeinsamen Operationen beginnen, bevor sie den Serviceumfang erweitern. Anbieter können diese Bedenken mit Kunden-Dashboards, transparenter Service-Level-Berichterstattung, dokumentierten Eskalationsverfahren und klaren Zugriffskontrollen reduzieren.
Interoperabilitätslücken zwischen Multi-Vendor-VNFs und Carrier-Domänen verlängern Bereitstellungszeiträume
Zweigstellenumgebungen kombinieren häufig SD-WAN-Software, Sicherheitsfunktionen, LAN-Switching, Wireless-Ausrüstung und Cellular-Gateways von verschiedenen Anbietern. Diese Kombinationen können während des Onboardings Integrationsaufwand erzeugen und den späteren Support anspruchsvoller machen, wenn Upgrades, Richtlinien oder Geräteänderungen mehrere Plattformen betreffen. Länderübergreifende Netzwerke fügen eine weitere Komplexitätsebene hinzu, wenn Carrier-Fähigkeiten, lokale Zugangsmöglichkeiten und Serviceprozesse je nach Standort variieren. Kleinere Managed Service Provider können einem größeren Betriebsaufwand ausgesetzt sein, wenn ihnen erprobte Interoperabilitätsprozesse und etablierte Beziehungen zu Technologieanbietern fehlen. Der Managed SD-Branch Services Markt begünstigt Anbieter, die herstellerneutrale Orchestrierung, vorab getestete Integrationsmethoden und wiederholbare Onboarding-Prozesse einsetzen. Solche Fähigkeiten können dazu beitragen, Projektverzögerungen zu reduzieren, die Servicequalität nach der Bereitstellung zu schützen und vermeidbaren Supportaufwand während des laufenden Betriebs zu begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
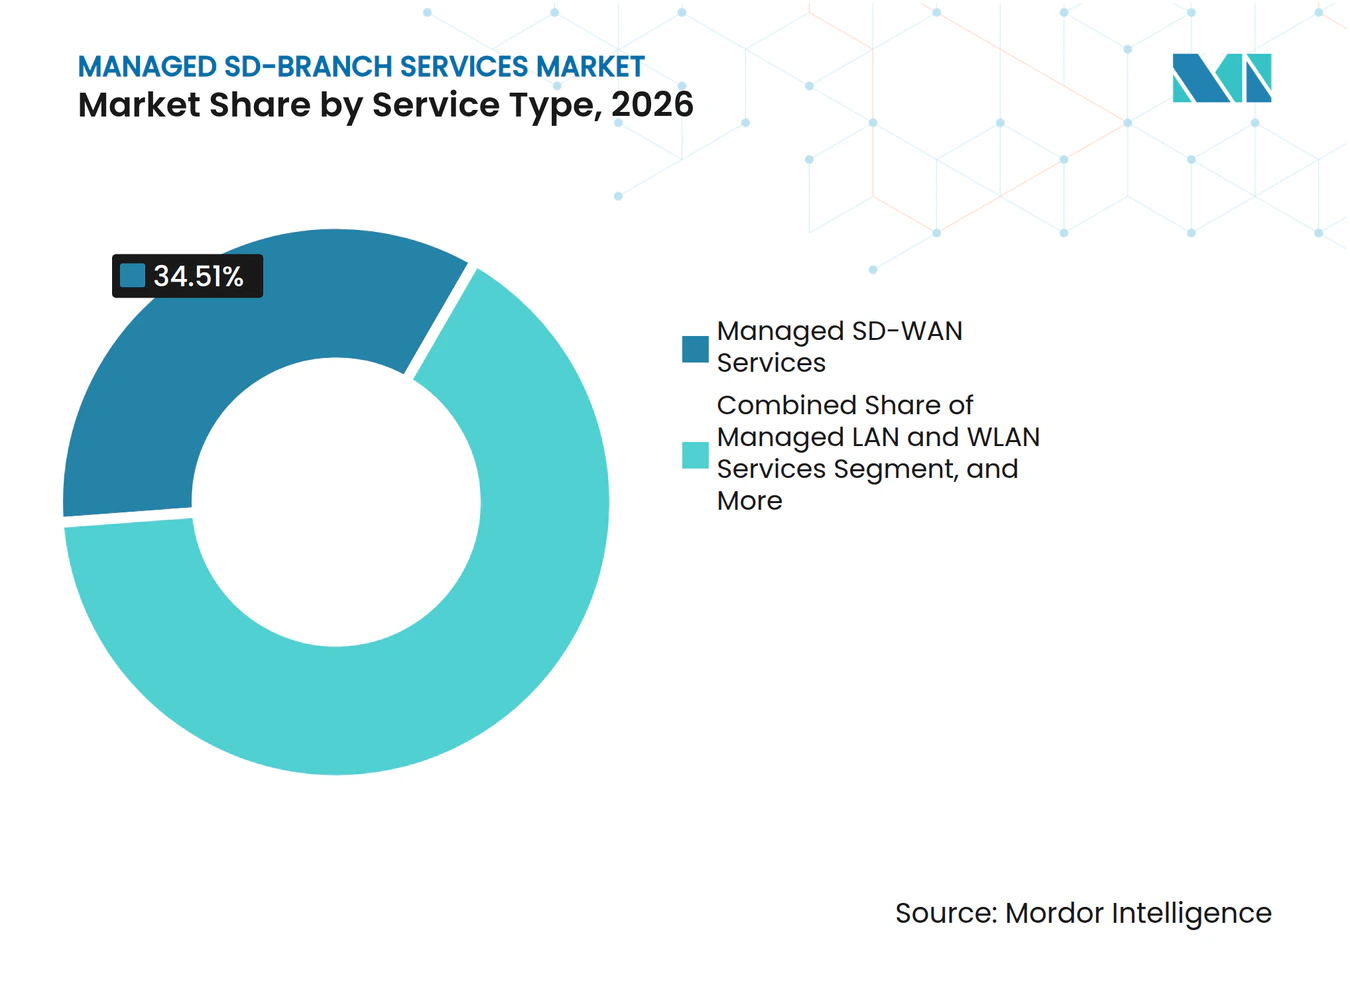
Managed SD-WAN verankert den Umsatz, während IoT-Gateways die Pipeline neu gestaltenManaged SD-WAN Services machten 2026 34,51 % des Managed SD-Branch Services Marktes aus und waren damit die größte Servicekategorie. Der Dienst ist in der Regel der erste Arbeitsbereich in einem Zweigstellenmodernisierungsprogramm, da er die Kernverbindung zwischen Standorten, Cloud-Anwendungen und Unternehmenssystemen verwaltet. Er gibt Anbietern eine etablierte Betriebsbeziehung, bevor sie LAN-, WLAN-, Sicherheits-, Analyse- oder Geräteverwaltungsfähigkeiten hinzufügen. Unternehmen, die Legacy-WAN-Designs ersetzen, benötigen in der Regel zentralisierte Richtlinienkontrolle, Transportauswahl, Anwendungstransparenz und standortbezogenes Leistungsmonitoring. Diese Anforderungen stellen das WAN-Management in den Mittelpunkt eines umfassenderen verwalteten Zweigstellendienstes. Der Dienst ermöglicht es Kunden auch, Betriebsverfahren über Standorte hinweg zu standardisieren, die möglicherweise unterschiedliche Zugangsleitungen und lokale Technologiebedingungen aufweisen.
Managed IoT und Cellular Gateway Services werden bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen, unterstützt durch den breiteren Einsatz vernetzter Geräte an Zweigstellenstandorten. Kameras, Point-of-Sale-Terminals, industrielle Endpunkte und Cellular-Backup-Gateways benötigen sichere Verbindungen, Bestandskontrolle und kontinuierliches Monitoring. Anbieter können diese Funktionen einem bestehenden Vertrag hinzufügen, ohne ein völlig separates Netzwerkprojekt oder eine neue Anbieterbeziehung zu erfordern. Managed Branch Security und SASE Services bieten einen weiteren Expansionspfad, da Zero-Trust-Zugang und Datenverkehrsinspektion Teil des lokalen Zweigstellenbetriebs werden. Managed LAN und WLAN Services können gleichermaßen Switch- und Zugangspunktverwaltung mit dem Team konsolidieren, das bereits die WAN-Konnektivität verwaltet. Versa Networks erklärte 2026, dass seine Plattform Netzwerk- und Sicherheitsfähigkeiten in einem einzigen Software-Stack kombiniert.[3] Die Managed SD-Branch Services Branche kann solche integrierten Plattformen nutzen, um fragmentierte Supportvereinbarungen über Zweigstellenfunktionen hinweg zu reduzieren.



Nach Servicebereitstellungsmodell:
Gemeinsam verwaltete Services balancieren Kontrolle und externe UnterstützungVollständig verwaltete SD-Branch Services hielten 2026 einen Marktanteil von 47,32 % und waren damit das größte Bereitstellungsmodell. Dieses Modell ist nützlich, wenn einzelne Zweigstellen über begrenztes Netzwerkpersonal oder kein dediziertes IT-Personal verfügen. Filialisten, Hotelketten und Kliniknetzwerke können den Support zentralisieren, anstatt sich auf lokale Mitarbeiter zur Lösung von Netzwerkproblemen zu verlassen. Der Anbieter verwaltet in der Regel Bereitstellung, Monitoring, Eskalation, Servicewiederherstellung und Lebenszyklusaktivitäten gemäß vereinbarten Betriebsverfahren. Interne Teams können sich dann auf Geschäftsanwendungen, Sicherheits-Governance und organisationsspezifische Prioritäten konzentrieren. Das Modell hilft Unternehmen auch dabei, denselben Supportprozess über Zweigstellen mit unterschiedlichen lokalen Betriebsbedingungen hinweg anzuwenden.
Gemeinsam verwaltete SD-Branch Services werden bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen. In diesem Modell kann der Anbieter die Infrastrukturbereitstellung und die Eskalation im Netzwerkoperationszentrum übernehmen, während das Unternehmen die Richtlinienaufsicht und die tägliche Transparenz behält. Diese Struktur adressiert Bedenken hinsichtlich der vollständigen Übertragung der Betriebskontrolle an eine externe Partei. Sie kann für Organisationen mit leistungsfähigen zentralen Netzwerkteams geeignet sein, die nicht genügend Personal haben, um jede Zweigstelle kontinuierlich zu unterstützen. Monitor-and-Notify Services bleibt für technisch versierte Unternehmen geeignet, die unternehmensgerechte Alarmierung ohne Übertragung des täglichen Betriebs wünschen. Zusammen ermöglichen diese Optionen dem Managed SD-Branch Services Markt, Käufer mit unterschiedlichen internen Fähigkeiten, Governance-Erwartungen und Serviceanforderungen zu bedienen.
Nach Bereitstellungsmodell:
Cloud-native Orchestrierung definiert den BetriebsstandardCloudbasierte Bereitstellung erfasste 2026 68,72 % des Marktes und war damit das führende Bereitstellungsmodell. Sie wird bis 2032 voraussichtlich mit einer CAGR von 20,33 % wachsen. Cloud-Orchestrierung unterstützt Zero-Touch-Bereitstellung und Richtlinienaktualisierungen über ein großes Zweigstellennetzwerk, ohne routinemäßige Standortbesuche zu erfordern. Sie ermöglicht es Administratoren, gemeinsame Workflows für Gerätebereitstellung, Konfigurationskontrolle, Anwendungsrouting und Sicherheitsintegration zu nutzen. Sie kann auch Zweigstellenoperationen mit Cloud-Sicherheitsdiensten und den Anwendungsplattformen verbinden, die von verteilten Belegschaften genutzt werden. Diese Fähigkeiten sind besonders relevant für Organisationen, die viele Standorte in Städten, Bundesländern oder Ländern betreiben.
On-Premises-Bereitstellungen bleiben für Finanzdienstleister, Regierungsbehörden und verteidigungsbezogene Nutzer mit strengen Datenkontrollanforderungen relevant. Diese Nutzer können lokale Verarbeitung, lokalisierte Verwaltungsfunktionen oder direkte Aufsicht über ausgewählte Netzwerkaktivitäten erfordern. Hybride Bereitstellung bietet einen mittleren Ansatz, indem Cloud-Orchestrierung mit On-Premises-Breakout für regulierten oder latenzempfindlichen Datenverkehr kombiniert wird. Dies gibt Unternehmen eine Möglichkeit, ausgewählte lokale Kontrollen beizubehalten und gleichzeitig zentralisierte Betriebswerkzeuge für das breitere Netzwerk zu nutzen. IIJ erweiterte seinen Omnibus SD-WAN-Dienst 2026, um 10-Gbit/s-Konnektivität für Unternehmensumgebungen zu unterstützen, die SASE- und SSE-Architekturen integrieren. Der Managed SD-Branch Services Markt kann daher verschiedene Bereitstellungsoptionen unterstützen, ohne jeden Kunden zu einem vollständig cloudbasierten Design zu verpflichten.
Nach Unternehmensgröße:
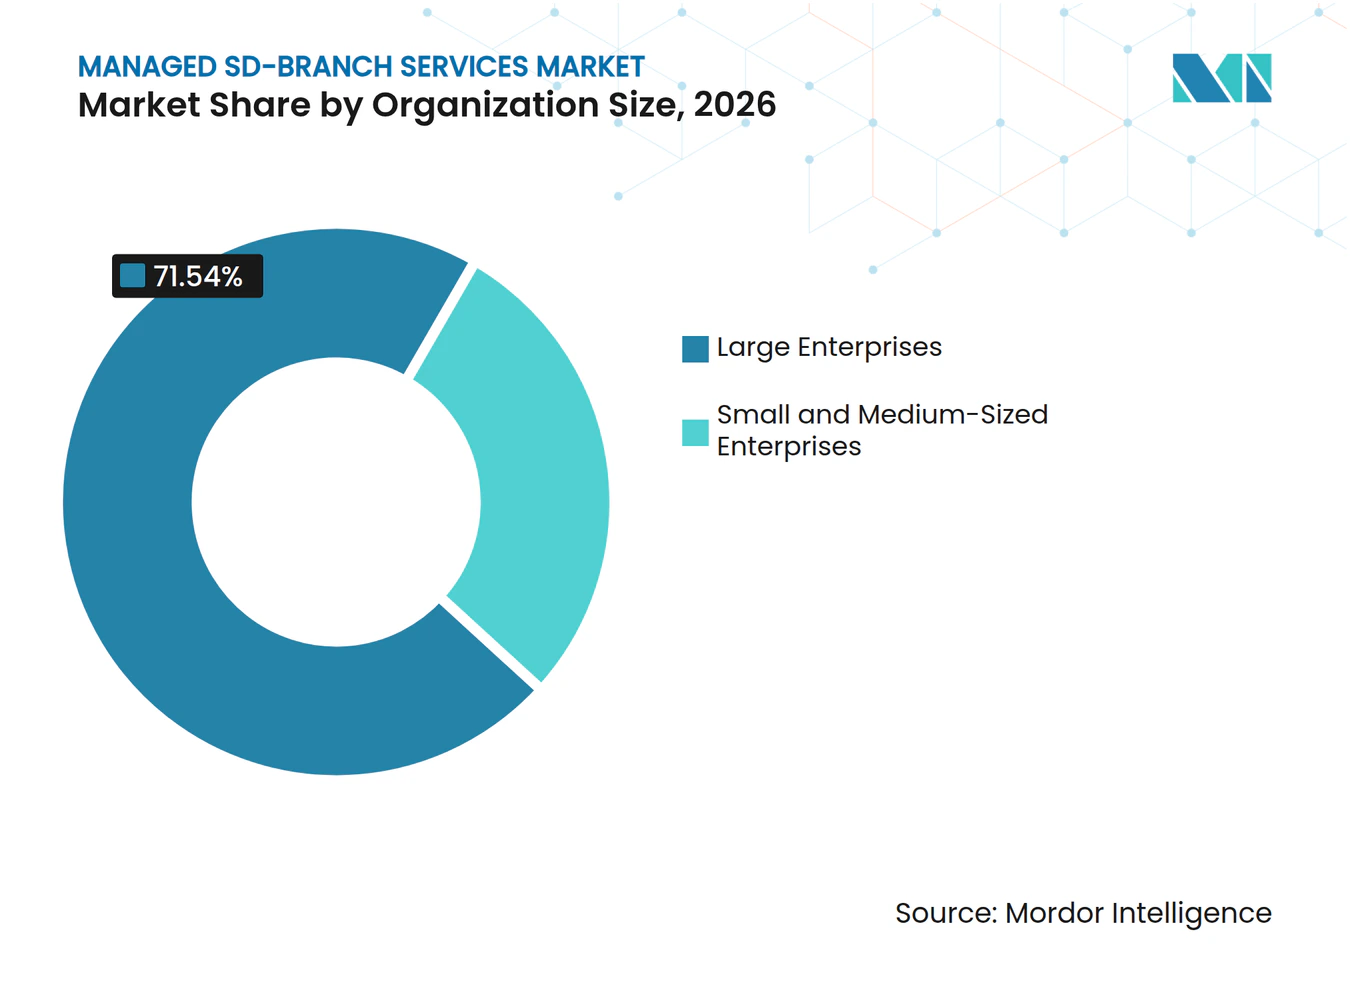
Großunternehmen führen die aktuelle Nachfrage an, während KMU den Zugang ausweitenGroßunternehmen machten 2026 71,54 % des Marktes aus und hatten damit den größten Anteil nach Unternehmensgröße. Ihre Anzahl an Zweigstellen, länderübergreifende Operationen und große Vertragswerte unterstützen umfassende verwaltete Engagements. Nationale Einzelhändler, multinationale Unternehmen und große Gesundheitssysteme benötigen häufig standardisierten Support über viele Standorte und Geschäftsbereiche hinweg. Diese Organisationen benötigen auch gemeinsame Richtlinien, Governance-Kontrollen, Leistungsberichte und Eskalationsprozesse, die im gesamten Zweigstellenbestand angewendet werden können. Ein verwalteter Anbieter kann Zugangsdienste, Transportoptionen, Monitoring und Incident Response über diesen Betriebsbereich hinweg koordinieren. Dies erklärt, warum Großunternehmen derzeit den größten Anteil am Managed SD-Branch Services Markt ausmachen.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen. Cloud-verwaltete Plattformen können den Onboarding-Aufwand durch standardisierte Konfigurationen, Remote-Bereitstellung und wiederverwendbare Richtlinieneinstellungen reduzieren. Diese Funktionen können verwaltete Dienste für Organisationen mit kleineren IT-Teams und weniger spezialisierten Netzwerkingenieuren zugänglicher machen. Verbrauchsbasierte und gemeinsam verwaltete Optionen können auch den Bedarf an großen anfänglichen Verpflichtungen reduzieren. KMU können externe Betriebsunterstützung erhalten und gleichzeitig ausgewählte Entscheidungen und direkte Transparenz in ihr Netzwerk behalten. Die Managed SD-Branch Services Branche kann von Angeboten mit klar definiertem Umfang, vorhersehbarem Support und Service-Tiers profitieren, die kleineren verteilten Organisationen entsprechen.

Nach Endnutzerbranche:
Einzelhandel stützt das aktuelle Volumen, während das Gesundheitswesen am schnellsten wächstEinzelhandel und E-Commerce machten 2026 28,91 % des Marktes aus und waren damit das größte Endnutzersegment. Einzelhändler sind auf stabile Konnektivität über Filialen, Fulfillment-Standorte, kundenseitige Zahlungsumgebungen und zentralisierte Betriebssysteme angewiesen. Point-of-Sale-Datenverkehr benötigt zuverlässige Leistung und angemessene Zahlungsnetzwerksegmentierung. Zentralisiertes Netzwerkmanagement ist wichtig, wenn Einzelhandelsbestände viele Standorte, Regionen und Zugangsprovider umfassen. Comcast Business setzte 2026 eine verwaltete Lösung für einen nationalen Einzelhändler ein, die Meraki SD-WAN, Dual-Circuit-Redundanz, Wireless-Backup und verwaltete Netzwerkdienste umfasste. Die Einzelhandelsnachfrage unterstützt daher den aktuellen Umfang und die Betriebsanforderungen des Managed SD-Branch Services Marktes.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einer CAGR von 19,27 % wachsen. Krankenhausgruppen und Kliniknetzwerke benötigen sichere Konnektivität für geschützte Gesundheitsinformationen über mehrere Einrichtungen und Versorgungsstandorte hinweg. Diese Organisationen können Zero-Trust-Zugang, verschlüsselte Übertragung, Prüfungskontrollen und konsistente Routing-Richtlinien für kritische Anwendungen erfordern. Palo Alto Networks veröffentlichte 2025 SD-WAN-Designleitlinien für das Gesundheitswesen, die dynamische Pfadauswahl und SaaS-Leistung für klinische Umgebungen abdecken. BFSI-Nutzer benötigen auch Zahlungssegmentierung und kontrollierten Zugang zu internen Anwendungen. Fertigungsanwendungsfälle umfassen die Integration von Betriebstechnologie und private 5G-fähige Edge-Konnektivität. Diese regulierten und verteilten Umgebungen erweitern die adressierbare Rolle des Managed SD-Branch Services Marktes.
Geografische Analyse
Markt für verwaltete SD-Branch-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,64 % am Markt für verwaltete SD-Branch-Dienste und war damit das größte regionale Segment. Die Region verfügt über umfangreiche Filialnetze im Einzelhandel, im Gesundheitswesen und im BFSI-Bereich, die eine konsistente Unterstützung an vielen verteilten Standorten erfordern, häufig mit unterschiedlichen Zugangsleitungen und technischen Ressourcen auf Standortebene. Unternehmen in den Vereinigten Staaten können aus einer breiten Basis von Anbietern für verwaltete WAN-, Sicherheits- und Konnektivitätsdienste wählen, die Außendienstbetriebe und eine landesweite Serviceabdeckung aufgebaut haben. AT&T, Verizon, Hughes und Comcast Business verfügen über inländische Servicekapazitäten, die landesweite Filialoperationen über große Kundenbestände hinweg unterstützen. Diese Anbieter können Netzwerkzugang, Überwachung, Sicherheitsfunktionen und Außendienstunterstützung für komplexe Kundenumgebungen kombinieren, in denen Servicewiederherstellung und Richtlinienkonsistenz von Bedeutung sind.
Markt für verwaltete SD-Branch-Dienste in Europa und Südamerika
AT&T und Cisco führten 2025 AT&T SASE mit Cisco ein und kombinierten dabei SD-WAN-Routing, sicheren Zugang und Multi-Cloud-Konnektivität. Europa wird durch Unternehmenstransformationsaktivitäten im Vereinigten Königreich, in Deutschland und in Frankreich unterstützt, wo Filialen häufig über nationale Grenzen hinweg und unter unterschiedlichen Konnektivitätsbedingungen betrieben werden. Anforderungen an die Netzwerksicherheit beeinflussen die Nachfrage nach verwalteter Überwachung, Incident-Transparenz, Bedrohungsreaktionsfähigkeiten und dem Nachweis, dass Betriebskontrollen konsistent angewendet werden. Der verwaltete SD-WAN-Vertrag von MLL Telecom aus dem Jahr 2025 für rund 200 walisische Wohnungsbaugesellschaftsstandorte zeigt die Akzeptanz außerhalb traditioneller großer Unternehmensumgebungen. Südamerika konzentriert sich auf Brasilien und Argentinien, wo Bank- und Einzelhandelsnetzwerke im Zuge der Ausweitung digitaler Finanzdienstleistungen von MPLS-Verbindungen auf verwaltete Filialdienstleistungen umsteigen.
Markt für verwaltete SD-Branch-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 18,96 % wachsen und ist damit die am schnellsten wachsende Region im Markt für verwaltete SD-Branch-Dienste. China, Japan, Indien, Südkorea und Südostasien entwickeln sich in Richtung Internet-First-WAN-Dienste und cloudverbundene Filialoperationen, da Unternehmen ihre digitalen Betriebsmodelle ausweiten. Tata Communications gab 2026 bekannt, dass sein Portfolio aus verwalteten SD-WAN-, verwalteten SSE- und verwalteten SASE-Diensten im asiatisch-pazifischen Raum ausgebaut wird. NTT East erweiterte 2026 seine Multi-Interconnect-Funktionalität, um Cloud-, Internet- und Mobilfunknetzverbindungen für Unternehmensfilialen zu ermöglichen. Indien und Südostasien tragen durch IT-Dienstleistungen, Fertigung, Bankwesen und umfassendere Programme zur digitalen Transformation zur Nachfrage bei. Dies verschafft dem Markt für verwaltete SD-Branch-Dienste eine breite regionale Basis für eine anhaltende Akzeptanz.
Wettbewerbslandschaft
Marktkonzentration
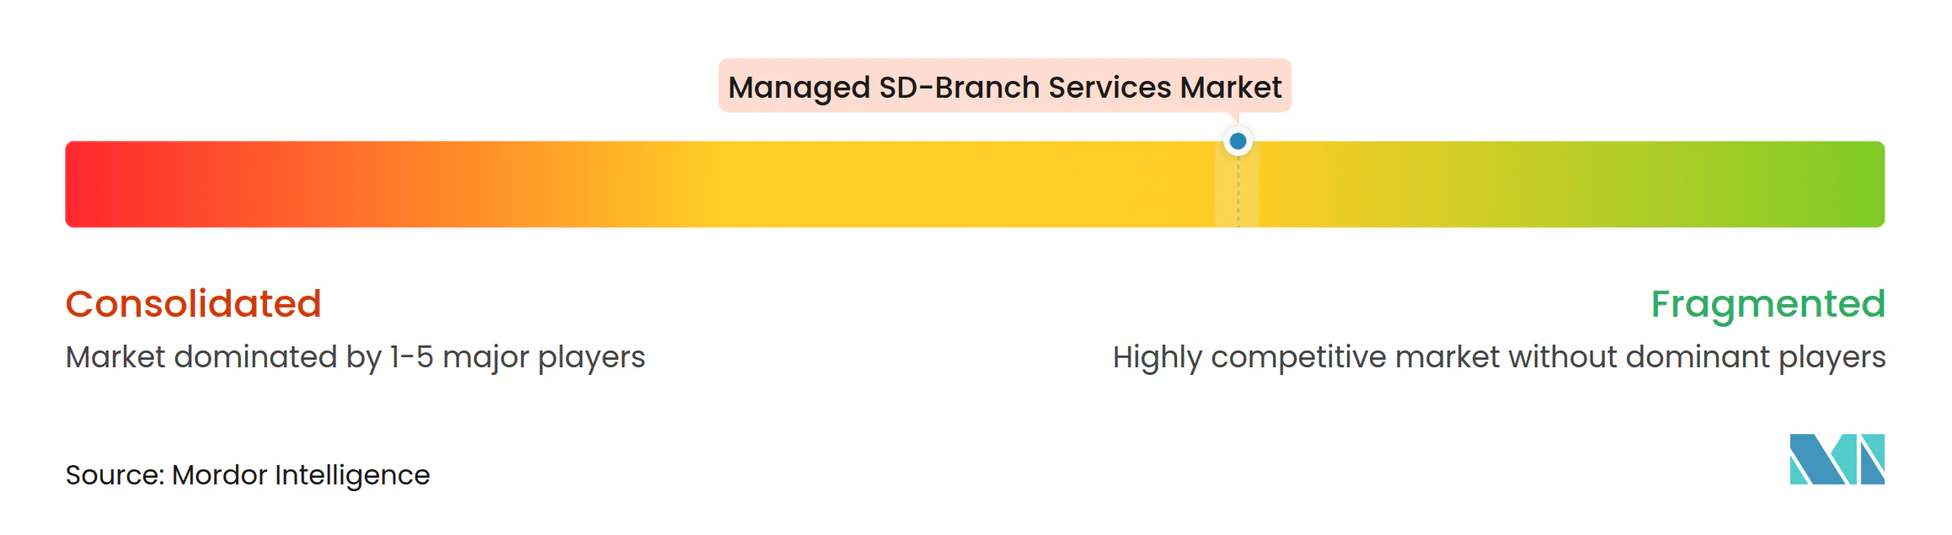
Der Managed SD-Branch Services Markt weist eine mäßig fragmentierte Wettbewerbsstruktur auf, die Telekommunikationsbetreiber, Managed Network Specialists, Technologieanbieter und Systemintegratoren umfasst. Kein Anbieter hält eine dominante Position über alle globalen Zweigstellennetzwerke oder jede Servicekomponente, die von großen verteilten Unternehmen benötigt wird. Große Telekommunikationsbetreiber bringen Weitverkehrsinfrastruktur, lokale Zugangbeziehungen, regionale Serviceorganisationen und verwaltete Betriebsfähigkeiten mit. AT&T, Verizon und Hughes sind in den Vereinigten Staaten prominent. Orange Business und Vodafone haben etablierte Unternehmensbeziehungen in Europa. NTT hat eine bedeutende Rolle bei der Bereitstellung im asiatisch-pazifischen Raum.
Anbieter bauen integrierte SASE-Portfolios auf, um die Anzahl der Sicherheits- und Netzwerkanbieter zu reduzieren, die Kunden nutzen. GTT erweiterte seine HPE-Partnerschaft 2026, um verwaltetes SASE, HPE SD-WAN, SSE sowie verwaltete LAN- und WLAN-Dienste innerhalb einer Zero-Trust-Architektur bereitzustellen. AT&T und Cisco führten 2025 ihren gemeinsamen SASE-Dienst für verteilte Unternehmen ein, die verbundene Routing-, Sicherheits- und Cloud-Zugriffsfähigkeiten benötigen. Hughes und Celona schlossen 2025 eine Partnerschaft, um vollständig verwaltete private Drahtlosnetzwerke für Fertigungs-, Lager-, Logistik- und Energienutzer bereitzustellen. Diese Schritte zeigen, dass Zweigstellenmanagement zunehmend mit Sicherheit, Wireless, Edge-Konnektivität und Betriebsunterstützung unter verbundenen Servicemodellen angeboten wird.
Chancen umfassen verbrauchsbasierte Dienste für KMU und vertikale Angebote, die Gesundheits-, Zahlungs- oder Betriebstechnologieanforderungen in Servicedefinitionen einbeziehen. Verwaltete IoT-Gateways können auch bestehende SD-WAN-Verträge erweitern, wenn Kunden vernetzte Zweigstellengeräte hinzufügen. Systemintegratoren wie Kyndryl, Accenture, HCL Technologies und Tata Consultancy Services konkurrieren um Kunden, die einen breiteren ausgelagerten IT-Umfang wünschen. Telekommunikationsanbieter differenzieren sich durch Netzwerkreichweite, verwaltete Operationen und lokale Serviceverfügbarkeit. Technologieanbieter differenzieren sich durch integrierte Software- und Sicherheitsfunktionen. Der Marktkonzentrationsindex beträgt 3 von 10, da die führenden Anbieter keinen dominanten kombinierten globalen Anteil aufweisen und die globale Anbieterbasis fragmentiert bleibt.
Managed SD-Branch Services Branchenführer
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
NTT Limited
-
Orange S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete SD-Branch-Dienste Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
Neueste Industrielle Entwicklungen in Markt für verwaltete SD-Branch-Dienste
- Oktober 2026: IIJ erweiterte seinen IIJ Omnibus SD-WAN-Dienst in Japan, um 10-Gbit/s-Konnektivität über das Flets Hikari Cross-Netzwerk von NTT East zu unterstützen, und ermöglichte so die Integration von Unternehmenszweigstellen mit SASE- und SSE-Architekturen bei höherem Durchsatz, der von cloudintensiven und KI-gesteuerten Workloads gefordert wird.
- November 2025: Tata Communications gab eine mehrjährige Partnerschaft mit ERM bekannt, um die globale Kommunikationsinfrastruktur von ERM in Büros in 40 Ländern zu transformieren, SD-WAN über Cisco Meraki bereitzustellen, verwaltete Sicherheit mit Zero-Trust-Architektur zu implementieren und End-to-End-Managed Services anzubieten.
- Oktober 2025: Hughes Network Systems und Celona gaben eine Partnerschaft bekannt, um vollständig verwaltete private Drahtlosnetzwerke bereitzustellen, die Cellonas 5G-LAN-Technologie mit Hughes' Managed-Services-Expertise kombinieren, und zielten dabei auf Fertigungs-, Lager-, Logistik- und Energiesektoren mit QoS, SIM-basierter Sicherheit und Indoor-/Outdoor-Mobilität ab.
- August 2025: AT&T Business und Cisco führten gemeinsam AT&T SASE mit Cisco ein und machten AT&T zum ersten nordamerikanischen Dienstanbieter, der Single-Vendor-SASE auf Basis der Cisco Secure Access-Technologie anbietet, mit SD-WAN-gesteuertem intelligentem Routing, SSE-Mehrschichtverteidigung und Multi-Cloud-Konnektivität für mittelgroße und große verteilte Unternehmen.
Globaler Managed SD-Branch Services Marktbericht – Umfang
Der Managed SD-Branch Services Markt umfasst zentralisiertes Design, Bereitstellung, Monitoring und Lebenszyklusmanagement softwaredefinierter Zweigstelleninfrastruktur, die SD-WAN, kabelgebundenes LAN, drahtloses LAN, Sicherheit und IoT-Konnektivität kombiniert. Anbieter verwalten Zweigstellennetzwerke remote über eine einheitliche Plattform und ermöglichen so automatisierte Bereitstellung, konsistente Richtliniendurchsetzung, verbesserte Transparenz und reduzierten Bedarf an IT-Personal vor Ort.
Der Managed SD-Branch Services Marktbericht ist segmentiert nach Servicetyp (Managed SD-WAN Services, Managed LAN und WLAN Services, Managed Branch Security und SASE Services, Managed IoT und Cellular Gateway Services, Managed Network Monitoring, Analytics und Support, Managed Branch Analytics und AIOps Services sowie weitere Servicetypen), Servicebereitstellungsmodell (vollständig verwaltete SD-Branch Services, gemeinsam verwaltete SD-Branch Services, Monitor-and-Notify Services sowie On-Demand- und Retainer-basierte Services), Bereitstellungsmodus (cloudbasiert, vor Ort und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed SD-WAN Services |
| Managed LAN und WLAN Services |
| Managed Branch Security und SASE Services |
| Managed IoT und Cellular Gateway Services |
| Managed Network Monitoring, Analytics und Support |
| Managed Branch Analytics und AIOps Services |
| Weitere Servicetypen |
| Vollständig verwaltete SD-Branch Services |
| Gemeinsam verwaltete SD-Branch Services |
| Monitor-and-Notify Services |
| On-Demand- und Retainer-basierte Services |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Servicetyp | Managed SD-WAN Services | |
| Managed LAN und WLAN Services | ||
| Managed Branch Security und SASE Services | ||
| Managed IoT und Cellular Gateway Services | ||
| Managed Network Monitoring, Analytics und Support | ||
| Managed Branch Analytics und AIOps Services | ||
| Weitere Servicetypen | ||
| Nach Servicebereitstellungsmodell | Vollständig verwaltete SD-Branch Services | |
| Gemeinsam verwaltete SD-Branch Services | ||
| Monitor-and-Notify Services | ||
| On-Demand- und Retainer-basierte Services | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed SD-Branch Services Markt?
Die Größe des Managed SD-Branch Services Marktes wird voraussichtlich von 1,96 Milliarden USD im Jahr 2026 auf 2,34 Milliarden USD im Jahr 2027 wachsen und bis 2032 5,27 Milliarden USD erreichen, bei einer CAGR von 17,63 % über den Zeitraum 2027–2032.
Welcher Servicetyp hält den größten Marktanteil?
Managed SD-WAN Services hält mit 34,51 % im Jahr 2026 den größten Anteil nach Servicetyp. Es ist in der Regel die Grundlage für ein umfassenderes verwaltetes Zweigstellenengagement, da es Standorte, Anwendungen, Transportoptionen und zentralisiertes Richtlinienmanagement verbindet.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloudbasierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 20,33 % wachsen und hielt 2026 68,72 % des Marktes. Ihre Rolle wird durch Remote-Bereitstellung, zentralisierte Richtlinienänderungen und Verbindungen zu Cloud-Sicherheitsdiensten unterstützt.
Welche Kundengruppe wächst am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen, da cloud-verwaltete Plattformen Onboarding- und Supporthürden senken. Gemeinsam verwaltete und verbrauchsbasierte Modelle können auch externe Betriebsunterstützung für kleinere verteilte Organisationen zugänglicher machen.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 19,27 % wachsen. Klinische Organisationen mit mehreren Standorten benötigen sichere Konnektivität, prüfbare Kontrollen und konsistenten Anwendungszugang über Krankenhaus-, Klinik- und Unterstützungsstandorte hinweg.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen. Die Nachfrage wird durch die Einführung cloudverbundener Zweigstellen in China, Japan, Indien, Südkorea und Südostasien unterstützt.