
Taille et part du marché des services SD-Branch gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.34 Milliards de dollars |
| Taille du Marché (2032) | 5.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services SD-Branch gérés par Mordor Intelligence
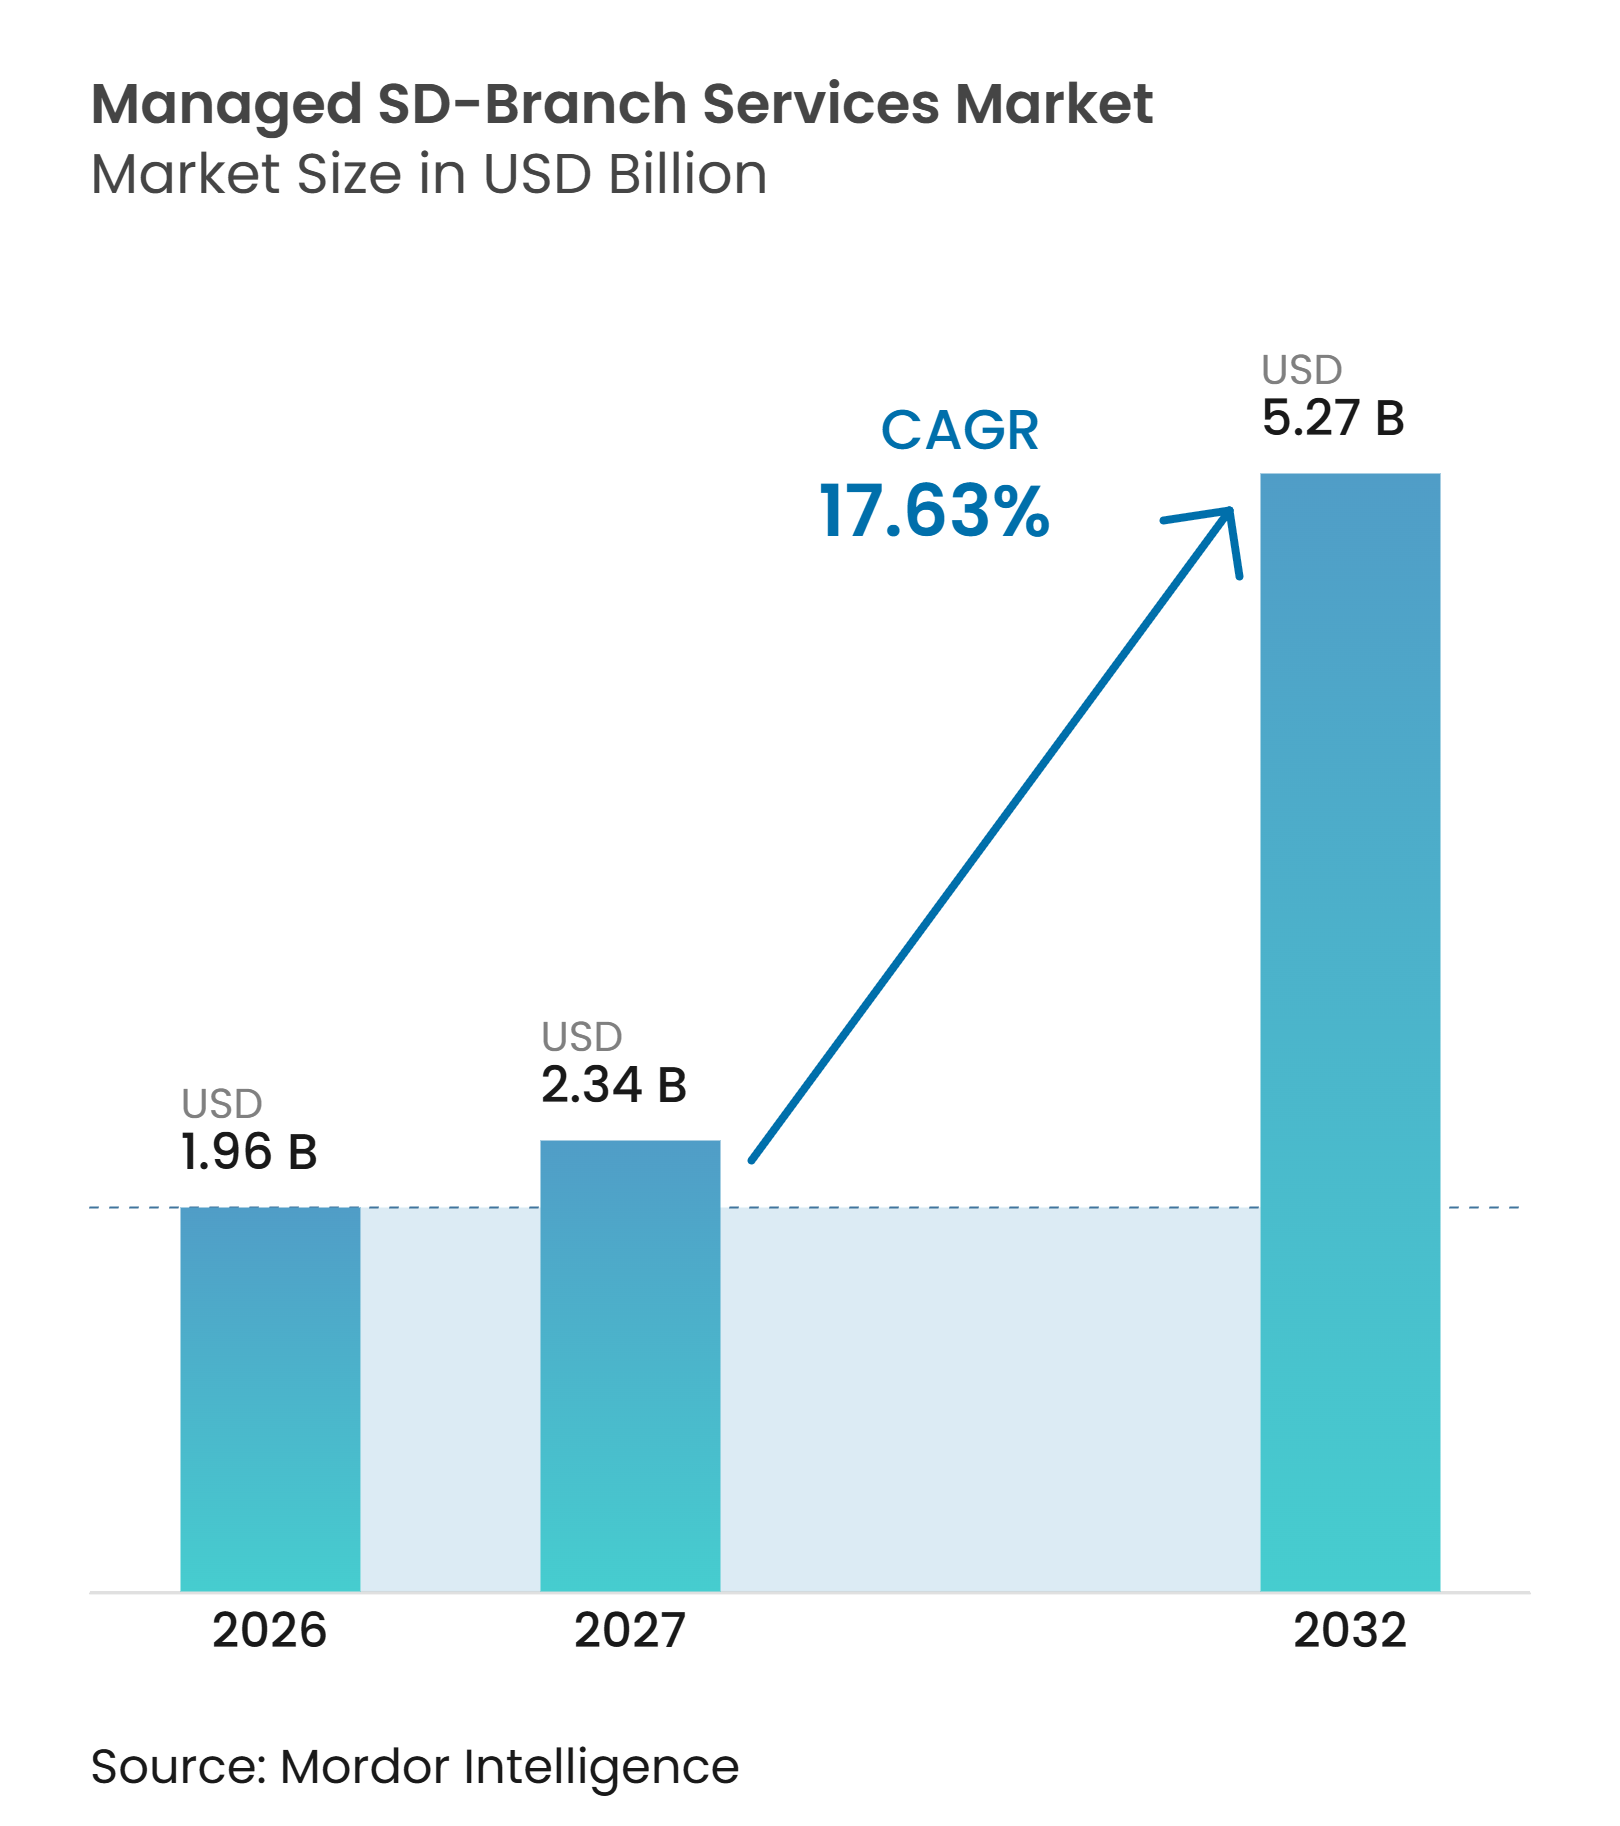
La taille du marché des services SD-Branch gérés devrait croître de 1,96 milliard USD en 2026 à 2,34 milliards USD en 2027, et devrait atteindre 5,27 milliards USD d'ici 2032, à un CAGR de 17,63 % sur la période 2027-2032. Le marché des services SD-Branch gérés est façonné par des réseaux de succursales qui combinent le routage WAN, la commutation LAN, le WLAN, la sécurité et la gestion des appareils IoT via un modèle d'exploitation partagé. Le trafic cloud et SaaS modifie le rôle de la connectivité des succursales, car les applications sont de plus en plus accessibles en dehors des centres de données centralisés, et les utilisateurs s'attendent à un accès cohérent aux applications depuis chaque site. Cela accorde davantage de valeur à l'accès direct au cloud, aux politiques de sécurité cohérentes, au routage fiable des applications et à une responsabilité opérationnelle claire sur les sites distribués. Les renouvellements de contrats MPLS constituent également un point pratique pour que les entreprises reconsidèrent la connectivité héritée, évaluent le transport hybride et choisissent un modèle de prestation géré approprié. Les fournisseurs peuvent utiliser les engagements SD-WAN pour proposer des services LAN, WLAN, sécurité et IoT connexes, tandis que les acheteurs peuvent réduire le nombre d'équipes opérationnelles impliquées dans le support des succursales.
Points clés du rapport
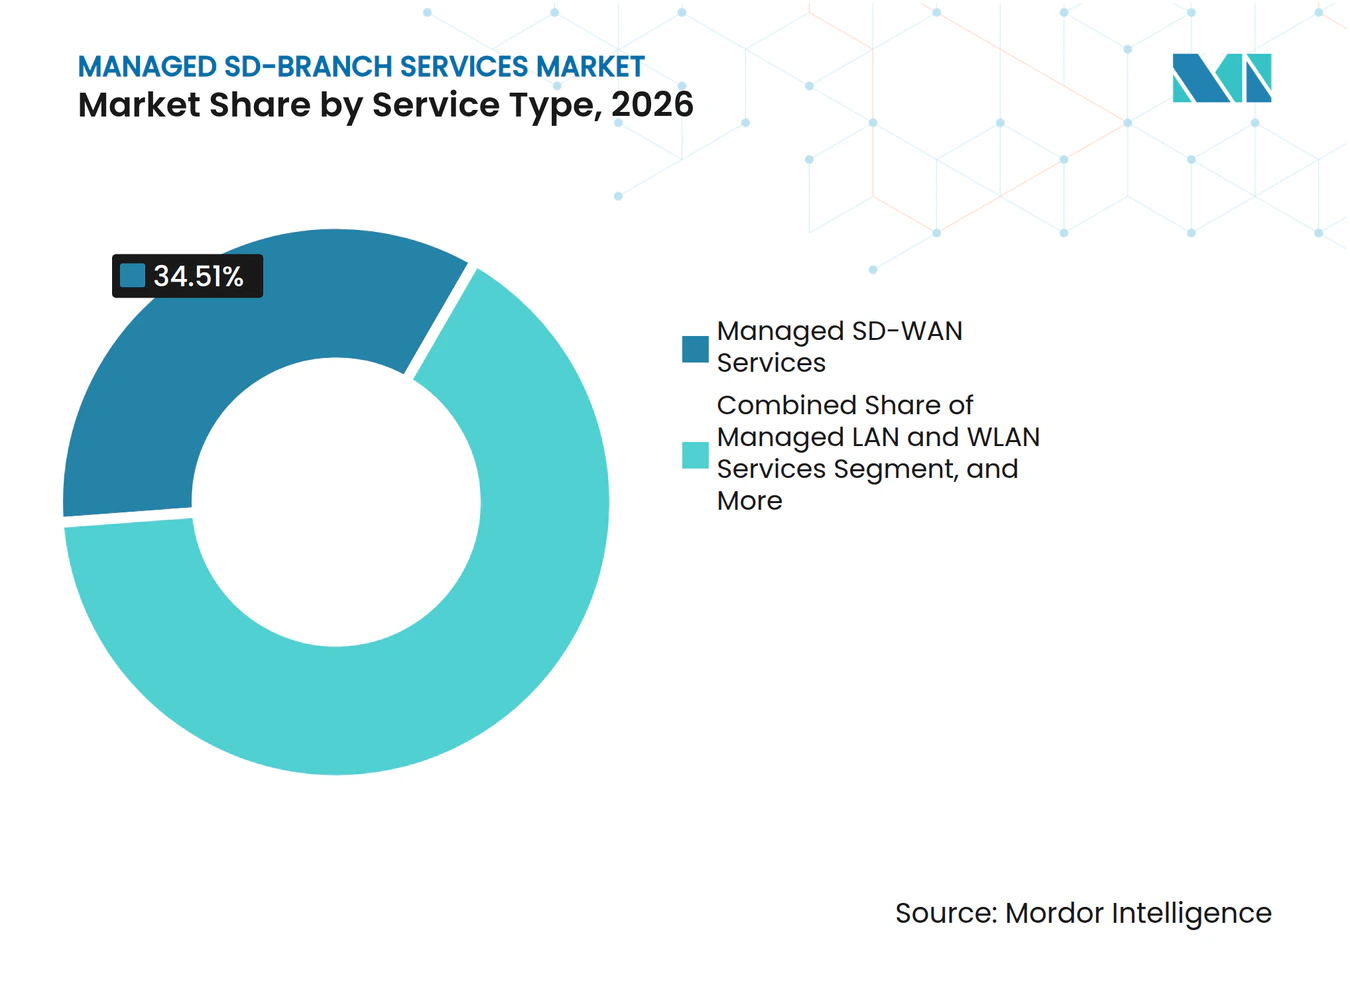
- Par type de service, les services SD-WAN gérés détenaient 34,51 % de la part du marché des services SD-Branch gérés en 2026, tandis que les services de passerelle IoT et cellulaire gérés devraient se développer à un CAGR de 18,31 % jusqu'en 2032.
- Par modèle de prestation de services, les services SD-Branch entièrement gérés détenaient 47,32 % du marché des services SD-Branch gérés en 2026, tandis que les services SD-Branch co-gérés devraient se développer à un CAGR de 19,34 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud détenait 68,72 % du marché en 2026 et devrait se développer à un CAGR de 20,33 % jusqu'en 2032.
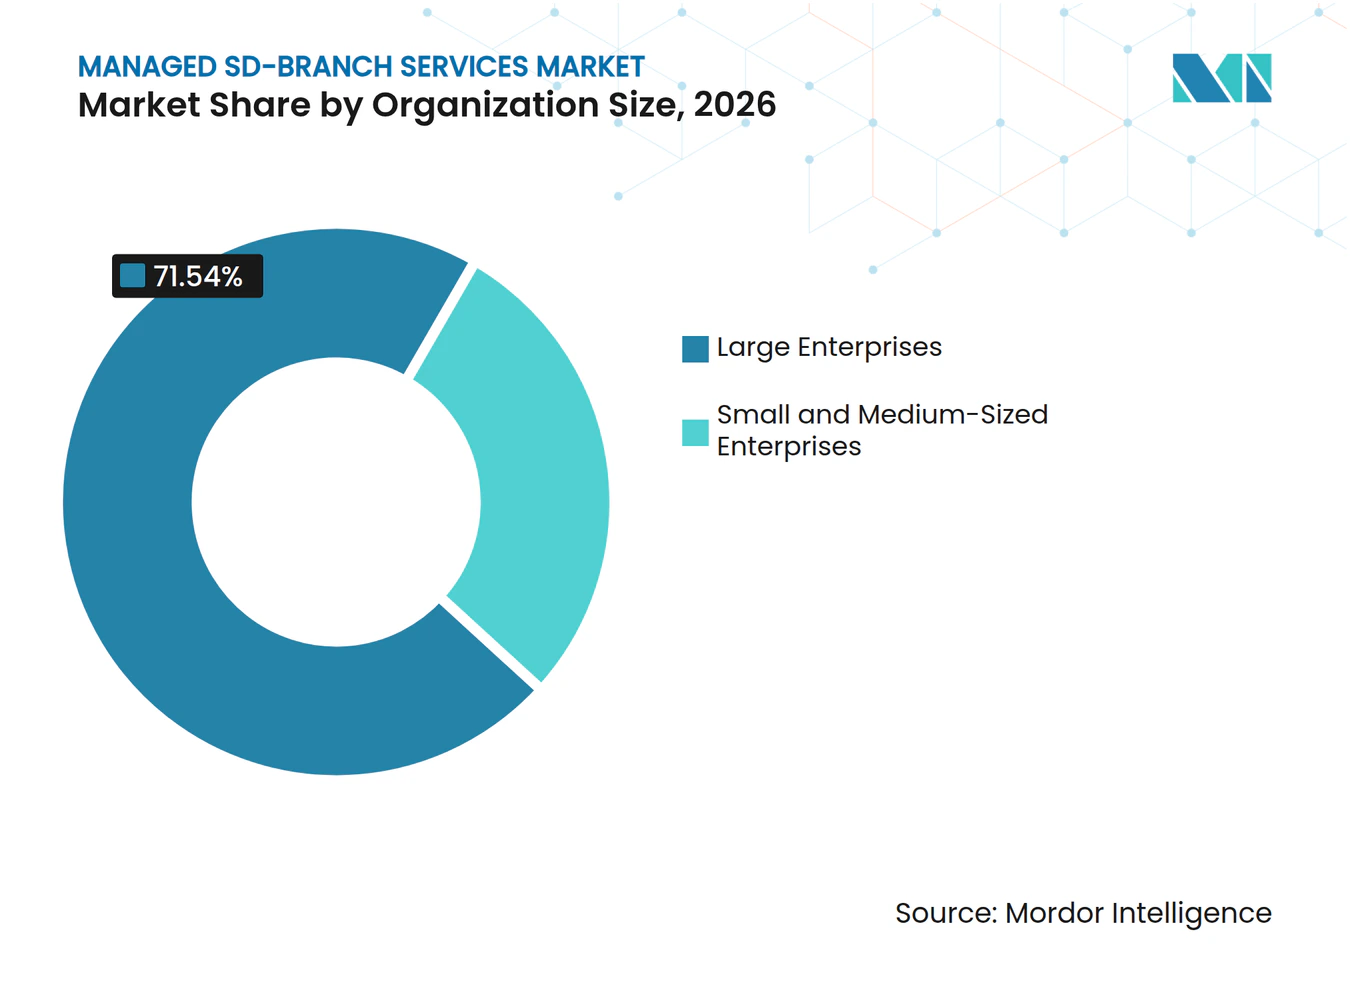
- Par taille d'organisation, les grandes entreprises détenaient 71,54 % du marché des services SD-Branch gérés en 2026, tandis que les PME devraient se développer à un CAGR de 18,59 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et le commerce électronique détenaient 28,91 % du marché en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 19,27 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,64 % du marché des services SD-Branch gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Croissance du trafic cloud et SaaS | +4.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Modernisation du MPLS hérité et demande de transport hybride | +3.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Pénurie d'expertise interne en réseau et en sécurité | +2.9% | Mondial, particulièrement aigu parmi les PME en Amérique du Nord, en Europe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Convergence du SD-WAN, du LAN, du WLAN, de la sécurité et de l'IoT | +2.5% | Mondial, plus fort dans l'Amérique du Nord axée sur le commerce de détail et l'Asie-Pacifique axée sur la fabrication | Moyen terme (2-4 ans) |
| Renouvellement des succursales pour les applications prêtes pour l'IA et à forte intensité de données | +1.8% | Amérique du Nord et Asie-Pacifique, avec une adoption précoce en Allemagne et au Royaume-Uni | Long terme (≥ 4 ans) |
| 5G privé, WAN sans fil et sites connectés en périphérie | +1.4% | Asie-Pacifique, avec des répercussions sur les corridors industriels d'Amérique du Nord et du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance du trafic cloud et SaaS transforme les services SD-Branch gérés d'une option en une nécessité
Le trafic des entreprises circule de plus en plus entre les succursales, les applications cloud et les plateformes SaaS plutôt que par un centre de données central. Cela affaiblit le cas opérationnel du renvoi de tout le trafic via un réseau MPLS traditionnel, en particulier lorsque les utilisateurs ont besoin d'un accès direct aux applications hébergées dans le cloud. La sortie internet locale nécessite des contrôles de sécurité uniformes, un routage tenant compte des applications, une gestion claire des politiques et des procédures de dépannage fiables sur de nombreux sites. Les équipes d'entreprise doivent également maintenir les mêmes normes de service lorsque les succursales ont différents fournisseurs de circuits, des conditions technologiques locales et des modèles d'utilisation des applications. Le marché des services SD-Branch gérés bénéficie lorsque les entreprises manquent du personnel nécessaire pour exploiter ces fonctions de manière cohérente à grande échelle. Cisco et AT&T ont introduit en 2025 un service qui combine le routage SD-WAN, les fonctions d'accès sécurisé et la connectivité multi-cloud pour les entreprises distribuées.[1] Les fournisseurs qui préparent des politiques d'applications SaaS et des options d'accès direct au cloud peuvent faciliter la modernisation des succursales pour les équipes informatiques contraintes.
La modernisation du MPLS hérité et la demande de transport hybride soutiennent les pipelines de contrats
Les renouvellements MPLS donnent aux entreprises un point clair pour évaluer les alternatives haut débit, LTE et 5G pour la connectivité des succursales. Le passage au transport hybride peut fournir un accès direct au cloud tout en conservant des chemins de secours pour les applications critiques et les sites avec des options de connectivité locale limitées. Il introduit également de nouveaux besoins opérationnels en matière de sélection de chemin, de performance des circuits, de surveillance des niveaux de service, de coordination des fournisseurs et d'escalade des problèmes. Ces besoins soutiennent les contrats gérés après la fin de la migration initiale, car le réseau doit être surveillé et ajusté à mesure que le trafic des applications évolue. MLL Telecom a remporté en 2025 un contrat pour migrer environ 200 sites d'un réseau MPLS vers un réseau SD-WAN géré avec une architecture zéro confiance et une intégration Microsoft Azure.[2] Le marché des services SD-Branch gérés bénéficie donc des travaux de modernisation qui se poursuivent au-delà du remplacement des circuits privés. Cette demande peut être soutenue lorsque les entreprises utilisent plusieurs types de transport et ont besoin de politiques cohérentes quel que soit le type de connexion d'accès sous-jacent.
La pénurie d'expertise interne en réseau et en sécurité favorise les modèles entièrement gérés et co-gérés
Les opérations de réseau de succursales nécessitent désormais des compétences en matière de politique SD-WAN, de structures LAN, d'optimisation WLAN, de cadres SASE, de sécurité des appareils, de connectivité cloud et de réponse aux incidents. De nombreuses équipes informatiques ne peuvent pas maintenir une expertise approfondie dans tous ces domaines sur chaque site de succursale tout en prenant en charge les applications métier et les utilisateurs internes. Cela soutient les services entièrement gérés pour les organisations disposant d'un personnel réseau limité, d'installations dispersées ou de changements fréquents de sites. Cela soutient également la prestation co-gérée lorsque les entreprises souhaitent de l'aide pour les opérations de cycle de vie mais souhaitent conserver l'autorité sur les politiques et la visibilité directe. Le marché des services SD-Branch gérés peut bénéficier lorsque les fournisseurs offrent des voies d'escalade claires, des rapports de performance, un accès administratif partagé et des responsabilités documentées pour les deux parties. Ce modèle opérationnel est particulièrement pertinent pour les organisations multi-sites où les sites locaux manquent d'équipes informatiques dédiées.
La convergence du SD-WAN, du LAN, du WLAN, de la sécurité et de l'IoT crée des contrats gérés fidélisants
Les plateformes SD-Branch connectent les activités de gestion du réseau, du sans-fil, de la sécurité et des appareils qui étaient souvent gérées séparément par différentes équipes ou fournisseurs. Un service unifié peut réduire le nombre de relations technologiques qu'un opérateur de succursale doit gérer et peut faciliter l'identification de la responsabilité en cas d'incident. Verizon décrit son offre SD-Branch gérée comme un service couvrant les routeurs WAN, les commutateurs LAN, les points d'accès sans fil, les appareils IoT et les passerelles cellulaires via un portail d'exploitation commun. Cette structure offre aux fournisseurs un moyen d'ajouter des services IoT et cellulaires à un engagement SD-WAN existant à mesure que les clients ajoutent des appareils ou nécessitent une connectivité de succursale résiliente. Elle augmente également l'effort pratique requis pour qu'un client change de fournisseur après que plusieurs fonctions opérationnelles ont été intégrées. Le marché des services SD-Branch gérés offre des opportunités aux fournisseurs capables de gérer ces fonctions connectées sans créer un processus de support distinct pour chacune d'elles.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Réticence à externaliser les opérations de succursales critiques | -1.8% | Mondial, plus aigu dans les secteurs BFSI, santé et gouvernement | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les VNF multi-fournisseurs et les domaines des opérateurs | -1.4% | Mondial, concentré dans les réseaux d'entreprise multi-pays en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration des infrastructures héritées et perturbation de la migration | -1.1% | Amérique du Nord et Europe, avec des effets secondaires en Asie-Pacifique | Court terme (≤ 2 ans) |
| Tarification opaque par appareil, par utilisateur et basée sur l'utilisation | -0.8% | Marché intermédiaire d'Amérique du Nord et d'Europe, et PME à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La réticence à externaliser les opérations de succursales critiques ralentit la conversion des entreprises
Certaines entreprises restent réticentes à confier le contrôle quotidien des systèmes de succursales à un prestataire externe. Cette préoccupation est la plus forte là où les succursales traitent des flux de paiement, des informations sur les patients, des données de contrôle de fabrication ou des charges de travail gouvernementales sensibles, et où une interruption de service peut avoir un effet opérationnel significatif. Les acheteurs peuvent préférer un service co-géré qui préserve le contrôle des politiques, la visibilité opérationnelle et un rôle pour le personnel interne dans les décisions clés. Les exigences de conformité peuvent s'ajouter à cette prudence dans les environnements BFSI, santé et secteur public, où les responsabilités d'audit peuvent être étroitement liées aux contrôles du réseau. Le marché des services SD-Branch gérés peut donc connaître des cycles de vente plus longs, les clients commençant par la surveillance ou les opérations partagées avant d'élargir la portée du service. Les fournisseurs peuvent réduire cette préoccupation grâce à des tableaux de bord clients, des rapports transparents sur les niveaux de service, des procédures d'escalade documentées et des contrôles d'accès clairs.
Les lacunes d'interopérabilité entre les VNF multi-fournisseurs et les domaines des opérateurs prolongent les délais de déploiement
Les environnements de succursales combinent souvent des logiciels SD-WAN, des fonctions de sécurité, des commutateurs LAN, des équipements sans fil et des passerelles cellulaires de différents fournisseurs. Ces combinaisons peuvent créer des travaux d'intégration lors de l'intégration et rendre le support ultérieur plus exigeant lorsque les mises à niveau, les politiques ou les modifications d'appareils affectent plusieurs plateformes. Les réseaux multi-pays ajoutent une autre couche de complexité lorsque les capacités des opérateurs, les options d'accès local et les processus de service diffèrent selon les sites. Les fournisseurs de services gérés de plus petite taille peuvent faire face à un effort opérationnel plus important s'ils manquent de processus d'interopérabilité testés et de relations établies avec les fournisseurs de technologie. Le marché des services SD-Branch gérés favorise les fournisseurs qui utilisent une orchestration neutre vis-à-vis des fournisseurs, des méthodes d'intégration pré-testées et des processus d'intégration reproductibles. De telles capacités peuvent aider à réduire les retards de projet, à protéger la qualité du service après le déploiement et à limiter les efforts de support évitables lors des opérations en régime permanent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le SD-WAN géré ancre les revenus tandis que les passerelles IoT remodèlent le pipelineLes services SD-WAN gérés représentaient 34,51 % du marché des services SD-Branch gérés en 2026, ce qui en fait la plus grande catégorie de services. Ce service est généralement le premier flux de travail dans un programme de modernisation des succursales, car il gère la connexion principale entre les sites, les applications cloud et les systèmes d'entreprise. Il offre aux fournisseurs une relation opérationnelle établie avant d'ajouter des capacités LAN, WLAN, sécurité, analytique ou de gestion des appareils. Les entreprises qui remplacent les conceptions WAN héritées ont généralement besoin d'un contrôle centralisé des politiques, d'une sélection du transport, d'une visibilité des applications et d'une surveillance des performances au niveau des succursales. Ces exigences placent la gestion WAN au centre d'un service de succursale géré plus large. Le service permet également aux clients de standardiser les procédures opérationnelles sur des sites qui peuvent avoir des circuits d'accès différents et des conditions technologiques locales différentes.
Les services de passerelle IoT et cellulaire gérés devraient se développer à un CAGR de 18,31 % jusqu'en 2032, soutenus par l'utilisation plus large d'équipements connectés dans les succursales. Les caméras, les terminaux de point de vente, les points de terminaison industriels et les passerelles de secours cellulaires nécessitent des connexions sécurisées, un contrôle des stocks et une surveillance continue. Les fournisseurs peuvent ajouter ces fonctions à un contrat existant sans nécessiter un projet réseau entièrement séparé ou une nouvelle relation avec un fournisseur. Les services de sécurité de succursale gérés et SASE offrent un autre chemin d'expansion à mesure que l'accès zéro confiance et l'inspection du trafic font partie des opérations locales des succursales. Les services LAN et WLAN gérés peuvent également consolider la gestion des commutateurs et des points d'accès avec l'équipe qui gère déjà la connectivité WAN. Versa Networks a déclaré en 2026 que sa plateforme combine les capacités de mise en réseau et de sécurité dans une seule pile logicielle.[3] Le secteur des services SD-Branch gérés peut utiliser de telles plateformes intégrées pour réduire les arrangements de support fragmentés entre les fonctions des succursales.



Par modèle de prestation de services :
les services co-gérés équilibrent le contrôle et le support externeLes services SD-Branch entièrement gérés détenaient 47,32 % du marché en 2026, ce qui en fait le plus grand modèle de prestation. Ce modèle est utile lorsque les succursales individuelles disposent d'un personnel réseau limité ou d'aucun personnel informatique dédié. Les détaillants multi-sites, les chaînes hôtelières et les réseaux de cliniques peuvent centraliser le support au lieu de s'appuyer sur des employés locaux pour résoudre les problèmes de réseau. Le fournisseur gère généralement le provisionnement, la surveillance, l'escalade, la restauration du service et les activités de cycle de vie selon des procédures opérationnelles convenues. Les équipes internes peuvent alors se concentrer sur les applications métier, la gouvernance de la sécurité et les priorités spécifiques à l'organisation. Le modèle aide également les entreprises à appliquer le même processus de support dans les succursales ayant des conditions opérationnelles locales différentes.
Les services SD-Branch co-gérés devraient se développer à un CAGR de 19,34 % jusqu'en 2032. Dans ce modèle, le fournisseur peut gérer le provisionnement de l'infrastructure et l'escalade du centre d'opérations réseau tandis que l'entreprise conserve la supervision des politiques et la visibilité au quotidien. Cette structure répond aux préoccupations concernant la remise du contrôle opérationnel complet à une partie externe. Elle peut convenir aux organisations disposant d'équipes réseau centrales compétentes qui n'ont pas suffisamment de personnel pour soutenir chaque succursale en permanence. Les services de surveillance et de notification restent adaptés aux entreprises techniquement capables qui souhaitent des alertes de niveau entreprise sans transférer les opérations quotidiennes. Ensemble, ces options permettent au marché des services SD-Branch gérés de servir les acheteurs ayant des capacités internes, des attentes de gouvernance et des exigences de service différentes.
Par modèle de déploiement :
l'orchestration native du cloud définit la norme opérationnelleLe déploiement basé sur le cloud a capturé 68,72 % du marché en 2026, ce qui en fait le modèle de déploiement dominant. Il devrait se développer à un CAGR de 20,33 % jusqu'en 2032. L'orchestration cloud prend en charge le provisionnement zéro contact et les mises à jour de politiques sur un grand réseau de succursales sans nécessiter de visites de site de routine. Elle permet aux administrateurs d'utiliser des flux de travail communs pour le déploiement des appareils, le contrôle de la configuration, le routage des applications et l'intégration de la sécurité. Elle peut également connecter les opérations des succursales aux services de sécurité cloud et aux plateformes d'applications utilisées par les effectifs distribués. Ces capacités sont particulièrement pertinentes pour les organisations qui exploitent de nombreux sites dans des villes, des États ou des pays.
Les déploiements sur site restent pertinents pour les services financiers, le gouvernement et les utilisateurs liés à la défense ayant des exigences strictes en matière de contrôle des données. Ces utilisateurs peuvent nécessiter un traitement local, des fonctions de gestion localisées ou une supervision directe de certaines activités réseau. Le déploiement hybride offre une approche intermédiaire en combinant l'orchestration cloud avec une sortie sur site pour le trafic réglementé ou sensible à la latence. Cela donne aux entreprises un moyen de conserver certains contrôles locaux tout en utilisant des outils opérationnels centralisés pour le réseau plus large. IIJ a étendu son service Omnibus SD-WAN en 2026 pour prendre en charge la connectivité 10 Gbps pour les environnements d'entreprise intégrant les architectures SASE et SSE. Le marché des services SD-Branch gérés peut donc prendre en charge différents choix de déploiement sans obliger chaque client à utiliser une conception entièrement basée sur le cloud.
Par taille d'organisation :
les grandes entreprises dominent la demande actuelle tandis que les PME élargissent leur accèsLes grandes entreprises représentaient 71,54 % du marché en 2026, ce qui leur confère la plus grande part par taille d'organisation. Leur nombre de succursales, leurs opérations multi-pays et leurs grandes valeurs de contrats soutiennent des engagements gérés complets. Les détaillants nationaux, les multinationales et les grands systèmes de santé ont souvent besoin d'un support standardisé sur de nombreux sites et unités commerciales. Ces organisations nécessitent également des politiques communes, des contrôles de gouvernance, des rapports de performance et des processus d'escalade pouvant être appliqués dans l'ensemble du parc de succursales. Un fournisseur géré peut coordonner les services d'accès, les choix de transport, la surveillance et la réponse aux incidents sur cette empreinte opérationnelle. Cela explique pourquoi les grandes entreprises représentent actuellement la plus grande part du marché des services SD-Branch gérés.
Les PME devraient se développer à un CAGR de 18,59 % jusqu'en 2032. Les plateformes gérées dans le cloud peuvent réduire l'effort d'intégration grâce à des configurations standardisées, un déploiement à distance et des paramètres de politique réutilisables. Ces fonctionnalités peuvent rendre les services gérés plus accessibles aux organisations disposant d'équipes informatiques plus petites et de moins d'ingénieurs réseau spécialisés. Les options basées sur la consommation et co-gérées peuvent également réduire le besoin de grands engagements initiaux. Les PME peuvent obtenir un support opérationnel externe tout en conservant certaines décisions et une visibilité directe sur leur réseau. Le secteur des services SD-Branch gérés peut bénéficier d'offres avec une portée clairement définie, un support prévisible et des niveaux de service adaptés aux petites organisations distribuées.

Par secteur d'activité des utilisateurs finaux :
le commerce de détail soutient le volume actuel tandis que la santé connaît la croissance la plus rapideLe commerce de détail et le commerce électronique représentaient 28,91 % du marché en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Les détaillants dépendent d'une connectivité stable dans les magasins, les sites de traitement des commandes, les environnements de paiement orientés clients et les systèmes d'exploitation centralisés. Le trafic des points de vente nécessite des performances fiables et une segmentation appropriée du réseau de paiement. La gestion centralisée du réseau est importante lorsque les parcs de commerce de détail s'étendent sur de nombreux sites, régions et fournisseurs d'accès. Comcast Business a déployé en 2026 une solution gérée pour un détaillant national utilisant Meraki SD-WAN, la redondance à double circuit, la sauvegarde sans fil et les services réseau gérés. La demande du commerce de détail soutient donc l'échelle actuelle et les besoins opérationnels du marché des services SD-Branch gérés.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,27 % jusqu'en 2032. Les groupes hospitaliers et les réseaux de cliniques ont besoin d'une connectivité sécurisée pour les informations de santé protégées sur plusieurs établissements et sites de soins. Ces organisations peuvent nécessiter un accès zéro confiance, une transmission chiffrée, des contrôles d'audit et des politiques de routage cohérentes pour les applications critiques. Palo Alto Networks a publié en 2025 des directives de conception SD-WAN pour la santé, couvrant la sélection dynamique de chemin et les performances SaaS pour les environnements cliniques. Les utilisateurs BFSI nécessitent également une segmentation des paiements et un accès contrôlé aux applications internes. Les cas d'utilisation dans la fabrication incluent l'intégration des technologies opérationnelles et la connectivité de périphérie activée par la 5G privée. Ces environnements réglementés et distribués élargissent le rôle adressable du marché des services SD-Branch gérés.
Analyse géographique
Marché des Services Gérés SD-Branch en Amérique du Nord
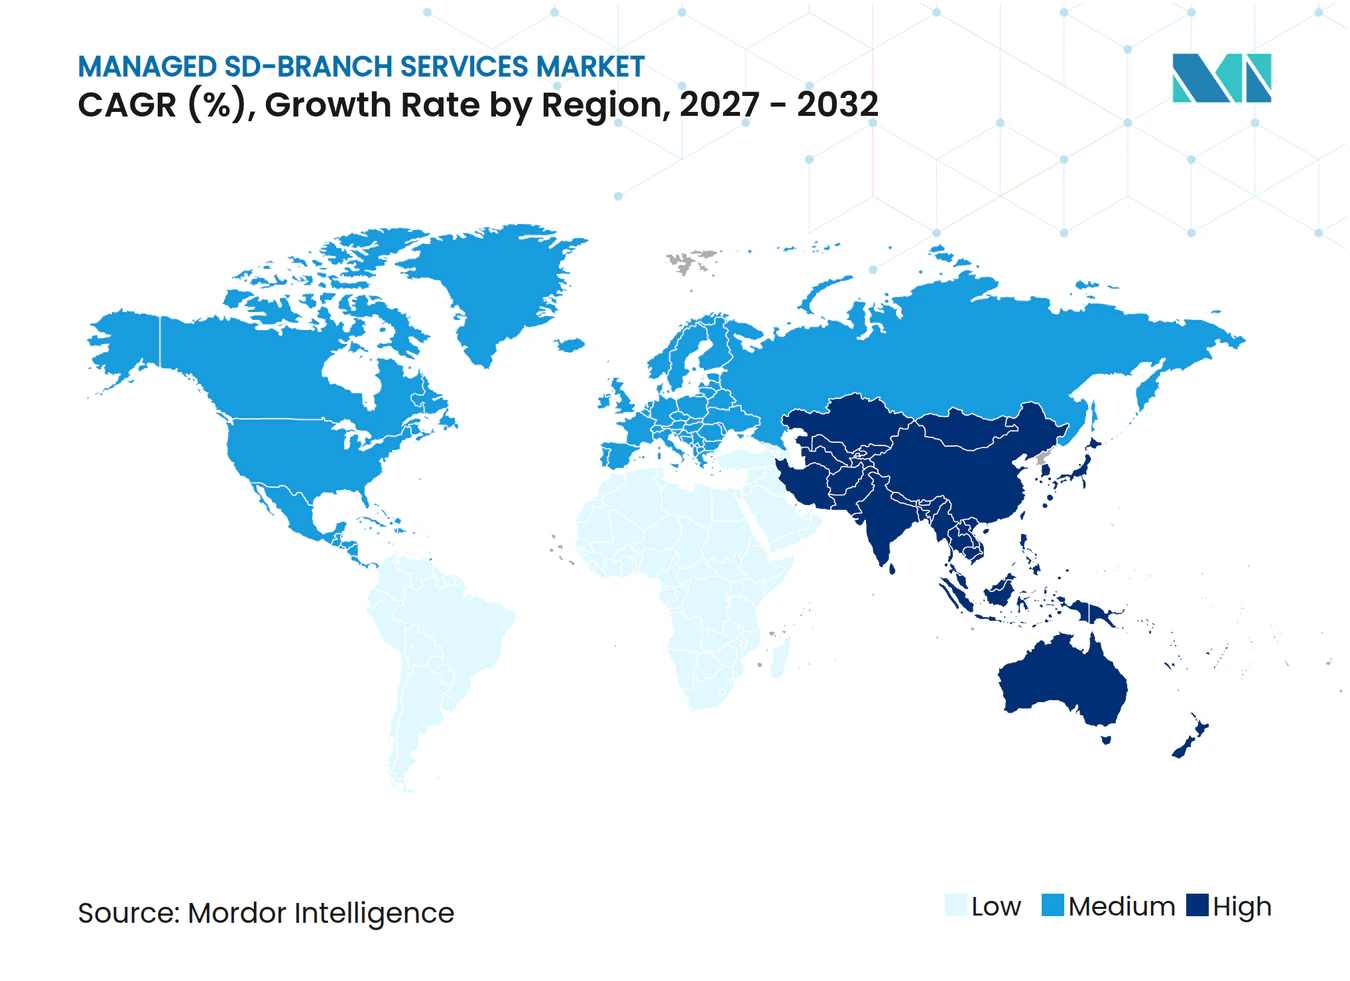
L'Amérique du Nord détenait 38,64 % du marché des services gérés SD-branch en 2026, ce qui en fait le plus grand segment régional. La région comprend un vaste parc d'agences dans les secteurs du commerce de détail, de la santé et des BFSI qui nécessitent un support cohérent sur de nombreux sites dispersés, souvent avec des connexions d'accès différentes et des ressources techniques au niveau des sites. Les entreprises des États-Unis peuvent choisir parmi un large éventail de fournisseurs de services gérés WAN, de sécurité et de connectivité qui ont établi des opérations sur le terrain et une couverture de service à l'échelle nationale. AT&T, Verizon, Hughes et Comcast Business disposent de capacités de service nationales qui prennent en charge les opérations d'agences à l'échelle nationale pour de grands portefeuilles clients. Ces fournisseurs peuvent combiner l'accès réseau, la surveillance, les fonctions de sécurité et le support sur le terrain pour des environnements clients complexes où la restauration des services et la cohérence des politiques sont essentielles.
Marché des Services Gérés SD-Branch en Europe et en Amérique du Sud
AT&T et Cisco ont lancé AT&T SASE avec Cisco en 2025, combinant le routage SD-WAN, l'accès sécurisé et la connectivité multi-cloud. L'Europe est soutenue par l'activité de transformation des entreprises au Royaume-Uni, en Allemagne et en France, où les agences opèrent souvent au-delà des frontières nationales et dans des conditions de connectivité différentes. Les exigences en matière de sécurité des réseaux influencent la demande de surveillance gérée, de visibilité sur les incidents, de capacités de réponse aux menaces et de preuves que les contrôles opérationnels sont appliqués de manière cohérente. Le contrat de SD-WAN géré de MLL Telecom en 2025 pour environ 200 sites d'associations de logements au Pays de Galles illustre l'adoption en dehors des grands environnements d'entreprise traditionnels. L'Amérique du Sud est centrée sur le Brésil et l'Argentine, où les réseaux bancaires et de commerce de détail migrent des connexions MPLS vers des services d'agences gérés à mesure que les services financiers numériques se développent.
Marché des Services Gérés SD-Branch en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 18,96 % jusqu'en 2032, ce qui en fait la zone géographique à la croissance la plus rapide du marché des services gérés SD-branch. La Chine, le Japon, l'Inde, la Corée du Sud et l'Asie du Sud-Est s'orientent vers des services WAN axés sur Internet et des opérations d'agences connectées au cloud à mesure que les entreprises étendent leurs modèles opérationnels numériques. Tata Communications a annoncé en 2026 que son portefeuille de SD-WAN géré, de SSE géré et de SASE géré s'étendait à travers l'Asie-Pacifique. NTT East a étendu sa fonctionnalité Multi Interconnect en 2026 pour permettre l'interconnexion des réseaux cloud, Internet et mobiles pour les agences d'entreprise. L'Inde et l'Asie du Sud-Est ajoutent une demande provenant des services informatiques, de la fabrication, des services bancaires et des programmes de transformation numérique plus larges. Cela confère au marché des services gérés SD-branch une large base régionale pour une adoption continue.
Paysage concurrentiel
Concentration du Marché
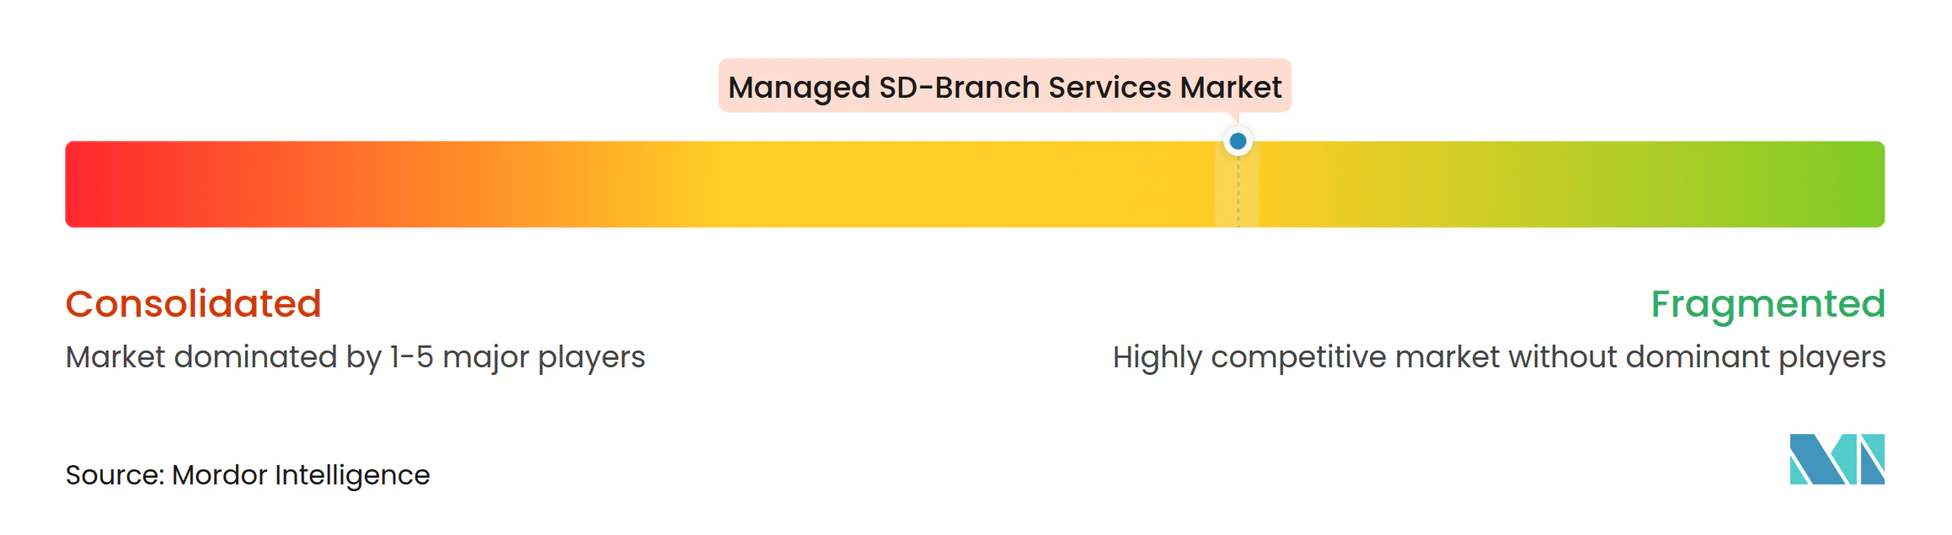
Le marché des services SD-Branch gérés présente une structure concurrentielle modérément fragmentée qui comprend des opérateurs de télécommunications, des spécialistes des réseaux gérés, des fournisseurs de technologie et des intégrateurs de systèmes. Aucun fournisseur ne détient une position dominante sur l'ensemble des réseaux de succursales mondiaux ou sur chaque composant de service nécessaire aux grandes entreprises distribuées. Les grands opérateurs de télécommunications apportent une infrastructure à grande portée, des relations d'accès local, des organisations de services régionales et des capacités d'opérations gérées. AT&T, Verizon et Hughes sont bien implantés aux États-Unis. Orange Business et Vodafone ont des relations d'entreprise établies en Europe. NTT joue un rôle important dans la prestation en Asie-Pacifique.
Les fournisseurs construisent des portefeuilles SASE intégrés pour réduire le nombre de fournisseurs de sécurité et de mise en réseau utilisés par les clients. GTT a étendu son partenariat avec HPE en 2026 pour fournir des services SASE gérés, SD-WAN HPE, SSE et services LAN et WLAN gérés dans une architecture zéro confiance. AT&T et Cisco ont introduit leur service SASE conjoint en 2025 pour les entreprises distribuées ayant besoin de capacités de routage connecté, de sécurité et d'accès au cloud. Hughes et Celona se sont associés en 2025 pour fournir des réseaux sans fil privés entièrement gérés pour les utilisateurs de la fabrication, de l'entreposage, de la logistique et de l'énergie. Ces mouvements montrent que la gestion des succursales est de plus en plus proposée avec la sécurité, le sans-fil, la connectivité de périphérie et le support opérationnel dans le cadre de modèles de services connectés.
Les opportunités comprennent les services basés sur la consommation pour les PME et les offres verticales qui incluent les exigences de santé, de paiement ou de technologie opérationnelle dans les définitions de service. Les passerelles IoT gérées peuvent également étendre les contrats SD-WAN existants lorsque les clients ajoutent des appareils de succursale connectés. Les intégrateurs de systèmes tels que Kyndryl, Accenture, HCL Technologies et Tata Consultancy Services sont en concurrence pour les clients qui souhaitent une portée informatique externalisée plus large. Les fournisseurs de télécommunications se différencient par la portée du réseau, les opérations gérées et la disponibilité des services locaux. Les fournisseurs de technologie se différencient par des fonctions logicielles et de sécurité intégrées. Le score de concentration du marché est de 3 sur 10 car les principaux fournisseurs ne montrent pas une part mondiale combinée dominante et la base de fournisseurs mondiale reste fragmentée.
Leaders du secteur des services SD-Branch gérés
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
NTT Limited
-
Orange S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés SD-Branch Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
Développements industriels récents dans Marché des Services Gérés SD-Branch
- Octobre 2026 : IIJ a étendu son service IIJ Omnibus SD-WAN au Japon pour prendre en charge la connectivité 10 Gbps via le réseau Flets Hikari Cross de NTT East, permettant l'intégration des succursales d'entreprise avec les architectures SASE et SSE à un débit plus élevé exigé par les charges de travail intensives en cloud et pilotées par l'IA.
- Novembre 2025 : Tata Communications a annoncé un partenariat pluriannuel avec ERM pour transformer l'infrastructure de communications mondiale d'ERM dans ses bureaux de 40 pays, en déployant le SD-WAN via Cisco Meraki, la sécurité gérée avec une architecture zéro confiance et des services gérés de bout en bout.
- Octobre 2025 : Hughes Network Systems et Celona ont annoncé un partenariat pour fournir des réseaux sans fil privés entièrement gérés combinant la technologie 5G LAN de Celona avec l'expertise en services gérés de Hughes, ciblant les secteurs de la fabrication, de l'entreposage, de la logistique et de l'énergie avec la qualité de service, la sécurité basée sur les SIM et la mobilité intérieure/extérieure.
- Août 2025 : AT&T Business et Cisco ont conjointement introduit AT&T SASE avec Cisco, faisant d'AT&T le premier fournisseur de services nord-américain à proposer un SASE à fournisseur unique basé sur la technologie Cisco Secure Access, intégrant le routage intelligent alimenté par SD-WAN, la défense multicouche SSE et la connectivité multi-cloud pour les entreprises distribuées de taille moyenne et grande.
Portée du rapport mondial sur le marché des services SD-Branch gérés
Le marché des services SD-Branch gérés fournit la conception centralisée, le déploiement, la surveillance et la gestion du cycle de vie de l'infrastructure de succursale définie par logiciel qui combine le SD-WAN, le LAN filaire, le LAN sans fil, la sécurité et la connectivité IoT. Les fournisseurs gèrent les réseaux de succursales à distance via une plateforme unifiée, permettant un provisionnement automatisé, une application cohérente des politiques, une visibilité améliorée et une réduction du besoin de personnel informatique sur site.
Le rapport sur le marché des services SD-Branch gérés est segmenté par type de service (services SD-WAN gérés, services LAN et WLAN gérés, services de sécurité de succursale gérés et SASE, services de passerelle IoT et cellulaire gérés, surveillance réseau gérée, analytique et support, services d'analytique de succursale gérés et AIOps, et autres types de services), modèle de prestation de services (services SD-Branch entièrement gérés, services SD-Branch co-gérés, services de surveillance et de notification, et services à la demande et sur retainer), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services SD-WAN gérés |
| Services LAN et WLAN gérés |
| Services de sécurité de succursale gérés et SASE |
| Services de passerelle IoT et cellulaire gérés |
| Surveillance réseau gérée, analytique et support |
| Services d'analytique de succursale gérés et AIOps |
| Autres types de services |
| Services SD-Branch entièrement gérés |
| Services SD-Branch co-gérés |
| Services de surveillance et de notification |
| Services à la demande et sur retainer |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services SD-WAN gérés | |
| Services LAN et WLAN gérés | ||
| Services de sécurité de succursale gérés et SASE | ||
| Services de passerelle IoT et cellulaire gérés | ||
| Surveillance réseau gérée, analytique et support | ||
| Services d'analytique de succursale gérés et AIOps | ||
| Autres types de services | ||
| Par modèle de prestation de services | Services SD-Branch entièrement gérés | |
| Services SD-Branch co-gérés | ||
| Services de surveillance et de notification | ||
| Services à la demande et sur retainer | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services SD-Branch gérés ?
La taille du marché des services SD-Branch gérés devrait croître de 1,96 milliard USD en 2026 à 2,34 milliards USD en 2027, et devrait atteindre 5,27 milliards USD d'ici 2032, à un CAGR de 17,63 % sur la période 2027-2032.
Quel type de service détient la plus grande part ?
Les services SD-WAN gérés détiennent la plus grande part par type de service à 34,51 % en 2026. Ils constituent généralement la base d'un engagement de succursale géré plus large car ils connectent les sites, les applications, les choix de transport et la gestion centralisée des politiques.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 20,33 % jusqu'en 2032 et détenait 68,72 % du marché en 2026. Son rôle est soutenu par le provisionnement à distance, les modifications centralisées des politiques et les connexions aux services de sécurité cloud.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 18,59 % jusqu'en 2032, car les plateformes gérées dans le cloud réduisent les obstacles à l'intégration et au support. Les modèles co-gérés et basés sur la consommation peuvent également rendre le support opérationnel externe plus accessible aux petites organisations distribuées.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 19,27 % jusqu'en 2032. Les organisations cliniques multi-sites nécessitent une connectivité sécurisée, des contrôles auditables et un accès cohérent aux applications dans les hôpitaux, les cliniques et les sites de support.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,96 % jusqu'en 2032. La demande est soutenue par l'adoption de succursales connectées au cloud en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est.