
Tamanho e Participação do Mercado de Serviços de Rede de Campus Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 32.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 46.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Rede de Campus Gerenciados por Mordor Intelligence
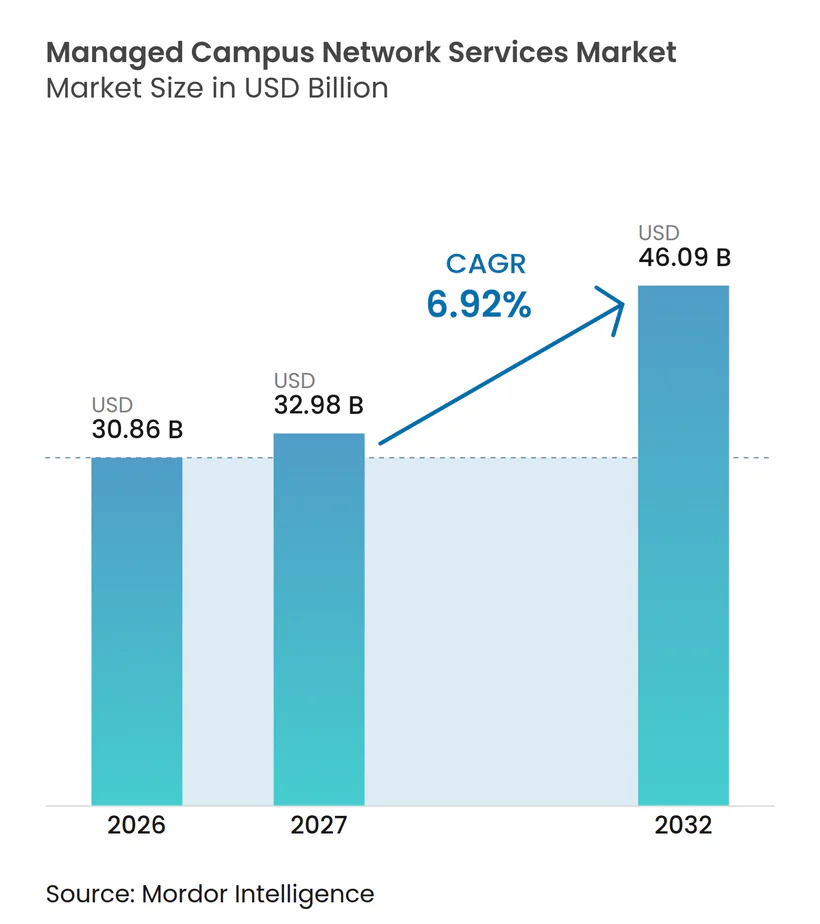
O tamanho do mercado de serviços de rede de campus gerenciados foi avaliado em 30,86 bilhões de USD em 2026 e tem projeção de crescimento de 32,98 bilhões de USD em 2027 para 46,09 bilhões de USD até 2032, registrando um CAGR de 6,92% durante o período de previsão (2027-2032). A demanda está migrando da operação individual de ambientes de LAN, WLAN e borda internamente para o uso de provedores que gerenciam esses ambientes como um serviço contínuo. A modernização de redes tornou-se estreitamente vinculada à implantação de IA, IoT e nuvem, o que eleva o valor da conectividade confiável e das operações centralizadas. A Cisco relatou em junho de 2025 que 97% dos líderes sêniors de TI e de negócios pesquisados consideravam uma rede modernizada como crítica para implantações de IA, IoT e nuvem, enquanto 91% planejavam aumentar a participação de redes em seus orçamentos de TI. Os provedores estão respondendo com segurança gerenciada, AIOps e opções de assinatura que reduzem a necessidade de os clientes montarem equipes separadas de tecnologia e operações. O mercado de serviços de rede de campus gerenciados, portanto, se beneficia de uma mudança de aquisição em direção ao suporte contínuo de desempenho, visibilidade e conformidade.
Principais Conclusões do Relatório
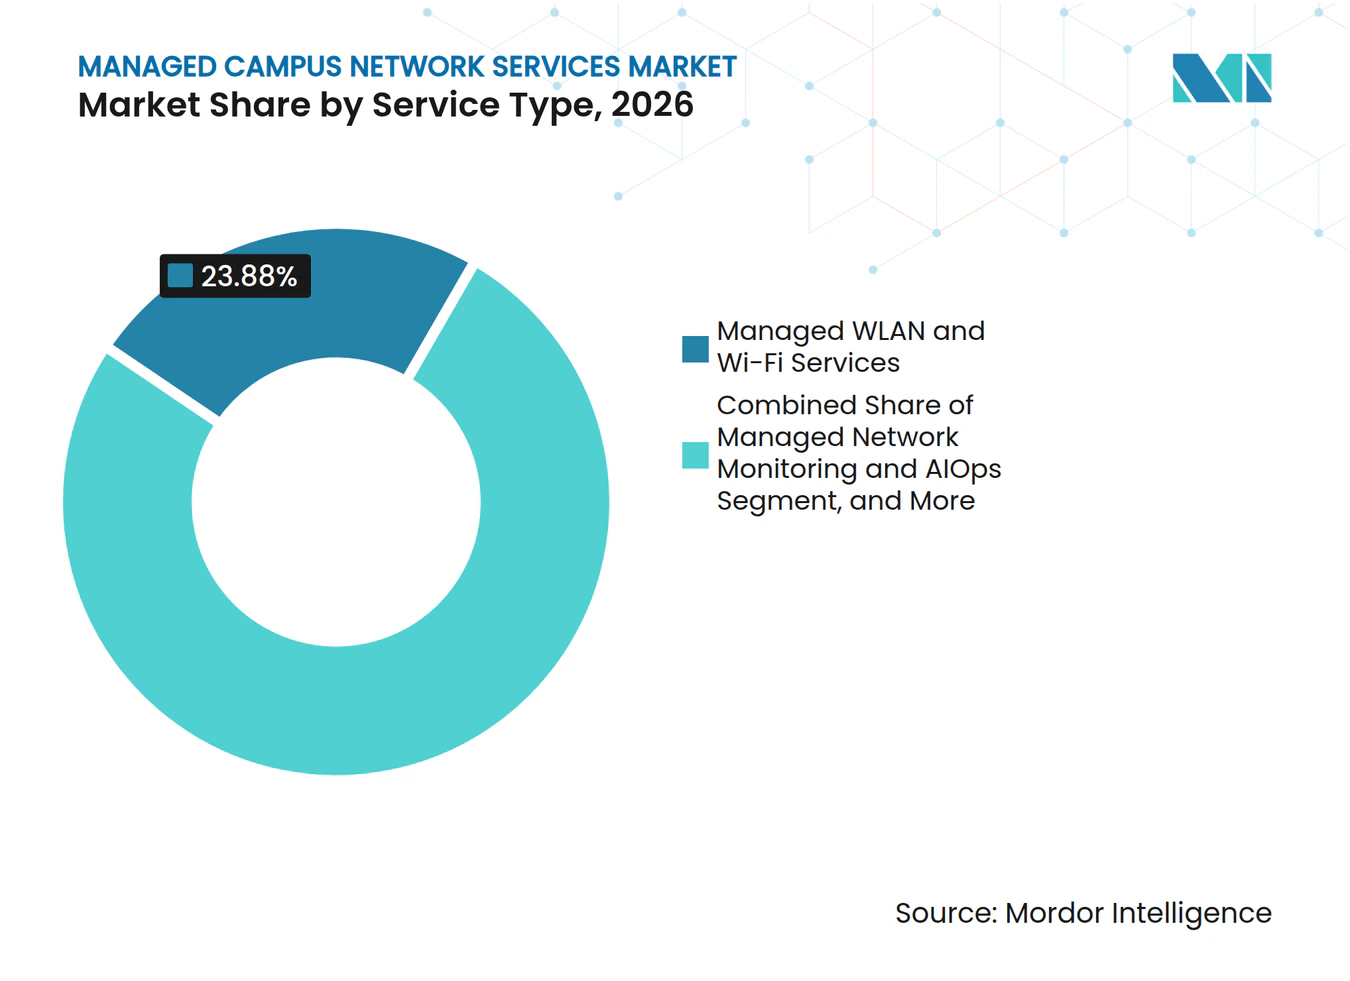
- Por tipo de serviço, os Serviços de WLAN e Wi-Fi Gerenciados detinham 23,88% da participação do mercado de serviços de rede de campus gerenciados em 2026, enquanto os Serviços de Campus 5G Privado Gerenciado têm projeção de expansão a um CAGR de 7,26% até 2032.
- Por modelo comercial, os Serviços Totalmente Gerenciados detinham 44,66% da receita em 2026, enquanto a Rede como Serviço tem projeção de expansão a um CAGR de 7,21% até 2032.
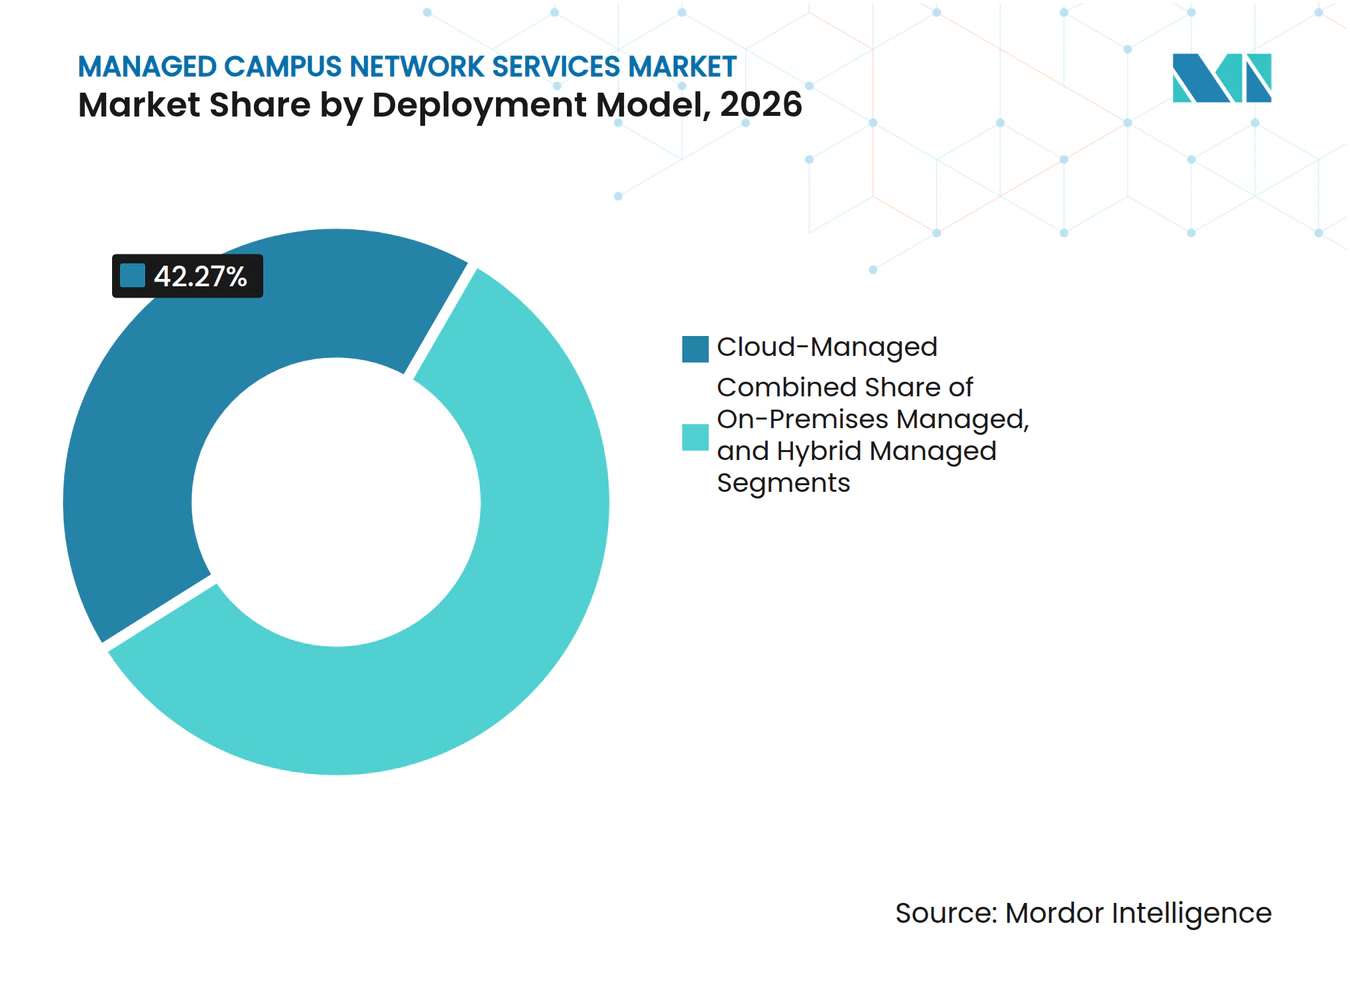
- Por modelo de implantação, as implantações Gerenciadas em Nuvem detinham 42,27% da participação do mercado de serviços de rede de campus gerenciados em 2026 e têm projeção de expansão a um CAGR de 7,57% até 2032.
- Por tamanho de organização, as Grandes Empresas detinham 74,33% da receita em 2026, enquanto as Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 7,18% até 2032.
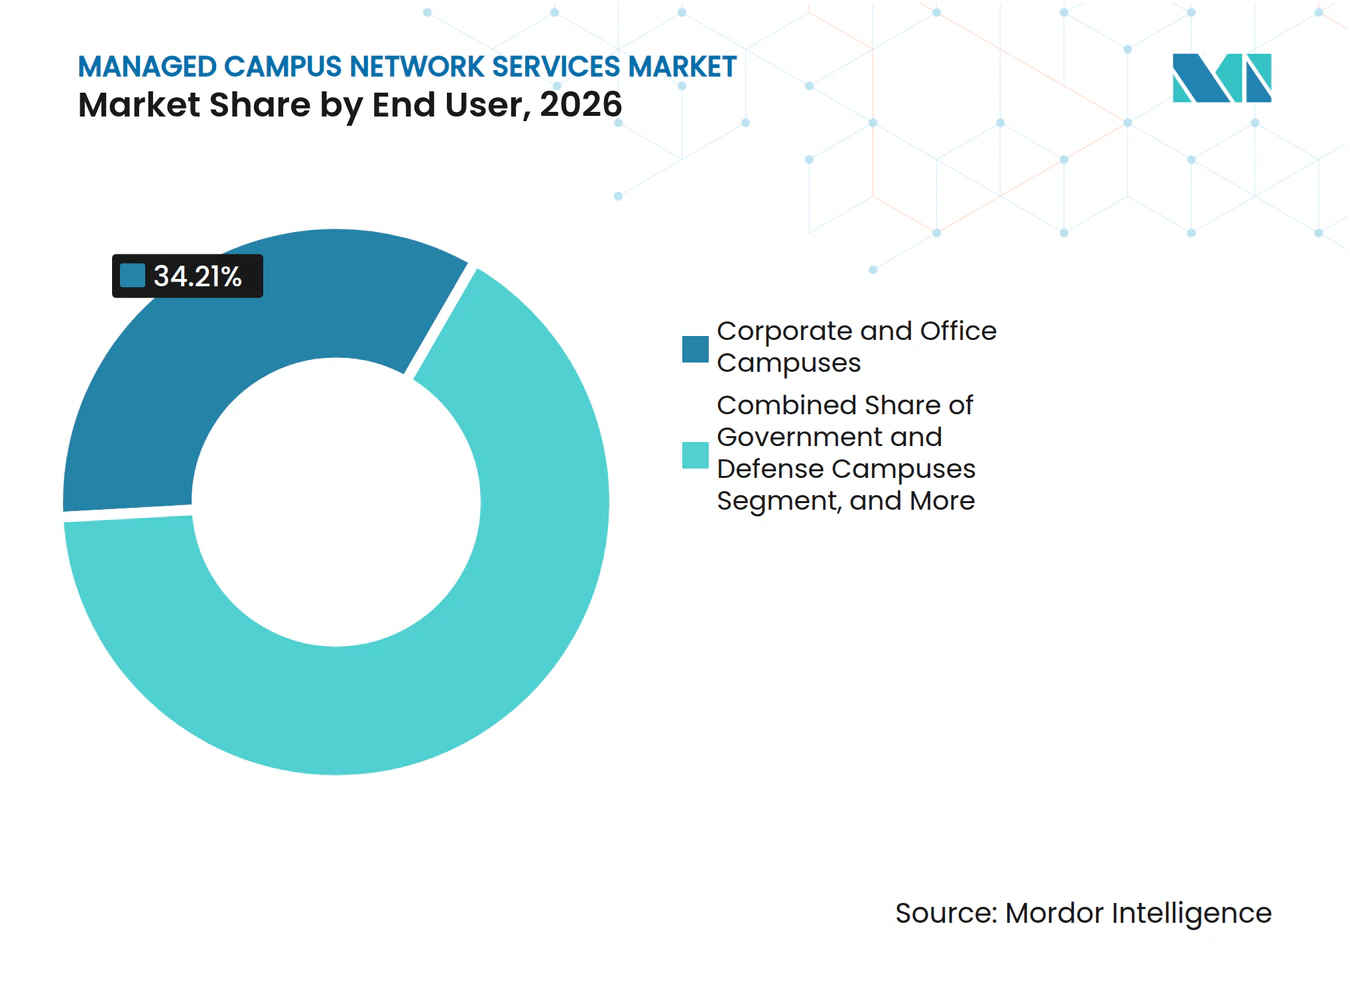
- Por usuário final, os Campi Corporativos e de Escritórios detinham 34,21% da receita em 2026, enquanto os Campi de Manufatura e Industriais têm projeção de expansão a um CAGR de 7,39% até 2032.
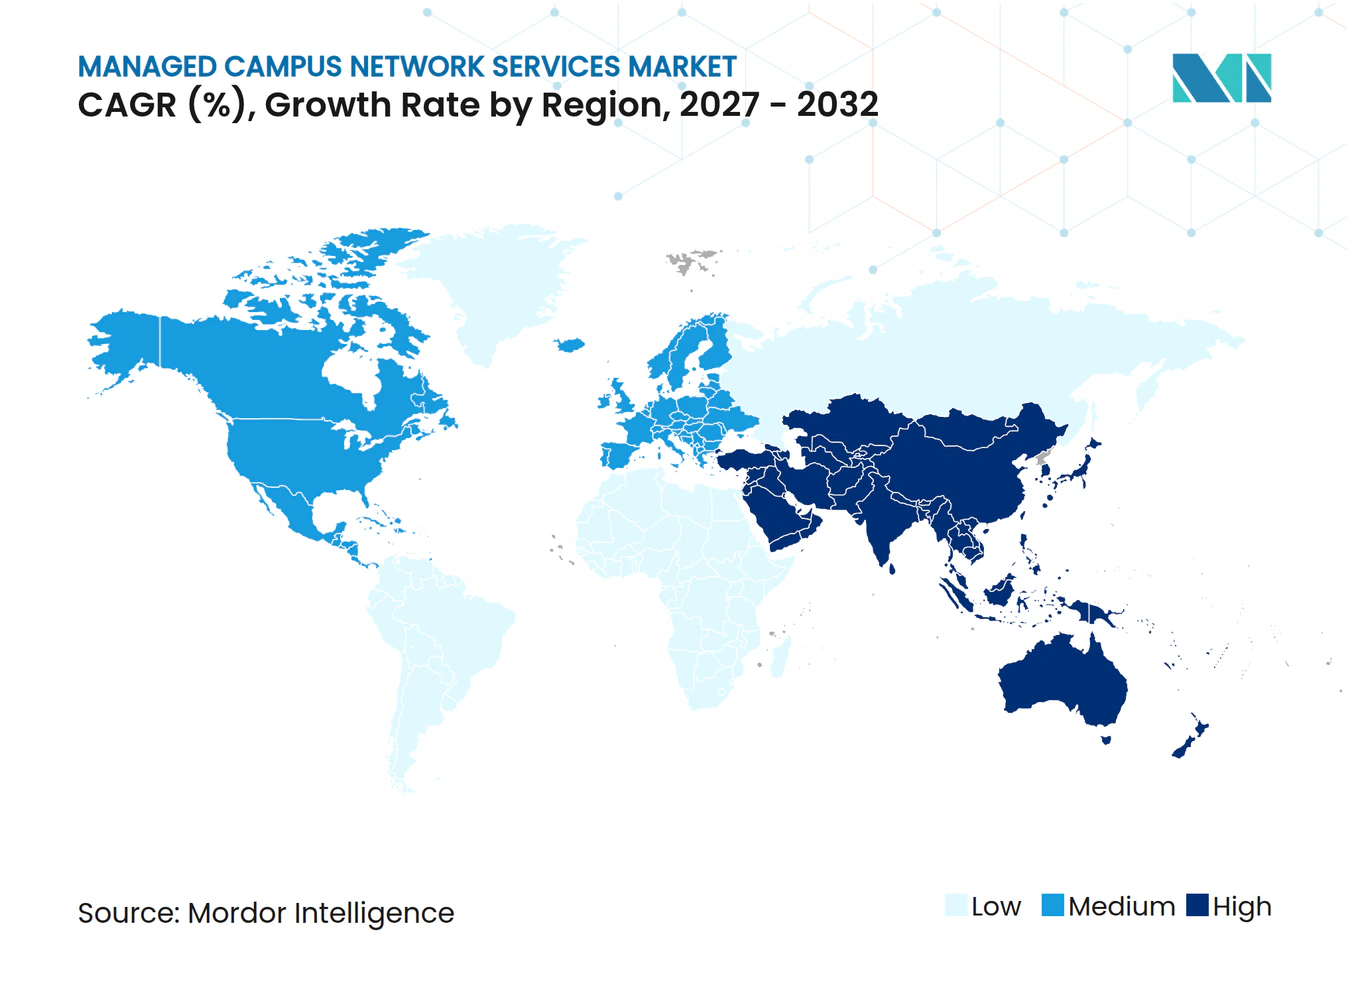
- Por geografia, a América do Norte detinha 37,77% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 7,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Rede de Campus Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Trabalho Híbrido e Experiência do Usuário Distribuído | +2.1% | Global, com adoção mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescimento do Tráfego de Nuvem e SaaS nas Redes de Campus | +1.8% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos de Cibersegurança, Confiança Zero e Conformidade | +1.4% | Global, com maior pressão regulatória na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Operações de Rede | +0.9% | Global, com a pressão mais aguda na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Automação de Rede Orientada por IA e Operações Preditivas | +0.8% | Global, com Ásia-Pacífico e América do Norte liderando a adoção | Médio prazo (2-4 anos) |
| Adoção de Rede de Campus como Serviço Baseada em Assinatura | +0.7% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Trabalho Híbrido e Experiência do Usuário Distribuído
O trabalho híbrido está mudando o que o mercado de serviços de rede de campus gerenciados deve fornecer e quem deve operá-lo. Quando os funcionários se movem entre escritórios, residências e locais de clientes, o desempenho da rede deve ser avaliado na camada de aplicação, e não apenas em switches de acesso ou controladores sem fio. Isso favorece provedores que podem monitorar a experiência do usuário em vários locais e manter as operações em todos os horários. O mercado de serviços de rede de campus gerenciados é apoiado pela necessidade de conectar a rede de campus com o desempenho de WAN e a visibilidade de aplicações. A Cisco constatou que a modernização de redes é central para organizações que buscam programas de nuvem, IA e IoT, o que torna a experiência do usuário uma preocupação operacional mais ampla.[1] Organizações com muitos locais podem usar serviços gerenciados para aplicar um padrão de experiência mais consistente sem construir grandes equipes internas de monitoramento.
Crescimento do Tráfego de Nuvem e SaaS nas Redes de Campus
Aplicações em nuvem e plataformas de SaaS estão criando padrões de tráfego que estão remodelando o mercado de serviços de rede de campus gerenciados. A Cisco e a Foundry relataram em junho de 2025 que o tráfego orientado por IA em redes de campus e filiais havia aumentado 34% durante os 12 meses anteriores, e os entrevistados esperavam um aumento adicional de 96% durante o ano seguinte. O tráfego de colaboração, software empresarial e plataformas em nuvem frequentemente percorre além do backbone do campus, de modo que o monitoramento local isolado pode não refletir a experiência do usuário. Provedores gerenciados podem combinar SD-WAN, telemetria em nuvem e AIOps para identificar problemas ao longo desses caminhos. Atualizações de Wi-Fi 7 e renovações de switches também aumentam a necessidade de planejamento de ciclo de vida, configuração e suporte contínuo. Essa mudança de tráfego confere ao mercado de serviços de rede de campus gerenciados uma base de demanda contínua, em vez de uma oportunidade pontual de substituição de equipamentos.
Requisitos de Cibersegurança, Confiança Zero e Conformidade
As redes de campus são uma superfície de ataque importante no mercado de serviços de rede de campus gerenciados, tornando os serviços de segurança parte da decisão mais ampla de terceirização. A Cisco relatou que 73% das organizações pesquisadas já enfrentavam, ou esperavam enfrentar dentro de 24 meses, limites de capacidade em campus e filiais, parcialmente relacionados à inspeção de segurança e à aplicação de políticas. A segmentação de confiança zero requer autenticação de dispositivos, separação de políticas e atualizações frequentes à medida que os inventários de dispositivos mudam. A Kyndryl lançou serviços SASE de ponta a ponta com a Palo Alto Networks em fevereiro de 2025, combinando acesso de confiança zero, SD-WAN e capacidades de segurança gerenciada 24 horas por dia, 7 dias por semana. Os requisitos da NIS2 na Europa e os requisitos FIPS 140-2 para algumas implantações do governo dos EUA agregam valor de aquisição para provedores que podem documentar operações em conformidade. As necessidades de segurança e conformidade, portanto, ampliam os contratos gerenciados além da disponibilidade básica de rede.
Escassez de Talentos Especializados em Operações de Rede
A escassez de talentos em operações de rede aumenta o apelo de modelos operacionais externos no mercado de serviços de rede de campus gerenciados. A Expereo relatou em setembro de 2025 que 39% das organizações globais tinham dificuldade em encontrar ou reter talentos em redes, enquanto 45% planejavam depender mais de fornecedores externos para suprir essa lacuna.[2] As competências exigidas agora vão além de roteamento e comutação para design nativo em nuvem, ferramentas de AIOps e integração de OT e TI. As equipes internas podem ter dificuldade em manter essas capacidades em cada local de campus e em cada geração tecnológica. Provedores que utilizam centros de operações de rede assistidos por IA podem automatizar a triagem rotineira de incidentes e a manutenção preditiva, enquanto especialistas abordam questões mais complexas. Essa restrição de mão de obra apoia o mercado de serviços de rede de campus gerenciados em organizações que precisam de acesso a competências escassas sem expandir equipes técnicas permanentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração de Infraestrutura Legada e Ambientes Brownfield | -0.5% | Global, mais aguda em economias maduras, incluindo América do Norte e Europa | Médio prazo (2-4 anos) |
| Soberania de Dados e Dependência Operacional de Terceiros | -0.4% | Europa e Ásia-Pacífico, com relevância crescente na América do Norte | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade em Ambientes Multifornecedor | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Limites de Serviço Pouco Claros e Escalada Inesperada de Taxas | -0.2% | Global, com maior impacto em pequenas e médias empresas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de Infraestrutura Legada e Ambientes Brownfield
Ambientes de campus brownfield podem retardar a integração de serviços gerenciados no mercado de serviços de rede de campus gerenciados porque contêm várias gerações de equipamentos de comutação, WLAN e segurança. Sistemas de OT legados, configurações de VLAN proprietárias e documentação ausente podem exigir uma descoberta prolongada antes que um provedor possa assumir a responsabilidade operacional. A Ciena observou em 2025 que os operadores podem não conseguir localizar todos os equipamentos que entregam circuitos em um ambiente legado e que manter a continuidade do serviço adiciona riscos técnicos e financeiros. Essas condições podem ampliar o escopo, aumentar a exposição a SLA e atrasar o reconhecimento de receita em contratos que inicialmente parecem padronizados. Migrações em fases usando monitoramento em nuvem e descoberta orientada por IA podem reduzir a necessidade de uma substituição completa antes do início das operações de serviço. Modelos co-gerenciados permanecem relevantes onde campi de manufatura e governamentais precisam de uma transição gradual das operações internas.
Soberania de Dados e Dependência Operacional de Terceiros
As regras de soberania de dados podem limitar plataformas uniformes de gerenciamento de rede global no mercado de serviços de rede de campus gerenciados, particularmente na Europa e em partes da Ásia-Pacífico. A telemetria processada em outra jurisdição pode criar preocupações regulatórias e contratuais para clientes de serviços financeiros, saúde, defesa e governo. A HPE introduziu opções dedicadas de nuvem privada virtual para clientes e implantação local desconectada para o HPE Aruba Networking Central em abril de 2025, incluindo hardware certificado FIPS 140-2 para requisitos governamentais.[3] Essas opções mostram que os provedores devem adaptar suas operações, residência de dados e controles de segurança aos requisitos locais. Os clientes também permanecem cautelosos quando terceiros recebem acesso operacional a ambientes sensíveis. Esse atrito não encerra a demanda por gerenciamento externo, mas aumenta a complexidade contratual e apoia modelos de implantação híbridos e soberanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O 5G Privado Impulsiona o Crescimento enquanto o Wi-Fi Ancora o Volume
Os Serviços de WLAN e Wi-Fi Gerenciados detinham 23,88% do tamanho do mercado de serviços de rede de campus gerenciados em 2026, apoiados pela ampla base instalada de pontos de acesso sem fio em campi corporativos, educacionais e de saúde. O segmento permanece importante porque cada novo padrão de Wi-Fi adiciona requisitos de planejamento, coordenação de espectro, gerenciamento de dispositivos e segurança. O Wi-Fi 7 torna a operação de múltiplos links, a coordenação de 6 GHz e a implantação mais densa de pontos de acesso mais relevantes para as equipes de rede empresarial. O acordo da Cisco com a Georgetown University em janeiro de 2026 cobriu uma grande implantação de Wi-Fi 7 em salas de aula, dormitórios, estádios e múltiplos campi. Tais implantações requerem configuração contínua e monitoramento de desempenho, apoiando necessidades recorrentes de gerenciamento à medida que os clientes migram para padrões sem fio mais recentes.
Os Serviços de Campus 5G Privado Gerenciado têm projeção de expansão a um CAGR de 7,26% até 2032, tornando-o o tipo de serviço de crescimento mais rápido. A demanda é mais forte em locais de manufatura, logística e governo que precisam de baixa latência, autenticação baseada em SIM e cobertura sem fio dedicada. Um artigo de 2025 do FIR da Universidade RWTH Aachen identificou a manutenção preditiva e os sistemas autônomos como casos de uso principais do 5G privado em ambientes de produção.[4] A GlobalLogic e a Ericsson implantaram uma rede 5G privada na fábrica digital de Hagerstown da Hitachi Rail, com 307.000 pés quadrados, em setembro de 2025, para apoiar automação, segurança de trabalhadores e operações industriais. Os Serviços de LAN Gerenciados, Serviços de Segurança de Rede Gerenciados, Serviços de SD-Branch e SD-WAN Gerenciados, Monitoramento de Rede Gerenciado e AIOps, e Serviços de Ciclo de Vida de Rede Gerenciados e Serviços Profissionais compõem a demanda restante, enquanto segurança e AIOps ganham importância onde os clientes desejam um modelo operacional único para conectividade, controle de políticas e resposta a incidentes.



Por Modelo Comercial: Totalmente Gerenciado Domina enquanto a Rede como Serviço Ganha Impulso Estrutural
Os Serviços Totalmente Gerenciados representaram 44,66% da participação do mercado de serviços de rede de campus gerenciados em 2026. Esse modelo coloca a maior parte da responsabilidade do dia a dia com o provedor e é adequado para organizações com locais complexos, equipe interna limitada ou expectativas de serviço rigorosas. Grandes organizações podem usá-lo para consolidar operações em muitos campi sob um conjunto comum de níveis de serviço. A abordagem também pode coordenar tarefas de rede, segurança e ciclo de vida que, de outra forma, envolveriam equipes separadas. A NTT DATA e a Cisco formaram uma parceria em agosto de 2025 para fornecer serviços de rede gerenciados de ponta a ponta, consultoria, infraestrutura definida por software e adoção para organizações que modernizam arquiteturas legadas para cargas de trabalho de IA.
A Rede como Serviço tem projeção de expansão a um CAGR de 7,21% até 2032. O modelo migra os clientes de grandes aquisições iniciais de rede para despesas operacionais recorrentes, o que pode facilitar o planejamento de atualizações. Os arranjos de assinatura podem agrupar hardware, software, operações e suporte ao ciclo de vida em um único acordo comercial. Essa estrutura é relevante para clientes que desejam adicionar locais ou renovar equipamentos sem negociar um projeto separado a cada vez. Os modelos de Serviços Co-Gerenciados e de Monitoramento e Notificação Apenas permanecem relevantes para clientes que mantêm o controle, mas precisam de expertise externa ou observabilidade, particularmente em ambientes brownfield onde a terceirização total ainda não é prática.
Por Modelo de Implantação: Gerenciado em Nuvem Lidera tanto em Participação quanto em Crescimento
As implantações Gerenciadas em Nuvem representaram 42,27% da receita em 2026 e têm projeção de expansão a um CAGR de 7,57% até 2032, tornando este o maior e mais rápido segmento de implantação em crescimento. As plataformas em nuvem permitem que os provedores no mercado de serviços de rede de campus gerenciados ofereçam visibilidade centralizada, atualizações de software, provisionamento sem intervenção e remediação automatizada em locais distribuídos. A Cisco introduziu malhas gerenciadas em nuvem e capacidades de Filial Unificada em novembro de 2025 para apoiar a implantação automatizada e segura em ambientes empresariais distribuídos. A HPE também expandiu seu portfólio de redes nativas de IA em junho de 2026 em ambientes de borda, campus, data center e fábrica de IA. Esses desenvolvimentos apoiam operações gerenciadas em nuvem onde os clientes precisam de supervisão contínua de segurança e desempenho.
As implantações Gerenciadas Localmente e Gerenciadas de Forma Híbrida permanecem relevantes para ambientes isolados e organizações regulamentadas. Alguns usuários de governo, serviços financeiros e saúde precisam que a telemetria de rede e os planos de controle permaneçam dentro de limites técnicos e legais definidos. As adições da HPE em abril de 2025 incluíram opções de implantação de SaaS em nuvem, nuvem privada virtual para clientes, local e Rede como Serviço. Os modelos híbridos combinam monitoramento baseado em nuvem e AIOps com controles locais, apoiando uma migração gradual enquanto uma organização atende a requisitos de conformidade ou substitui infraestrutura mais antiga. Essas alternativas preservam um papel para provedores que adaptam as operações em vez de exigir uma única abordagem de nuvem pública.

Por Tamanho de Organização: Grandes Empresas Estabelecem a Linha de Base, PMEs Impulsionam a Margem
As Grandes Empresas detinham 74,33% da receita em 2026, refletindo sua presença em múltiplos locais, prazos de contrato mais longos e maior complexidade de serviço. Um contrato que cobre muitos campi fornece ao provedor maior receita por cliente do que um conjunto de contratos de local único. Grandes organizações também precisam de gerenciamento consistente de políticas, segurança e experiência do usuário entre regiões. Sua escala pode tornar o gerenciamento interno de rede dispendioso quando cada local requer expertise atualizada e monitoramento contínuo. O mercado de serviços de rede de campus gerenciados atende a essas organizações com operações padronizadas, ao mesmo tempo em que permite que as condições locais sejam atendidas, e os programas de IA, nuvem e segurança reforçam essa demanda.
As Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 7,18% até 2032. A Rede como Serviço baseada em assinatura pode reduzir a barreira de capital que limitou o acesso a capacidades avançadas de rede para organizações menores. Os provedores podem atrair esse grupo com camadas modulares, preços transparentes e compromissos mínimos mais baixos. Esses clientes podem manter supervisão interna básica enquanto usam um provedor externo para monitoramento, segurança ou operações sem fio. Limites de serviço claros e integração comercial simplificada podem ajudar os provedores a atender a esse grupo de clientes em expansão mais rápida sem aplicar um modelo de entrega de grande empresa sem alterações.
Por Usuário Final: Campi Corporativos Ancoram o Volume, Manufatura Impulsiona Nova Demanda
Os Campi Corporativos e de Escritórios representaram 34,21% da receita em 2026, tornando-os o maior segmento de usuário final. As sedes e escritórios regionais permanecem locais centrais para investimento em TI empresarial, mesmo quando os funcionários utilizam arranjos de trabalho híbrido. O trabalho híbrido adiciona requisitos de gerenciamento de experiência à conectividade básica, em vez de reduzir a necessidade de serviços de campus. Os escritórios precisam de acesso sem fio confiável, aplicação de políticas de segurança, visibilidade de aplicações e integração com serviços de WAN e nuvem. Os provedores gerenciados podem fornecer essas capacidades por meio de operações recorrentes e suporte ao ciclo de vida, tornando os locais corporativos uma base de demanda estável em todo o mercado de serviços de rede de campus gerenciados.
Os Campi de Manufatura e Industriais têm projeção de expansão a um CAGR de 7,39% até 2032. As instalações industriais têm requisitos distintos para robôs móveis autônomos, equipamentos de OT, controle de processos em tempo real e conectividade segura de dispositivos. O 5G privado pode fornecer cobertura dedicada e autenticação baseada em SIM onde o Wi-Fi isolado não atende às necessidades operacionais. A Siemens expandiu sua infraestrutura de 5G privado para os Estados Unidos e 7 países adicionais em abril de 2026, levando sua oferta a 15 países na Europa e nas Américas.[5] Os Campi de Ensino Superior e Pesquisa, Saúde, Governo e Defesa, Varejo e Distribuição também precisam de modelos personalizados com base em segurança, conformidade e operações, enquanto os locais de varejo usam WLAN gerenciada para automação de inventário, pagamentos móveis e análises de prevenção de perdas.
Análise Geográfica
A América do Norte detinha 37,77% do tamanho do mercado de serviços de rede de campus gerenciados em 2026. A região se beneficia de grandes sedes empresariais, provedores de serviços gerenciados estabelecidos e adoção antecipada de redes gerenciadas em nuvem e estruturas de confiança zero. AT&T, Verizon, Cisco e Kyndryl têm papéis ativos na entrega liderada por operadoras e por tecnologia. A Cisco relatou em junho de 2025 que 71% dos líderes de TI empresarial dos EUA pesquisados afirmaram que seus data centers ainda não conseguiam atender às demandas atuais de IA. Essa lacuna apoia atualizações de campus que conectam usuários, aplicações e ambientes de núcleo com capacidade de IA, enquanto o Canadá e o México adicionam demanda por meio de operações multinacionais e investimento em infraestrutura digital doméstica.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 7,46% até 2032, conferindo ao mercado de serviços de rede de campus gerenciados sua taxa regional mais rápida. Índia, Coreia do Sul e Austrália são importantes centros de crescimento além da China e do Japão, com investimento em manufatura, serviços financeiros e ensino superior. Em maio de 2025, a Vodafone Idea assinou um acordo de serviços gerenciados com a HPE para fornecer soluções de WLAN, comutação e segurança do Aruba Networking a clientes empresariais na Índia. Os serviços são gerenciados por meio do Centro de Operações de Rede da Vi e utilizam análises de IA e aprendizado de máquina. Operadores e fornecedores regionais estão respondendo aos requisitos de campus empresarial de alto crescimento em toda a região.
A Europa tem demanda significativa porque os requisitos de governança de dados e segurança apoiam contratos gerenciados com capacidades de conformidade. A Alemanha possui um ecossistema de redes gerenciadas desenvolvido, enquanto os usuários industriais estão adotando redes sem fio privadas para logística e produção. A Deutsche Telekom e a Ericsson concluíram uma rede de campus 5G privado no Terminal de Contêineres Altenwerder do porto de Hamburgo em julho de 2026, apoiando a logística automatizada de contêineres em uma rede dedicada.[6] A América do Sul é liderada pelo Brasil e pela Argentina, enquanto a digitalização governamental, cidades inteligentes, infraestrutura de aviação e o serviço de rede de campus aeroportuário da SITA lançado em abril de 2026 apoiam a demanda no Oriente Médio e na África.
Cenário Competitivo
Concentração do Mercado
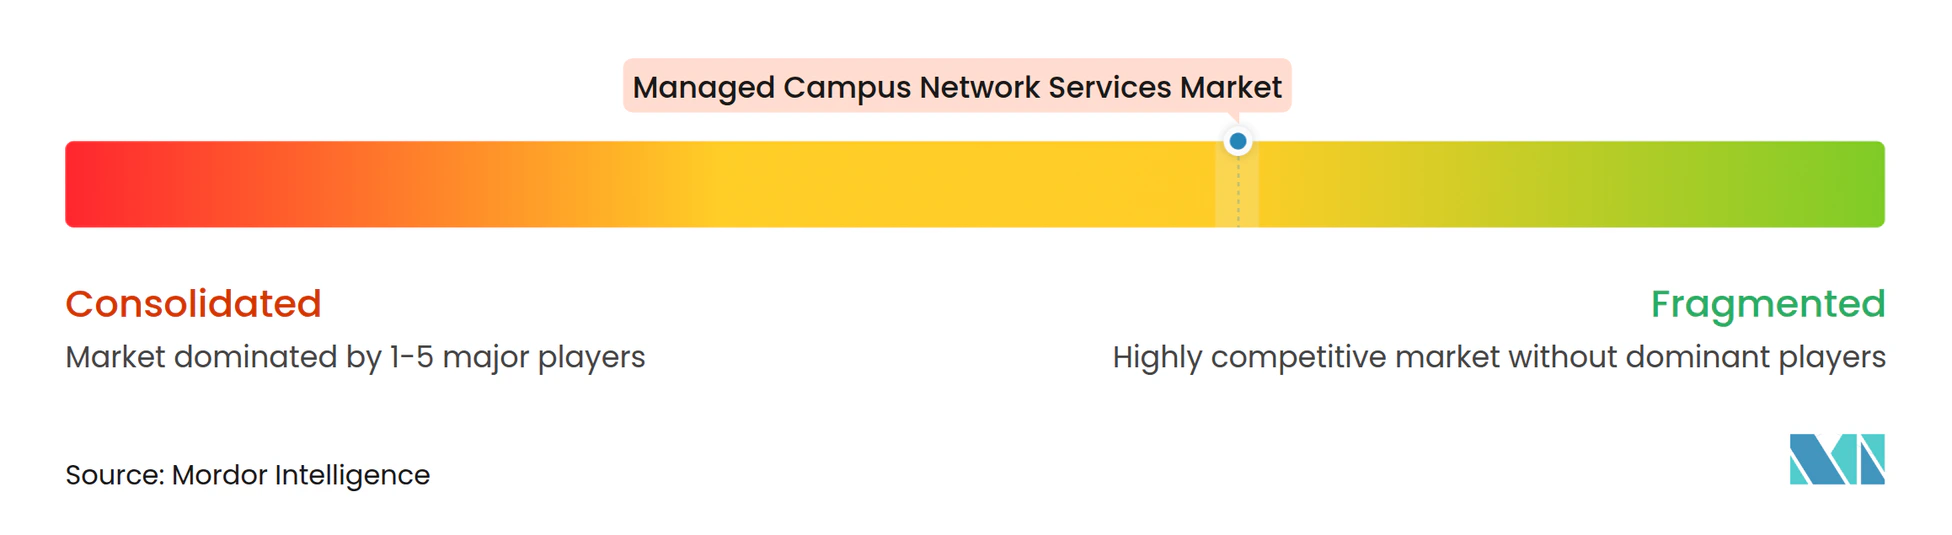
O mercado de serviços de rede de campus gerenciados é moderadamente fragmentado, com operadoras de telecomunicações, integradores de sistemas e fornecedores de equipamentos de rede competindo em portfólios de serviços sobrepostos. As operadoras ativas no mercado de serviços de rede de campus gerenciados incluem AT&T, Verizon, BT, Orange e Vodafone, enquanto os provedores liderados por tecnologia incluem Accenture, TCS, Wipro, HCL Technologies, Kyndryl, NTT DATA, IBM e Fujitsu. Cisco, HPE, Extreme Networks, Juniper Networks, Nokia, Ericsson e Huawei oferecem serviços gerenciados vinculados às suas plataformas de rede. A concorrência é moldada pela amplitude de serviços, integração de segurança, operações em nuvem e capacidade de gerenciamento multifornecedor.
Os provedores estão expandindo a cobertura de WAN para operações de campus e usando plataformas em nuvem para manter os clientes conectados aos seus serviços. A Cisco introduziu malhas gerenciadas em nuvem e a abordagem AgenticOps em novembro de 2025, com o objetivo de automatizar fluxos de trabalho de rede e segurança entre domínios. A HPE relatou avanços nativos de IA para operações de rede autônomas em dezembro de 2025 em ambientes empresariais e de campus. Essas iniciativas visam tornar as operações mais automatizadas e fortalecer a integração de plataformas.
A aviação, a convergência de OT e TI industrial e os serviços soberanos criam oportunidades onde os modelos gerenciados convencionais nem sempre atendem aos requisitos dos clientes. O serviço focado em aeroportos da SITA atende a um ambiente de transporte especializado, enquanto os provedores de 5G privado atendem a locais industriais que requerem conectividade sem fio dedicada. Nile, Meter e Join Digital estão usando modelos de Rede de Campus como Serviço que combinam entrega recorrente com operações orientadas por software. A Nile lançou seu aplicativo Nile Nav com tecnologia de IA em janeiro de 2025 para reduzir os prazos de implantação de campus por meio do gerenciamento automatizado do ciclo de vida. A documentação de conformidade e o suporte aos requisitos de residência de dados podem influenciar a seleção de fornecedores, e a ausência de participações combinadas fornecidas apoia uma caracterização fragmentada em vez de concentrada.
Líderes do Setor de Serviços de Rede de Campus Gerenciados
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
NTT DATA Corporation
-
AT&T Inc.
-
Verizon Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Cisco firmou uma parceria de vários anos com o Notre Dame Athletics para modernizar a rede de campus da Universidade de Notre Dame, implantando quase 1.000 novos switches Catalyst 9300x no campus de South Bend com o Catalyst Center para implantação sem intervenção e o Cisco ThousandEyes para visibilidade de experiência digital de ponta a ponta.
- Julho de 2026: A Deutsche Telekom e a Ericsson concluíram a implantação de uma rede de campus 5G privado de alto desempenho no Terminal de Contêineres Altenwerder da HHLA em Hamburgo, cobrindo mais de 1 quilômetro quadrado e fornecendo conectividade em tempo real para logística automatizada de contêineres, operando como uma rede 5G privada dedicada independente da rede móvel pública.
- Julho de 2026: A GTT Communications expandiu sua parceria com a HPE para incluir serviços gerenciados de SASE e LAN/WLAN, combinando o GTT Secure Connect com o HPE Aruba Central e o HPE Networking Security Service Edge, estendendo os serviços gerenciados da WAN para ambientes de campus e rede local para clientes empresariais.
- Junho de 2026: A HPE anunciou redes autônomas expandidas em ambientes de borda, campus, data center e fábrica de IA, avançando sua estratégia de empresa agêntica com redes autônomas integrando o HPE Aruba Networking e o HPE Juniper Networking para operações autônomas visando maximizar o desempenho e a escala para cargas de trabalho de IA.
- Abril de 2026: A SITA lançou o SITA Campus Network com tecnologia HPE Aruba Networking, um serviço de rede com fio e sem fio totalmente gerenciado voltado para aeroportos e centros de transporte em mais de 145 países, usando monitoramento orientado por IA e gerenciamento baseado em nuvem para reduzir o tempo de inatividade e eliminar a necessidade de expertise de rede no local.
- Abril de 2026: A Siemens expandiu sua infraestrutura de 5G privado para os Estados Unidos e 7 países adicionais, levando a solução a um total de 15 países na Europa e nas Américas, com uma unidade de rádio de banda CBRS específica para os EUA permitindo que os fabricantes implantem o 5G privado da Siemens de forma independente em suas próprias instalações.
Escopo do Relatório Global do Mercado de Serviços de Rede de Campus Gerenciados
O mercado de serviços de rede de campus gerenciados compreende serviços terceirizados para gerenciar, monitorar, proteger e otimizar a infraestrutura de rede de campus empresarial, incluindo LAN com fio, LAN sem fio, SD-WAN e redes de 5G privado. Esses serviços incluem operações de rede, monitoramento de desempenho, gerenciamento de segurança, automação e suporte ao ciclo de vida, entregues por meio de modelos totalmente gerenciados, co-gerenciados ou baseados em assinatura para garantir conectividade confiável nos campi organizacionais.
O Relatório do Mercado de Serviços de Rede de Campus Gerenciados é segmentado por Tipo de Serviço (Serviços de LAN Gerenciados, Serviços de WLAN e Wi-Fi Gerenciados, Serviços de Segurança de Rede Gerenciados, Monitoramento de Rede Gerenciado e AIOps, Serviços de SD-Branch e SD-WAN Gerenciados, Serviços de Campus 5G Privado Gerenciado e Serviços de Ciclo de Vida de Rede Gerenciados e Serviços Profissionais), Modelo Comercial (Serviços Totalmente Gerenciados, Serviços Co-Gerenciados, Rede como Serviço e Monitoramento e Notificação Apenas), Modelo de Implantação (Gerenciado em Nuvem, Gerenciado Localmente e Gerenciado de Forma Híbrida), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (Campi Corporativos e de Escritórios, Campi de Ensino Superior e Pesquisa, Campi de Saúde, Campi de Governo e Defesa, Campi de Manufatura e Industriais, Campi de Varejo e Distribuição e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de LAN Gerenciados |
| Serviços de WLAN e Wi-Fi Gerenciados |
| Serviços de Segurança de Rede Gerenciados |
| Monitoramento de Rede Gerenciado e AIOps |
| Serviços de SD-Branch e SD-WAN Gerenciados |
| Serviços de Campus 5G Privado Gerenciado |
| Serviços de Ciclo de Vida de Rede Gerenciados e Serviços Profissionais |
| Serviços Totalmente Gerenciados |
| Serviços Co-Gerenciados |
| Rede como Serviço |
| Monitoramento e Notificação Apenas |
| Gerenciado em Nuvem |
| Gerenciado Localmente |
| Gerenciado de Forma Híbrida |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Campi Corporativos e de Escritórios |
| Campi de Ensino Superior e Pesquisa |
| Campi de Saúde |
| Campi de Governo e Defesa |
| Campi de Manufatura e Industriais |
| Campi de Varejo e Distribuição |
| Outros Usuários Finais |
| América do Norte | Estados Unidos | Canadá |
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| Por Tipo de Serviço | Serviços de LAN Gerenciados | ||
| Serviços de WLAN e Wi-Fi Gerenciados | |||
| Serviços de Segurança de Rede Gerenciados | |||
| Monitoramento de Rede Gerenciado e AIOps | |||
| Serviços de SD-Branch e SD-WAN Gerenciados | |||
| Serviços de Campus 5G Privado Gerenciado | |||
| Serviços de Ciclo de Vida de Rede Gerenciados e Serviços Profissionais | |||
| Por Modelo Comercial | Serviços Totalmente Gerenciados | ||
| Serviços Co-Gerenciados | |||
| Rede como Serviço | |||
| Monitoramento e Notificação Apenas | |||
| Por Modelo de Implantação | Gerenciado em Nuvem | ||
| Gerenciado Localmente | |||
| Gerenciado de Forma Híbrida | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Usuário Final | Campi Corporativos e de Escritórios | ||
| Campi de Ensino Superior e Pesquisa | |||
| Campi de Saúde | |||
| Campi de Governo e Defesa | |||
| Campi de Manufatura e Industriais | |||
| Campi de Varejo e Distribuição | |||
| Outros Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | Canadá |
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Arábia Saudita | ||
| Emirados Árabes Unidos | |||
| África do Sul | |||
| Egito | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de rede de campus gerenciados?
O tamanho do mercado de serviços de rede de campus gerenciados foi avaliado em 30,86 bilhões de USD em 2026 e tem projeção de crescimento de 32,98 bilhões de USD em 2027 para 46,09 bilhões de USD até 2032, registrando um CAGR de 6,92% durante o período de previsão (2027-2032). A previsão também reflete a demanda por visibilidade centralizada, operações conectadas à nuvem e suporte para ambientes sem fio, LAN, borda e segurança em locais distribuídos. As organizações estão usando esses serviços onde as equipes internas precisam de capacidade operacional adicional, competências especializadas ou um caminho definido para modernizar infraestruturas mais antigas.
Qual tipo de serviço tem a maior participação nos serviços de rede de campus gerenciados?
Os Serviços de WLAN e Wi-Fi Gerenciados detêm a maior participação por tipo de serviço, com 23,88% em 2026. As atualizações sem fio requerem configuração contínua, coordenação de espectro, gerenciamento de dispositivos e suporte de segurança.
O que está impulsionando a adoção do 5G privado nos campi?
Locais de manufatura, logística e governo usam o 5G privado para conectividade de baixa latência, autenticação baseada em SIM e cobertura sem fio dedicada. Ele também apoia automação, equipamentos de OT e controle de processos em tempo real.
Por que as empresas estão usando serviços de rede de campus totalmente gerenciados?
Os Serviços Totalmente Gerenciados detêm 44,66% da receita porque os clientes usam provedores para lidar com a complexidade de múltiplos locais, escassez de competências e necessidades operacionais contínuas. O modelo também ajuda a consolidar trabalhos de rede, segurança e ciclo de vida.
Qual região está se expandindo mais rapidamente para serviços de rede de campus gerenciados?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 7,46% até 2032, liderada por investimentos na Índia, Coreia do Sul e Austrália. A demanda abrange campi de manufatura, serviços financeiros e ensino superior.
Como as implantações gerenciadas em nuvem estão mudando as redes de campus?
As implantações Gerenciadas em Nuvem detêm 42,27% da receita e têm projeção de expansão a um CAGR de 7,57% porque apoiam visibilidade centralizada, atualizações e operações automatizadas. As opções híbridas e locais permanecem importantes para ambientes regulamentados e isolados, onde os clientes precisam de controle local, residência de dados e arranjos de segurança especializados.