
マネージドSDブランチサービ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.34 十億米ドル |
| 市場規模 (2032) | 5.27 十億米ドル |
| 成長率 (2027 - 2032) | 17.63 % |
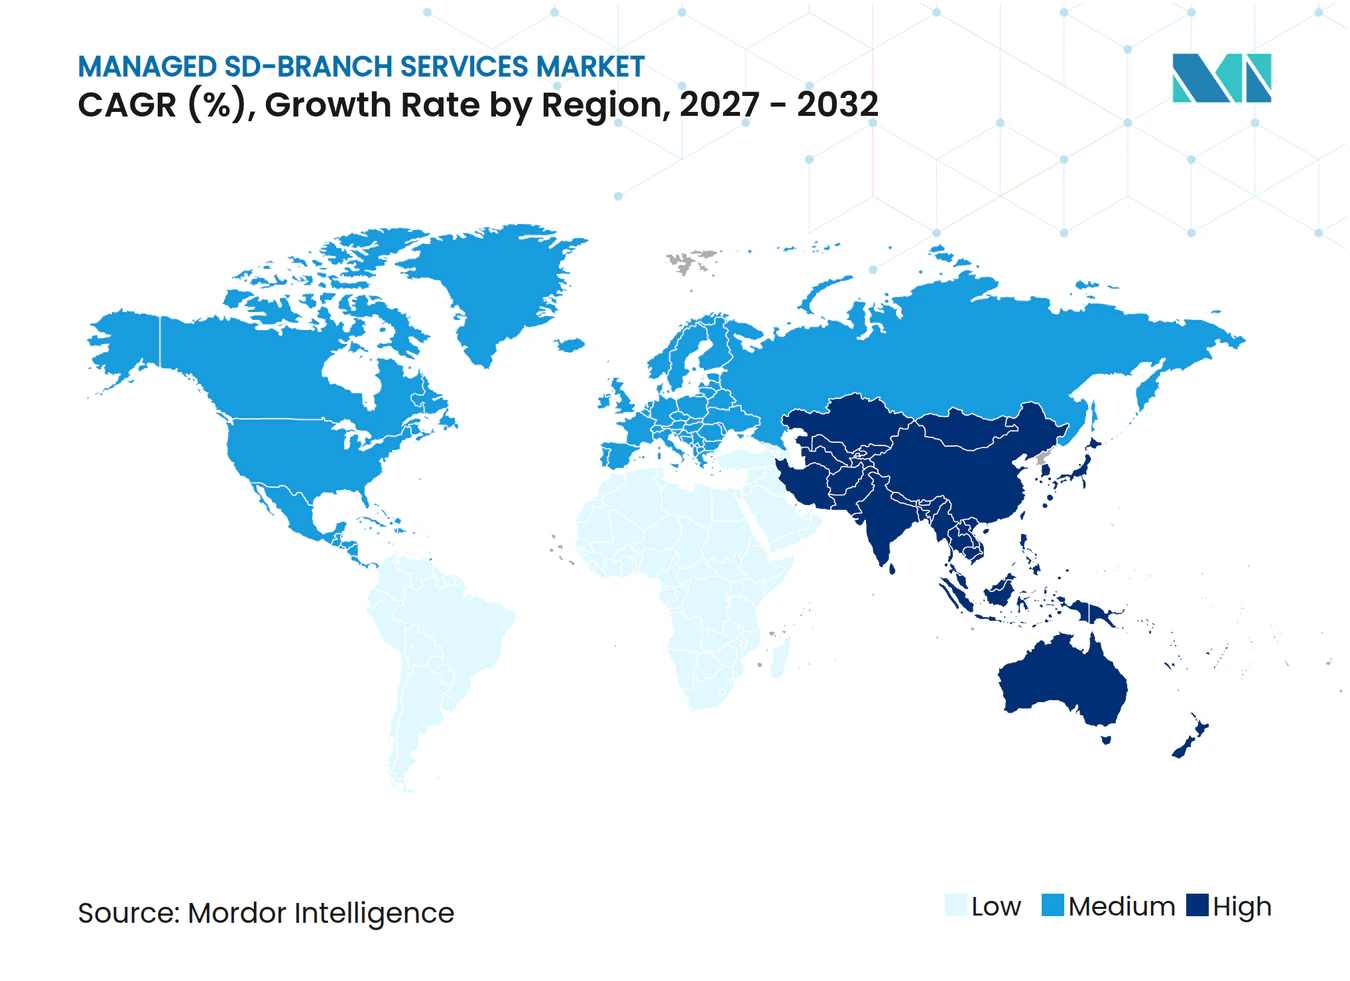
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドSDブランチサービス市場分析
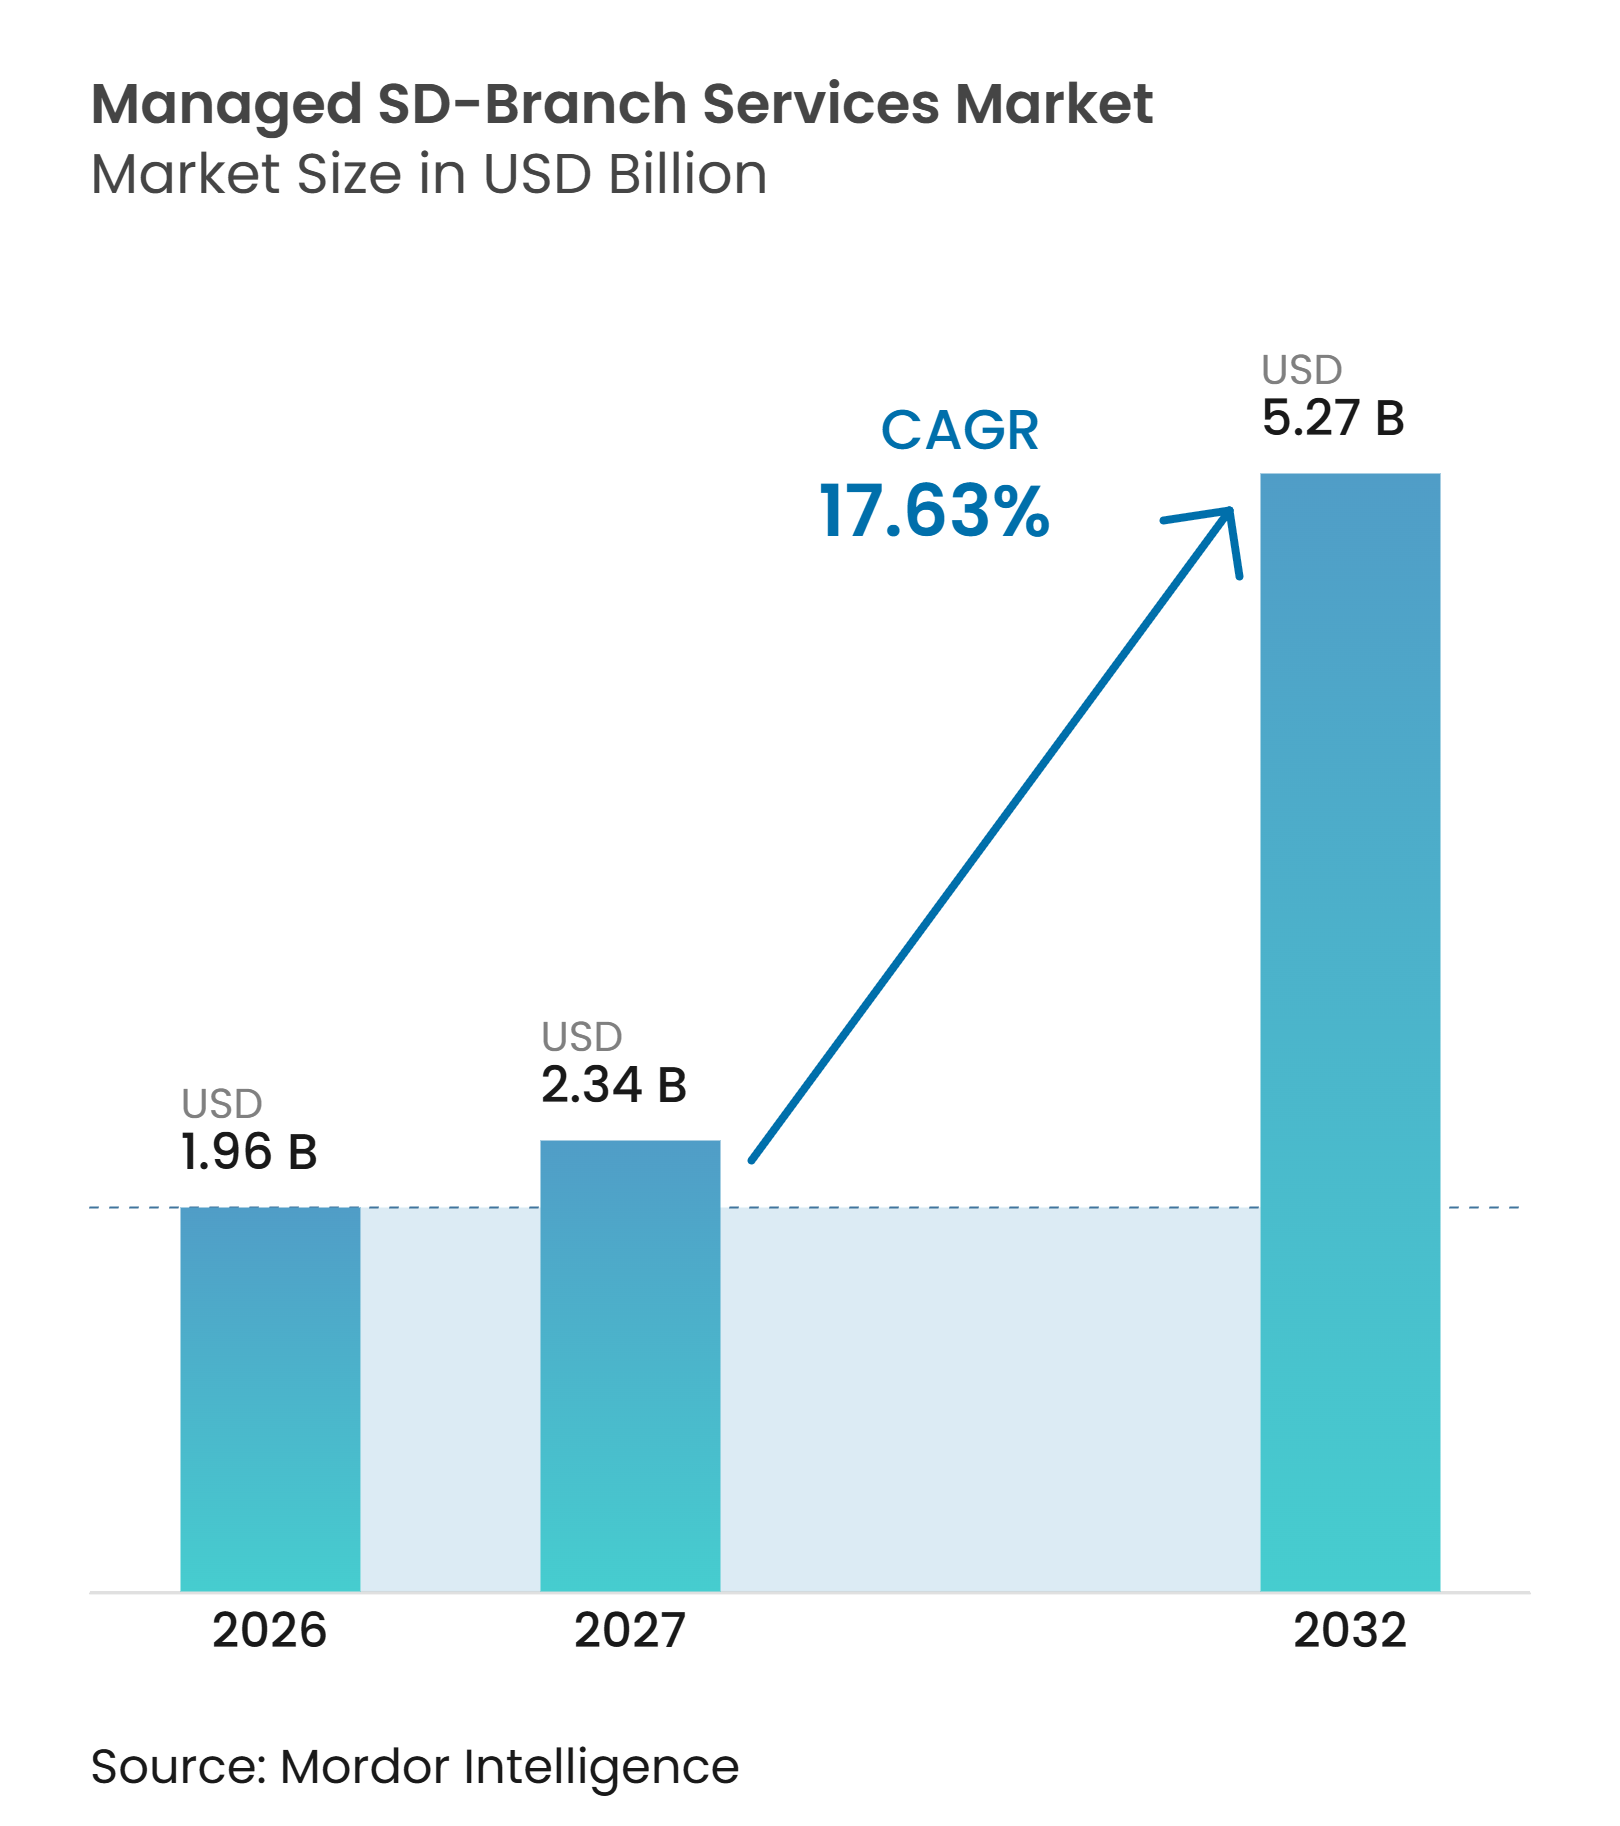
マネージドSDブランチサービスの市場規模は、2026年の1.96 ビリオン 米ドルから2027年には2.34 ビリオン 米ドルへと成長し、2027年から2032年にかけて17.63%のCAGRで2032年までに5.27 ビリオン 米ドルに達すると予測されています。マネージドSDブランチサービス市場は、共有オペレーティングモデルを通じてWANルーティング、LANスイッチング、WLAN、セキュリティ、IoTデバイス管理を統合するブランチネットワークによって形成されています。クラウドおよびSaaSトラフィックは、アプリケーションが集中型データセンターの外部からアクセスされることが増え、ユーザーがすべてのサイトから一貫したアプリケーションアクセスを期待するようになったため、ブランチ接続の役割を変えています。これにより、直接クラウドクセス、一貫したセキュリティポリシー、信頼性の高いアプリケーションルーティング、および分散サイト全体での明確な運用責任がより重要になっています。MPLSの契約更新は、企業がレガシー接続を再検討し、ハイブリッドトランスポートを評価し、適切なマネージド提供モデルを選択するための実際的な機会を提供します。プロバイダーはSD-WANエンゲージメントを活用して関連するLAN、WLAN、セキュリティ、IoTサービスを提供でき、一方で購入者はブランチサポートに関与する運用チームの数を削減できます。
主要レポートのポイント
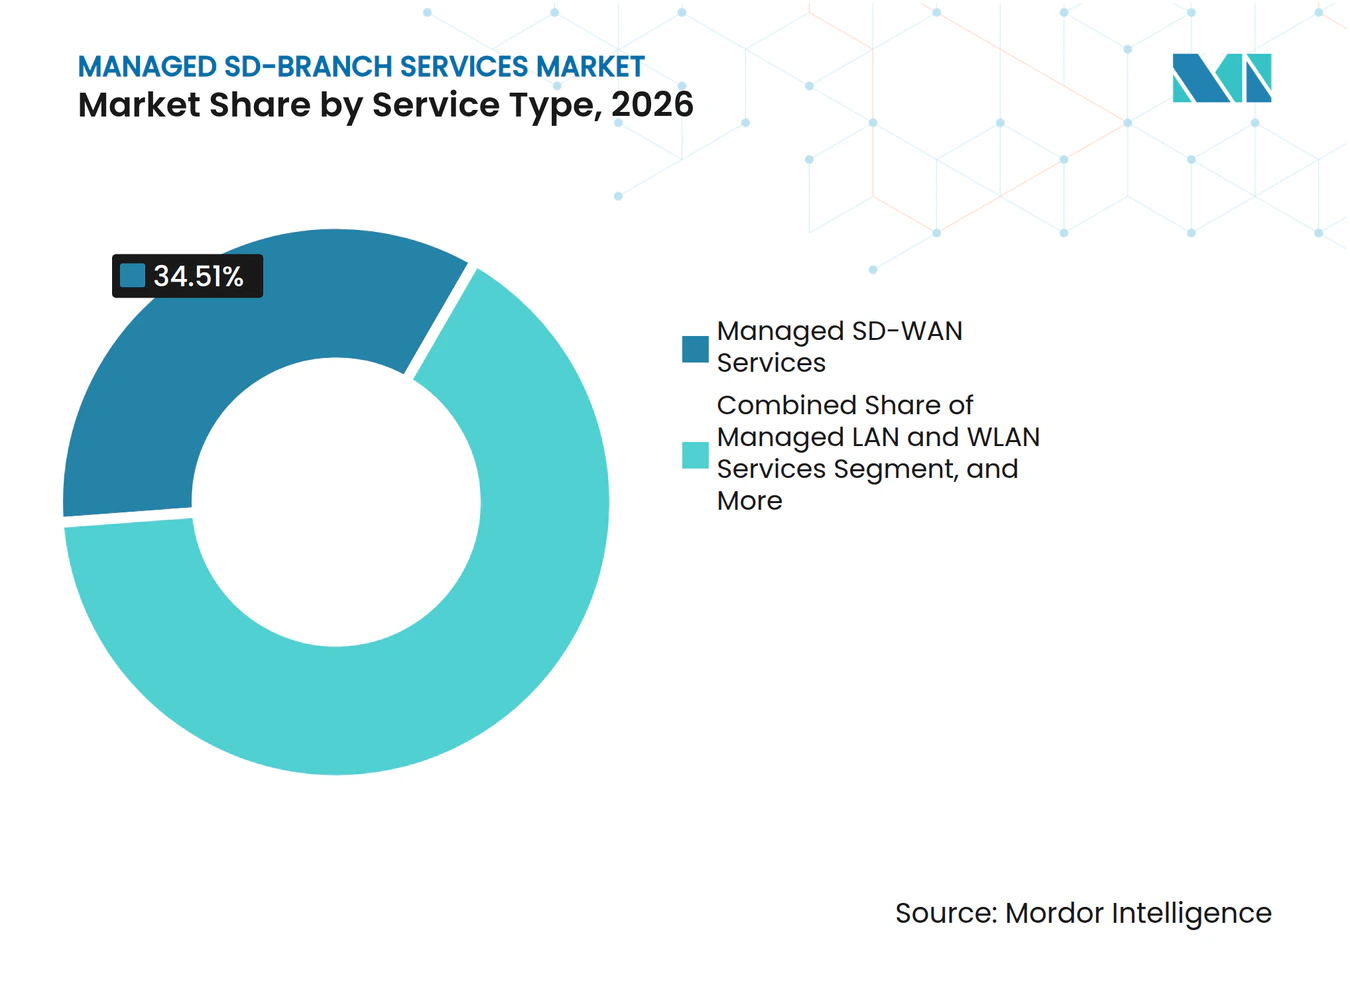
- サービスタイプ別では、マネージドSD-WANサービスが2026年のマネージドSDブランチサービス市場シェアの34.51%を占め、マネージドIoTおよびセルラーゲートウェイサービスは2032年にかけて18.31%のCAGRで拡大すると予測されています。
- サービス提供モデル別では、フルマネージドSDブランチサービスが2026年のマネージドSDブランチサービス市場の47.32%を占め、コマネージドSDブランチサービスは2032年にかけて19.34%のCAGRで拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年に市場の68.72%を占め、2032年にかけて20.33%のCAGRで拡大すると予測されています。
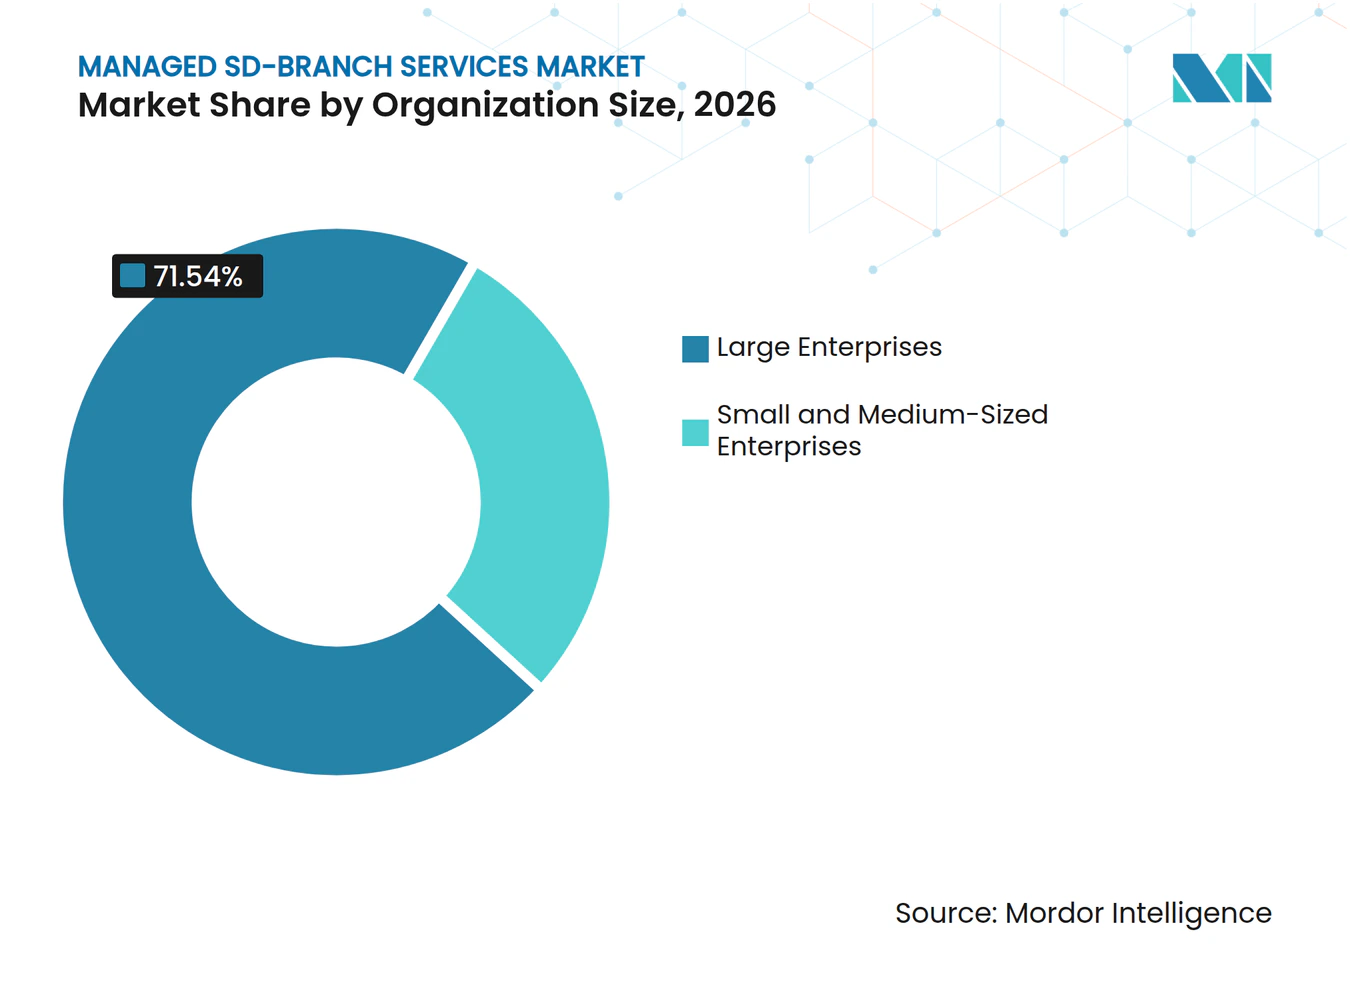
- 組織規模別では、大企業が2026年のマネージドSDブランチサービス市場の71.54%を占め、中小企業は2032年にかけて18.59%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、小売および電子商取引が2026年に市場の28.91%を占め、ヘルスケアおよびライフサイエンスは2032年にかけて19.27%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のマネージドSDブランチサービス市場の38.64%を占め、アジア太平洋地域は2032年にかけて18.96%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドおよびSaaSトラフィックの成長 | +4.2% | 北米、欧州、アジア太平洋地域に集中するグローバル | 短期(2年以内) |
| レガシーMPLSの近代化とハイブリッドトランスポート需要 | +3.5% | 北米および欧州、アジア太平洋地域および中東・アフリカへの波及 | 中期(2〜4年) |
| 社内ネットワークおよびセキュリティ専門知識の不足 | +2.9% | グローバル、北米・欧州・東南アジアの中小企業において深刻 | 短期(2年以内) |
| SD-WAN、LAN、WLAN、セキュリティ、IoTの統合 | +2.5% | グローバル、小売重視の北米および製造業重視のアジア太平洋地域で最も強い | 中期(2〜4年) |
| AIレディおよびデータ集約型アプリケーションのためのブランチ刷新 | +1.8% | 北米およびアジア太平洋地域、ドイツおよび英国での早期採用 | 長期(4年以上) |
| プライベート5G、ワイヤレスWAN、エッジ接続サイト | +1.4% | アジア太平洋地域、北米および中東・アフリカ産業回廊への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびSaaSトラフィックの成長がマネージドSDブランチをオプションから必須へと転換
企業のトラフィックは、集中型データセンターを経由するのではなく、ブランチ、クラウドアプリケーション、SaaSプラットフォーム間でやり取りされることが増えています。これにより、特にユーザーがクラウドホスト型アプリケーショへの直接アクセスを必要とする場合、従来のMPLSネットワーク経由でトラフィックをバックホールする運用上の根拠が弱まっています。ローカルインターネットブレイクアウトには、多数のサイトにわたる均一なセキュリティコントロール、アプリケーション対応ルーティング、明確なポリシー管理、および信頼性の高いトラブルシューティング手順が必要です。企業チームは、ブランチが異なる回線プロバイダー、ローカル技術条件、アプリケーション使用パターンを持つ場合でも、同じサービス基準を維持する必要があります。マネージドSDブランチサービス市場は、企業がこれらの機能を大規模に一貫して運用するために必要なスタッフを欠いている場合に恩恵を受けます。Cisco と AT&T は2025年に、分散型企業向けにSD-WANルーティング、セキュアアクセス機能、マルチクラウド接続を組み合わせたサービスを導入しました。[1] SaaSアプリケーションポリシーとクラウドオンランプオプションを準備するプロバイダーは、制約のあるITチームにとってブランチの近代化を容易にすることができます。
レガシーMPLSの近代化とハイブリッドトランスポート需要が契約パイプラインを維持
MPLSの更新は、企業がブランチ接続のためにブロードバンド、LTE、5Gの代替手段を評価する明確な機会を提供します。ハイブリッドトランスポートへの移行は、重要なアプリケーションやローカル接続オプションが限られたサイトのバックアップパスを維持しながら、直接クラウドアクセスを提供できます。また、パス選択、回線パフォーマンス、サービスレベルモニタリング、プロバイダー調整、問題のエスカレーションに関する新たな運用ニーズも生じます。これらのニーズは、アプリケーショントラフィックの変化に応じてネットワークを監視・調整する必要があるため、初期移行完了後もマネージド契約を支えます。MLL Telecomは2025年に、ゼロトラストアーキテクチャとMicrosoft Azure統合を備えたマネージドSD-WANネットワークへ約200サイトをMPLSから移行する契約を獲得しました。[2] したがって、マネージドSDブランチサービス市場は、プライベート回線の置き換えを超えて継続する近代化作業から恩恵を受けます。この需要は、企業が複数のトランスポートタイプを使用し、基盤となるアクセス接続に関わらず一貫したポリシーを必要とする場合に持続することができます。
社内ネットワークおよびセキュリティ専門知識の不足がフルマネージドおよびコマネージドモデルを後押し
ブランチネットワーク運用には、SD-WANポリシー、LANファブリック、WLANチューニング、SASEフレームワーク、デバイスセキュリティ、クラウド接続、インシデント対応にわたるスキル必要です。多くのITチームは、ビジネスアプリケーションや社内ユーザーをサポートしながら、すべてのブランチサイトにわたってこれらすべての分野で深い専門知識を維持することができません。これは、ネットワークスタッフが限られている組織、分散した施設、または頻繁なサイト変更がある組織向けのフルマネージドサービスを支えます。また、企業がライフサイクル運用のサポートを求めながらも、ポリシー権限と直接的な可視性を維持したい場合のコマネージド提供もサポートします。マネージドSDブランチサービス市場は、プロバイダーが明確なエスカレーションルート、パフォーマンスレポート、共有管理アクセス、および両当事者の文書化された責任を提供する場合に恩恵を受けることができます。この運用モデルは、ローカル拠点に専任のITチームがいない複数サイト組織に特に関連します。
SD-WAN、LAN、WLAN、セキュリティ、IoTの統合が粘着性の高いマネージド契約を生み出す
SDブランチプラットフォームは、異なるチームやサプライヤーが個別に処理していたネットワーク、ワイヤス、セキュリティ、デバイス管理活動を接続します。統合されたサービスにより、ブランチオペレーターが管理する必要のある技術関係の数を減らし、インシデントの所有権を特定しやすくすることができます。Verizonは、そのマネージドSDブランチサービスを、共通の運用ポータルを通じてWANルーター、LANスイッチ、ワイヤレスアクセスポイント、IoTデバイス、セルラーゲートウェイをカバーするサービスとして説明しています。この構造により、プロバイダーは顧客がデバイスを追加したり、回復力のあるブランチ接続を必要としたりする際に、既存のSD-WANエンゲージメントにIoTおよびセルラーサービスを追加するパスを得ることができます。また、複数の運用機能が統合された後、顧客がプロバイダーを切り替えるために必要な実際の労力も高まります。マネージドSDブランチサービス市場には、各機能に対して個別のサポートプロセスを作成することなく、これらの接続された機能を管理できるサプライヤーの余地があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 響のタイムライン |
|---|---|---|---|
| ミッションクリティカルなブランチ運用のアウトソーシングへの抵抗 | -1.8% | グローバル、BFSI、ヘルスケア、政府機関で最も深刻 | 中期(2〜4年) |
| マルチベンダーVNFおよびキャリアドメイン間の相互運用性のギャップ | -1.4% | グローバル、欧州およびアジア太平洋地域の多国籍企業ネットワークに集中 | 中期(2〜4年) |
| レガシーインフラの統合と移行の混乱 | -1.1% | 北米および欧州、アジア太平洋地域への二次的影響 | 短期(2年以内) |
| デバイスごと、ユーザーごと、使用量ベースの不透明な価格設定 | -0.8% | 北米および欧州の中堅市場、グローバルの中小企業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ミッションクリティカルなブランチ運用のアウトソーシングへの抵抗が企業転換を遅らせる
一部の企業は、ブランチシステムの日常的な管理を外部プロバイダーに委ねることに依然として消極的です。この懸念は、ブランチが決済トラフィック、患者情報、製造制御データ、または機密性の高い政府業務を処理し、サービス中断が重大な運用上の影響を与える可能性がある場合に最も強くなります。購入者は、リシーコントロール、運用上の可視性、および主要な意思決定における社内スタッフの役割を維持するコマネージドサービスを好む場合があります。コンプライアンス要件は、監査責任がネットワークコントロールと密接に結びついているBFSI、ヘルスケア、公共部門の環境において、この慎重さを高める可能性があります。したがって、マネージドSDブランチサービス市場では、顧客がサービス範囲を拡大する前にモニタリングや共有運用から始める場合、販売サイクルが長くなる可能性があります。プロバイダーは、クライアントダッシュボード、透明なサービスレベルレポート、文書化されたエスカレーション手順、明確なアクセスコントロールによってこの懸念を軽減できます。
マルチベンダーVNFおよびキャリアドメイン間の相互運用性のギャップが展開タイムラインを延長
ブランチ環境は、異なるベンダーのSD-WANソフトウェア、セキュリティ機能、LANスイッチング、ワイヤレス機器、セルラーゲートウェイを組み合わせることが多いです。これらの組み合わせは、オンボーディング時に統合作業を生み出し、アップグレード、ポリシー、またはデバイスの変更が複数のプラットフォームに影響する場合、後のサポートをより要求の高いものにする可能性があります。多国籍ネットワークは、キャリア能力、ローカルアクセスオプション、サービスプロセスが場所によって異なる場合、別の複雑さの層を加えます。小規模なマネージドサービスプロバイダーは、テスト済みの相互運用性プロセスと技術ベンダーとの確立された関係がない場合、より大きな運用上の労力に直面する可能性があります。マネージドSDブランチサービス市場は、ベンダー中立のオーケストレーション、事前テスト済みの統合方法、および繰り返し可能なオンボーディングプロセスを使用するプロバイダーを優遇します。このような能力は、プロジェクトの遅延を減らし、展開後のサービス品質を保護し、定常運用中の回避可能なサポート労力を制限するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドSD-WANが収益を支え、IoTゲートウェイがパイプラインを再形成マネージドSD-WANサービスは2026年のマネージドSDブランチサービス市場の34.51%を占め、最大のサービスカテゴリーとなっています。このサービスは、サイト、クラウドアプリケーション、企業システム間のコア接続を管理するため、通常ブランチ近代化プログラムの最初のワークストリームとなります。LAN、WLAN、セキュリティ、アナリティクス、またはデバイス管理機能を追加する前に、プロバイダーに確立された運用関係を提供します。レガシーWAN設計を置き換える企業は、一般的に集中型ポリシーコントロール、トランスポート選択、アプリケーション可視性、およびブランチレベルのパフォーマンスモニタリングを必要とします。これらの要件により、WAN管理はより広範なマネージドブランチサービスの中心に位置します。このサービスはまた、異なるアクセス回線とローカル技術条件を持つサイト全体で運用手順を標準化することを顧客に可能にします。
マネージドIoTおよびセルラーゲートウェイサービスは、ブランチ拠点での接続機器の広範な使用に支えられ、2032年にかけて18.31%のCAGRで拡大すると予測されています。カメラ、販売時点末、産業用エンドポイント、セルラーバックアップゲートウェイには、セキュアな接続、在庫管理、継続的なモニタリングが必要です。プロバイダーは、完全に別個のネットワークプロジェクトや新しいプロバイダー関係を必要とせずに、これらの機能を既存の契約に追加できます。マネージドブランチセキュリティおよびSASEサービスは、ゼロトラストアクセスとトラフィック検査がローカルブランチ運用の一部になるにつれて、別の拡張パスを提供します。マネージドLANおよびWLANサービスも同様に、すでにWAN接続を管理しているチームとスイッチおよびアクセスポイント管理を統合できます。Versa Networksは2026年に、そのプラットフォームがネットワーキングとセキュリティ機能を単一のソフトウェアスタックに組み合わせていると述べました。[3] マネージドSDブランチサービス産業は、このような統合プラットフォームを使用して、ブランチ機能全体にわたる断片化されたサポート体制を削減できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス提供モデル別:
コマネージドサービスがコントロールと外部サポートのバランスを取るフルマネージドSDブランチサービスは2026年に市場の47.32%を占め、最大の提供モデルとなっています。このモデルは、個々のブランチのネットワークスタッフが限られているか、専任のIT担当者がいない場合に有用です。複数サイトの小売業者、ホスピタリティチェーン、クリニックネットワークは、ネットワーク問題を解決するためにローカル従業員に依存するのではなく、サポートを集中化できます。プロバイダーは通常、合意された運用手順の下でプロビジョニング、モニタリング、エスカレーション、サービス復旧、ライフサイクル活動を管理します。社内チームは、ビジネスアプリケーション、セキュリティガバナンス、および組織固有の優先事項に集中できます。このモデルはまた、企業が異なるローカル運用条件を持つブランチ全体に同じサポートプロセスを適用するのに役立ちます。
コマネージドSDブランチサービスは2032年にかけて19.34%のCAGRで拡大すると予測されています。このモデルでは、プロバイダーがインフラのプロビジョニングとネットワーク運用センターのエスカレーションを処理しながら、企業がポリシーの監督と日常的な可視性を維持できます。この構造は、完全な運用コントロールを外部当事者に委ねることへの懸念に対処します。すべてのブランチを継続的にサポートするのに十分なスタッフを持たない有能な中央ネットワークチームを持つ組織に適しています。モニターアンドノーティファイサービスは、日常運用を移管せずにエンタープライズグレードのアラートを求める技術的に有能な企業に引き続き適しています。これらのオプションを合わせることで、マネージドSDブランチサービス市場は、異なる内部能力、ガバナンスの期待、サービス要件を持つ購入者にサービスを提供できます。
展開モデル別:
クラウドネイティブオーケストレーションが運用標準を定義クラウドベースの展開は2026年に市場の68.72%を占め、主要な展開モデルとなっています。2032年にかけて20.33%のCAGRで拡大すると予測されています。クラウドオーケストレーションは、定期的なサイト訪問を必要とせずに、大規模なブランチネットワーク全体でゼロタッチプロビジョニングとポリシー更新をサポートします。管理者がデバイス展開、設定管理、アプリケーションルーティング、セキュリティ統合に共通のワークフローを使用できるようにします。また、ブランチ運用をクラウドセキュリティサービスや分散ワークフォースが使用するアプリケーションプラットフォームと接続することもできます。これらの機能は、都市、州、または国をまたいで多くの拠点を運営する組織に特に関連します。
オンプレミス展開は、厳格なデータ管理要件を持つ金融サービス、政府、防衛関連ユーザーに引き続き関連します。これらのユーザーは、ローカル処理、ローカライズされた管理機能、または選択されたネットワーク活動の直接監視を必要とする場合があります。ハイブリッド展開は、規制されたまたはレイテンシーに敏感なトラフィックのためのオンプレミスブレイクアウトとクラウドオーケストレーションを組み合わせることで中間的なアプローチを提供します。これにより、企業は集中型運用ツールをより広いネットワークに使用しながら、選択されたローカルコントロールを維持する方法を得ることができます。IIJは2026年にOmnibus SD-WANサービスを拡張し、SASEおよびSSEアーキテクチャを統合するエンタープライズ環境向けに10Gbps続をサポートしました。したがって、マネージドSDブランチサービス市場は、すべての顧客に完全なクラウドベース設計を使用することを要求せずに、異なる展開の選択肢をサポートできます。
組織規模別:
大企業が現在の需要をリードし、中小企業がアクセスを拡大大企業は2026年に市場の71.54%を占め、最大の組織規模シェアを持っています。そのブランチ数、多国籍運営、大規模な契約価値は、包括的なマネージドエンゲージメントをサポートします。全国規模の小売業者、多国籍企業、大規模なヘルスケアシステムは、多くの拠点や事業部門にわたって標準化されたサポートを必要とすることが多いです。これらの組織はまた、ブランチ全体に適用できる共通のポリシー、ガバナンスコントロール、パフォーマンスレポート、エスカレーションプロセスを必要とします。マネージドプロバイダーは、その運用フットプリント全体でアクセスサービス、トランスポートの選択、モニタリング、インシデント対応を調整できます。これが、大企業が現在マネージドSDブランチサービス市場の最大シェア占める理由を説明しています。
中小企業は2032年にかけて18.59%のCAGRで拡大すると予測されています。クラウド管理プラットフォームは、標準化された設定、リモート展開、再利用可能なポリシー設定を通じてオンボーディングの労力を削減できます。これらの機能により、より小さなITチームと専門的なネットワークエンジニアが少ない組織にとって、マネージドサービスがよりアクセスしやすくなります。消費量ベースおよびコマネージドオプションも、大きな初期コミットメントの必要性を減らす可能性があります。中小企業は、選択された意思決定とネットワークへの直接的な可視性を維持しながら、外部の運用サポートを得ることができます。マネージドSDブランチサービス産業は、明確に定義されたスコープ、予測可能なサポート、および小規模な分散組織に適したサービス階層を持つサービスから恩恵を受ける可能性があります。

エンドユーザー産業別:
小売が現在の規模を支え、ヘルスケアが最速で拡大小売および電子商取引は2026年に市場の28.91%を占め、最大のエンドユーザーセグメントとなっています。小売業者は、店舗、フルフィルメントサイト、顧客向け決済環境、集中型運用システム全体で安定した接続性に依存しています。販売時点端末のトラフィックには、信頼性の高いパフォーマンスと適切な決済ネットワークのセグメンテーションが必要です。小売エステートが多くの拠点、地域、アクセスプロバイダーにまたがる場合、集中型ネットワーク管理が重要です。Comcast Businessは2026年に、Meraki SD-WAN、デュアル回線冗長性、ワイヤレスバックアップ、マネージドネットワークサービスを使用して全国規模の小売業者向けにマネージドソリューションを展開しました。したがって、小売需要はマネージドSDブランチサービス市場の現在の規模と運用ニーズを支えています。
ヘルスケアおよびラフサイエンス産業は2032年にかけて19.27%のCAGRで拡大すると予測されています。病院グループとクリニックネットワークは、複数の施設とケア拠点にわたって保護された医療情報のためのセキュアな接続性を必要とします。これらの組織は、重要なアプリケーションのためにゼロトラストアクセス、暗号化された送信、監査コントロール、一貫したルーティングポリシーを必要とする場合があります。Palo Alto Networksは2025年に、臨床環境向けの動的パス選択とSaaSパフォーマンスをカバーするヘルスケアSD-WAN設計ガイダンスを公開しました。BFSIユーザーも決済セグメンテーションと内部アプリケーションへの制御されたアクセスを必要とします。製造業のユースケースには、運用技術の統合とプライベート5G対応のエッジ接続が含まれます。これらの規制された分散した環境は、マネージドSDブランチサービス市場のアドレス可能な役割を拡大します。
地域分析
北米マネージドSDブランチサービス市場
北米は2026年のマネージドSDブランチサース市場において38.64%のシェアを占め、最大の地域セグメントとなっている。同地域には、小売、ヘルスケア、BFSI(銀行・金融サービス・保険)の広範な拠点網が存在し、分散した多数の拠点にわたって一貫したサポートが必要とされており、各拠点のアクセス回線や現場レベルの技術リソースも異なる場合が多い。米国企業は、フィールドオペレーションを確立し全国規模のサービスカバレッジを持つ、マネージドWAN、セキュリティ、および接続性プロバイダーの幅広い選択肢から選ぶことができる。AT&T、Verizon、Hughes、およびComcast Businessは、大規模な顧客基盤にわたる全国規模の拠点運営を支援する国内サービス能力を有している。これらのプロバイダーは、サービス復旧とポリシーの一貫性が重要となる複雑な顧客環境において、ネットワークアクセス、監視、セキュリティ機能、およびフィールドサポートを組み合わせて提供することができる。
欧州および南米マネージドSDブランチサービス市場
AT&TとCiscoは2025年に「AT&T SASE with Cisco」を発表し、SD-WANルーティング、セキュアアクセス、およびマルチクラウド接続を統合した。欧州は、英国、ドイツ、フランスにおける企業変革の動きに支えられており、これらの国では拠点が国境をまたいで運営され、異なる接続環境下に置かれることが多い。ネットワークセキュリティ要件は、マネージド監視、インシデントの可視化、脅威対応能力、および運用管理が一貫して適用されているという証拠に対する需要に影響を与えている。MLL Telecomが2025年に締結した約200か所のウェールズ住宅協会サイト向けマネージドSD-WAN契約は、従来の大企業以外の環境での採用が進んでいることを示している。南米はブラジルとアルゼンチンを中心に、デジタル金融サービスの拡大に伴い、銀行および小売ネットワークがMPLS接続からマネージドブランチサービスへの移行を進めている。
アジア太平洋マネージドSDブランチサービス市場
アジア太平洋地域は2032年までに18.96%のCAGRで拡大すると予測されており、マネージドSDブランチサービス市場において最も成長の速い地域となっている。中国、日本、インド、韓国、および東南アジアは、企業がデジタル運モデルを拡張するにつれて、インターネットファーストのWANサービスおよびクラウド接続型拠点運営へと移行しつつある。Tata Communicationsは2026年に、マネージドSD-WAN、マネージドSSE、およびマネージドSASEポートフォリオをアジア太平洋全域で拡充すると発表した。NTT Eastは2026年にマルチインターコネクト機能を拡張し、企業拠点向けにクラウド、インターネット、およびモバイルネットワークの相互接続を可能にした。インドおよび東南アジアでは、ITサービス、製造業、銀行業、および広範なデジタルトランスフォーメーションプログラムからの需要が加わっている。これにより、マネージドSDブランチサービス市場は継続的な採用に向けた広範な地域基盤を有している。
競合環境
市場集中度
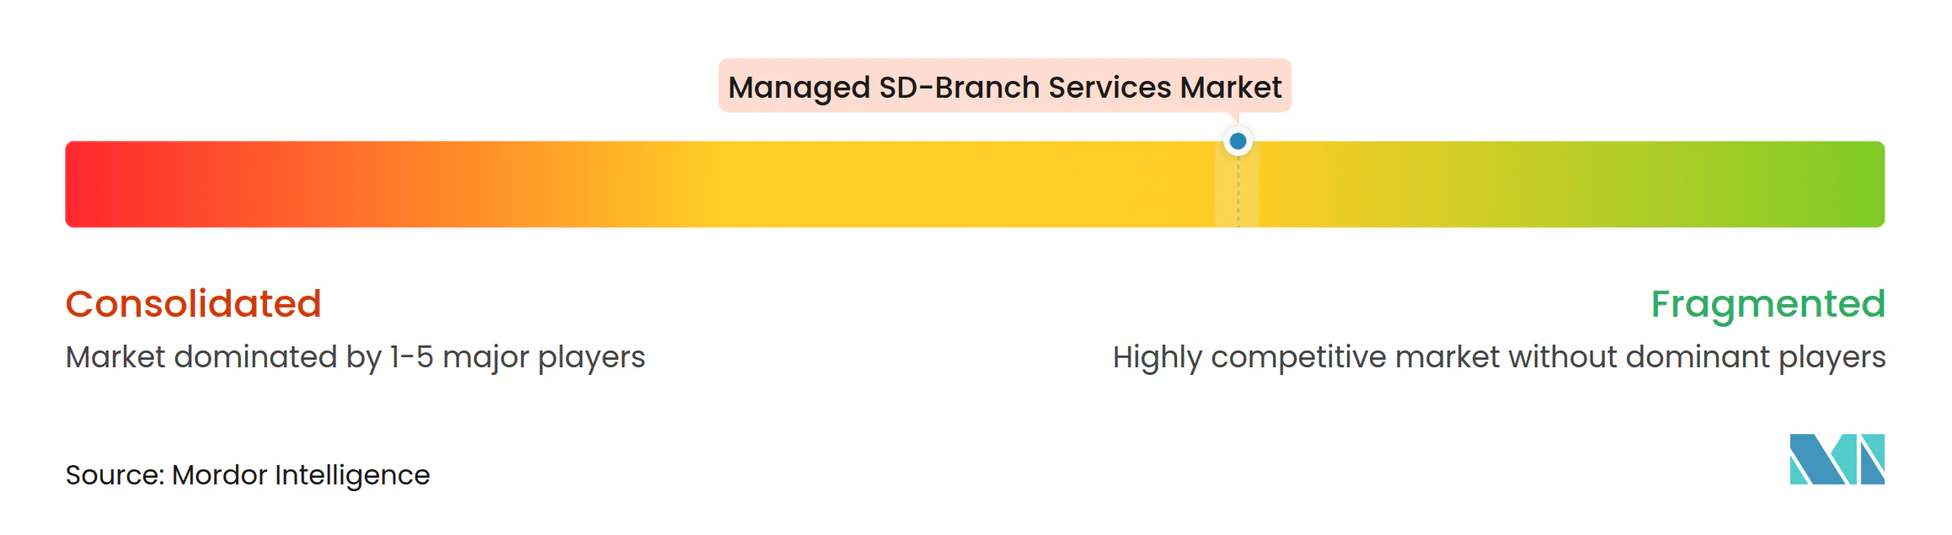
マネージドSDブランチサービス市場は、通信事業者、マネージドネットワーク専門会社、技術ベンダー、システムインテグレーターを含む適度に断片化された競合構造を持っています。すべてのグローバルブランチネットワークや大規模な分散型企業が必要とするすてのサービスコンポーネントにわたって支配的な地位を持つプロバイダーはいません。大規模な通信事業者は、広域インフラ、ローカルアクセス関係、地域サービス組織、マネージド運用能力を持っています。AT&T、Verizon、Hughesは米国で著名です。Orange BusinessとVodafoneは欧州で確立された企業関係を持っています。NTTはアジア太平洋地域の提供において重要な役割を果たしています。
プロバイダーは、顧客が使用するセキュリティおよびネットワーキングサプライヤーの数を減らすために、統合されたSASEポートフォリオを構築しています。GTTは2026年にHPEパートナーシップを拡大し、ゼロトラストアーキテクチャ内でマネージドSASE、HPE SD-WAN、SSE、マネージドLANおよびWLANサービスを提供しました。AT&TとCiscoは2025年に、接続されたルーティング、セキュリティ、クラウドアクセス能力を必要とする分散型企業向けに共同SASEサービスを導入しました。HughesとCelonaは2025年に、製造、倉庫、物流、エネルギーユーザー向けにフルマネージドプライベートワイヤレスネットワークを提供するためにパートナーシップを結びました。これらの動きは、ブランチ管理が接続されたサービスモデルの下でセキュリティ、ワイヤレス、エッジ接続、運用サポートとともに提供されることが増えていることを示しています。
機会には、中小企業向けの消費量ベースのサービスや、サービス定義にヘルスケア、決済、または運用技術要件を含む垂直型サービスが含まれます。マネージドIoTゲートウェイも、顧客が接続されたブランチデバイスを追加する際に既存のSD-WAN契約を拡張できます。Kyndryl、Accenture、HCL Technologies、Tata Consultancy Servicesなどのシステムインテグレーターは、より広範なアウトソーシングITスコープを求める顧客を対象に競合しています。通信プロバイダーはネットワークリーチ、マネージド運用、ローカルサービス可用性によって差別化します。技術ベンダーは統合されたソフトウェアとセキュリティ機能によって差別化します。主要プロバイダーが支配的な合算グローバルシェアを示しておらず、グローバルサプライヤーベースが断片化したままであるため、市場集中スコアは10点中3点です。
マネージドSDブランチサービス産業リーダー
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
NTT Limited
-
Orange S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドSDブランチサービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
最近の産業開発事情 マネージドSDブランチサービス市場
- 2026年10月:IIJは日本においてIIJ Omnibus SD-WANサービスを拡張し、NTT東日本のフレッツ光クロスネットワーク経由で10Gbps接続をサポートし、クラウド集約型およびAI駆動型ワークロードが要求するより高いループットでSASEおよびSSEアーキテクチャとのエンタープライズブランチ統合を可能にしました。
- 2025年11月:Tata Communicationsは、ERMのグローバル通信インフラを40カ国のオフィスにわたって変革するためにERMとの複数年パートナーシップを発表し、Cisco MerakiによるSD-WAN展開、ゼロトラストアーキテクチャによるマネージドセキュリティ、エンドツーエンドのマネージドサービスを展開しました。
- 2025年10月:Hughes Network SystemsとCelonaは、CelonaのプライベートLTE/5G LAN技術とHughesのマネージドサービス専門知識を組み合わせたフルマネージドプライベートワイヤレスネットワークを提供するパートナーシップを発表し、QoS、SIMベースのセキュリティ、屋内外モビリティを備えた製造、倉庫、物流、エネルギーセクターをターゲットにしました。
- 2025年8月:AT&T BusinessとCiscoは共同でAT&T SASE with Ciscoを導入し、AT&TをCisco Secure Accessテクノロジーに基づく単一ベンダーSASEを提供する北米初のサービスプロバイダーとし、中規模および大規模な分散型企業向けにSD-WAN駆動のインテリジェントルーティング、SSEマルチイヤー防御、マルチクラウド接続を統合しました。
グローバルマネージドSDブランチサービス市場レポートの範囲
マネージドSDブランチサービス市場は、SD-WAN、有線LAN、ワイヤレスLAN、セキュリティ、IoT接続を組み合わせたソフトウェア定義ブランチインフラの集中型設計、展開、モニタリング、ライフサイクル管理を提供します。プロバイダーは統合プラットフォームを通じてブランチネットワークをリモートで管理し、自動プロビジョニング、一貫したポリシー適用、改善された可視性、およびオンサイトITスタッフの必要性の削減を可能にします。
マネージドSDブランチサービス市場レポートは、サービスタイプ(マネージドSD-WANサービス、マネージドLANおよびWLANサービス、マネージドブランチセキュリティおよびSASEサービス、マネージドIoTおよびセルラーゲートウェイサービス、マネージドネットワークモニタリング・アナリティクス・サポート、マネージドブランチアナリティクスおよびAIOpsサービス、そののサービスタイプ)、サービス提供モデル(フルマネージドSDブランチサービス、コマネージドSDブランチサービス、モニターアンドノーティファイサービス、オンデマンドおよびリテイナーベースサービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および行政、産業製造、小売および電子商取引、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドSD-WANサービス |
| マネージドLANおよびWLANサービス |
| マネージドブランチセキュリティおよびSASEサービス |
| マネージドIoTおよびセルラーゲートウェイサービス |
| マネージドネットワークモニタリング・アナリティクス・サポート |
| マネージドブランチアナリティクスおよびAIOpsサービス |
| その他のサービスタイプ |
| フルマネージドSDブランチサービス |
| コマネージドSDブランチサービス |
| モニターアンドノーティファイサービス |
| オンデマンドおよびリテイナーベースサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドSD-WANサービス | |
| マネージドLANおよびWLANサービス | ||
| マネージドブランチセキュリティおよびSASEサービス | ||
| マネージドIoTおよびセルラーゲートウェイサービス | ||
| マネージドネットワークモニタリング・アナリティクス・サポート | ||
| マネージドブランチアナリティクスおよびAIOpsサービス | ||
| その他のサービスタイプ | ||
| サービス提供モデル別 | フルマネージドSDブランチサービス | |
| コマネージドSDブランチサービス | ||
| モニターアンドノーティファイサービス | ||
| オンデマンドおよびリテイナーベースサービス | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSDブランチサービス市場の規模はどのくらいですか?
マネージドSDブランチサービスの市場規模は、2026年の1.96 ビリオン 米ドルから2027年には2.34 ビリオン 米ドルへと成長し、2027年から2032年にかけて17.63%のCAGRで2032年までに5.27 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスタイプはどれですか?
マネージドSD-WANサービスは2026年に34.51%で最大のサービスタイプシェアを持っています。サイト、アプリケーション、トランスポートの選択、集中型ポリシー管理を接続するため、より大規模なマネージドブランチエンゲージメントの基盤として一般的に使用されます。
最も速く拡大している展開モデルはどれですか?
クラウドベースの展開は2032年にかけて20.33%のCAGRで拡大すると予測されており、2026年に市場の68.72%を占めていました。その役割は、リモートプロビジョニング、集中型ポリシー変更、クラウドセキュリティサービスへの接続によって支えられています。
最も速く拡大している顧客グループはどれですか?
中小企業は、クラウド管理プラットフォームがオンボーディングとサポートの障壁を下げるにつれて、2032年にかけて18.59%のCAGRで拡大すると予測されています。コマネージドおよび消費量ベースのモデルも、小規模な分散組織にとって外部の運用サポートをよりアクセスしやすくする可能性があります。
最も速く拡大しているエンドユーザーセグメントはどれですか?
ヘルスケアおよびライフサイエンスは2032年にかけて19.27%のCAGRで拡大すると予測されています。複数サイトの臨床組織は、病院、クリニック、サポート拠点にわたってセキュアな接続性、監査可能なコントロール、一貫したアプリケーションアクセスを必要とします。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は2032年にかけて18.96%のCAGRで拡大すると予測されています。需要は中国、日本、インド、韓国、東南アジア全体でのクラウド接続ブランチ採用によって支えられています。