
Tamaño y Participación del Mercado de Servicios Gestionados de SD-Branch
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de SD-Branch por Mordor Intelligence
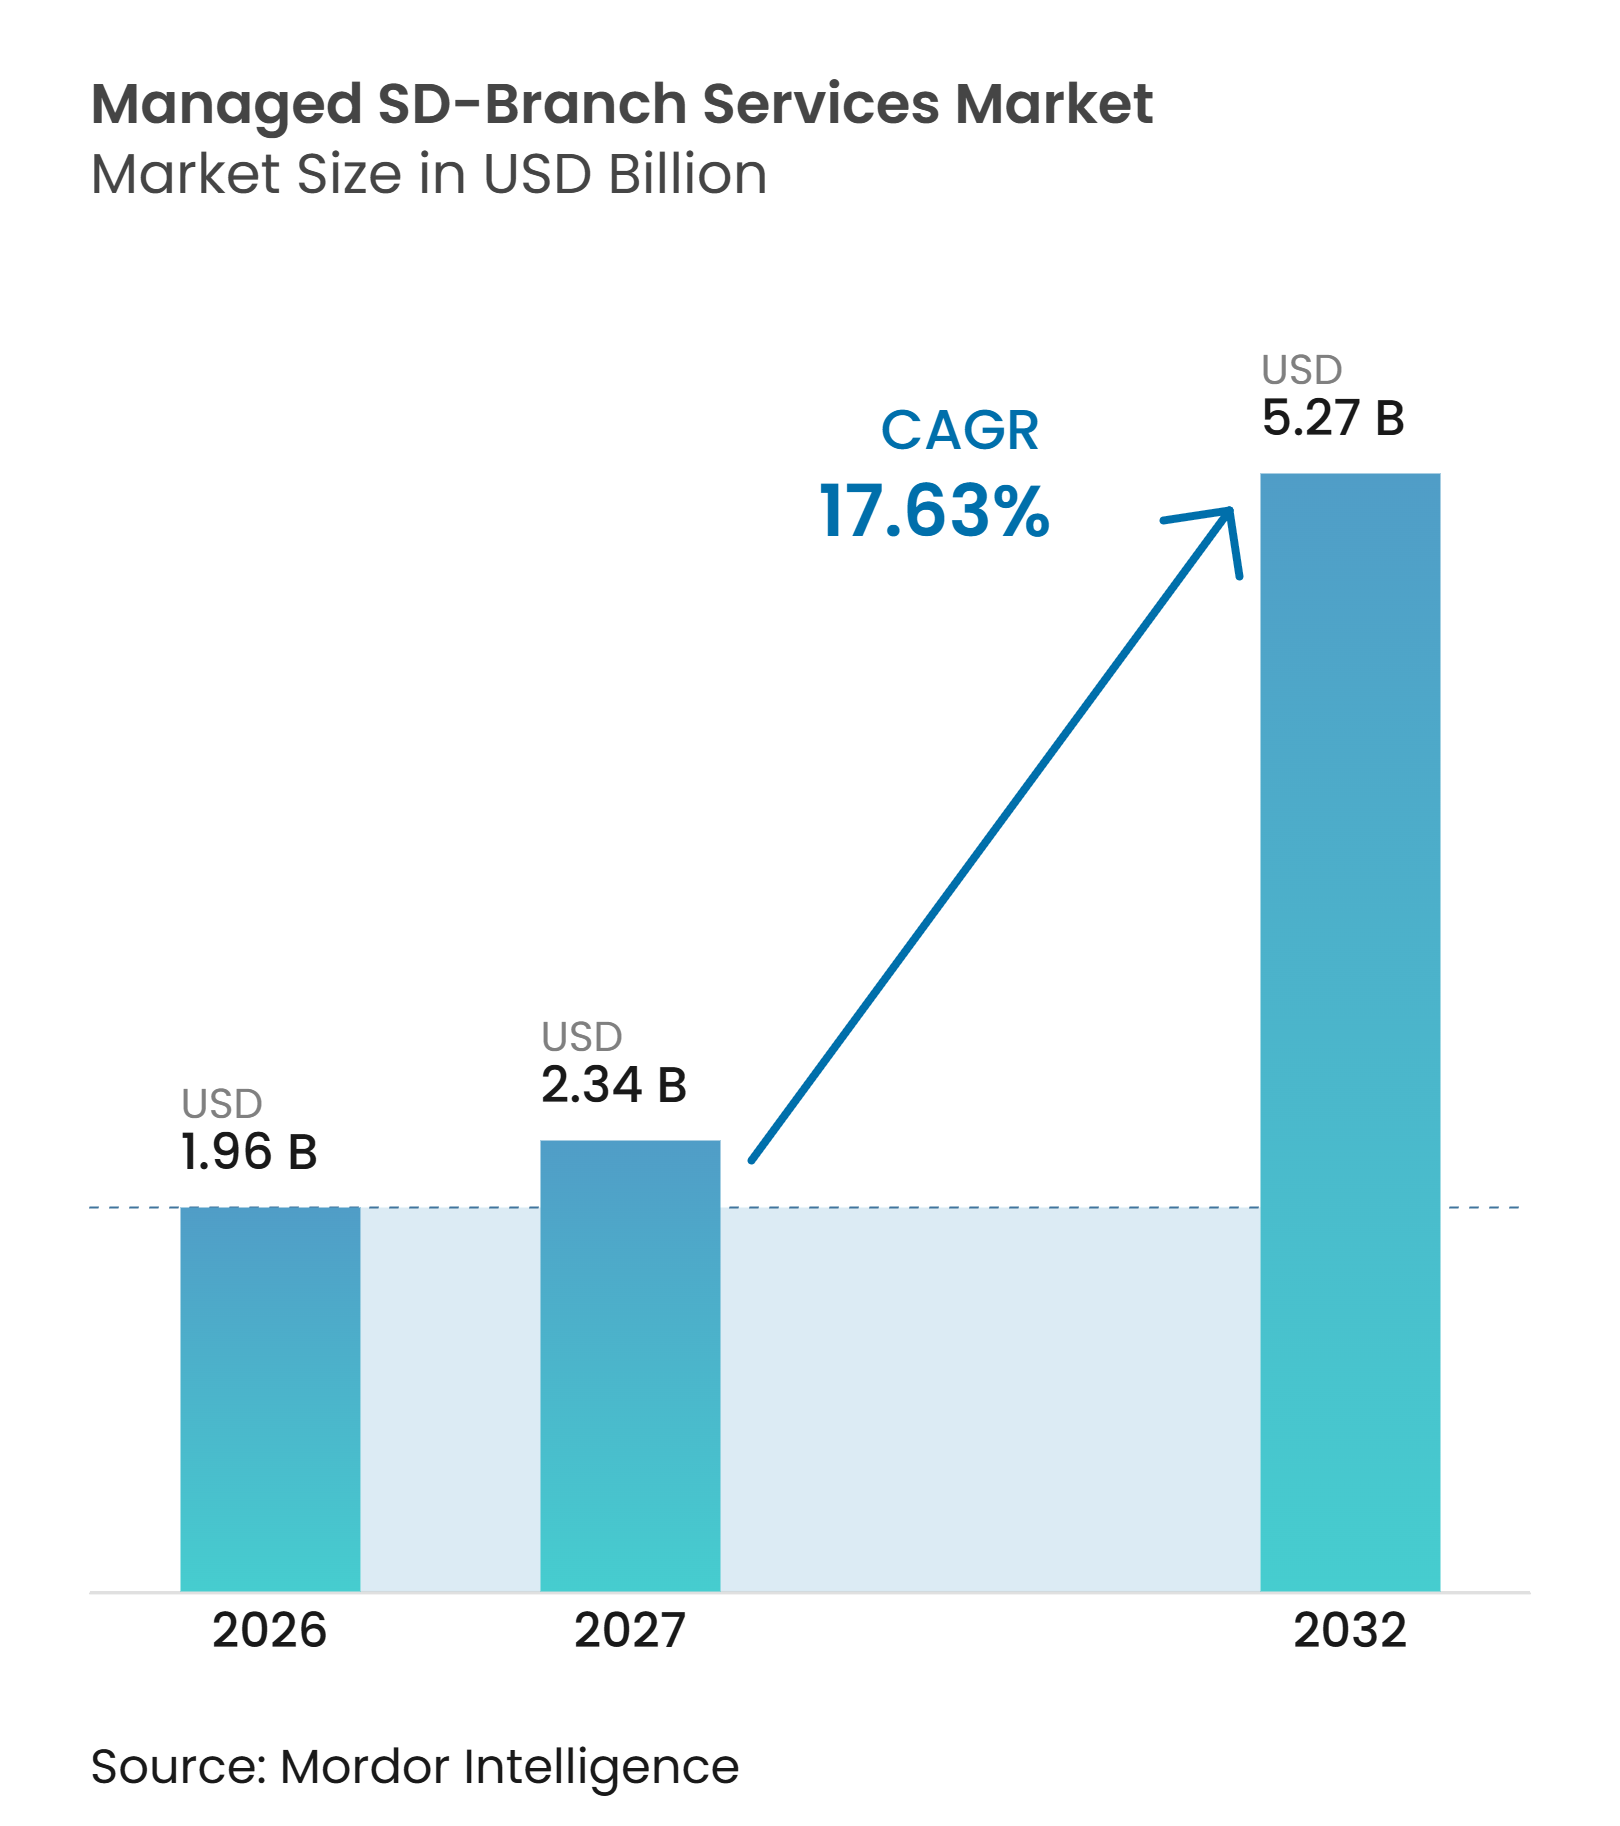
Se espera que el tamaño del mercado de servicios gestionados de SD-Branch crezca de 1,96 mil millones de USD en 2026 a 2,34 mil millones de USD en 2027, y se prevé que alcance los 5,27 mil millones de USD en 2032, a una CAGR del 17,63% durante 2027-2032. El mercado de servicios gestionados de SD-Branch está configurado por redes de sucursales que combinan enrutamiento WAN, conmutación LAN, WLAN, seguridad y gestión de dispositivos IoT a través de un modelo operativo compartido. El tráfico de nube y SaaS cambia el papel de la conectividad de sucursales porque las aplicaciones se acceden cada vez más fuera de los centros de datos centralizados, y los usuarios esperan un acceso coherente a las aplicaciones desde cada sitio. Esto otorga mayor valor al acceso directo a la nube, las políticas de seguridad coherentes, el enrutamiento fiable de aplicaciones y la responsabilidad operativa clara en sitios distribuidos. Las renovaciones de contratos MPLS también crean un punto práctico para que las empresas reconsideren la conectividad heredada, evalúen el transporte híbrido y elijan un modelo de prestación gestionada adecuado. Los proveedores pueden utilizar los compromisos de SD-WAN para ofrecer servicios relacionados de LAN, WLAN, seguridad e IoT, mientras que los compradores pueden reducir el número de equipos operativos involucrados en el soporte de sucursales.
Conclusiones Clave del Informe
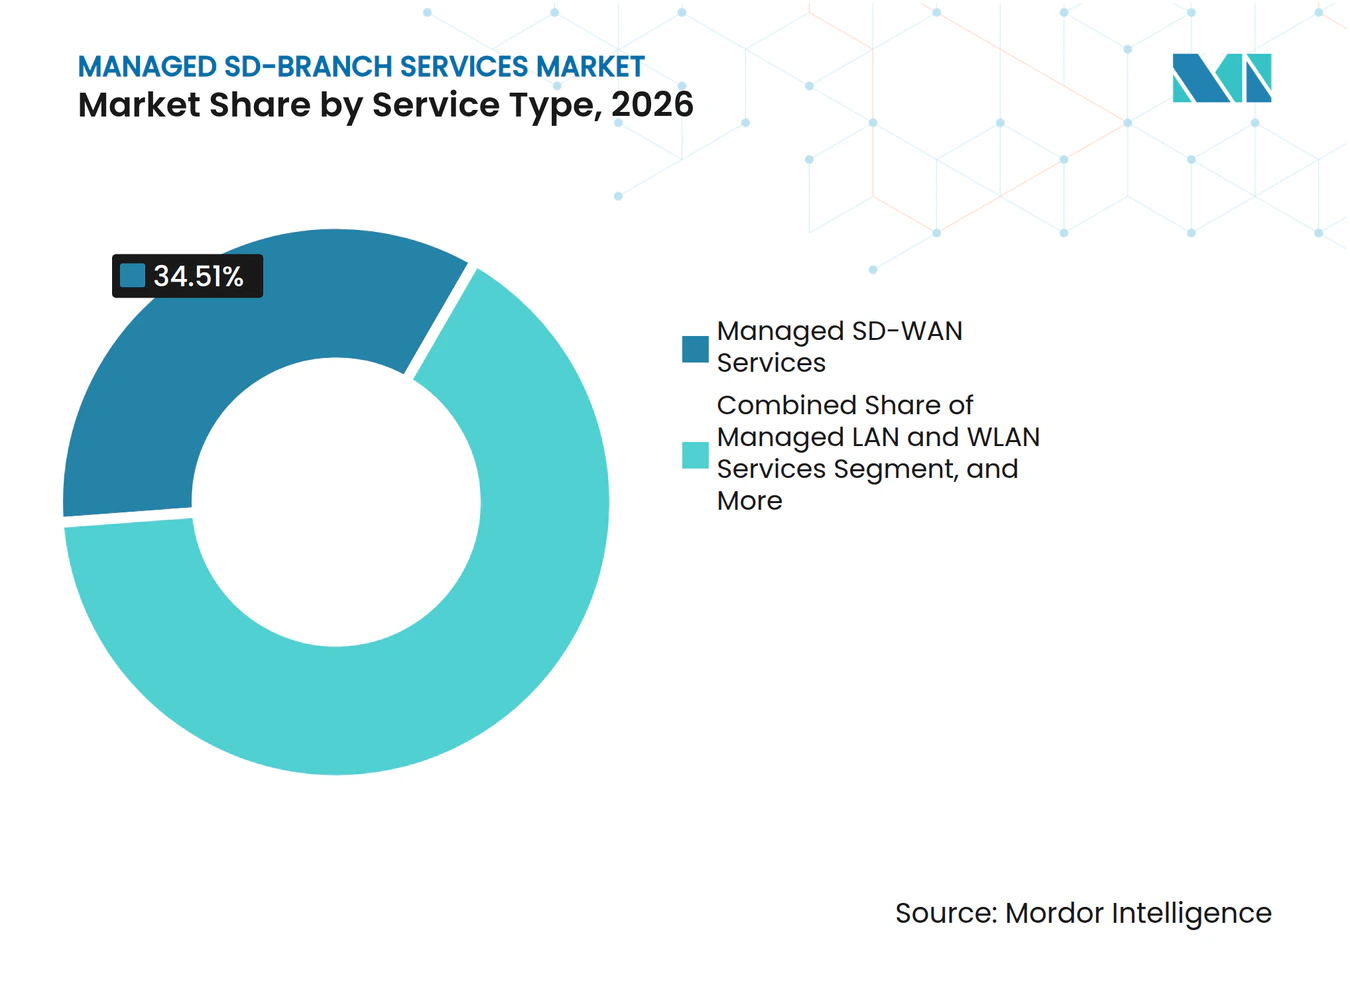
- Por tipo de servicio, los Servicios Gestionados de SD-WAN representaron el 34,51% de la participación del mercado de servicios gestionados de SD-Branch en 2026, mientras que se proyecta que los Servicios Gestionados de IoT y Pasarelas Celulares se expandan a una CAGR del 18,31% hasta 2032.
- Por modelo de prestación de servicios, los Servicios Gestionados de SD-Branch Totalmente Gestionados representaron el 47,32% del mercado de servicios gestionados de SD-Branch en 2026, mientras que se proyecta que los Servicios Gestionados de SD-Branch Co-Gestionados se expandan a una CAGR del 19,34% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 68,72% del mercado en 2026 y se proyecta que se expanda a una CAGR del 20,33% hasta 2032.
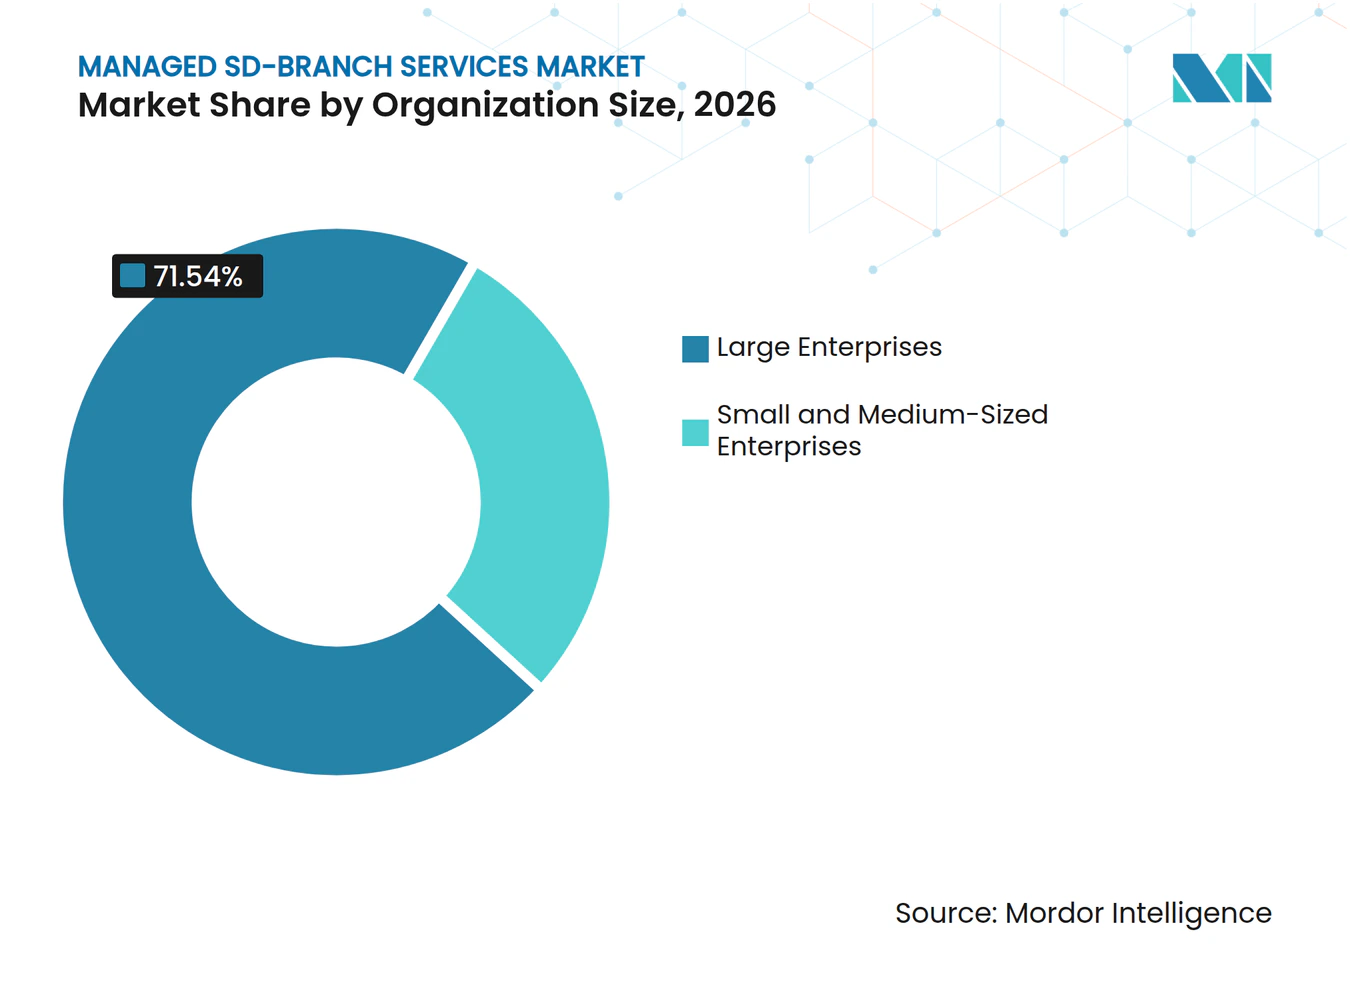
- Por tamaño de organización, las grandes empresas representaron el 71,54% del mercado de servicios gestionados de SD-Branch en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 18,59% hasta 2032.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representaron el 28,91% del mercado en 2026, mientras que se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 19,27% hasta 2032.
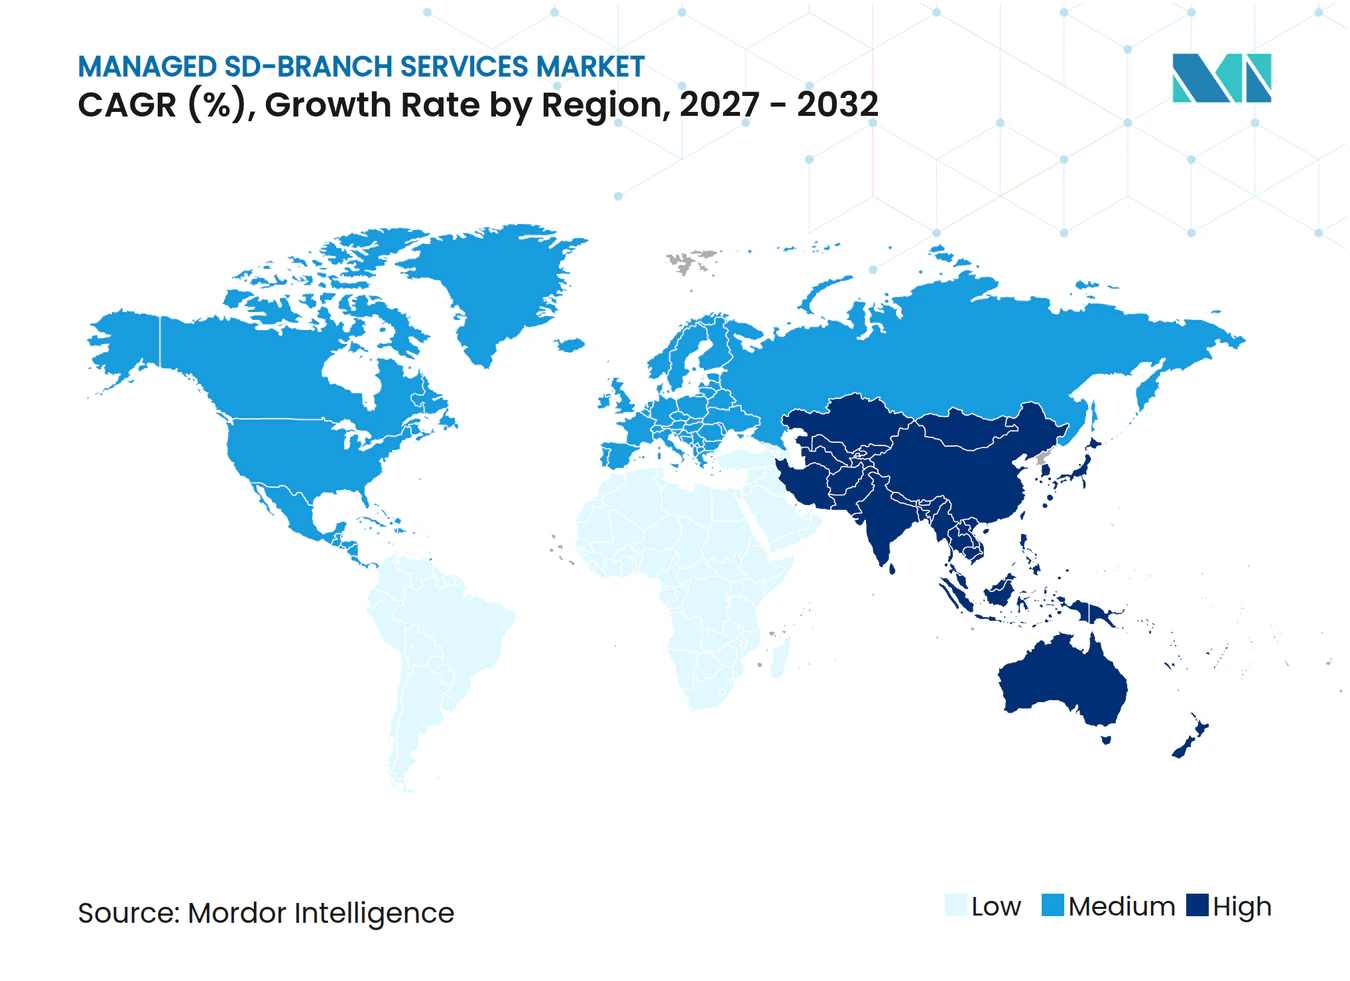
- Por geografía, América del Norte representó el 38,64% del mercado de servicios gestionados de SD-Branch en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Crecimiento del Tráfico de Nube y SaaS | +4.2% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modernización del MPLS Heredado y Demanda de Transporte Híbrido | +3.5% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Experiencia Interna en Redes y Seguridad | +2.9% | Global, aguda entre las PYMEs en América del Norte, Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Convergencia de SD-WAN, LAN, WLAN, Seguridad e IoT | +2.5% | Global, más fuerte en América del Norte orientada al comercio minorista y Asia-Pacífico orientada a la manufactura | Mediano plazo (2-4 años) |
| Renovación de Sucursales para Aplicaciones Preparadas para IA e Intensivas en Datos | +1.8% | América del Norte y Asia-Pacífico, con adopción temprana en Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| 5G Privado, WAN Inalámbrica y Sitios Conectados al Borde | +1.4% | Asia-Pacífico, con extensión a los corredores industriales de América del Norte y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento del Tráfico de Nube y SaaS Convierte los Servicios Gestionados de SD-Branch de Opción a Requisito
El tráfico empresarial se mueve cada vez más entre sucursales, aplicaciones en la nube y plataformas SaaS en lugar de a través de un centro de datos central. Esto debilita el argumento operativo para redirigir todo el tráfico a través de una red MPLS tradicional, especialmente cuando los usuarios necesitan acceso directo a aplicaciones alojadas en la nube. La salida local a internet requiere controles de seguridad uniformes, enrutamiento con reconocimiento de aplicaciones, gestión clara de políticas y procedimientos de resolución de problemas fiables en muchos sitios. Los equipos empresariales también deben mantener los mismos estándares de servicio cuando las sucursales tienen diferentes proveedores de circuitos, condiciones tecnológicas locales y patrones de uso de aplicaciones. El mercado de servicios gestionados de SD-Branch se beneficia cuando las empresas carecen del personal necesario para operar estas funciones de manera coherente a escala. Cisco y AT&T introdujeron en 2025 un servicio que combina enrutamiento SD-WAN, funciones de acceso seguro y conectividad multinube para empresas distribuidas.[1] Los proveedores que preparan políticas de aplicaciones SaaS y opciones de incorporación a la nube pueden facilitar la modernización de sucursales para los equipos de TI con recursos limitados.
La Modernización del MPLS Heredado y la Demanda de Transporte Híbrido Sostienen las Carteras de Contratos
Las renovaciones de MPLS ofrecen a las empresas un punto claro para evaluar alternativas de banda ancha, LTE y 5G para la conectividad de sucursales. El paso al transporte híbrido puede proporcionar acceso directo a la nube manteniendo rutas de respaldo para aplicaciones críticas y sitios con opciones de conectividad local limitadas. También introduce nuevas necesidades operativas en torno a la selección de rutas, el rendimiento de los circuitos, la supervisión del nivel de servicio, la coordinación con proveedores y la escalada de incidencias. Estas necesidades respaldan los contratos gestionados una vez completada la migración inicial, ya que la red debe supervisarse y ajustarse a medida que cambia el tráfico de aplicaciones. MLL Telecom ganó en 2025 un contrato para migrar aproximadamente 200 sitios de MPLS a una red SD-WAN gestionada con arquitectura de confianza cero e integración con Microsoft Azure.[2] El mercado de servicios gestionados de SD-Branch se beneficia, por tanto, del trabajo de modernización que continúa más allá de la sustitución de circuitos privados. Esta demanda puede sostenerse cuando las empresas utilizan varios tipos de transporte y necesitan políticas coherentes independientemente de la conexión de acceso subyacente.
La Escasez de Experiencia Interna en Redes y Seguridad Favorece los Modelos Totalmente Gestionados y Co-Gestionados
Las operaciones de redes de sucursales ahora requieren habilidades en política de SD-WAN, estructuras LAN, ajuste de WLAN, marcos SASE, seguridad de dispositivos, conectividad en la nube y respuesta a incidentes. Muchos equipos de TI no pueden mantener una experiencia profunda en todas estas áreas en cada sitio de sucursal mientras también dan soporte a las aplicaciones empresariales y a los usuarios internos. Esto respalda los servicios totalmente gestionados para organizaciones con personal de red limitado, instalaciones dispersas o cambios frecuentes de sitio. También respalda la prestación co-gestionada cuando las empresas desean ayuda con las operaciones del ciclo de vida pero quieren conservar la autoridad sobre las políticas y la visibilidad directa. El mercado de servicios gestionados de SD-Branch puede beneficiarse cuando los proveedores ofrecen rutas de escalada claras, informes de rendimiento, acceso administrativo compartido y responsabilidades documentadas para ambas partes. Este modelo operativo es especialmente relevante para organizaciones con múltiples sitios donde las ubicaciones locales carecen de equipos de TI dedicados.
La Convergencia de SD-WAN, LAN, WLAN, Seguridad e IoT Crea Contratos Gestionados de Alta Fidelización
Las plataformas SD-Branch conectan actividades de gestión de redes, inalámbricas, seguridad y dispositivos que a menudo eran manejadas por separado por diferentes equipos o proveedores. Un servicio unificado puede reducir el número de relaciones tecnológicas que un operador de sucursal necesita gestionar y puede facilitar la identificación de la responsabilidad ante incidentes. Verizon describe su oferta de SD-Branch gestionado como un servicio que cubre enrutadores WAN, conmutadores LAN, puntos de acceso inalámbrico, dispositivos IoT y pasarelas celulares a través de un portal operativo común. Esta estructura ofrece a los proveedores un camino para añadir servicios de IoT y celulares a un compromiso de SD-WAN existente a medida que los clientes añaden dispositivos o requieren conectividad de sucursal resiliente. También aumenta el esfuerzo práctico requerido para que un cliente cambie de proveedor una vez que varias funciones operativas han sido integradas. El mercado de servicios gestionados de SD-Branch tiene espacio para proveedores que puedan gestionar estas funciones conectadas sin crear un proceso de soporte separado para cada una.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Reticencia a Externalizar Operaciones de Sucursales de Misión Crítica | -1.8% | Global, más aguda en BFSI, salud y gobierno | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre VNFs de Múltiples Proveedores y Dominios de Operadores | -1.4% | Global, concentrado en redes empresariales multinacionales en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Infraestructura Heredada y Perturbación de la Migración | -1.1% | América del Norte y Europa, con efectos secundarios en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Precios Opacos por Dispositivo, por Usuario y Basados en el Uso | -0.8% | Mercado medio de América del Norte y Europa, y PYMEs a nivel global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Reticencia a Externalizar Operaciones de Sucursales de Misión Crítica Ralentiza la Conversión Empresarial
Algunas empresas siguen siendo reacias a ceder el control diario de los sistemas de sucursales a un proveedor externo. Esta preocupación es más fuerte donde las sucursales gestionan tráfico de pagos, información de pacientes, datos de control de fabricación o cargas de trabajo gubernamentales sensibles, y donde una interrupción del servicio puede tener un efecto operativo significativo. Los compradores pueden preferir un servicio co-gestionado que preserve el control de políticas, la visibilidad operativa y un papel para el personal interno en las decisiones clave. Los requisitos de cumplimiento normativo pueden añadir cautela en entornos de BFSI, salud y sector público, donde las responsabilidades de auditoría pueden estar estrechamente vinculadas a los controles de red. El mercado de servicios gestionados de SD-Branch puede, por tanto, experimentar ciclos de ventas más largos donde los clientes comienzan con supervisión u operaciones compartidas antes de ampliar el alcance del servicio. Los proveedores pueden reducir esta preocupación con paneles de control para clientes, informes transparentes de nivel de servicio, procedimientos de escalada documentados y controles de acceso claros.
Las Brechas de Interoperabilidad entre VNFs de Múltiples Proveedores y Dominios de Operadores Prolongan los Plazos de Implementación
Los entornos de sucursales a menudo combinan software SD-WAN, funciones de seguridad, conmutación LAN, equipos inalámbricos y pasarelas celulares de diferentes proveedores. Estas combinaciones pueden generar trabajo de integración durante la incorporación y hacer que el soporte posterior sea más exigente cuando las actualizaciones, políticas o cambios de dispositivos afectan a múltiples plataformas. Las redes multinacionales añaden otra capa de complejidad cuando las capacidades de los operadores, las opciones de acceso local y los procesos de servicio difieren según la ubicación. Los proveedores de servicios gestionados más pequeños pueden enfrentar un mayor esfuerzo operativo si carecen de procesos de interoperabilidad probados y relaciones establecidas con proveedores de tecnología. El mercado de servicios gestionados de SD-Branch favorece a los proveedores que utilizan orquestación independiente del proveedor, métodos de integración previamente probados y procesos de incorporación repetibles. Estas capacidades pueden ayudar a reducir los retrasos en los proyectos, proteger la calidad del servicio tras la implementación y limitar el esfuerzo de soporte evitable durante las operaciones en estado estable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
SD-WAN Gestionado Ancla los Ingresos Mientras las Pasarelas IoT Reconfiguran la CarteraLos Servicios Gestionados de SD-WAN representaron el 34,51% del Mercado de Servicios Gestionados de SD-Branch en 2026, convirtiéndolo en la categoría de servicio más grande. El servicio suele ser el primer flujo de trabajo en un programa de modernización de sucursales porque gestiona la conexión central entre sitios, aplicaciones en la nube y sistemas empresariales. Ofrece a los proveedores una relación operativa establecida antes de añadir capacidades de LAN, WLAN, seguridad, análisis o gestión de dispositivos. Las empresas que reemplazan diseños WAN heredados generalmente necesitan control centralizado de políticas, selección de transporte, visibilidad de aplicaciones y supervisión del rendimiento a nivel de sucursal. Estos requisitos sitúan la gestión WAN en el centro de un servicio de sucursal gestionado más amplio. El servicio también permite a los clientes estandarizar los procedimientos operativos en sitios que pueden tener diferentes circuitos de acceso y condiciones tecnológicas locales.
Se proyecta que los Servicios Gestionados de IoT y Pasarelas Celulares se expandan a una CAGR del 18,31% hasta 2032, respaldados por el uso más amplio de equipos conectados en las ubicaciones de sucursales. Las cámaras, los terminales de punto de venta, los puntos finales industriales y las pasarelas de respaldo celular necesitan conexiones seguras, control de inventario y supervisión continua. Los proveedores pueden añadir estas funciones a un contrato existente sin requerir un proyecto de red completamente separado ni una nueva relación con un proveedor. Los Servicios Gestionados de Seguridad de Sucursales y SASE ofrecen otro camino de expansión a medida que el acceso de confianza cero y la inspección de tráfico se convierten en parte de las operaciones locales de sucursales. Los Servicios Gestionados de LAN y WLAN pueden igualmente consolidar la gestión de conmutadores y puntos de acceso con el equipo que ya gestiona la conectividad WAN. Versa Networks declaró en 2026 que su plataforma combina capacidades de red y seguridad en una única pila de software.[3] La industria de servicios gestionados de SD-Branch puede utilizar estas plataformas integradas para reducir los acuerdos de soporte fragmentados entre las funciones de sucursales.



Por Modelo de Prestación de Servicios:
Los Servicios Co-Gestionados Equilibran el Control y el Soporte ExternoLos Servicios Gestionados de SD-Branch Totalmente Gestionados representaron el 47,32% del mercado en 2026, convirtiéndolo en el modelo de prestación más grande. Este modelo es útil donde las sucursales individuales tienen personal de red limitado o ningún personal de TI dedicado. Los minoristas con múltiples sitios, las cadenas de hostelería y las redes de clínicas pueden centralizar el soporte en lugar de depender de los empleados locales para resolver problemas de red. El proveedor generalmente gestiona el aprovisionamiento, la supervisión, la escalada, la restauración del servicio y las actividades del ciclo de vida bajo procedimientos operativos acordados. Los equipos internos pueden entonces centrarse en las aplicaciones empresariales, la gobernanza de seguridad y las prioridades específicas de la organización. El modelo también ayuda a las empresas a aplicar el mismo proceso de soporte en sucursales con diferentes condiciones operativas locales.
Se proyecta que los Servicios Gestionados de SD-Branch Co-Gestionados se expandan a una CAGR del 19,34% hasta 2032. En este modelo, el proveedor puede gestionar el aprovisionamiento de infraestructura y la escalada del centro de operaciones de red, mientras que la empresa conserva la supervisión de políticas y la visibilidad diaria. Esta estructura aborda las preocupaciones sobre ceder el control operativo completo a una parte externa. Puede adaptarse a organizaciones con equipos de red centrales capaces que no tienen suficiente personal para dar soporte a cada sucursal de forma continua. Los Servicios de Supervisión y Notificación siguen siendo adecuados para empresas técnicamente capaces que desean alertas de nivel empresarial sin transferir las operaciones diarias. En conjunto, estas opciones permiten al mercado de servicios gestionados de SD-Branch atender a compradores con diferentes capacidades internas, expectativas de gobernanza y requisitos de servicio.
Por Modelo de Implementación:
La Orquestación Nativa en la Nube Define el Estándar OperativoLa implementación basada en la nube capturó el 68,72% del mercado en 2026, convirtiéndola en el modelo de implementación líder. Se proyecta que se expanda a una CAGR del 20,33% hasta 2032. La orquestación en la nube admite el aprovisionamiento sin intervención manual y las actualizaciones de políticas en una gran red de sucursales sin requerir visitas rutinarias al sitio. Permite a los administradores utilizar flujos de trabajo comunes para la implementación de dispositivos, el control de configuración, el enrutamiento de aplicaciones y la integración de seguridad. También puede conectar las operaciones de sucursales con los servicios de seguridad en la nube y las plataformas de aplicaciones utilizadas por las fuerzas de trabajo distribuidas. Estas capacidades son especialmente relevantes para organizaciones que operan muchas ubicaciones en ciudades, estados o países.
Las implementaciones en instalaciones propias siguen siendo relevantes para los servicios financieros, el gobierno y los usuarios relacionados con la defensa con estrictos requisitos de control de datos. Estos usuarios pueden requerir procesamiento local, funciones de gestión localizadas o supervisión directa de actividades de red seleccionadas. La implementación híbrida proporciona un enfoque intermedio al combinar la orquestación en la nube con la salida en instalaciones propias para el tráfico regulado o sensible a la latencia. Esto ofrece a las empresas una forma de conservar controles locales seleccionados mientras utilizan herramientas operativas centralizadas para la red más amplia. IIJ amplió su servicio Omnibus SD-WAN en 2026 para admitir conectividad de 10 Gbps para entornos empresariales que integran arquitecturas SASE y SSE. El mercado de servicios gestionados de SD-Branch puede, por tanto, admitir diferentes opciones de implementación sin requerir que cada cliente utilice un diseño completamente basado en la nube.
Por Tamaño de Organización:
Las Grandes Empresas Lideran la Demanda Actual Mientras las PYMEs Amplían el AccesoLas grandes empresas representaron el 71,54% del mercado en 2026, otorgándoles la mayor participación por tamaño de organización. Su número de sucursales, operaciones multinacionales y grandes valores de contrato respaldan compromisos gestionados integrales. Los minoristas nacionales, las empresas multinacionales y los grandes sistemas de salud a menudo necesitan soporte estandarizado en muchas ubicaciones y unidades de negocio. Estas organizaciones también requieren políticas comunes, controles de gobernanza, informes de rendimiento y procesos de escalada que puedan aplicarse en todo el patrimonio de sucursales. Un proveedor gestionado puede coordinar los servicios de acceso, las opciones de transporte, la supervisión y la respuesta a incidentes en ese alcance operativo. Esto ayuda a explicar por qué las grandes empresas representan actualmente la mayor participación del mercado de servicios gestionados de SD-Branch.
Se proyecta que las PYMEs se expandan a una CAGR del 18,59% hasta 2032. Las plataformas gestionadas en la nube pueden reducir el esfuerzo de incorporación mediante configuraciones estandarizadas, implementación remota y configuraciones de políticas reutilizables. Estas características pueden hacer que los servicios gestionados sean más accesibles para organizaciones con equipos de TI más pequeños y menos ingenieros de red especializados. Las opciones basadas en el consumo y co-gestionadas también pueden reducir la necesidad de grandes compromisos iniciales. Las PYMEs pueden obtener soporte operativo externo mientras conservan decisiones seleccionadas y visibilidad directa de su red. La industria de servicios gestionados de SD-Branch puede beneficiarse de ofertas con un alcance claramente definido, soporte predecible y niveles de servicio que se adapten a organizaciones distribuidas más pequeñas.

Por Industria de Usuario Final:
El Comercio Minorista Sostiene el Volumen Actual Mientras la Salud Crece Más RápidoEl comercio minorista y el comercio electrónico representaron el 28,91% del mercado en 2026, convirtiendo al sector en el segmento de usuario final más grande. Los minoristas dependen de una conectividad estable en tiendas, sitios de cumplimiento, entornos de pago orientados al cliente y sistemas operativos centralizados. El tráfico de los puntos de venta necesita un rendimiento fiable y una segmentación adecuada de la red de pagos. La gestión centralizada de la red es importante cuando los patrimonios minoristas abarcan muchas ubicaciones, regiones y proveedores de acceso. Comcast Business implementó en 2026 una solución gestionada para un minorista nacional utilizando SD-WAN de Meraki, redundancia de doble circuito, respaldo inalámbrico y servicios de red gestionados. La demanda minorista respalda, por tanto, la escala actual y las necesidades operativas del mercado de servicios gestionados de SD-Branch.
Se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 19,27% hasta 2032. Los grupos hospitalarios y las redes de clínicas necesitan conectividad segura para la información de salud protegida en múltiples instalaciones y ubicaciones de atención. Estas organizaciones pueden requerir acceso de confianza cero, transmisión cifrada, controles de auditoría y políticas de enrutamiento coherentes para aplicaciones críticas. Palo Alto Networks publicó en 2025 orientación sobre el diseño de SD-WAN para el sector salud, que cubre la selección dinámica de rutas y el rendimiento de SaaS para entornos clínicos. Los usuarios de BFSI también requieren segmentación de pagos y acceso controlado a las aplicaciones internas. Los casos de uso en manufactura incluyen la integración de tecnología operativa y la conectividad de borde habilitada por 5G privado. Estos entornos regulados y distribuidos amplían el papel direccionable del mercado de servicios gestionados de SD-Branch.
Análisis Geográfico
Mercado de Servicios Gestionados de SD-Branch en América del Norte
América del Norte concentró el 38,64% del mercado de servicios gestionados de SD-branch en 2026, convirtiéndose en el segmento regional más grande. La región alberga extensas redes de sucursales en los sectores minorista, sanitario y de servicios bancarios, financieros y de seguros (BFSI) que requieren soporte consistente en numerosas ubicaciones dispersas, a menudo con diferentes conexiones de acceso y recursos técnicos a nivel de sitio. Las empresas de Estados Unidos pueden elegir entre una amplia base de proveedores de WAN gestionada, seguridad y conectividad que cuentan con operaciones de campo establecidas y cobertura de servicio a nivel nacional. AT&T, Verizon, Hughes y Comcast Business disponen de capacidades de servicio doméstico que respaldan las operaciones de sucursales a escala nacional en grandes carteras de clientes. Estos proveedores pueden combinar acceso a la red, monitorización, funciones de seguridad y soporte de campo para entornos de clientes complejos donde la restauración del servicio y la coherencia de las políticas son fundamentales.
Mercado de Servicios Gestionados de SD-Branch en Europa y América del Sur
AT&T y Cisco presentaron AT&T SASE con Cisco en 2025, combinando enrutamiento SD-WAN, acceso seguro y conectividad multinube. Europa cuenta con el respaldo de la actividad de transformación empresarial en el Reino Unido, Alemania y Francia, donde las sucursales operan frecuentemente a través de fronteras nacionales y bajo diferentes condiciones de conectividad. Los requisitos de seguridad de red influyen en la demanda de monitorización gestionada, visibilidad de incidentes, capacidades de respuesta ante amenazas y evidencia de que los controles operativos se aplican de manera consistente. El contrato de SD-WAN gestionada de MLL Telecom en 2025 para aproximadamente 200 sitios de asociaciones de vivienda galesas demuestra la adopción fuera de los entornos corporativos tradicionales de gran escala. América del Sur se centra en Brasil y Argentina, donde las redes bancarias y minoristas están migrando de conexiones MPLS hacia servicios de sucursal gestionados a medida que se expanden los servicios financieros digitales.
Mercado de Servicios Gestionados de SD-Branch en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,96% hasta 2032, convirtiéndose en la geografía de mayor crecimiento en el mercado de servicios gestionados de SD-branch. China, Japón, India, Corea del Sur y el Sudeste Asiático avanzan hacia servicios WAN con prioridad en internet y operaciones de sucursales conectadas a la nube a medida que las empresas amplían sus modelos operativos digitales. Tata Communications anunció en 2026 que su cartera de SD-WAN gestionada, SSE gestionado y SASE gestionado se estaba expandiendo por toda Asia-Pacífico. NTT East amplió su funcionalidad Multi Interconnect en 2026 para habilitar la interconexión de redes en la nube, internet y móviles para sucursales empresariales. India y el Sudeste Asiático añaden demanda proveniente de los sectores de servicios de TI, manufactura, banca y programas más amplios de transformación digital. Esto proporciona al mercado de servicios gestionados de SD-branch una amplia base regional para una adopción continua.
Panorama Competitivo
Concentración del Mercado
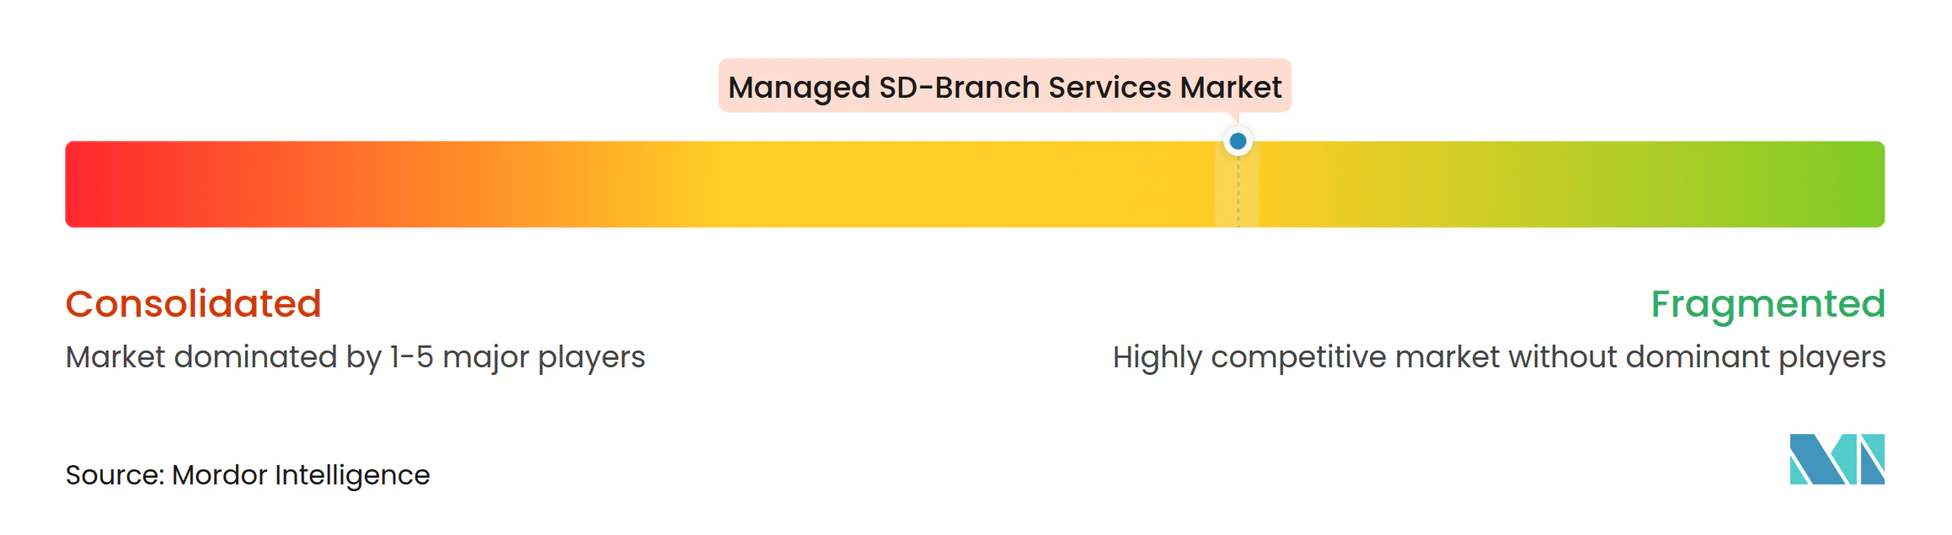
El mercado de servicios gestionados de SD-Branch tiene una estructura competitiva moderadamente fragmentada que incluye operadores de telecomunicaciones, especialistas en redes gestionadas, proveedores de tecnología e integradores de sistemas. Ningún proveedor ocupa una posición dominante en todas las redes de sucursales globales ni en todos los componentes de servicio necesarios para las grandes empresas distribuidas. Los grandes operadores de telecomunicaciones aportan infraestructura de área amplia, relaciones de acceso local, organizaciones de servicio regionales y capacidades de operaciones gestionadas. AT&T, Verizon y Hughes son prominentes en los Estados Unidos. Orange Business y Vodafone tienen relaciones empresariales establecidas en Europa. NTT tiene un papel sustancial en la prestación en Asia-Pacífico.
Los proveedores están construyendo carteras SASE integradas para reducir el número de proveedores de seguridad y redes que utilizan los clientes. GTT amplió su asociación con HPE en 2026 para proporcionar SASE gestionado, SD-WAN de HPE, SSE y servicios gestionados de LAN y WLAN dentro de una arquitectura de confianza cero. AT&T y Cisco introdujeron su servicio SASE conjunto en 2025 para empresas distribuidas que necesitan capacidades conectadas de enrutamiento, seguridad y acceso a la nube. Hughes y Celona se asociaron en 2025 para proporcionar redes inalámbricas privadas totalmente gestionadas para usuarios de manufactura, almacenamiento, logística y energía. Estos movimientos muestran que la gestión de sucursales se ofrece cada vez más con seguridad, inalámbrico, conectividad de borde y soporte de operaciones bajo modelos de servicio conectados.
Las oportunidades incluyen servicios basados en el consumo para PYMEs y ofertas verticales que incluyen requisitos de salud, pago o tecnología operativa en las definiciones de servicio. Las pasarelas IoT gestionadas también pueden ampliar los contratos de SD-WAN existentes donde los clientes añaden dispositivos de sucursal conectados. Los integradores de sistemas como Kyndryl, Accenture, HCL Technologies y Tata Consultancy Services compiten por clientes que desean un alcance de TI externalizado más amplio. Los proveedores de telecomunicaciones se diferencian por el alcance de la red, las operaciones gestionadas y la disponibilidad del servicio local. Los proveedores de tecnología se diferencian por las funciones integradas de software y seguridad. La puntuación de concentración del mercado es 3 sobre 10 porque los principales proveedores no muestran una participación global combinada dominante y la base de proveedores global sigue siendo fragmentada.
Líderes de la Industria de Servicios Gestionados de SD-Branch
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
NTT Limited
-
Orange S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de SD-Branch Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de SD-Branch
- Octubre de 2026: IIJ amplió su servicio IIJ Omnibus SD-WAN en Japón para admitir conectividad de 10 Gbps a través de la red Flets Hikari Cross de NTT East, lo que permite la integración de sucursales empresariales con arquitecturas SASE y SSE a mayor rendimiento exigido por cargas de trabajo intensivas en la nube e impulsadas por IA.
- Noviembre de 2025: Tata Communications anunció una asociación plurianual con ERM para transformar la infraestructura de comunicaciones global de ERM en oficinas de 40 países, implementando SD-WAN a través de Cisco Meraki, seguridad gestionada con arquitectura de Confianza Cero y servicios gestionados de extremo a extremo.
- Octubre de 2025: Hughes Network Systems y Celona anunciaron una asociación para ofrecer redes inalámbricas privadas totalmente gestionadas que combinan la tecnología 5G LAN de Celona con la experiencia en servicios gestionados de Hughes, dirigida a los sectores de manufactura, almacenamiento, logística y energía con calidad de servicio, seguridad basada en SIM y movilidad en interiores y exteriores.
- Agosto de 2025: AT&T Business y Cisco introdujeron conjuntamente AT&T SASE con Cisco, convirtiendo a AT&T en el primer proveedor de servicios de América del Norte en ofrecer SASE de proveedor único basado en la tecnología Cisco Secure Access, integrando enrutamiento inteligente impulsado por SD-WAN, defensa multicapa SSE y conectividad multinube para empresas distribuidas medianas y grandes.
Alcance del Informe Global del Mercado de Servicios Gestionados de SD-Branch
El mercado de servicios gestionados de SD-Branch proporciona diseño centralizado, implementación, supervisión y gestión del ciclo de vida de la infraestructura de sucursales definida por software que combina SD-WAN, LAN cableada, LAN inalámbrica, seguridad y conectividad IoT. Los proveedores gestionan las redes de sucursales de forma remota a través de una plataforma unificada, lo que permite el aprovisionamiento automatizado, la aplicación coherente de políticas, una mejor visibilidad y una menor necesidad de personal de TI en el sitio.
El Informe del Mercado de Servicios Gestionados de SD-Branch está segmentado por Tipo de Servicio (Servicios Gestionados de SD-WAN, Servicios Gestionados de LAN y WLAN, Servicios Gestionados de Seguridad de Sucursales y SASE, Servicios Gestionados de IoT y Pasarelas Celulares, Supervisión Gestionada de Redes, Análisis y Soporte, Servicios Gestionados de Análisis de Sucursales y AIOps, y Otros Tipos de Servicio), Modelo de Prestación de Servicios (Servicios Gestionados de SD-Branch Totalmente Gestionados, Servicios Gestionados de SD-Branch Co-Gestionados, Servicios de Supervisión y Notificación, y Servicios Bajo Demanda y por Contrato de Retención), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados de SD-WAN |
| Servicios Gestionados de LAN y WLAN |
| Servicios Gestionados de Seguridad de Sucursales y SASE |
| Servicios Gestionados de IoT y Pasarelas Celulares |
| Supervisión Gestionada de Redes, Análisis y Soporte |
| Servicios Gestionados de Análisis de Sucursales y AIOps |
| Otros Tipos de Servicio |
| Servicios Gestionados de SD-Branch Totalmente Gestionados |
| Servicios Gestionados de SD-Branch Co-Gestionados |
| Servicios de Supervisión y Notificación |
| Servicios Bajo Demanda y por Contrato de Retención |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados de SD-WAN | |
| Servicios Gestionados de LAN y WLAN | ||
| Servicios Gestionados de Seguridad de Sucursales y SASE | ||
| Servicios Gestionados de IoT y Pasarelas Celulares | ||
| Supervisión Gestionada de Redes, Análisis y Soporte | ||
| Servicios Gestionados de Análisis de Sucursales y AIOps | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Prestación de Servicios | Servicios Gestionados de SD-Branch Totalmente Gestionados | |
| Servicios Gestionados de SD-Branch Co-Gestionados | ||
| Servicios de Supervisión y Notificación | ||
| Servicios Bajo Demanda y por Contrato de Retención | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios Gestionados de SD-Branch?
Se espera que el tamaño del mercado de servicios gestionados de SD-Branch crezca de 1,96 mil millones de USD en 2026 a 2,34 mil millones de USD en 2027, y se prevé que alcance los 5,27 mil millones de USD en 2032, a una CAGR del 17,63% durante 2027-2032.
¿Qué tipo de servicio tiene la mayor participación?
Los Servicios Gestionados de SD-WAN tienen la mayor participación por tipo de servicio con el 34,51% en 2026. Comúnmente es la base para un compromiso de sucursal gestionada más amplio porque conecta sitios, aplicaciones, opciones de transporte y gestión centralizada de políticas.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 20,33% hasta 2032 y representó el 68,72% del mercado en 2026. Su papel está respaldado por el aprovisionamiento remoto, los cambios centralizados de políticas y las conexiones a los servicios de seguridad en la nube.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las PYMEs se expandan a una CAGR del 18,59% hasta 2032 a medida que las plataformas gestionadas en la nube reducen las barreras de incorporación y soporte. Los modelos co-gestionados y basados en el consumo también pueden hacer que el soporte operativo externo sea más accesible para organizaciones distribuidas más pequeñas.
¿Qué segmento de usuario final se está expandiendo más rápido?
Se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 19,27% hasta 2032. Las organizaciones clínicas con múltiples sitios requieren conectividad segura, controles auditables y acceso coherente a las aplicaciones en hospitales, clínicas y ubicaciones de soporte.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,96% hasta 2032. La demanda está respaldada por la adopción de sucursales conectadas a la nube en China, Japón, India, Corea del Sur y el Sudeste Asiático.