
Tamanho e Participação do Mercado de Software de Gerenciamento de Acesso
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
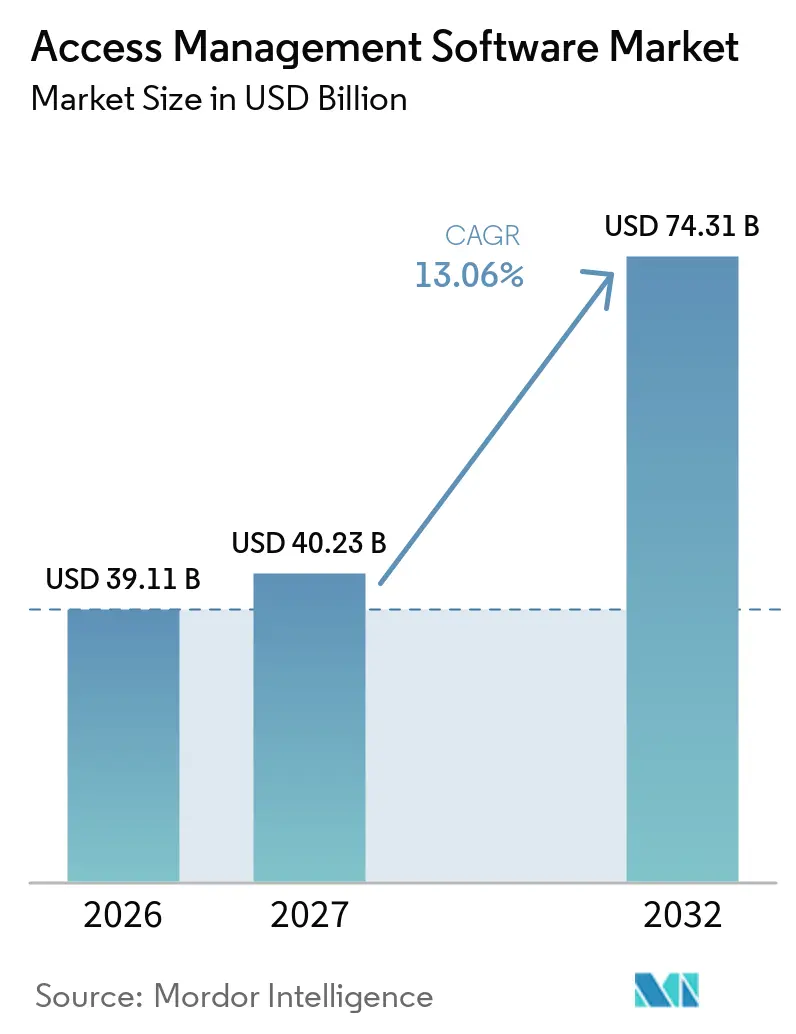
| Tamanho do Mercado (2027) | 40.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 74.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gerenciamento de Acesso por Mordor Intelligence
O tamanho do mercado de software de gerenciamento de acesso está projetado para expandir de 39,11 bilhões de USD em 2026 e 43,77 bilhões de USD em 2027 para 74,31 bilhões de USD até 2032, registrando um CAGR de 13,06% entre 2027 e 2032. A demanda reflete a ampliação do perímetro de identidade em cargas de trabalho em nuvem, aplicações de software como serviço, usuários remotos e agentes de inteligência artificial que interagem com sistemas e dados empresariais sensíveis além das fronteiras organizacionais. Os requisitos regulatórios estão tornando o controle de acesso, a governança de contas privilegiadas e a autenticação multifator mais centrais ao planejamento de segurança, particularmente onde dados regulamentados e sistemas operacionais críticos estão envolvidos. O mercado de software de gerenciamento de acesso também se beneficia de organizações que desejam menos ferramentas de identidade desconectadas e evidências mais claras de conformidade em sistemas internos, aplicações em nuvem, ambientes de parceiros e serviços voltados ao cliente. Os fornecedores estão respondendo combinando gerenciamento de acesso, governança de identidade, acesso privilegiado e detecção de ameaças em plataformas mais amplas que podem reduzir a carga administrativa de gerenciar vários produtos de segurança separados. As oportunidades são mais fortes onde as empresas precisam gerenciar agentes de inteligência artificial e outras identidades de máquinas sem perder o controle do acesso de usuários, aplicação de políticas, processos de aprovação e as evidências necessárias para revisões internas e externas.
Principais Conclusões do Relatório
- Por oferta, Soluções detinham 78,22% da participação do mercado de software de gerenciamento de acesso em 2026, enquanto Governança e Administração de Identidade dentro de Soluções está projetada para expandir a um CAGR de 13,44% até 2032.
- Por tecnologia, Gerenciamento de Acesso representou 43,56% da participação do mercado de software de gerenciamento de acesso em 2026, enquanto Governança e Administração de Identidade está projetada para expandir a um CAGR de 13,84% até 2032.
- Por tipo de identidade, Identidade Humana detinha 81,26% de participação em 2026, enquanto Identidade Não Humana está projetada para expandir a um CAGR de 14,14% até 2032.
- Por modelo de implantação, Nuvem representou 56,68% de participação em 2026 e está projetada para expandir a um CAGR de 13,93% até 2032.
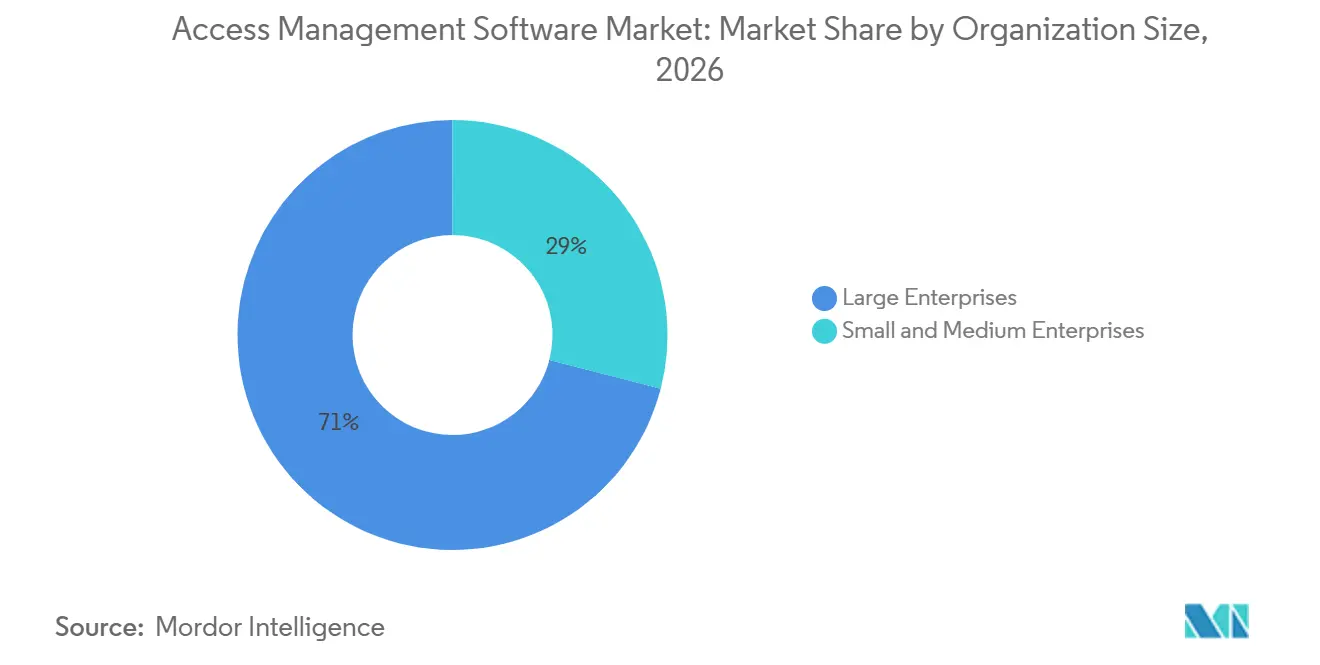
- Por porte organizacional, Grandes Empresas detinham 70,97% de participação em 2026, enquanto Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,81% até 2032.
- Por setor de uso final, BFSI representou 21,68% de participação em 2026, enquanto Saúde e Ciências da Vida está projetada para expandir a um CAGR de 14,11% até 2032.
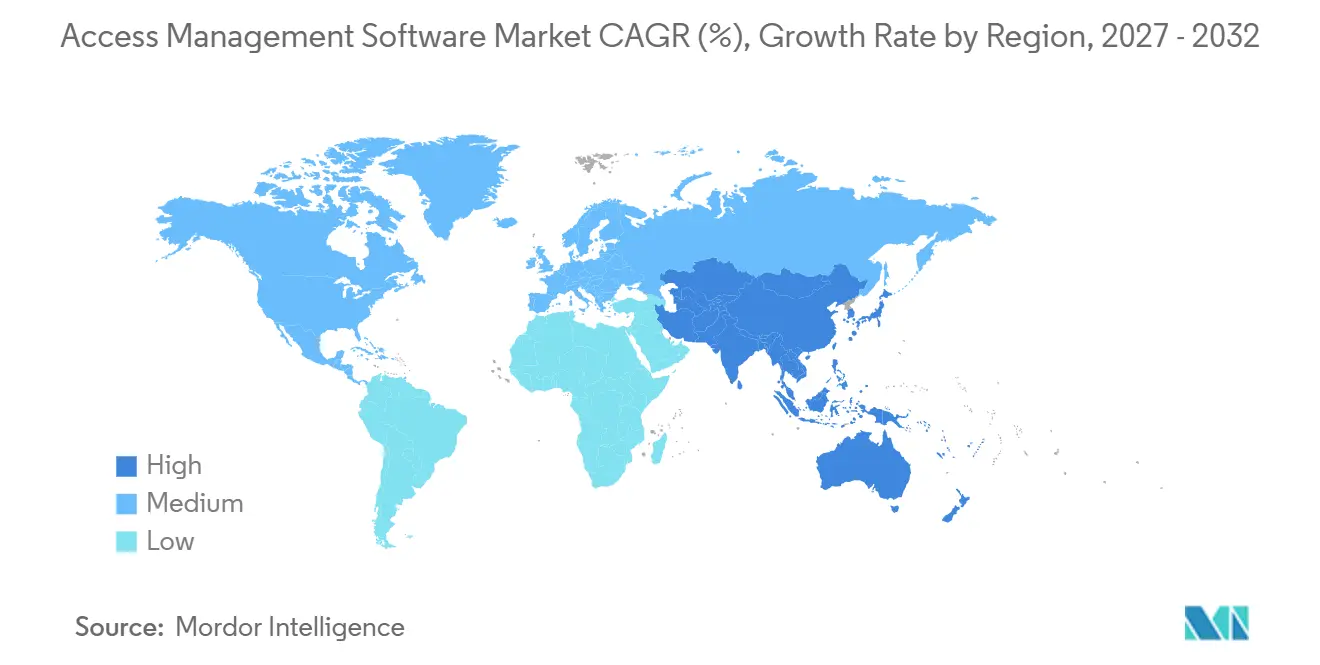
- Por geografia, América do Norte detinha 38,92% de participação em 2026, enquanto Ásia-Pacífico está projetada para expandir a um CAGR de 13,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Software de Gerenciamento de Acesso
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Fraudes de Identidade e Tentativas de Apropriação de Contas | +3.2% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão das Arquiteturas de Acesso de Confiança Zero | +2.8% | América do Norte e União Europeia, com extensão para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de Nuvem e Software como Serviço em Empresas Híbridas | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Acesso de Força de Trabalho Remota, Híbrida e de Terceiros | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Gerenciamento do Ciclo de Vida de Agentes de Inteligência Artificial e Identidades Não Humanas | +1.6% | Global, com ganhos iniciais nos Estados Unidos e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Aposentadoria do SAP Identity Management e Demanda por Migração | +0.6% | Europa e América do Norte, com extensão para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Fraudes de Identidade e Tentativas de Apropriação de Contas
A apropriação de contas tornou-se uma preocupação operacional em muito mais setores do que apenas serviços financeiros. O mercado de software de gerenciamento de acesso está respondendo a essa maior prioridade para a proteção de identidade. A LexisNexis Risk Solutions reportou um aumento de 216% ano a ano nas taxas de ataques na camada de login globalmente em 2025, com base em mais de 116 bilhões de transações online. O mesmo relatório registrou um aumento de 59% nos volumes de bots maliciosos e constatou que a fraude de identidade sintética representou 11% dos incidentes de fraude globais.[1] Esses padrões fazem com que os compradores do mercado de software de gerenciamento de acesso atribuam mais peso à pontuação de risco comportamental e às verificações contínuas de sessão, em vez de depender apenas da decisão inicial de login do usuário. A Comissão Federal de Comércio recebeu mais de 1,3 milhão de relatórios de roubo de identidade em 2025, e as perdas financeiras reportadas atingiram 15,86 bilhões de USD.[2] O escrutínio resultante favorece capacidades de detecção e resposta a ameaças de identidade que funcionam em conjunto com controles de autenticação e governança, pois as equipes precisam cada vez mais identificar comportamentos de acesso suspeitos após uma credencial já ter sido aceita.
Expansão das Arquiteturas de Acesso de Confiança Zero
A Confiança Zero está se tornando uma estrutura operacional em organizações regulamentadas e com uso intensivo de nuvem. O mercado de software de gerenciamento de acesso se beneficia dos controles de identidade necessários para colocar essa estrutura em prática. O Instituto Nacional de Padrões e Tecnologia publicou a SP 1800-35 em junho de 2025, documentando 19 exemplos de implementações para Arquitetura de Confiança Zero com produtos disponíveis comercialmente.[3] As diretrizes oferecem às equipes de segurança caminhos de implementação mais concretos do que apenas declarações de política de alto nível, o que pode ajudar a traduzir objetivos amplos de segurança em trabalho de arquitetura operacional e implantação. O mercado de software de gerenciamento de acesso se beneficia porque a garantia de identidade é um elemento central na verificação de cada solicitação de acesso. Governança abrangente, controles privilegiados e autenticação contínua são necessários quando usuários, aplicações e máquinas operam em vários ambientes, particularmente quando um único processo de negócio se move entre serviços em nuvem, sistemas internos e parceiros externos. Isso normalmente estende a aquisição além de uma primeira implantação de logon único ou autenticação multifator, uma vez que o mesmo programa deve abordar a aplicação de políticas, revisão de direitos e acesso privilegiado ao longo do tempo.
Proliferação de Nuvem e Software como Serviço em Empresas Híbridas
Organizações com foco em nuvem frequentemente mantêm direitos em serviços de diretório, aplicações de negócios, ferramentas de desenvolvimento e plataformas em nuvem ao mesmo tempo. O mercado de software de gerenciamento de acesso atende à necessidade de gerenciar essas permissões a partir de um ponto de controle mais unificado. Isso cria revisões de acesso que podem ficar desatualizadas à medida que as aplicações e as funções dos usuários mudam, tornando mais difícil estabelecer um registro confiável de quem pode acessar os recursos de negócios em um determinado momento. As aquisições de software departamentais podem criar contas que as equipes centrais de TI não conseguem descobrir ou governar de forma consistente, especialmente quando a aquisição, o provisionamento de usuários e a administração de aplicações ocorrem em funções de negócios separadas. O mercado de software de gerenciamento de acesso está, portanto, migrando para ferramentas que fornecem visibilidade em ambientes de software como serviço, locais e nativos de nuvem. A Okta introduziu Integrações em 48 Horas em setembro de 2026 para reduzir o tempo de entrega de novos conectores de um processo manual de 2 a 3 meses para 48 horas. Uma entrega mais rápida de conectores pode reduzir as lacunas de cobertura causadas por um portfólio de aplicações em rápida mudança.
Acesso de Força de Trabalho Remota, Híbrida e de Terceiros
O trabalho híbrido tornou a localização na rede uma base mais fraca para decidir quem deve receber acesso. Prestadores de serviços, parceiros e fornecedores frequentemente precisam de acesso temporário a sistemas e dados internos, mas seus requisitos de acesso, patrocinadores e períodos de engajamento podem mudar rapidamente. As organizações estão substituindo contas compartilhadas e acesso de convidados mal governado por fluxos de trabalho de solicitação, direitos com prazo determinado e desligamento automatizado. Esses requisitos tornam os recursos de governança mais relevantes para organizações que anteriormente os tratavam como ferramentas para grandes empresas, pois mesmo programas menores precisam de trilhas de aprovação confiáveis e remoção oportuna de acesso temporário. O mercado de software de gerenciamento de acesso também enfrenta uma maior necessidade de políticas que possam avaliar identidades externas sem criar atrito desnecessário para usuários legítimos. O Instituto Nacional de Padrões e Tecnologia descreve a Confiança Zero como uma abordagem que não concede confiança implícita com base na localização na rede ou na propriedade de ativos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Integração de Diretórios e Aplicações Legadas | -1.8% | Global, mais agudo na Europa e América do Norte | Médio prazo (2-4 anos) |
| Alto Custo da Modernização de Gerenciamento de Identidade e Acesso em Escala Empresarial | -1.4% | Global | Médio prazo (2-4 anos) |
| Desvio de Políticas de Acesso em Agentes de Inteligência Artificial e Identidades de Máquinas | -0.8% | Global, com impacto inicial em empresas dos Estados Unidos com uso intensivo de hiperescaladores | Longo prazo (≥ 4 anos) |
| Escassez de Habilidades em Governança de Identidade e Engenharia de Direitos | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de Diretórios e Aplicações Legadas
Organizações com 15 a 20 anos de infraestrutura de identidade podem enfrentar uma dívida de integração substancial. O mercado de software de gerenciamento de acesso deve abordar essa restrição por meio de integração flexível e suporte a migração em fases. Aplicações mais antigas podem depender de LDAP, conectores personalizados ou implementações SAML não padronizadas, exigindo que as equipes entendam as dependências antes de alterar os caminhos de autenticação ou federação. O trabalho de descoberta pode revelar dependências que não eram visíveis quando um programa de modernização começou. Essas descobertas podem expandir o escopo do projeto e estender os cronogramas de migração, pois as equipes podem precisar construir ou testar novas interfaces antes que um processo de autenticação legado possa ser desativado. Essa restrição pode levar algumas empresas a renovar ferramentas existentes enquanto planejam uma migração em fases. A Accenture adquiriu a especialista canadense em gerenciamento de identidade e acesso IAMConcepts em setembro de 2025, demonstrando o valor que a capacidade de entrega pode ter em programas complexos.
Alto Custo da Modernização de Gerenciamento de Identidade e Acesso em Escala Empresarial
Os gastos com modernização incluem mais do que licenças de software. O mercado de software de gerenciamento de acesso pode se beneficiar quando os modelos de entrega reduzem o custo e a complexidade da mudança. Integração, desenvolvimento de conectores, gestão de mudanças e mapeamento de conformidade podem representar uma grande parcela do custo plurianual, especialmente quando uma organização deve alinhar políticas e requisitos de evidências entre vários responsáveis por controles. Uma empresa que usa ferramentas separadas para logon único, acesso privilegiado, governança e permissões em nuvem também pode incorrer em custos contínuos de coordenação, incluindo o esforço de alinhar políticas, relatórios e responsabilidade administrativa entre essas ferramentas separadas. O licenciamento de software como serviço em muitas aplicações pode adicionar custos que não são claros a partir de um preço de licença principal. Esses custos podem retardar a migração de plataformas entre organizações de pequeno e médio porte. Serviços gerenciados, preços baseados em consumo e ferramentas de implantação acelerada podem reduzir essa barreira para o mercado de software de gerenciamento de acesso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Soluções Lideram os Gastos Enquanto Serviços Apoiam a Entrega
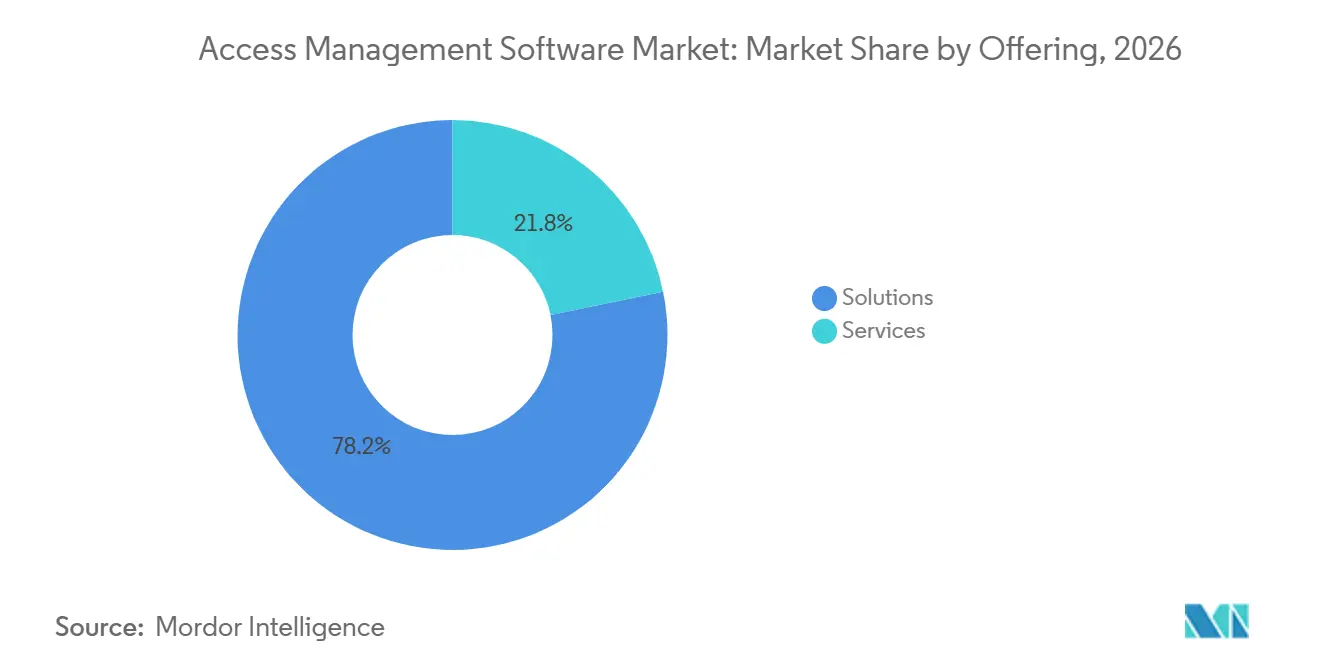
Soluções detinham 78,22% do setor em 2026. Esta categoria inclui plataformas para gerenciamento de acesso, governança e administração de identidade, gerenciamento de acesso privilegiado e autenticação sem senha, que juntas apoiam as necessidades de autenticação, autorização e supervisão dos programas de identidade empresarial. Sua participação reflete o papel central das plataformas de software nos programas de identidade empresarial, onde um sistema de registro consistente pode facilitar o gerenciamento de decisões de acesso, aprovações e atividades de auditoria. Governança e Administração de Identidade dentro de Soluções está projetada para expandir a um CAGR de 13,44% até 2032. Certificações automatizadas e controles dinâmicos de direitos apoiam essa demanda, ajudando as organizações a verificar que os usuários retêm apenas as permissões necessárias para suas responsabilidades. As organizações também precisam de governança que possa cobrir identidades de agentes de inteligência artificial juntamente com contas da força de trabalho.
Serviços representaram os 21,78% restantes da receita em 2026. Os serviços de integração e implantação ajudam os clientes a conectar ferramentas de identidade com aplicações estabelecidas, incluindo sistemas que podem ter suas próprias funções, diretórios e padrões de autenticação. Suporte, manutenção, consultoria e gerenciamento de identidade e acesso gerenciado podem permanecer importantes após a implementação inicial do software. O gerenciamento de identidade e acesso gerenciado pode ser atraente para empresas de médio porte que não possuem equipes dedicadas de engenharia de identidade, permitindo-lhes usar suporte operacional especializado sem construir uma grande função de identidade interna. A estrutura NIS2 coloca atenção em revisões periódicas de direitos de acesso e políticas de contas privilegiadas. A SailPoint introduziu os serviços de Aceleração de Sucesso em outubro de 2026, combinando roteiros especializados, aceleradores de implantação e suporte contínuo de conformidade. Essa abordagem vincula os serviços mais estreitamente à adoção de plataforma a longo prazo, incluindo o trabalho contínuo de conectar aplicações, atualizar políticas e demonstrar que os controles estão operando conforme pretendido.
Por Tecnologia: Gerenciamento de Acesso Permanece o Maior Enquanto Governança Avança
Gerenciamento de Acesso detinha 43,56% do setor em 2026. A categoria abrange autenticação, autorização, serviços de credenciais, serviços de diretório, gerenciamento de sessões e federação, que são funções fundamentais para o acesso controlado em ambientes de funcionários, parceiros e clientes. Sua posição reflete o uso estabelecido de logon único, autenticação multifator e serviços de diretório, que muitas organizações já utilizam como a interface central entre os usuários e suas aplicações de negócios. Governança e Administração de Identidade está projetada para expandir a um CAGR de 13,84% até 2032. Os processos de entrada, movimentação e saída de colaboradores e as campanhas de certificação de acesso são casos de uso centrais. Mecanismos de políticas assistidos por inteligência artificial podem reduzir o trabalho manual no gerenciamento de direitos, ajudando os administradores a identificar padrões de acesso que justificam revisão ou atualizações de políticas.
O Gerenciamento de Acesso Privilegiado está sendo avaliado com mais frequência em conjunto com ferramentas de governança e permissões em nuvem, em vez de como um produto separado. A Palo Alto Networks concluiu sua aquisição da CyberArk por 25 bilhões de USD em fevereiro de 2026. A transação reforçou a importância de uma abordagem unificada para identidades humanas, de máquinas e agênticas. A análise de fraudes e riscos também está se aproximando das decisões de acesso em tempo real, permitindo que as organizações avaliem o contexto e o comportamento como parte da aplicação de políticas de acesso, e não apenas após um incidente. O documento da Fundação OpenID sobre inteligência artificial agêntica identifica limitações nos protocolos de identidade atuais para sistemas multiagentes. Isso cria uma necessidade de métodos de autorização que possam gerenciar interações complexas de máquina a máquina, incluindo casos em que vários agentes atuam em nome de diferentes sistemas, usuários ou funções organizacionais, e onde as permissões devem ser revisadas à medida que as tarefas, a sensibilidade dos dados e o nível de supervisão humana mudam durante um fluxo de trabalho. O mercado de software de gerenciamento de acesso pode, portanto, ver a concorrência tecnológica se deslocar para planos de controle mais amplos.
Por Tipo de Identidade: Identidade Humana Lidera Enquanto Identidade Não Humana Acelera
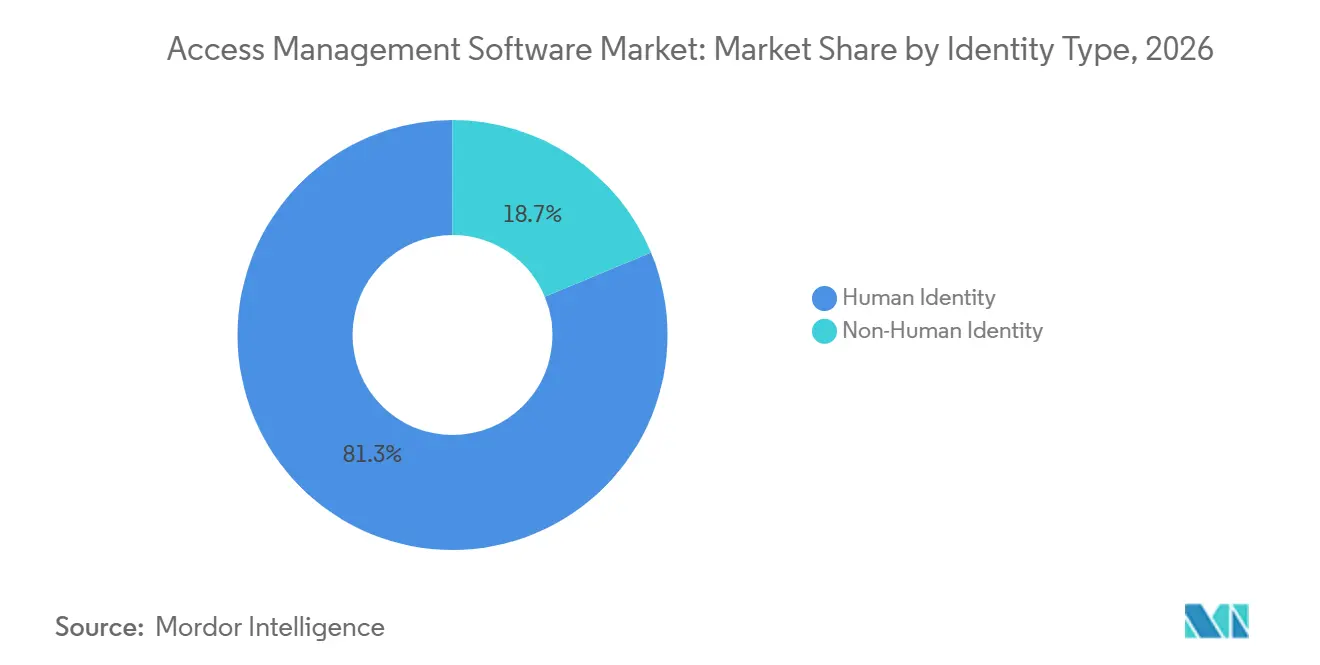
Identidade Humana detinha 81,26% de participação do tamanho do mercado de software de gerenciamento de acesso em 2026. Essa posição segue o investimento de longa data em sistemas de identidade de força de trabalho e clientes. Os programas de identidade humana são construídos em torno de contratações, mudanças de função, acesso de clientes e saída de funcionários, usando eventos previsíveis do ciclo de vida para impulsionar o provisionamento e a remoção de acesso. Identidade Não Humana está projetada para expandir a um CAGR de 14,14% até 2032. Inclui contas de serviço, dispositivos, cargas de trabalho em nuvem, interfaces de programação de aplicações, bots e agentes de inteligência artificial. Seu ritmo mais rápido reflete o escopo crescente de credenciais que precisam de supervisão, uma vez que contas de máquinas podem ser criadas e usadas com muito mais frequência do que contas convencionais de força de trabalho.
O Fórum Econômico Mundial declarou em 2025 que as identidades de máquinas superam as identidades humanas na proporção de 20 para 1 em ambientes empresariais. Esse desequilíbrio pode aumentar à medida que as organizações usam mais software autônomo. A Aliança de Segurança em Nuvem argumentou que adaptar apenas os protocolos de gerenciamento de identidade e acesso estabelecidos não é suficiente para sistemas multiagentes. Ela aponta para identificadores descentralizados, credenciais verificáveis e controles de granularidade fina como blocos de construção relevantes. A SailPoint anunciou detecção de risco comportamental de agentes em tempo real e controles de ciclo de vida de agentes em outubro de 2026. Essas capacidades mostram como os fornecedores estão abordando uma categoria de governança que as plataformas tradicionais não atendiam originalmente, com controles que podem monitorar o comportamento dos agentes e intervir quando surgem preocupações de risco ou política.
Por Modelo de Implantação: Nuvem Lidera à Medida que Requisitos de Soberania Influenciam as Escolhas
Nuvem detinha 56,68% do setor em 2026. Está projetada para expandir a um CAGR de 13,93% até 2032. O licenciamento baseado em consumo, os ecossistemas de conectores e a integração com serviços de identidade em nuvem apoiam essa posição, oferecendo aos compradores uma maneira de estender as funções de identidade sem manter todos os componentes em sua própria infraestrutura. A entrega em nuvem também pode facilitar a implantação de atualizações e novas conexões, o que é relevante quando as equipes de identidade devem manter a cobertura à medida que as aplicações de negócios são adicionadas, alteradas ou removidas. Esses benefícios importam para organizações que gerenciam muitas aplicações e trabalhadores distribuídos. O mercado de software de gerenciamento de acesso continua a apoiar a adoção da nuvem onde a administração centralizada é necessária.
Os sistemas locais permanecem relevantes em ambientes governamentais, de defesa e de infraestrutura crítica. Os requisitos de residência de dados e isolamento de rede podem limitar o uso de serviços de nuvem pública nesses ambientes, onde a localização, o manuseio e o isolamento dos dados podem estar sujeitos a restrições operacionais formais. As implantações híbridas podem permitir que as empresas continuem a modernização enquanto mantêm sistemas selecionados sob controle local. A Comissão Europeia propôs emendas direcionadas à NIS2 em janeiro de 2026 para simplificar a conformidade para 28.700 empresas, incluindo 6.200 pequenas e médias empresas. A SailPoint declarou que está se preparando para os requisitos de Nuvem Soberana da União Europeia, FedRAMP High e PCI DSS 4.0. Essa preparação pode se tornar um diferencial quando os compradores exigem comprovação de controles locais e específicos do setor.
Por Porte Organizacional: Grandes Empresas Detêm a Receita Enquanto PMEs Adicionam Demanda
Grandes Empresas detinham 70,97% de participação do tamanho do mercado de software de gerenciamento de acesso em 2026. Grandes programas podem cobrir identidades da força de trabalho, contas privilegiadas e acesso em muitas aplicações, com políticas que devem funcionar em departamentos, locais e diferentes ambientes tecnológicos. Suas necessidades frequentemente abrangem vários países, unidades de negócios e estruturas regulatórias. Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,81% até 2032. O gerenciamento de identidade e acesso gerenciado nativo de nuvem pode reduzir a carga operacional para essas organizações, transferindo a administração de rotina e a manutenção da plataforma para longe de equipes de tecnologia internas menores. Esse modelo de entrega pode tornar a governança mais acessível sem uma grande equipe interna de especialistas, ao mesmo tempo em que ainda oferece aos clientes acesso a ferramentas para integração de usuários, solicitações de acesso, revisões, desligamento, relatórios, manutenção de políticas, administração de rotina e coleta de evidências para atividades de conformidade recorrentes em organizações complexas.
A próxima aposentadoria do SAP Identity Management está criando decisões de migração para os usuários existentes. A manutenção convencional do SAP Identity Management termina em 31 de dezembro de 2027. Isso pode encorajar os clientes a avaliar ferramentas que oferecem integração estruturada e suporte à migração. Os fornecedores que simplificam a descoberta, a integração e o mapeamento de políticas podem ter uma vantagem com clientes menores. As grandes empresas ainda reterão importância porque seus portfólios de identidade são mais amplos e complexos. O mercado de software de gerenciamento de acesso, portanto, atende a dois padrões de compra distintos: grandes programas de plataforma e implantações gerenciadas de menor complexidade.
Por Setor de Uso Final: BFSI Lidera Enquanto Saúde e Ciências da Vida Avançam
BFSI detinha 21,68% do setor em 2026. As organizações de serviços financeiros enfrentam expectativas rígidas de autenticação e frequentemente gerenciam altos volumes de interações sensíveis com clientes, tornando a verificação de identidade confiável e a autorização parte integrante tanto da segurança quanto do atendimento ao cliente. O acesso a serviços bancários abertos e o risco de fraude aumentam sua necessidade de controles de identidade robustos, pois conexões externas e serviços voltados ao cliente criam mais situações em que identidades e permissões devem ser verificadas. Saúde e Ciências da Vida está projetada para expandir a um CAGR de 14,11% até 2032. O setor gerencia informações de saúde sensíveis e uma força de trabalho em mudança, incluindo funcionários, prestadores de serviços e provedores de cuidados que podem precisar de diferentes níveis de acesso ao sistema. Essas condições tornam o encerramento confiável de acesso e os testes regulares de controle importantes.
O Departamento de Saúde e Serviços Humanos dos Estados Unidos propôs alterações à Regra de Segurança HIPAA em janeiro de 2025. A proposta inclui o encerramento de acesso dentro de 1 hora após a saída de um membro da força de trabalho e testes anuais dos procedimentos de controle de acesso. Governo, tecnologia da informação e telecomunicações, e manufatura também enfrentam programas de conformidade que sustentam as atualizações de controle de acesso. Cada setor vertical tem diferentes ambientes de sistema e prioridades de risco, o que afeta como configura fluxos de trabalho de aprovação, métodos de autenticação, registros de auditoria e salvaguardas de acesso privilegiado. Isso sustenta a demanda por configurações que se adequem a fluxos de trabalho específicos do setor no mercado de software de gerenciamento de acesso.
Análise Geográfica
A América do Norte detinha 38,92% do setor em 2026. A região tem uma alta concentração de implantações de BFSI e tecnologia. Também possui uma grande base de fornecedores de gerenciamento de acesso e atividade federal de cibersegurança, o que fortalece a expertise local, a demanda dos clientes e a disponibilidade de suporte à implementação. Os Estados Unidos são o maior mercado nacional da região, apoiados pela escala de sua tecnologia empresarial, serviços financeiros e requisitos de segurança do setor público. A direção federal de Confiança Zero oferece às agências uma base estruturada para a modernização de identidade. A Agência de Segurança Cibernética e de Infraestrutura descreve seu Modelo de Maturidade de Confiança Zero como um roteiro para que as agências avancem em direção a uma arquitetura de Confiança Zero.
O Canadá é uma área de crescimento adicional para serviços de identidade. A Accenture adquiriu a IAMConcepts, sediada em Toronto, em setembro de 2025 para expandir sua capacidade de cibersegurança no Canadá. A empresa atende bancos, seguradoras e organizações de infraestrutura crítica. A escassez de especialistas em governança de identidade e engenharia de direitos pode tornar o gerenciamento de identidade e acesso gerenciado e a automação de políticas mais atraentes, pois podem ajudar as organizações a operar programas de acesso complexos com menos recursos internos especializados. A Europa é moldada por requisitos regulatórios sobrepostos. A NIS2 exige medidas de gestão de riscos em entidades essenciais e importantes em 18 setores críticos. Isso inclui um foco claro em autenticação, controle de acesso e responsabilidade de cibersegurança.
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,77% até 2032. A transformação digital, o uso móvel e o aumento da fraude de identidade criam requisitos variados em toda a região, pois os países diferem em suas abordagens regulatórias, preferências de implantação e adoção de serviços de negócios baseados em nuvem. Índia, China e países do Sudeste Asiático são mercados importantes devido ao crescimento de seus serviços digitais. O Japão também tem demanda por governança de identidade, gerenciamento de acesso privilegiado e soluções de identidade como serviço, refletindo requisitos em grandes organizações que gerenciam portfólios sofisticados de negócios e tecnologia. América do Sul, Oriente Médio e África são oportunidades menores, mas em desenvolvimento. O setor financeiro do Brasil e os programas de governo digital na Arábia Saudita e nos Emirados Árabes Unidos apoiam a adoção regional, enquanto África do Sul e Nigéria são oportunidades africanas iniciais.
Cenário Competitivo
O mercado de software de gerenciamento de acesso é moderadamente concentrado entre plataformas empresariais e fragmentado entre fornecedores de médio porte e especializados. O mercado de software de gerenciamento de acesso é moldado por fornecedores de plataformas e provedores especializados que atendem a diferentes necessidades dos compradores. Microsoft, Okta e Palo Alto Networks, após sua aquisição da CyberArk, competem por meio de plataformas de segurança mais amplas. Cada uma busca combinar gerenciamento de identidade com governança, acesso privilegiado e detecção de ameaças, oferecendo aos clientes um conjunto mais amplo de controles por meio de menos plataformas de segurança primárias. A Microsoft pode agrupar as capacidades do Entra ID com seu portfólio de software empresarial existente, o que pode influenciar as decisões dos compradores onde as organizações já utilizam seus serviços de produtividade, nuvem e gerenciamento de endpoints. A Okta continua a promover um ecossistema aberto e um grande catálogo de integrações. Essas escolhas criam pressão sobre fornecedores independentes que competem principalmente em uma única função de identidade.
A Palo Alto Networks concluiu a aquisição da CyberArk por 25 bilhões de USD em fevereiro de 2026. A oferta combinada abrange acesso privilegiado, segurança de identidade e detecção de ameaças para a era da inteligência artificial. A Okta anunciou atualizações de governança, acesso privilegiado e detecção de ameaças em setembro de 2026, após sua aquisição da Permiso Security. Também introduziu uma capacidade de integração assistida por inteligência artificial destinada a encurtar a entrega de conectores. A SailPoint introduziu sua plataforma Agentic Fabric e capacidades de Gerenciamento Autônomo de Postura de Segurança de Identidade em outubro de 2026.
Esses movimentos mostram um padrão de competição centrado na amplitude da plataforma e na governança para agentes de inteligência artificial, em vez de apenas nas categorias estabelecidas de autenticação de usuários e administração de diretórios. Espaço em branco permanece no gerenciamento do ciclo de vida de identidades não humanas e nos controles para setores regulamentados. A NIS2 e as atualizações propostas da HIPAA podem levar as organizações a substituir abordagens de acesso legadas centradas em diretórios. Os provedores de gerenciamento de identidade e acesso gerenciado nativos de nuvem podem atender a essas organizações se reduzirem o tempo de implantação e produzirem evidências de conformidade. Os fornecedores especializados também têm espaço onde os compradores precisam de controles para agentes de inteligência artificial ou credenciais de máquinas, especialmente se exigirem capacidades focadas que ainda não estão totalmente disponíveis em uma oferta de plataforma mais ampla. As informações disponíveis não fornecem uma participação combinada para as principais empresas, portanto, uma pontuação de concentração de mercado não pode ser atribuída sob o método baseado em participação exigido sem criar dados não suportados. A descrição qualitativa de concentração moderada no nível empresarial não pode substituir os limites de participação combinada necessários para distinguir pontuações na escala de 1 a 10 solicitada.
Líderes do Setor de Software de Gerenciamento de Acesso
-
Microsoft Corporation
-
Okta, Inc.
-
The International Business Machines Corporation
-
CyberArk Software Ltd.
-
Amazon Web Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A SailPoint apresentou sua plataforma Agentic Fabric e agentes de segurança de inteligência artificial autônomos no Navigate 2026, introduzindo o Gerenciamento Autônomo de Postura de Segurança de Identidade (A-ISPM), detecção de risco comportamental em tempo real para agentes de inteligência artificial e interruptores de ciclo de vida de agentes com um clique, abordando uma lacuna de governança de inteligência artificial onde 79% das empresas executam agentes em produção, mas apenas 2% possuem controles de segurança desenvolvidos especificamente para esse fim. A empresa lançou simultaneamente o IdentityIQ 9.0 e anunciou preparação para as certificações de Nuvem Soberana da União Europeia, FedRAMP High e PCI DSS 4.0, sinalizando expansão para mercados governamentais regulamentados e europeus.
- Setembro de 2026: A Okta anunciou uma série de inovações de produtos no Oktane 2026, incluindo Recomendações Inteligentes de Solicitações assistidas por inteligência artificial, Detecção e Remediação Automatizada de Desvios dentro do Okta Identity Governance, Segurança Unificada de Banco de Dados e Proteção Dinâmica do Kubernetes dentro do Okta Privileged Access, e capacidades expandidas de detecção e resposta a ameaças de identidade após sua aquisição da Permiso Security. A Okta também introduziu Integrações em 48 Horas, usando inteligência artificial para entregar novos conectores de governança e acesso privilegiado em menos de 48 horas, em comparação com um processo manual que exigia de 2 a 3 meses.
- Setembro de 2026: A Okta, juntamente com Amazon Web Services, CrowdStrike, Databricks, Google Cloud, Salesforce, ServiceNow, Wiz e Zscaler, anunciou a formação da Blueprint Alliance, uma coalizão intersetorial que avança uma arquitetura de referência aberta e multifornecedor para proteger pilhas de inteligência artificial agêntica, construída sobre padrões de interoperabilidade incluindo MCP, OCSF, SSF e CAEP.
- Julho de 2026: A Microsoft começou a implementar chaves de acesso como a experiência de autenticação padrão no Microsoft Entra ID, com SMS e autenticação multifator por voz programados para aposentadoria em 1º de fevereiro de 2027. A transição afeta todos os locatários do Entra ID globalmente e representa a maior mudança em escala empresarial para autenticação resistente a phishing na história da plataforma.
Escopo do Relatório Global do Mercado de Software de Gerenciamento de Acesso
O Mercado de Software de Gerenciamento de Acesso compreende soluções de software que controlam, autenticam e governam o acesso de usuários a recursos digitais, aplicações e dados no ambiente de tecnologia da informação de uma organização.
O Relatório do Mercado de Software de Gerenciamento de Acesso é Segmentado por Oferta (Soluções e Serviços), Tecnologia (Gerenciamento de Acesso, Governança e Administração de Identidade, Gerenciamento de Acesso Privilegiado e Análise de Fraudes e Riscos), Tipo de Identidade (Identidade Humana e Identidade Não Humana), Modelo de Implantação (Nuvem, Local e Híbrido), Porte Organizacional (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (BFSI, Saúde e Ciências da Vida, Governo, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura e Energia e Serviços Públicos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções | Software de Gerenciamento de Acesso |
| Software de Governança e Administração de Identidade | |
| Software de Gerenciamento de Acesso Privilegiado | |
| Software de Autenticação sem Senha e Biométrica | |
| Serviços | Serviços de Integração e Implantação |
| Serviços de Suporte e Manutenção | |
| Serviços de Consultoria | |
| Serviços de Gerenciamento de Identidade e Acesso Gerenciado |
| Gerenciamento de Acesso | Autenticação e Controle de Acesso |
| Serviços de Credenciais e Diretório | |
| Autorização | |
| Gerenciamento de Sessões e Federação de Identidade | |
| Governança e Administração de Identidade | |
| Gerenciamento de Acesso Privilegiado | |
| Análise de Fraudes e Riscos | |
| Outras Tecnologias de Gerenciamento de Acesso |
| Identidade Humana | |
| Identidade Não Humana | Contas de Serviço |
| Identidades de Dispositivos | |
| Cargas de Trabalho em Nuvem | |
| Interfaces de Programação de Aplicações e Bots | |
| Agentes de Inteligência Artificial |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Energia e Serviços Públicos |
| Educação e Instituições de Pesquisa |
| Transporte e Logística |
| Viagens, Turismo e Hospitalidade |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Soluções | Software de Gerenciamento de Acesso |
| Software de Governança e Administração de Identidade | ||
| Software de Gerenciamento de Acesso Privilegiado | ||
| Software de Autenticação sem Senha e Biométrica | ||
| Serviços | Serviços de Integração e Implantação | |
| Serviços de Suporte e Manutenção | ||
| Serviços de Consultoria | ||
| Serviços de Gerenciamento de Identidade e Acesso Gerenciado | ||
| Por Tecnologia | Gerenciamento de Acesso | Autenticação e Controle de Acesso |
| Serviços de Credenciais e Diretório | ||
| Autorização | ||
| Gerenciamento de Sessões e Federação de Identidade | ||
| Governança e Administração de Identidade | ||
| Gerenciamento de Acesso Privilegiado | ||
| Análise de Fraudes e Riscos | ||
| Outras Tecnologias de Gerenciamento de Acesso | ||
| Por Tipo de Identidade | Identidade Humana | |
| Identidade Não Humana | Contas de Serviço | |
| Identidades de Dispositivos | ||
| Cargas de Trabalho em Nuvem | ||
| Interfaces de Programação de Aplicações e Bots | ||
| Agentes de Inteligência Artificial | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Energia e Serviços Públicos | ||
| Educação e Instituições de Pesquisa | ||
| Transporte e Logística | ||
| Viagens, Turismo e Hospitalidade | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de gerenciamento de acesso?
O mercado de software de gerenciamento de acesso está projetado para ser de 43,77 bilhões de USD em 2027 e atingir 74,31 bilhões de USD até 2032, a um CAGR de 13,06%. Sua expansão reflete a necessidade de proteger o acesso em aplicações, cargas de trabalho em nuvem, usuários distribuídos e agentes de inteligência artificial emergentes.
O que está impulsionando a demanda por software de gerenciamento de acesso?
Fraude de identidade, adoção de Confiança Zero, proliferação de software como serviço e o gerenciamento de agentes de inteligência artificial e outras identidades de máquinas são fatores-chave de demanda. Os requisitos regulatórios também aumentam a importância das revisões de acesso, políticas de contas privilegiadas e autenticação multifator.
Qual modelo de implantação de software de gerenciamento de acesso lidera?
Nuvem liderou com 56,68% de participação em 2026 e está projetada para expandir a um CAGR de 13,93% até 2032. O licenciamento baseado em consumo, a disponibilidade de conectores e a integração com serviços de identidade em nuvem apoiam sua adoção.
Qual setor de uso final tem a maior participação?
BFSI liderou com 21,68% de participação em 2026, apoiado por requisitos de autenticação, exposição a fraudes e necessidades de identidade de clientes. Saúde e Ciências da Vida é o setor de uso final de crescimento mais rápido, a um CAGR de 14,11% até 2032.
Por que as identidades não humanas são importantes para a segurança empresarial?
Contas de serviço, interfaces de programação de aplicações, cargas de trabalho em nuvem, bots e agentes de inteligência artificial requerem controles de ciclo de vida que muitos programas de identidade anteriores não abordavam. Identidade Não Humana é o tipo de identidade de crescimento mais rápido, com um CAGR projetado de 14,14% até 2032.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,77% até 2032, apoiada pela transformação digital e pelos crescentes requisitos de segurança de identidade. Índia, China, Japão e mercados do Sudeste Asiático contribuem para essa demanda por meio de crescente atividade de serviços digitais.