
Tamanho e Participação do Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 35.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 62.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.84 % |
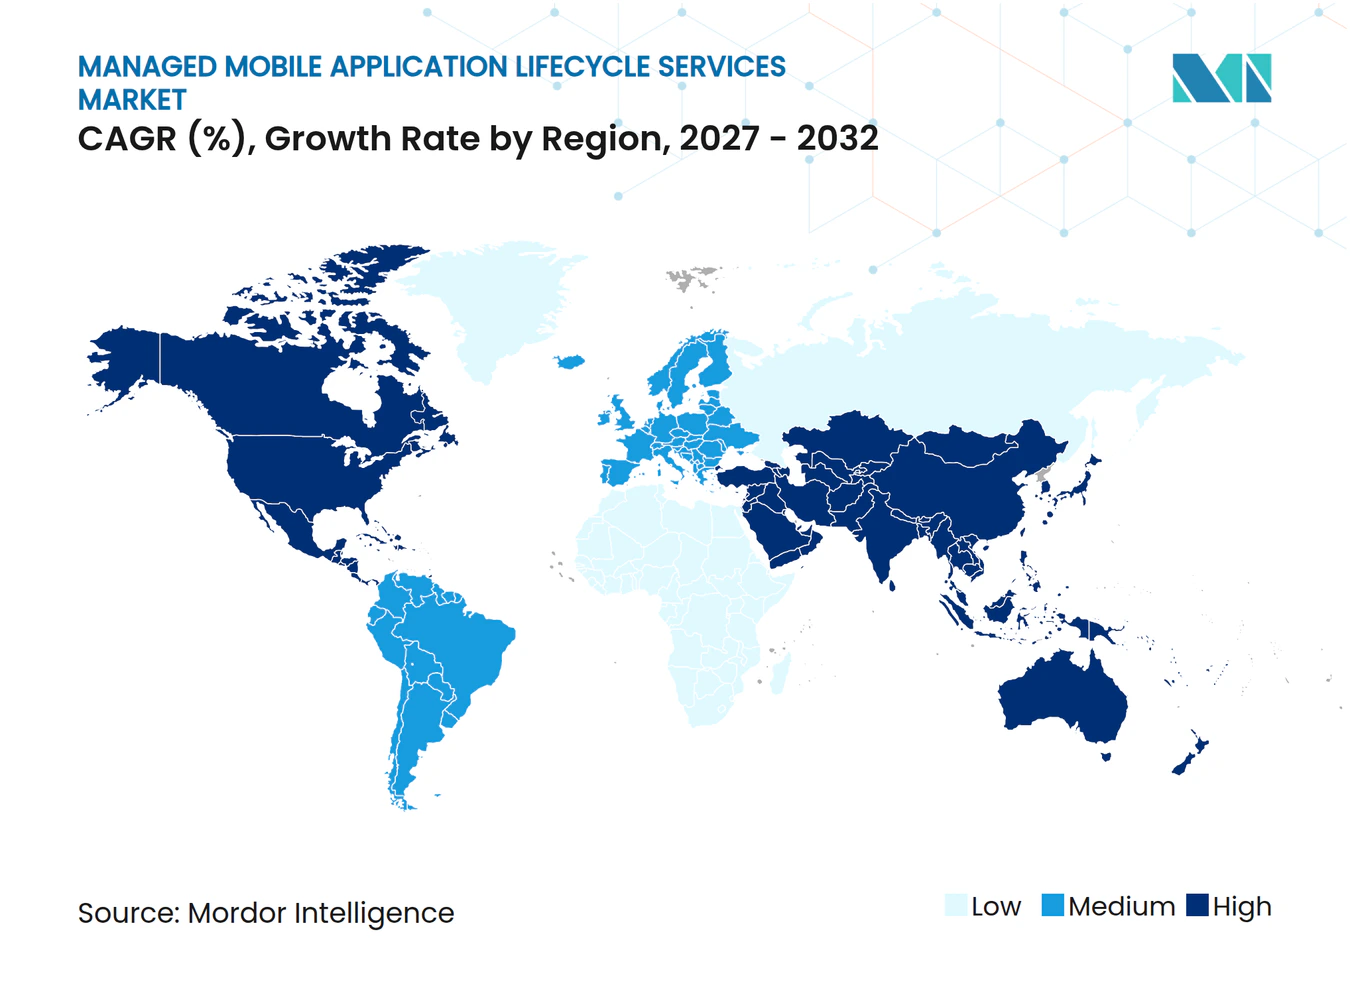
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis por Mordor Intelligence
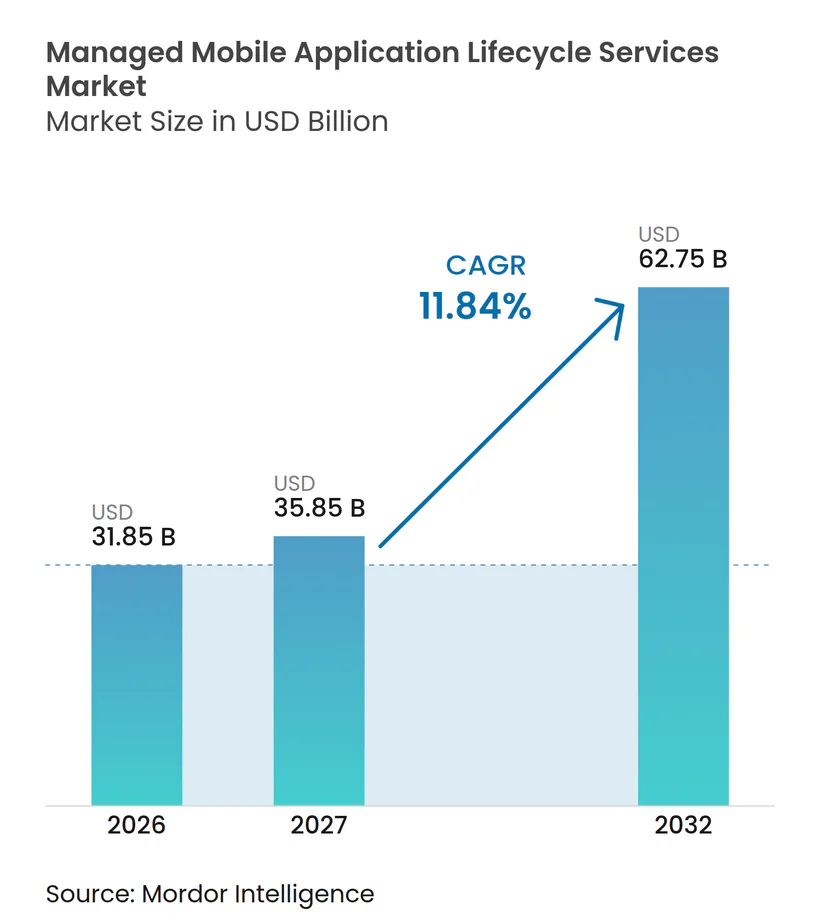
O tamanho do mercado de serviços gerenciados de ciclo de vida de aplicações móveis está projetado para expandir de 31,85 bilhões de USD em 2026 e 35,85 bilhões de USD em 2027 para 62,75 bilhões de USD até 2032, registrando um CAGR de 11,84% entre 2027 e 2032. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis está sendo moldado pela demanda empresarial por equipes de entrega externas capazes de gerenciar design, testes, lançamentos, segurança e suporte como um único modelo operacional. O aumento das obrigações de segurança está elevando o valor dos provedores que conseguem documentar componentes de software, controlar o acesso de terceiros e atender a requisitos de auditoria. Os pipelines nativos em nuvem também estão alterando as expectativas dos clientes, pois lançamentos frequentes exigem testes repetíveis e controles de implantação confiáveis. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis oferece um papel mais amplo para fornecedores que combinam entrega de engenharia com governança em diversas aplicações. A concorrência tende a se concentrar em credenciais de entrega segura, controles de qualidade automatizados e na capacidade de atender clientes regulamentados sem comprometer os compromissos de residência de dados.
Principais Conclusões do Relatório
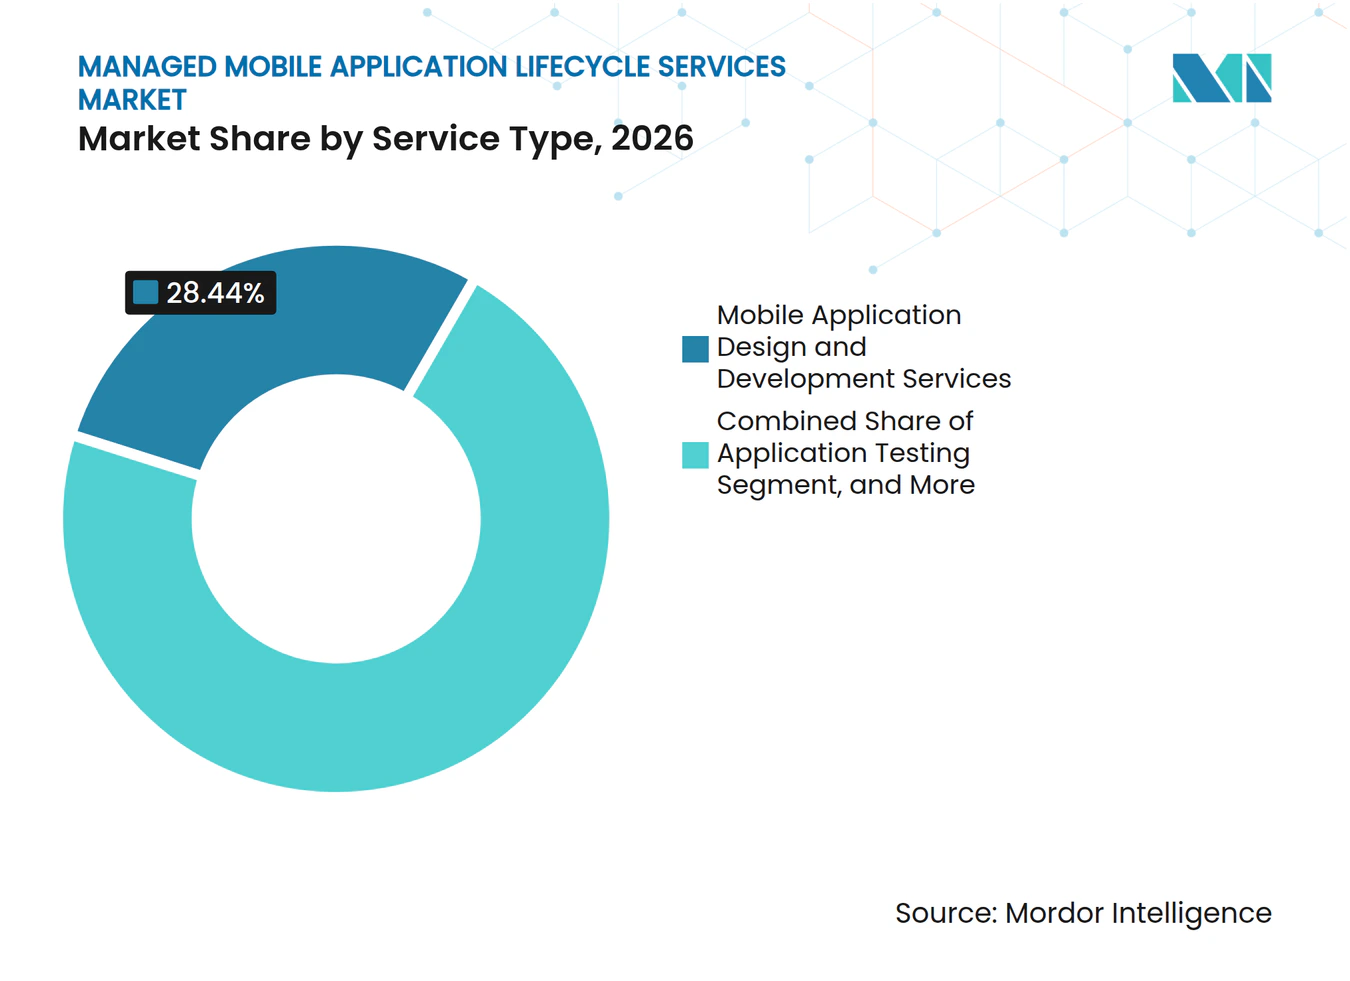
- Por tipo de serviço, os Serviços de Design e Desenvolvimento de Aplicações Móveis lideraram com 28,44% de participação na receita em 2026, enquanto os Serviços de Testes e Garantia de Qualidade de Aplicações estão projetados para expandir a um CAGR de 12,67% até 2032.
- Por tecnologia, Plataforma Cruzada e Híbrida deteve 38,56% de participação em 2026 e deve registrar o maior CAGR de 12,82% até 2032.
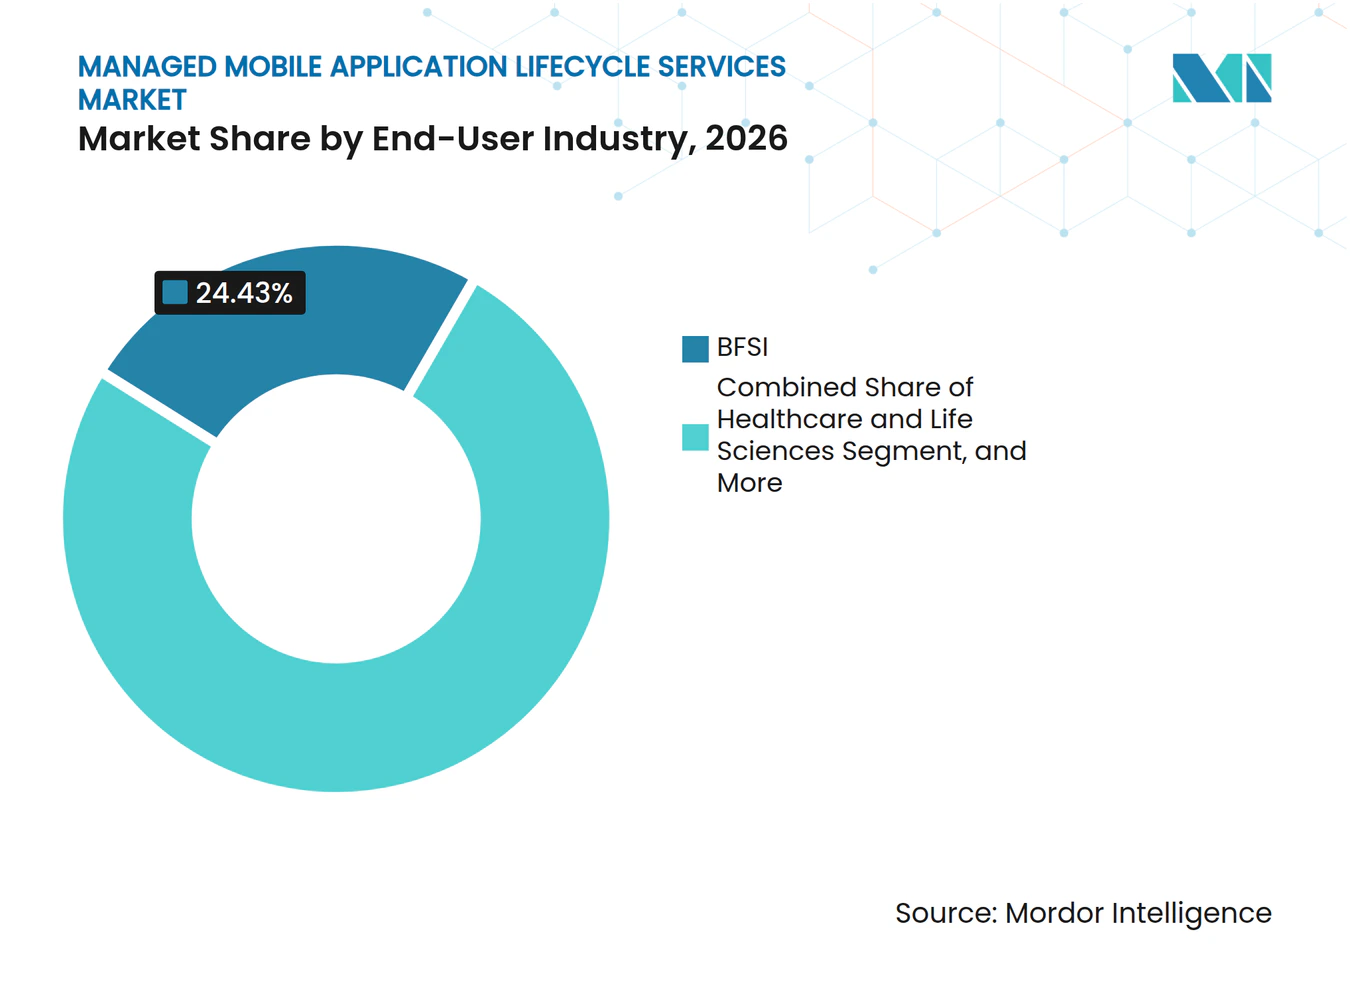
- Por setor do usuário final, o BFSI respondeu por 24,43% de participação em 2026, enquanto Saúde e Ciências da Vida está projetado para avançar a um CAGR de 12,54% até 2032.
- Por geografia, a América do Norte deteve 36,42% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Operações de Produtos Móveis Terceirizadas | +2.0% | Global, com concentração inicial na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Automação de Lançamentos Nativos em Nuvem e Entrega Contínua | +1.8% | América do Norte, Europa Ocidental, mercados centrais da Ásia-Pacífico incluindo Índia, Singapura e Austrália | Curto prazo (≤ 2 anos) |
| Obrigações de Segurança e Conformidade de Aplicações Móveis | +1.7% | América do Norte, Europa, com expansão para Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Expansão do BYOD e da Força de Trabalho Móvel de Linha de Frente | +1.5% | Global, com maior intensidade na América do Norte e nos corredores de manufatura da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Ciclos Mais Curtos de Conformidade com Sistemas Operacionais Móveis e Lojas de Aplicativos | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Monitoramento, Testes e Resolução de Incidentes Assistidos por IA | +1.6% | América do Norte, Europa Ocidental e mercados centrais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Empresarial para Operações de Produtos Móveis Terceirizadas
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis se beneficia quando as equipes internas não conseguem governar um conjunto crescente de dispositivos móveis, aplicações e fluxos de trabalho informais de funcionários em diferentes locais de negócios. A B2M Solutions relatou que 81% dos trabalhadores de linha de frente pararam de trabalhar pelo menos uma vez por mês devido a falhas em tecnologia móvel, enquanto 60% relataram interrupções semanais em seu estudo de 2025.[1] A Unily constatou que 71% dos trabalhadores de linha de frente utilizam dispositivos pessoais ou aplicações não aprovadas para concluir tarefas, o que pode deixar fluxos de trabalho importantes fora da supervisão formal de TI. O problema combinado não se limita ao suporte técnico, pois fluxos de trabalho não governados podem criar acesso inconsistente, testes incompletos, responsabilidade pouco clara quando um serviço falha e visibilidade limitada para as equipes de segurança. Isso cria uma necessidade prática de um provedor capaz de integrar fluxos de trabalho de dispositivos, testes, suporte e controles de segurança em um processo operacional consistente. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis ganha, portanto, relevância onde as empresas precisam de um único parceiro para governar tanto as aplicações aprovadas quanto as práticas operacionais desenvolvidas fora do patrimônio móvel formal, especialmente onde as ferramentas móveis são essenciais para o trabalho diário de linha de frente.
Adoção de Automação de Lançamentos Nativos em Nuvem e Entrega Contínua
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis é apoiado por lançamentos frequentes que exigem práticas mais disciplinadas de construção, testes e implantação. A JetBrains relatou que 83,4% dos profissionais de DevOps pesquisados utilizam pipelines de CI/CD, e 48,8% usam IA para pelo menos 1 tarefa de CI/CD, embora apenas 8% incorporem etapas com tecnologia de IA diretamente em fluxos de trabalho de construção ou testes.[2] Um estudo da ACM sobre configurações de aplicações Android constatou que as equipes alteram as configurações de CI/CD a cada 2 meses em média, o que acrescenta uma tarefa de manutenção contínua para os grupos de engenharia internos. O Reddit relatou 30% de redução no tempo de construção após migrar os pipelines móveis de mais de 200 engenheiros para uma solução hospedada na nuvem em agosto de 2025. Esses exemplos elevam o padrão operacional para provedores que atendem portfólios com diversas aplicações ativas, especialmente onde as equipes de desenvolvimento não podem interromper o trabalho de funcionalidades para revisar configurações de pipeline, investigar construções com falha ou coordenar aprovações de lançamento. Provedores que incluem manutenção de pipeline e governança de lançamentos em seus contratos podem reduzir o trabalho contínuo que os clientes, de outra forma, distribuiriam entre as equipes de desenvolvimento internas e podem tornar o mercado de serviços gerenciados de ciclo de vida de aplicações móveis mais relevante para organizações com capacidade especializada limitada.
Aumento das Obrigações de Segurança e Conformidade de Aplicações Móveis
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis também está sendo apoiado por expectativas mais exigentes de segurança e resiliência operacional. A GSMA publicou requisitos atualizados do Esquema de Certificação de Segurança de Dispositivos Móveis em fevereiro de 2025, estabelecendo critérios funcionais e de garantia que podem orientar as avaliações de segurança móvel.[3] O OWASP MASVS e o NIST SP 800-124 continuam sendo pontos de referência técnica úteis para provedores que precisam estabelecer práticas seguras de desenvolvimento e gestão de dispositivos. Os clientes de serviços financeiros enfrentam uma necessidade particular de práticas documentadas de testes, monitoramento e controle de mudanças, pois suas aplicações móveis processam transações e dados sensíveis. Eles também precisam de registros claros que demonstrem como a aplicação foi avaliada, quais componentes foram alterados, se o lançamento seguiu o processo de controle relevante e como as exceções foram resolvidas. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis oferece aos provedores certificados a oportunidade de vender um processo de entrega documentado em vez de capacidade de engenharia isolada.
Monitoramento, Testes e Resolução de Incidentes Assistidos por IA
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis é cada vez mais influenciado por ferramentas habilitadas por IA que reduzem o trabalho de testes e resposta a incidentes. O Google introduziu seu Agente de Testes de Aplicações com tecnologia Gemini no Firebase App Distribution em abril de 2025, permitindo a geração e execução de testes baseados em objetivos em dispositivos físicos e virtuais. A Perforce lançou o Perfecto AI em julho de 2025, permitindo que as equipes convertam entradas em linguagem simples em ações de teste em fluxos de trabalho web, Android e iOS. A Perforce afirmou que os primeiros clientes relataram ganhos de eficiência de 50 a 70% na criação, estabilização e triagem de testes. Pesquisa publicada pela ACM constatou que testes guiados por IA podem melhorar a cobertura de código e de atividades em testes móveis automatizados. O valor duradouro para os provedores gerenciados reside no estabelecimento de controles sobre como os resultados dos testes são revisados, priorizados, atribuídos e convertidos em trabalho de remediação ao longo do processo de lançamento do cliente, uma capacidade que ajuda o mercado de serviços gerenciados de ciclo de vida de aplicações móveis a ir além da venda de volume de testes isoladamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Acesso de Terceiros | -1.5% | América do Norte, Europa e Ásia-Pacífico, incluindo Índia e China | Curto prazo (≤ 2 anos) |
| Integração Fragmentada de Dispositivos, Sistemas Operacionais e Pilha Empresarial | -1.2% | Global, com maior complexidade nos mercados da Ásia-Pacífico e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Sênior em Confiabilidade Móvel e Segurança | -0.9% | América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Propriedade Pouco Clara do Roteiro de Produto e do Nível de Serviço | -0.8% | Global, mais visível em contratos gerenciados de primeira geração | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Soberania de Dados e Acesso de Terceiros
Os requisitos de residência de dados podem retardar as decisões de terceirização quando uma aplicação móvel envia informações sensíveis por meio de componentes de software de terceiros. A NowSecure identificou transmissão de dados não criptografados para servidores controlados pela ByteDance em sua avaliação de fevereiro de 2025 do aplicativo DeepSeek para iOS, ilustrando os riscos que podem surgir por meio de caminhos de código móvel de terceiros. Os clientes podem responder exigindo que locais de entrega, acesso a código, ferramentas de análise, práticas de suporte, procedimentos de escalonamento de incidentes e responsabilidades de tratamento de dados sejam documentados antes da adjudicação do contrato. Essas verificações podem prolongar os ciclos de aquisição e enfraquecer a vantagem de custo de equipes de entrega amplamente distribuídas. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis enfrenta uma venda mais difícil onde os provedores não conseguem demonstrar como os dados são tratados nas jurisdições relevantes para o cliente. Provedores com infraestrutura de entrega localmente compatível podem abordar essa preocupação, mas o modelo operacional pode exigir um preço mais elevado, um modelo de pessoal mais limitado e uma supervisão mais detalhada do cliente do que uma abordagem offshore irrestrita.
Integração Fragmentada de Dispositivos, Sistemas Operacionais e Pilha Empresarial
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis deve suportar aplicações em dispositivos variados, sistemas operacionais, ferramentas de CI/CD, sistemas de identidade e back-ends empresariais. O estudo da ACM com 2.557 aplicações Android identificou padronização limitada entre os serviços de CI/CD e requisitos complexos de configuração YAML. A Jit.io relatou que os desenvolvedores podem superar os engenheiros de segurança de aplicações em até 200 para 1, enquanto os falsos positivos de ferramentas automatizadas podem aumentar os acúmulos de segurança. Essa diversidade dificulta a criação de um processo uniforme de testes e lançamentos em todos os ambientes de clientes. Os provedores precisam de métodos de integração flexíveis, mas o trabalho personalizado pode reduzir a eficiência de entrega, aumentar o esforço de validação, acrescentar coordenação entre equipes técnicas e tornar os preços menos previsíveis. A restrição continuará sendo importante à medida que as arquiteturas móveis e as pilhas de software empresarial continuam a mudar, deixando o mercado de serviços gerenciados de ciclo de vida de aplicações móveis dependente de provedores capazes de se adaptar sem criar uma complexidade de serviço ingerenciável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Design e Desenvolvimento Lidera a Receita Enquanto a Garantia de Qualidade Avança Mais RapidamenteOs Serviços de Design e Desenvolvimento de Aplicações Móveis detiveram 28,44% da participação do mercado de serviços gerenciados de ciclo de vida de aplicações móveis em 2026. O segmento é frequentemente o primeiro ponto de engajamento porque as empresas precisam de ajuda para construir aplicações voltadas ao cliente e ferramentas de produtividade interna que devem funcionar de forma confiável em dispositivos e sistemas operacionais. Um provedor que começa com design e desenvolvimento pode posteriormente assumir responsabilidades de testes, implantação, monitoramento e manutenção dentro do mesmo relacionamento, o que pode reduzir as transferências entre fornecedores separados. Isso amplia o escopo do mercado de serviços gerenciados de ciclo de vida de aplicações móveis sem exigir que o cliente adicione provedores separados para cada tarefa do ciclo de vida. Os Serviços de Testes e Garantia de Qualidade de Aplicações estão projetados para registrar um CAGR de 12,67% até 2032, refletindo maior demanda por validação contínua em vez de testes apenas na fase de lançamento.
A SmartBear lançou o Reflect Mobile em junho de 2025 com testes sem código com tecnologia de IA generativa para aplicações React Native e Flutter. Essas ferramentas podem ajudar os provedores a padronizar testes em aplicações que utilizam diferentes frameworks de plataforma cruzada e podem reduzir o esforço envolvido na manutenção de scripts de teste repetitivos. Os Serviços de Implantação e Gestão de Lançamentos de Aplicações estão ganhando importância à medida que as atualizações de sistemas operacionais e os requisitos das lojas de aplicativos encurtam as janelas de entrega e aumentam a necessidade de coordenação entre equipes de engenharia, segurança e negócios. A Bitrise relatou que novas versões de sistemas operacionais móveis podem exigir construções coordenadas em mais de 1.500 aplicações ativas a cada 2 a 3 semanas no ambiente Tapcart. Os serviços de monitoramento, modernização, desativação, manutenção, segurança e suporte acrescentam trabalho recorrente onde aplicações legadas requerem atualizações controladas ou planos de desativação que protejam a continuidade dos dados e mantenham os serviços essenciais ao usuário disponíveis.



Por Tecnologia:
A Entrega em Plataforma Cruzada e Híbrida Transforma a Economia dos ServiçosA tecnologia de Plataforma Cruzada e Híbrida respondeu por 38,56% do tamanho do mercado de serviços gerenciados de ciclo de vida de aplicações móveis em 2026. Também está projetada para avançar a um CAGR de 12,82% até 2032, tornando-a o maior e mais rapidamente expansível segmento de tecnologia. As bases de código compartilhadas podem reduzir o trabalho necessário para suportar versões iOS e Android da mesma aplicação, embora o processo de entrega ainda deva considerar o comportamento específico de cada plataforma. Isso pode permitir que os provedores cubram mais funcionalidades de aplicações em um arranjo de serviço de taxa fixa e criem planos de testes e lançamentos mais consistentes. Também fortalece o papel do mercado de serviços gerenciados de ciclo de vida de aplicações móveis entre clientes que desejam processos consolidados de desenvolvimento, testes e lançamentos.
O iOS Nativo e o Android Nativo continuam sendo importantes quando as aplicações requerem uso intensivo das capacidades do dispositivo, integração profunda com o sistema operacional ou renderização sensível ao desempenho. Esses requisitos podem aumentar o trabalho de desenvolvimento, testes e manutenção que um contrato gerenciado deve cobrir ao longo da vida de uma aplicação. As Aplicações Web Progressivas atendem a determinados ambientes empresariais onde a distribuição nativa por lojas de aplicativos não é prática para trabalhadores de linha de frente ou grupos de funcionários dispersos. No entanto, as práticas de segurança e governança para experiências móveis baseadas na web podem não se mapear diretamente para os controles de aplicações nativas. Provedores capazes de aplicar métodos consistentes de testes e segurança em arquiteturas nativas, de plataforma cruzada e web podem reduzir lacunas operacionais para clientes com portfólios mistos e diversas equipes de entrega.
Por Setor do Usuário Final:
BFSI Detém a Maior Participação Enquanto Saúde e Ciências da Vida Expande Mais RapidamenteO BFSI representou 24,43% da participação do mercado de serviços gerenciados de ciclo de vida de aplicações móveis em 2026. Altos volumes de transações, expectativas de tempo de atividade zero e extensas obrigações de segurança tornam a governança formal do ciclo de vida importante para aplicações bancárias, de serviços financeiros e de seguros. A confiabilidade das aplicações móveis pode influenciar diretamente a retenção de clientes em serviços onde os clientes realizam transações e gerenciam contas por meio de uma interface móvel, de modo que a interrupção operacional pode ter um efeito comercial além do impacto técnico. O segmento, portanto, cria demanda recorrente por testes, monitoramento, gestão de vulnerabilidades e controles de lançamento documentados. Saúde e Ciências da Vida está projetado para expandir a um CAGR de 12,54% até 2032, refletindo o uso mais amplo de engajamento governado de pacientes, documentação clínica e fluxos de trabalho de cuidados remotos que requerem mudanças controladas de software.
Os compradores de Varejo e Comércio Eletrônico precisam de desempenho confiável das aplicações durante períodos de pico de demanda e em experiências conectadas de loja, atendimento e pagamento. As empresas de Telecomunicações e Tecnologia da Informação utilizam ferramentas de mobilidade empresarial enquanto também distribuem plataformas móveis, criando demanda repetida por suporte ao ciclo de vida e gestão de desempenho. A demanda do setor de Manufatura está ligada a fluxos de trabalho móveis de armazém, inspeção e campo, onde interrupções tecnológicas podem interromper as operações e afetar a confiabilidade dos processos rotineiros. Os programas do Governo e Setor Público também estão expandindo a prestação de serviços móveis, embora os processos de aquisição possam ser mais longos do que nos setores comerciais. O setor de serviços gerenciados de ciclo de vida de aplicações móveis tem uma oportunidade em cada vertical, mas os provedores precisam adaptar as práticas de segurança, disponibilidade, documentação e suporte aos requisitos específicos de cada setor.

Análise Geográfica
A América do Norte deteve 36,42% da participação na receita regional em 2026. Práticas maduras de terceirização, grandes portfólios de aplicações empresariais e forte demanda dos setores de BFSI, varejo e telecomunicações sustentam a posição de liderança da região. As organizações que gerenciam muitas aplicações ativas podem usar provedores gerenciados para aplicar práticas similares de qualidade e lançamento em equipes internas distribuídas, em vez de deixar grupos de produtos individuais operarem controles de entrega separados. O ambiente de conformidade da região também aumenta o valor dos provedores capazes de demonstrar controles seguros de desenvolvimento e operação, enquanto o Canadá contribui por meio de serviços financeiros e programas provinciais de saúde, e o México se beneficia das necessidades de mobilidade na manufatura e das práticas de aquisição de TI alinhadas aos Estados Unidos.
A Ásia-Pacífico está projetada para registrar um CAGR de 12,76% até 2032, a taxa regional mais rápida no mercado de serviços gerenciados de ciclo de vida de aplicações móveis. Os variados mercados nacionais da região criam diferentes padrões de demanda para entrega móvel, tratamento de dados, localização de fornecedores e o nível de suporte local esperado pelos clientes. A grande base de aplicações móveis da Índia sustenta a demanda por capacidade escalável de entrega e garantia de qualidade. A China exige que os provedores gerenciem condições rigorosas de localização e registro, o que pode separar os contratos domésticos do trabalho orientado à exportação. Singapura continua sendo um importante local de coordenação regional devido à sua estabilidade regulatória e força de trabalho tecnológica experiente, enquanto a maior monetização de aplicações do Japão pode tornar a qualidade do serviço e a governança de desempenho mais valiosas para os clientes empresariais.
A Europa é o segundo maior mercado regional, e a demanda é moldada pelas obrigações de resiliência do setor financeiro e pelas regras que afetam a personalização algorítmica. Alemanha, Reino Unido, França, Itália e Espanha respondem por uma parcela substancial dos gastos regionais com serviços móveis gerenciados, e os provedores que lidam com portfólios pan-europeus devem gerenciar as diferenças entre as práticas de implementação nacionais e as políticas de conformidade específicas dos clientes. A Sopra Steria e a Totalmobile firmaram parceria em setembro de 2025 para oferecer gestão de serviços de campo assistida por IA para organizações do setor público do Reino Unido. A América do Sul é liderada pelo Brasil em casos de uso de fintech e comércio eletrônico, enquanto a Arábia Saudita e os Emirados Árabes Unidos estão investindo em serviços móveis associados aos programas Visão 2030. A África é a menor contribuidora regional de receita, embora o uso da internet com foco em dispositivos móveis sustente um pipeline de longo prazo para serviços de entrega gerenciada.
Cenário Competitivo
Concentração do Mercado
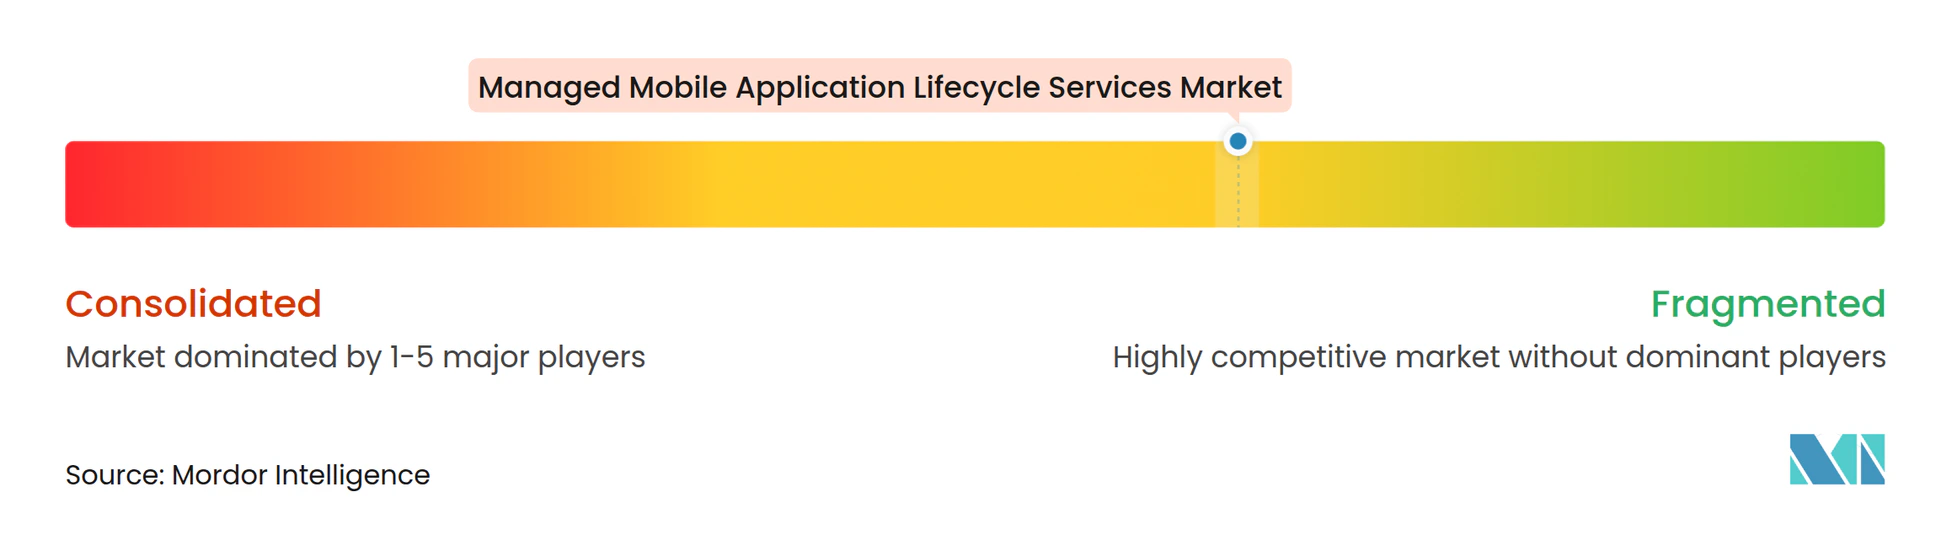
O mercado de serviços gerenciados de ciclo de vida de aplicações móveis é moderadamente fragmentado, com grandes empresas de serviços de TI competindo ao lado de provedores especializados em mobilidade. Accenture, Tata Consultancy Services, Cognizant Technology Solutions, HCL Technologies e EPAM Systems podem usar amplos relacionamentos de gestão de aplicações empresariais para se expandir para o trabalho de ciclo de vida móvel. Sua escala suporta contratos agrupados que combinam governança móvel com programas mais amplos de modernização e operação, o que pode reduzir a complexidade de compra para clientes que desejam um único provedor em diversas áreas de tecnologia. Essa abordagem também pode dificultar que especialistas conquistem grandes contas quando a aquisição favorece ampla cobertura de serviços e relacionamentos empresariais estabelecidos. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis, no entanto, deixa espaço para provedores focados onde um cliente valoriza profundidade de engenharia específica para mobilidade, entrega rápida ou conhecimento de um framework de tecnologia selecionado.
A EPAM relatou ter sido nomeada o principal fornecedor de serviços de aplicações na Europa pelo terceiro ano consecutivo em fevereiro de 2026, citando uma avaliação máxima de 83% de mais de 2.500 compradores empresariais de TI na avaliação da Whitelane Research. A EPAM também relatou receita de 2025 de 5,457 bilhões de USD, alta de 15,4% em relação ao ano anterior. Provedores especializados incluindo Apadmi, Netguru, Intellectsoft, WillowTree e ScienceSoft competem por meio de velocidade de entrega, conhecimento de plataforma e capacidade de experiência do usuário móvel. O mercado de serviços gerenciados de ciclo de vida de aplicações móveis oferece a essas empresas uma posição onde os clientes precisam de um provedor para conectar o desenvolvimento de produtos móveis com as operações empresariais, incluindo testes de contratos de API, integração de identidade, gestão de runbooks operacionais e a coordenação de equipes responsáveis por partes separadas do patrimônio móvel.
As ferramentas de testes e monitoramento nativas de IA podem reduzir o número de tarefas de testes manuais em contratos gerenciados, deslocando a diferenciação para a governança, a interpretação de resultados automatizados e o design de fluxos de trabalho de remediação. Os requisitos de segurança podem favorecer provedores alinhados com os critérios de certificação OWASP MASVS e GSMA. O Agente de Testes de Aplicações do Google, o Perfecto AI da Perforce e o lançamento do AI/Run.Transform da EPAM mostram como as ferramentas e os modelos de serviço estão se movendo em direção a testes e modernização habilitados por IA. Não há dados combinados de participação de mercado disponíveis para os principais provedores, portanto, a estrutura competitiva deve ser vista como fragmentada em vez de concentrada, mesmo que empresas maiores possam usar portfólios de serviços mais amplos para competir por grandes contratos.
Líderes do Setor de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
HCL Technologies Limited
-
Tata Consultancy Services Limited
-
EPAM Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis Empresas cobertas neste relatório
- Accenture plc
- Apadmi Limited
- Appranix, Inc.
- Apriorit, Inc.
- A3logics Private Limited
- BairesDev LLC
- Codiant Software Technologies Pvt. Ltd.
- Cognizant Technology Solutions Corporation
- EPAM Systems, Inc.
- Fingent Corporation
- Forthright Technology Partners, Inc.
- Helmes AS
- HCL Technologies Limited
- Innowise Group
- Intellectsoft US Inc.
- Netguru S.A.
- ScienceSoft USA Corporation
- Sidekick Interactive Inc.
- Sopra Steria Group SA
- Tata Consultancy Services Limited
- Trigent Software, Inc.
- WillowTree, LLC
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis
- Julho de 2026: A Perforce Software celebrou um ano desde o lançamento da capacidade de testes agênticos Perfecto AI, convertendo entradas em linguagem simples em ações de teste resilientes e prontas para execução em fluxos de trabalho web, Android e iOS sem localizadores de objetos ou manutenção manual de scripts, com clientes relatando ganhos de eficiência de 50 a 70% na criação, estabilização e triagem de testes.
- Junho de 2026: A SmartBear celebrou um ano desde o lançamento do Reflect Mobile, uma plataforma de testes de aplicações móveis sem código com tecnologia de IA generativa, suportando React Native e Flutter com testes reutilizáveis de plataforma cruzada, abordando diretamente as lacunas de serviços de garantia de qualidade gerenciada em organizações que executam portfólios mistos de plataforma cruzada.
- Fevereiro de 2026: A EPAM Systems foi nomeada o fornecedor número um de serviços de aplicações na Europa pelo terceiro ano consecutivo pela Whitelane Research, conquistando o status de "Desempenho Excepcional" e uma avaliação máxima de 83% em serviços de aplicações de mais de 2.500 compradores empresariais de TI. A EPAM relatou receita anual de 2025 de 5,457 bilhões de USD, alta de 15,4% em relação ao ano anterior.
- Fevereiro de 2026: A EPAM lançou o AI/Run.Transform, um serviço de consultoria integrado nativo de IA que acelera a transformação em toda a empresa com a modernização de aplicações móveis como um fluxo de trabalho de entrega central, sinalizando o reposicionamento de aumento de equipe de engenharia para serviços gerenciados de transformação de IA baseados em resultados.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis
O Mercado de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis refere-se ao setor focado em serviços terceirizados e gerenciados por provedores que suportam o ciclo de vida completo de aplicações móveis empresariais e de consumo, desde estratégia, design, desenvolvimento, testes, implantação, integração, segurança e otimização de desempenho até manutenção contínua, monitoramento, atualizações e desativação.
O Relatório de Serviços Gerenciados de Ciclo de Vida de Aplicações Móveis é Segmentado por Tipo de Serviço (Serviços de Avaliação de Portfólio de Aplicações, Serviços de Design e Desenvolvimento de Aplicações Móveis, Serviços de Testes e Garantia de Qualidade de Aplicações, Serviços de Implantação e Gestão de Lançamentos de Aplicações, Serviços de Monitoramento e Gestão de Desempenho de Aplicações, Serviços de Manutenção, Segurança e Suporte de Aplicações e Serviços de Modernização e Desativação de Aplicações), Tecnologia (iOS Nativo, Android Nativo, Plataforma Cruzada e Híbrida e Aplicações Web Progressivas), Setor do Usuário Final (BFSI, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Tecnologia da Informação, Manufatura, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Singapura e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Avaliação de Portfólio de Aplicações |
| Serviços de Design e Desenvolvimento de Aplicações Móveis |
| Serviços de Testes e Garantia de Qualidade de Aplicações |
| Serviços de Implantação e Gestão de Lançamentos de Aplicações |
| Serviços de Monitoramento e Gestão de Desempenho de Aplicações |
| Serviços de Manutenção, Segurança e Suporte de Aplicações |
| Serviços de Modernização e Desativação de Aplicações |
| iOS Nativo |
| Android Nativo |
| Plataforma Cruzada e Híbrida |
| Aplicações Web Progressivas |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Tecnologia da Informação |
| Manufatura |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Avaliação de Portfólio de Aplicações | |
| Serviços de Design e Desenvolvimento de Aplicações Móveis | ||
| Serviços de Testes e Garantia de Qualidade de Aplicações | ||
| Serviços de Implantação e Gestão de Lançamentos de Aplicações | ||
| Serviços de Monitoramento e Gestão de Desempenho de Aplicações | ||
| Serviços de Manutenção, Segurança e Suporte de Aplicações | ||
| Serviços de Modernização e Desativação de Aplicações | ||
| Por Tecnologia | iOS Nativo | |
| Android Nativo | ||
| Plataforma Cruzada e Híbrida | ||
| Aplicações Web Progressivas | ||
| Por Setor do Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Tecnologia da Informação | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de ciclo de vida de aplicações móveis?
O mercado está projetado para expandir de 31,85 bilhões de USD em 2026 e 35,85 bilhões de USD em 2027 para 62,75 bilhões de USD até 2032, a um CAGR de 11,84%, sustentado pela demanda por entrega gerenciada, segurança, testes automatizados e controles de lançamento em portfólios móveis empresariais.
Qual tipo de serviço lidera os serviços gerenciados de ciclo de vida de aplicações móveis?
Os Serviços de Design e Desenvolvimento de Aplicações Móveis lideram com uma participação de mercado de 28,44% em 2026. Os Serviços de Testes e Garantia de Qualidade de Aplicações estão projetados para registrar o CAGR de serviço mais rápido de 12,67% até 2032, à medida que a validação contínua se torna cada vez mais importante.
Qual tecnologia é mais amplamente utilizada para entrega móvel gerenciada?
A tecnologia de Plataforma Cruzada e Híbrida deteve uma participação de mercado de 38,56% em 2026 e está projetada para registrar um CAGR de 12,82% até 2032. As bases de código compartilhadas ajudam a suportar testes coordenados e manutenção nas plataformas iOS e Android.
Qual segmento do usuário final está se expandindo mais rapidamente?
Saúde e Ciências da Vida está projetado para avançar a um CAGR de 12,54% até 2032, enquanto o BFSI deteve a maior participação de mercado de 24,43% em 2026. Ambos os segmentos requerem fluxos de trabalho móveis confiáveis e bem governados.
Qual região tem as perspectivas mais fortes para serviços móveis gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,76% até 2032. A América do Norte permaneceu o maior segmento regional com uma participação de mercado de 36,42% em 2026, sustentada por terceirização madura e atividade de aplicações empresariais.
Quais são os principais fatores que influenciam a seleção de provedores?
Os compradores priorizam práticas seguras de desenvolvimento, controles confiáveis de testes e lançamentos, capacidades de residência de dados e suporte para ambientes complexos de dispositivos e software empresarial. A capacidade de governar múltiplas aplicações por meio de um modelo de entrega unificado, apoiado por responsabilidades de serviço claras, procedimentos operacionais documentados, suporte técnico confiável e resolução oportuna de incidentes, também é uma consideração fundamental.