
Tamanho e Participação do Mercado de Serviços de Infraestrutura GPU Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 25.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Infraestrutura GPU Gerenciada por Mordor Intelligence
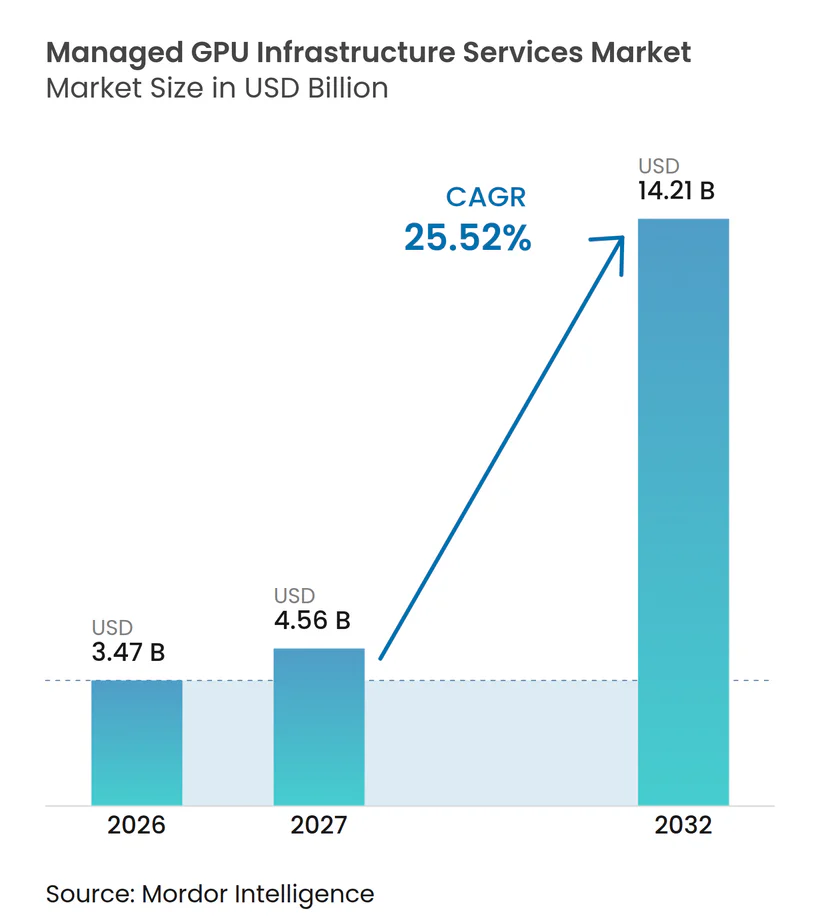
O tamanho do mercado de serviços de infraestrutura GPU gerenciada deve crescer de 3,47 bilhões de USD em 2026 para 4,56 bilhões de USD em 2027 e está previsto para atingir 14,21 bilhões de USD até 2032 a um CAGR de 25,52% no período de 2027 a 2032. O mercado de serviços de infraestrutura GPU gerenciada está migrando de compras periódicas de hardware para serviços de computação em escala de produção contratados com compromissos de nível de serviço. O treinamento e a inferência de IA generativa estão aumentando a necessidade de capacidade confiável, suporte operacional e desempenho previsível. Provedores que combinam orquestração, monitoramento e operações gerenciadas podem atender cargas de trabalho mais complexas do que provedores que oferecem aluguel básico de GPU. A disponibilidade de hardware, especialmente memória de alta largura de banda e capacidade de empacotamento avançado, limita o ritmo com que os provedores podem colocar novos clusters em operação. Requisitos de computação soberana e regras de residência de dados também criam oportunidades para provedores regionais que podem suportar cargas de trabalho regulamentadas dentro da jurisdição exigida.
Principais Conclusões do Relatório
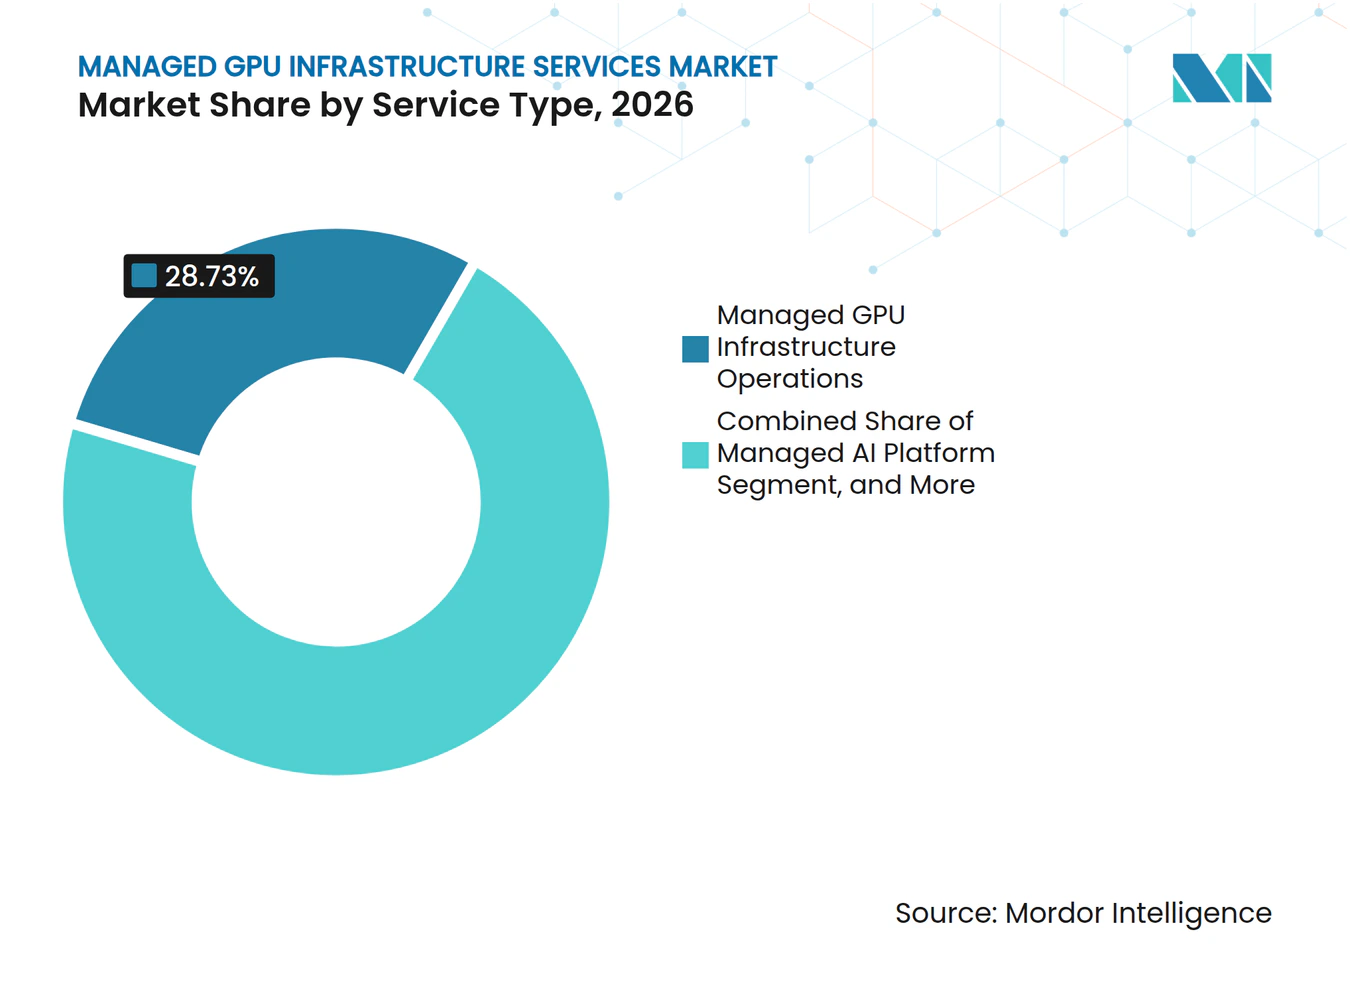
- Por tipo de serviço, as operações de infraestrutura GPU gerenciada detinham 28,73% da participação do mercado de serviços de infraestrutura GPU gerenciada em 2026, enquanto as operações gerenciadas de inferência e serviço de modelos estão projetadas para expandir a um CAGR de 26,81% até 2032.
- Por carga de trabalho GPU, a inferência de IA e o serviço de modelos representaram 36,41% da participação do mercado de serviços de infraestrutura GPU gerenciada em 2026, enquanto o ajuste fino e RAG estão projetados para expandir a um CAGR de 27,62% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem representou 68,58% da participação do mercado de serviços de infraestrutura GPU gerenciada em 2026 e está projetada para expandir a um CAGR de 27,33% até 2032.
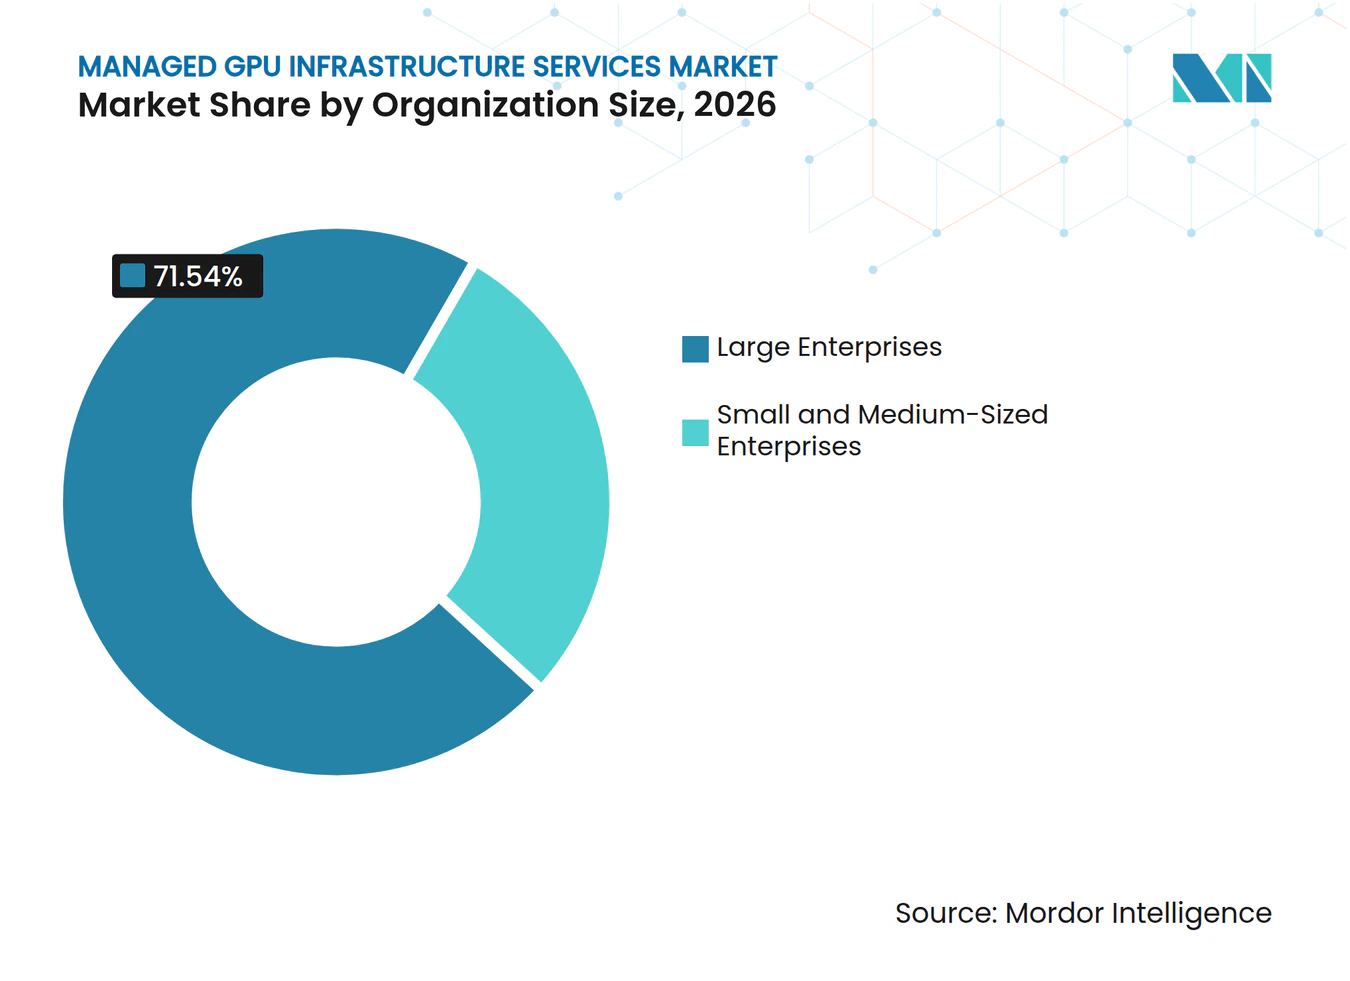
- Por tamanho da organização, as grandes empresas detinham 71,54% de participação em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 26,59% até 2032.
- Por usuário final, TI e telecomunicações detinham 71,54% de participação em 2026, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 28,27% até 2032.
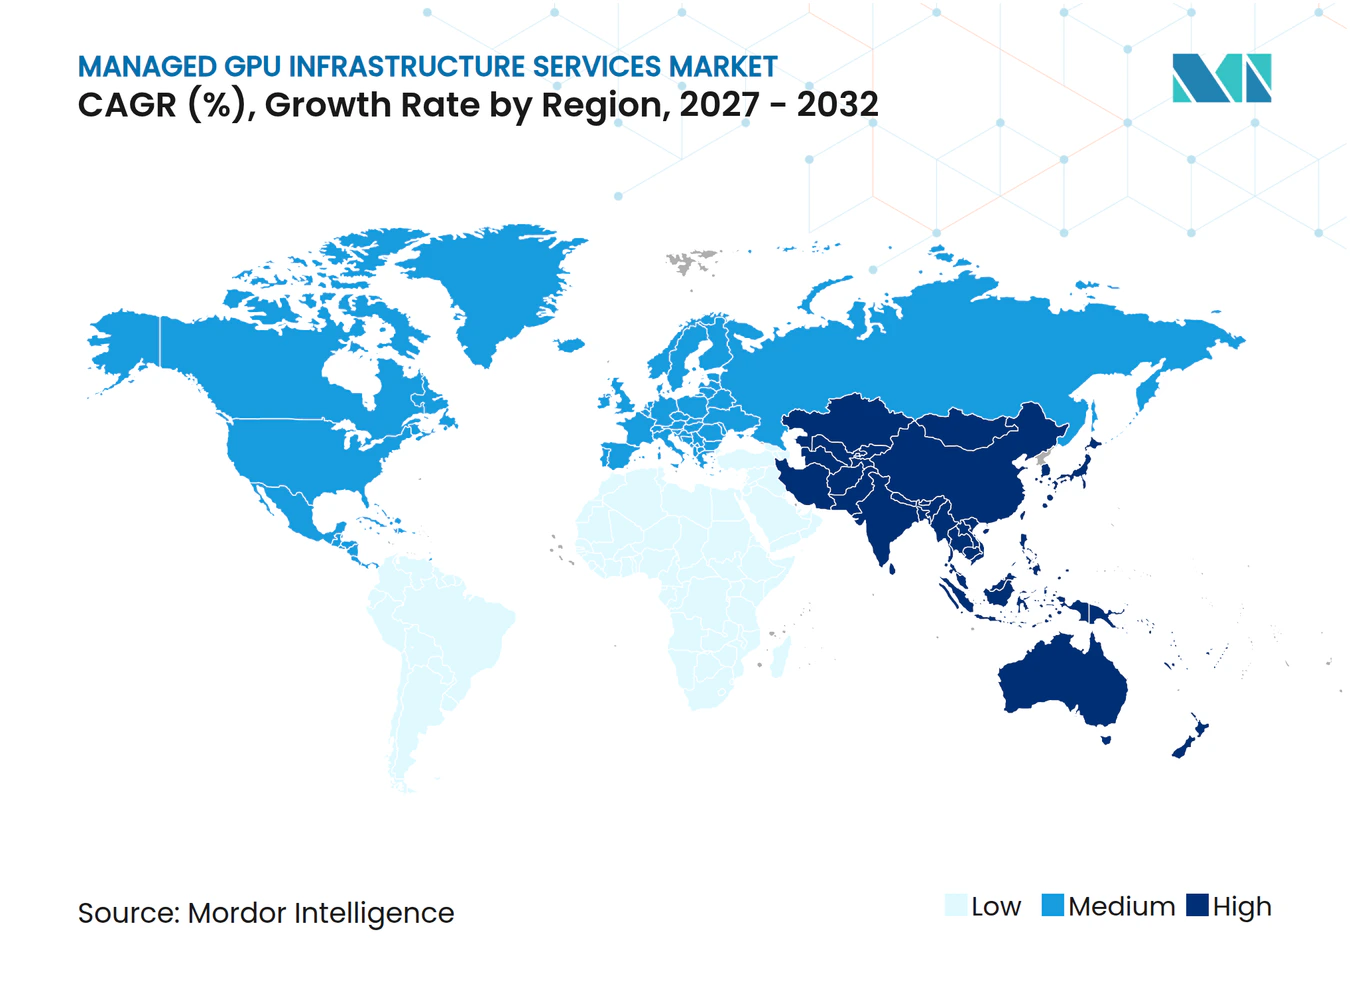
- Por geografia, a América do Norte detinha 38,64% da participação do mercado de serviços de infraestrutura GPU gerenciada em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 27,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Treinamento e Inferência de IA Generativa em Escala de Produção | +8.5% | Global | Médio prazo (2 a 4 anos) |
| Aumento da Densidade de Inferência e Cargas de Trabalho de IA Agêntica | +7.2% | Global | Curto prazo (≤ 2 anos) |
| Migração da Propriedade de GPU para Capacidade Gerenciada Elástica | +5.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| IA Soberana, Residência de Dados e Demanda por Cargas de Trabalho Regulamentadas | +3.4% | Europa, Ásia-Pacífico, Oriente Médio | Médio prazo (2 a 4 anos) |
| Otimização da Utilização de GPU por meio de Alocação Fracionada e Agendamento | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Resfriamento Gerenciado, Energia e Operações de Cluster para Racks de Alta Densidade | +1.3% | América do Norte, Núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Treinamento e Inferência de IA Generativa em Escala de Produção
O treinamento de modelos de linguagem de fronteira requer clusters com muitos milhares de aceleradores operando por períodos prolongados. A inferência em produção também requer capacidade sustentada, pois os serviços devem lidar com milhões de solicitações diárias com requisitos rigorosos de latência. Esses requisitos excedem a capacidade de aquisição e operações de muitas equipes de TI empresariais. A CoreWeave reportou 5,1 bilhões de USD em receita no exercício fiscal de 2025, ante 1,9 bilhão de USD no exercício fiscal de 2024, ressaltando a escala dos compromissos de capacidade gerenciada contratada.[1] A Eli Lilly implantou 1.016 GPUs NVIDIA Blackwell Ultra em outubro de 2025 para suportar o treinamento de modelos fundacionais para descoberta de medicamentos por meio do Lilly TuneLab. O mercado de serviços de infraestrutura GPU gerenciada se beneficia à medida que setores sensíveis a dados tratam o acesso à capacidade de computação gerenciada como um requisito operacional, e não como uma necessidade temporária de projeto.
Aumento da Densidade de Inferência e Cargas de Trabalho de IA Agêntica
Uma solicitação convencional de chatbot pode liberar uma GPU em milissegundos após produzir uma resposta. Uma sessão agêntica pode envolver chamadas repetidas de modelo, etapas de recuperação e ações de ferramentas, mantendo os recursos de computação ocupados por muito mais tempo. Esse comportamento aumenta a densidade e a duração da demanda de inferência. Os provedores precisam configurar a infraestrutura em torno de largura de banda de memória, agendamento, agrupamento em lotes e gerenciamento de tempo de resposta. As operações gerenciadas de inferência e serviço de modelos estão projetadas para expandir a um CAGR de 26,81% até 2032, refletindo esse requisito de produção. O mercado de serviços de infraestrutura GPU gerenciada, portanto, favorece plataformas que podem operar frotas de inferência persistentes sem exigir que cada cliente construa uma equipe especializada de infraestrutura.
Migração da Propriedade de GPU para Capacidade Gerenciada Elástica
A propriedade de GPU carrega maior risco quando as gerações de hardware avançam rapidamente. Uma empresa que adquire um cluster pode enfrentar menor eficiência quando arquiteturas mais recentes se tornam disponíveis. Os serviços gerenciados permitem que os clientes acessem capacidade mais recente sem possuir equipamentos que possam se tornar obsoletos. A CoreWeave reportou um backlog de pedidos de 55,6 bilhões de USD no terceiro trimestre de 2025, refletindo grandes compromissos contratados para infraestrutura de IA. Os compromissos reservados também podem fornecer aos provedores de serviços a visibilidade de demanda necessária para financiar nova capacidade de data center. Essa mudança apoia o mercado de serviços de infraestrutura GPU gerenciada porque a capacidade contratada pode ser mais adequada do que a infraestrutura própria para requisitos variáveis de carga de trabalho de IA.
IA Soberana, Residência de Dados e Demanda por Cargas de Trabalho Regulamentadas
As políticas governamentais exigem cada vez mais maior controle sobre a localização e a operação dos recursos de computação de IA. A Comissão Europeia propôs uma Lei de Desenvolvimento de Nuvem e IA que estabelece uma estrutura de soberania para serviços de nuvem e IA.[2] Os requisitos de maior garantia favorecem provedores com operações, pessoal e cadeias de suprimentos controlados localmente. A Missão IndiaAI da Índia alocou infraestrutura GPU a 14 provedores domésticos no âmbito de um programa de INR 10.372 crore (1,23 bilhão de USD), conforme declarado no material de origem. As medidas regionais de localização de dados criam um requisito de serviço distinto além do acesso básico a aceleradores. O mercado de serviços de infraestrutura GPU gerenciada pode se beneficiar quando os provedores demonstram conformidade auditável, hospedagem doméstica e suporte operacional local.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Volatilidade no Fornecimento de GPU, HBM e Empacotamento Avançado | -4.2% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Retrofit de Energia e Resfriamento de Alta Densidade | -3.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Risco de Obsolescência Rápida de Aceleradores e Atualização | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Segurança de Dados, Isolamento Multilocatário e Preocupações com Conformidade | -1.4% | Global, com Foco em Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Fornecimento de GPU, HBM e Empacotamento Avançado
A cadeia de suprimentos para aceleradores de IA de fronteira permanece restrita por memória de alta largura de banda e empacotamento avançado. Esses componentes podem limitar a produção de aceleradores mesmo quando a capacidade de fabricação de chips lógicos está disponível. Um grupo limitado de provedores controla grande parte do fornecimento de empacotamento avançado e memória. Novas linhas de fabricação exigem longos prazos de entrega, o que restringe adições rápidas de capacidade. Para os provedores de serviços, as escassezes podem atrasar a colocação de clusters em operação e prolongar as listas de espera dos clientes. O mercado de serviços de infraestrutura GPU gerenciada pode enfrentar expansão mais lenta e pressão de reprecificação quando a demanda contratada excede o fornecimento de hardware implantável.
Restrições de Retrofit de Energia e Resfriamento de Alta Densidade
As implantações de treinamento de IA requerem densidades de rack muito maiores do que a infraestrutura empresarial tradicional. Os clusters baseados em NVIDIA GB300 NVL72 podem consumir até 142 kW por rack.[3] Muitas instalações legadas foram projetadas para cargas de energia muito menores e resfriamento a ar convencional. Clusters de maior densidade requerem resfriamento líquido direto ou sistemas de imersão, juntamente com alterações relacionadas à distribuição de energia. Essas necessidades de retrofit aumentam os requisitos de capital e execução para operadores de data centers. O mercado de serviços de infraestrutura GPU gerenciada pode, portanto, favorecer provedores com instalações mais novas ou com recursos para redesenhar os locais existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações e Suporte de Inferência Impulsionam a Adoção GerenciadaAs operações de infraestrutura GPU gerenciada detinham 28,73% da receita total de serviços em 2026. O segmento abrange tarefas do ciclo de vida do cluster, como atualizações de firmware, agendamento de capacidade, monitoramento de integridade e remediação de falhas. Organizações que operam clusters com muitos milhares de GPUs frequentemente carecem do pessoal interno necessário para manter o tempo de atividade no nível de serviço. As operações totalmente gerenciadas abordam essa lacuna combinando supervisão de infraestrutura com suporte ao cliente. O Kubernetes gerenciado e o suporte à orquestração de contêineres apoiam a implantação de aplicações em ambientes de computação compartilhados. As operações gerenciadas de plataforma de IA e MLOps podem então ajudar os clientes a monitorar modelos e gerenciar fluxos de trabalho de produção.
As operações gerenciadas de inferência e serviço de modelos estão projetadas para expandir a um CAGR de 26,81% até 2032. Seu escopo inclui roteamento de modelos, escalonamento automático, cache de tokens e gerenciamento de latência para serviços de produção. Essas funções tornam-se mais importantes à medida que as empresas migram do treinamento ocasional de modelos para a inferência contínua. A infraestrutura gerenciada de treinamento e ajuste fino de modelos também apoia organizações que trabalham com dados proprietários sensveis. A Lambda anunciou em outubro de 2026 que integraria o NVIDIA Run:ai de código aberto ao Lambda Kubernetes Service para compartilhamento de fração de GPU, agendamento com reconhecimento de topologia, cotas de compartilhamento justo e remediação automatizada de nós.[4] Os clientes podem usar essas funções para gerenciar infraestrutura compartilhada enquanto mantêm o acesso à carga de trabalho e a alocação de recursos sob regras operacionais definidas. O modelo de serviço também reduz a necessidade de montar equipes separadas para administração de cluster, política de agendamento e remediação diária. Essas capacidades mostram por que a diferenciação de serviços vai além do acesso ao hardware no setor de serviços de infraestrutura GPU gerenciada.



Por Carga de Trabalho GPU:
A Demanda de Inferência Remodela o Uso do ClusterA inferência de IA e o serviço de modelos representaram 36,41% da receita total de serviços em 2026. As empresas utilizam cada vez mais sistemas de IA para atender aplicações em tempo real, e não apenas tarefas de processamento em lote. As cargas de trabalho de inferência colocam ênfase particular na largura de banda de memória, no tempo de resposta e na alocação eficiente de recursos. Os provedores precisam configurar clusters para serviço de produção estável, e não apenas para desempenho máximo de treinamento. O treinamento de modelos fundacionais permanece relevante para laboratórios de IA de fronteira com grandes requisitos de dados e computação. Os modelos de pesos abertos reduzem a necessidade de muitas organizações treinarem grandes modelos do zero.
O ajuste fino e RAG estão projetados para expandir a um CAGR de 27,62% até 2032. Muitas organizações adaptam modelos de fronteira ou de pesos abertos existentes aos seus próprios dados, em vez de construir modelos fundacionais do zero. Essa abordagem cria demanda por ambientes seguros que suportem desenvolvimento e avaliação repetidos de modelos. A Eli Lilly, a Roche e a Bristol Myers Squibb anunciaram implantações dedicadas de GPU SuperPOD até meados de 2026 para cargas de trabalho de IA relacionadas à pesquisa. Essas implantações mostram que os usuários científicos precisam de acesso repetível à capacidade de computação durante ciclos de pesquisa iterativos. Os provedores podem apoiar esse trabalho por meio de ambientes gerenciados que combinam controle de infraestrutura com continuidade operacional. A computação de alto desempenho e a simulação científica retêm demanda separada de usuários de pesquisa, engenharia e computação técnica. Os gêmeos digitais e a renderização também utilizam capacidade de GPU gerenciada, embora a inferência e o ajuste fino assumam uma parcela crescente dos recursos disponíveis.
Por Modelo de Implantação:
A Nuvem Lidera Enquanto o Híbrido Suporta Cargas de Trabalho ControladasA implantação baseada em nuvem representou 68,58% do tamanho do mercado de serviços de infraestrutura GPU gerenciada em 2026. Também está projetada para expandir a um CAGR de 27,33% até 2032. Os serviços em nuvem permitem que os clientes migrem de uma pequena execução de ajuste fino para um cluster de treinamento muito maior sem adquirir hardware físico. Essa flexibilidade é adequada para organizações com demanda irregular entre ciclos de desenvolvimento e períodos de produção. Também oferece aos provedores uma forma de reunir capacidade entre clientes. O modelo de nuvem apoia o mercado mais amplo de serviços de infraestrutura GPU gerenciada ao tornar a computação avançada disponível por meio de modelos de serviço baseados em consumo.
As implantações de GPU gerenciada no local permanecem relevantes para organizações que enfrentam restrições de saída de dados ou requerem latência muito baixa. Usuários governamentais e de defesa também podem exigir isolamento físico para cargas de trabalho selecionadas. Os ambientes híbridos e multinuvem permitem que as empresas separem a inferência voltada ao público do desenvolvimento de modelos proprietários. A Red Hat identifica hardware, malha, agendador e virtualização como camadas distintas que requerem controles alinhados para isolamento de GPU multilocatário. Esse design em camadas reflete o trabalho operacional necessário quando os clientes utilizam mais de 1 ambiente de infraestrutura. Também ajuda a explicar por que os serviços gerenciados são relevantes quando as organizações precisam de políticas comuns em locais distintos. As políticas de computação soberana podem exigir que determinadas cargas de trabalho permaneçam em uma jurisdição definida. Essas condições criam demanda por provedores que possam operar ambientes coordenados em infraestrutura de nuvem, local e soberana.
Por Tamanho da Organização:
Empresas Lideram, PMEs Melhoram o AcessoAs grandes empresas detinham 71,54% de participação em 2026. Elas podem se comprometer com contratos reservados de vários anos que apoiam as decisões de investimento em data centers por parte de neonuvens e hiperescaladores. Os compromissos reservados podem oferecer preços mais baixos do que o uso sob demanda, mas requerem planejamento claro de carga de trabalho e capacidade financeira. Os grandes clientes frequentemente adquirem suporte operacional de maior valor, isolamento de segurança, configurações de rede personalizadas e integração de MLOps. Esses serviços ajudam a manter capacidade previsível para programas de IA empresariais. A concentração de grandes contratos também oferece aos provedores uma base mais sólida para financiar a expansão de infraestrutura.
As PMEs estão projetadas para expandir a um CAGR de 26,59% até 2032. Os serviços de GPU sem servidor e a cobrança por segundo reduzem o compromisso mínimo necessário para usar computação de alto desempenho. A alocação fracionada permite que um cliente use parte de uma GPU em vez de reservar um dispositivo completo. O agendamento de compartilhamento justo e a preempção de instâncias spot podem tornar os pools compartilhados mais práticos para cargas de trabalho menores. O provisionamento automatizado também pode limitar o ônus administrativo sobre equipes que não possuem pessoal dedicado de infraestrutura. Esses modelos de consumo permitem que clientes menores ajustem o uso de capacidade mais de perto à duração e ao padrão de demanda de um projeto. Esses modelos podem aumentar o acesso para organizações sem um orçamento dedicado de infraestrutura de IA. A demanda das PMEs amplia a base de clientes do mercado de serviços de infraestrutura GPU gerenciada, ao mesmo tempo em que coloca maior importância no provisionamento automatizado e nos controles de utilização.

Por Usuário Final:
TI e Telecomunicações Lidera, Saúde ExpandeTI e telecomunicações detinham 71,54% de participação em 2026. O setor é tanto um grande construtor quanto um grande usuário de infraestrutura de computação de IA. Os provedores de nuvem precisam de capacidade para plataformas de clientes e serviços internos. As operadoras de telecomunicações utilizam IA para operações de rede e serviços digitais relacionados. Os provedores de SaaS também requerem capacidade de GPU gerenciada quando adicionam funções de IA generativa a produtos existentes. Esses requisitos tornam o segmento uma fonte estável de demanda em escala de produção.
O setor de saúde e ciências da vida está projetado para expandir a um CAGR de 28,27% até 2032. Organizações farmacêuticas e de biotecnologia utilizam sistemas intensivos em GPU para previsão de estrutura de proteínas, ancoragem molecular, genômica e treinamento de modelos biomédicos. A NVIDIA reportou que 57% dos entrevistados do setor farmacêutico e de biotecnologia identificaram a descoberta de medicamentos como seu principal caso de uso de IA, enquanto 44% citaram aplicações de genômica.[5] Essas cargas de trabalho requerem ambientes de computação protegidos porque os dados de pesquisa e os resultados dos modelos podem ser sensíveis. Elas também se beneficiam da confiabilidade operacional, onde os processos computacionais precisam de acesso repetido a recursos de alto desempenho. Os usuários de BFSI aplicam computação gerenciada à modelagem de risco, detecção de fraudes e cargas de trabalho de IA generativa. Organizações governamentais, de manufatura industrial e de varejo utilizam serviços para aplicações soberanas, gêmeos digitais, simulação de engenharia, sistemas de recomendação e personalização. Esses usos diversos reduzem a dependência de uma única categoria de usuário final no setor de serviços de infraestrutura GPU gerenciada.
Análise Geográfica
Mercado de Serviços de Infraestrutura de GPU Gerenciada na América do Norte
A América do Norte deteve 38,64% da receita total em 2026. A região possui alta concentração de provedores de nuvem em hiperescala, empresas nativas de IA e operadores de nuvem de GPU desenvolvidos especificamente para esse fim. A CoreWeave operou 43 data centers com mais de 850 MW de potência ativa em 2025. A empresa projetou entre 30 bilhões de USD e 35 bilhões de USD em despesas de capital para 2026 e tinha como meta mais de 8 GW de capacidade total até 2030. O Canadá e o México podem se beneficiar do transbordamento de infraestrutura e de sua proximidade com os Estados Unidos.
Mercado de Serviços de Infraestrutura de GPU Gerenciada na Europa e na Ásia-Pacífico
A Europa está expandindo sua capacidade por meio de regiões de hiperescaladores e programas de nuvem soberana. O framework proposto pela UE cria requisitos de aquisição mais estruturados para infraestrutura de nuvem e IA em conformidade. A Ásia-Pacífico deve se expandir a um CAGR de 27,91% até 2032, a maior taxa regional no mercado de serviços de infraestrutura de GPU gerenciada. A Indonésia está se tornando um local de implantação por meio do compromisso de 800 milhões de USD do Ooredoo Group com a Zankore, que tem como alvo 1 GW de capacidade da NVIDIA DSX AI Factory. O plano prevê que 200 MW estarão em operação no primeiro semestre de 2027.
Mercado de Serviços de Infraestrutura de GPU Gerenciada na Ásia-Pacífico, Oriente Médio e África e América do Sul
A Missão IndiaAI da Índia, a expansão doméstica de nuvem na China e os programas de computação apoiados pelo governo no Japão e na Coreia do Sul sustentam a demanda orientada por políticas em toda a Ásia-Pacífico. O Oriente Médio é apoiado por investimentos de fundos soberanos e baixos custos de energia na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul tem o Brasil como seu principal hub, com demanda proveniente dos setores bancário, varejista e de transformação digital governamental. O investimento na região permanece aquém da escala da expansão da Ásia-Pacífico. A África continua sendo o menor segmento regional, embora a África do Sul, a Nigéria e o Quênia demonstrem atividade incipiente. Os hiperescaladores estão começando a implantar capacidade de GPU para atender à crescente economia digital do continente.
Cenário Competitivo
Concentração do Mercado
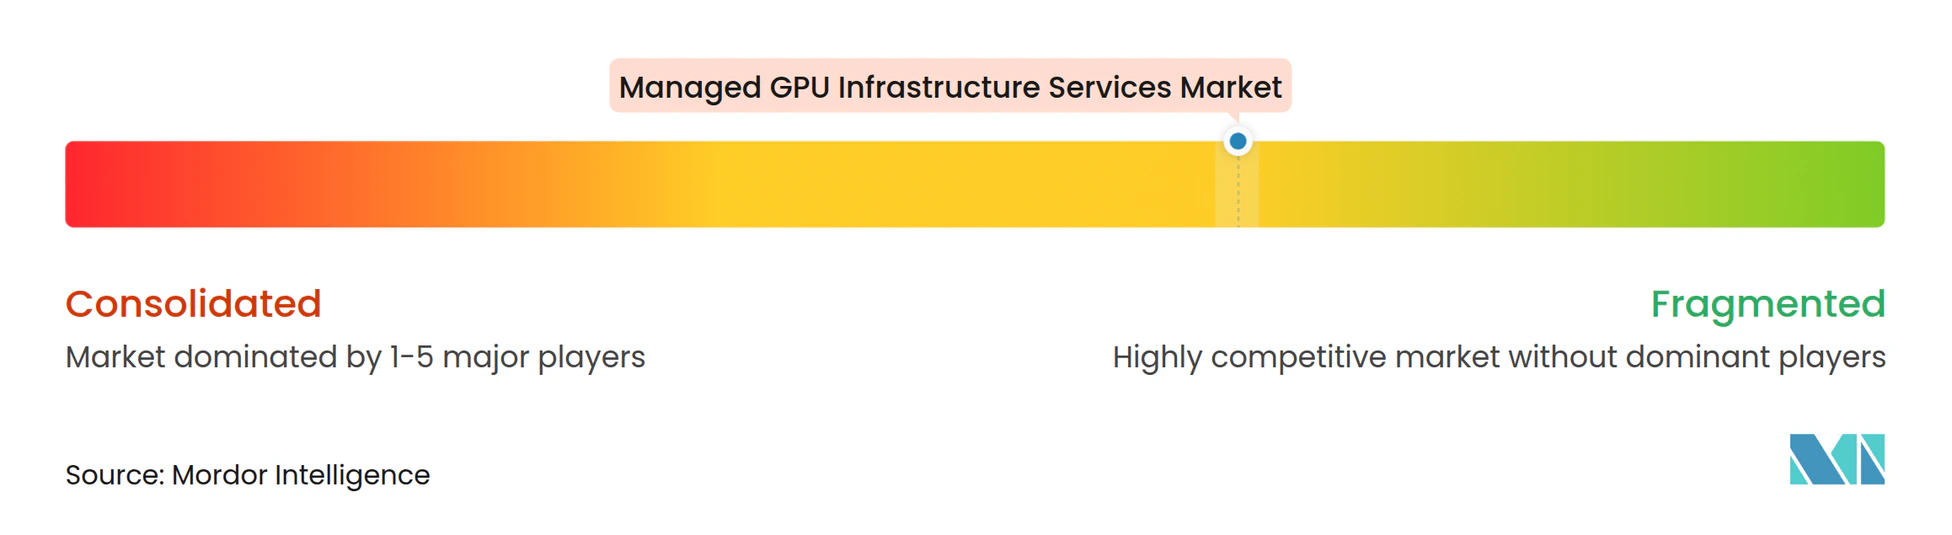
O mercado de serviços de infraestrutura GPU gerenciada é moderadamente fragmentado e possui uma estrutura competitiva em camadas. AWS, Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure e IBM Cloud competem por meio de amplo alcance geográfico, software integrado e relacionamentos empresariais estabelecidos. CoreWeave, Lambda, Crusoe, Nebius, RunPod, Vast.ai e Voltage Park competem com foco em hardware mais recente, configurações de locatário único e provisionamento mais rápido. Os provedores que oferecem apenas aluguel de GPU indiferenciado enfrentam maior pressão de preços à medida que o acesso básico a H100 se torna mais amplamente disponível. A vantagem competitiva está cada vez mais em operar a infraestrutura, e não apenas em fornecer o acelerador. Os provedores também precisam suportar segurança, observabilidade, planejamento de capacidade e desempenho no nível de aplicação.
Os compromissos de capacidade de longo prazo podem fortalecer os relacionamentos entre os principais provedores e seus maiores clientes. A CoreWeave expandiu seu relacionamento com a OpenAI por meio de um contrato de 6,5 bilhões de USD em setembro de 2025, elevando o valor total declarado do acordo para 22,4 bilhões de USD em 3 expansões. A Crusoe lançou o Crusoe Spark Liquid em outubro de 2026, uma fábrica de IA modular com resfriamento líquido destinada a sistemas NVIDIA Vera Rubin NVL72. A Lambda anunciou sua integração com o NVIDIA Run:ai para seu serviço Kubernetes em outubro de 2026. Essas iniciativas abordam a densidade do cluster, o agendamento e as operações gerenciadas, que são áreas importantes de diferenciação de serviços.
Oportunidades permanecem em infraestrutura soberana e regulamentada, inferência gerenciada focada em PMEs e orquestração para cargas de trabalho agênticas. As operadoras de telecomunicações regionais podem combinar conectividade local, relacionamentos empresariais e infraestrutura local ao entrar no mercado de serviços de GPU gerenciada. Os provedores que podem validar a pilha tecnológica completa, desde a configuração de hardware até a observabilidade de MLOps, têm uma posição mais forte junto a clientes regulamentados. As práticas de sanitização e isolamento de dados também são importantes quando os clientes compartilham infraestrutura. O mercado permanece competitivo nas camadas de serviço hiperescalável, neonuvem e regional. O material de origem disponível não fornece participações de mercado combinadas para os principais participantes, portanto, uma pontuação de concentração numérica não pode ser sustentada sem introduzir uma estimativa não fundamentada.
Líderes do Setor de Serviços de Infraestrutura GPU Gerenciada
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Oracle Corporation
-
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Infraestrutura de GPU Gerenciada Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- International Business Machines Corporation
- CoreWeave, Inc.
- Lambda, Inc.
- RunPod, Inc.
- Vast.ai, Inc.
- Nebius Group N.V.
- Crusoe Energy Systems LLC
- Fluidstack Limited
- Voltage Park, Inc.
- DigitalOcean, LLC
- OVH SAS
- Rackspace Technology, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Alibaba Cloud Computing Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Infraestrutura de GPU Gerenciada
- Outubro de 2026: A Crusoe lançou o Crusoe Spark Liquid no NVIDIA GTC Berlin, uma fábrica de IA modular com resfriamento líquido que oferece 5 vezes a densidade de computação de seu predecessor com resfriamento a ar, projetada para sistemas NVIDIA Vera Rubin NVL72. A Crusoe simultaneamente ingressou no ecossistema de parceiros de design NVIDIA DSX POD e abriu pré-visualizações privadas de RL Gerenciado e MLflow Gerenciado.
- Outubro de 2026: A Lambda anunciou a integração do NVIDIA Run:ai de código aberto com o Lambda Kubernetes Service, habilitando o compartilhamento de fração de GPU, agendamento com reconhecimento de topologia, aplicação de cotas de compartilhamento justo e remediação automatizada de nós para infraestrutura de IA compartilhada empresarial.
- Outubro de 2025: A Eli Lilly implantou 1.016 GPUs NVIDIA Blackwell Ultra em uma configuração DGX SuperPOD para treinamento de modelos fundacionais para descoberta de medicamentos por meio do Lilly TuneLab.
- Setembro de 2025: A CoreWeave expandiu sua parceria com a OpenAI com um contrato de infraestrutura GPU gerenciada de 6,5 bilhões de USD, elevando o valor total do acordo para 22,4 bilhões de USD.
Escopo do Relatório Global do Mercado de Serviços de Infraestrutura GPU Gerenciada
O mercado de serviços de infraestrutura GPU gerenciada fornece às empresas recursos de computação GPU juntamente com operações lideradas pelo provedor, como implantação, monitoramento, planejamento de capacidade, manutenção de drivers e firmware, aplicação de patches de segurança, otimização de desempenho e resposta a incidentes. Esses serviços suportam treinamento de IA, inferência, computação de alto desempenho, renderização e outras cargas de trabalho aceleradas, ao mesmo tempo em que reduzem a necessidade de expertise interna em operações de GPU.
O Relatório do Mercado de Serviços de Infraestrutura GPU Gerenciada é Segmentado por Tipo de Serviço (Design e Implantação de Cluster GPU Gerenciado, Operações de Infraestrutura GPU Gerenciada, Kubernetes Gerenciado e Orquestração de Contêineres, Operações Gerenciadas de Plataforma de IA e MLOps, Infraestrutura Gerenciada de Treinamento e Ajuste Fino de Modelos, Operações Gerenciadas de Inferência e Serviço de Modelos e Outros Tipos de Serviço), Carga de Trabalho GPU (Treinamento de Modelo Fundacional, Ajuste Fino e Geração Aumentada por Recuperação, Inferência de IA e Serviço de Modelos, Computação de Alto Desempenho e Simulação Científica, Renderização, Animação, VFX e Produção Virtual, Gêmeos Digitais, Engenharia e Simulação Industrial e Outras Cargas de Trabalho GPU), Modo de Implantação (Baseado em Nuvem, Local e Híbrido e Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Design e Implantação de Cluster GPU Gerenciado |
| Operações de Infraestrutura GPU Gerenciada |
| Kubernetes Gerenciado e Orquestração de Contêineres |
| Operações Gerenciadas de Plataforma de IA e MLOps |
| Infraestrutura Gerenciada de Treinamento e Ajuste Fino de Modelos |
| Operações Gerenciadas de Inferência e Serviço de Modelos |
| Outros Tipos de Serviço |
| Treinamento de Modelo Fundacional |
| Ajuste Fino e Geração Aumentada por Recuperação |
| Inferência de IA e Serviço de Modelos |
| Computação de Alto Desempenho e Simulação Científica |
| Renderização, Animação, VFX e Produção Virtual |
| Gêmeos Digitais, Engenharia e Simulação Industrial |
| Outras Cargas de Trabalho GPU |
| Baseado em Nuvem |
| Local |
| Híbrido e Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Design e Implantação de Cluster GPU Gerenciado | |
| Operações de Infraestrutura GPU Gerenciada | ||
| Kubernetes Gerenciado e Orquestração de Contêineres | ||
| Operações Gerenciadas de Plataforma de IA e MLOps | ||
| Infraestrutura Gerenciada de Treinamento e Ajuste Fino de Modelos | ||
| Operações Gerenciadas de Inferência e Serviço de Modelos | ||
| Outros Tipos de Serviço | ||
| Por Carga de Trabalho GPU | Treinamento de Modelo Fundacional | |
| Ajuste Fino e Geração Aumentada por Recuperação | ||
| Inferência de IA e Serviço de Modelos | ||
| Computação de Alto Desempenho e Simulação Científica | ||
| Renderização, Animação, VFX e Produção Virtual | ||
| Gêmeos Digitais, Engenharia e Simulação Industrial | ||
| Outras Cargas de Trabalho GPU | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido e Multinuvem | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de infraestrutura GPU gerenciada?
O tamanho do mercado de serviços de infraestrutura GPU gerenciada deve crescer de 3,47 bilhões de USD em 2026 para 4,56 bilhões de USD em 2027 e está previsto para atingir 14,21 bilhões de USD até 2032 a um CAGR de 25,52% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços de infraestrutura GPU gerenciada?
O treinamento de IA generativa em escala de produção, a inferência persistente, as cargas de trabalho agênticas e a migração do hardware próprio para a capacidade contratada são os principais fatores de demanda.
Qual serviço de GPU gerenciada está se expandindo mais rapidamente?
As operações gerenciadas de inferência e serviço de modelos estão projetadas para expandir a um CAGR de 26,81% até 2032, à medida que os clientes operam mais sistemas de IA em produção.
Qual modelo de implantação lidera os serviços de GPU gerenciada?
A implantação baseada em nuvem detinha 68,58% de participação em 2026 e está projetada para expandir a um CAGR de 27,33% até 2032.
Qual setor de usuário final tem a maior expansão projetada?
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 28,27% até 2032, apoiadas pela descoberta de medicamentos, genômica e desenvolvimento de modelos biomédicos.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 27,91% até 2032, apoiada por programas de computação soberana e investimento em capacidade regional.