
マネージドGPUインフラストラクチャサービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
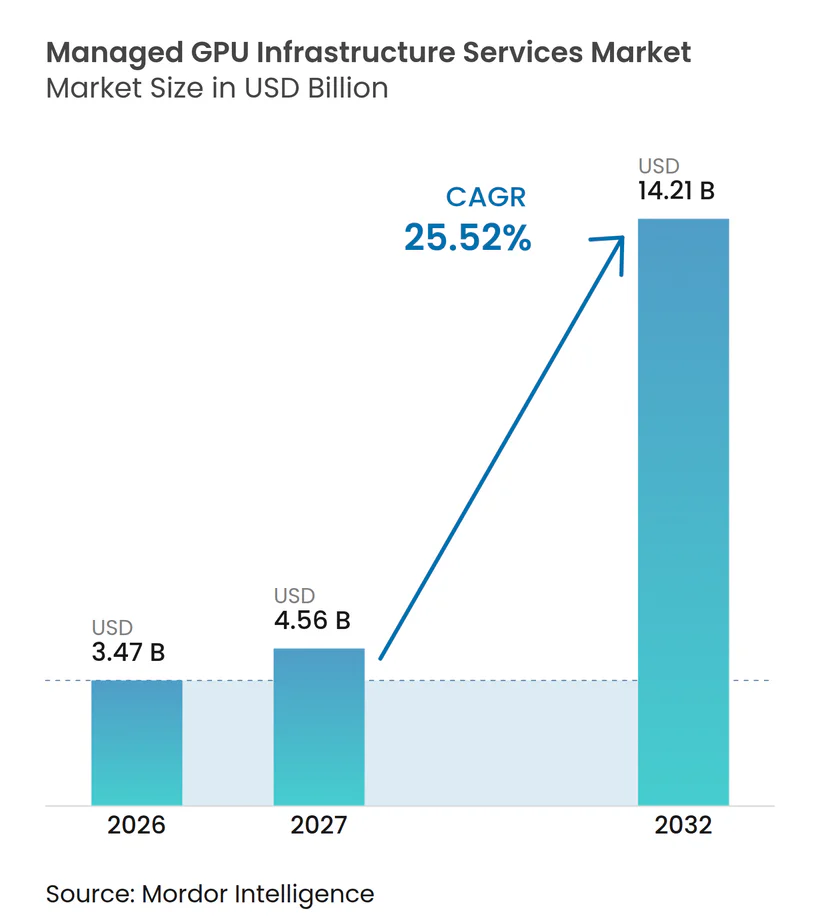
| 市場規模 (2027) | 4.56 十億米ドル |
| 市場規模 (2032) | 14.21 十億米ドル |
| 成長率 (2027 - 2032) | 25.52 % |
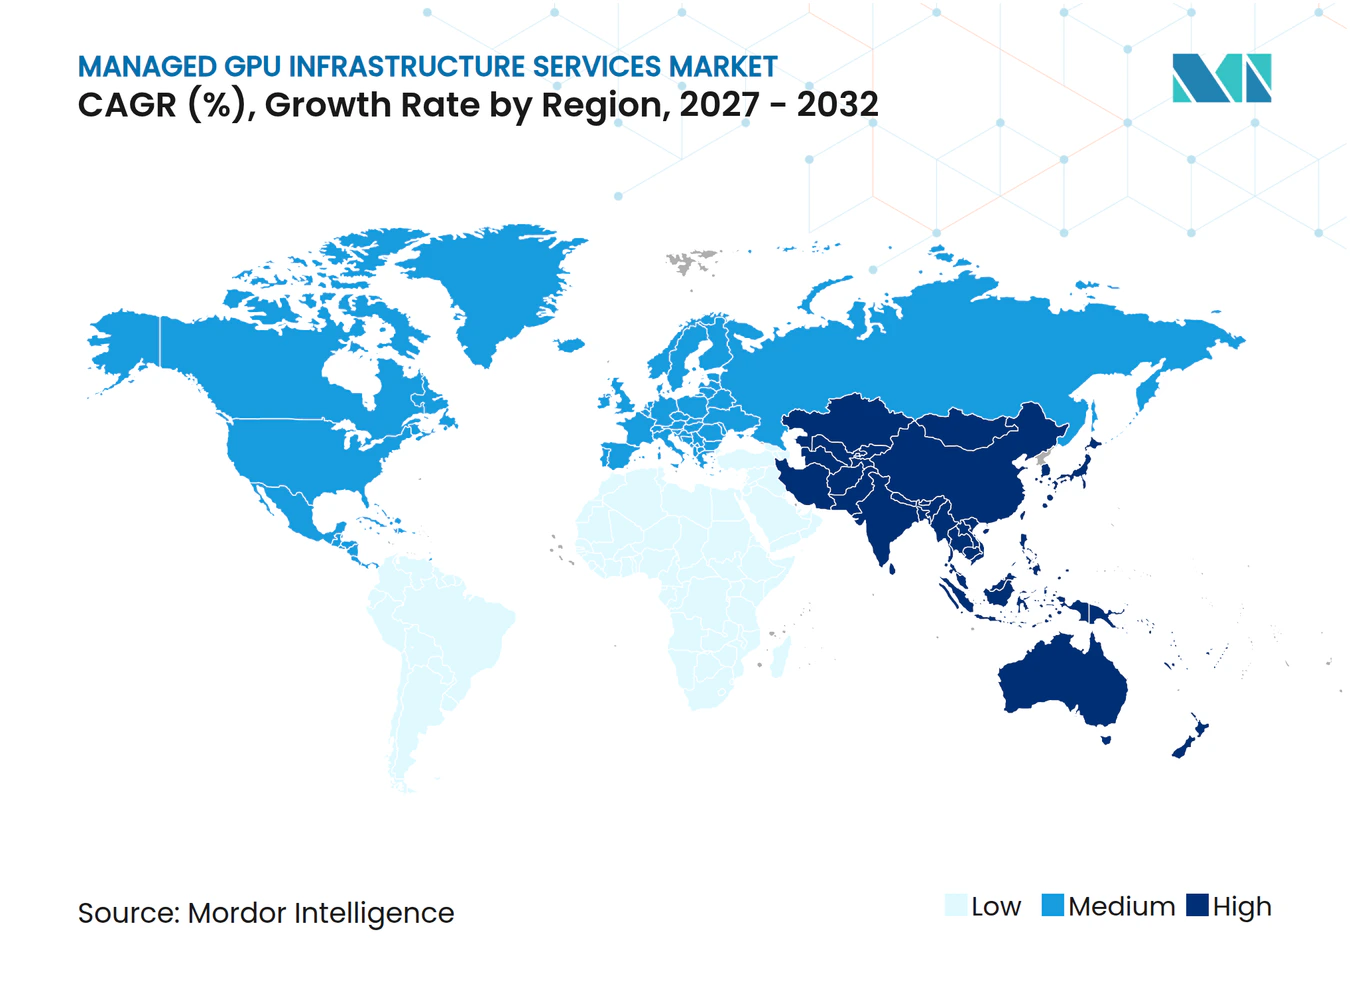
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドgpuインフラストラクチャサービス市場分析
マネージドGPUインフラストラクチャサービス市場規模は、2026年の3.47 ビリオン 米ドルから2027年には4.56 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 25.52%で2032年までに14.21 ビリオン 米ドルに達すると予測されています。マネージドGPUインフラストラクチャサービス市場は、定期的なハードウェア購入から、サービスレベルコミットメントを伴う契約型・本番規模のコンピューティングサービスへと移行しています。生成AIのトレーニングと推論は、信頼性の高いキャパシティ、運用サポート、および予測可能なパフォーマンスへの需要を高めています。オーケストレーション、モニタリング、マネージドオペレーションを組み合わせたプロバイダーは、基本的なGPUレンタルのみを提供するプロバイダーよりも複雑なワークロードに対応できます。特に高帯域幅メモリや先進パッケージング容量を含むハードウェアの可用性が、プロバイダーが新しいクラスターを稼働させるペースを制限しています。ソブリンコンピューティング要件やデータレジデンシー規制も、必要な管轄区域内で規制対象ワークロードをサポートできる地域プロバイダーに機会をもたらしています。
レポートの主要ポイント
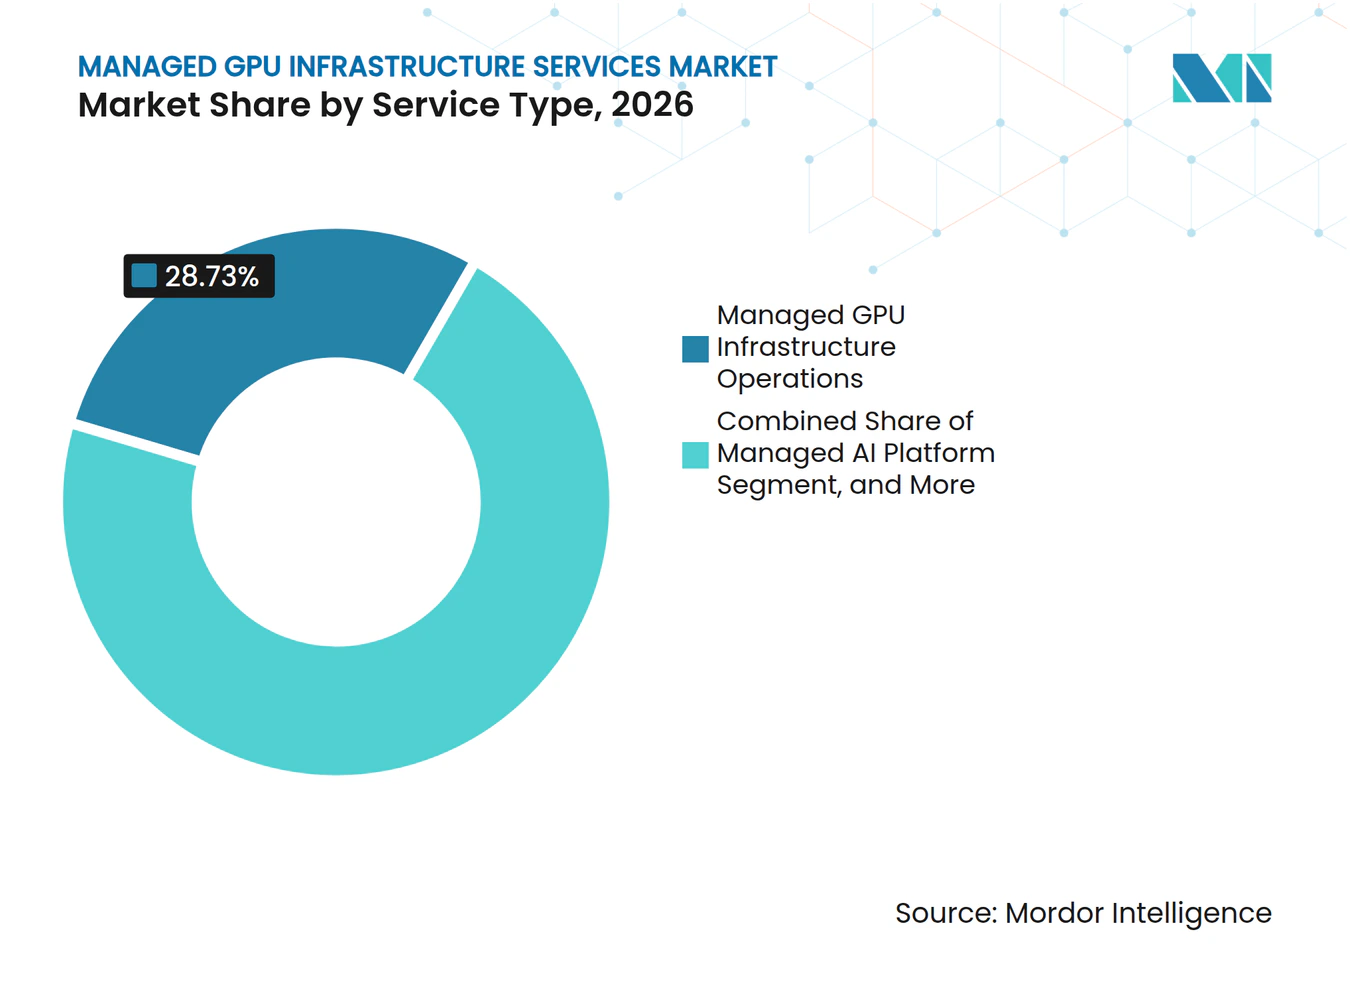
- サービスタイプ別では、マネージドGPUインフラストラクチャオペレーションが2026年のマネージドGPUインフラストラクチャサービス市場シェアの28.73%を占め、マネージド推論およびモデルサービングオペレーションは2032年にかけてCAGR 26.81%で拡大すると予測されています。
- GPUワークロード別では、AI推論およびモデルサービングが2026年のマネージドGPUインフラストラクチャサービス市場シェアの36.41%を占め、ファインチューニングおよびRAGは2032年にかけてCAGR 27.62%で拡大すると予測されています。
- 展開モデル別では、クラウドベース展開が2026年のネージドGPUインフラストラクチャサービス市場シェアの68.58%を占め、2032年にかけてCAGR 27.33%で拡大すると予測されています。
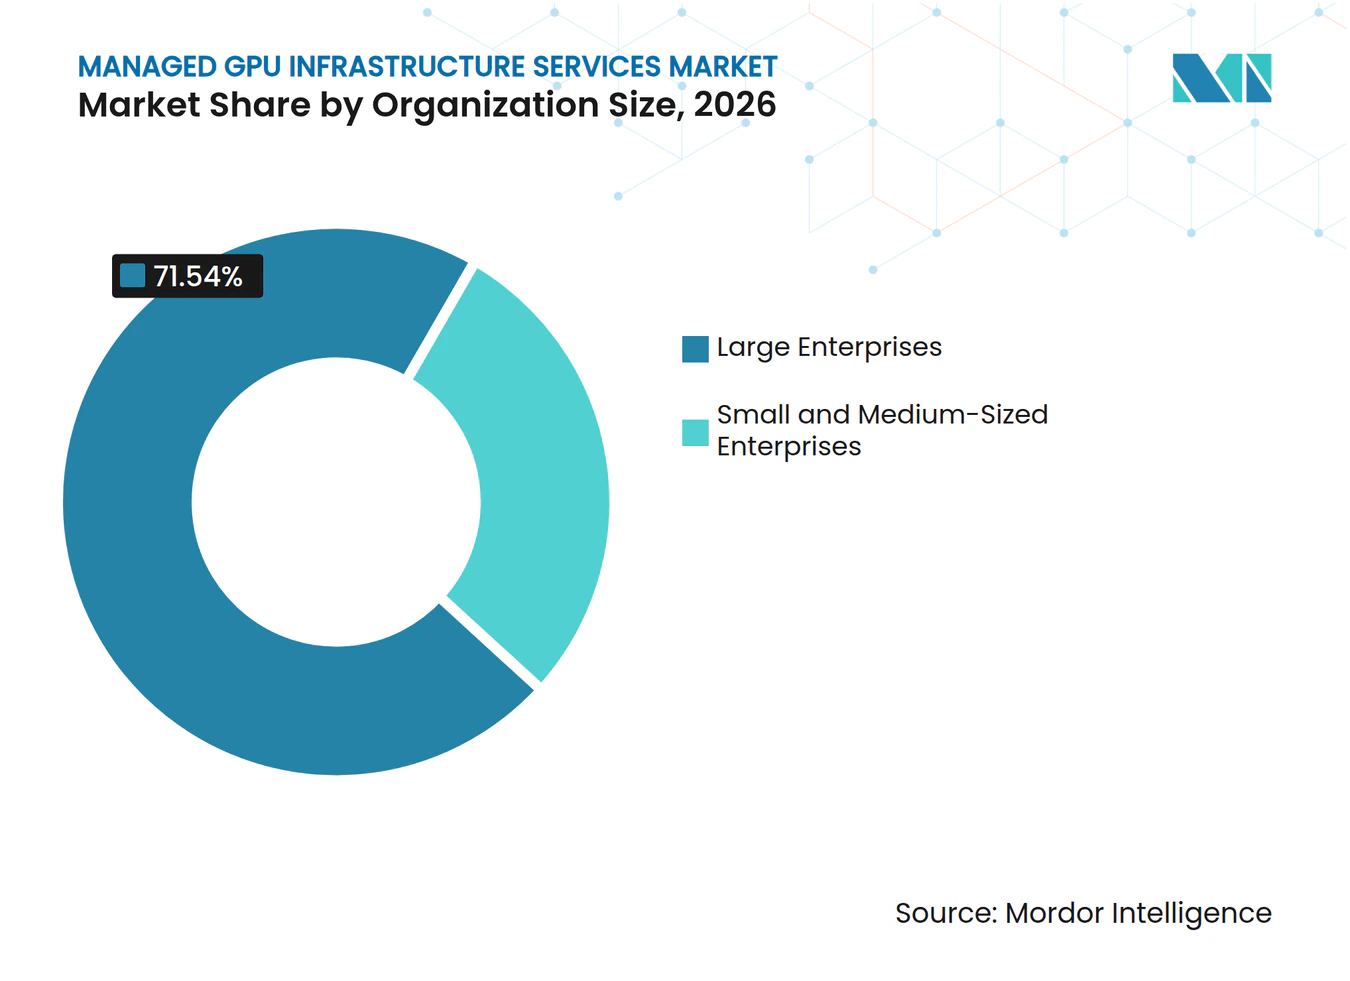
- 組織規模別では、大企業が2026年に71.54%のシェアを占め、中小企業は2032年にかけてCAGR 26.59%で拡大すると予測されています。
- エンドユーザー別では、ITおよび通信が2026年に71.54%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 28.27%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージドGPUインフラストラクチャサービス市場シェアの38.64%を占め、アジア太平洋地域は2032年にかけてCAGR 27.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 本番規模の生成AIトレーニングと推論 | +8.5% | グローバル | 中期(2〜4年) |
| 推論密度の上昇とエージェンティックAIワークロード | +7.2% | グローバル | 短期(2年以内) |
| GPU所有権から弾力的なマネージドキャパシティへのシフト | +5.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| ソブリンAI、データレジデンシー、および規制対象ワークロード需要 | +3.4% | ヨーロッパ、アジア太平洋、中東 | 中期(2〜4年) |
| 分割割り当てとスケジューリングによるGPU利用率の最適化 | +2.1% | グローバル | 短期(2年以内) |
| 高密度ラック向けのマネージド冷却・電力・クラスターオペレーション | +1.3% | 北米、アジア太平洋コア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
本番規模の生成AIトレーニングと推論
フロンティア言語モデルのトレーニングには、数千台のアクセラレーターが長期間稼働するクラスターが必要です。本番推論も、サービスが厳格なレイテンシ要件のもとで毎日数百万件のリクエストを処理しなければならないため、持続的なキャパシティを必要とします。これらの要件は、多くの企業ITチームの調達・運用能力を超えています。CoreWeaveはFY2025に51億米ドルの収益を報告しており、FY2024の19億米ドルから増加し、契約型マネージドキャパシティコミットメントの規模を示しています。[1] Eli Lillyは2025年10月に、Lilly TuneLab経由での創薬向け基盤モデルトレーニングをサポートするため、1,016基のNVIDIA Blackwell Ultra GPUを展開しました。データに敏感なセクターがマネージドコンピューティングキャパシティへのアクセスを一時的なプロジェクトニーズではなく運用上の要件として扱うようになるにつれ、マネージドGPUインフラストラクチャサービス市場は恩恵を受けています。
推論密度の上昇とエージェンティックAIワークロード
従来のチャットボットリクエストは、応答を生成した後、数ミリ秒でGPUを解放する場合があります。エージェンティックセッションでは、モデルの繰り返し呼び出し、検索ステップ、ツールアクションが含まれる可能性があり、コンピューティングリソースをはるかに長時間占有します。この動作により、推論需要の密度と持続時間が増加します。プロバイダーは、メモリ帯域幅、スケジューリング、バッチ処理、応答時間管理を中心にインフラストラクチャを構成する必要があります。マネージド推論およびモデルサービングオペレーションは2032年にかけてCAGR 26.81%で拡大すると予測されており、この本番要件を反映しています。したがって、マネージドGPUインフラストラクチャサービス市場は、各顧客が専門的なインフラストラクチャチームを構築することなく、永続的な推論フリートを運用できるプラットフォームを優遇します。
GPU所有権から弾力的なマネージドキャパシティへのシフト
ハードウェア世代が急速に進歩する中、GPU所有はより大きなリスクを伴います。クラスターを購入した企業は、新しいアーキテクチャが利用可能になった際に効率が低下する可能性があります。マネージドサービスにより、顧客は陳腐化する可能性のある機器を所有することなく、より新しいキャパシティにアクセスできます。CoreWeaveは2025年第3四半期時点で556億米ドルの受注残を報告しており、AIインフラストラクチャに対する大規模な契約コミットメントを反映しています。予約コミットメントはまた、サービスプロバイダーが新しいデータセンターキャパシティへの投資を行うために必要な需要の可視性を提供することができます。このシフトは、変化するAIワークロード要件に対して契約型キャパシティが所有インフラストラクチャよりも適している可能性があるため、マネージドGPUインフラストラクチャサービス市場を支援します。
ソブリンAI、データレジデンシー、および規制対象ワークロード需要
政府の政策は、AIコンピューティングリソースの場所と運用に対するより大きな管理を求める傾向が強まっています。欧州委員会は、クラウドおよびAIサービスのソブリンティフレームワークを定めるクラウドおよびAI開発法の提案を行いました。[2] 最高レベルの保証要件は、ローカルで管理された運用、人員、サプライチェーンを持つプロバイダーを優遇します。インドのIndiaAIミッションは、ソース資料に記載されているように、1兆372億インドルピー(12.3億米ドル)のプログラムの下、14の国内プロバイダーにGPUインフラストラクチャを割り当てました。地域データローカライゼーション措置は、アクセラレーターへの基本的なアクセスを超えた独自のサービス要件を生み出します。プロバイダーが監査可能なコンプライアンス、国内ホスティング、およびローカル運用サポートを実証できる場合、マネージドGPUインフラストラクチャサービス市場は恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GPU、HBM、および先進パッケージングのサプライボラティリティ | -4.2% | グローバル | 短期(2年以内) |
| 高密度電力・冷却の改修制約 | -3.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| アクセラレーターの急速な陳腐化とアップグレードリスク | -1.8% | グローバル | 長期(4年以上) |
| データセキュリティ、マルチテナント分離、およびコンプライアンスへの懸念 | -1.4% | グローバル、アジア太平洋およびヨーロッパ重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GPU、HBM、および先進パッケージングのサプライボラティリティ
フロンティアAIアクセラレーターのサプライチェーンは、高帯域幅メモリと先進パッケージングによって依然として制約されています。これらのコンポーネントは、ロジックチップの製造キャパシティが利用可能な場合でも、アクセラレーターの生産を制限する可能性があります。限られたグループのプロバイダーが先進パッケージングおよびメモリサプライの大部分を管理しています。新しい製造ラインには長いリードタイムが必要であり、迅速なキャパシティ追加を制限します。サービスプロバイダーにとって、不足はクラスターの稼働開始を遅らせ、顧客の待機リストを長くする可能性があります。契約需要が展開可能なハードウェアサプライを超えた場合、マネージドGPUインフラストラクチャサービス市場は拡大の鈍化と価格再設定の圧力に直面する可能性があります。
高密度電力・冷却の改修制約
AIトレーニングの展開には、従来の企業インフラストラクチャよりもはるかに高いラック密度が必要です。NVIDIAのGB300 NVL72ベースのクラスターは、ラックあたり最大142 kWを消費する可能性があります。[3] 多くの既存施設は、はるかに低い電力負荷と従来の空冷を前提に設計されています。高密度クラスターには、電力配分の関連変更とともに、直接液冷または液浸システムが必要です。これらの改修ニーズにより、データセンターオペレーターの資本および実行要件が増加します。したがって、マネージドGPUインフラストラクチャサービス市場は、新しい施設を持つプロバイダーや既存サイトを再設計するリソースを持つプロバイダーを優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
オペレーションと推論サポートがマネージド採用を牽引マネージドGPUインフラストラクチャオペレーションは2026年の総サービス収益の28.73%を占めました。このセグメントは、ファームウェアアップデート、キャパシティスケジューリング、ヘルスモニタリング、障害修復などのクラスターライフサイクルタスクをカバーします。数千台のGPUを持つクラスターを運用する組織は、サービスレベルのアップタイムを維持するために必要な内部スタッフを欠いていることが多いです。フルマネージドオペレーションは、インフラストラクチャの監視と顧客サポートを組み合わせることでこのギャップに対応します。マネージドKubernetesおよびコンテナオーケストレーションは、共有コンピューティング環境全体でのアプリケーション展開をサポートします。マネージドAIプラットフォームおよびMLOpsオペレーションは、顧客がモデルを監視し、本番ワークフローを管理するのを支援します。
マネージド推論およびモデルサービングオペレーションは2032年にかけてCAGR 26.81%で拡大すると予測されています。その範囲には、本番サービスのモデルルーティング、自動スケーリング、トークンキャッシング、レイテンシ管理が含まれます。これらの機能は、企業が断続的なモデルトレーニングから継続的な推論へと移行するにつれてより重要になります。マネージドモデルトレーニングおよびファインチューニングインフラストラクチャも、機密性の高い独自データを扱う組織をサポートします。Lambdaは2026年10月に、GPUフラクション共有、トポロジー対応スケジューリング、フェアシェアクォータ、および自動ノード修復のために、オープンソースのNVIDIA Run:aiをLambda Kubernetesサービスに統合すると発表しました。[4] 顧客はこれらの機能を使用して、ワークロードアクセスとリソース割り当てを定義された運用ルールの下に保ちながら共有インフラストラクチャを管理できます。このサービスモデルはまた、クラスター管理、スケジューリングポリシー、および日常的な修復のために個別のチームを組み立てる必要性を減らします。これらの機能は、マネージドGPUインフラストラクチャサービス産業においてサービスの差別化がハードウェアへのアクセスを超えて広がる理由を示しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
GPUワークロード別:
推論需要がクラスター利用を再形成AI推論およびモデルサービングは2026年の総サービス収益の36.41%を占めました。企業はバッチ処理タスクだけでなく、リアルタイムアプリケーションを提供するためにAIシステムをますます活用しています。推論ワークロードは、メモリ帯域幅、応答時間、および効率的なリソース割り当てに特に重点を置いています。プロバイダーは、ピーク時のトレーニングパフォーマンスだけでなく、安定した本番サービスのためにクラスターを構成する必要があります。基盤モデルトレーニングは、大規模なデータとコンピューティング要件を持つフロンティアAI研究所にとって引き続き重要です。オープンウェイトモデルは、多くの組織が最初から大規模モデルをトレーニングする必要性を減らします。
ファインチューニングおよびRAGは2032年にかけてCAGR 27.62%で拡大すると予測されています。多くの組織は、基盤モデルをゼロから構築する代わりに、既存のフロンティアまたはオープンウェイトモデルを自社データに適応させています。このアプローチは、繰り返しのモデル開発と評価をサポートする安全な環境への需要を生み出します。Eli Lilly、Roche、Bristol Myers Squibbは、研究関連AIワークロード向けに2026年半ばまでに専用GPUスーパーPOD展開を発表しました。これらの展開は、科学ユーザーが反復的な研究サイクル中にコンピューティングキャパシティへの繰り返しアクセスを必要とすることを示しています。プロバイダーは、インフラストラクチャ制御と運用継続性を組み合わせたマネージド環境を通じてこの作業をサポートできます。HPCおよび科学シミュレーションは、研究、エンジニアリング、および技術コンピューティングユーザーからの独立した需要を維持しています。デジタルツインとレンダリングもマネージドGPUキャパシティを使用しますが、推論とファインチューニングが利用可能なリソースの増加するシェアを占めています。
展開モデル別:
クラウドがリードし、ハイブリッドが管理されたワークロードをサポートクラウドベース展開は2026年のマネージドGPUインフラストラクチャサービス市場規模の68.58%を占めました。また、2032年にかけてCAGR 27.33%で拡大すると予測されています。クラウドサービスにより、顧客は物理的なハードウェアを購入することなく、小規模なファインチューニングランからはるかに大規模なトレーニングクラスターへと移行できます。この柔軟性は、開発サイクルと本番期間の間で需要が不均一な組織に適しています。また、プロバイダーが顧客間でキャパシティをプールする方法も提供します。クラウドモデルは、消費ベースのサービスモデルを通じて高度なコンピューティングを利用可能にすることで、より広いマネージドGPUインフラストラクチャサービス市場を支援します。
オンプレミスのマネージドGPU展開は、データエグレス制限に直面している組織や非常に低いレイテンシを必要とする組織にとって引き続き重要です。政府および防衛ユーザーも、選択されたワークロードに対して物理的な分離を必要とする場合があります。ハイブリッドおよびマルチクラウド環境により、企業は公開向け推論独自モデル開発から分離できます。Red Hatは、マルチテナントGPU分離のために整合したコントロールを必要とする独立したレイヤーとして、ハードウェア、ファブリック、スケジューラー、および仮想化を特定しています。この階層化された設計は、顧客が1つ以上のインフラストラクチャ環境を使用する場合に必要な運用作業を反映しています。また、組織が異なる場所にわたって共通のポリシーを必要とする場合にマネージドサービスが重要である理由を説明するのに役立ちます。ソブリンコンピューティングポリシーは、特定のワークロードを定義された管轄区域内に留めることを要求する場合があります。これらの条件は、クラウド、ローカル、およびソブリンインフラストラクチャにわたって調整された環境を運用できるプロバイダーへの需要を生み出します。
組織規模別:
大企業がリード、中小企業がアクセスを改善大企業は2026年に71.54%のシェアを占めました。大企業は、ネオクラウドやハイパースケーラーによるデータセンター投資決定をサポートする複数年の予約契約にコミットできます。予約コミットメントはオンデマンド利用よりも低い価格を提供できますが、明確なワークロード計画と財務的キャパシティが必要です。大規模顧客は多くの場合、より高い価値の運用サポート、セキュリティ分離、カスタムネットワーク構成、およびMLOps統合を購入します。これらのサービスは、企業AIプログラムの予測可能なキャパシティを維持するのに役立ちます。大規模契約の集中はまた、プロバイダーにインフラストラクチャ拡張への投資を行うためのより強固な基盤を提供します。
中小企業は2032年にかけてCAGR 26.59%で拡大すると予測されています。サーバーレスGPUサービスと秒単位の課金により、高性能コンピューティングを使用するために必要な最小コミットメントが削減されます。分割割り当てにより、顧客はフルデバイスを予約する代わりにGPUの一部を使用できます。フェアシェアスケジューリングとスポットインスタンスのプリエンプションにより、共有プールが小規模ワークロードにとってより実用的になります。自動プロビジョニングはまた、専任のインフラストラクチャスタッフを持たないチームの管理負担を制限できます。これらの消費モデルにより、小規模顧客はキャパシティ使用をプロジェクトの期間と需要パターンにより密接に合わせることができます。これらのモデルは、専任のAIインフラストラクチャ予算を持たない組織のアクセスを増加させることができます。中小企業の需要はマネージドGPUインフラストラクチャサービス市場の顧客基盤を拡大しながら、自動プロビジョニングと利用率管理の重要性を高めます。

エンドユーザー別:
ITおよび通信がリード、ヘルスケアが拡大ITおよび通信は2026年に71.54%のシェアを占めました。このセクターはAIコンピューティングインフラストラクチャの主要な構築者であり、主要なユーザーでもあります。クラウドプロバイダーは顧客プラットフォームと内部サービスのためにキャパシティを必要とします。通信事業者はネットワーク運用と関連デジタルサービスにAIを使用します。SaaSプロバイダーも、既存製品に生成AI機能を追加する際にマネージドGPUキャパシティを必要とします。これらの要件により、このセグメントは本番規模の需要の安定したソースとなっています。
ヘルスケアおよびライフサイエンス産業は2032年にかけてCAGR 28.27%で拡大すると予測されています。製薬およびバイオテクノロジー組織は、タンパク質構造予測、分子ドッキング、ゲノミクス、および生物医学モデルトレーニングにGPU集約型システムを使用します。NVIDIAは、調査対象の製薬およびバイオテクノロジー回答者の57%が創薬を主要なAIユースケースとして特定し、44%がゲノミクスアプリケーションを挙げたと報告しました。[5] これらのワークロードは、研究データとモデル出力が機密性を持つ可能性があるため、保護されたコンピューティング環境を必要とします。また、計算プロセスが高性能リソースへの繰り返しアクセスを必要とする場合、運用の信頼性からも恩恵を受けます。BFSIユーザーはリスクモデリング、不正検出、および生成AIワークロードにマネージドコンピューティングを適用します。政府、産業製造、および小売組織は、ソブリンアプリケーション、デジタルツイン、エンジニアリングシミュレーション、レコメンデーションシステム、およびパーソナライゼーションにサービスを使用します。これらの多様な用途により、マネージドGPUインフラストラクチャサービス産業における単一のエンドユーザーカテゴリへの依存が軽減されます。
地域分析
北米マネージドGPUインフラストラクチャサービス市場
北米は2026年の総収益の38.64%を占めた。同地域には、ハイパースケールクラウドプロバイダー、AIネイティブ企業、および専用GPUクラウドオペレーターが高度に集積している。CoreWeaveは2025年に850 MWを超えるクティブ電力を有する43のデータセンターを運営した。同社は2026年の設備投資として30 ビリオン 米ドルから35 ビリオン 米ドルを見込み、2030年までに合計8 GW超の容量を目標としている。カナダとメキシコは、インフラストラクチャの波及効果と米国への近接性から恩恵を受けることができる。
欧州およびアジア太平洋マネージドGPUインフラストラクチャサービス市場
欧州はハイパースケーラーリージョンおよびソブリンクラウドプログラムを通じて容量を拡大している。提案されているEUフレームワークは、準拠したクラウドおよびAIインフラストラクチャに対してより体系的な調達要件を生み出している。アジア太平洋は2032年までに27.91%のCAGRで拡大すると予測されており、マネージドGPUインフラストラクチャサービス市場において地域別で最高の成長率となっている。インドネシアは、Ooredoo Groupによるザンコアへの800 ミリオン 米ドルのコミットメントを通じて展開拠点となりつつあり、NVIDIA DSX AIファクトリー容量1 GWを目標としている。同計画では2027年上半期に200 MWをオンライン化することを見込んでいる。
アジア太平洋・中東アフリカ・南米マネージドGPUインフラストラクチャサービス市場
インドのIndiaAIミッション、中国における国内クラウドの拡大、および日本と韓国における政府支援の計算プログラムが、アジア太平洋全域における政策主導の需要を支えている。中東は、サウジアラビアおよびUAEにおけるソブリンウェルスファンドの投資と低エネルギーコストに支えられている。南米はブラジルを主要ハブとし、銀行、小売、および政府のデジタルトランスフォーメーションからの需要がある。同地域への投資は、アジア太平洋の建設規模には及ばない。アフリカは依然として最小の地域セグメントであるが、南アフリカ、ナイジェリア、およびケニアが初期の活動を示している。ハイパースケーラーは、拡大するアフリカ大陸のデジタル経済に対応するためGPU容量の展開を開始している。
競合環境
市場集中度
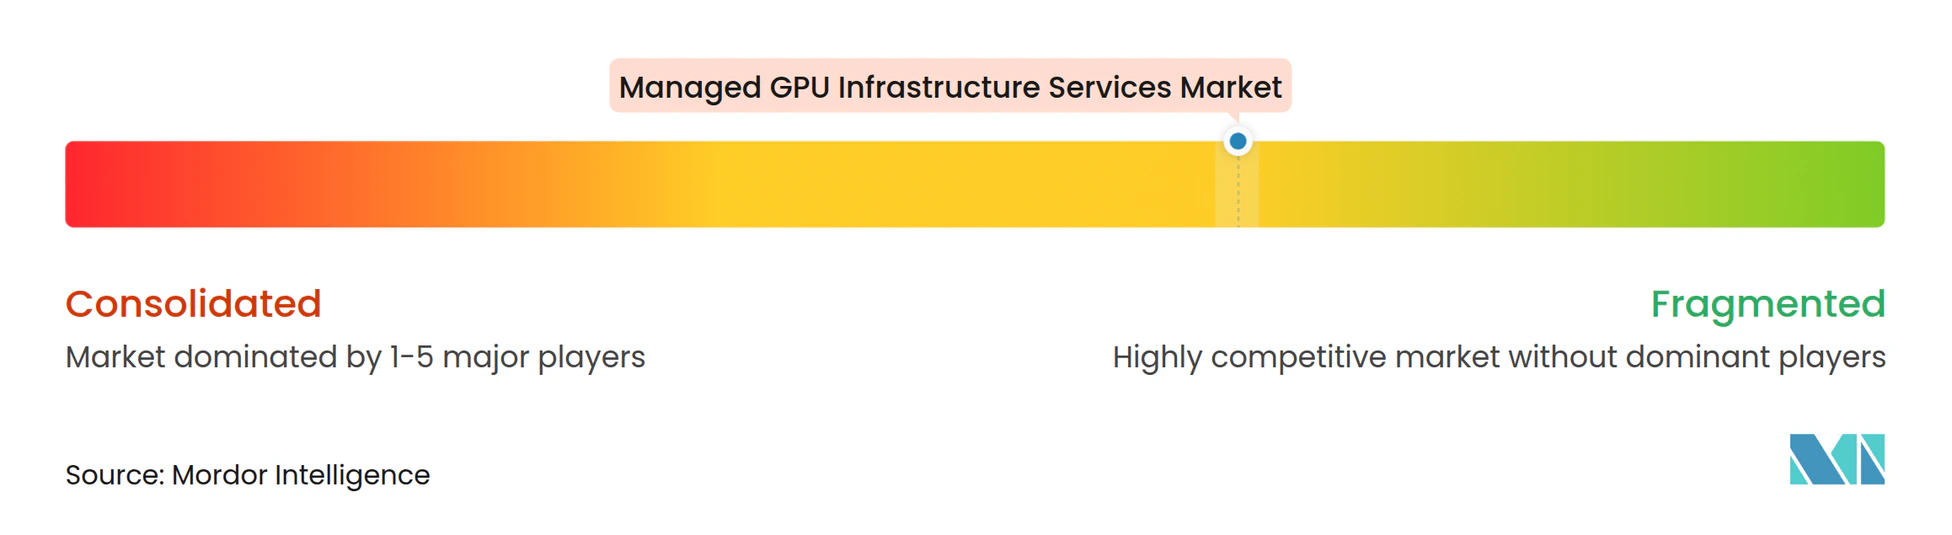
マネージドGPUインフラストラクチャサービス市場は適度に分散しており、階層的な競合構造を持っています。AWS、Microsoft Azure、Google Cloud、Oracle Cloud Infrastructure、IBM Cloudは、広範な地理的リーチ、統合ソフトウェア、および確立された企業関係を通じて競合しています。CoreWeave、Lambda、Crusoe、Nebius、RunPod、Vast.ai、Voltage Parkは、より新しいハードウェア、シングルテナント構成、および迅速なプロビジョニングに注力することで競合しています。差別化されていないGPUレンタルのみを提供するプロバイダーは、基本的なH100アクセスがより広く利用可能になるにつれて、より大きな価格圧力に直面します。競争上の優位性は、アクセラレーターを単に供給するのではなく、インフラストラクチャを運用することにますます集中しています。プロバイダーはまた、セキュリティ、オブザーバビリティ、キャパシティプランニング、およびアプリケーションレベルのパフォーマンスをサポートする必要があります。
長期的なキャパシティコミットメントは、主要プロバイダーと最大顧客との関係を強化できます。CoreWeaveは2025年9月にOpenAIとの関係を65億米ドルの契約で拡大し、3回の拡張にわたる契約総額を224億米ドルとしました。Crusoeは2026年10月にCrusoe Spark Liquidを発売しました。これは、NVIDIA Vera Rubin NVL72システム向けに設計された液冷モジュラーAIファクトリーです。Lambdaは2026年10月にKubernetesサービスへのNVIDIA Run:ai統合を発表しました。これらの動きは、サービス差別化の重要な領域であるクラスター密度、スケジューリング、およびマネージドオペレーションに対応しています。
ソブリンおよび規制対象インフラストラクチャ、中小企業向けマネージド推論、およびエージェンティックワークロードのオーケストレーションに機会が残っています。地域の通信事業者は、マネージドGPUサービス市場に参入する際に、ローカル接続、企業関係、およびローカルインフラストラクチャを組み合わせることができます。ハードウェア構成からMLOpsオブザーバビリティまでの完全なテクノロジースタックを検証できるプロバイダーは、規制対象顧客に対してより強固な立場を持ちます。顧客がインフラストラクチャを共有する場合、データのサニタイゼーションと分離の実践も重要です。市場はハイパースケール、ネオクラウド、および地域サービス層にわたって競争が続いています。利用可能なソース資料は主要プレイヤーの合算市場シェアを提供していないため、サポートされていない推定値を導入することなく数値的な集中スコアを算出することはできません。
マネージドGPUインフラストラクチャサービス産業のリーダー企業
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Oracle Corporation
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドGPUインフラストラクチャサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- International Business Machines Corporation
- CoreWeave, Inc.
- Lambda, Inc.
- RunPod, Inc.
- Vast.ai, Inc.
- Nebius Group N.V.
- Crusoe Energy Systems LLC
- Fluidstack Limited
- Voltage Park, Inc.
- DigitalOcean, LLC
- OVH SAS
- Rackspace Technology, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Alibaba Cloud Computing Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
最近の産業開発事情 マネージドGPUインフラストラクチャサービス市場
- 2026年10月:CrusoeはNVIDIA GTC Berlinにてcrusoe Spark Liquidを発売しました。これは空冷式の前モデルと比較して5倍のコンピュート密度を提供する液冷モジュラーAIファクトリーで、NVIDIA Vera Rubin NVL72システム向けに設計されています。Crusoeは同時にNVIDIA DSX PODデザインパートナーエコシステムに参加し、マネージドRLおよびマネージドMLflowのプライベートプレビューを開始しました。
- 2026年10月:Lambdaはオープンソースのnvidia Run:aiとLambda Kubernetesサービスの統合を発表し、企業共有AIインフラストラクチャ向けにGPUフラクション共有、トポロジー対応スケジューリング、フェアシェアクォータ適用、および自動ノード修復を可能にしました。
- 2025年10月:Eli LillyはLilly TuneLab経由での創薬向け基盤モデルトレーニングのために、DGXスーパーPOD構成で1,016基のNVIDIA Blackwell Ultra GPUを展開しました。
- 2025年9月:CoreWeaveはOpenAIとのパートナーシップを65億米ドルのマネージドGPUインフラストラクチャ契約で拡大し、契約総額を224億米ドルとしました。
グローバルマネージドGPUインフラストラクチャサービス市場レポートの範囲
マネージドGPUインフラストラクチャサービス市場は、展開、モニタリング、キャパシティプランニング、ドライバーおよびファームウェアのメンテナンス、セキュリティパッチ適用、パフォーマンス最適化、インシデント対応などのプロバイダー主導のオペレーションとともに、企業にGPUコンピュートリソースを提供します。これらのサービスは、AIトレーニング、推論、高性能コンピューティング、レンダリング、およびその他のアクセラレーテッドワークロードをサポートしながら、GPU運用における社内専門知識の必要性を軽減します。
マネージドGPUインフラストラクチャサービス市場レポートは、サービスタイプ(マネージドGPUクラスター設計・展開、マネージドGPUインフラストラクチャオペレーション、マネージドKubernetesおよびコンテナオーケストレーション、マネージドAIプラットフォームおよびMLOpsオペレーション、マネージドモデルトレーニングおよびファインチューニングインフラストラクチャ、マネージド推論およびモデルサービングオペレーション、その他のサービスタイプ)、GPUワークロード(基盤モデルトレーニング、ファインチューニングおよび検索拡張生成、AI推論およびモデルサービング、高性能コンピューティングおよび科学シミュレーション、レンダリング・アニメーション・VFX・バーチャルプロダクション、デジタルツイン・エンジニアリング・産業シミュレーション、その他のGPUワークロード)、展開モード(クラウドベース、オンプレミス、ハイブリッドおよびマルチクラウド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、産業製造、小売およびeコマース、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドGPUクラスター設計・展開 |
| マネージドGPUインフラストラクチャオペレーション |
| マネージドKubernetesおよびコンテナオーケストレーション |
| マネージドAIプラットフォームおよびMLOpsオペレーション |
| マネージドモデルトレーニングおよびファインチューニングインフラストラクチャ |
| マネージド推論およびモデルサービングオペレーション |
| その他のサービスタイプ |
| 基盤モデルトレーニング |
| ファインチューニングおよび検索拡張生成 |
| AI推論およびモデルサービング |
| 高性能コンピューティングおよび科学シミュレーション |
| レンダリング・アニメーション・VFX・バーチャルプロダクション |
| デジタルツイン・エンジニアリング・産業シミュレーション |
| その他のGPUワークロード |
| クラウドベース |
| オンプレミス |
| ハイブリッドおよびマルチクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドGPUクラスター設計・展開 | |
| マネージドGPUインフラストラクチャオペレーション | ||
| マネージドKubernetesおよびコンテナオーケストレーション | ||
| マネージドAIプラットフォームおよびMLOpsオペレーション | ||
| マネージドモデルトレーニングおよびファインチューニングインフラストラクチャ | ||
| マネージド推論およびモデルサービングオペレーション | ||
| その他のサービスタイプ | ||
| GPUワークロード別 | 基盤モデルトレーニング | |
| ファインチューニングおよび検索拡張生成 | ||
| AI推論およびモデルサービング | ||
| 高性能コンピューティングおよび科学シミュレーション | ||
| レンダリング・アニメーション・VFX・バーチャルプロダクション | ||
| デジタルツイン・エンジニアリング・産業シミュレーション | ||
| その他のGPUワークロード | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドおよびマルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドGPUインフラストラクチャサービス市場の規模はどのくらいですか?
マネージドGPUインフラストラクチャサービス市場規模は、2026年の3.47 ビリオン 米ドルから2027年には4.56 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 25.52%で2032年までに14.21 ビリオン 米ドルに達すると予測されています。
マネージドGPUインフラストラクチャサービスへの需要を牽引しているものは何ですか?
本番規模の生成AIトレーニング、持続的な推論、エージェンティックワークロード、および所有ハードウェアから契約型キャパシティへの移行が主要な需要要因です。
最も急速に拡大しているマネージドGPUサービスはどれですか?
マネージド推論およびモデルサービングオペレーションは、顧客がより多くのAIシステムを本番環境で運用するにつれて、2032年にかけてCAGR 26.81%で拡大すると予測されています。
マネージドGPUサービスをリードしている展開モデルはどれですか?
クラウドベース展開は2026年に68.58%のシェアを占め、2032年にかけてCAGR 27.33%で拡大すると予測されています。
最も高い拡大が予測されているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、創薬、ゲノミクス、および生物医学モデル開発に支援され、2032年にかけてCAGR 28.27%で拡大すると予測されています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、ソブリンコンピュートプログラムと地域キャパシティ投資に支援され、2032年にかけてCAGR 27.91%で拡大すると予測されています。