
Tamanho e Participação do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.57 % |
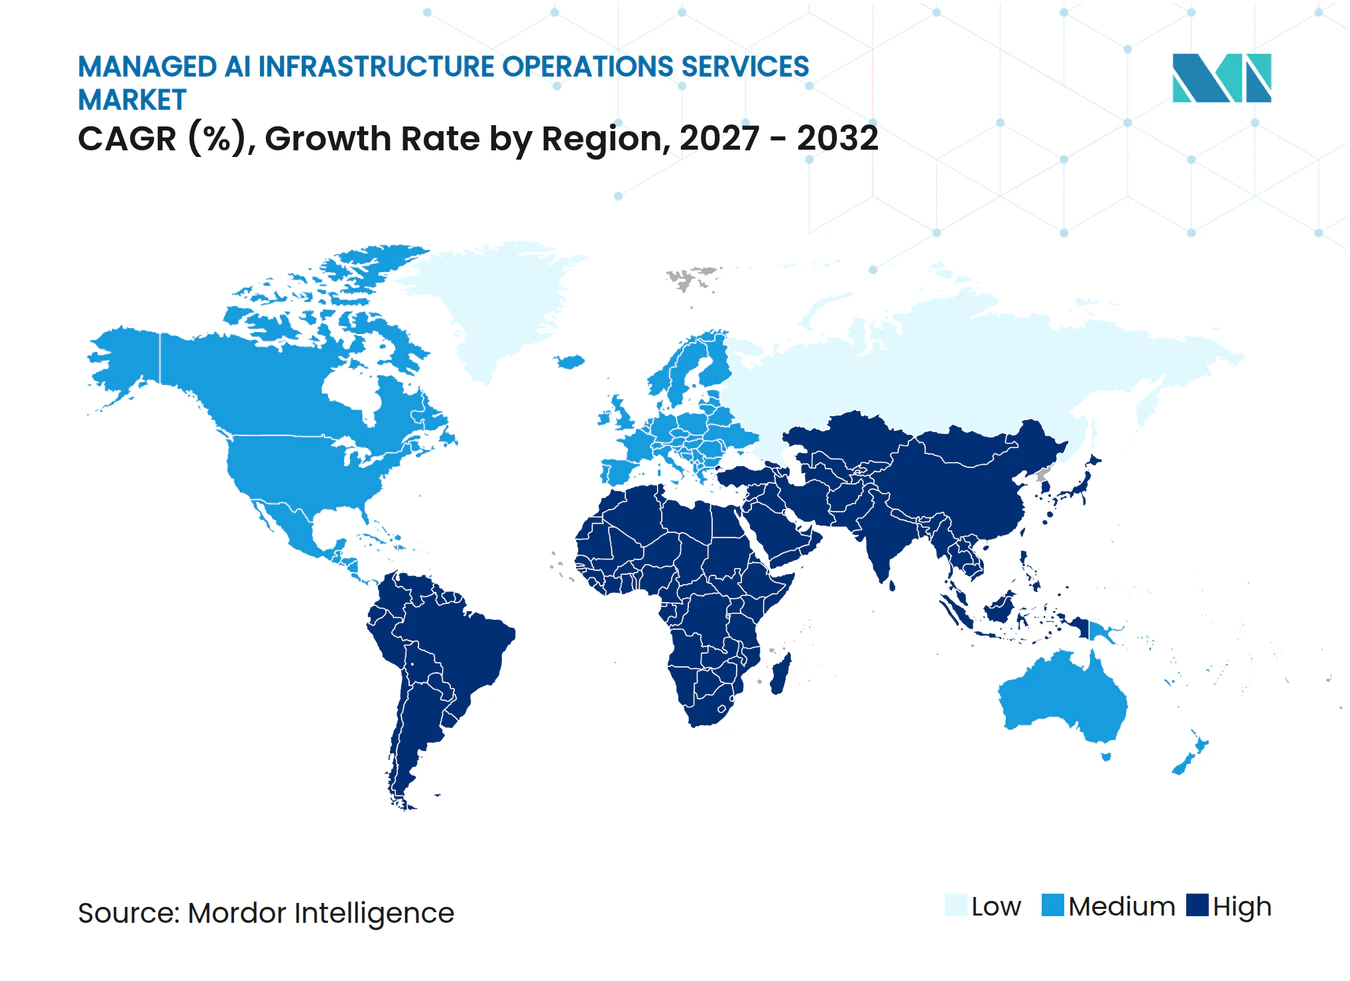
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA por Mordor Intelligence
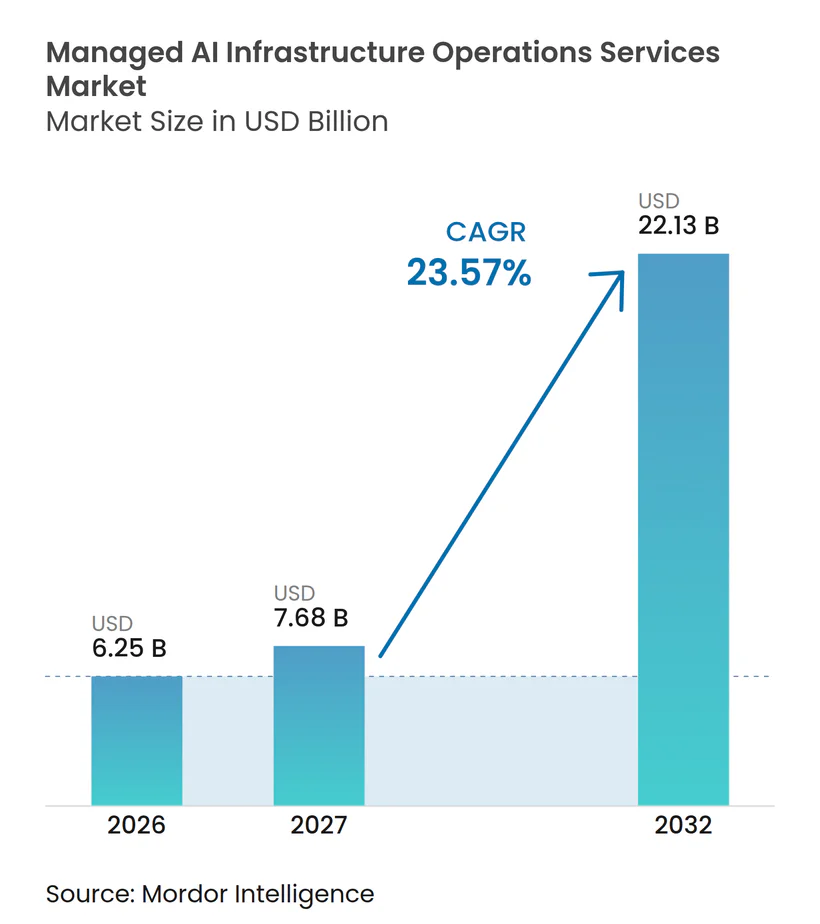
O tamanho do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA está projetado para expandir de 6,25 bilhões de USD em 2026 para 7,68 bilhões de USD em 2027, e para 22,13 bilhões de USD até 2032, registrando um CAGR de 23,57% entre 2027 e 2032. O mercado de serviços gerenciados de operações de infraestrutura de IA está migrando de projetos pontuais de treinamento de modelos para ambientes de inferência operados continuamente. As organizações precisam de disponibilidade confiável de clusters, baixos tempos de resposta, monitoramento de frota e controle de custos à medida que as aplicações de IA entram em produção. As regras de soberania também estão influenciando a seleção de provedores, pois alguns compradores exigem equipe de operações local, controles de dados e infraestrutura auditável. Provedores que combinam capacidade de GPU com software de operações e suporte de conformidade podem garantir contratos mais longos e ampliar seu papel ao longo do ciclo de vida do cliente. Limitações de fornecimento de memória avançada, GPUs, conexões de energia e equipamentos de resfriamento permanecem restrições materiais para o mercado de serviços gerenciados de operações de infraestrutura de IA.
Principais Conclusões do Relatório
- Por tipo de serviço, os Serviços Gerenciados de Operações de Cluster de IA detiveram 54,15% dos gastos do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA, enquanto os Serviços Gerenciados de Monitoramento, Observabilidade e AIOps estão projetados para expandir a um CAGR de 24,76% até 2032.
- Por modo de implantação, a implantação local respondeu por 67,13% do tamanho do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA em 2026, enquanto a implantação baseada em nuvem está projetada para expandir a um CAGR de 25,05% até 2032.
- Por tamanho de organização, as grandes empresas responderam por 71,24% dos gastos do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 25,30% até 2032.
- Por setor do usuário final, TI e telecomunicações responderam por 29,16% dos gastos do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA, enquanto governo e administração pública estão projetados para expandir a um CAGR de 24,08% até 2032.
- Por geografia, a América do Norte respondeu por 36,20% dos gastos do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 24,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Operações de Infraestrutura de IA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Capacidade Elástica de GPU | +6.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento das Cargas de Trabalho de Inferência de IA em Produção | +5.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez Empresarial de Talentos em Operações de Infraestrutura de IA | +4.2% | Global | Médio prazo (2-4 anos) |
| Expansão de Infraestrutura de IA Soberana e em Conformidade com Residência de Dados | +3.1% | UE, Ásia-Pacífico, Oriente Médio | Longo prazo (≥ 4 anos) |
| Necessidade Crescente de Otimização da Utilização de GPU e Energia | +2.4% | Global | Médio prazo (2-4 anos) |
| Adoção de Orquestração de Cargas de Trabalho de IA em Múltiplas Nuvens e Híbrida | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Capacidade Elástica de GPU
A demanda por capacidade elástica de GPU está tornando a disponibilidade de infraestrutura central para o mercado de serviços gerenciados de operações de infraestrutura de IA e está moldando os planos de capacidade dos provedores. As empresas precisam cada vez mais de provedores que possam reservar capacidade, acomodar picos de demanda de curta duração e manter a disponibilidade acordada de clusters. A aquisição direta de equipamentos não fornece a muitas organizações as ferramentas para gerenciar cronogramas de reserva variáveis ou capacidade compartilhada. Grandes provedores podem usar escala de compras e relacionamentos estabelecidos com fornecedores para melhorar o acesso a infraestruturas escassas. Essa capacidade torna as operações gerenciadas mais práticas para organizações que não possuem poder de compra em hiperescala. Também reduz o tempo entre a validação do modelo e seu uso em um sistema voltado ao cliente ou gerador de receita.
Crescimento das Cargas de Trabalho de Inferência de IA em Produção
As cargas de trabalho de inferência em produção estão aumentando a demanda por operações gerenciadas no mercado de serviços gerenciados de operações de infraestrutura de IA, pois são executadas continuamente em vez de em ciclos de treinamento limitados. Os sistemas de inferência criam requisitos persistentes de gerenciamento de energia, controle térmico, agendamento e monitoramento de desempenho. Pesquisas sobre o serviço de modelos de linguagem de grande escala mostram que o autoescalonamento com consciência de previsão pode reduzir as horas de GPU em até 25% em um ambiente de serviço do Office 365 com mais de 10 milhões de solicitações diárias. Os modelos de raciocínio podem impor demandas muito maiores sobre os recursos de computação do que as aplicações de resposta única. As equipes gerenciadas podem usar a telemetria de carga de trabalho para ajustar a capacidade e melhorar a utilização antes que os níveis de serviço diminuam. O mercado de serviços gerenciados de operações de infraestrutura de IA, portanto, se beneficia quando a inferência se torna uma carga de trabalho de produção regular em vez de experimental.
Escassez Empresarial de Talentos em Operações de Infraestrutura de IA
A escassez de profissionais experientes em infraestrutura de IA sustenta a demanda por equipes de operação externas no mercado de serviços gerenciados de operações de infraestrutura de IA. O trabalho combina conhecimento de computação acelerada, redes, armazenamento, sistemas de energia, resfriamento e comportamento de aplicações em produção. Organizações menores frequentemente não conseguem formar uma equipe interna completa nessas disciplinas. Mesmo grandes empresas podem ter dificuldade em manter operações ininterruptas para serviços de inferência críticos. Provedores gerenciados podem distribuir expertise escassa em múltiplos ambientes de clientes por meio de práticas operacionais padronizadas. Essa lacuna de pessoal cria uma oportunidade para os provedores oferecerem operações de cluster, monitoramento e suporte de conformidade como um serviço combinado.
Expansão de Infraestrutura de IA Soberana e em Conformidade com Residência de Dados
Os requisitos de soberania estão mudando os critérios de aquisição para o mercado de serviços gerenciados de operações de infraestrutura de IA e o processo de qualificação de provedores. Os clientes estão indo além da localização dos dados e examinando quem opera os sistemas, onde os controles de modelos são administrados e como o acesso é auditado. A orientação do Canadá para infraestrutura de IA soberana exige Centros de Operações de Segurança e Centros de Operações de Modelos operados por canadenses para cargas de trabalho críticas.[1] Esses requisitos podem favorecer provedores com pessoal e controles operacionais no país. Também podem criar oportunidades para parceiros regionais que entendem de aquisições do setor público e conformidade local. O efeito é mais forte em setores regulamentados e projetos governamentais, onde o controle operacional faz parte do requisito de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Fornecimento de GPU e Memória de Alta Largura de Banda | -3.2% | Global | Curto prazo (≤ 2 anos) |
| Gargalos de Rede Elétrica e Resfriamento de Alta Densidade | -2.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Risco Operacional por Telemetria Incompleta e Controles Legados | -1.6% | Global | Médio prazo (2-4 anos) |
| Aprisionamento a Fornecedor e Desafios de Portabilidade de Cargas de Trabalho | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento de GPU e Memória de Alta Largura de Banda
A disponibilidade de GPUs e memória de alta largura de banda pode limitar a velocidade com que os provedores adicionam capacidade gerenciada no mercado de serviços gerenciados de operações de infraestrutura de IA. Provedores sem acesso confiável a aceleradores atuais podem atrasar a integração de clientes ou usar hardware mais antigo que oferece menor produção de inferência por dólar. Essa situação é mais relevante para aplicações com requisitos rigorosos de tempo de resposta. As restrições de fornecimento também podem afetar o design de contratos, pois os provedores precisam de maior certeza antes de comprometer capacidade em acordos de serviço de longo prazo. Limites geográficos na disponibilidade de hardware avançado acrescentam um desafio adicional de planejamento para clientes multinacionais. O mercado de serviços gerenciados de operações de infraestrutura de IA permanece exposto quando a demanda por capacidade de produção cresce mais rapidamente do que os componentes podem ser fornecidos.
Gargalos de Rede Elétrica e Resfriamento de Alta Densidade
A disponibilidade de energia e a capacidade de resfriamento estão limitando a expansão física em todo o mercado de serviços gerenciados de operações de infraestrutura de IA. A Agência Internacional de Energia espera que o consumo global de eletricidade em data centers atinja 945 TWh até 2030, com servidores acelerados que suportam IA respondendo por quase metade do aumento no uso de eletricidade. Sistemas de GPU de alta densidade podem exigir resfriamento líquido e práticas especializadas de comissionamento. As conexões à rede elétrica podem demorar mais do que a aquisição de servidores, especialmente em locais congestionados. Os provedores devem, portanto, planejar energia, resfriamento e pessoal de operações em conjunto, em vez de tratá-los como decisões separadas. Essas restrições podem atrasar a entrega de serviços gerenciados mesmo quando a demanda dos clientes e o capital estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Operações de Cluster Ancoram a Receita, AIOps Impulsiona a Expansão
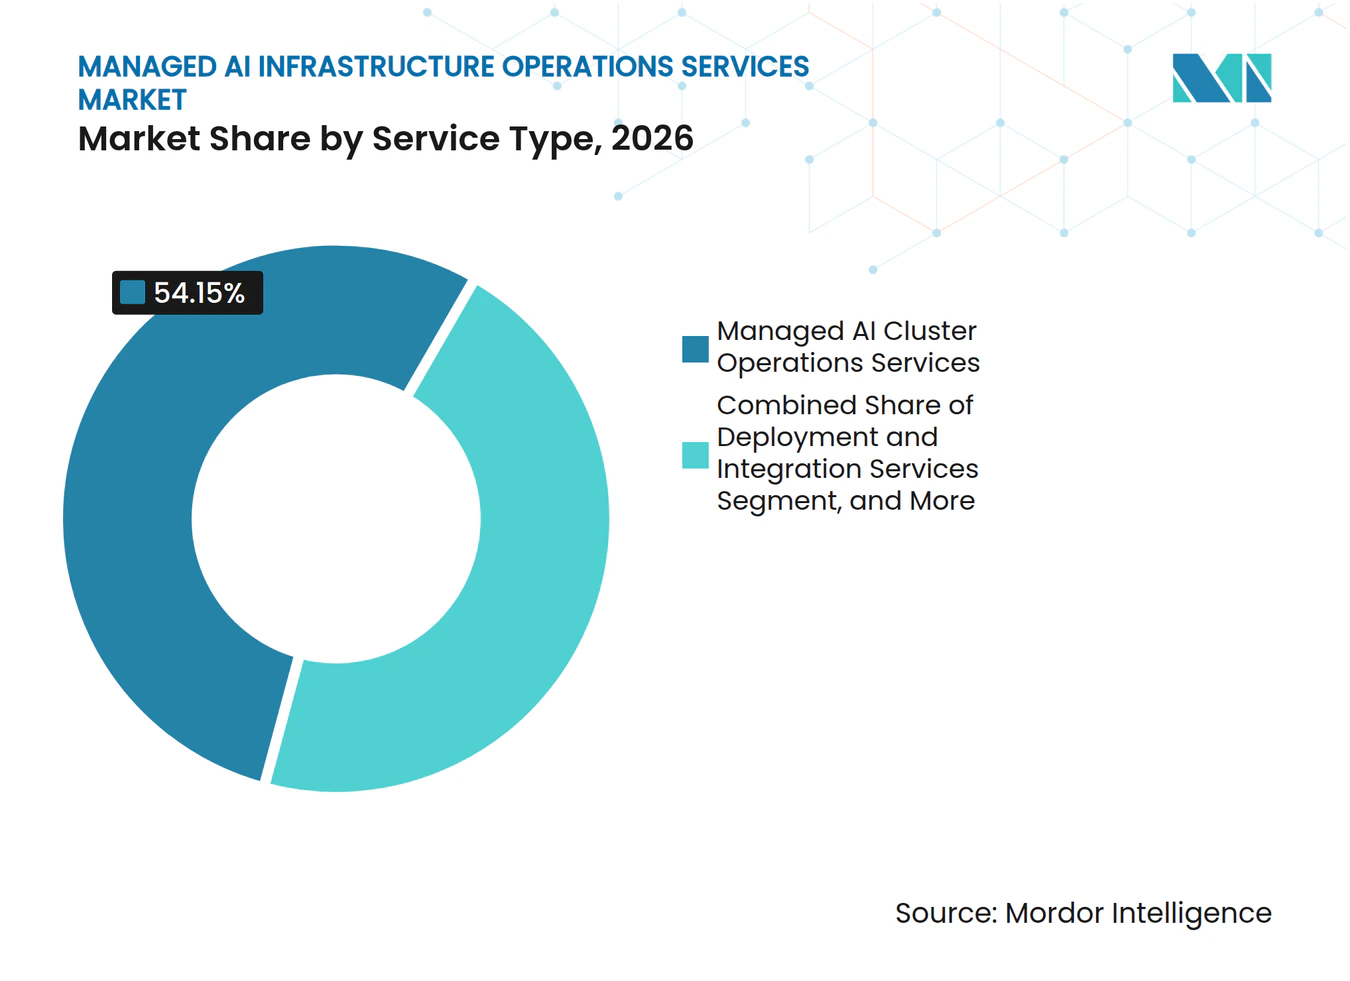
Os Serviços Gerenciados de Operações de Cluster de IA responderam por 54,15% do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA em 2026. O segmento se beneficia de contratos de longo prazo de provisionamento de frota de GPU, que estabelecem um relacionamento operacional direto com o cliente. Os provedores podem então oferecer monitoramento, segurança e suporte de implantação em torno do serviço central de cluster. Os clientes precisam de ajuda contínua com alocação de capacidade, coordenação de manutenção, acompanhamento de desempenho e gerenciamento de disponibilidade. Esses requisitos tornam as operações de cluster uma fonte estável de receita recorrente no setor de serviços gerenciados de operações de infraestrutura de IA.
Os Serviços Gerenciados de Monitoramento, Observabilidade e AIOps estão projetados para expandir a um CAGR de 24,76% até 2032. A inferência em produção requer visibilidade em tempo real sobre o comportamento das aplicações, uso de recursos, agendamento e desempenho do serviço. O monitoramento estático nem sempre fornece aos operadores controle suficiente sobre cargas de trabalho variáveis. O autoescalonamento com consciência de previsão demonstrou economia de horas de GPU no serviço de modelos em grande escala, o que sustenta o argumento para uma observabilidade mais profunda. Serviços de segurança, conformidade, implantação e integração podem usar esse relacionamento operacional inicial para construir trabalho recorrente.



Por Modo de Implantação: Local Lidera enquanto a Adoção em Nuvem se Acelera
A implantação local respondeu por 67,13% dos gastos de 2026. Grandes empresas e organizações públicas frequentemente preferem ambientes locais quando a residência de dados e os baixos tempos de resposta são importantes. Os primeiros adotantes também tinham investimentos existentes em GPU que exigiam expertise externa para operar com eficácia. Essa base instalada sustenta a demanda contínua por gerenciamento de clusters locais. Muitas organizações combinam infraestrutura própria e capacidade de nuvem externa para diferentes cargas de trabalho de IA.
A implantação baseada em nuvem está projetada para expandir a um CAGR de 25,05% até 2032. A aquisição baseada em consumo ajuda as organizações a usar infraestrutura de IA sem comprometer grandes investimentos de capital antes que a demanda seja comprovada. A Kyndryl constatou que 84% dos líderes empresariais operam intencionalmente múltiplas nuvens, enquanto 41% estão migrando algumas cargas de trabalho de volta para ambientes locais.[2] Esse padrão sustenta operações híbridas em vez de uma migração completa para longe dos sistemas locais. Os provedores precisam de orquestração que gerencie os limites de implantação sem enfraquecer o controle operacional ou a visibilidade.
Por Tamanho de Organização: Grandes Empresas Ancoram o Volume, PMEs Impulsionam o Ritmo de Crescimento
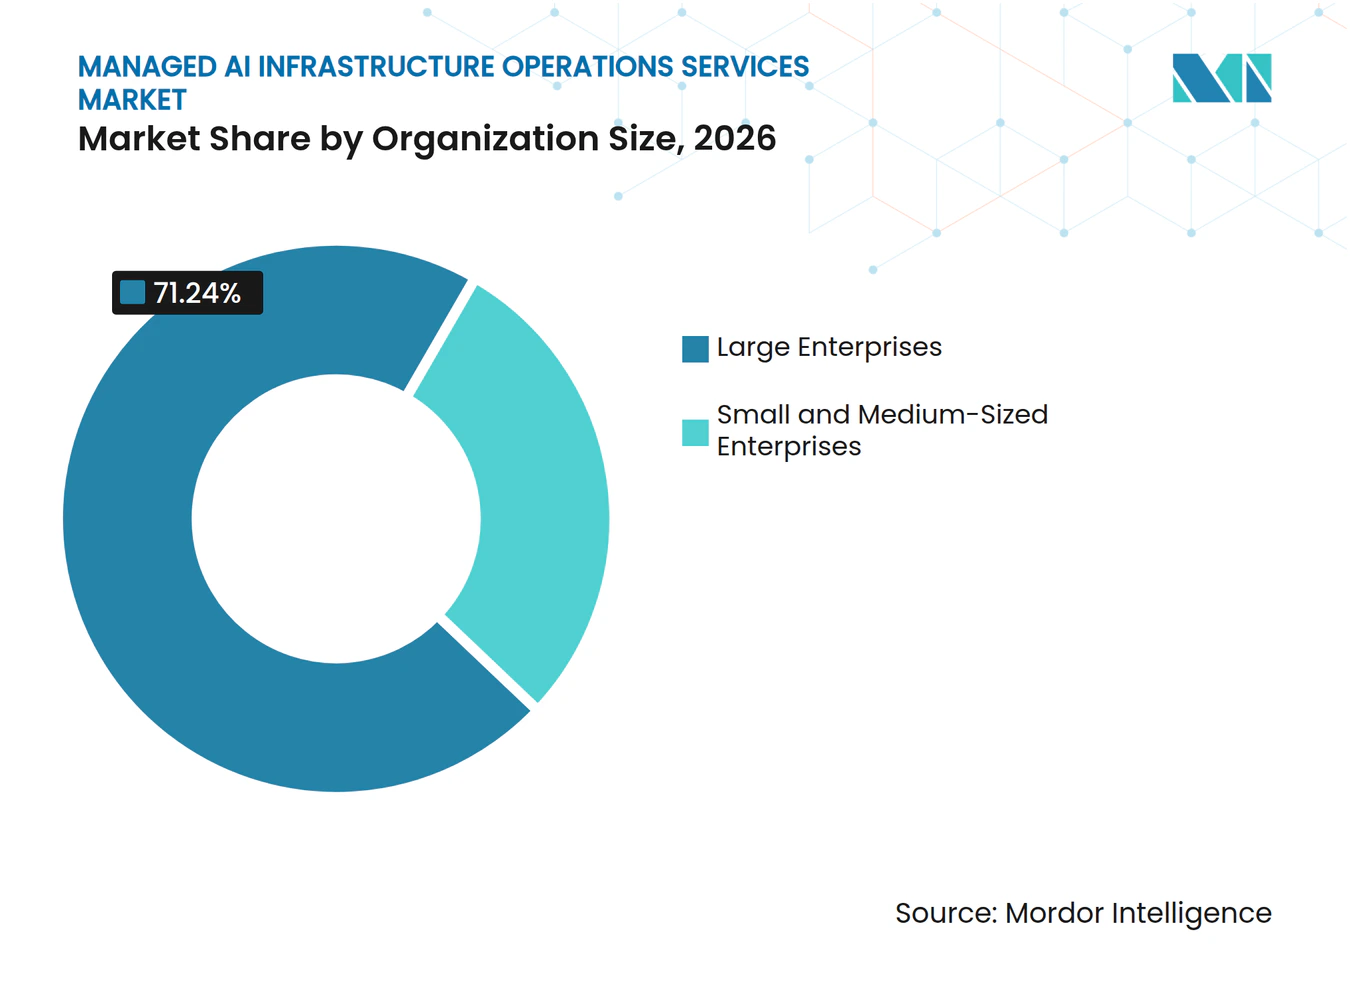
As grandes empresas detiveram 71,24% da participação do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA em 2026. Seus gastos mais elevados refletem maiores compromissos com GPU e uma migração mais antecipada de projetos piloto para sistemas de IA operados continuamente. Seus contratos frequentemente combinam operações de cluster, AIOps, segurança e serviços de conformidade. O uso mais amplo de serviços aumenta a receita por cliente e sustenta contratos mais longos. Os compradores também exigem que os provedores se alinhem com processos estabelecidos de governança, aquisição e nível de serviço.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 25,30% até 2032. Tamanhos mínimos de cluster menores e serviços baseados em consumo reduzem a barreira de capital para organizações sem capacidade de data center. Compradores menores também enfrentam maior dificuldade em contratar funções separadas de infraestrutura de IA, segurança e operações. Os provedores estão respondendo com camadas de serviço padronizadas, preços fixos e painéis de autoatendimento. Esse grupo amplia a base de clientes para o mercado de serviços gerenciados de operações de infraestrutura de IA além dos primeiros adotantes empresariais.

Por Setor do Usuário Final: Telecomunicações Lideram enquanto os Gastos do Governo se Aceleram
TI e telecomunicações responderam por 29,16% dos gastos do usuário final em 2026. As operadoras de telecomunicações usam IA em produção para gerenciamento de desempenho de rede, previsão de churn de clientes e roteamento de tráfego em tempo real. Essas cargas de trabalho precisam de disponibilidade sustentada porque afetam a experiência do cliente e as operações de rede. O setor também tem experiência com contratos de infraestrutura gerenciada, o que pode simplificar a adoção. Os provedores devem suportar baixos tempos de resposta, redes resilientes e monitoramento contínuo nesses contratos.
Governo e administração pública estão projetados para expandir a um CAGR de 24,08% até 2032. Os programas de IA soberana podem exigir pessoal gerenciado com autorizações locais e processos operacionais do setor público. A orientação do Canadá ilustra a importância do controle operacional doméstico para cargas de trabalho críticas. Serviços bancários, financeiros, saúde, manufatura, varejo, educação e pesquisa têm oportunidades distintas em detecção de fraudes, fluxos de trabalho regulamentados, manutenção preditiva, mecanismos de recomendação e computação de pesquisa gerenciada. Serviços orientados à conformidade podem fornecer pontos de entrada práticos para adotantes mais cautelosos.
Análise Geográfica
A América do Norte respondeu por 36,20% da participação do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA em 2026. A região se beneficia de uma concentração de desenvolvedores de modelos, sedes de hiperescaladores, clientes empresariais e provedores de infraestrutura nos Estados Unidos. Isso cria uma base profunda de clientes que precisam de suporte de longo prazo para operações de cluster e inferência. O Canadá cria uma oportunidade separada porque sua orientação enfatiza centros de operações de segurança e modelos operados domesticamente. A América do Sul está em um estágio mais inicial, com o Brasil liderando a atividade e outros países atraindo atenção inicial dos provedores à medida que a capacidade local se desenvolve.
A Europa tem um ambiente operacional complexo porque as regras de proteção de dados e as obrigações de conformidade com IA favorecem controles dentro da jurisdição para cargas de trabalho regulamentadas. O contrato de nuvem de IA soberana da Alemanha em 2026 mostrou como as aquisições públicas podem apoiar uma camada compartilhada de infraestrutura de IA doméstica. O Reino Unido, a França e a Itália estão construindo capacidade doméstica enquanto equilibram necessidades de desempenho com controle operacional. A Rússia enfrenta limitações de acesso a hardware de ponta sob os marcos de controle de exportações.
A Ásia-Pacífico está projetada para expandir a um CAGR de 24,35% até 2032 no mercado de serviços gerenciados de operações de infraestrutura de IA. Programas soberanos, expansão de hiperescaladores e uma base crescente de usuários empresariais sustentam essa perspectiva. O investimento está se movendo em direção a mercados onde a energia pode suportar instalações prontas para GPU. A Agência Internacional de Energia identifica o fornecimento de eletricidade como uma questão central para a expansão da infraestrutura de IA e data centers.[3] Singapura, Japão, China, Oriente Médio e África estão cada um desenvolvendo diferentes modelos para capacidade nacional, residência de dados e implantação inicial de IA.
Cenário Competitivo
Concentração do Mercado
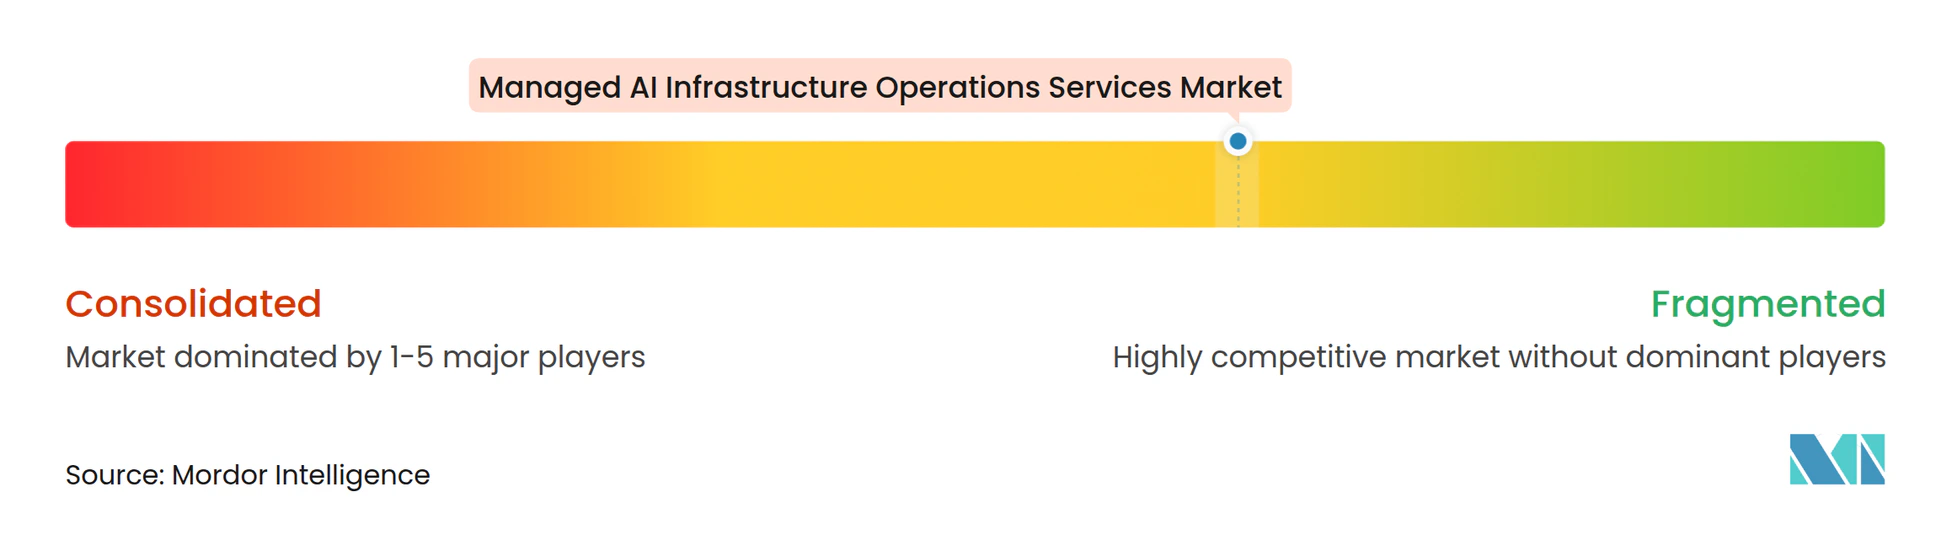
O mercado de serviços gerenciados de operações de infraestrutura de IA é fragmentado entre as camadas de serviço, embora um grupo menor de provedores controle grande parte da capacidade de GPU disponível. Operadores de neonuvem especializados combinam provisionamento de cluster com monitoramento, segurança e serviços de AIOps. Essa abordagem pode ser mais atraente do que a computação de IA básica porque os clientes precisam de suporte operacional sustentado. O software de operações está se tornando um ponto de competição no mercado de serviços gerenciados de operações de infraestrutura de IA à medida que os compradores avaliam visibilidade de frota, agendamento, confiabilidade e eficiência de GPU. Operações de segurança e conformidade permanecem uma área pouco atendida para saúde, serviços financeiros e governo.
A CoreWeave reportou energia contratada de 4,2 GW em 11 de agosto de 2026 e mais de 25 bilhões de USD em novos compromissos líquidos com clientes no início do terceiro trimestre de 2026. A posição da empresa mostra o valor de garantir capacidade de longo prazo e compromissos com clientes. A Nebius reportou 582,3 milhões de USD em receita do grupo no segundo trimestre de 2026 e uma taxa de execução anualizada de 3,0 bilhões de USD no final de junho de 2026. A Lambda expandiu sua presença em data centers para suportar compromissos empresariais e de hiperescaladores.
A IREN concluiu a aquisição da Mirantis em agosto de 2026, adicionando software de Kubernetes e orquestração de IA ao seu portfólio de infraestrutura. A transação mostra como os provedores de infraestrutura estão adicionando gerenciamento de cluster definido por software para aprofundar os relacionamentos com clientes. A competição pode se afastar de reivindicações isoladas de recursos e avançar em direção à integração de ecossistema, confiabilidade e profundidade das operações gerenciadas. Empresas menores com capacidades especializadas de AIOps ou conformidade podem se tornar alvos de aquisição ou parceiros tecnológicos. O mercado de serviços gerenciados de operações de infraestrutura de IA provavelmente verá maior consolidação além das operações de cluster de GPU.
Líderes do Setor de Serviços Gerenciados de Operações de Infraestrutura de IA
-
CoreWeave, Inc.
-
Nscale Global Ltd.
-
Yobitel Communications Co., Ltd.
-
Kyndryl, Inc.
-
Baseten, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Lambda anunciou um novo data center no MidAmerica Industrial Park no Condado de Mayes, Oklahoma. O local expandiu sua presença de fábrica de IA nos EUA e foi destinado a suportar compromissos de grandes clientes empresariais e de hiperescaladores. O anúncio vinculou o projeto ao acordo de infraestrutura multibilionário da Lambda com a Microsoft e à sua demanda mais ampla por capacidade de computação de IA. A localização adicionou outro site onde a empresa poderia desenvolver infraestrutura física para requisitos de clientes contratados.
- Setembro de 2026: A CoreWeave reportou energia total contratada de 4,2 GW em 11 de agosto de 2026, em comparação com 3,7 GW em 30 de junho de 2026. Divulgou mais de 25 bilhões de USD em novos compromissos líquidos com clientes adicionados no início do terceiro trimestre de 2026. Novos acordos foram assinados a preços mais altos e incluíram contratos mais curtos variando de 3 a 6 meses. A divulgação mostrou que os clientes ainda estavam contratando capacidade enquanto os provedores expandiam sua infraestrutura disponível. Também mostrou a mudança na composição da duração dos contratos à medida que os clientes buscavam tanto compromissos mais longos quanto períodos mais curtos de capacidade adicional.
- Setembro de 2026: A Crusoe captou 3,9 bilhões de USD na Série F com uma avaliação pós-investimento de 30,9 bilhões de USD. Reportou mais de 6 GW de capacidade bruta contratada, com 1 GW de capacidade bruta entregue e operacional. O financiamento fortaleceu a posição da Crusoe como provedora de infraestrutura de IA verticalmente integrada com capacidade futura contratada e implantações ativas. A capacidade entregue reportada distinguiu a infraestrutura operacional do pipeline maior que permanecia sob contrato.
- Agosto de 2026: A Lambda fechou um empréstimo a prazo B de 926 milhões de USD, descrito como o primeiro empréstimo a prazo B com classificação de grau de investimento executado por uma neonuvem privada. O financiamento respaldou servidores de GPU dedicados a um tomador de grau de investimento. A transação indicou que provedores especializados poderiam acessar dívida estruturada para financiar infraestrutura vinculada a clientes. Conectou os recursos do empréstimo a servidores dedicados em vez de uma finalidade de financiamento corporativo geral.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA
O Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA compreende serviços terceirizados para gerenciar, monitorar, otimizar, proteger e operar ambientes de infraestrutura de inteligência artificial (IA), incluindo clusters de GPU, infraestrutura de treinamento e inferência de IA, plataformas de orquestração, sistemas de observabilidade e recursos de computação de suporte. Esses serviços incluem administração de cluster de IA, monitoramento e AIOps; gerenciamento de segurança e conformidade; implantação, integração e suporte operacional contínuo para cargas de trabalho de IA em ambientes de nuvem, locais e híbridos.
O Relatório do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA é Segmentado por Tipo de Serviço (Serviços Gerenciados de Operações de Cluster de IA, Serviços Gerenciados de Monitoramento, Observabilidade e AIOps, Serviços Gerenciados de Segurança e Conformidade, Serviços de Implantação e Integração e Outros Tipos de Serviço), Modo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organizaço (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços Gerenciados de Operações de Cluster de IA |
| Serviços Gerenciados de Monitoramento, Observabilidade e AIOps |
| Serviços Gerenciados de Segurança e Conformidade |
| Serviços de Implantação e Integração |
| Outros Tipos de Serviço |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados de Operações de Cluster de IA | |
| Serviços Gerenciados de Monitoramento, Observabilidade e AIOps | ||
| Serviços Gerenciados de Segurança e Conformidade | ||
| Serviços de Implantação e Integração | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do Mercado de Serviços Gerenciados de Operações de Infraestrutura de IA?
O mercado está projetado para expandir de 6,25 bilhões de USD em 2026 e 7,68 bilhões de USD em 2027 para 22,13 bilhões de USD até 2032, a um CAGR de 23,57%.
Quais serviços estão incluídos nas operações de infraestrutura de IA gerenciadas?
Os serviços incluem operações de cluster de IA, monitoramento e AIOps, segurança e conformidade, implantação e integração, redes gerenciadas e suporte ao ciclo de vida. Os provedores combinam essas funções para operar infraestrutura, supervisionar cargas de trabalho e gerenciar questões operacionais ao longo do período de serviço.
Qual modelo de implantação está se expandindo mais rapidamente para operações de IA gerenciadas?
A implantação baseada em nuvem está projetada para expandir a um CAGR de 25,05% até 2032, enquanto a implantação local deteve a maior participação em 2026 com 67,13%. Os modelos híbridos também são relevantes porque permitem que os clientes posicionem diferentes cargas de trabalho de dados, treinamento e inferência nos locais que melhor atendem aos seus requisitos.
Por que as empresas usam provedores de operações de IA gerenciadas?
Os provedores ajudam as empresas a operar cargas de trabalho de inferência contínuas, gerenciar capacidade escassa de GPU, melhorar o monitoramento e atender a requisitos de segurança ou residência de dados. Também podem fornecer a equipe operacional especializada que muitos clientes não conseguem recrutar ou reter internamente.
Qual segmento de usuário final lidera os gastos em operações de IA gerenciadas?
TI e telecomunicações lideraram os gastos com uma participação de 29,16% em 2026 porque as aplicações de rede e de clientes precisam de disponibilidade contínua e baixos tempos de resposta. As operações de rede e as plataformas de clientes frequentemente requerem suporte gerenciado fora do horário comercial normal.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 24,35% até 2032, sustentada por programas de infraestrutura soberana, expansão de hiperescaladores e adoção empresarial.