
Tamanho e Participação do Mercado de Serviços de Operações PaaS Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações PaaS Gerenciados por Mordor Intelligence
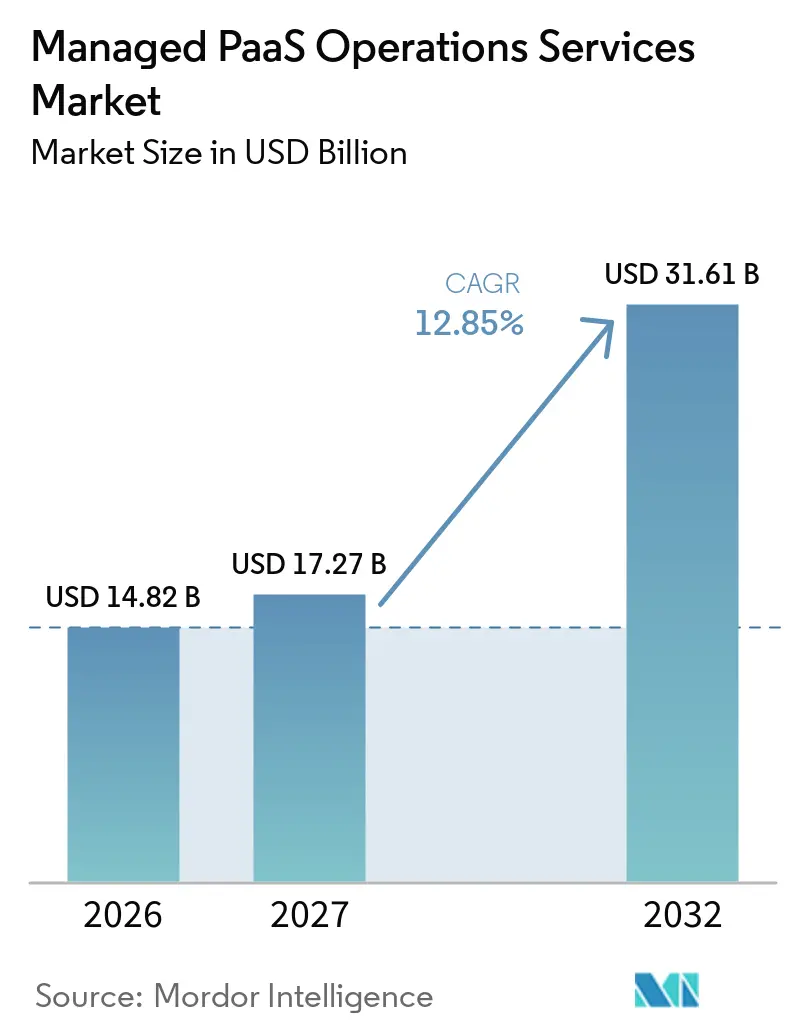
O tamanho do Mercado de Serviços de Operações PaaS Gerenciados está projetado para expandir de 14,82 bilhões de USD em 2026 e 17,27 bilhões de USD em 2027 para 31,61 bilhões de USD até 2032, registrando um CAGR de 12,85% entre 2027 e 2032. As empresas estão migrando de programas de nuvem isolados para ambientes que combinam nuvens públicas, privadas e de borda, o que aumenta a necessidade de suporte operacional gerenciado. O Mercado de Serviços de Operações PaaS Gerenciados está se beneficiando à medida que os compradores buscam governança consistente, observabilidade e remediação em vários ambientes de plataforma. A entrega mais rápida de aplicações também está aumentando o valor da engenharia de plataforma e das operações de dia 2 para plataformas internas de desenvolvedores. Os requisitos de conformidade, residência de dados e resiliência estão tornando as certificações de provedores e o suporte a auditorias mais importantes nas decisões de aquisição. A remediação assistida por IA pode reduzir o esforço operacional manual, enquanto a escassez de talentos em nuvem torna a prestação de serviços externos mais atraente tanto para grandes empresas quanto para empresas menores.
Principais Conclusões do Relatório
- Por tipo de serviço, Engenharia de Plataforma e Operações DevOps detinha 30,47% da participação do Mercado de Serviços de Operações PaaS Gerenciados em 2026 e está projetado para expandir a um CAGR de 14,57% até 2032.
- Por camada de plataforma, Plataformas de Contêiner e Orquestração representavam 33,57% do Mercado de Serviços de Operações PaaS Gerenciados em 2026, enquanto Plataformas de Dados, Análise e IA/ML estão projetadas para expandir a um CAGR de 15,42% até 2032.
- Por modelo de implantação, PaaS Baseado em Nuvem Pública detinha 61,53% do Mercado de Serviços de Operações PaaS Gerenciados em 2026, enquanto PaaS em Nuvem Privada e Híbrida está projetado para expandir a um CAGR de 15,25% até 2032.
- Por tamanho da organização, Grandes Empresas representavam 72,67% do Mercado de Serviços de Operações PaaS Gerenciados em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 16,13% até 2032.
- Por setor do usuário final, BFSI detinha 26,87% do mercado em 2026, enquanto TI e Telecomunicações está projetado para expandir a um CAGR de 15,35% até 2032.
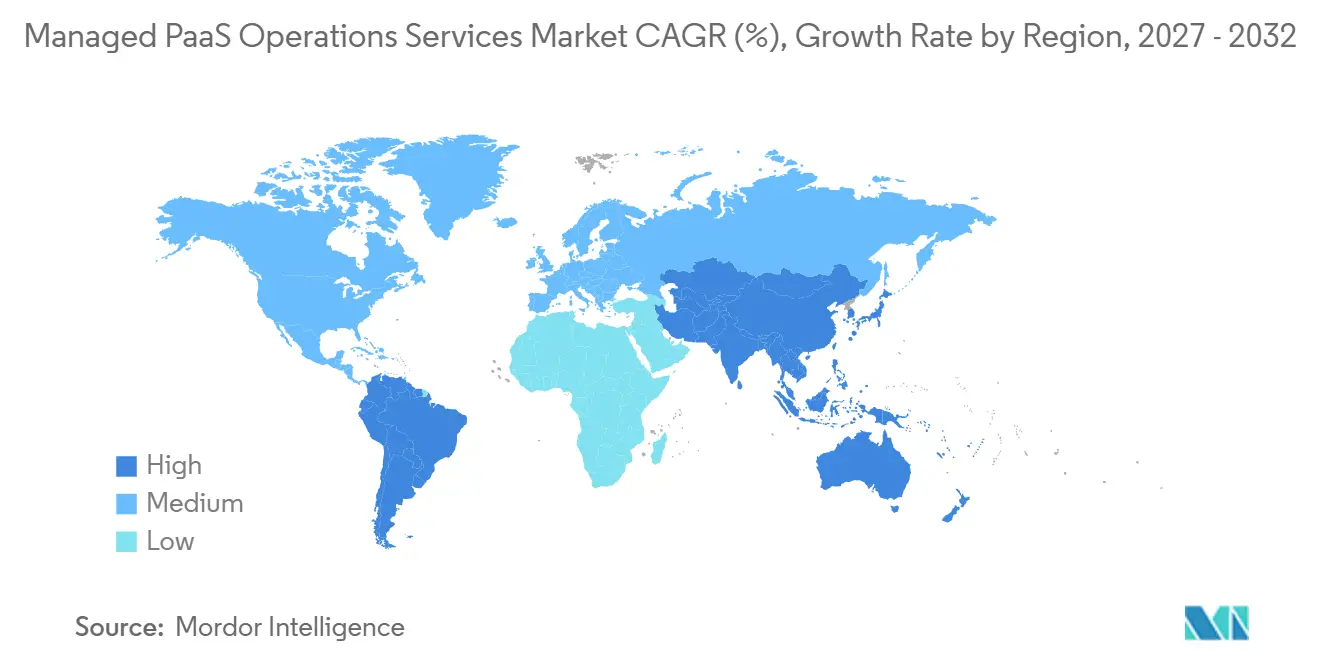
- Por geografia, a América do Norte detinha 36,41% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Operações PaaS Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade Operacional de Nuvem Híbrida e Multi-Nuvem | +2.8% | Global, com intensidade concentrada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos de Cibersegurança, Conformidade e Resiliência | +2.2% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Empresarial por Ciclos de Lançamento de Aplicações Mais Rápidos | +1.9% | Global, com maior velocidade na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Remediação Assistida por IA Aumentando a Produtividade das Operações Gerenciadas | +1.8% | Global, com a América do Norte liderando a adoção, seguida pela Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez Persistente de Talentos em Nuvem e Engenharia de Confiabilidade de Sites | +1.6% | Global, com demanda aguda no Japão e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão Desordenada de Ambientes PaaS Criando Demanda por Governança entre Plataformas | +1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade Operacional de Nuvem Híbrida e Multi-Nuvem
As empresas que operam em vários ambientes de nuvem enfrentam demandas de governança e operacionais que as equipes internas frequentemente não conseguem absorver. A HashiCorp relatou que 97% das organizações utilizam múltiplas ferramentas para gerenciar ambientes de nuvem, com uma média de 5 ferramentas por empresa. Essa proliferação de ferramentas pode aumentar os custos, criar visibilidade fragmentada e dificultar a aplicação consistente de controles de segurança. O Mercado de Serviços de Operações PaaS Gerenciados se beneficia quando os provedores unificam observabilidade, governança e remediação em um único modelo operacional. Ambientes multi-nuvem também exigem expertise em diferentes serviços, modelos de identidade e processos de implantação. Isso cria um argumento mais forte para operações contratadas em vez de adicionar mais ferramentas e pessoal interno.
Crescentes Requisitos de Cibersegurança, Conformidade e Resiliência
Os requisitos de conformidade estão mudando a aquisição de nuvem, especialmente em serviços financeiros e cargas de trabalho do setor público. O DORA tornou-se aplicável em 17 de janeiro de 2025, e seu framework exige que as entidades financeiras gerenciem o risco de tecnologia da informação e comunicação, incluindo o risco de terceiros. A ESMA finalizou diretrizes revisadas de terceirização de nuvem em 2025, reforçando a necessidade de governança sobre provedores de serviços de nuvem. O Mercado de Serviços de Operações PaaS Gerenciados se beneficia da demanda por provedores que possam suportar trilhas de auditoria, configurações seguras e procedimentos de resposta a incidentes. Certificações como ISO/IEC 27001, SOC 2 e FedRAMP podem influenciar a seleção de fornecedores porque fornecem controles documentados. Os requisitos também estão se expandindo além do BFSI para saúde, governo e setores intensivos em dados.
Demanda Empresarial por Ciclos de Lançamento de Aplicações Mais Rápidos
As plataformas internas de desenvolvedores estão se tornando mais centrais para a forma como as empresas lançam e mantêm aplicações. O Google Cloud constatou que 55% das organizações pesquisadas adotaram engenharia de plataforma, enquanto 85% dos adotantes afirmaram que os desenvolvedores dependem da plataforma para ter sucesso. A mesma pesquisa afirmou que 90% dos adotantes planejavam expandir o alcance de sua plataforma. Os provedores gerenciados podem operar essas plataformas após a implementação, cobrindo disponibilidade, pipelines de implantação, atualizações e gerenciamento de incidentes. Esse modelo de serviço ajuda as equipes empresariais a se concentrarem mais diretamente no desenvolvimento de produtos. O Mercado de Serviços de Operações PaaS Gerenciados, portanto, tem oportunidades onde os provedores podem demonstrar melhor confiabilidade de lançamento juntamente com disponibilidade de serviço.
Remediação Assistida por IA Aumentando a Produtividade das Operações Gerenciadas
As ferramentas de operações assistidas por IA estão mudando a detecção, diagnóstico e remediação de incidentes em ambientes de nuvem. Um estudo publicado em periódico em 2025 relatou uma redução de 72% no tempo médio de resolução para incidentes tratados com AIOps baseado em LLM, com uma redução de 58% no percentil 95. O STRATUS, apresentado no NeurIPS 2025, relatou maior sucesso na mitigação de falhas do que agentes SRE anteriores em conjuntos de benchmarks. A Kyndryl lançou o Gerenciamento de Serviços Agêntico em abril de 2026 com avaliações estruturadas e blueprints de implementação para operações de serviço autônomas.[1] Uma maior automação pode suportar contratos baseados em resultados e reduzir o trabalho manual associado a incidentes recorrentes. O Mercado de Serviços de Operações PaaS Gerenciados pode se tornar mais acessível a clientes menores que não podem financiar grandes equipes internas de SRE.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Segurança de Dados, Soberania e Perda de Controle | -1.4% | Europa, mercados nacionais de nuvem da Ásia-Pacífico e o setor federal norte-americano | Médio prazo (2-4 anos) |
| Dependência de Fornecedor e Restrições de Portabilidade | -1.2% | Global, com maior impacto em empresas que utilizam serviços PaaS proprietários de hiperescaladores | Longo prazo (≥ 4 anos) |
| Conhecimento Operacional Específico de PaaS Concentrado em Ecossistemas de Hiperescaladores | -0.9% | Global, com maior exposição em mercados emergentes com menor densidade de certificação | Médio prazo (2-4 anos) |
| Variabilidade Oculta de Consumo Enfraquecendo a Previsibilidade da Margem Contratual | -0.7% | Global, com exposição aguda em arquiteturas PaaS serverless e orientadas a eventos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados, Soberania e Perda de Controle
O controle operacional de terceiros pode entrar em conflito com os requisitos nacionais de residência e soberania de dados. O DORA coloca ênfase clara no risco de terceiros em TIC, o que torna a supervisão do cliente sobre os arranjos de nuvem mais importante. A orientação revisada da ESMA também fortalece as expectativas em torno da governança de terceirização de nuvem. Compradores em defesa, governo e serviços financeiros podem buscar garantias sobre localização de dados, custódia de chaves de criptografia e direitos de saída. Esses requisitos podem prolongar os ciclos de vendas e aumentar o custo de entrega de contratos regulamentados. O Mercado de Serviços de Operações PaaS Gerenciados enfrenta limitações em cargas de trabalho sensíveis até que os provedores possam satisfazer esses controles em cada jurisdição exigida.
Dependência de Fornecedor e Restrições de Portabilidade
APIs proprietárias, runtimes gerenciados e serviços de dados nativos podem dificultar a migração de plataforma. A orientação de portabilidade da Cloud Security Alliance observa que interoperabilidade e portabilidade continuam sendo preocupações centrais de governança de nuvem.[2] As empresas podem ser cautelosas em relação a contratos de operações que aprofundam a dependência de um único ambiente de hiperescalador. Essa cautela é maior quando um provedor tem expertise em apenas um ecossistema de plataforma. As equipes de aquisição podem exigir cláusulas de saída mais robustas, arquiteturas portáteis e documentação antes de conceder um contrato. Essas condições podem atrasar decisões no Mercado de Serviços de Operações PaaS Gerenciados e limitar a velocidade de formação de novos contratos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Engenharia de Plataforma Lidera, AIOps Apoia Operações Mais Amplas
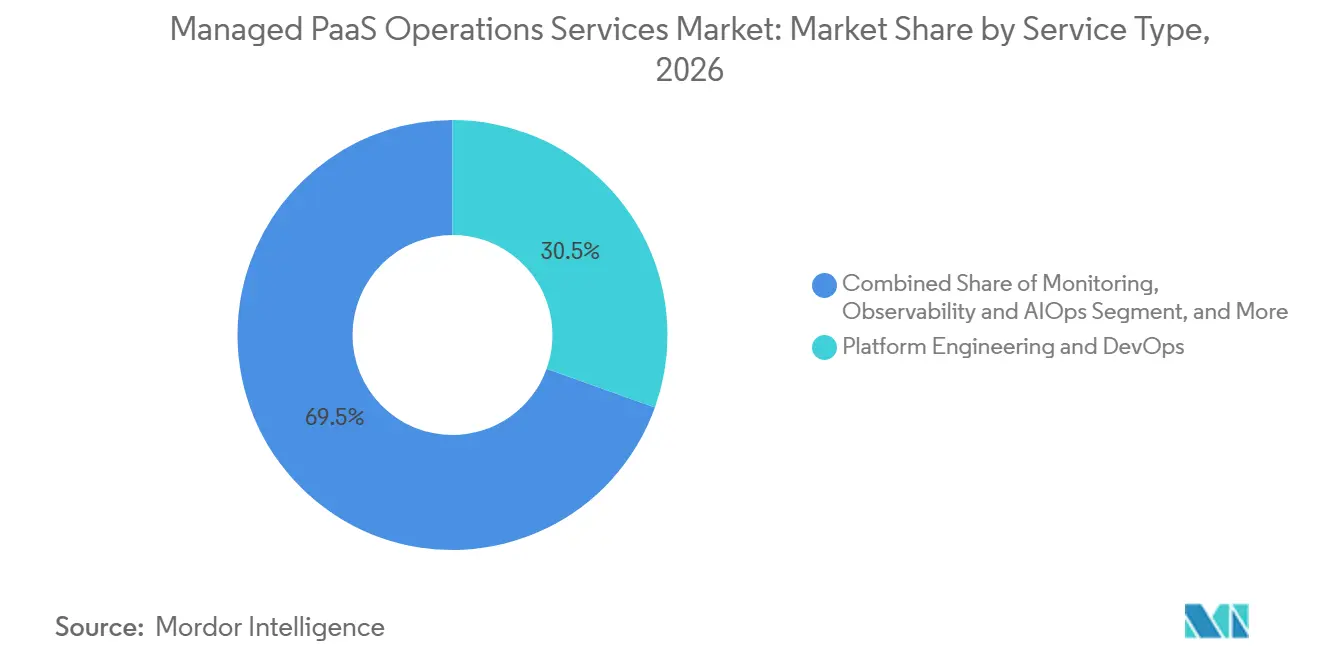
Engenharia de Plataforma e Operações DevOps detinha 30,47% de participação de mercado em 2026 e está projetado para expandir a um CAGR de 14,57% até 2032. O resultado reflete a importância das plataformas internas de desenvolvedores e dos processos de entrega contínua nas operações de nuvem empresarial. O Google Cloud relatou que os desenvolvedores dependem de suas plataformas internas em 85% das organizações adotantes. Os provedores gerenciados estão, portanto, sendo solicitados a cobrir a confiabilidade da plataforma após a fase inicial de implementação. Esse amplo papel operacional torna o Mercado de Serviços de Operações PaaS Gerenciados central para muitos programas de terceirização empresarial.
Monitoramento, Observabilidade e AIOps é uma categoria adjacente que se beneficia do uso mais amplo de análise automatizada de causa raiz e remediaço. O estudo de AIOps baseado em LLM de 2025 documentou menores tempos de resolução de incidentes no ambiente testado. Operações de Segurança, Conformidade e Governança está ganhando relevância em contas regulamentadas que precisam de evidências de desempenho de controles. Operações de FinOps e Modernização também importam onde os clientes precisam de melhor visibilidade sobre o consumo de nuvem e a modernização de sistemas legados. O Mercado de Serviços de Operações PaaS Gerenciados também é suportado pelo Gerenciamento de Incidentes e Eventos que usa triagem automatizada para reduzir a escalada manual.

Por Camada de Plataforma: Contêineres Mantêm Escala, IA/ML Amplia a Demanda
Plataformas de Contêiner e Orquestração representavam 33,57% do mercado em 2026. Os modelos operacionais baseados em Kubernetes tornaram-se importantes em ambientes nativos de nuvem, híbridos e regulamentados. O gerenciamento de ambientes multi-cluster requer habilidades em segurança, rede, escalabilidade, políticas e recuperação de cargas de trabalho. Provedores com experiência operacional em plataformas de contêiner podem suportar tarefas de dia 2 que as equipes de DevOps dos clientes podem não querer gerenciar internamente. Isso mantém o Mercado de Serviços de Operações PaaS Gerenciados vinculado a uma importante fonte de demanda por serviços de contêiner.
Plataformas de Dados, Análise e IA/ML estão projetadas para expandir a um CAGR de 15,42% até 2032. As cargas de trabalho de IA requerem suporte gerenciado para treinamento de modelos, endpoints de inferência, pipelines de dados, controles de acesso e governança. O Mercado de Serviços de Operações PaaS Gerenciados também é suportado pela demanda empresarial por ambientes de dados confiáveis que funcionem entre equipes e aplicações. Plataformas de Integração, API e Mensageria de Eventos precisam de governança consistente à medida que as empresas conectam sistemas em ambientes híbridos. Outras Plataformas PaaS, incluindo sistemas de baixo código e específicos do setor, oferecem oportunidades menores em saúde e manufatura.
Por Modelo de Implantação: Nuvem Pública Mantém Escala, Modelos Híbridos Avançam
PaaS Baseado em Nuvem Pública representava 61,53% do mercado em 2026. Os hiperescaladores continuam a definir a referência de preço-desempenho para serviços de plataforma empresarial. Os provedores gerenciados suportam esses ambientes por meio de monitoramento, configuração, resposta a incidentes, operações de segurança e supervisão de custos. A nuvem pública continua sendo o ponto de partida habitual para novas cargas de trabalho nativas de nuvem. Isso oferece aos provedores de serviços uma ampla base instalada para contratos operacionais.
PaaS em Nuvem Privada e Híbrida está projetado para expandir a um CAGR de 15,25% até 2032. Necessidades regulatórias, de latência e de soberania estão levando as empresas a manter algumas cargas de trabalho em ambientes controlados pela empresa. A Rackspace lançou o Rackspace Cloud em agosto de 2026 como uma plataforma multilocatária totalmente gerenciada construída sobre o VMware Cloud Foundation 9.1.[3] A VMware afirmou que 93% das organizações esperam manter uma combinação de nuvem pública e privada durante os próximos 3 anos. PaaS em Nuvem de Borda e Distribuída são menores, mas relevantes em manufatura, telecomunicações e logística, onde aplicações sensíveis à latência precisam de processamento local.
Por Tamanho da Organização: Grandes Empresas Ancoram a Receita, PMEs Adicionam Impulso
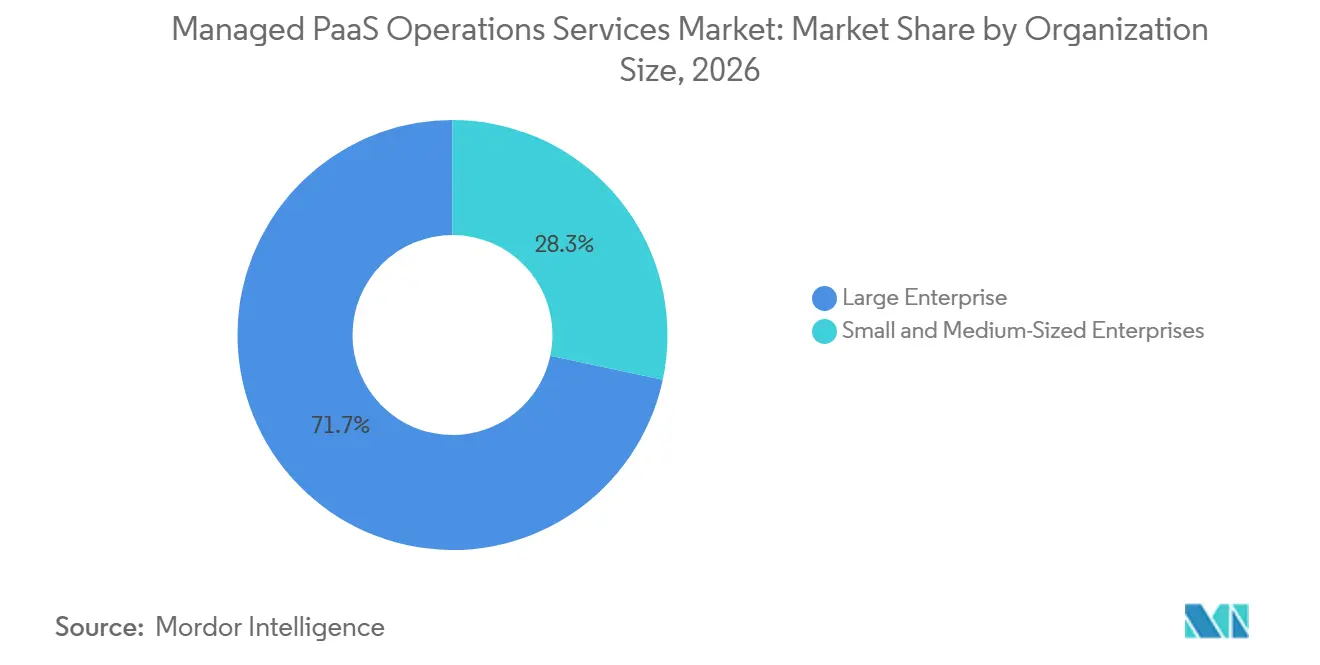
Grandes Empresas detinham 72,67% do mercado em 2026. Essas organizações geralmente operam ambientes PaaS complexos e multi-nuvem que criam a maior demanda por operações gerenciadas. Seus ambientes frequentemente requerem uma combinação de engenharia de plataforma, segurança, observabilidade, conformidade e serviços de FinOps. Seus contratos podem cobrir mais de 1 camada de plataforma ou modelo de implantação. Isso mantém o Mercado de Serviços de Operações PaaS Gerenciados importante para a receita dos provedores e estratégias de contas de longo prazo.
As PMEs estão projetadas para expandir a um CAGR de 16,13% até 2032. A precificação de serviços baseada em consumo pode reduzir os compromissos mínimos que historicamente limitavam o acesso a operações gerenciadas. O Mercado de Serviços de Operações PaaS Gerenciados pode alcançar organizações menores quando os provedores empacotam monitoramento, segurança e remediação em ofertas de serviços acessíveis. A disponibilidade limitada de infraestrutura de nuvem e habilidades de SRE torna as operações terceirizadas uma alternativa prática à contratação interna. A demanda das PMEs também suporta o uso de plataformas de IA/ML e serverless, onde a expertise externa pode reduzir o ônus da contratação especializada.
Por Setor do Usuário Final: BFSI Lidera, TI e Telecomunicações Expande Rapidamente
BFSI detinha 26,87% do mercado em 2026. As instituições financeiras gerenciam ambientes de plataforma sob rigoroso escrutínio de resiliência operacional, cibersegurança, controle de dados e risco de terceiros. Os requisitos de risco de TIC do DORA criam uma necessidade direta de governança documentada dos arranjos de serviços de nuvem. Esses requisitos podem favorecer provedores que suportam evidências de auditoria, gerenciamento de configuração segura e procedimentos de incidentes definidos. Isso torna o BFSI um segmento de alto valor para operações PaaS gerenciadas agrupadas.
TI e Telecomunicações está projetado para expandir a um CAGR de 15,35% até 2032. Os provedores de telecomunicações estão modernizando as plataformas de entrega de serviços e requerem operações contínuas em ambientes híbridos e multi-fornecedor. A Infosys anunciou uma joint venture com a Telstra em 2025 para fornecer soluções de nuvem e digitais habilitadas por IA para empresas australianas. As cargas de trabalho do Governo e Setor Público criam oportunidades em ambientes de nuvem soberana com maiores necessidades de conformidade. O Mercado de Serviços de Operações PaaS Gerenciados suporta clientes de varejo, bens de consumo, manufatura e automotivo que utilizam cargas de trabalho de inventário, personalização, IoT industrial e nuvem de borda.
Análise Geográfica
A América do Norte detinha 36,41% do mercado em 2026. A região combina adoção madura de nuvem empresarial com uma densa concentração de infraestrutura de hiperescaladores e parceiros de ecossistema. Requisitos federais como FedRAMP e HIPAA criam uma demanda estruturada por operações seguras. Os Estados Unidos têm muitas grandes empresas com ambientes PaaS complexos que requerem gerenciamento contínuo. O Mercado de Serviços de Operações PaaS Gerenciados também atrai demanda regional do setor financeiro do Canadá e da atividade de manufatura e logística impulsionada pelo nearshoring do México.
A Europa permanece um ambiente operacional distinto porque os requisitos de soberania e resiliência frequentemente orientam as decisões de compra. O DORA se aplica a entidades financeiras em toda a União Europeia e impulsiona uma atenção mais próxima ao risco de terceiros em TIC. As diretrizes revisadas de terceirização de nuvem da ESMA reforçam a necessidade de supervisão de fornecedores e governança documentada. Alemanha, Reino Unido e França continuam sendo os principais centros de gastos empresariais. O Mercado de Serviços de Operações PaaS Gerenciados na Europa é suportado por serviços prontos para auditoria e capacidades operacionais locais em setores regulamentados.
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,89% até 2032. Os centros de capacidade global da Índia, as plataformas de nuvem domésticas da China e a adoção de serviços financeiros e telecomunicações no Sudeste Asiático suportam a demanda regional. A escassez de talentos no Japão aumenta a necessidade de terceirizar operações de plataforma, com a Linux Foundation relatando que 70% ou mais das organizações pesquisadas estavam com falta de pessoal em DevOps, CI/CD e funções de engenharia de confiabilidade de sites.[4] Arábia Saudita, Emirados Árabes Unidos, África do Sul, Egito, Nigéria e Brasil oferecem oportunidades emergentes adicionais para operações de nuvem gerenciadas.
Cenário Competitivo
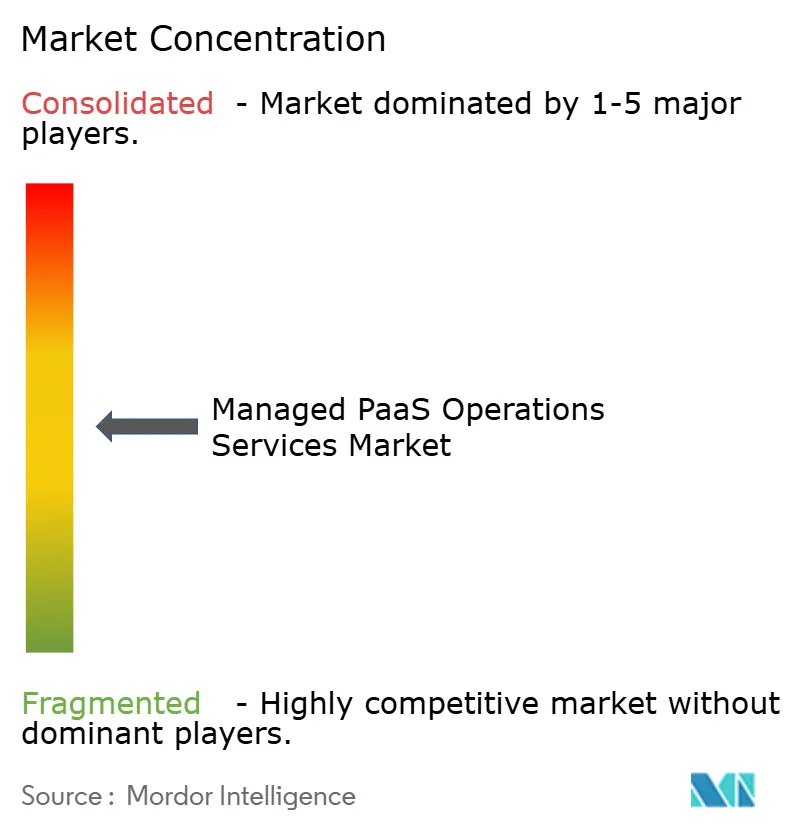
O Mercado de Serviços de Operações PaaS Gerenciados é moderadamente fragmentado entre grandes integradores de sistemas, enquanto provedores especializados competem por meio de capacidades de engenharia focadas. IBM Corporation, Accenture plc, Capgemini SE, Kyndryl Inc. e NTT DATA Corporation competem com amplas alianças com hiperescaladores e ferramentas de operações proprietárias. Mirantis Inc., Caylent Inc., Nordcloud Oy e Bespin Global Inc. competem por meio de profundidade em plataformas nativas de nuvem selecionadas. Os provedores geralmente se diferenciam por meio de engenharia de plataforma, observabilidade, segurança, automação, governança entre plataformas e capacidades verticais. Os programas de co-venda com hiperescaladores continuam sendo importantes porque conectam provedores de serviços gerenciados a clientes de nuvem que precisam de suporte operacional.
As operações habilitadas por IA estão se tornando uma área competitiva chave. A Kyndryl lançou o Gerenciamento de Serviços Agêntico em abril de 2026 para ajudar as empresas a migrar de operações de TI tradicionais para fluxos de trabalho mais autônomos. A empresa afirmou que o Kyndryl Bridge executa quase 200 milhões de automações por mês por meio de mais de 8.000 playbooks certificados. A Accenture expandiu seu relacionamento com o Google Cloud em abril de 2025 com capacidades em IA agêntica, rede e modernização de mainframe. A Rackspace introduziu uma Plataforma de Gerenciamento de Nuvem em agosto de 2025 com observabilidade de pilha completa e um modelo baseado em consumo.
Oportunidades permanecem em FinOps multi-nuvem, operações de nuvem soberana e ofertas baseadas em consumo para PMEs. A FinOps Foundation relatou que 19% dos entrevistados haviam atingido um nível avançado de maturidade em FinOps em 2025. A Kyndryl concordou em adquirir a Solvinity em novembro de 2025, expandindo suas capacidades de nuvem gerenciada segura para cargas de trabalho europeias regulamentadas. A estrutura resultante suporta concentração moderada entre grandes provedores, deixando espaço para especialistas com forças claras de plataforma ou regionais.
Líderes do Setor de Serviços de Operações PaaS Gerenciados
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Rackspace Technology, Inc.
-
Kyndryl Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Rackspace Technology lançou o Rackspace Cloud, uma plataforma de nuvem multilocatária totalmente gerenciada construída sobre o VMware Cloud Foundation 9.1, inicialmente disponível em Dallas com expansão planejada para o Norte da Virgínia e Chicago. A plataforma oferece às empresas capacidades de aplicações Kubernetes e conteinerizadas dentro de um ambiente controlado pela VMware, representando uma das primeiras plataformas multilocatárias comercialmente disponíveis no VCF 9.1 e posicionando a Rackspace como Parceira Broadcom Advantage para serviços de nuvem gerenciados baseados em VCF.
- Abril de 2026: A Kyndryl Inc. lançou o Gerenciamento de Serviços Agêntico, combinando um modelo de maturidade, avaliações estruturadas e blueprints de implementação para ajudar as empresas a fazer a transição de operações tradicionais de serviços de TI para fluxos de trabalho autônomos e inteligentes. O serviço está alinhado com os frameworks de governança ISO 42001 para ambientes nativos de IA e se baseia no Kyndryl Bridge, que executa quase 200 milhões de automações por mês por meio de mais de 8.000 playbooks certificados.
- Novembro de 2025: A Kyndryl concordou em adquirir a Solvinity, um provedor holandês de plataformas e serviços de nuvem gerenciada segura. O negócio expandiu as capacidades de nuvem soberana e híbrida da Kyndryl, combinando seus serviços de consultoria e gerenciados com as ofertas focadas em segurança da Solvinity, visando especificamente cargas de trabalho sensíveis e orientadas à conformidade no mercado europeu.
- Outubro de 2025: A Cognizant Technology Solutions Corporation aprofundou sua parceria estratégica com o Google Cloud para acelerar a adoção empresarial de IA agêntica. A Cognizant comprometeu-se com a implantação do Gemini Enterprise em toda a empresa, investiu no treinamento de 20.000 colaboradores nos Centros de Excelência do Google Cloud e alinhou a iniciativa com suas plataformas Neuro AI e Agent Foundry para fornecer operações, risco e soluções de conformidade lideradas por IA.
Escopo do Relatório Global do Mercado de Serviços de Operações PaaS Gerenciados
Os serviços de operações PaaS gerenciados referem-se à terceirização ponta a ponta de engenharia de plataforma, conformidade de segurança, monitoramento e operações financeiras em vários modelos de implantação, como nuvens públicas, privadas e de borda. Esses serviços permitem que as empresas otimizem, protejam e escalem suas camadas de plataforma de dados serverless, conteinerizada e de integração sem o ônus do gerenciamento administrativo diário.
O Relatório do Mercado de Serviços de Operações PaaS Gerenciados é Segmentado por Tipo de Serviço Oferecido (Engenharia de Plataforma e Operações DevOps, Monitoramento, Observabilidade e AIOps, Operações de Segurança, Conformidade e Governança, Operações de FinOps e Modernização, Gerenciamento de Incidentes e Eventos e Serviços de Banco de Dados e Dados Gerenciados), Camada de Plataforma (Plataformas PaaS de Aplicação e Serverless, Plataformas de Contêiner e Orquestração, Plataformas de Dados, Análise e IA/ML, Plataformas de Integração, API e Mensageria de Eventos e Outras Plataformas PaaS), Modelo de Implantação (PaaS Baseado em Nuvem Pública, PaaS em Nuvem Privada e Híbrida e PaaS em Nuvem de Borda e Distribuída), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Varejo e Bens de Consumo, Manufatura e Automotivo e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Engenharia de Plataforma e Operações DevOps |
| Monitoramento, Observabilidade e AIOps |
| Operações de Segurança, Conformidade e Governança |
| Operações de FinOps e Modernização |
| Gerenciamento de Incidentes e Eventos |
| Serviços de Banco de Dados e Dados Gerenciados |
| Plataformas PaaS de Aplicação e Serverless |
| Plataformas de Contêiner e Orquestração |
| Plataformas de Dados, Análise e IA/ML |
| Plataformas de Integração, API e Mensageria de Eventos |
| Outras Plataformas PaaS |
| PaaS Baseado em Nuvem Pública |
| PaaS em Nuvem Privada e Híbrida |
| PaaS em Nuvem de Borda e Distribuída |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Manufatura e Automotivo |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Engenharia de Plataforma e Operações DevOps | |
| Monitoramento, Observabilidade e AIOps | ||
| Operações de Segurança, Conformidade e Governança | ||
| Operações de FinOps e Modernização | ||
| Gerenciamento de Incidentes e Eventos | ||
| Serviços de Banco de Dados e Dados Gerenciados | ||
| Por Camada de Plataforma | Plataformas PaaS de Aplicação e Serverless | |
| Plataformas de Contêiner e Orquestração | ||
| Plataformas de Dados, Análise e IA/ML | ||
| Plataformas de Integração, API e Mensageria de Eventos | ||
| Outras Plataformas PaaS | ||
| Por Modelo de Implantação | PaaS Baseado em Nuvem Pública | |
| PaaS em Nuvem Privada e Híbrida | ||
| PaaS em Nuvem de Borda e Distribuída | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Manufatura e Automotivo | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações PaaS gerenciados?
O Mercado de Serviços de Operações PaaS Gerenciados está projetado para expandir de 14,82 bilhões de USD em 2026 e 17,27 bilhões de USD em 2027 para 31,61 bilhões de USD até 2032, a um CAGR de 12,85%.
Quais serviços estão incluídos nas operações PaaS gerenciadas?
Os principais serviços incluem engenharia de plataforma e DevOps, observabilidade e AIOps, operações de segurança e conformidade, FinOps, modernização, gerenciamento de incidentes e serviços de banco de dados gerenciados. Os provedores operam essas funções em ambientes públicos, privados, híbridos e distribuídos. Essa cobertura oferece aos clientes um modelo operacional definido para cargas de trabalho de nuvem complexas.
Qual modelo de implantação tem a maior base de operações PaaS gerenciadas?
PaaS Baseado em Nuvem Pública detinha 61,053% do mercado em 2026, enquanto PaaS em Nuvem Privada e Híbrida é o modelo de implantação de crescimento mais rápido, com um CAGR de 15,25% até 2032. Essa combinação reflete a necessidade de escala, controle e continuidade de plataforma.
Quais organizações estão impulsionando a adoção de operações PaaS gerenciadas?
Grandes Empresas detinham 72,67% do mercado em 2026, mas as PMEs estão projetadas para expandir a um CAGR de 16,13% à medida que a precificação baseada em consumo melhora o acesso a serviços gerenciados. O modelo pode reduzir a necessidade de construir equipes especializadas de operações de nuvem.
Por que as instituições financeiras estão usando operações PaaS gerenciadas?
O BFSI detinha 26,87% do mercado em 2026 porque as operações de nuvem devem atender a altos requisitos de resiliência, conformidade, segurança e gerenciamento de risco de terceiros. Esses requisitos são importantes quando as plataformas suportam dados sensíveis e serviços ao cliente.
Qual região está expandindo mais rapidamente para operações PaaS gerenciadas?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,89% até 2032, suportada pela adoção de nuvem, programas digitais e demanda por talentos especializados em operações. Essa demanda é reforçada pela adoção de nuvem empresarial e pela escassez de pessoal especializado em operações.