
Tamanho e Participação do Mercado de Serviços de Loja de Aplicativos Corporativos Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.47 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.62 % |
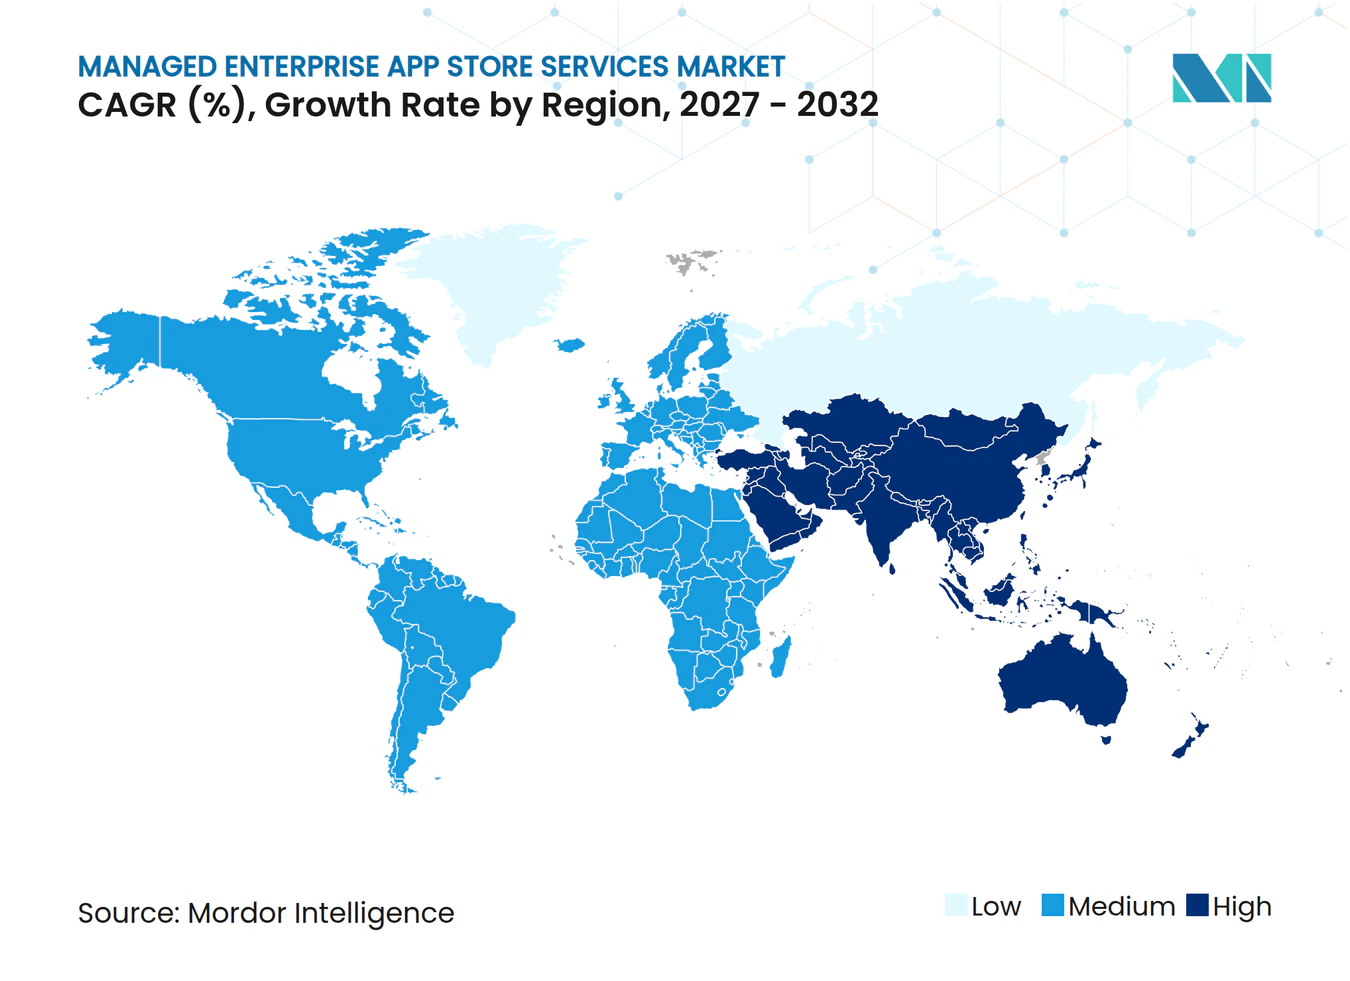
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Loja de Aplicativos Corporativos Gerenciados por Mordor Intelligence
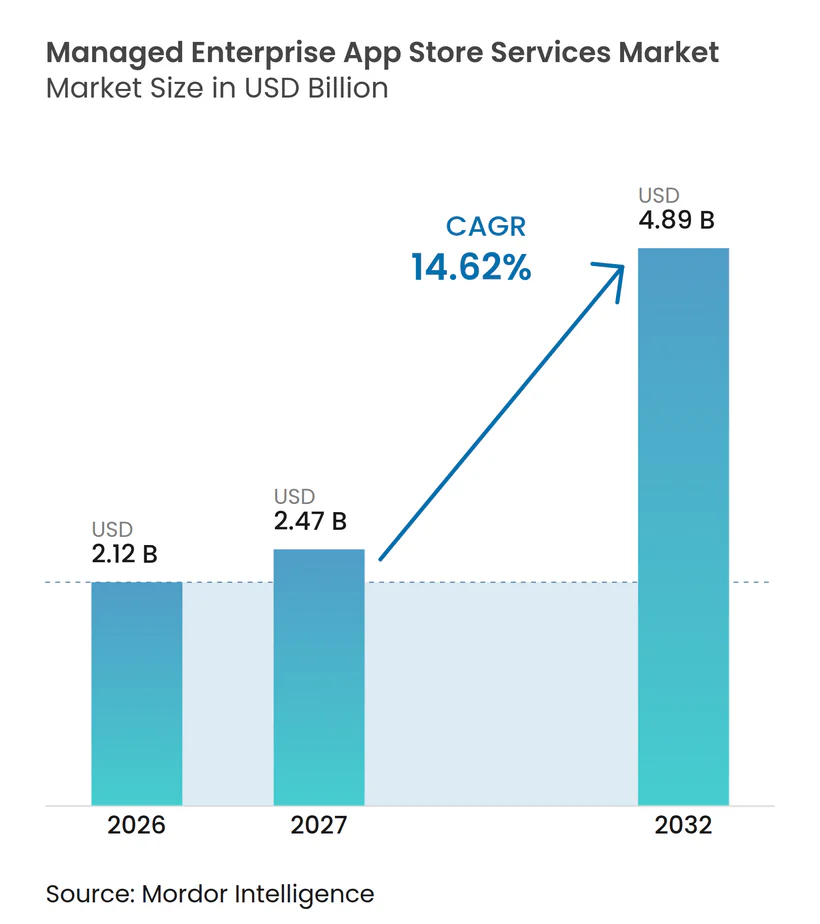
O tamanho do mercado de serviços de loja de aplicativos corporativos gerenciados está projetado para expandir de 2,12 bilhões de USD em 2026 para 2,47 bilhões de USD em 2027, e para 4,89 bilhões de USD até 2032, registrando um CAGR de 14,62% entre 2027 e 2032. O mercado de serviços de loja de aplicativos corporativos gerenciados é sustentado por empresas que estão substituindo scripts de implantação informais e o carregamento lateral conduzido pelo usuário por catálogos de aplicativos com governança centralizada. Essa mudança desloca a gestão para além dos dispositivos isoladamente, em direção a direitos de acesso a aplicativos, controles de identidade, regras de conformidade e políticas de ciclo de vida. A entrega baseada em nuvem, o trabalho híbrido, o gerenciamento de ativos de software e os programas de mobilidade para trabalhadores de linha de frente estão impulsionando a demanda por distribuição controlada. Os provedores estão respondendo com empacotamento automatizado, sinais de risco, ferramentas de integração e suporte para frotas de sistemas operacionais mistos. Os requisitos de residência de dados e a difícil integração entre sistemas de endpoint, identidade e gerenciamento de serviços permanecem como restrições materiais às escolhas de implantação.
Principais Conclusões do Relatório
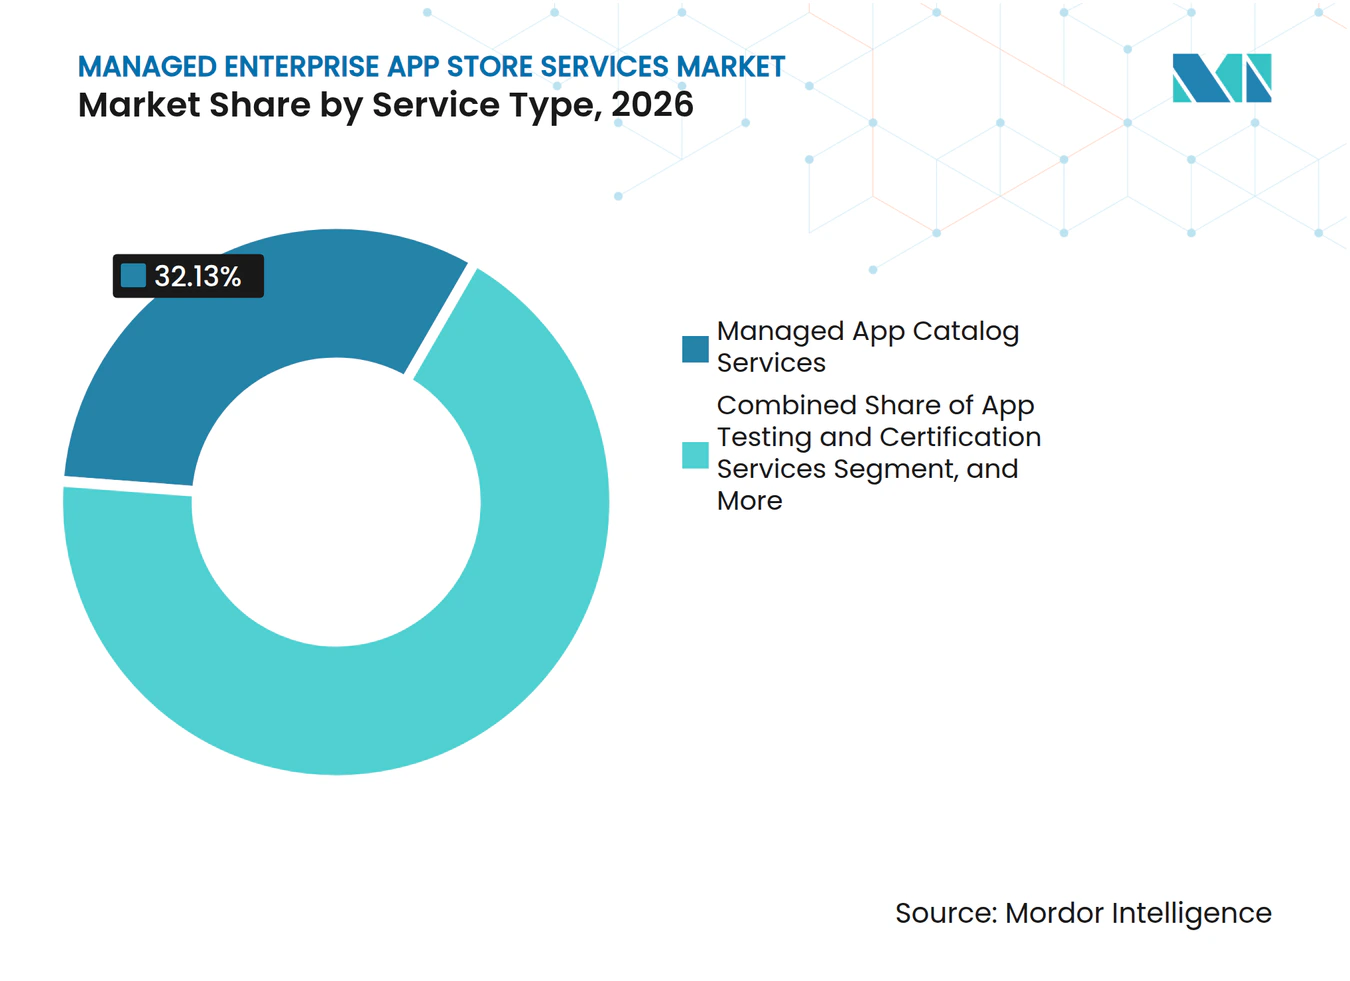
- Por tipo de serviço, os Serviços de Catálogo de Aplicativos Gerenciados detinham 32,13% da receita em 2026 e estão projetados para expandir a um CAGR de 15,61% até 2032.
- Por modelo de implantação, a entrega baseada em nuvem representou 68,49% da participação do mercado de serviços de loja de aplicativos corporativos gerenciados em 2026 e está projetada para expandir a um CAGR de 15,24% até 2032.
- Por tamanho de empresa, as grandes empresas detinham 74,08% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 15,03% até 2032.
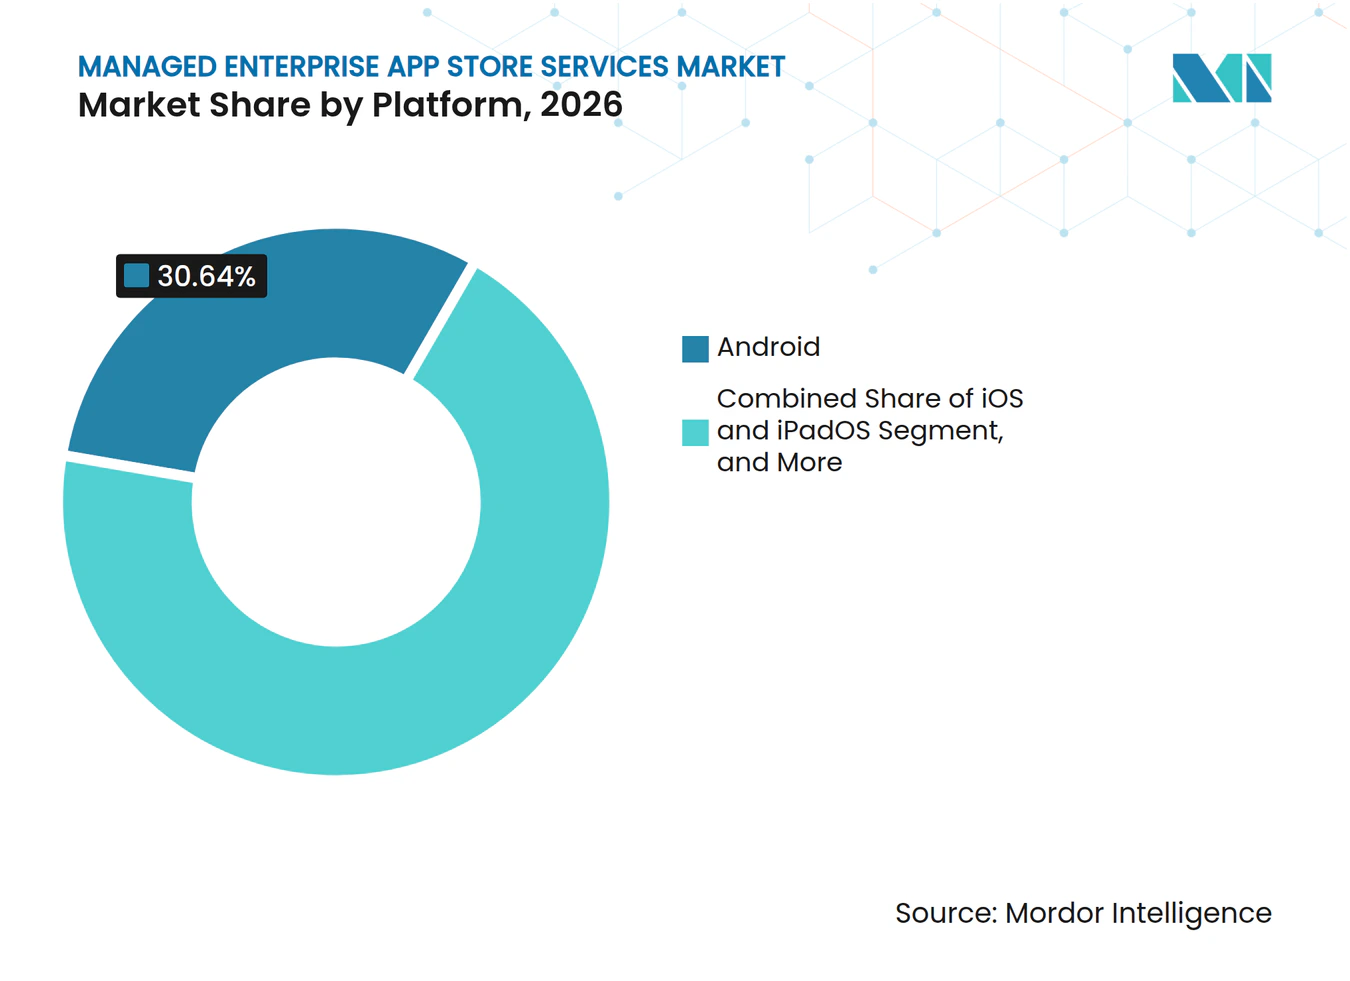
- Por plataforma, o Android detinha 30,64% da receita em 2026, enquanto iOS e iPadOS estão projetados para expandir a um CAGR de 16,18% até 2032.
- Por usuário final, os Departamentos de TI e Tecnologia detinham 34,73% da receita em 2026, enquanto as Equipes de Desenvolvimento de Software e DevOps estão projetadas para expandir a um CAGR de 16,12% até 2032.
- Por geografia, a América do Norte detinha 40,86% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Entrega de Aplicativos Corporativos Nativos em Nuvem | +3.8% | Global, concentrado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Trabalho Híbrido e Endpoints Distribuídos | +3.2% | Global, mais elevado na América do Norte, Europa e mercados urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gerenciamento de Ativos de Software e Conformidade de Licenças | +2.4% | Global, agudo na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Programas de BYOD e Mobilidade para Trabalhadores de Linha de Frente | +2.0% | Ásia-Pacífico, América do Sul, Oriente Médio e África, com ganhos secundários na América do Norte | Médio prazo (2-4 anos) |
| Direito de Acesso a Aplicativos Orientado por Identidade | +1.4% | América do Norte e Europa, com expansão para serviços financeiros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Planos de Controle de Loja de Aplicativos para Agentes de IA e Aplicativos de Baixo Código | +1.2% | América do Norte e Europa Ocidental, com adoção global inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Entrega de Aplicativos Corporativos Nativos em Nuvem
A transição para pilhas de aplicativos nativos em nuvem está tornando o catálogo de aplicativos um ponto de controle de distribuição obrigatório no mercado de serviços de loja de aplicativos corporativos gerenciados. As organizações que utilizam microsserviços e cargas de trabalho em contêineres precisam de controle de versão consistente, verificações de procedência e direito de acesso baseado em políticas em ambientes distribuídos. A implantação conduzida por scripts legados não consegue fornecer o mesmo controle centralizado em escala. A Omnissa relatou que os clientes que utilizam sua entrega de aplicativos Windows sob demanda reduziram o tempo de gerenciamento de aplicativos em 76% e aceleraram a implantação em 90% em média. A entrega sob demanda também fornece às equipes de TI informações de uso por aplicativo que podem apoiar decisões de recuperação de licenças e redimensionamento. Esse benefício adicional de gerenciamento de ativos de software fortalece o argumento a favor dos serviços de catálogo gerenciado.
Crescimento do Trabalho Híbrido e dos Endpoints Distribuídos
O mercado de serviços de loja de aplicativos corporativos gerenciados está respondendo à diversidade de endpoints que ultrapassa o alcance prático das políticas tradicionais de gerenciamento de dispositivos móveis. O mercado de serviços de loja de aplicativos corporativos gerenciados oferece às organizações uma camada de governança comum em dispositivos corporativos, virtuais e de propriedade pessoal. O trabalho de linha de frente adiciona pressão adicional porque problemas com dispositivos podem interromper serviços sensíveis ao tempo. A SOTI relatou que 92% dos socorristas de serviços de emergência experimentaram problemas com dispositivos toda semana, com um tempo médio de resolução de 21 minutos por incidente.[1] Essas condições tornam o controle do ciclo de vida de aplicativos relevante para líderes operacionais, bem como para equipes de TI. Os provedores que reduzem o tempo de resolução podem abordar perdas de produtividade visíveis para as funções de finanças e operações.
Requisitos de Gerenciamento de Ativos de Software e Conformidade de Licenças
O mercado de serviços de loja de aplicativos corporativos gerenciados é sustentado pelas necessidades de conformidade de licenças de software, e os catálogos controlados fornecem um ponto prático para gerenciar direitos de instalação. Uma pesquisa de 2025 realizada pelo ITAM Forum e pela Azul constatou que 27% das organizações gastaram mais de 500.000 USD anualmente para resolver a não conformidade de licenças de software. A mesma pesquisa constatou que 81% realizaram auditorias de licenciamento pelo menos duas vezes por ano. O direito de acesso baseado em catálogo permite que as equipes de aquisição e TI conectem software aprovado, acesso de usuários e evidências de auditoria. A ISO 19770 e os controles específicos do setor também estão direcionando a atenção para práticas verificáveis de gerenciamento de ativos de software. O mercado de serviços de loja de aplicativos corporativos gerenciados, portanto, se beneficia quando o direito de acesso a aplicativos é tratado como um controle auditável, em vez de uma tarefa rotineira de TI.
Expansão dos Programas de BYOD e Mobilidade para Trabalhadores de Linha de Frente
O mercado de serviços de loja de aplicativos corporativos gerenciados se beneficia à medida que os programas de BYOD vão além do gerenciamento de custos para apoiar o trabalho de linha de frente e de serviço de campo. Ambientes de dispositivos compartilhados precisam de entrega de aplicativos baseada em funções que muda conforme os usuários se movem entre tarefas e dispositivos. A Microsoft descreveu esse requisito em sua atualização do Intune de 2025 para entrega de serviços de linha de frente. Lojas de aplicativos privadas e acesso de confiança zero estão se tornando mais relevantes à medida que esses programas se expandem. Um catálogo gerenciado deve separar informações pessoais e corporativas, aplicar verificações de conformidade com consciência de privacidade e suportar funções de limpeza seletiva. Esses requisitos tornam uma política simples de dispositivos insuficiente para muitas forças de trabalho distribuídas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Soberania de Dados e Complexidade de Hospedagem Transfronteiriça | -2.0% | União Europeia, Oriente Médio, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Atrito de Integração entre Sistemas de Gerenciamento | -1.6% | Global, mais agudo em grandes empresas com pilhas de TI mistas | Curto prazo (≤ 2 anos) |
| Dependência da Política de Distribuição Corporativa da Apple e do Android | -1.0% | Global, mais elevado em ambientes corporativos com prioridade para Apple | Médio prazo (2-4 anos) |
| Lacunas de Procedência de Aplicativos para Aplicativos Privados e Reempacotados | -0.7% | Global, concentrado em finanças e saúde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Soberania de Dados e Complexidade de Hospedagem Transfronteiriça
O mercado de serviços de loja de aplicativos corporativos gerenciados enfrenta regras de residência de dados que podem dividir uma implantação unificada em múltiplas configurações específicas de jurisdição. Isso aumenta os custos e torna as arquiteturas centralizadas mais difíceis de operar além das fronteiras. A Arábia Saudita aplica requisitos que afetam o armazenamento e o tratamento de informações sensíveis e de identificação pessoal.[2] A Lei de Dados da UE entrou em vigor em setembro de 2025 e adicionou requisitos de portabilidade e troca às obrigações existentes do GDPR e da NIS2. Os provedores do mercado de serviços de loja de aplicativos corporativos gerenciados devem, portanto, oferecer configurações que correspondam aos requisitos locais de hospedagem, registros de direitos de acesso e transferência. Essas regras podem reduzir a flexibilidade operacional das plataformas de nuvem multilocatário.
Atrito de Integração entre Sistemas de Gerenciamento
Os serviços de loja de aplicativos corporativos gerenciados podem ser mais fáceis de implantar do que as integrações ao seu redor. As ferramentas de MDM, UEM, ITSM, IAM e distribuição podem usar identificadores de dispositivos diferentes e atualizar registros em intervalos diferentes. A Scalefusion relatou que 42% das organizações de TI experimentaram dificuldades ao trocar de sistemas, 16% gerenciavam riscos de TI em silos e 33% relataram lacunas de colaboração entre as equipes de gerenciamento de endpoints. Essas condições podem atrasar a implantação e complicar a governança após a implantação. A orientação do NIST sobre arquitetura de confiança zero enfatiza a aplicação coordenada de políticas entre as funções de gerenciamento de identidade e endpoints. Os provedores de serviços devem absorver esse trabalho de integração e estabelecer cronogramas de implementação realistas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Gerenciamento de Catálogos Lidera Enquanto os Serviços de Ciclo de Vida AceleramOs Serviços de Catálogo de Aplicativos Gerenciados detinham 32,13% da receita por tipo de serviço em 2026 e estão projetados para expandir a um CAGR de 15,61% até 2032. A governança de catálogos é a primeira capacidade necessária antes que os serviços de empacotamento, teste, implantação e ciclo de vida possam ser coordenados. O tamanho do mercado de serviços de loja de aplicativos corporativos gerenciados para essa linha de serviço é sustentado pela demanda por curadoria de catálogos, descoberta de aplicativos e avaliação de risco por aplicativo. A Jamf introduziu o App Insights em setembro de 2026 para identificar versões desatualizadas, potencial vazamento de dados e código carregado lateralmente. Esses recursos transformam o catálogo de uma lista estática de aplicativos aprovados em um controle de segurança ativo para equipes de tecnologia e conformidade.
Os Serviços de Empacotamento e Reempacotamento de Aplicativos permanecem importantes porque as equipes internas de fábrica de aplicativos nem sempre conseguem preparar instaladores de fornecedores para implantação silenciosa em escala. Os Serviços de Implantação e Distribuição de Aplicativos permanecem em demanda quando as organizações suportam múltiplos sistemas operacionais, desktops virtuais e várias fontes de aplicativos. Os Serviços de Gerenciamento de Ciclo de Vida e Atualização de Aplicativos recebem maior atenção quando aplicativos sem patches são tratados como uma preocupação de conformidade separada do patch de dispositivos. A Addigy lançou seu Catálogo de Aplicativos Pré-construídos em julho de 2025, com verificações de atualização a cada 30 minutos e patch automatizado de frotas macOS sem scripts. Os Serviços de Teste e Certificação de Aplicativos suportam aplicativos internos e reempacotados que devem atender aos requisitos de auditoria de fornecedores, ISO 27001 e procedência antes do lançamento.



Por Modelo de Implantação:
A Nuvem Lidera Enquanto as Arquiteturas Híbridas Abordam as Restrições de ResidnciaA entrega baseada em nuvem detinha 68,49% da receita em 2026 e está projetada para expandir a um CAGR de 15,24% até 2032. O provisionamento centralizado, os processos de atualização automatizados e a integração com plataformas de identidade em nuvem sustentam sua posição de liderança. O preço por assinatura pode escalar com as contagens de dispositivos e reduzir o ônus de infraestrutura das operações de servidores locais. O modelo é adequado para empresas que estão se afastando de plataformas MDM legadas locais e precisam de atualizações consistentes em todos os locais. A entrega em nuvem permanece o ponto de partida padrão para muitas implementações do mercado de serviços de loja de aplicativos corporativos gerenciados.
A entrega local retém um papel para agências governamentais, organizações de saúde e empresas de serviços financeiros que enfrentam regras rígidas de localização. Essas organizações podem precisar de isenções legais ou arquitetura especializada antes que a distribuição hospedada em nuvem possa ser utilizada. Os modelos híbridos retêm dados sensíveis de direitos de acesso localmente enquanto utilizam inteligência de catálogo em nuvem e funções de gerenciamento de atualizações. A orientação de confiança zero do NIST trata a aplicação de políticas como uma função lógica, em vez de um requisito de localização de hospedagem. Isso oferece às arquiteturas híbridas uma maneira credível de abordar os requisitos de soberania de dados sem abrir mão das capacidades centrais de serviço.
Por Tamanho de Empresa:
Grandes Empresas Ancoram os Gastos Enquanto as PMEs Aceleram Mais RapidamenteAs grandes empresas representaram 74,08% da receita em 2026, refletindo suas forças de trabalho globais, frotas multiplataforma e extensas obrigações de conformidade. Elas podem gerenciar milhares de aplicativos em ambientes Android, iOS, Windows e macOS em múltiplas jurisdições. Seus programas de dispositivos e aplicativos frequentemente exigem controles diferentes para dados, identidade e licenciamento de software. A Recast Software descreveu um banco da Fortune 50 usando o Application Workspace para unificar fluxos de trabalho de catálogo e implantação no Intune, no Configuration Manager e na infraestrutura de desktop virtual. Essa complexidade favorece contratos de serviço dedicados em detrimento de implantações de gerenciamento de dispositivos autogerenciadas, mantendo as grandes empresas como centrais no mercado de serviços de loja de aplicativos corporativos gerenciados.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 15,03% até 2032. A entrega em nuvem reduziu os custos por dispositivo e tornou as ferramentas gerenciadas acessíveis a organizações com menos de 500 funcionários. A Mosyle e a Addigy oferecem linhas de produtos que abordam restrições de recursos, necessidades operacionais mais simples e a necessidade de administração previsível. A Mosyle lançou o AccessMule em junho de 2025 como uma subsidiária focada em gerenciamento de acesso para fluxos de trabalho de PMEs. Os requisitos de certificação ISO 27001 e específicos do setor também tornam a governança gerenciada uma alternativa à construção de programas internos de controle de aplicativos.
Por Plataforma:
iOS e iPadOS Aceleram Enquanto o Android Detém a Maior ParticipaçãoO Android detinha 30,64% da receita de plataforma em 2026, sustentado por dispositivos de linha de frente, hardware robusto e frotas mistas na Ásia-Pacífico, América do Sul, Oriente Médio e África. A API de Gerenciamento Android permite o gerenciamento declarativo e pode reduzir a dependência de perfis mais antigos de gerenciamento de mobilidade corporativa. Essas capacidades ajudam os provedores de UEM a gerenciar a entrega em frotas que incluem equipamentos de campo e dispositivos de funcionários. O Android permanece relevante onde o custo do dispositivo, a durabilidade e a escolha do sistema operacional influenciam as decisões de compra. A participação de mercado do Android no mercado de serviços de loja de aplicativos corporativos gerenciados reflete esse amplo contexto operacional.
iOS e iPadOS estão projetados para expandir a um CAGR de 16,18% até 2032, à medida que as implantações da Apple se estendem pela saúde, serviços financeiros e trabalho de serviço de campo. Esses compradores valorizam a confiabilidade e a segurança dos dispositivos, especialmente onde o acesso a aplicativos afeta a atividade de linha de frente. A Jamf expandiu o Self Service+ para iOS e iPadOS após seu anúncio no JNUC 2025, combinando entrega de catálogo, notificações de segurança e gerenciamento de dispositivos em um único aplicativo. O Windows se beneficia de suas integrações com o Microsoft 365 e o Entra, enquanto macOS e ChromeOS estão expandindo sua presença em frotas, e a Esper adicionou suporte a Linux em setembro de 2025. Essa cobertura de plataforma mais ampla expande o mercado endereçável para serviços de loja de aplicativos corporativos gerenciados.

Por Usuário Final:
Os Departamentos de TI Lideram Enquanto as Equipes de DevOps Impulsionam a Próxima Onda de CrescimentoOs Departamentos de TI e Tecnologia detinham 34,73% da receita por usuário final em 2026 porque compram, implantam e governam a infraestrutura de loja de aplicativos corporativos. Suas prioridades incluem menos chamados de suporte técnico, versões de aplicativos consistentes e registros auditáveis de gerenciamento de ativos de software. Eles também coordenam as políticas de dispositivos, segurança e identidade que moldam as decisões de direito de acesso dos usuários. À medida que as lojas de aplicativos se conectam a arquiteturas de confiança zero, os líderes de TI trabalham cada vez mais com equipes de segurança e identidade como copatrocinadores. Este departamento permanece o principal ponto de propriedade operacional para o mercado de serviços de loja de aplicativos corporativos gerenciados.
As Equipes de Desenvolvimento de Software e DevOps estão projetadas para expandir a um CAGR de 16,12% até 2032. Sua demanda reflete a necessidade de distribuir aplicativos privados e desenvolvidos internamente por meio de canais controlados, em vez de compartilhamento informal de builds. A Applivery adicionou Gerenciamento de Retenção de Builds e Controle de Ciclo de Vida de Builds em novembro de 2025 para armazenamento de artefatos de CI/CD e arquivamento alinhado à conformidade. As Equipes de Segurança e Conformidade estão se tornando compradores significativos à medida que a verificação de procedência e os sinais de tempo de execução se aproximam da camada de catálogo. Saúde e Ciências da Vida, Varejo, Logística e Transporte também precisam de distribuição governada para uso de linha de frente e tratamento regulamentado de informações.
Análise Geográfica
Mercado de Serviços de App Store Empresarial Gerenciada na América do Norte
O mercado de serviços de app store empresarial gerenciada na América do Norte representou 40,86% da receita em 2026, impulsionado por uma alta concentração de grandes empresas, ecossistemas maduros de MDM e UEM, e práticas ativas de auditoria de software. Os Estados Unidos respondem pela maior parte da demanda regional devido às implantações empresariais com foco em Apple e a uma base de fornecedores concentrada em polos tecnológicos. O Canadá é uma fonte secundária de demanda, à medida que organizações de serviços financeiros e saúde atendem aos requisitos de governança de dados provinciais. A Microsoft declarou que seu Entra Suite entregou um ROI documentado de 131% a partir da identidade unificada e do acesso à rede.[3] Arquiteturas de direitos integradas podem utilizar serviços de catálogo como uma função de aplicação downstream.
Mercado de Serviços de App Store Empresarial Gerenciada na Europa
O mercado de serviços de app store empresarial gerenciada na Europa é o segundo maior segmento regional, e seus requisitos são moldados pelo GDPR, NIS2 e pela Lei de Dados da UE. Esses marcos limitam as opções arquitetônicas e incentivam os compradores a considerar fornecedores com capacidades de residência de dados na UE. Alemanha e Reino Unido são os principais centros de demanda, enquanto França, Itália, Espanha, os países nórdicos e os mercados da Europa Central sustentam uma demanda mais ampla. A Lei de Dados da UE introduziu obrigações de direitos de portabilidade que afetam a seleção de fornecedores e fortalecem o interesse em designs compatíveis com múltiplas nuvens.
Mercado de Serviços de App Store Empresarial Gerenciada na APAC, MEA e América do Sul
O mercado de serviços de app store empresarial gerenciada na Ásia-Pacífico deve se expandir a um CAGR de 15,58% até 2032, impulsionado por China, Índia, Japão, Coreia do Sul e Singapura. Esses países combinam adoção corporativa de BYOD, digitalização da mobilidade e programas de força de trabalho com foco em dispositivos móveis. A Lei de Proteção de Dados Pessoais Digitais da Índia aumenta o valor das políticas controladas de direitos e segmentação de dados. A Advantech firmou parceria com a SOTI em agosto de 2025 para estender o MobiControl e o XSight aos portfólios de IoT e dispositivos industriais em varejo inteligente, logística e saúde. O Oriente Médio, a África e a América do Sul acrescentam demanda adicional por meio da transformação digital, da aplicação da PDPL e dos requisitos de conformidade com a LGPD do Brasil para compradores de serviços financeiros e varejo.
Cenário Competitivo
Concentração do Mercado
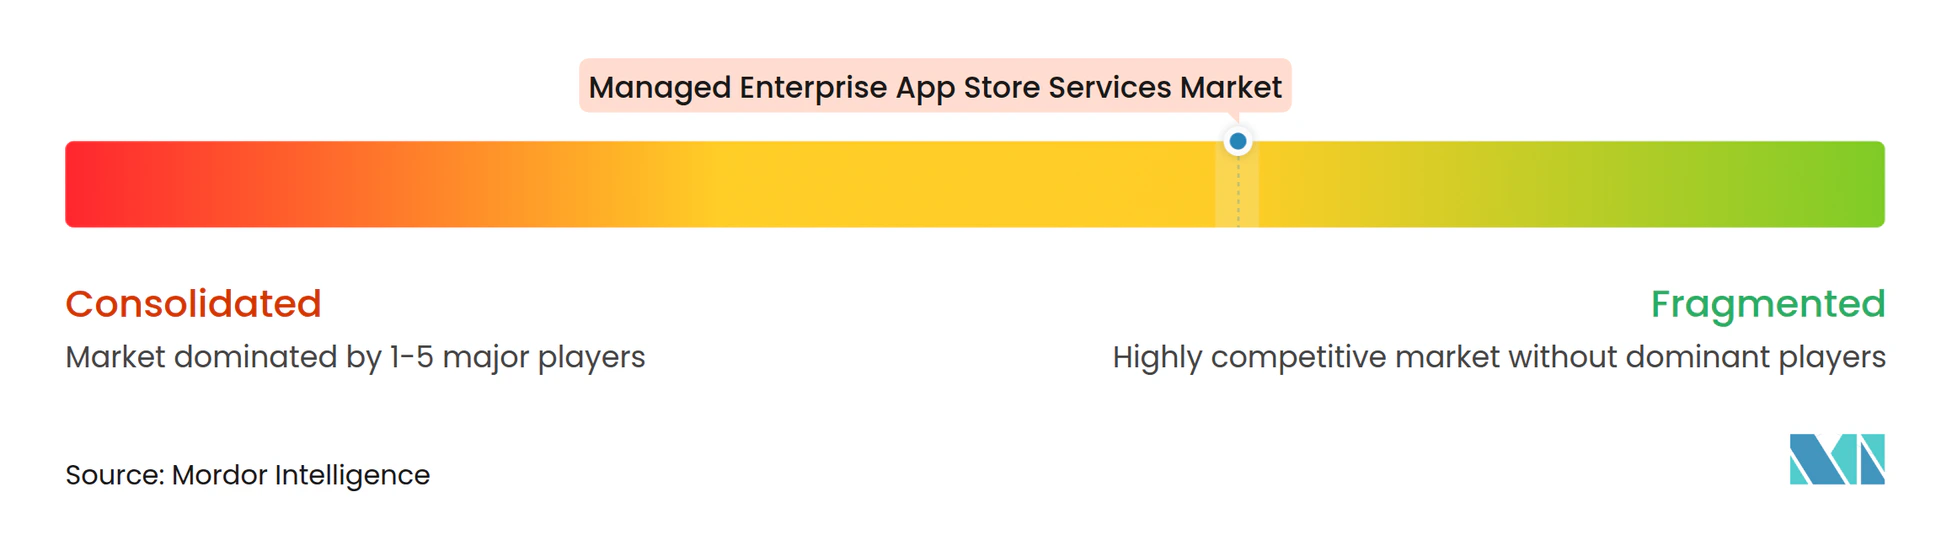
O mercado de serviços de loja de aplicativos corporativos gerenciados é moderadamente fragmentado, sem nenhum fornecedor liderando em todas as plataformas, modelos de implantação e categorias de usuários finais. A Jamf e a Mosyle focam em ambientes Apple e competem por meio da integração com as APIs de gerenciamento da Apple e catálogos de aplicativos. SOTI, 42Gears, Esper e ProMobi Technologies, operando como Scalefusion, cobrem múltiplas plataformas e competem por meio da amplitude de sistemas operacionais, suporte de linha de frente e preços para frotas mistas. A Addigy está posicionada em torno do gerenciamento de macOS continuamente conectado, enquanto a Recast Software foca na governança de catálogos Windows. Essas posições focadas sustentam ofertas premium em grupos de compradores definidos.
O mercado de serviços de loja de aplicativos corporativos gerenciados tem oportunidades em distribuição compatível com nuvem soberana para setores regulamentados e compradores governamentais. Também há espaço para governança de catálogos de agentes de IA e gerenciamento de ciclo de vida multiplataforma para PMEs que não conseguem operar múltiplos fornecedores de MDM. A Jamf anunciou um Gateway de API de Plataforma no JNUC 2026 que coloca suas APIs por trás de um modelo de autenticação único para suportar integração e automação de terceiros. Esse desenvolvimento aumenta a fidelidade à plataforma para organizações que desejam uma abordagem de integração única.
A Applivery lançou o Applivery Intelligence em setembro de 2026 com Gerenciamento Autônomo de Endpoints e uma camada MCP que expõe mais de 200 ações de plataforma ao ecossistema de IA agêntica. A SOTI integrou o XSight ao ServiceNow no SOTI SYNC 25 em outubro de 2025, colocando diagnósticos dentro dos fluxos de trabalho estabelecidos de gerenciamento de serviços de TI. Esses movimentos mostram um foco em automação e integração de fluxos de trabalho, em vez de apenas mais conexões de dispositivos. A estrutura competitiva permanece consistente com especialistas atendendo a necessidades definidas de plataforma e fluxo de trabalho.
Líderes do Setor de Serviços de Loja de Aplicativos Corporativos Gerenciados
-
Jamf Software, LLC
-
SOTI Inc.
-
42Gears Mobility Systems Private Limited
-
Mitsogo Inc.
-
Recast Software, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de App Store Empresarial Gerenciada Empresas cobertas neste relatório
- OB2J
- 42Gears Mobility Systems Private Limited
- APPCIRCLE INC.
- Applivery
- Codeproof Technologies Inc.
- ENTGRA (PRIVATE) LIMITED
- Eracent
- Esper.io, Inc.
- FLECS Technologies GmbH
- Iru, Inc.
- Jamf Software, LLC
- Mitsogo Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Recast Software, Inc.
- Relution GmbH
- SOTI Inc.
- FileWave (USA), Inc.
- Addigy, Inc.
- Fleet Device Management, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de App Store Empresarial Gerenciada
- Setembro de 2026: A Jamf anunciou o App Insights no JNUC 2026, uma capacidade de pontuação de risco por aplicativo que avalia versões desatualizadas, potencial vazamento de dados e código carregado lateralmente para cada aplicativo em uma implantação corporativa. O recurso marca uma evolução significativa do catálogo de aplicativos gerenciado, de biblioteca estática para superfície ativa de aplicação de segurança.
- Setembro de 2026: A Applivery lançou o Applivery Intelligence com Gerenciamento Autônomo de Endpoints (AEM) e o Applivery MCP, expondo mais de 200 ações de gerenciamento de plataforma ao ecossistema de IA agêntica. O lançamento reposiciona a Applivery como uma plataforma de distribuição de aplicativos e endpoints nativa de IA, capaz de operar dentro de arquiteturas mais amplas de orquestração de agentes.
- Setembro de 2026: A Addigy lançou o Addigy Intelligence Suite para dispositivos Apple, fornecendo às equipes de TI governança orientada por IA sobre como as ferramentas de IA são usadas em frotas Apple gerenciadas, incluindo implantação automatizada e controles de conformidade para aplicativos de classe IA.
- Setembro de 2026: A FileWave lançou a versão 16.4.1, introduzindo maior confiabilidade na atualização de clientes, ferramentas aprimoradas de manutenção de infraestrutura e maior visibilidade de implantação para operações de gerenciamento de endpoints e aplicativos em escala corporativa.
Escopo do Relatório Global do Mercado de Serviços de Loja de Aplicativos Corporativos Gerenciados
O mercado de serviços de loja de aplicativos corporativos gerenciados refere-se ao setor que fornece soluções centralizadas para gerenciar a seleção, o empacotamento, o teste, a distribuição, a implantação, a atualização e o gerenciamento do ciclo de vida de aplicativos utilizados dentro das organizações. Esses serviços permitem que as empresas estabeleçam e mantenham catálogos de aplicativos seguros e controlados, simplifiquem a implantação de software, apliquem as políticas de TI organizacionais e garantam a compatibilidade, a segurança e a conformidade dos aplicativos em dispositivos corporativos e sistemas operacionais.
O Relatório do Mercado de Serviços de Loja de Aplicativos Corporativos Gerenciados é Segmentado por Tipo de Serviço (Serviços de Catálogo de Aplicativos Gerenciados, Empacotamento e Reempacotamento de Aplicativos, Teste e Certificação de Aplicativos, Implantação e Distribuição de Aplicativos e Gerenciamento de Ciclo de Vida e Atualização de Aplicativos), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Plataforma (Android, iOS e iPadOS, Windows, macOS, ChromeOS e Linux), Usuário Final (Departamentos de TI e Tecnologia, Equipes de Desenvolvimento de Software e DevOps, Equipes de Segurança e Conformidade, Saúde e Ciências da Vida, Varejo, Logística e Transporte, Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Catálogo de Aplicativos Gerenciado |
| Empacotamento e Reempacotamento de Aplicativos |
| Teste e Certificação de Aplicativos |
| Implantação e Distribuição de Aplicativos |
| Gerenciamento de Ciclo de Vida e Atualização de Aplicativos |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Android |
| iOS e iPadOS |
| Windows |
| macOS |
| ChromeOS |
| Linux |
| Departamentos de TI e Tecnologia |
| Equipes de Desenvolvimento de Software e DevOps |
| Equipes de Segurança e Conformidade |
| Saúde e Ciências da Vida |
| Varejo, Logística e Transporte |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Serviço | Catálogo de Aplicativos Gerenciado | |
| Empacotamento e Reempacotamento de Aplicativos | ||
| Teste e Certificação de Aplicativos | ||
| Implantação e Distribuição de Aplicativos | ||
| Gerenciamento de Ciclo de Vida e Atualização de Aplicativos | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Plataforma | Android | |
| iOS e iPadOS | ||
| Windows | ||
| macOS | ||
| ChromeOS | ||
| Linux | ||
| Por Usuário Final | Departamentos de TI e Tecnologia | |
| Equipes de Desenvolvimento de Software e DevOps | ||
| Equipes de Segurança e Conformidade | ||
| Saúde e Ciências da Vida | ||
| Varejo, Logística e Transporte | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de loja de aplicativos corporativos gerenciados?
O mercado está projetado para expandir de 2,12 bilhões de USD em 2026 e 2,47 bilhões de USD em 2027 para 4,89 bilhões de USD até 2032, a um CAGR de 14,62%.
Qual tipo de serviço lidera os serviços de loja de aplicativos corporativos?
Os Serviços de Catálogo de Aplicativos Gerenciados detinham 32,13% da receita por tipo de serviço em 2026 e estão projetados para expandir a um CAGR de 15,61% até 2032.
Por que os serviços de loja de aplicativos baseados em nuvem são amplamente adotados?
A entrega baseada em nuvem detinha 68,49% da receita em 2026 porque suporta provisionamento centralizado, atualizações automatizadas e integração de identidade em nuvem.
Qual sistema operacional está se expandindo mais rapidamente para a distribuição gerenciada de aplicativos?
iOS e iPadOS estão projetados para expandir a um CAGR de 16,18% até 2032, à medida que o uso aumenta em saúde, serviços financeiros e trabalho de serviço de campo.
Qual região está se expandindo mais rapidamente para catálogos de aplicativos corporativos?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,58% até 2032, sustentada pela adoção de BYOD, programas de mobilidade e requisitos de conformidade.
O que limita a adoção de serviços de loja de aplicativos corporativos gerenciados?
As obrigações de residência de dados e a difícil integração entre sistemas de MDM, UEM, ITSM, IAM e distribuição de software podem retardar a implementação.