
Marktgröße und Marktanteil für verwaltete Enterprise-App-Store-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.47 Milliarden US-Dollar |
| Marktgröße (2032) | 4.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Enterprise-App-Store-Dienste von Mordor Intelligence
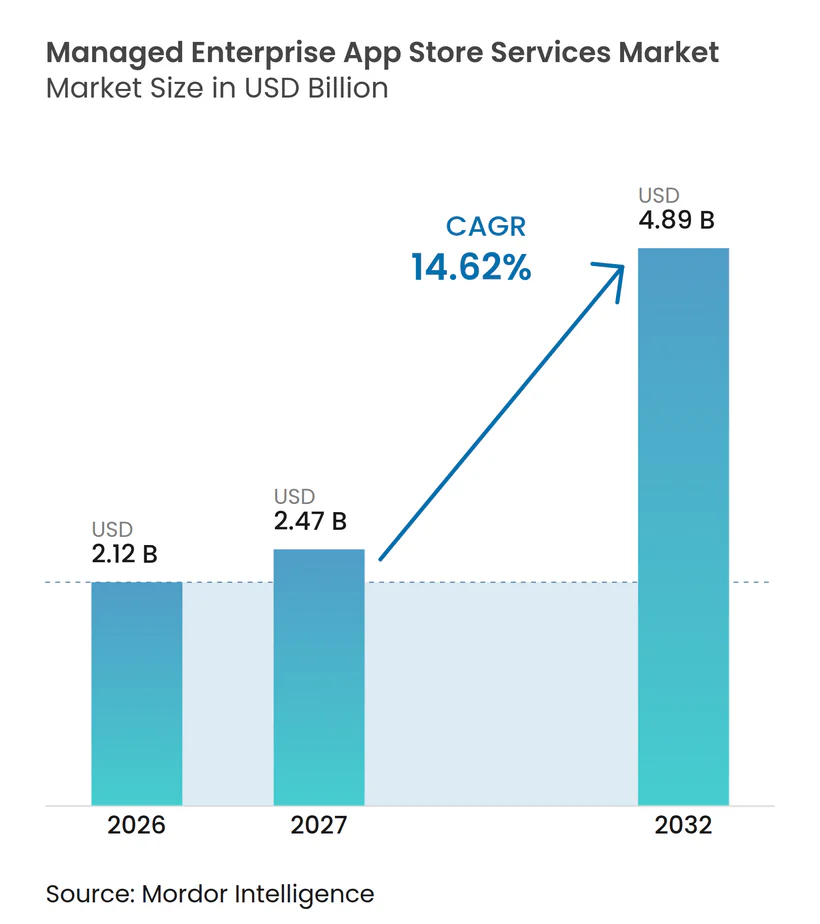
Die Marktgröße für verwaltete Enterprise-App-Store-Dienste wird voraussichtlich von 2,12 Milliarden USD im Jahr 2026 auf 2,47 Milliarden USD im Jahr 2027 und bis 2032 auf 4,89 Milliarden USD anwachsen, was einem CAGR von 14,62 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Enterprise-App-Store-Dienste wird von Unternehmen getragen, die informelle Bereitstellungsskripte und benutzergeführtes Sideloading durch zentral verwaltete Anwendungskataloge ersetzen. Diese Veränderung verlagert das Management weg von einzelnen Geräten hin zu Anwendungsberechtigungen, Identitätskontrollen, Compliance-Regeln und Lebenszyklusrichtlinien. Cloudbasierte Bereitstellung, hybrides Arbeiten, Software-Asset-Management und Frontline-Mobilitätsprogramme treiben die Nachfrage nach kontrollierter Distribution an. Anbieter reagieren mit automatisierter Paketierung, Risikosignalen, Integrationstools und Unterstützung für gemischte Betriebssystem-Flotten. Anforderungen an die Datenspeicherung im Inland sowie schwierige Integration über Endpunkt-, Identitäts- und Service-Management-Systeme hinweg bleiben wesentliche Einschränkungen bei Bereitstellungsentscheidungen.
Wichtigste Erkenntnisse des Berichts
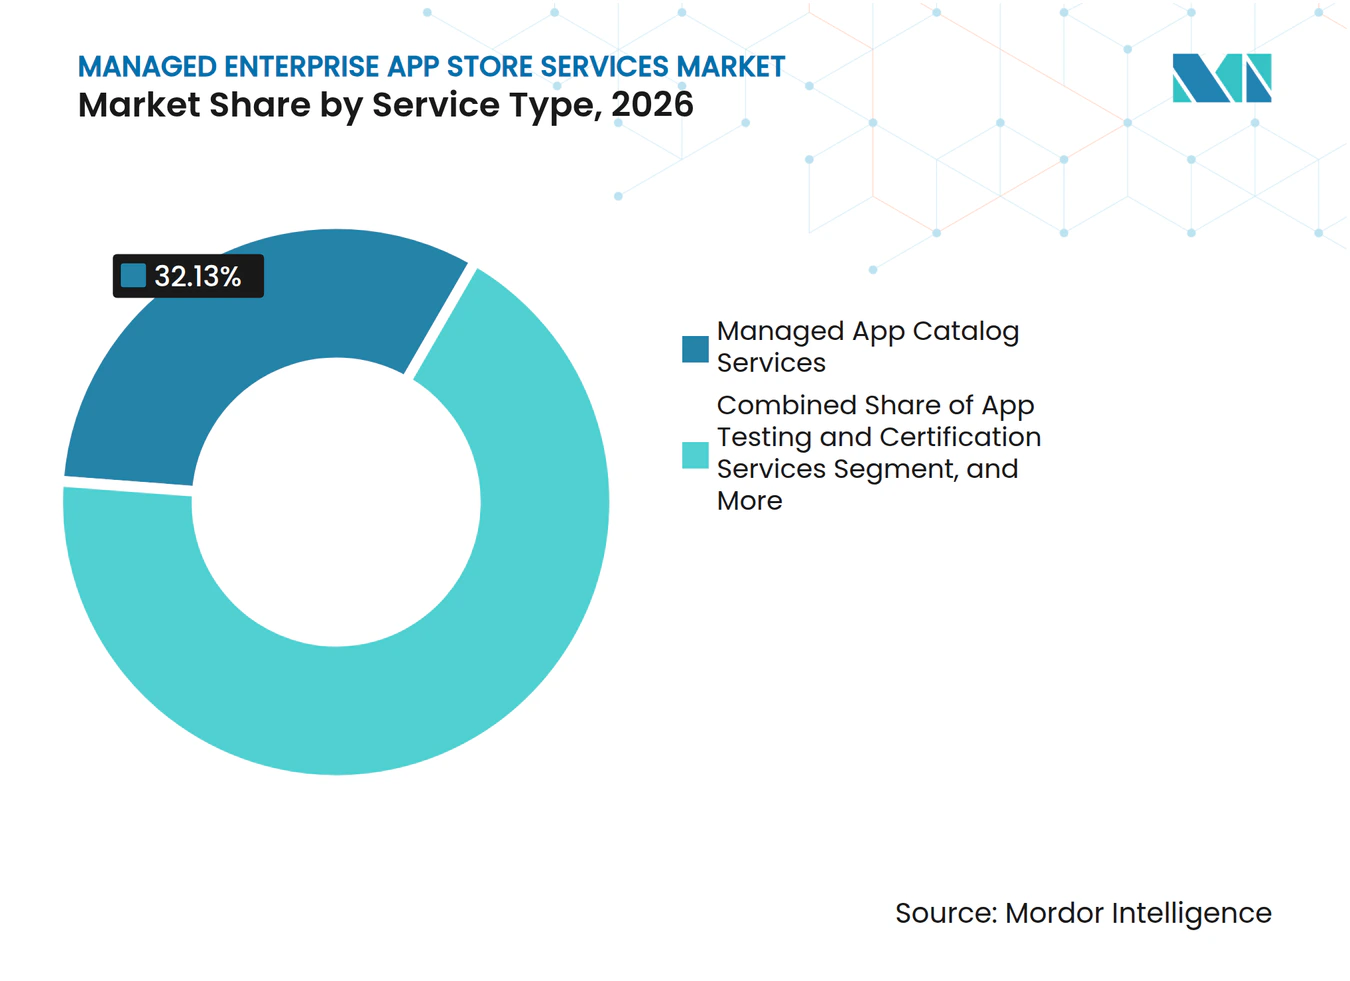
- Nach Dienstleistungstyp hielten verwaltete App-Katalog-Dienste im Jahr 2026 einen Umsatzanteil von 32,13 % und werden voraussichtlich bis 2032 mit einem CAGR von 15,61 % wachsen.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Marktanteil von 68,49 % auf die cloudbasierte Bereitstellung im Markt für verwaltete Enterprise-App-Store-Dienste, und es wird erwartet, dass dieser bis 2032 mit einem CAGR von 15,24 % wächst.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 74,08 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 15,03 % wachsen werden.
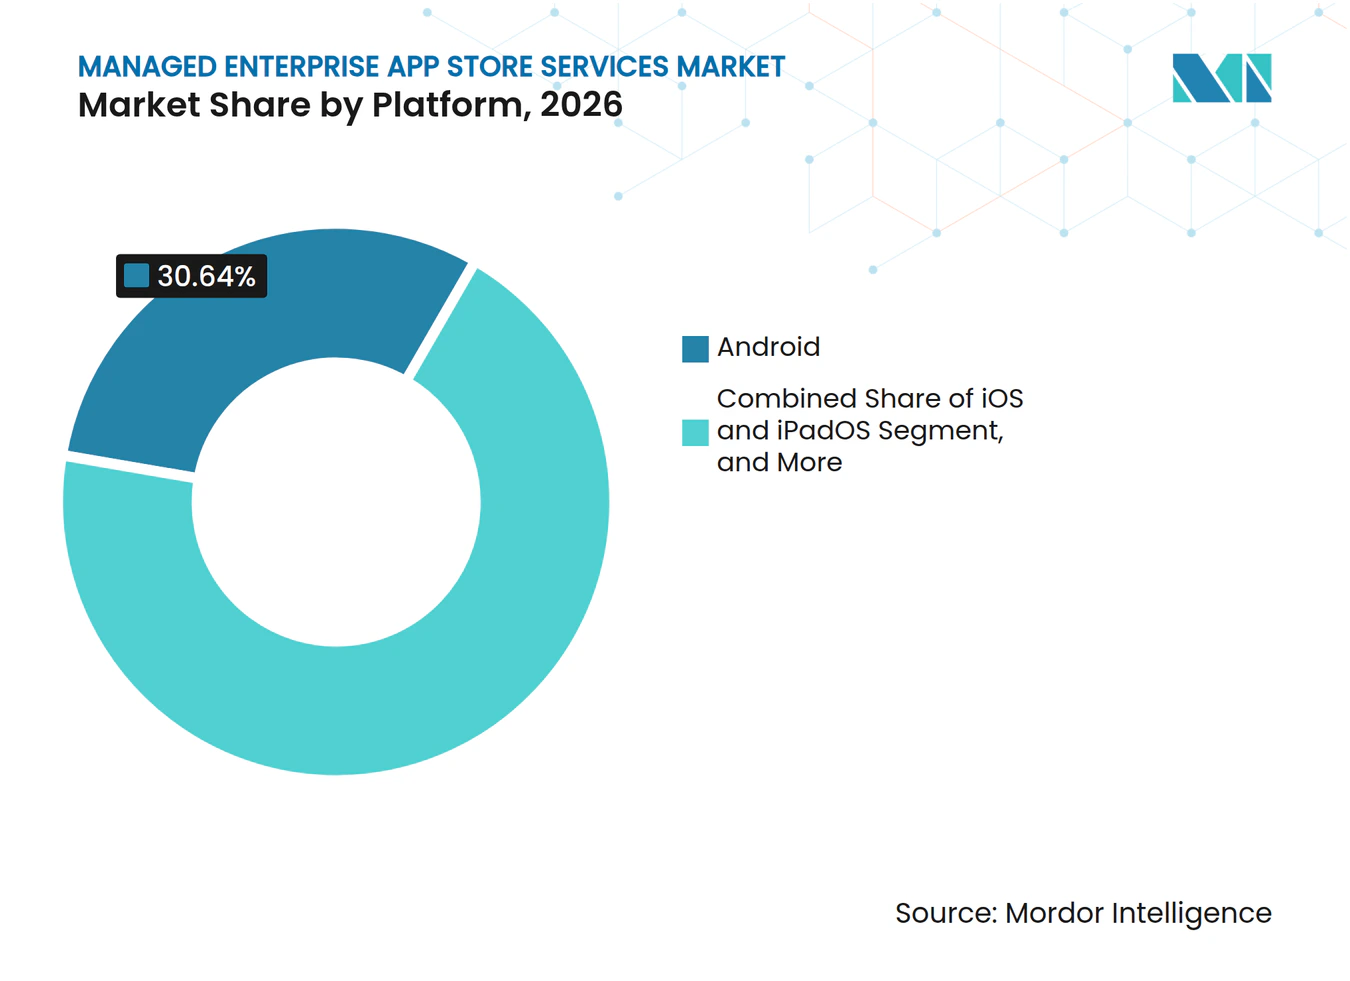
- Nach Plattform hielt Android im Jahr 2026 einen Umsatzanteil von 30,64 %, während iOS und iPadOS bis 2032 voraussichtlich mit einem CAGR von 16,18 % wachsen werden.
- Nach Endnutzer hielten IT- und Technologieabteilungen im Jahr 2026 einen Umsatzanteil von 34,73 %, während Software-Entwicklungs- und DevOps-Teams bis 2032 voraussichtlich mit einem CAGR von 16,12 % wachsen werden.
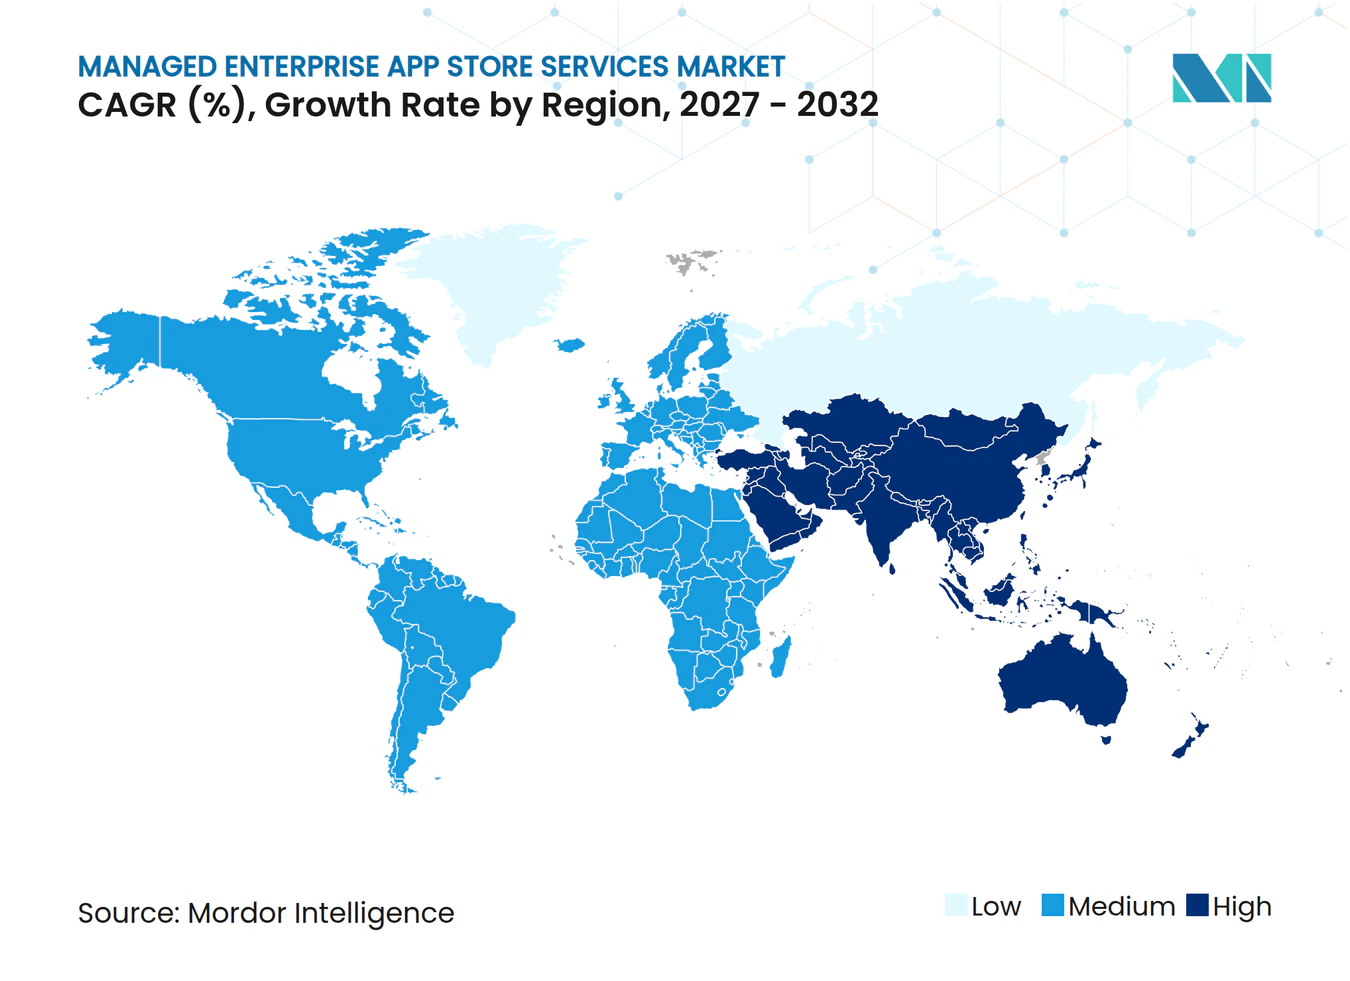
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,86 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloudnative Bereitstellung von Unternehmensanwendungen | +3.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Hybrides Arbeiten und verteilte Endpunkte | +3.2% | Global, am stärksten in Nordamerika, Europa und städtischen Märkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Software-Asset-Management und Lizenz-Compliance | +2.4% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| BYOD- und Frontline-Mobilitätsprogramme | +2.0% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika, mit sekundären Gewinnen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Identitätsgesteuerte App-Berechtigung | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Finanzdienstleistungen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| App-Store-Steuerungsebenen für KI-Agenten und Low-Code-Anwendungen | +1.2% | Nordamerika und Westeuropa, mit früher globaler Akzeptanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloudnative Bereitstellung von Unternehmensanwendungen
Der Wechsel zu cloudnativen Anwendungs-Stacks macht den Anwendungskatalog zu einem erforderlichen Verteilungskontrollpunkt im Markt für verwaltete Enterprise-App-Store-Dienste. Organisationen, die Microservices und containerisierte Workloads einsetzen, benötigen konsistente Versionierung, Herkunftsprüfungen und richtlinienbasierte Berechtigungen in verteilten Umgebungen. Skriptgesteuerte Legacy-Bereitstellung kann dieselbe zentralisierte Kontrolle im großen Maßstab nicht bieten. Omnissa berichtete, dass Kunden, die die On-Demand-Windows-Anwendungsbereitstellung nutzen, die App-Verwaltungszeit um 76 % reduzierten und die Bereitstellung im Durchschnitt um 90 % beschleunigten. Die On-Demand-Bereitstellung gibt IT-Teams außerdem anwendungsbezogene Nutzungsinformationen, die Lizenzrückforderungs- und Rightsizing-Entscheidungen unterstützen können. Dieser zusätzliche Nutzen für das Software-Asset-Management stärkt den Geschäftsfall für verwaltete Katalogdienste.
Wachstum von hybridem Arbeiten und verteilten Endpunkten
Der Markt für verwaltete Enterprise-App-Store-Dienste reagiert auf eine Endpunktvielfalt, die die praktische Reichweite traditioneller Richtlinien für die Verwaltung mobiler Geräte übersteigt. Der Markt für verwaltete Enterprise-App-Store-Dienste bietet Organisationen eine gemeinsame Governance-Schicht über unternehmenseigene, virtuelle und persönliche Geräte hinweg. Frontline-Arbeit erhöht den Druck zusätzlich, da Geräteprobleme zeitkritische Dienste unterbrechen können. SOTI berichtete, dass 92 % der Ersthelfer im Notfalldienst wöchentlich Geräteprobleme erlebten, mit einer durchschnittlichen Lösungszeit von 21 Minuten pro Vorfall.[1] Diese Bedingungen machen die Kontrolle des Anwendungslebenszyklus auch für operative Führungskräfte und nicht nur für IT-Teams relevant. Anbieter, die die Lösungszeit verkürzen, können Produktivitätsverluste adressieren, die für Finanz- und Betriebsfunktionen sichtbar sind.
Anforderungen an Software-Asset-Management und Lizenz-Compliance
Der Markt für verwaltete Enterprise-App-Store-Dienste wird durch den Bedarf an Software-Lizenz-Compliance unterstützt, und kontrollierte Kataloge bieten einen praktischen Ansatzpunkt für die Verwaltung von Installationsrechten. Eine Umfrage des ITAM Forum und Azul aus dem Jahr 2025 ergab, dass 27 % der Organisationen jährlich mehr als 500.000 USD für die Behebung von Software-Lizenz-Nichteinhaltung ausgaben. Dieselbe Umfrage ergab, dass 81 % mindestens zweimal jährlich Lizenzprüfungen durchführten. Katalogbasierte Berechtigung ermöglicht es Beschaffungs- und IT-Teams, genehmigte Software, Benutzerzugriff und Prüfungsnachweise zu verknüpfen. ISO 19770 und branchenspezifische Kontrollen lenken ebenfalls die Aufmerksamkeit auf nachweisbare Software-Asset-Management-Praktiken. Der Markt für verwaltete Enterprise-App-Store-Dienste profitiert daher, wenn die Anwendungsberechtigung als prüfbare Kontrolle und nicht als routinemäßige IT-Aufgabe behandelt wird.
Ausweitung von BYOD- und Frontline-Mobilitätsprogrammen
Der Markt für verwaltete Enterprise-App-Store-Dienste profitiert davon, dass BYOD-Programme über das Kostenmanagement hinausgehen und Frontline- sowie Außendienstarbeit unterstützen. Umgebungen mit gemeinsam genutzten Geräten benötigen rollenbasierte Anwendungsbereitstellung, die sich ändert, wenn Benutzer zwischen Aufgaben und Geräten wechseln. Microsoft beschrieb diese Anforderung in seinem Intune-Update 2025 für die Frontline-Dienstbereitstellung. Private Anwendungsstores und Zero-Trust-Zugriff werden relevanter, wenn diese Programme expandieren. Ein verwalteter Katalog muss persönliche und unternehmenseigene Informationen trennen, datenschutzbewusste Compliance-Prüfungen anwenden und selektive Löschfunktionen unterstützen. Diese Anforderungen machen eine einfache Geräterichtlinie für viele verteilte Belegschaften unzureichend.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Komplexität grenzüberschreitender Datenspeicherung | -2.0% | Europäische Union, Naher Osten, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme zwischen Managementsystemen | -1.6% | Global, am stärksten ausgeprägt in Großunternehmen mit gemischten IT-Stacks | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Apple- und Android-Enterprise-Verteilungsrichtlinien | -1.0% | Global, am stärksten in Apple-first-Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Lücken bei der App-Herkunft für private und neu paketierte Anwendungen | -0.7% | Global, konzentriert in Finanzwesen und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Komplexität grenzüberschreitender Datenspeicherung
Der Markt für verwaltete Enterprise-App-Store-Dienste sieht sich mit Datenspeicherungsvorschriften konfrontiert, die eine einheitliche Bereitstellung in mehrere jurisdiktionsspezifische Konfigurationen aufteilen können. Dies erhöht die Kosten und erschwert den Betrieb zentralisierter Architekturen über Grenzen hinweg. Saudi-Arabien setzt Anforderungen durch, die die Speicherung und Verarbeitung sensibler und personenbezogener Daten betreffen.[2] Der EU-Datengesetz trat im September 2025 in Kraft und fügte Portabilitäts- und Wechselanforderungen zu den bestehenden DSGVO- und NIS2-Verpflichtungen hinzu. Anbieter im Markt für verwaltete Enterprise-App-Store-Dienste müssen daher Konfigurationen anbieten, die lokale Hosting-, Berechtigungsaufzeichnungs- und Übertragungsanforderungen erfüllen. Diese Vorschriften können die operative Flexibilität von Multi-Tenant-Cloud-Plattformen einschränken.
Integrationsprobleme zwischen Managementsystemen
Verwaltete Enterprise-App-Store-Dienste können einfacher bereitzustellen sein als die Integrationen um sie herum. MDM-, UEM-, ITSM-, IAM- und Verteilungstools können unterschiedliche Gerätekennungen verwenden und Datensätze in unterschiedlichen Intervallen aktualisieren. Scalefusion berichtete, dass 42 % der IT-Organisationen beim Systemwechsel Schwierigkeiten hatten, 16 % IT-Risiken in Silos verwalteten und 33 % Zusammenarbeitslücken zwischen Endpunkt-Management-Teams meldeten. Diese Bedingungen können den Rollout verzögern und die Governance nach der Bereitstellung erschweren. Die NIST-Leitlinien zur Zero-Trust-Architektur betonen eine koordinierte Richtliniendurchsetzung über Identitäts- und Endpunkt-Management-Funktionen hinweg. Dienstanbieter müssen diese Integrationsarbeit übernehmen und realistische Implementierungszeitpläne festlegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Katalogverwaltung führt, während Lebenszyklusdienste beschleunigenVerwaltete App-Katalog-Dienste hielten im Jahr 2026 einen Umsatzanteil von 32,13 % nach Dienstleistungstyp und werden voraussichtlich bis 2032 mit einem CAGR von 15,61 % wachsen. Katalog-Governance ist die erste erforderliche Fähigkeit, bevor Paketierungs-, Test-, Bereitstellungs- und Lebenszyklusdienste koordiniert werden können. Die Marktgröße für verwaltete Enterprise-App-Store-Dienste in diesem Dienstleistungsbereich wird durch die Nachfrage nach Katalogselektion, Anwendungserkennung und anwendungsbezogener Risikobewertung gestützt. Jamf führte im September 2026 App Insights ein, um veraltete Versionen, potenzielle Datenlecks und seitlich geladenen Code zu identifizieren. Diese Funktionen verwandeln den Katalog von einer statischen Liste genehmigter Anwendungen in eine aktive Sicherheitskontrolle für Technologie- und Compliance-Teams.
App-Paketierungs- und Neupaketierungsdienste bleiben wichtig, da interne Anwendungsfabrik-Teams Anbieter-Installationsprogramme nicht immer für die automatische Bereitstellung im großen Maßstab vorbereiten können. App-Bereitstellungs- und Verteilungsdienste bleiben gefragt, wenn Organisationen mehrere Betriebssysteme, virtuelle Desktops und verschiedene Anwendungsquellen unterstützen. App-Lebenszyklus- und Update-Management-Dienste erhalten mehr Aufmerksamkeit, wenn ungepatchte Anwendungen als Compliance-Problem getrennt vom Geräte-Patching behandelt werden. Addigy startete im Juli 2025 seinen vorgefertigten App-Katalog mit 30-Minuten-Update-Prüfungen und automatisiertem macOS-Flotten-Patching ohne Skripte. App-Test- und Zertifizierungsdienste unterstützen interne und neu paketierte Anwendungen, die vor der Freigabe Anbieterprüfungs-, ISO-27001- und Herkunftsanforderungen erfüllen müssen.



Nach Bereitstellungsmodell:
Cloud führt, während hybride Architekturen Datenspeicherungsbeschränkungen adressierenDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 68,49 % und wird voraussichtlich bis 2032 mit einem CAGR von 15,24 % wachsen. Zentralisierte Bereitstellung, automatisierte Update-Prozesse und Integration mit Cloud-Identitätsplattformen unterstützen ihre führende Position. Abonnementpreise können mit der Geräteanzahl skalieren und die Infrastrukturbelastung durch lokale Serverbetriebe reduzieren. Das Modell eignet sich für Unternehmen, die von Legacy-On-Premises-MDM-Plattformen abweichen und konsistente Updates über Standorte hinweg benötigen. Die Cloud-Bereitstellung bleibt der standardmäßige Ausgangspunkt für viele Implementierungen im Markt für verwaltete Enterprise-App-Store-Dienste.
Die On-Premises-Bereitstellung behält eine Rolle für Behörden, Gesundheitsorganisationen und Finanzdienstleistungsunternehmen, die strengen Lokalisierungsvorschriften unterliegen. Diese Organisationen benötigen möglicherweise rechtliche Ausnahmen oder spezialisierte Architekturen, bevor cloudgehostete Distribution genutzt werden kann. Hybridmodelle behalten sensible Berechtigungsdaten lokal, während sie Cloud-Katalogintelligenz und Update-Management-Funktionen nutzen. Die NIST-Zero-Trust-Leitlinien behandeln die Richtliniendurchsetzung als logische Funktion und nicht als Anforderung an den Hosting-Standort. Dies gibt hybriden Architekturen eine glaubwürdige Möglichkeit, Datensouveränitätsanforderungen zu erfüllen, ohne zentrale Dienstfähigkeiten aufzugeben.
Nach Unternehmensgröße:
Großunternehmen verankern die Ausgaben, während KMU am schnellsten wachsenGroßunternehmen machten im Jahr 2026 74,08 % des Umsatzes aus, was ihre globalen Belegschaften, Multi-Plattform-Flotten und umfangreichen Compliance-Verpflichtungen widerspiegelt. Sie können Tausende von Anwendungen über Android-, iOS-, Windows- und macOS-Umgebungen in mehreren Jurisdiktionen verwalten. Ihre Geräte- und Anwendungsprogramme erfordern häufig unterschiedliche Kontrollen für Daten, Identität und Softwarelizenzierung. Recast Software beschrieb eine Fortune-50-Bank, die Application Workspace nutzt, um Katalog- und Bereitstellungsworkflows über Intune, Configuration Manager und virtuelle Desktop-Infrastruktur hinweg zu vereinheitlichen. Diese Komplexität begünstigt dedizierte Serviceverträge gegenüber selbstverwalteten Geräteverwaltungsbereitstellungen und hält Großunternehmen im Mittelpunkt des Marktes für verwaltete Enterprise-App-Store-Dienste.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einem CAGR von 15,03 % wachsen. Die Cloud-Bereitstellung hat die Kosten pro Gerät gesenkt und verwaltete Tools für Organisationen mit weniger als 500 Mitarbeitern zugänglich gemacht. Mosyle und Addigy bieten Produktlinien an, die Ressourcenbeschränkungen, einfachere operative Anforderungen und den Bedarf an vorhersehbarer Administration adressieren. Mosyle startete im Juni 2025 AccessMule als Tochtergesellschaft mit Fokus auf Zugangsverwaltung für KMU-Workflows. ISO-27001- und branchenspezifische Zertifizierungsanforderungen machen verwaltete Governance auch zu einer Alternative zum Aufbau interner Anwendungskontrollprogramme.
Nach Plattform:
iOS und iPadOS beschleunigen, während Android den größten Anteil hältAndroid hielt im Jahr 2026 einen Plattformumsatzanteil von 30,64 %, unterstützt durch Frontline-Geräte, robuste Hardware und gemischte Flotten im asiatisch-pazifischen Raum, Südamerika, dem Nahen Osten und Afrika. Die Android Management API ermöglicht deklaratives Management und kann die Abhängigkeit von älteren Enterprise-Mobility-Management-Profilen reduzieren. Diese Fähigkeiten helfen UEM-Anbietern, die Bereitstellung über Flotten hinweg zu verwalten, die Feldgeräte und Mitarbeitergeräte umfassen. Android bleibt relevant, wo Gerätekosten, Langlebigkeit und Betriebssystemwahl Kaufentscheidungen beeinflussen. Der Android-Marktanteil im Markt für verwaltete Enterprise-App-Store-Dienste spiegelt diesen breiten Betriebskontext wider.
iOS und iPadOS werden voraussichtlich bis 2032 mit einem CAGR von 16,18 % wachsen, da Apple-Bereitstellungen sich im Gesundheitswesen, in Finanzdienstleistungen und im Außendienstbereich ausweiten. Diese Käufer legen Wert auf Gerätezuverlässigkeit und Sicherheit, insbesondere wenn der Anwendungszugriff Frontline-Aktivitäten beeinflusst. Jamf erweiterte Self Service+ auf iOS und iPadOS nach seiner JNUC-2025-Ankündigung und kombinierte Katalogbereitstellung, Sicherheitsbenachrichtigungen und Geräteverwaltung in einer einzigen Anwendung. Windows profitiert von seinen Microsoft-365- und Entra-Integrationen, während macOS und ChromeOS ihre Flottenpräsenz ausbauen, und Esper fügte im September 2025 Linux-Unterstützung hinzu. Diese breitere Plattformabdeckung erweitert den adressierbaren Markt für verwaltete Enterprise-App-Store-Dienste.

Nach Endnutzer:
IT-Abteilungen führen, während DevOps-Teams die nächste Wachstumswelle antreibenIT- und Technologieabteilungen hielten im Jahr 2026 einen Endnutzerumsatzanteil von 34,73 %, da sie Enterprise-App-Store-Infrastruktur kaufen, bereitstellen und verwalten. Ihre Prioritäten umfassen weniger Helpdesk-Tickets, konsistente Anwendungsversionen und prüfbare Software-Asset-Management-Aufzeichnungen. Sie koordinieren auch die Geräte-, Sicherheits- und Identitätsrichtlinien, die Benutzerberechtigungsentscheidungen prägen. Da App-Stores mit Zero-Trust-Architekturen verbunden werden, arbeiten IT-Leiter zunehmend mit Sicherheits- und Identitätsteams als Co-Sponsoren zusammen. Diese Abteilung bleibt der Hauptpunkt der operativen Eigentümerschaft im Markt für verwaltete Enterprise-App-Store-Dienste.
Software-Entwicklungs- und DevOps-Teams werden voraussichtlich bis 2032 mit einem CAGR von 16,12 % wachsen. Ihre Nachfrage spiegelt den Bedarf wider, private und intern entwickelte Anwendungen über kontrollierte Kanäle statt über informelles Build-Sharing zu verteilen. Applivery fügte im November 2025 Build Retention Management und Build Lifecycle Control für CI/CD-Artefaktspeicherung und compliance-konforme Archivierung hinzu. Sicherheits- und Compliance-Teams werden zu bedeutenden Käufern, da Herkunftsverifizierung und Laufzeitsignale näher an die Katalogschicht rücken. Gesundheitswesen und Biowissenschaften, Einzelhandel, Logistik und Transport benötigen ebenfalls eine gesteuerte Distribution für den Frontline-Einsatz und die regulierte Informationsverarbeitung.
Geografische Analyse
Markt für verwaltete Enterprise-App-Store-Dienste in Nordamerika
Der Markt für verwaltete Enterprise-App-Store-Dienste in Nordamerika entfiel im Jahr 2026 auf 40,86 % des Umsatzes, gestützt durch eine hohe Konzentration von Großunternehmen, ausgereifte MDM- und UEM-Ökosysteme sowie aktive Software-Audit-Praktiken. Die Vereinigten Staaten machen den größten Teil der regionalen Nachfrage aus, bedingt durch Apple-first-Unternehmensbereitstellungen und eine in Technologiezentren konzentrierte Anbieterbasis. Kanada ist eine sekundäre Nachfragequelle, da Finanzdienstleistungs- und Gesundheitsorganisationen provinzielle Datenverwaltungsanforderungen erfüllen müssen. Microsoft gab an, dass seine Entra Suite durch die Vereinheitlichung von Identitäts- und Netzwerkzugang einen dokumentierten ROI von 131 % erzielt hat.[3] Integrierte Berechtigungsarchitekturen können Katalogdienste als nachgelagerte Durchsetzungsfunktion nutzen.
Markt für verwaltete Enterprise-App-Store-Dienste in Europa
Der Markt für verwaltete Enterprise-App-Store-Dienste in Europa ist das zweitgrößte regionale Segment, und seine Anforderungen werden durch die DSGVO, NIS2 und den EU-Datenakt geprägt. Diese Rahmenwerke schränken architektonische Optionen ein und veranlassen Käufer, Anbieter mit EU-Datenspeicherungskapazitäten in Betracht zu ziehen. Deutschland und das Vereinigte Königreich sind die wichtigsten Nachfragezentren, während Frankreich, Italien, Spanien, die nordischen Länder und mitteleuropäische Märkte eine breitere Nachfrage unterstützen. Der EU-Datenakt führte Wechselrechtsverpflichtungen ein, die die Anbieterauswahl beeinflussen und das Interesse an Multi-Cloud-kompatiblen Designs stärken.
Markt für verwaltete Enterprise-App-Store-Dienste in APAC, MEA und Südamerika
Der Markt für verwaltete Enterprise-App-Store-Dienste im asiatisch-pazifischen Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,58 % wachsen, unterstützt durch China, Indien, Japan, Südkorea und Singapur. Diese Länder verbinden die Einführung von BYOD in Unternehmen, die Digitalisierung der Mobilität und mobile-first-Belegschaftsprogramme. Indiens Datenschutzgesetz für digitale personenbezogene Daten erhöht den Wert kontrollierter Berechtigungs- und Datensegmentierungsrichtlinien. Advantech ist im August 2025 eine Partnerschaft mit SOTI eingegangen, um MobiControl und XSight auf IoT- und Industriegeräteportfolios in den Bereichen intelligenter Einzelhandel, Logistik und Gesundheitswesen auszuweiten. Der Nahe Osten, Afrika und Südamerika tragen durch digitale Transformation, PDPL-Durchsetzung und die Anforderungen zur Einhaltung von Brasiliens LGPD für Käufer aus dem Finanzdienstleistungs- und Einzelhandelsbereich zur weiteren Nachfrage bei.
Wettbewerbslandschaft
Marktkonzentration
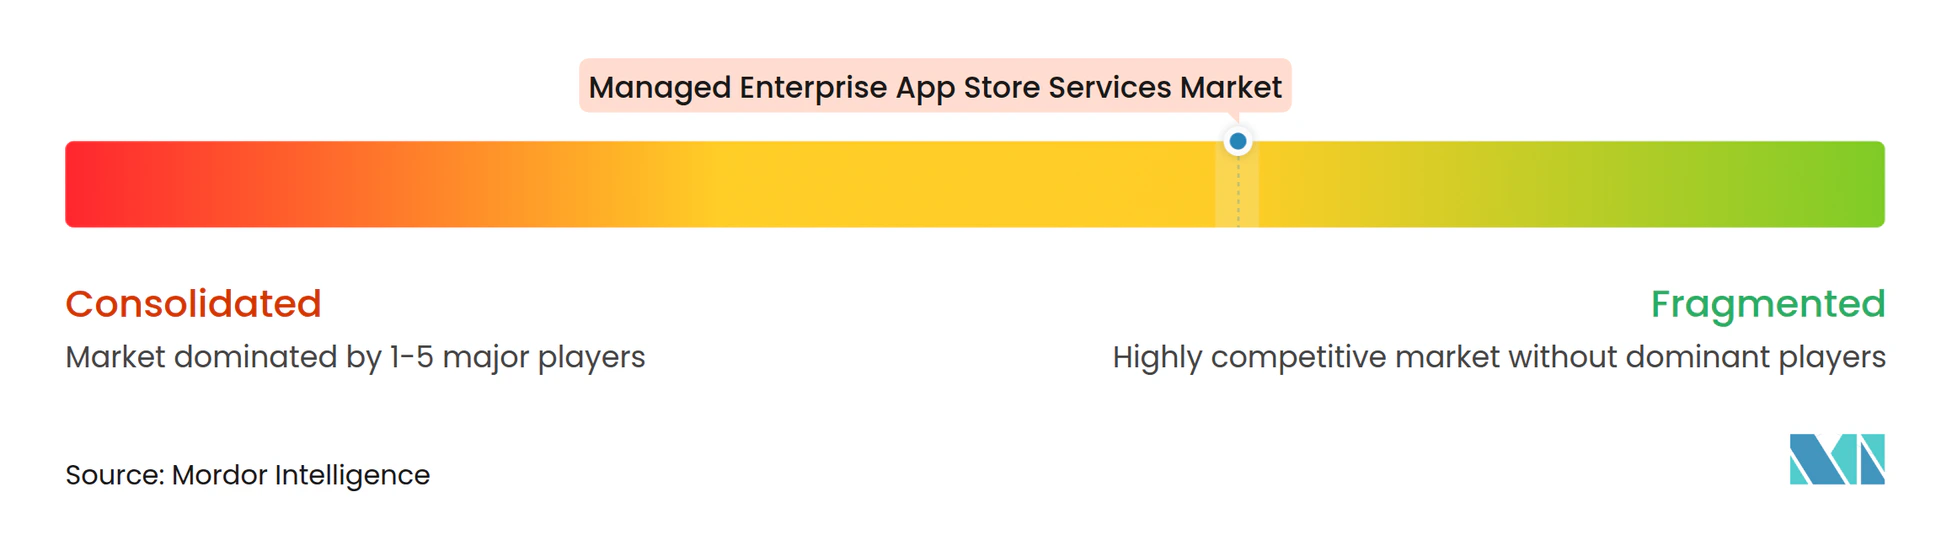
Der Markt für verwaltete Enterprise-App-Store-Dienste ist mäßig fragmentiert, wobei kein Anbieter in allen Plattform-, Bereitstellungsmodell- und Endnutzerkategorien führend ist. Jamf und Mosyle konzentrieren sich auf Apple-Umgebungen und konkurrieren durch Integration mit Apple-Management-APIs und Anwendungskatalogen. SOTI, 42Gears, Esper und ProMobi Technologies, die als Scalefusion tätig sind, decken mehrere Plattformen ab und konkurrieren durch Betriebssystembreite, Frontline-Unterstützung und Preisgestaltung für gemischte Flotten. Addigy ist auf kontinuierlich verbundenes macOS-Management ausgerichtet, während Recast Software sich auf Windows-Katalog-Governance konzentriert. Diese fokussierten Positionen unterstützen Premium-Angebote in definierten Käufergruppen.
Der Markt für verwaltete Enterprise-App-Store-Dienste bietet Möglichkeiten bei der souveränen Cloud-kompatiblen Distribution für regulierte Branchen und Behördenkäufer. Es gibt auch Spielraum für Katalog-Governance von KI-Agenten und plattformübergreifendes Lebenszyklusmanagement für KMU, die nicht mehrere MDM-Anbieter betreiben können. Jamf kündigte auf der JNUC 2026 ein Platform API Gateway an, das seine APIs hinter einem einzigen Authentifizierungsmodell bündelt, um Drittanbieter-Integration und Automatisierung zu unterstützen. Diese Entwicklung erhöht die Plattformbindung für Organisationen, die einen einheitlichen Integrationsansatz wünschen.
Applivery startete im September 2026 Applivery Intelligence mit Autonomous Endpoint Management und einer MCP-Schicht, die mehr als 200 Plattformaktionen für das agentische KI-Ökosystem zugänglich macht. SOTI integrierte XSight mit ServiceNow auf der SOTI SYNC 25 im Oktober 2025 und platzierte Diagnosen innerhalb etablierter IT-Service-Management-Workflows. Diese Schritte zeigen einen Fokus auf Automatisierung und Workflow-Integration statt nur auf mehr Geräteverbindungen. Die Wettbewerbsstruktur bleibt konsistent mit Spezialisten, die definierte Plattform- und Workflow-Anforderungen bedienen.
Marktführer im Bereich verwaltete Enterprise-App-Store-Dienste
-
Jamf Software, LLC
-
SOTI Inc.
-
42Gears Mobility Systems Private Limited
-
Mitsogo Inc.
-
Recast Software, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Enterprise-App-Store-Dienste Unternehmen in diesem Bericht
- OB2J
- 42Gears Mobility Systems Private Limited
- APPCIRCLE INC.
- Applivery
- Codeproof Technologies Inc.
- ENTGRA (PRIVATE) LIMITED
- Eracent
- Esper.io, Inc.
- FLECS Technologies GmbH
- Iru, Inc.
- Jamf Software, LLC
- Mitsogo Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Recast Software, Inc.
- Relution GmbH
- SOTI Inc.
- FileWave (USA), Inc.
- Addigy, Inc.
- Fleet Device Management, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Enterprise-App-Store-Dienste
- September 2026: Jamf kündigte App Insights auf der JNUC 2026 an, eine anwendungsbezogene Risikobewertungsfunktion, die veraltete Versionen, potenzielle Datenlecks und seitlich geladenen Code für jede Anwendung in einer Unternehmensbereitstellung bewertet. Die Funktion markiert eine bedeutende Weiterentwicklung des verwalteten App-Katalogs von einer statischen Bibliothek zu einer aktiven Sicherheitsdurchsetzungsoberfläche.
- September 2026: Applivery startete Applivery Intelligence mit Autonomous Endpoint Management (AEM) und dem Applivery MCP, das mehr als 200 Plattformverwaltungsaktionen für das agentische KI-Ökosystem zugänglich macht. Der Launch positioniert Applivery als KI-native Endpunkt- und App-Verteilungsplattform, die innerhalb breiterer Agenten-Orchestrierungsarchitekturen betrieben werden kann.
- September 2026: Addigy startete die Addigy Intelligence Suite für Apple-Geräte und bietet IT-Teams KI-gesteuerte Governance darüber, wie KI-Tools in verwalteten Apple-Flotten eingesetzt werden, einschließlich automatisierter Bereitstellungs- und Compliance-Kontrollen für KI-Klasse-Anwendungen.
- September 2026: FileWave veröffentlichte Version 16.4.1 mit verbesserter Client-Upgrade-Zuverlässigkeit, verbessertem Infrastruktur-Wartungs-Tooling und intelligenterer Bereitstellungstransparenz für Endpunkt- und Anwendungsverwaltungsoperationen im Unternehmensmaßstab.
Globaler Berichtsumfang für den Markt für verwaltete Enterprise-App-Store-Dienste
Der Markt für verwaltete Enterprise-App-Store-Dienste bezieht sich auf die Branche, die zentralisierte Lösungen für die Verwaltung der Auswahl, Paketierung, Prüfung, Verteilung, Bereitstellung, Aktualisierung und des Lebenszyklusmanagements von Anwendungen bereitstellt, die innerhalb von Organisationen verwendet werden. Diese Dienste ermöglichen es Unternehmen, sichere, kontrollierte Anwendungskataloge einzurichten und zu pflegen, die Softwarebereitstellung zu optimieren, organisatorische IT-Richtlinien durchzusetzen und die Anwendungskompatibilität, -sicherheit und -compliance über Unternehmensgeräte und Betriebssysteme hinweg sicherzustellen.
Der Marktbericht für verwaltete Enterprise-App-Store-Dienste ist segmentiert nach Dienstleistungstyp (verwaltete App-Katalog-Dienste, App-Paketierung und Neupaketierung, App-Test und Zertifizierung, App-Bereitstellung und Distribution sowie App-Lebenszyklus- und Update-Management), Bereitstellungsmodell (cloudbasiert, On-Premises und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Plattform (Android, iOS und iPadOS, Windows, macOS, ChromeOS und Linux), Endnutzer (IT- und Technologieabteilungen, Software-Entwicklungs- und DevOps-Teams, Sicherheits- und Compliance-Teams, Gesundheitswesen und Biowissenschaften, Einzelhandel, Logistik und Transport, sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwalteter App-Katalog |
| App-Paketierung und Neupaketierung |
| App-Test und Zertifizierung |
| App-Bereitstellung und Distribution |
| App-Lebenszyklus- und Update-Management |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Android |
| iOS und iPadOS |
| Windows |
| macOS |
| ChromeOS |
| Linux |
| IT- und Technologieabteilungen |
| Software-Entwicklungs- und DevOps-Teams |
| Sicherheits- und Compliance-Teams |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel, Logistik und Transport |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwalteter App-Katalog | |
| App-Paketierung und Neupaketierung | ||
| App-Test und Zertifizierung | ||
| App-Bereitstellung und Distribution | ||
| App-Lebenszyklus- und Update-Management | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Plattform | Android | |
| iOS und iPadOS | ||
| Windows | ||
| macOS | ||
| ChromeOS | ||
| Linux | ||
| Nach Endnutzer | IT- und Technologieabteilungen | |
| Software-Entwicklungs- und DevOps-Teams | ||
| Sicherheits- und Compliance-Teams | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel, Logistik und Transport | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Enterprise-App-Store-Dienste?
Der Markt wird voraussichtlich von 2,12 Milliarden USD im Jahr 2026 und 2,47 Milliarden USD im Jahr 2027 auf 4,89 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,62 %.
Welcher Dienstleistungstyp führt bei Enterprise-App-Store-Diensten?
Verwaltete App-Katalog-Dienste hielten im Jahr 2026 einen Umsatzanteil von 32,13 % nach Dienstleistungstyp und werden voraussichtlich bis 2032 mit einem CAGR von 15,61 % wachsen.
Warum sind cloudbasierte App-Store-Dienste weit verbreitet?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 68,49 %, da sie zentralisierte Bereitstellung, automatisierte Updates und Cloud-Identitätsintegration unterstützt.
Welches Betriebssystem wächst am schnellsten bei der verwalteten App-Distribution?
iOS und iPadOS werden voraussichtlich bis 2032 mit einem CAGR von 16,18 % wachsen, da die Nutzung im Gesundheitswesen, in Finanzdienstleistungen und im Außendienstbereich zunimmt.
Welche Region wächst am schnellsten bei Unternehmensanwendungskatalogen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,58 % wachsen, unterstützt durch BYOD-Akzeptanz, Mobilitätsprogramme und Compliance-Anforderungen.
Was schränkt die Akzeptanz verwalteter Enterprise-App-Store-Dienste ein?
Datenspeicherungsverpflichtungen und schwierige Integration zwischen MDM-, UEM-, ITSM-, IAM- und Software-Verteilungssystemen können die Implementierung verlangsamen.