
Taille et part du marché des services gérés de boutique d'applications d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.47 Milliards de dollars |
| Taille du Marché (2032) | 4.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.62 % |
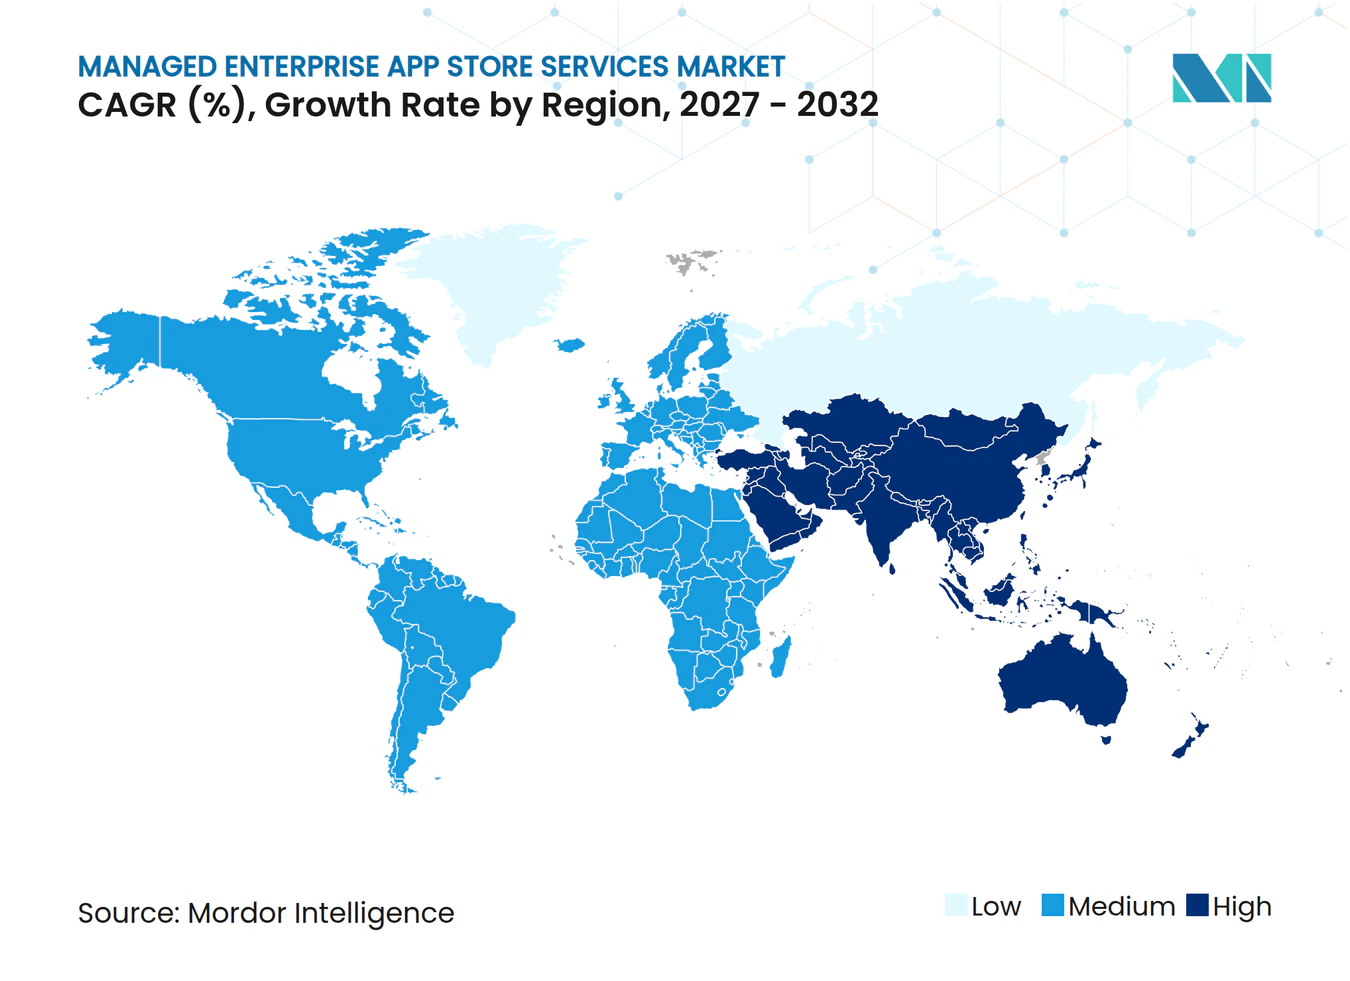
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de boutique d'applications d'entreprise par Mordor Intelligence
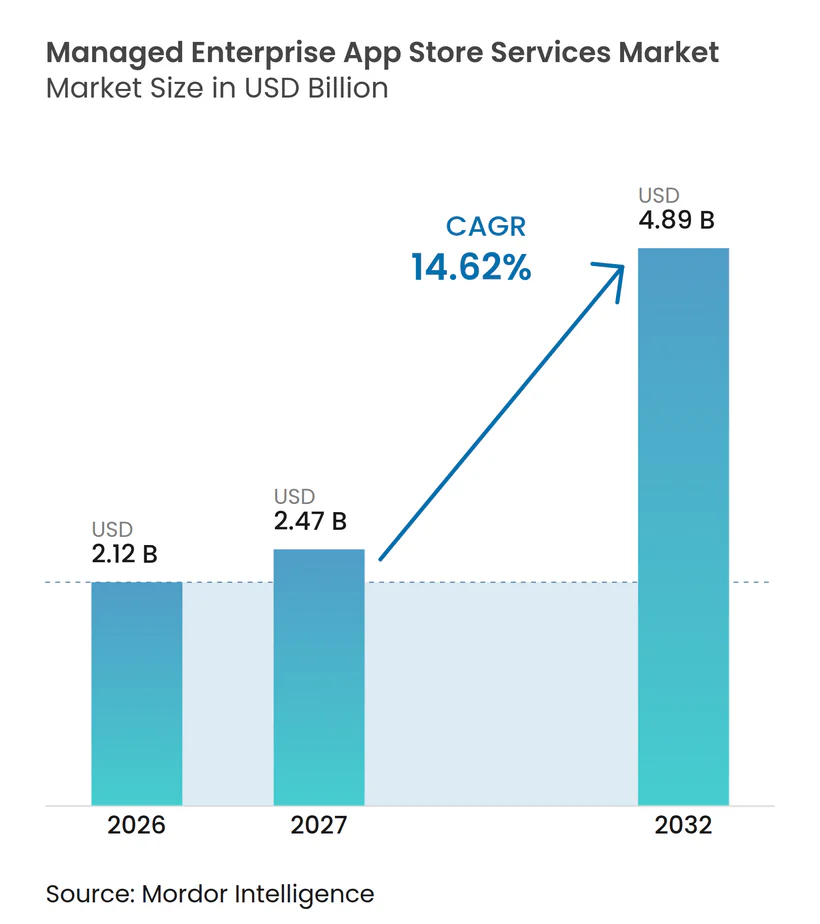
La taille du marché des services gérés de boutique d'applications d'entreprise devrait s'étendre de 2,12 milliards USD en 2026 à 2,47 milliards USD en 2027, puis à 4,89 milliards USD d'ici 2032, enregistrant un CAGR de 14,62 % entre 2027 et 2032. Le marché des services gérés de boutique d'applications d'entreprise est soutenu par des entreprises qui remplacent les scripts de déploiement informels et le chargement latéral initié par les utilisateurs par des catalogues d'applications gouvernés de manière centralisée. Ce changement déplace la gestion des seuls appareils vers les droits d'application, les contrôles d'identité, les règles de conformité et les politiques de cycle de vie. La livraison basée sur le cloud, le travail hybride, la gestion des actifs logiciels et les programmes de mobilité en première ligne stimulent la demande de distribution contrôlée. Les fournisseurs répondent avec un conditionnement automatisé, des signaux de risque, des outils d'intégration et la prise en charge de flottes à systèmes d'exploitation mixtes. Les exigences de résidence des données et la difficile intégration entre les systèmes de gestion des terminaux, d'identité et de gestion des services restent des contraintes importantes sur les choix de déploiement.
Points clés du rapport
- Par type de service, les services gérés de catalogue d'applications ont représenté 32,13 % des revenus en 2026 et devraient se développer à un CAGR de 15,61 % jusqu'en 2032.
- Par modèle de déploiement, la livraison basée sur le cloud a représenté 68,49 % de la part du marché des services gérés de boutique d'applications d'entreprise en 2026 et devrait se développer à un CAGR de 15,24 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises ont représenté 74,08 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 15,03 % jusqu'en 2032.
- Par plateforme, Android a représenté 30,64 % des revenus en 2026, tandis qu'iOS et iPadOS devraient se développer à un CAGR de 16,18 % jusqu'en 2032.
- Par utilisateur final, les départements informatiques et technologiques ont représenté 34,73 % des revenus en 2026, tandis que les équipes de développement logiciel et DevOps devraient se développer à un CAGR de 16,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 40,86 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Livraison d'applications d'entreprise cloud-native | +3.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Travail hybride et terminaux distribués | +3.2% | Mondial, plus élevé en Amérique du Nord, en Europe et dans les marchés urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Gestion des actifs logiciels et conformité des licences | +2.4% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Programmes BYOD et de mobilité en première ligne | +2.0% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, avec des gains secondaires en Amérique du Nord | Moyen terme (2-4 ans) |
| Attribution d'applications pilotée par l'identité | +1.4% | Amérique du Nord et Europe, avec des retombées dans les services financiers d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Plans de contrôle de boutique d'applications pour les agents d'IA et les applications low-code | +1.2% | Amérique du Nord et Europe occidentale, avec une adoption mondiale précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Livraison d'applications d'entreprise cloud-native
Le passage aux piles d'applications cloud-native fait du catalogue d'applications un point de contrôle de distribution requis au sein du marché des services gérés de boutique d'applications d'entreprise. Les organisations utilisant des microservices et des charges de travail conteneurisées ont besoin d'une gestion cohérente des versions, de vérifications de provenance et d'une attribution basée sur des politiques dans des environnements distribués. Le déploiement piloté par des scripts hérités ne peut pas fournir le même contrôle centralisé à grande échelle. Omnissa a rapporté que les clients utilisant sa livraison d'applications Windows à la demande ont réduit le temps de gestion des applications de 76 % et accéléré le déploiement de 90 % en moyenne. La livraison à la demande donne également aux équipes informatiques des informations d'utilisation par application pouvant soutenir les décisions de récupération de licences et de redimensionnement. Cet avantage supplémentaire en matière de gestion des actifs logiciels renforce l'argumentaire en faveur des services de catalogue géré.
Croissance du travail hybride et des terminaux distribués
Le marché des services gérés de boutique d'applications d'entreprise répond à une diversité de terminaux qui dépasse la portée pratique des politiques traditionnelles de gestion des appareils mobiles. Le marché des services gérés de boutique d'applications d'entreprise offre aux organisations une couche de gouvernance commune sur les appareils d'entreprise, virtuels et personnels. Le travail en première ligne ajoute une pression supplémentaire car les problèmes d'appareils peuvent interrompre des services sensibles au temps. SOTI a rapporté que 92 % des premiers intervenants des services d'urgence ont rencontré des problèmes d'appareils chaque semaine, avec un temps de résolution moyen de 21 minutes pour un incident.[1] Ces conditions rendent le contrôle du cycle de vie des applications pertinent pour les responsables opérationnels ainsi que pour les équipes informatiques. Les fournisseurs qui réduisent le temps de résolution peuvent remédier aux pertes de productivité visibles par les fonctions financières et opérationnelles.
Exigences de gestion des actifs logiciels et de conformité des licences
Le marché des services gérés de boutique d'applications d'entreprise est soutenu par les besoins de conformité des licences logicielles, et les catalogues contrôlés constituent un point pratique pour gérer les droits d'installation. Une enquête de 2025 menée par l'ITAM Forum et Azul a révélé que 27 % des organisations dépensaient plus de 500 000 USD par an pour résoudre les non-conformités de licences logicielles. La même enquête a révélé que 81 % effectuaient des audits de licences au moins deux fois par an. L'attribution basée sur le catalogue permet aux équipes d'approvisionnement et informatiques de relier les logiciels approuvés, l'accès des utilisateurs et les preuves d'audit. La norme ISO 19770 et les contrôles spécifiques aux secteurs attirent également l'attention sur les pratiques de gestion des actifs logiciels vérifiables. Le marché des services gérés de boutique d'applications d'entreprise bénéficie donc lorsque l'attribution des applications est traitée comme un contrôle auditable plutôt que comme une tâche informatique de routine.
Expansion des programmes BYOD et de mobilité en première ligne
Le marché des services gérés de boutique d'applications d'entreprise bénéficie de l'évolution des programmes BYOD au-delà de la gestion des coûts pour soutenir le travail en première ligne et les services sur le terrain. Les environnements à appareils partagés nécessitent une livraison d'applications basée sur les rôles qui évolue à mesure que les utilisateurs passent d'une tâche et d'un appareil à l'autre. Microsoft a décrit cette exigence dans sa mise à jour Intune 2025 pour la livraison de services en première ligne. Les boutiques d'applications privées et l'accès zéro confiance deviennent plus pertinents à mesure que ces programmes se développent. Un catalogue géré doit séparer les informations personnelles et d'entreprise, appliquer des vérifications de conformité respectueuses de la vie privée et prendre en charge les fonctions d'effacement sélectif. Ces exigences rendent une simple politique d'appareil insuffisante pour de nombreuses forces de travail distribuées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souveraineté des données et complexité de l'hébergement transfrontalier | -2.0% | Union européenne, Moyen-Orient, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Friction d'intégration entre les systèmes de gestion | -1.6% | Mondial, plus aigu dans les grandes entreprises avec des piles informatiques mixtes | Court terme (≤ 2 ans) |
| Dépendance aux politiques de distribution d'Apple et d'Android Enterprise | -1.0% | Mondial, plus élevé dans les environnements d'entreprise axés sur Apple | Moyen terme (2-4 ans) |
| Lacunes de provenance des applications pour les applications privées et reconditionnées | -0.7% | Mondial, concentré dans la finance et la santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Souveraineté des données et complexité de l'hébergement transfrontalier
Le marché des services gérés de boutique d'applications d'entreprise est confronté à des règles de résidence des données qui peuvent diviser un déploiement unifié en plusieurs configurations spécifiques à chaque juridiction. Cela augmente les coûts et rend les architectures centralisées plus difficiles à exploiter au-delà des frontières. L'Arabie saoudite applique des exigences qui affectent le stockage et le traitement des informations sensibles et des données à caractère personnel.[2] La loi européenne sur les données est entrée en vigueur en septembre 2025 et a ajouté des exigences de portabilité et de changement aux obligations existantes du RGPD et de NIS2. Les fournisseurs du marché des services gérés de boutique d'applications d'entreprise doivent donc proposer des configurations correspondant aux exigences locales d'hébergement, d'enregistrement des droits et de transfert. Ces règles peuvent réduire la flexibilité opérationnelle des plateformes cloud mutualisées.
Friction d'intégration entre les systèmes de gestion
Les services gérés de boutique d'applications d'entreprise peuvent être plus faciles à déployer que les intégrations qui les entourent. Les outils de gestion des appareils mobiles, de gestion unifiée des terminaux, de gestion des services informatiques, de gestion des identités et des accès, et de distribution peuvent utiliser des identifiants d'appareils différents et mettre à jour les enregistrements à des intervalles différents. Scalefusion a rapporté que 42 % des organisations informatiques ont rencontré des difficultés lors du changement de systèmes, 16 % géraient les risques informatiques en silos, et 33 % signalaient des lacunes de collaboration entre les équipes de gestion des terminaux. Ces conditions peuvent retarder le déploiement et compliquer la gouvernance après le déploiement. Les recommandations du NIST sur l'architecture zéro confiance soulignent l'application coordonnée des politiques entre les fonctions de gestion des identités et des terminaux. Les prestataires de services doivent absorber ce travail d'intégration et établir des calendriers de mise en œuvre réalistes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
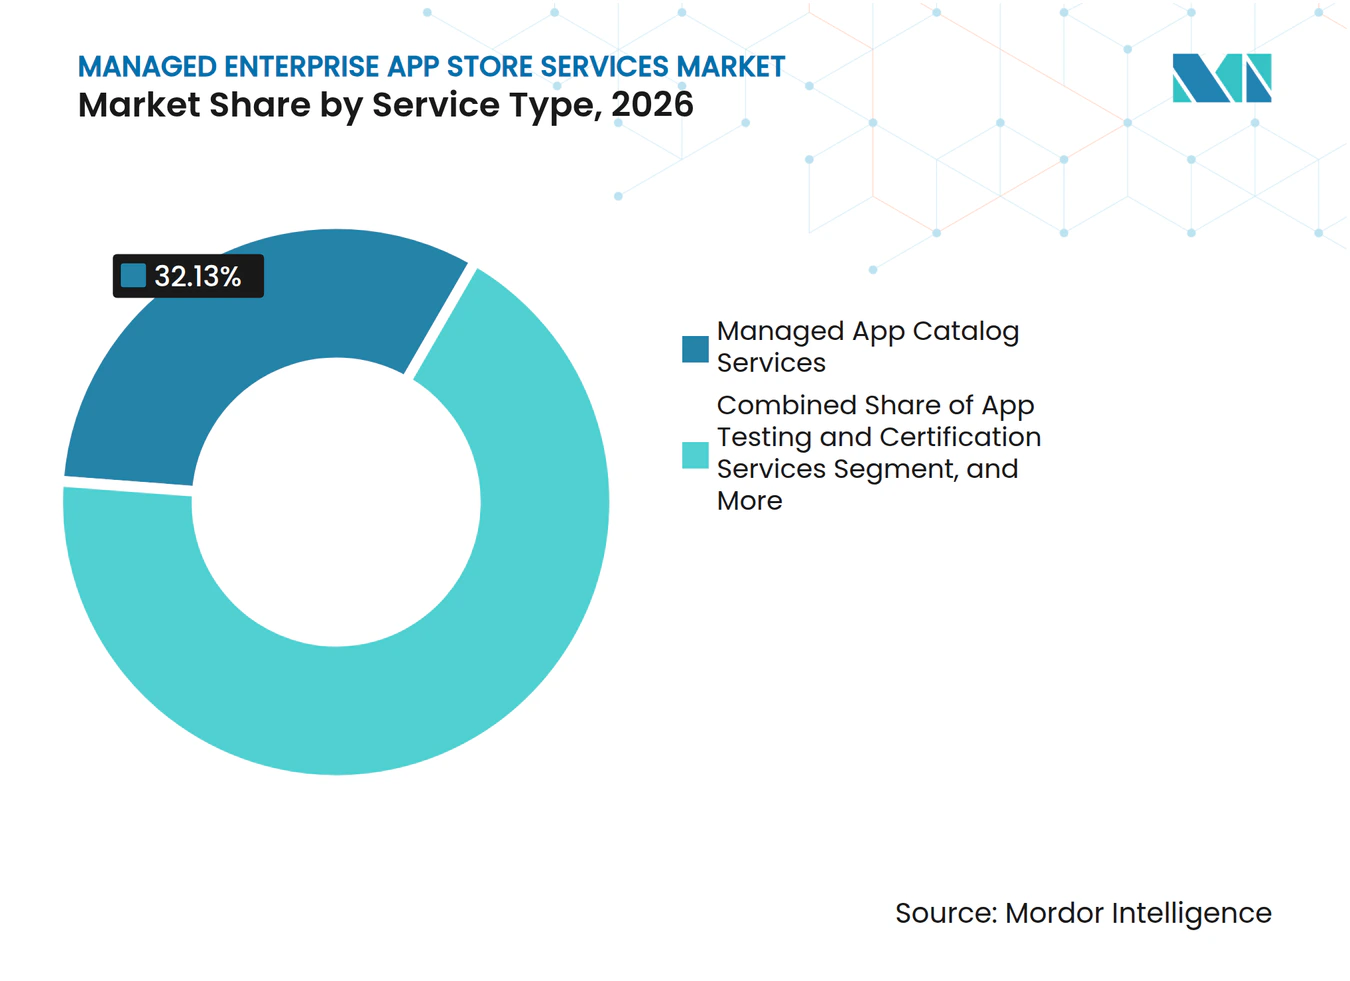
la gestion des catalogues est en tête tandis que les services de cycle de vie s'accélèrentLes services gérés de catalogue d'applications ont représenté 32,13 % des revenus par type de service en 2026 et devraient se développer à un CAGR de 15,61 % jusqu'en 2032. La gouvernance des catalogues est la première capacité nécessaire avant que les services de conditionnement, de test, de déploiement et de cycle de vie puissent être coordonnés. La taille du marché des services gérés de boutique d'applications d'entreprise pour cette ligne de service est soutenue par la demande de curation de catalogues, de découverte d'applications et d'évaluation des risques par application. Jamf a introduit App Insights en septembre 2026 pour identifier les versions obsolètes, les fuites de données potentielles et le code chargé latéralement. Ces fonctionnalités transforment le catalogue d'une liste statique d'applications approuvées en un contrôle de sécurité opérationnel pour les équipes technologiques et de conformité.
Les services de conditionnement et de reconditionnement d'applications restent importants car les équipes internes de fabrication d'applications ne peuvent pas toujours préparer les installateurs des fournisseurs pour un déploiement silencieux à grande échelle. Les services de déploiement et de distribution d'applications restent demandés lorsque les organisations prennent en charge plusieurs systèmes d'exploitation, des bureaux virtuels et diverses sources d'applications. Les services de gestion du cycle de vie et des mises à jour des applications reçoivent une plus grande attention lorsque les applications non corrigées sont traitées comme une préoccupation de conformité distincte de la correction des appareils. Addigy a lancé son catalogue d'applications préconstruites en juillet 2025, avec des vérifications de mises à jour toutes les 30 minutes et une correction automatisée des flottes macOS sans scripts. Les services de test et de certification d'applications prennent en charge les applications internes et reconditionnées qui doivent satisfaire aux exigences d'audit des fournisseurs, ISO 27001 et de provenance avant leur publication.



Par modèle de déploiement :
le cloud est en tête tandis que les architectures hybrides répondent aux contraintes de résidenceLa livraison basée sur le cloud a représenté 68,49 % des revenus en 2026 et devrait se développer à un CAGR de 15,24 % jusqu'en 2032. Le provisionnement centralisé, les processus de mise à jour automatisés et l'intégration avec les plateformes d'identité cloud soutiennent sa position de leader. La tarification par abonnement peut évoluer avec le nombre d'appareils et réduire la charge d'infrastructure des opérations de serveurs sur site. Le modèle convient aux entreprises qui s'éloignent des plateformes de gestion des appareils mobiles héritées sur site et ont besoin de mises à jour cohérentes sur plusieurs sites. La livraison cloud reste le point de départ standard pour de nombreuses implémentations du marché des services gérés de boutique d'applications d'entreprise.
La livraison sur site conserve un rôle pour les agences gouvernementales, les organisations de santé et les entreprises de services financiers soumises à des règles strictes de localisation. Ces organisations peuvent avoir besoin d'exemptions légales ou d'une architecture spécialisée avant que la distribution hébergée dans le cloud puisse être utilisée. Les modèles hybrides conservent les données d'attribution sensibles sur site tout en utilisant l'intelligence du catalogue cloud et les fonctions de gestion des mises à jour. Les recommandations du NIST sur l'architecture zéro confiance traitent l'application des politiques comme une fonction logique plutôt qu'une exigence de localisation d'hébergement. Cela donne aux architectures hybrides un moyen crédible de répondre aux exigences de souveraineté des données sans renoncer aux capacités de service central.
Par taille d'entreprise :
les grandes entreprises ancrent les dépenses tandis que les PME s'accélèrent le plus rapidementLes grandes entreprises ont représenté 74,08 % des revenus en 2026, reflétant leurs effectifs mondiaux, leurs flottes multiplateformes et leurs obligations de conformité étendues. Elles peuvent gérer des milliers d'applications dans des environnements Android, iOS, Windows et macOS dans plusieurs juridictions. Leurs programmes d'appareils et d'applications nécessitent souvent des contrôles différents pour les données, l'identité et les licences logicielles. Recast Software a décrit une banque du Fortune 50 utilisant Application Workspace pour unifier les flux de travail de catalogue et de déploiement sur Intune, Configuration Manager et l'infrastructure de bureau virtuel. Cette complexité favorise les contrats de service dédiés plutôt que les déploiements de gestion des appareils autogérés, maintenant les grandes entreprises au cœur du marché des services gérés de boutique d'applications d'entreprise.
Les petites et moyennes entreprises devraient se développer à un CAGR de 15,03 % jusqu'en 2032. La livraison cloud a réduit les coûts par appareil et rendu les outils gérés accessibles aux organisations de moins de 500 employés. Mosyle et Addigy proposent des gammes de produits qui répondent aux contraintes de ressources, aux besoins opérationnels plus simples et au besoin d'une administration prévisible. Mosyle a lancé AccessMule en juin 2025 en tant que filiale axée sur la gestion des accès pour les flux de travail des PME. Les exigences de certification ISO 27001 et spécifiques aux secteurs font également de la gouvernance gérée une alternative à la création de programmes internes de contrôle des applications.
Par plateforme :
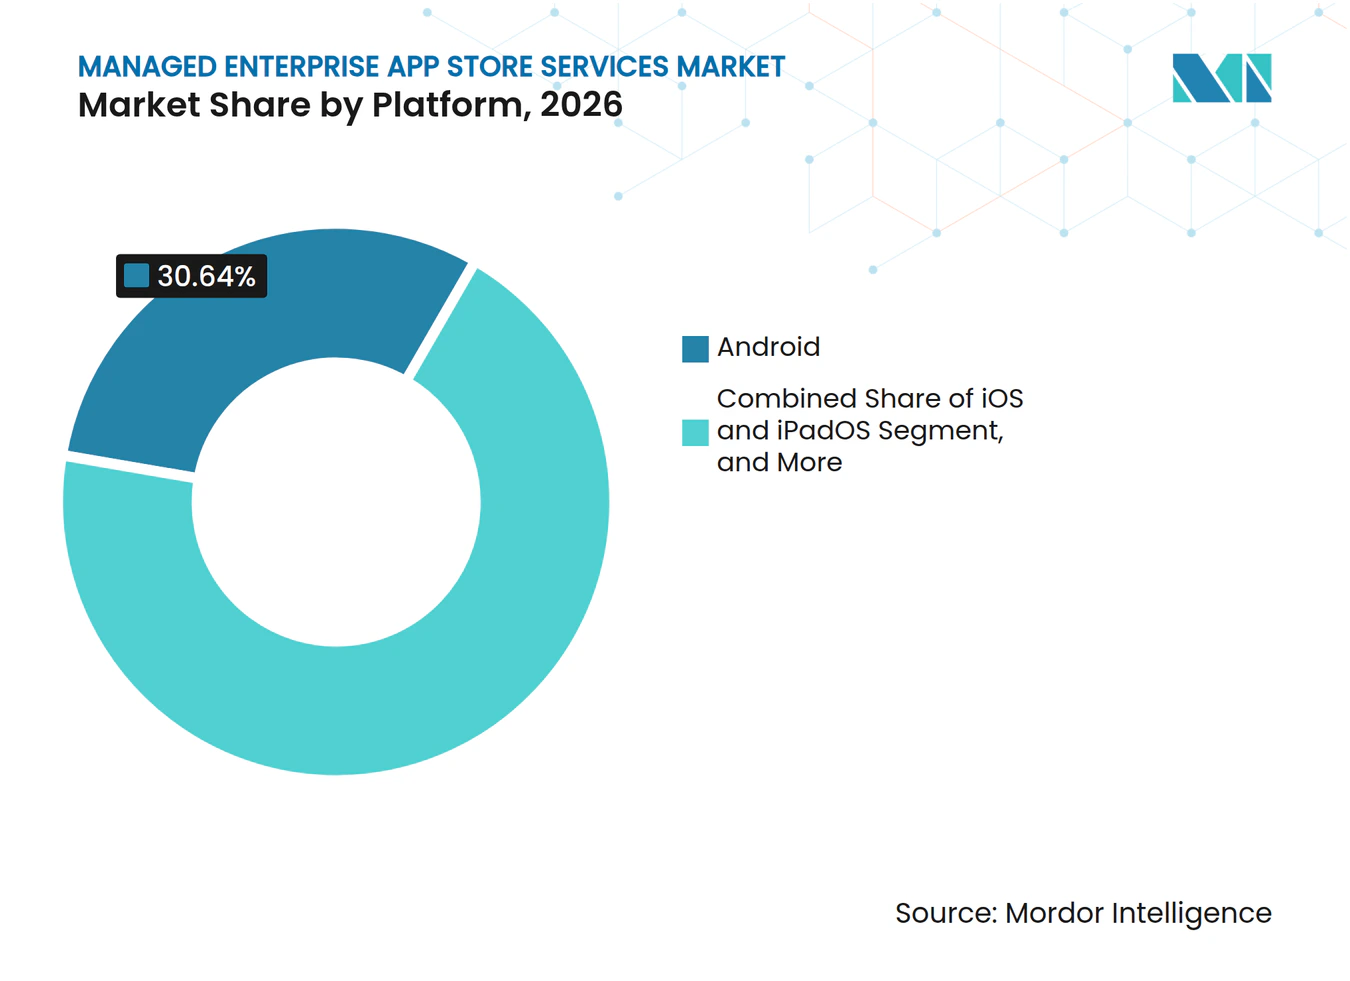
iOS et iPadOS s'accélèrent tandis qu'Android détient la plus grande partAndroid a représenté 30,64 % des revenus de la plateforme en 2026, soutenu par les appareils de première ligne, le matériel robuste et les flottes mixtes en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique. L'API de gestion Android permet une gestion déclarative et peut réduire la dépendance aux anciens profils de gestion de la mobilité d'entreprise. Ces capacités aident les fournisseurs de gestion unifiée des terminaux à gérer la livraison sur des flottes comprenant des équipements de terrain et des appareils d'employés. Android reste pertinent là où le coût des appareils, la durabilité et le choix du système d'exploitation influencent les décisions d'achat. La part de marché d'Android dans le marché des services gérés de boutique d'applications d'entreprise reflète ce large contexte opérationnel.
iOS et iPadOS devraient se développer à un CAGR de 16,18 % jusqu'en 2032 à mesure que les déploiements Apple s'étendent dans les secteurs de la santé, des services financiers et des services sur le terrain. Ces acheteurs accordent de la valeur à la fiabilité et à la sécurité des appareils, en particulier lorsque l'accès aux applications affecte l'activité en première ligne. Jamf a étendu Self Service+ à iOS et iPadOS suite à son annonce JNUC 2025, combinant la livraison de catalogue, les notifications de sécurité et la gestion des appareils en une seule application. Windows bénéficie de ses intégrations Microsoft 365 et Entra, tandis que macOS et ChromeOS élargissent leur présence dans les flottes, et Esper a ajouté la prise en charge de Linux en septembre 2025. Cette couverture de plateforme plus large élargit le marché adressable pour les services gérés de boutique d'applications d'entreprise.

Par utilisateur final :
les départements informatiques sont en tête tandis que les équipes DevOps portent la prochaine vague de croissanceLes départements informatiques et technologiques ont représenté 34,73 % des revenus des utilisateurs finaux en 2026 car ils achètent, déploient et gouvernent l'infrastructure de boutique d'applications d'entreprise. Leurs priorités comprennent moins de tickets d'assistance, des versions d'applications cohérentes et des enregistrements de gestion des actifs logiciels auditables. Ils coordonnent également les politiques d'appareils, de sécurité et d'identité qui façonnent les décisions d'attribution aux utilisateurs. À mesure que les boutiques d'applications se connectent aux architectures zéro confiance, les responsables informatiques travaillent de plus en plus avec les équipes de sécurité et d'identité en tant que co-sponsors. Ce département reste le principal point de propriété opérationnelle pour le marché des services gérés de boutique d'applications d'entreprise.
Les équipes de développement logiciel et DevOps devraient se développer à un CAGR de 16,12 % jusqu'en 2032. Leur demande reflète le besoin de distribuer des applications privées et développées en interne via des canaux contrôlés plutôt que par un partage de builds informel. Applivery a ajouté la gestion de la rétention des builds et le contrôle du cycle de vie des builds en novembre 2025 pour le stockage des artefacts CI/CD et l'archivage conforme. Les équipes de sécurité et de conformité deviennent des acheteurs significatifs à mesure que la vérification de la provenance et les signaux d'exécution se rapprochent de la couche de catalogue. La santé et les sciences de la vie, le commerce de détail, la logistique et le transport ont également besoin d'une distribution gouvernée pour l'utilisation en première ligne et le traitement des informations réglementées.
Analyse géographique
Marché des services gérés de boutique d'applications d'entreprise en Amérique du Nord
Le marché des services gérés de boutique d'applications d'entreprise en Amérique du Nord a représenté 40,86 % du chiffre d'affaires en 2026, soutenu par une forte concentration de grandes entreprises, des écosystèmes MDM et UEM matures, et des pratiques actives d'audit logiciel. Les États-Unis représentent la majeure partie de la demande régionale en raison des déploiements d'entreprise axés sur Apple et d'une base de fournisseurs concentrée dans les pôles technologiques. Le Canada constitue une source secondaire de demande, les organisations des services financiers et de la santé répondant aux exigences provinciales en matière de gouvernance des données. Microsoft a déclaré que sa suite Entra a délivré un ROI documenté de 131 % grâce à l'unification de l'identité et de l'accès réseau.[3] Les architectures d'habilitation intégrées peuvent utiliser les services de catalogue comme fonction d'application en aval.
Marché des services gérés de boutique d'applications d'entreprise en Europe
Le marché des services gérés de boutique d'applications d'entreprise en Europe est le deuxième segment régional en importance, et ses exigences sont façonnées par le RGPD, NIS2 et la loi européenne sur les données. Ces cadres réglementaires limitent les options architecturales et incitent les acheteurs à considérer les fournisseurs disposant de capacités de résidence des données dans l'UE. L'Allemagne et le Royaume-Uni sont les principaux centres de demande, tandis que la France, l'Italie, l'Espagne, les pays nordiques et les marchés d'Europe centrale soutiennent une demande plus large. La loi européenne sur les données a introduit des obligations en matière de droits de portabilité qui influencent la sélection des fournisseurs et renforcent l'intérêt pour les architectures compatibles multi-cloud.
Marché des services gérés de boutique d'applications d'entreprise en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
Le marché des services gérés de boutique d'applications d'entreprise en Asie-Pacifique devrait se développer à un CAGR de 15,58 % jusqu'en 2032, soutenu par la Chine, l'Inde, le Japon, la Corée du Sud et Singapour. Ces pays combinent l'adoption du BYOD en entreprise, la numérisation de la mobilité et les programmes de main-d'œuvre axés sur le mobile. La loi indienne sur la protection des données personnelles numériques accroît la valeur des politiques contrôlées d'habilitation et de segmentation des données. Advantech s'est associé à SOTI en août 2025 pour étendre MobiControl et XSight aux portefeuilles d'appareils IoT et industriels dans le commerce de détail intelligent, la logistique et la santé. Le Moyen-Orient, l'Afrique et l'Amérique du Sud ajoutent une demande supplémentaire grâce à la transformation numérique, à l'application du PDPL et aux exigences de conformité à la LGPD brésilienne pour les acheteurs des services financiers et du commerce de détail.
Paysage concurrentiel
Concentration du Marché
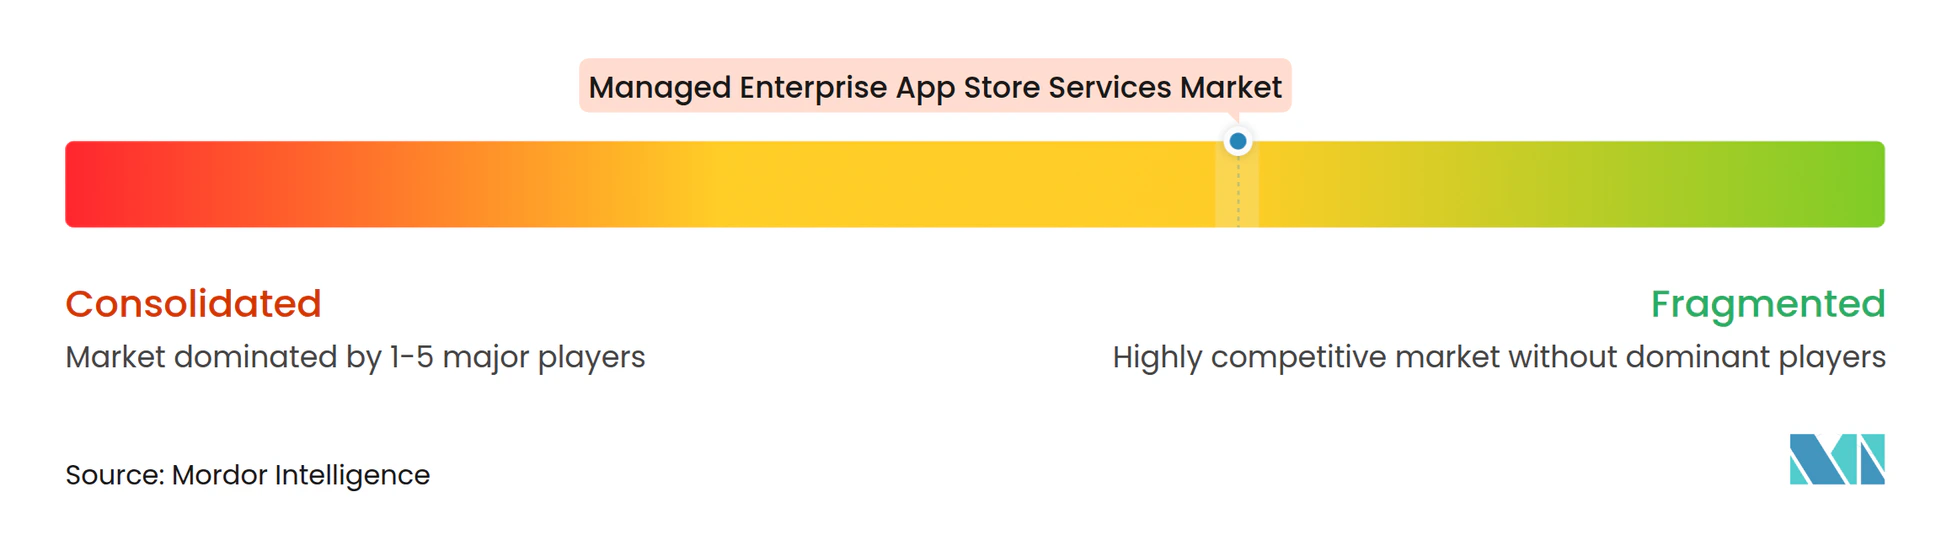
Le marché des services gérés de boutique d'applications d'entreprise est modérément fragmenté, aucun fournisseur ne dominant toutes les plateformes, tous les modèles de déploiement et toutes les catégories d'utilisateurs finaux. Jamf et Mosyle se concentrent sur les environnements Apple et se font concurrence grâce à l'intégration avec les API de gestion Apple et les catalogues d'applications. SOTI, 42Gears, Esper et ProMobi Technologies, opérant sous le nom de Scalefusion, couvrent plusieurs plateformes et se font concurrence grâce à l'étendue des systèmes d'exploitation, au support en première ligne et à la tarification des flottes mixtes. Addigy est positionné autour de la gestion macOS en connexion continue, tandis que Recast Software se concentre sur la gouvernance des catalogues Windows. Ces positions ciblées soutiennent des offres premium dans des groupes d'acheteurs définis.
Le marché des services gérés de boutique d'applications d'entreprise présente des opportunités dans la distribution compatible avec le cloud souverain pour les secteurs réglementés et les acheteurs gouvernementaux. Il offre également des possibilités de gouvernance des catalogues d'agents d'IA et de gestion du cycle de vie multiplateforme pour les PME qui ne peuvent pas exploiter plusieurs fournisseurs de gestion des appareils mobiles. Jamf a annoncé une passerelle API de plateforme à JNUC 2026 qui place ses API derrière un modèle d'authentification unique pour soutenir l'intégration et l'automatisation tierces. Ce développement renforce la fidélisation à la plateforme pour les organisations souhaitant une approche d'intégration unique.
Applivery a lancé Applivery Intelligence en septembre 2026 avec la gestion autonome des terminaux et une couche MCP qui expose plus de 200 actions de plateforme à l'écosystème d'IA agentique. SOTI a intégré XSight avec ServiceNow lors de SOTI SYNC 25 en octobre 2025, plaçant les diagnostics dans les flux de travail établis de gestion des services informatiques. Ces mouvements montrent une concentration sur l'automatisation et l'intégration des flux de travail, plutôt que sur de simples connexions d'appareils supplémentaires. La structure concurrentielle reste cohérente avec des spécialistes servant des besoins définis en matière de plateforme et de flux de travail.
Leaders du secteur des services gérés de boutique d'applications d'entreprise
-
Jamf Software, LLC
-
SOTI Inc.
-
42Gears Mobility Systems Private Limited
-
Mitsogo Inc.
-
Recast Software, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de boutique d'applications d'entreprise Entreprises couvertes dans ce rapport
- OB2J
- 42Gears Mobility Systems Private Limited
- APPCIRCLE INC.
- Applivery
- Codeproof Technologies Inc.
- ENTGRA (PRIVATE) LIMITED
- Eracent
- Esper.io, Inc.
- FLECS Technologies GmbH
- Iru, Inc.
- Jamf Software, LLC
- Mitsogo Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Recast Software, Inc.
- Relution GmbH
- SOTI Inc.
- FileWave (USA), Inc.
- Addigy, Inc.
- Fleet Device Management, Inc.
Développements industriels récents dans Marché des services gérés de boutique d'applications d'entreprise
- Septembre 2026 : Jamf a annoncé App Insights lors de JNUC 2026, une capacité de notation des risques par application qui évalue les versions obsolètes, les fuites de données potentielles et le code chargé latéralement pour chaque application dans un déploiement d'entreprise. Cette fonctionnalité marque une évolution significative du catalogue d'applications géré, passant d'une bibliothèque statique à une surface active d'application de la sécurité.
- Septembre 2026 : Applivery a lancé Applivery Intelligence avec la gestion autonome des terminaux et l'Applivery MCP, exposant plus de 200 actions de gestion de plateforme à l'écosystème d'IA agentique. Ce lancement repositionne Applivery en tant que plateforme de distribution d'applications et de terminaux native à l'IA, capable de fonctionner au sein d'architectures d'orchestration d'agents plus larges.
- Septembre 2026 : Addigy a lancé la suite Addigy Intelligence pour les appareils Apple, fournissant aux équipes informatiques une gouvernance pilotée par l'IA sur la façon dont les outils d'IA sont utilisés dans les flottes Apple gérées, y compris le déploiement automatisé et les contrôles de conformité pour les applications de classe IA.
- Septembre 2026 : FileWave a publié la version 16.4.1, introduisant une fiabilité améliorée de la mise à niveau des clients, des outils de maintenance d'infrastructure améliorés et une meilleure visibilité du déploiement pour les opérations de gestion des terminaux et des applications à l'échelle de l'entreprise.
Périmètre du rapport mondial sur le marché des services gérés de boutique d'applications d'entreprise
Le marché des services gérés de boutique d'applications d'entreprise désigne le secteur fournissant des solutions centralisées pour gérer la sélection, le conditionnement, le test, la distribution, le déploiement, la mise à jour et la gestion du cycle de vie des applications utilisées au sein des organisations. Ces services permettent aux entreprises d'établir et de maintenir des catalogues d'applications sécurisés et contrôlés, de rationaliser le déploiement des logiciels, d'appliquer les politiques informatiques organisationnelles et d'assurer la compatibilité, la sécurité et la conformité des applications sur les appareils et systèmes d'exploitation d'entreprise.
Le rapport sur le marché des services gérés de boutique d'applications d'entreprise est segmenté par type de service (services gérés de catalogue d'applications, conditionnement et reconditionnement d'applications, test et certification d'applications, déploiement et distribution d'applications, et gestion du cycle de vie et des mises à jour des applications), modèle de déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), plateforme (Android, iOS et iPadOS, Windows, macOS, ChromeOS et Linux), utilisateur final (départements informatiques et technologiques, équipes de développement logiciel et DevOps, équipes de sécurité et de conformité, santé et sciences de la vie, commerce de détail, logistique et transport, autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Catalogue d'applications géré |
| Conditionnement et reconditionnement d'applications |
| Test et certification d'applications |
| Déploiement et distribution d'applications |
| Gestion du cycle de vie et des mises à jour des applications |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Android |
| iOS et iPadOS |
| Windows |
| macOS |
| ChromeOS |
| Linux |
| Départements informatiques et technologiques |
| Équipes de développement logiciel et DevOps |
| Équipes de sécurité et de conformité |
| Santé et sciences de la vie |
| Commerce de détail, logistique et transport |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par type de service | Catalogue d'applications géré | |
| Conditionnement et reconditionnement d'applications | ||
| Test et certification d'applications | ||
| Déploiement et distribution d'applications | ||
| Gestion du cycle de vie et des mises à jour des applications | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par plateforme | Android | |
| iOS et iPadOS | ||
| Windows | ||
| macOS | ||
| ChromeOS | ||
| Linux | ||
| Par utilisateur final | Départements informatiques et technologiques | |
| Équipes de développement logiciel et DevOps | ||
| Équipes de sécurité et de conformité | ||
| Santé et sciences de la vie | ||
| Commerce de détail, logistique et transport | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de boutique d'applications d'entreprise ?
Le marché devrait s'étendre de 2,12 milliards USD en 2026 et 2,47 milliards USD en 2027 à 4,89 milliards USD d'ici 2032, à un CAGR de 14,62 %.
Quel type de service est en tête des services de boutique d'applications d'entreprise ?
Les services gérés de catalogue d'applications ont représenté 32,13 % des revenus par type de service en 2026 et devraient se développer à un CAGR de 15,61 % jusqu'en 2032.
Pourquoi les services de boutique d'applications basés sur le cloud sont-ils largement adoptés ?
La livraison basée sur le cloud a représenté 68,49 % des revenus en 2026 car elle prend en charge le provisionnement centralisé, les mises à jour automatisées et l'intégration des identités cloud.
Quel système d'exploitation se développe le plus rapidement pour la distribution d'applications gérées ?
iOS et iPadOS devraient se développer à un CAGR de 16,18 % jusqu'en 2032 à mesure que leur utilisation augmente dans les secteurs de la santé, des services financiers et des services sur le terrain.
Quelle région se développe le plus rapidement pour les catalogues d'applications d'entreprise ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,58 % jusqu'en 2032, soutenue par l'adoption du BYOD, les programmes de mobilité et les exigences de conformité.
Qu'est-ce qui limite l'adoption des services gérés de boutique d'applications d'entreprise ?
Les obligations de résidence des données et la difficile intégration entre les systèmes de gestion des appareils mobiles, de gestion unifiée des terminaux, de gestion des services informatiques, de gestion des identités et des accès, et de distribution logicielle peuvent ralentir la mise en œuvre.