
Tamaño y Participación del Mercado de Servicios Gestionados de Tienda de Aplicaciones Empresariales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Tienda de Aplicaciones Empresariales por Mordor Intelligence
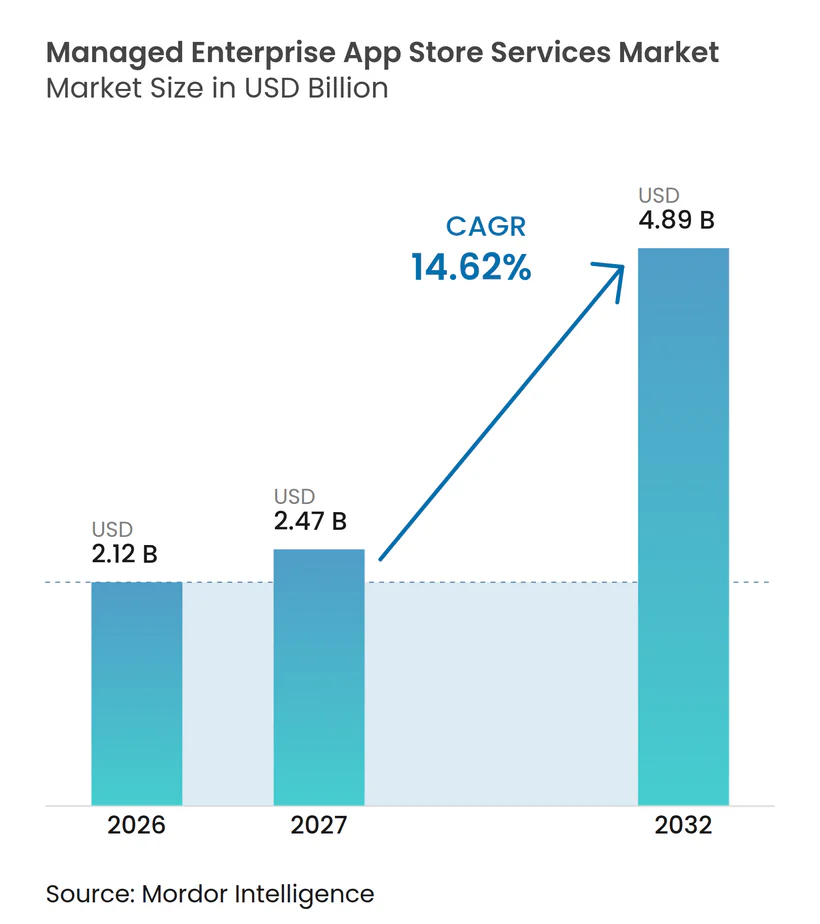
Se proyecta que el tamaño del mercado de servicios gestionados de tienda de aplicaciones empresariales se expanda de 2,12 mil millones de USD en 2026 a 2,47 mil millones de USD en 2027, y a 4,89 mil millones de USD para 2032, registrando un CAGR del 14,62% entre 2027 y 2032. El mercado de servicios gestionados de tienda de aplicaciones empresariales está respaldado por empresas que están reemplazando los scripts de implementación informales y la carga lateral liderada por usuarios con catálogos de aplicaciones gobernados de forma centralizada. Este cambio desplaza la gestión desde los dispositivos únicamente hacia los derechos de aplicaciones, los controles de identidad, las reglas de cumplimiento y las políticas de ciclo de vida. La entrega basada en la nube, el trabajo híbrido, la gestión de activos de software y los programas de movilidad en primera línea están impulsando la demanda de distribución controlada. Los proveedores están respondiendo con empaquetado automatizado, señales de riesgo, herramientas de integración y soporte para flotas de sistemas operativos mixtos. Los requisitos de residencia de datos y la difícil integración entre los sistemas de gestión de endpoints, identidad y servicios siguen siendo restricciones materiales en las decisiones de implementación.
Conclusiones Clave del Informe
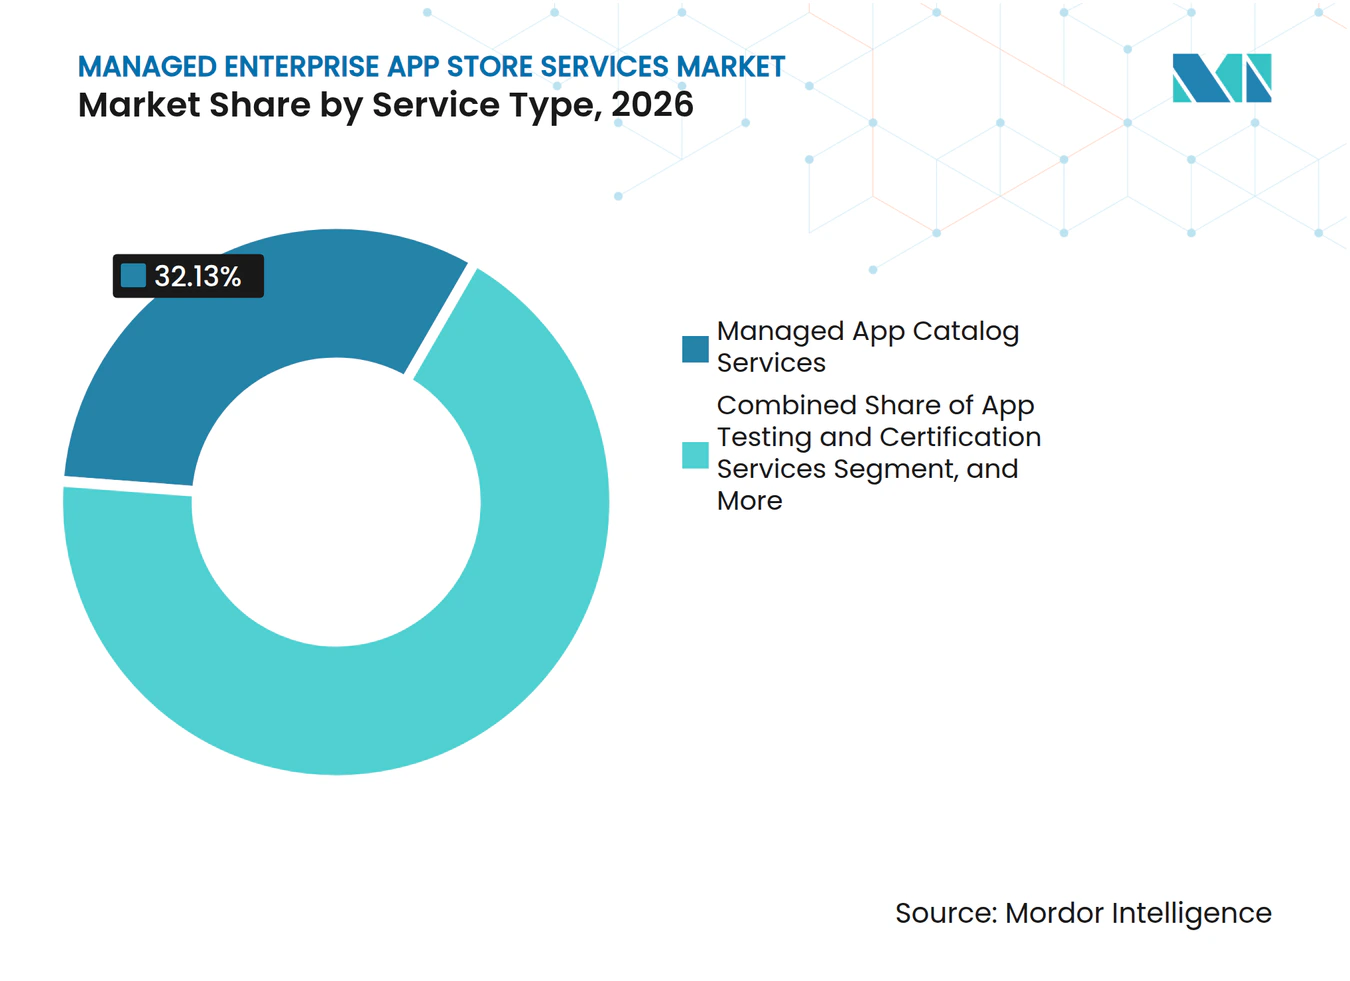
- Por tipo de servicio, los Servicios Gestionados de Catálogo de Aplicaciones representaron el 32,13% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 15,61% hasta 2032.
- Por modelo de implementación, la entrega basada en la nube representó el 68,49% de la participación del mercado de servicios gestionados de tienda de aplicaciones empresariales en 2026 y se proyecta que se expanda a un CAGR del 15,24% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 74,08% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,03% hasta 2032.
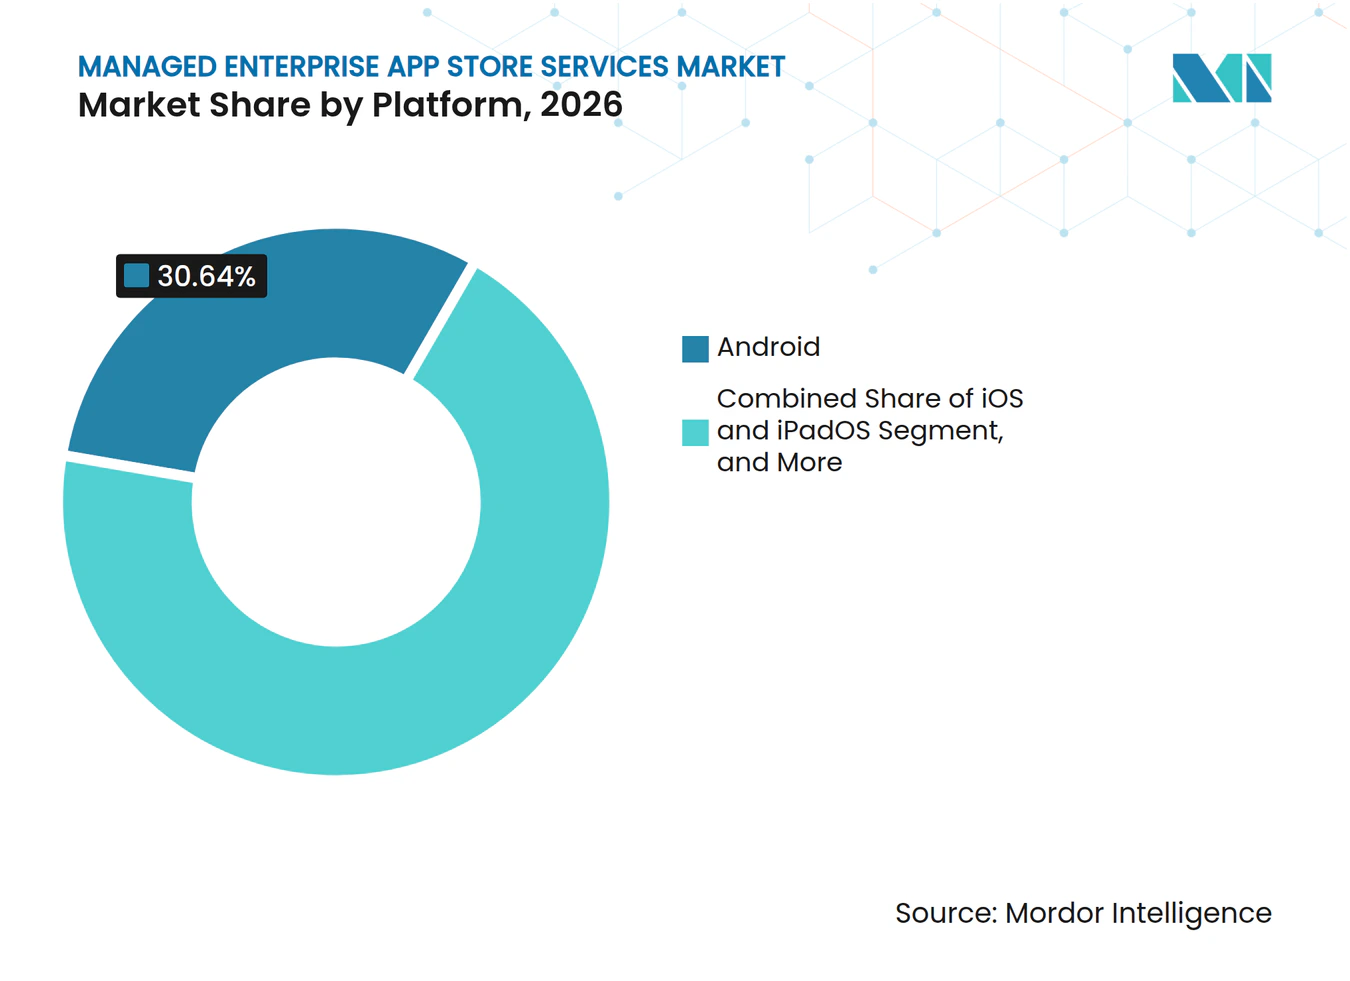
- Por plataforma, Android representó el 30,64% de los ingresos en 2026, mientras que se proyecta que iOS e iPadOS se expandan a un CAGR del 16,18% hasta 2032.
- Por usuario final, los Departamentos de TI y Tecnología representaron el 34,73% de los ingresos en 2026, mientras que se proyecta que los Equipos de Desarrollo de Software y DevOps se expandan a un CAGR del 16,12% hasta 2032.
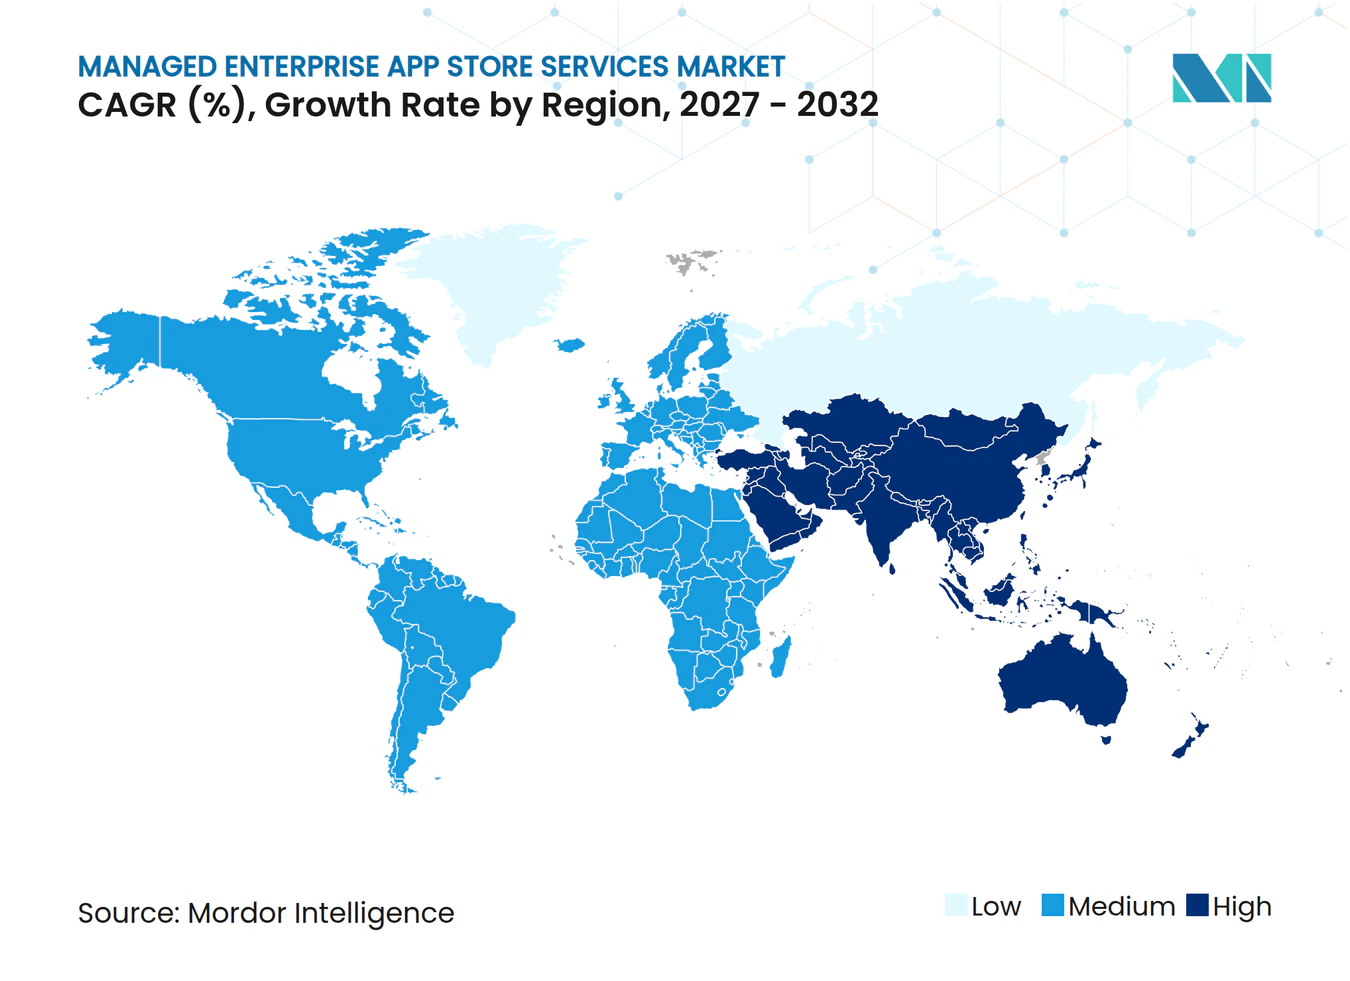
- Por geografía, América del Norte representó el 40,86% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entrega de Aplicaciones Empresariales Nativas en la Nube | +3.8% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Trabajo Híbrido y Endpoints Distribuidos | +3.2% | Global, mayor en América del Norte, Europa y mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Gestión de Activos de Software y Cumplimiento de Licencias | +2.4% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas BYOD y de Movilidad en Primera Línea | +2.0% | Asia-Pacífico, América del Sur, Oriente Medio y África, con ganancias secundarias en América del Norte | Mediano plazo (2-4 años) |
| Asignación de Derechos de Aplicaciones Basada en Identidad | +1.4% | América del Norte y Europa, con expansión hacia los servicios financieros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Planos de Control de Tienda de Aplicaciones para Agentes de IA y Aplicaciones de Bajo Código | +1.2% | América del Norte y Europa Occidental, con adopción global temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Entrega de Aplicaciones Empresariales Nativas en la Nube
El cambio hacia pilas de aplicaciones nativas en la nube está convirtiendo el catálogo de aplicaciones en un punto de control de distribución requerido dentro del mercado de servicios gestionados de tienda de aplicaciones empresariales. Las organizaciones que utilizan microservicios y cargas de trabajo en contenedores necesitan control de versiones consistente, verificaciones de procedencia y asignación de derechos basada en políticas en entornos distribuidos. La implementación liderada por scripts heredados no puede proporcionar el mismo control centralizado a escala. Omnissa informó que los clientes que utilizan su entrega de aplicaciones Windows bajo demanda redujeron el tiempo de gestión de aplicaciones en un 76% y aceleraron la implementación en un 90% en promedio. La entrega bajo demanda también proporciona a los equipos de TI información de uso por aplicación que puede respaldar las decisiones de recuperación de licencias y redimensionamiento. Este beneficio adicional de gestión de activos de software fortalece el argumento a favor de los servicios de catálogo gestionado.
Crecimiento del Trabajo Híbrido y los Endpoints Distribuidos
El mercado de servicios gestionados de tienda de aplicaciones empresariales está respondiendo a la diversidad de endpoints que supera el alcance práctico de las políticas tradicionales de gestión de dispositivos móviles. El mercado de servicios gestionados de tienda de aplicaciones empresariales proporciona a las organizaciones una capa de gobernanza común en dispositivos corporativos, virtuales y de propiedad personal. El trabajo en primera línea añade mayor presión porque los problemas con los dispositivos pueden interrumpir servicios sensibles al tiempo. SOTI informó que el 92% de los primeros respondedores de servicios de emergencia experimentaron problemas con dispositivos cada semana, con un tiempo de resolución promedio de 21 minutos por incidente.[1] Estas condiciones hacen que el control del ciclo de vida de las aplicaciones sea relevante para los líderes operativos, así como para los equipos de TI. Los proveedores que reducen el tiempo de resolución pueden abordar las pérdidas de productividad que son visibles para las funciones de finanzas y operaciones.
Requisitos de Gestión de Activos de Software y Cumplimiento de Licencias
El mercado de servicios gestionados de tienda de aplicaciones empresariales está respaldado por las necesidades de cumplimiento de licencias de software, y los catálogos controlados proporcionan un punto práctico para gestionar los derechos de instalación. Una encuesta de 2025 realizada por ITAM Forum y Azul encontró que el 27% de las organizaciones gastó más de 500.000 USD anuales resolviendo el incumplimiento de licencias de software. La misma encuesta encontró que el 81% realizó auditorías de licencias al menos dos veces al año. La asignación de derechos basada en catálogo permite a los equipos de adquisiciones y TI conectar el software aprobado, el acceso de usuarios y la evidencia de auditoría. La norma ISO 19770 y los controles específicos del sector también están dirigiendo la atención hacia prácticas verificables de gestión de activos de software. El mercado de servicios gestionados de tienda de aplicaciones empresariales se beneficia, por tanto, cuando la asignación de derechos de aplicaciones se trata como un control auditable en lugar de una tarea rutinaria de TI.
Expansión de los Programas BYOD y de Movilidad en Primera Línea
El mercado de servicios gestionados de tienda de aplicaciones empresariales se beneficia a medida que los programas BYOD van más allá de la gestión de costos para apoyar el trabajo en primera línea y en servicios de campo. Los entornos de dispositivos compartidos necesitan una entrega de aplicaciones basada en roles que cambie a medida que los usuarios se desplazan entre tareas y dispositivos. Microsoft describió este requisito en su actualización de Intune 2025 para la entrega de servicios en primera línea. Las tiendas de aplicaciones privadas y el acceso de confianza cero se están volviendo más relevantes a medida que estos programas se expanden. Un catálogo gestionado debe separar la información personal y corporativa, aplicar verificaciones de cumplimiento que respeten la privacidad y admitir funciones de borrado selectivo. Estos requisitos hacen que una política de dispositivo simple sea insuficiente para muchas fuerzas de trabajo distribuidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Soberanía de Datos y Complejidad del Alojamiento Transfronterizo | -2.0% | Unión Europea, Oriente Medio, India y Sudeste Asiático | Mediano plazo (2-4 años) |
| Fricción de Integración entre Sistemas de Gestión | -1.6% | Global, más agudo en grandes empresas con pilas de TI mixtas | Corto plazo (≤ 2 años) |
| Dependencia de las Políticas de Distribución de Apple y Android Enterprise | -1.0% | Global, mayor en entornos empresariales con prioridad en Apple | Mediano plazo (2-4 años) |
| Brechas de Procedencia de Aplicaciones para Aplicaciones Privadas y Reempaquetadas | -0.7% | Global, concentrado en finanzas y atención médica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Soberanía de Datos y Complejidad del Alojamiento Transfronterizo
El mercado de servicios gestionados de tienda de aplicaciones empresariales enfrenta reglas de residencia de datos que pueden dividir una implementación unificada en múltiples configuraciones específicas de cada jurisdicción. Esto aumenta los costos y dificulta la operación de arquitecturas centralizadas a través de fronteras. Arabia Saudita aplica requisitos que afectan el almacenamiento y manejo de información sensible e información de identificación personal.[2] La Ley de Datos de la UE entró en vigor en septiembre de 2025 y añadió requisitos de portabilidad y cambio a las obligaciones existentes del RGPD y NIS2. Los proveedores del mercado de servicios gestionados de tienda de aplicaciones empresariales deben, por tanto, ofrecer configuraciones que se ajusten a los requisitos locales de alojamiento, registros de derechos y transferencia. Estas reglas pueden reducir la flexibilidad operativa de las plataformas en la nube de múltiples inquilinos.
Fricción de Integración entre Sistemas de Gestión
Los servicios gestionados de tienda de aplicaciones empresariales pueden ser más fáciles de implementar que las integraciones que los rodean. Las herramientas de MDM, UEM, ITSM, IAM y distribución pueden utilizar diferentes identificadores de dispositivos y actualizar registros a intervalos distintos. Scalefusion informó que el 42% de las organizaciones de TI experimentaron dificultades al cambiar de sistemas, el 16% gestionó el riesgo de TI en silos y el 33% reportó brechas de colaboración entre los equipos de gestión de endpoints. Estas condiciones pueden retrasar el despliegue y complicar la gobernanza después de la implementación. La guía del NIST sobre arquitectura de confianza cero enfatiza la aplicación coordinada de políticas en las funciones de gestión de identidad y endpoints. Los proveedores de servicios deben absorber este trabajo de integración y establecer cronogramas de implementación realistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Gestión de Catálogos Lidera Mientras los Servicios de Ciclo de Vida se AceleranLos Servicios Gestionados de Catálogo de Aplicaciones representaron el 32,13% de los ingresos por tipo de servicio en 2026 y se proyecta que se expandan a un CAGR del 15,61% hasta 2032. La gobernanza del catálogo es la primera capacidad necesaria antes de que los servicios de empaquetado, pruebas, implementación y ciclo de vida puedan coordinarse. El tamaño del mercado de servicios gestionados de tienda de aplicaciones empresariales para esta línea de servicio está respaldado por la demanda de curación de catálogos, descubrimiento de aplicaciones y evaluación de riesgos por aplicación. Jamf introdujo App Insights en septiembre de 2026 para identificar versiones desactualizadas, posibles fugas de datos y código cargado lateralmente. Estas funciones convierten el catálogo de una lista estática de aplicaciones aprobadas en un control de seguridad activo para los equipos de tecnología y cumplimiento.
Los Servicios de Empaquetado y Reempaquetado de Aplicaciones siguen siendo importantes porque los equipos internos de fábrica de aplicaciones no siempre pueden preparar los instaladores de proveedores para una implementación silenciosa a escala. Los Servicios de Implementación y Distribución de Aplicaciones siguen siendo demandados cuando las organizaciones admiten múltiples sistemas operativos, escritorios virtuales y diversas fuentes de aplicaciones. Los Servicios de Gestión del Ciclo de Vida y Actualizaciones de Aplicaciones reciben mayor atención cuando las aplicaciones sin parches se tratan como una preocupación de cumplimiento separada del parcheo de dispositivos. Addigy lanzó su Catálogo de Aplicaciones Prediseñadas en julio de 2025, con verificaciones de actualización cada 30 minutos y parcheo automatizado de flotas macOS sin scripts. Los Servicios de Pruebas y Certificación de Aplicaciones respaldan las aplicaciones internas y reempaquetadas que deben cumplir con los requisitos de auditoría de proveedores, ISO 27001 y procedencia antes de su lanzamiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Lidera Mientras las Arquitecturas Híbridas Abordan las Restricciones de ResidenciaLa entrega basada en la nube representó el 68,49% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 15,24% hasta 2032. El aprovisionamiento centralizado, los procesos de actualización automatizados y la integración con plataformas de identidad en la nube respaldan su posición de liderazgo. Los precios por suscripción pueden escalar con el número de dispositivos y reducir la carga de infraestructura de las operaciones de servidores locales. El modelo es adecuado para empresas que están abandonando las plataformas MDM locales heredadas y necesitan actualizaciones consistentes en todas las ubicaciones. La entrega en la nube sigue siendo el punto de partida estándar para muchas implementaciones del mercado de servicios gestionados de tienda de aplicaciones empresariales.
La entrega local conserva un papel para las agencias gubernamentales, las organizaciones de atención médica y las empresas de servicios financieros que enfrentan estrictas reglas de localización. Estas organizaciones pueden necesitar exenciones legales o arquitecturas especializadas antes de poder utilizar la distribución alojada en la nube. Los modelos híbridos retienen los datos de derechos sensibles de forma local mientras utilizan la inteligencia del catálogo en la nube y las funciones de gestión de actualizaciones. La guía de confianza cero del NIST trata la aplicación de políticas como una función lógica en lugar de un requisito de ubicación de alojamiento. Esto proporciona a las arquitecturas híbridas una forma creíble de abordar los requisitos de soberanía de datos sin renunciar a las capacidades centrales del servicio.
Por Tamaño de Empresa:
Las Grandes Empresas Anclan el Gasto Mientras las Pymes se Aceleran Más RápidoLas grandes empresas representaron el 74,08% de los ingresos en 2026, lo que refleja sus fuerzas de trabajo globales, flotas multiplataforma y extensas obligaciones de cumplimiento. Pueden gestionar miles de aplicaciones en entornos Android, iOS, Windows y macOS en múltiples jurisdicciones. Sus programas de dispositivos y aplicaciones a menudo requieren controles diferentes para datos, identidad y licencias de software. Recast Software describió un banco de Fortune 50 que utiliza Application Workspace para unificar los flujos de trabajo de catálogo e implementación en Intune, Configuration Manager e infraestructura de escritorio virtual. Esta complejidad favorece los contratos de servicio dedicados sobre las implementaciones de gestión de dispositivos autogestionadas, manteniendo a las grandes empresas como elemento central del mercado de servicios gestionados de tienda de aplicaciones empresariales.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,03% hasta 2032. La entrega en la nube ha reducido los costos por dispositivo y ha hecho que las herramientas gestionadas sean accesibles para organizaciones con menos de 500 empleados. Mosyle y Addigy ofrecen líneas de productos que abordan las limitaciones de recursos, las necesidades operativas más simples y la necesidad de una administración predecible. Mosyle lanzó AccessMule en junio de 2025 como una subsidiaria enfocada en la gestión de acceso para flujos de trabajo de pymes. Los requisitos de certificación ISO 27001 y específicos del sector también hacen de la gobernanza gestionada una alternativa a la construcción de programas internos de control de aplicaciones.
Por Plataforma:
iOS e iPadOS se Aceleran Mientras Android Mantiene la Mayor ParticipaciónAndroid representó el 30,64% de los ingresos de la plataforma en 2026, respaldado por dispositivos de primera línea, hardware resistente y flotas mixtas en Asia-Pacífico, América del Sur, Oriente Medio y África. La API de Gestión de Android permite la gestión declarativa y puede reducir la dependencia de los perfiles de gestión de movilidad empresarial más antiguos. Estas capacidades ayudan a los proveedores de UEM a gestionar la entrega en flotas que incluyen equipos de campo y dispositivos de empleados. Android sigue siendo relevante donde el costo del dispositivo, la durabilidad y la elección del sistema operativo influyen en las decisiones de compra. La participación de mercado de Android en el mercado de servicios gestionados de tienda de aplicaciones empresariales refleja este amplio contexto operativo.
Se proyecta que iOS e iPadOS se expandan a un CAGR del 16,18% hasta 2032 a medida que las implementaciones de Apple se extienden por la atención médica, los servicios financieros y el trabajo de servicios de campo. Estos compradores valoran la fiabilidad y la seguridad de los dispositivos, especialmente donde el acceso a las aplicaciones afecta la actividad en primera línea. Jamf amplió Self Service+ a iOS e iPadOS tras su anuncio en JNUC 2025, combinando la entrega del catálogo, las notificaciones de seguridad y la gestión de dispositivos en una sola aplicación. Windows se beneficia de sus integraciones con Microsoft 365 y Entra, mientras que macOS y ChromeOS están expandiendo su presencia en flotas, y Esper añadió soporte para Linux en septiembre de 2025. Esta cobertura de plataforma más amplia expande el mercado direccionable para los servicios gestionados de tienda de aplicaciones empresariales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Departamentos de TI Lideran Mientras los Equipos de DevOps Impulsan la Próxima Ola de CrecimientoLos Departamentos de TI y Tecnología representaron el 34,73% de los ingresos por usuario final en 2026 porque compran, implementan y gobiernan la infraestructura de la tienda de aplicaciones empresariales. Sus prioridades incluyen menos tickets de soporte técnico, versiones de aplicaciones consistentes y registros auditables de gestión de activos de software. También coordinan las políticas de dispositivos, seguridad e identidad que dan forma a las decisiones de asignación de derechos de usuarios. A medida que las tiendas de aplicaciones se conectan a arquitecturas de confianza cero, los líderes de TI trabajan cada vez más con los equipos de seguridad e identidad como copatrocinadores. Este departamento sigue siendo el principal punto de propiedad operativa del mercado de servicios gestionados de tienda de aplicaciones empresariales.
Se proyecta que los Equipos de Desarrollo de Software y DevOps se expandan a un CAGR del 16,12% hasta 2032. Su demanda refleja la necesidad de distribuir aplicaciones privadas y desarrolladas internamente a través de canales controlados en lugar de compartir compilaciones de forma informal. Applivery añadió Gestión de Retención de Compilaciones y Control del Ciclo de Vida de Compilaciones en noviembre de 2025 para el almacenamiento de artefactos de CI/CD y el archivado alineado con el cumplimiento. Los Equipos de Seguridad y Cumplimiento se están convirtiendo en compradores significativos a medida que la verificación de procedencia y las señales de tiempo de ejecución se acercan a la capa del catálogo. La Atención Médica y Ciencias de la Vida, el Comercio Minorista, la Logística y el Transporte también necesitan distribución gobernada para el uso en primera línea y el manejo de información regulada.
Análisis Geográfico
Mercado de Servicios de Tienda de Aplicaciones Empresariales Gestionadas en América del Norte
El mercado de servicios de tienda de aplicaciones empresariales gestionadas en América del Norte representó el 40,86% de los ingresos en 2026, respaldado por una alta concentración de grandes empresas, ecosistemas maduros de MDM y UEM, y prácticas activas de auditoría de software. Estados Unidos concentra la mayor parte de la demanda regional debido a las implementaciones empresariales con prioridad en Apple y una base de proveedores concentrada en centros tecnológicos. Canadá es una fuente secundaria de demanda, ya que las organizaciones de servicios financieros y atención médica abordan los requisitos de gobernanza de datos provinciales. Microsoft declaró que su Entra Suite ofreció un ROI documentado del 131% gracias a la unificación de la identidad y el acceso a la red.[3] Las arquitecturas de derechos integradas pueden utilizar los servicios de catálogo como función de aplicación en sentido descendente.
Mercado de Servicios de Tienda de Aplicaciones Empresariales Gestionadas en Europa
El mercado de servicios de tienda de aplicaciones empresariales gestionadas en Europa es el segundo segmento regional más grande, y sus requisitos están determinados por el RGPD, NIS2 y la Ley de Datos de la UE. Estos marcos limitan las opciones arquitectónicas y alientan a los compradores a considerar proveedores con capacidades de residencia de datos en la UE. Alemania y el Reino Unido son los principales centros de demanda, mientras que Francia, Italia, España, los países nórdicos y los mercados de Europa Central sustentan una demanda más amplia. La Ley de Datos de la UE introdujo obligaciones de derechos de cambio que afectan la selección de proveedores y refuerzan el interés en diseños compatibles con múltiples nubes.
Mercado de Servicios de Tienda de Aplicaciones Empresariales Gestionadas en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que el mercado de servicios de tienda de aplicaciones empresariales gestionadas en Asia-Pacífico se expanda a una CAGR del 15,58% hasta 2032, impulsado por China, India, Japón, Corea del Sur y Singapur. Estos países combinan la adopción empresarial de BYOD, la digitalización de la movilidad y los programas de fuerza laboral con enfoque móvil. La Ley de Protección de Datos Personales Digitales de India incrementa el valor de las políticas controladas de derechos y segmentación de datos. Advantech se asoció con SOTI en agosto de 2025 para extender MobiControl y XSight a través de carteras de dispositivos IoT e industriales en comercio minorista inteligente, logística y atención médica. Oriente Medio, África y América del Sur añaden mayor demanda a través de la transformación digital, la aplicación de la PDPL y los requisitos de cumplimiento de la LGPD de Brasil para compradores de servicios financieros y comercio minorista.
Panorama Competitivo
Concentración del Mercado
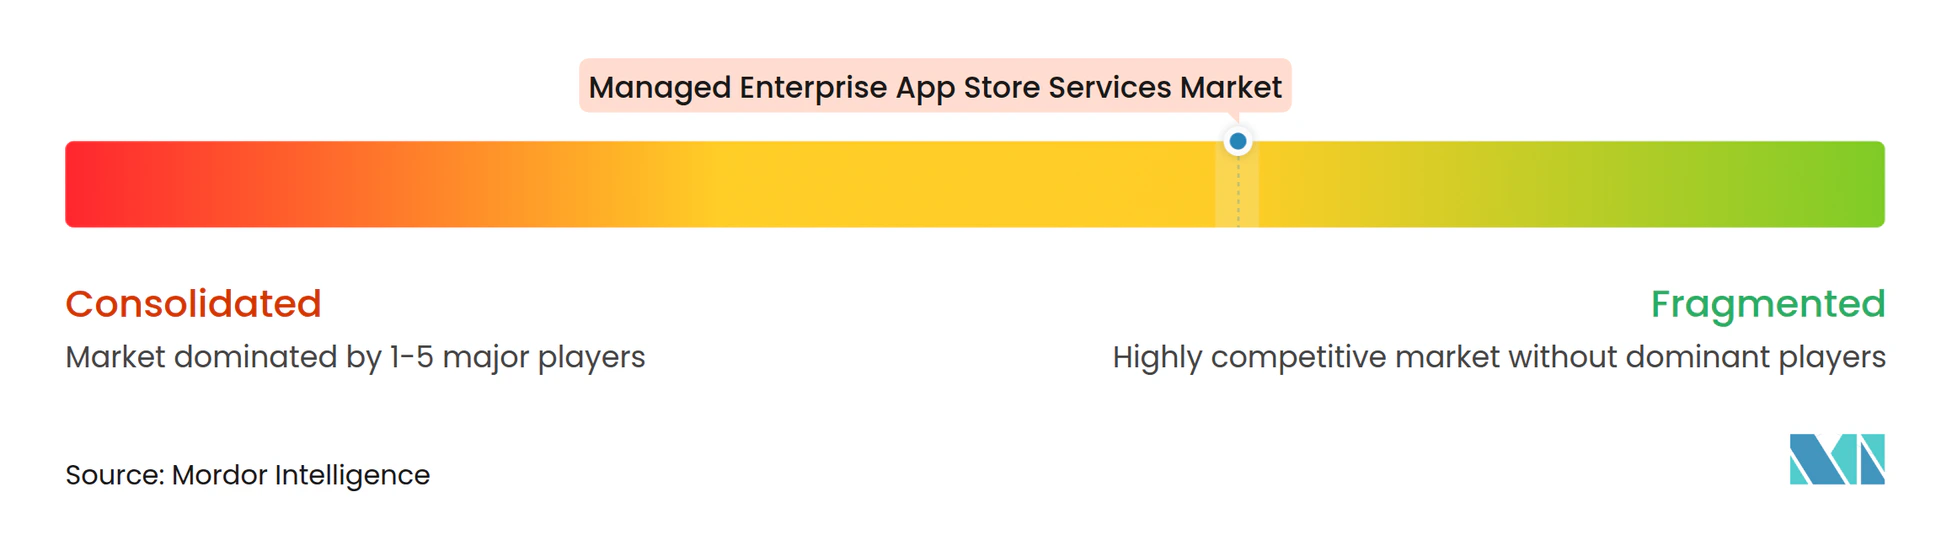
El mercado de servicios gestionados de tienda de aplicaciones empresariales está moderadamente fragmentado, sin ningún proveedor que lidere en todas las plataformas, modelos de implementación y categorías de usuarios finales. Jamf y Mosyle se centran en entornos Apple y compiten a través de la integración con las API de gestión de Apple y los catálogos de aplicaciones. SOTI, 42Gears, Esper y ProMobi Technologies, que opera como Scalefusion, cubren múltiples plataformas y compiten a través de la amplitud del sistema operativo, el soporte en primera línea y los precios para flotas mixtas. Addigy está posicionado en torno a la gestión de macOS con conexión continua, mientras que Recast Software se centra en la gobernanza del catálogo de Windows. Estas posiciones enfocadas respaldan ofertas premium en grupos de compradores definidos.
El mercado de servicios gestionados de tienda de aplicaciones empresariales tiene oportunidades en la distribución compatible con nubes soberanas para industrias reguladas y compradores gubernamentales. También tiene alcance para la gobernanza del catálogo de agentes de IA y la gestión del ciclo de vida multiplataforma para pymes que no pueden operar múltiples proveedores de MDM. Jamf anunció una Puerta de Enlace de API de Plataforma en JNUC 2026 que coloca sus API detrás de un modelo de autenticación único para respaldar la integración y automatización de terceros. Este desarrollo aumenta la fidelización de la plataforma para las organizaciones que desean un enfoque de integración único.
Applivery lanzó Applivery Intelligence en septiembre de 2026 con Gestión Autónoma de Endpoints y una capa MCP que expone más de 200 acciones de gestión de plataforma al ecosistema de IA agéntica. SOTI integró XSight con ServiceNow en SOTI SYNC 25 en octubre de 2025, colocando los diagnósticos dentro de los flujos de trabajo establecidos de gestión de servicios de TI. Estos movimientos muestran un enfoque en la automatización y la integración de flujos de trabajo, en lugar de solo más conexiones de dispositivos. La estructura competitiva sigue siendo consistente con especialistas que atienden necesidades definidas de plataforma y flujo de trabajo.
Líderes de la Industria de Servicios Gestionados de Tienda de Aplicaciones Empresariales
-
Jamf Software, LLC
-
SOTI Inc.
-
42Gears Mobility Systems Private Limited
-
Mitsogo Inc.
-
Recast Software, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Tienda de Aplicaciones Empresariales Gestionadas Empresas cubiertas en este informe
- OB2J
- 42Gears Mobility Systems Private Limited
- APPCIRCLE INC.
- Applivery
- Codeproof Technologies Inc.
- ENTGRA (PRIVATE) LIMITED
- Eracent
- Esper.io, Inc.
- FLECS Technologies GmbH
- Iru, Inc.
- Jamf Software, LLC
- Mitsogo Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Recast Software, Inc.
- Relution GmbH
- SOTI Inc.
- FileWave (USA), Inc.
- Addigy, Inc.
- Fleet Device Management, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Tienda de Aplicaciones Empresariales Gestionadas
- Septiembre de 2026: Jamf anunció App Insights en JNUC 2026, una capacidad de puntuación de riesgo por aplicación que evalúa versiones desactualizadas, posibles fugas de datos y código cargado lateralmente para cada aplicación en una implementación empresarial. La función marca una evolución significativa del catálogo de aplicaciones gestionado, de biblioteca estática a superficie activa de aplicación de seguridad.
- Septiembre de 2026: Applivery lanzó Applivery Intelligence con Gestión Autónoma de Endpoints y el MCP de Applivery, exponiendo más de 200 acciones de gestión de plataforma al ecosistema de IA agéntica. El lanzamiento reposiciona a Applivery como una plataforma de distribución de aplicaciones y endpoints nativa de IA capaz de operar dentro de arquitecturas de orquestación de agentes más amplias.
- Septiembre de 2026: Addigy lanzó el Conjunto de Inteligencia Addigy para dispositivos Apple, proporcionando a los equipos de TI gobernanza impulsada por IA sobre cómo se utilizan las herramientas de IA en las flotas de Apple gestionadas, incluidos los controles automatizados de implementación y cumplimiento para aplicaciones de clase IA.
- Septiembre de 2026: FileWave lanzó la versión 16.4.1, introduciendo mayor fiabilidad en la actualización de clientes, herramientas mejoradas de mantenimiento de infraestructura y mayor visibilidad de implementación para operaciones de gestión de aplicaciones y endpoints a escala empresarial.
Alcance del Informe Global del Mercado de Servicios Gestionados de Tienda de Aplicaciones Empresariales
El mercado de servicios gestionados de tienda de aplicaciones empresariales se refiere a la industria que proporciona soluciones centralizadas para gestionar la selección, el empaquetado, las pruebas, la distribución, la implementación, la actualización y la gestión del ciclo de vida de las aplicaciones utilizadas dentro de las organizaciones. Estos servicios permiten a las empresas establecer y mantener catálogos de aplicaciones seguros y controlados, agilizar la implementación de software, aplicar las políticas de TI organizacionales y garantizar la compatibilidad, la seguridad y el cumplimiento de las aplicaciones en los dispositivos corporativos y los sistemas operativos.
El Informe del Mercado de Servicios Gestionados de Tienda de Aplicaciones Empresariales está segmentado por Tipo de Servicio (Servicios Gestionados de Catálogo de Aplicaciones, Empaquetado y Reempaquetado de Aplicaciones, Pruebas y Certificación de Aplicaciones, Implementación y Distribución de Aplicaciones, y Gestión del Ciclo de Vida y Actualizaciones de Aplicaciones), Modelo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Plataforma (Android, iOS e iPadOS, Windows, macOS, ChromeOS y Linux), Usuario Final (Departamentos de TI y Tecnología, Equipos de Desarrollo de Software y DevOps, Equipos de Seguridad y Cumplimiento, Atención Médica y Ciencias de la Vida, Comercio Minorista, Logística y Transporte, Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Catálogo Gestionado de Aplicaciones |
| Empaquetado y Reempaquetado de Aplicaciones |
| Pruebas y Certificación de Aplicaciones |
| Implementación y Distribución de Aplicaciones |
| Gestión del Ciclo de Vida y Actualizaciones de Aplicaciones |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Android |
| iOS e iPadOS |
| Windows |
| macOS |
| ChromeOS |
| Linux |
| Departamentos de TI y Tecnología |
| Equipos de Desarrollo de Software y DevOps |
| Equipos de Seguridad y Cumplimiento |
| Atención Médica y Ciencias de la Vida |
| Comercio Minorista, Logística y Transporte |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Servicio | Catálogo Gestionado de Aplicaciones | |
| Empaquetado y Reempaquetado de Aplicaciones | ||
| Pruebas y Certificación de Aplicaciones | ||
| Implementación y Distribución de Aplicaciones | ||
| Gestión del Ciclo de Vida y Actualizaciones de Aplicaciones | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Plataforma | Android | |
| iOS e iPadOS | ||
| Windows | ||
| macOS | ||
| ChromeOS | ||
| Linux | ||
| Por Usuario Final | Departamentos de TI y Tecnología | |
| Equipos de Desarrollo de Software y DevOps | ||
| Equipos de Seguridad y Cumplimiento | ||
| Atención Médica y Ciencias de la Vida | ||
| Comercio Minorista, Logística y Transporte | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de tienda de aplicaciones empresariales?
Se proyecta que el mercado se expanda de 2,12 mil millones de USD en 2026 y 2,47 mil millones de USD en 2027 a 4,89 mil millones de USD para 2032, a un CAGR del 14,62%.
¿Qué tipo de servicio lidera los servicios de tienda de aplicaciones empresariales?
Los Servicios Gestionados de Catálogo de Aplicaciones representaron el 32,13% de los ingresos por tipo de servicio en 2026 y se proyecta que se expandan a un CAGR del 15,61% hasta 2032.
¿Por qué los servicios de tienda de aplicaciones basados en la nube son ampliamente adoptados?
La entrega basada en la nube representó el 68,49% de los ingresos en 2026 porque admite el aprovisionamiento centralizado, las actualizaciones automatizadas y la integración de identidad en la nube.
¿Qué sistema operativo se expande más rápido para la distribución gestionada de aplicaciones?
Se proyecta que iOS e iPadOS se expandan a un CAGR del 16,18% hasta 2032 a medida que aumenta su uso en atención médica, servicios financieros y trabajo de servicios de campo.
¿Qué región se expande más rápido en catálogos de aplicaciones empresariales?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,58% hasta 2032, respaldado por la adopción de BYOD, los programas de movilidad y los requisitos de cumplimiento.
¿Qué limita la adopción de los servicios gestionados de tienda de aplicaciones empresariales?
Las obligaciones de residencia de datos y la difícil integración entre los sistemas MDM, UEM, ITSM, IAM y de distribución de software pueden ralentizar la implementación.