
マネージド・エンタープライズ・アプリストア・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
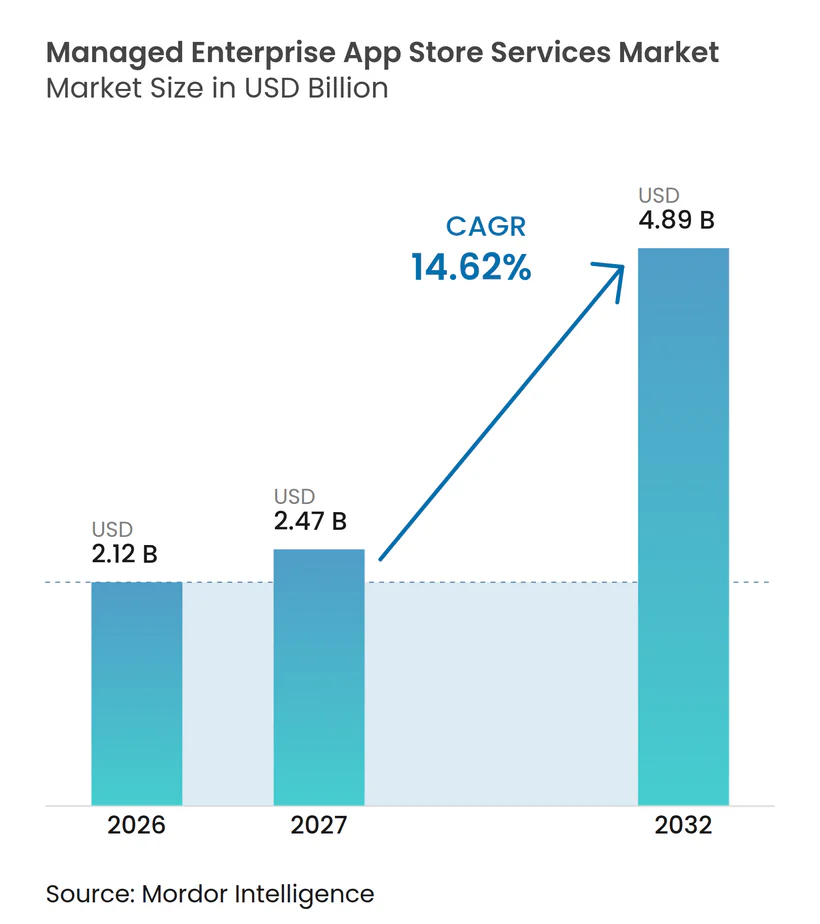
| 市場規模 (2027) | 2.47 十億米ドル |
| 市場規模 (2032) | 4.89 十億米ドル |
| 成長率 (2027 - 2032) | 14.62 % |
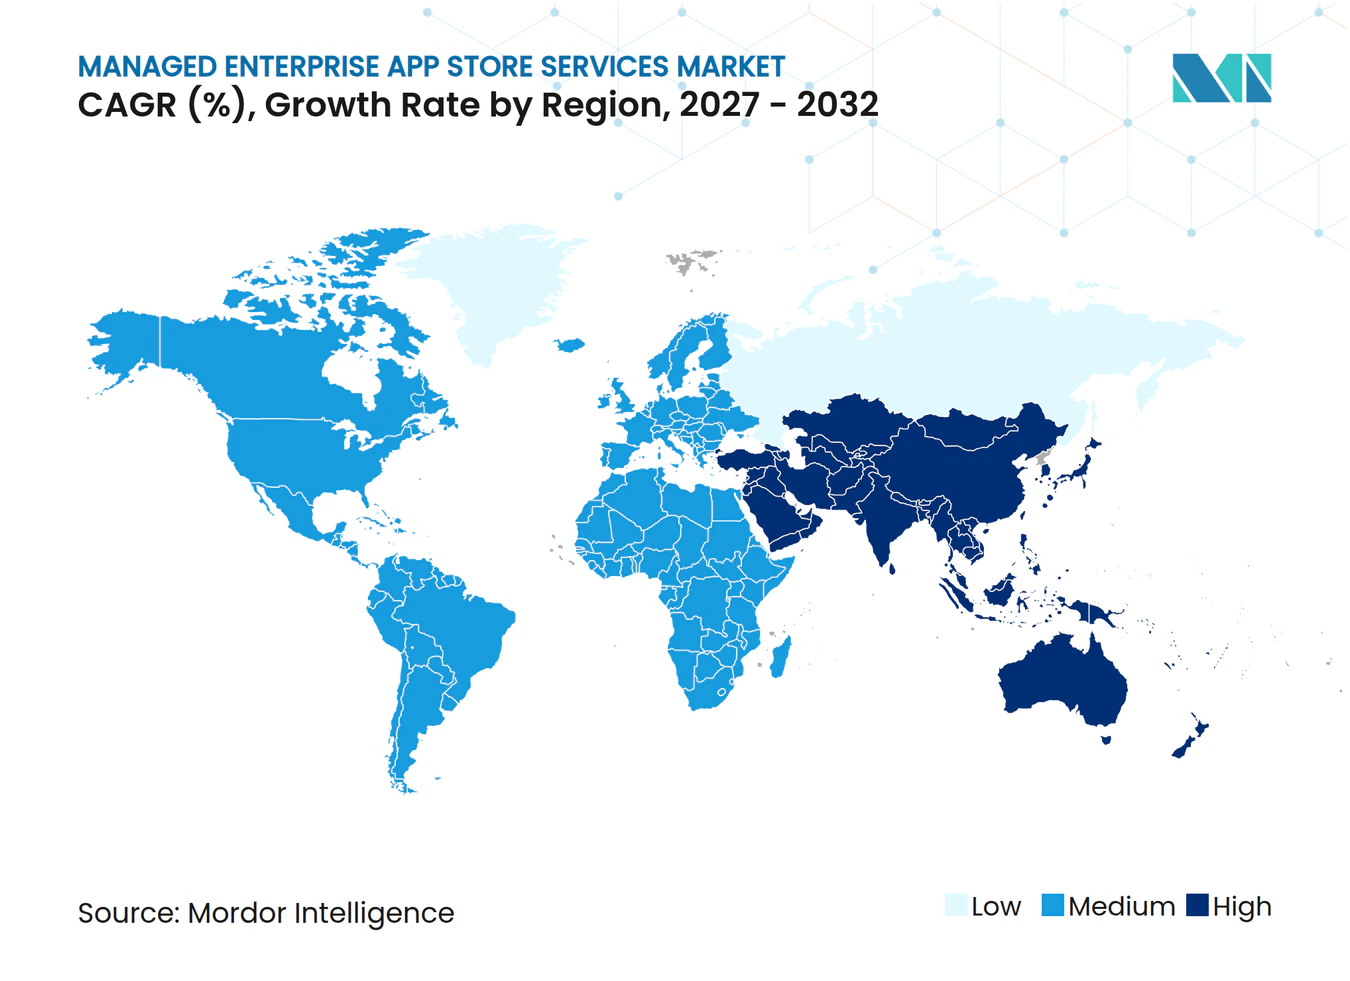
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・エンタープライズ・アプリストア・サービス市場分析
マネージド・エンタープライズ・アプリストア・サービス市場規模は、2026年の21.2億米ドルから2027年には24.7億米ドルへ、さらに2032年には48.9億米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 14.62%を記録すると予測されています。マネージド・エンタープライズ・アプリストア・サービス市場は、非公式なデプロイメントスクリプトやユーザー主導のサイドローディングを、一元管理されたアプリケーション・カタログに置き換えている企業によって支えられています。この変化により、管理の焦点はデバイス単体からアプリケーション・エンタイトルメント、アイデンティティ制御、コンプライアンスルール、ライフサイクルポリシーへと移行しています。クラウドベースのデリバリー、ハイブリッドワーク、ソフトウェア資産管理、フロントライン・モビリティプログラムが管理された配布に対する需要を牽引しています。プロバイダーは自動パッケージング、リスクシグナル、統合ツール、混在オペレーティングシステム・フリートへの対応で応えています。データ・レジデンシー要件と、エンドポイント・アイデンティティ・サービス管理システム間の困難な統合は、デプロイメント選択における重大な制約として残っています。
レポートの主要ポイント
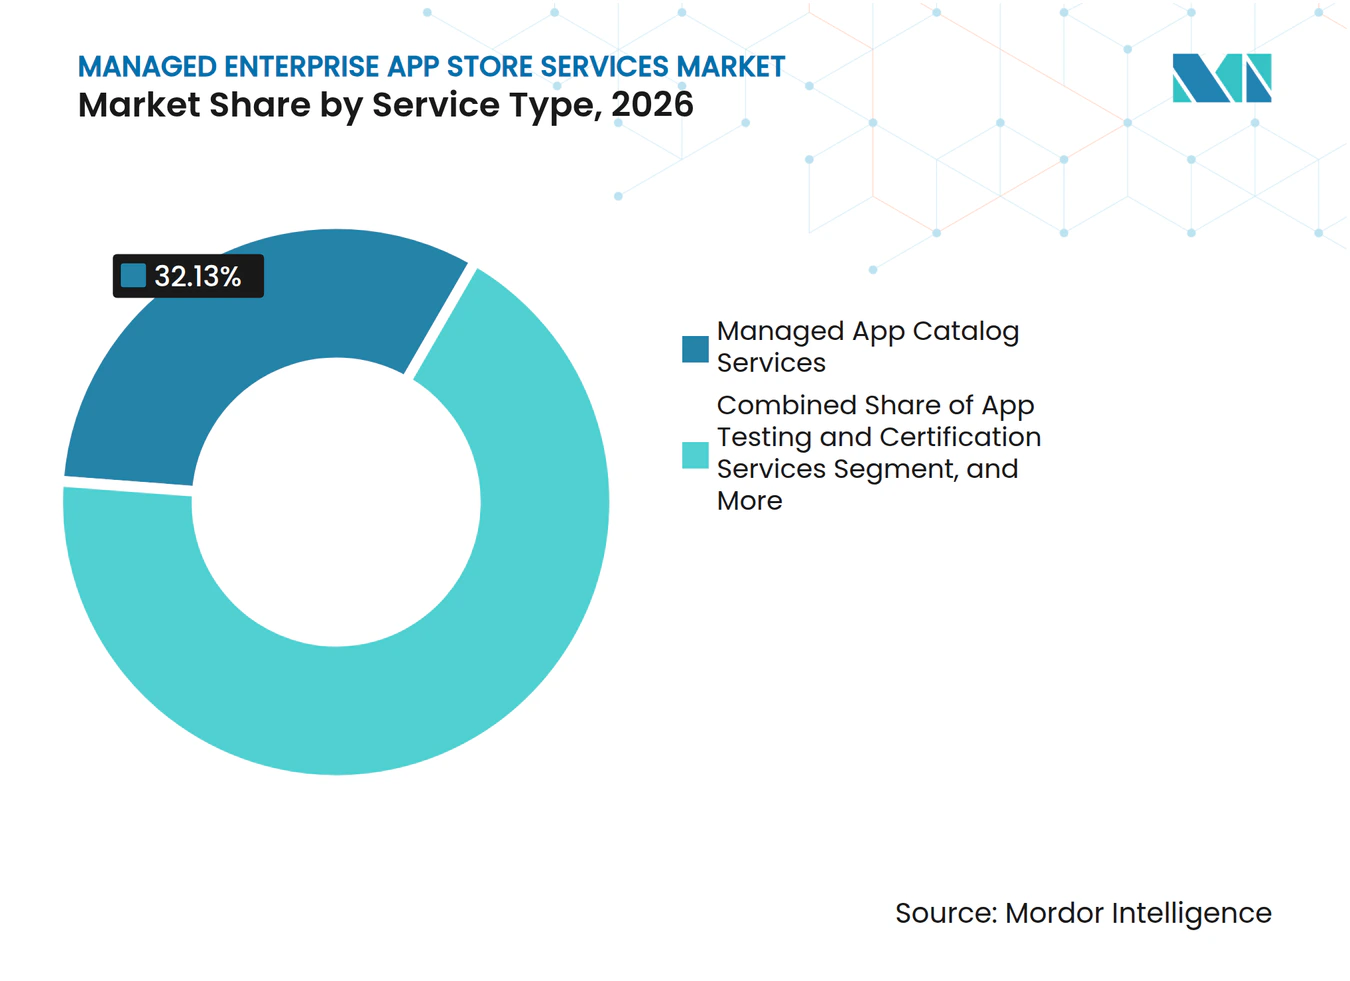
- サービスタイプ別では、マネージド・アプリ・カタログ・サービスが2026年の収益の32.13%を占め、2032年にかけてCAGR 15.61%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデリバリーが2026年のマネージド・エンタープライズ・アプリストア・サービス市場シェアの68.49%を占め、2032年にかけてCAGR 15.24%で拡大する見込みです。
- 企業規模別では、大企業が2026年の収益の74.08%を占め、中小企業は2032年にかけてCAGR 15.03%で拡大する見込みです。
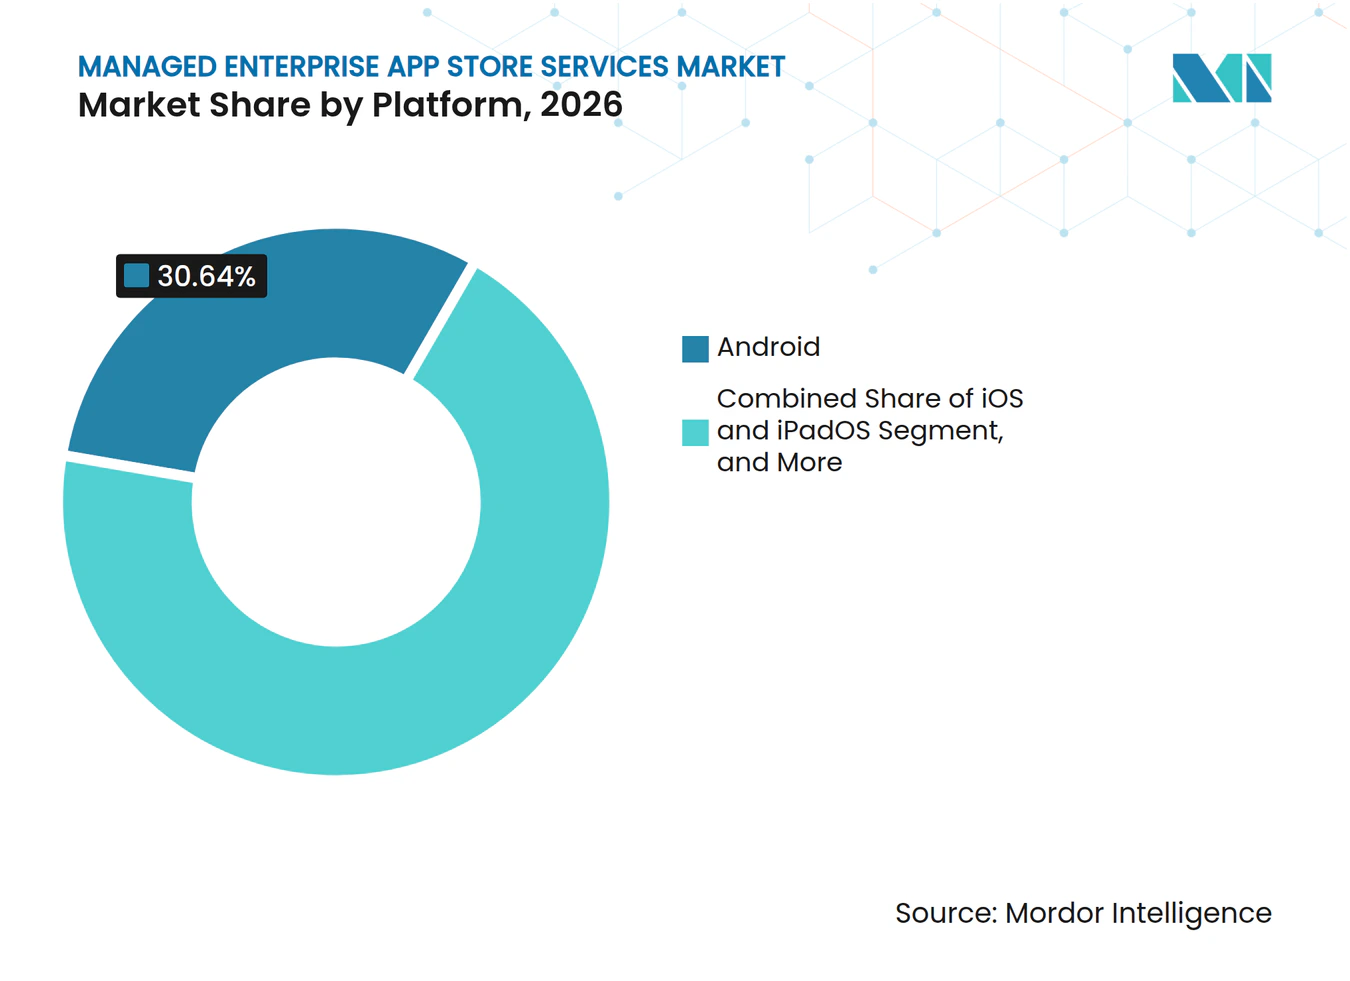
- プラットフォーム別では、Androidが2026年の収益の30.64%を占め、iOSおよびiPadOSは2032年にかけてCAGR 16.18%で拡大する見込みです。
- エンドユーザー別では、ITおよびテクノロジー部門が2026年の収益の34.73%を占め、ソフトウェア開発およびDevOpsチームは2032年にかけてCAGR 16.12%で拡大する見込みです。
- 地域別では、北米が2026年の収益の40.86%を占め、アジア太平洋地域は2032年にかけてCAGR 15.58%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブなエンタープライズ・アプリケーション・デリバリー | +3.8% | グローバル、北米および西欧に集中 | 短期(2年以内) |
| ハイブリッドワークと分散エンドポイント | +3.2% | グローバル、北米・欧州・アジア太平洋都市市場で最も高い | 短期(2年以内) |
| ソフトウェア資産管理とライセンスコンプライアンス | +2.4% | グローバル、北米および欧州で顕著 | 中期(2〜4年) |
| BYODおよびフロントライン・モビリティプログラム | +2.0% | アジア太平洋、南米、中東・アフリカ、北米での二次的な恩恵 | 中期(2〜4年) |
| アイデンティティ主導型アプリ・エンタイトルメント | +1.4% | 北米および欧州、アジア太平洋金融サービスへの波及 | 長期(4年以上) |
| AIエージェントおよびローコード・アプリケーション向けアプリストア・コントロールプレーン | +1.2% | 北米および西欧、早期のグローバル普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブなエンタープライズ・アプリケーション・デリバリー
クラウドネイティブなアプリケーションスタックへの移行により、マネージド・エンタープライズ・アプリストア・サービス市場においてアプリケーション・カタログは必須の配布制御ポイントとなっています。マイクロサービスやコンテナ化されたワークロードを使用する組織は、分散環境全体で一貫したバージョン管理、出所確認、ポリシーベースのエンタイトルメントを必要としています。レガシーなスクリプト主導のデプロイメントでは、同等の一元管理をスケールで提供することができません。Omnissaは、オンデマンドのWindowsアプリケーション・デリバリーを使用する顧客がアプリ管理時間を平均76%削減し、デプロイメントを平均90%加速させたと報告しています。オンデマンド・デリバリーはITチームにアプリケーションごとの使用情報提供し、ライセンス回収とライトサイジングの意思決定を支援します。このソフトウェア資産管理上の付加的なメリットが、マネージド・カタログ・サービスの採用根拠を強化しています。
ハイブリッドワークと分散エンドポイントの成長
マネージド・エンタープライズ・アプリストア・サービス市場は、従来のモバイルデバイス管理ポリシーの実用的な範囲を超えるエンドポイントの多様性に対応しています。マネージド・エンタープライズ・アプリストア・サービス市場は、企業所有・仮想・個人所有デバイスにわたる共通のガバナンス層を組織に提供します。フロントラインワークはさらなる圧力を加えており、デバイスの問題が時間的制約のあるサービスを中断させる可能性があります。SOTIは、緊急サービスの初動対応者の92%が毎週デバイスの問題を経験し、インシデントの平均解決時間が21分であると報告しています。[1] これらの状況により、アプリケーション・ライフサイクル制御はITチームだけでなく、オペレーションリーダーにとっても重要となっています。解決時間を短縮できるプロバイダーは、財務・オペレーション部門にも可視化される生産性損失に対処できます。
ソフトウェア資産管理とライセンスコンプライアンス要件
マネージド・エンタープライズ・アプリストア・サービス市場はソフトウェアライセンスコンプライアンスのニーズに支えられており、管理されたカタログはインストール権限を管理するための実用的なポイントを提供します。ITAM ForumとAzulによる2025年の調査では、組織の27%がソフトウェアライセンス違反の解決に年間50万米ドル以上を費やしていることが判明しました。同調査では、81%が年に少なくとも2回ライセンス監査を実施していることも明らかになりました。カタログベースのエンタイトルメントにより、調達チームとITチームは承認済みソフトウェア、ユーザーアクセス、監査証跡を連携させることができます。ISO 19770および業界固有の管理基準も、検証可能なソフトウェア資産管理慣行への注目を促しています。したがって、アプリケーション・エンタイトルメントが日常的なITタスクではなく監査可能な管理として扱われる場合、マネージド・エンタープライズ・アプリストア・サービス市場は恩恵を受けます。
BYODおよびフロントライン・モビリティプログラムの拡大
マネージド・エンタープライズ・アプリストア・サービス市場は、BYODプログラムがコスト管理を超えてフロントラインおよびフィールドサービス業務を支援するようになるにつれて恩恵を受けています。共有デバイス環境では、ユーザーがタスクやデバイス間を移動するにつれて変化するロールベースのアプリケーション・デリバリーが必要です。Microsoftは2025年のフロントラインサービス・デリバリー向けIntuneアップデートでこの要件を説明しました。これらのプログラムが拡大するにつれて、プライベート・アプリーション・ストアとゼロトラスト・アクセスがより重要になっています。マネージド・カタログは個人情報と企業情報を分離し、プライバシーを考慮したコンプライアンスチェックを適用し、選択的ワイプ機能をサポートする必要があります。これらの要件により、多くの分散型ワークフォースにとって単純なデバイスポリシーでは不十分となっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権と国境を越えたホスティングの複雑性 | -2.0% | 欧州連合、中東、インド、東南アジア | 中期(2〜4年) |
| 管理システム間の統合の摩擦 | -1.6% | グローバル、混在ITスタックを持つ大企業で最も顕著 | 短期(2年以内) |
| AppleおよびAndroid Enterpriseの配布ポリシーへの依存 | -1.0% | グローバル、Apple優先のエンタープライズ環境で最も高い | 中期(2〜4年) |
| プライベートおよびリパッケージされたアプリケーションのアプリ出所のギャップ | -0.7% | グローバル、金融および医療に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権と国境を越えたホスティングの複雑性
マネージド・エンタープライズ・アプリストア・サービス市場は、統一されたデプロイメントを複数の管轄区域固有の構成に分割するデータ・レジデンシー規則に直面しています。これによりコストが増加し、国境を越えた一元化されたアーキテクチャの運用が困難になります。サウジアラビアは、機密情報および個人識別情報の保存と取り扱いに影響する要件を施行しています。[2] EUデータ法は2025年9月に発効し、既存のGDPRおよびNIS2義務にポータビリティと切り替え要件を追加しました。したがって、マネージド・エンタープライズ・アプリストア・サービス市場のプロバイダーは、ローカルホスティング、エンタイトルメント記録、転送要件に対応した構成を提供する必要があります。これらの規則は、マルチテナント・クラウドプラットフォームの運用上の柔軟性を低下させる可能性があります。
管理システム間の統合の摩擦
マネージド・エンタープライズ・アプリストア・サービスは、その周辺の統合よりもデプロイメントが容易な場合があります。MDM、UEM、ITSM、IAM、配布ツールは異なるデバイス識別子を使用し、異なる間隔でレコードを更新する場合があります。Scalefusionは、IT組織の42%がシステム切り替え時に困難を経験し、16%がサイロでITリスクを管理し、33%がエンドポイント管理チーム間のコラボレーションギャップを報告したと述べています。これらの状況はロールアウトを遅延させ、デプロイメント後のガバナンスを複雑にする可能性があります。ゼロトラスト・アーキテクチャに関するNISTガイダンスは、アイデンティティとエンドポイント管理機能にわたる協調的なポリシー施行を強調しています。サービスプロバイダーはこの統合作業を吸収し、現実的な実装スケジュールを設定する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
カタログ管理がリードし、ライフサイクルサービスが加速マネージド・アプリ・カタログ・サービスは2026年のサービスタイプ収益の32.13%を占め、2032年にかけてCAGR 15.61%で拡大する見込みです。カタログ・ガバナンスは、パッケージング、テスト、デプロイメント、ライフサイクルサービスを調整する前に必要な最初の機能です。このサービスラインのマネージド・エンタープライズ・アプリストア・サービス市場規模は、カタログ・キュレーション、アプリケーション・ディスカバリー、アプリケーションごとのリスク評価に対する需要に支えられています。Jamfは2026年9月にApp Insightsを導入し、古いバージョン、潜在的なデータ漏洩、サイドロードされたコードを特定しました。これらの機能により、カタログは承認済みアプリケーションの静的なリストから、テクノロジーおよびコンプライアンスチームのための実用的なセキュリティ制御へと変わります。
アプリ・パッケージングおよびリパッケージング・サービスは、内部のアプリケーション・ファクトリーチームがベンダーのインストーラーをスケールでのサイレント・デプロイメント向けに常に準備できるわけではないため、引き続き重要です。アプリ・デプロイメントおよび配布サービスは、複数のオペレーティングシステム、仮想デスクトップ、さまざまなアプリケーションソースをサポートする組織で引き続き需要があります。アプリ・ライフサイクルおよびアップデート管理サービスは、パッチが適用されていないアプリケーションがデバイスパッチとは別のコンプライアンス上の懸念として扱われる場合に、より大きな注目を集めます。Addigyは2025年7月に、30分間隔のアップデートチェックとスクリプトなしの自動macOSフリート・パッチ適用を備えたプレビルト・アプリ・カタログを立ち上げました。アプリ・テストおよび認証サービスは、リリース前にベンダー監査、ISO 27001、出所要件を満たす必要がある内部およびリパッケージされたアプリケーションをサポートします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドがリードし、ハイブリッド・アーキテクチャがレジデンシー制約に対応クラウドベースのデリバリーは2026年の収益の68.49%を占め、2032年にかけてCAGR 15.24%で拡大する見込みです。一元化されたプロビジョニング、自動化されたアップデートプロセス、クラウド・アイデンティティ・プラットフォームとの統合がその主導的地位を支えています。サブスクリプション価格はデバイス数に応じてスケールでき、オンプレミス・サーバー運用のインフラ負担を軽減します。このモデルは、レガシーなオンプレミスMDMプラットフォームから移行し、拠点間で一貫したアップデートを必要とする企業に適しています。クラウド・デリバリーは多くのマネージド・エンタープライズ・アプリストア・サービス市場実装の標準的な出発点であり続けています。
オンプレミス・デリバリーは、厳格なローカライゼーション規則に直面する政府機関、医療機関、金融サービス企業において引き続き役割を担っています。これらの組織は、クラウドホスト型配布を使用する前に法的免除または特殊なアーキテクチャが必要な場合があります。ハイブリッドモデルは機密性の高いエンタイトルメントデータをオンプレミスに保持しながら、クラウド・カタログ・インテリジェンスとアップデート管理機能を活用します。NISTのゼロトラスト・ガイダンスは、ポリシー施行をホスティング場所の要件ではなく論理的な機能として扱います。これにより、ハイブリッド・アーキテクチャは中央サービス機能を失うことなくデータ主権要件に対処する信頼できる方法を持つことができます。
企業規模別:
大企業が支出を牽引し、中小企業が最速で加速大企業は2026年の収益の74.08%を占め、グローバルな労働力、マルチプラットフォーム・フリート、広範なコンプライアンス義務を反映しています。大企業は複数の管轄区域にわたってAndroid、iOS、Windows、macOS環境で数千のアプリケーションを管理できます。そのデバイスおよびアプリケーションプログラムは、データ、アイデンティティ、ソフトウェアライセンスに対して異なる制御を必要とすることが多いです。Recast Softwareは、Fortune 50の銀行がApplication WorkspaceをIntune、Configuration Manager、仮想デスクトップ・インフラストラクチャにわたるカタログとデプロイメントのワークフローを統一するために使用していると説明しました。この複雑さは、自己管理型デバイス管理デプロイメントよりも専用サービス契約を優先させ、大企業をマネージド・エンタープライズ・アプリストア・サービス市場の中心に置き続けています。
中小企業は2032年にかけてCAGR 15.03%で拡大する見込みです。クラウド・デリバリーはデバイスあたりのコストを削減し、500人未満の従業員を持つ組織がマネージドツールにアクセスできるようにしました。MosyleとAddigyは、リソース制約、よりシンプルな運用ニーズ、予測可能な管理の必要性に対応する製品ラインを提供しています。Mosyleは2025年6月にSMBワークフロー向けのアクセス管理に特化した子会社としてAccessMuleを立ち上げました。ISO 27001および業界固有の認証要件も、内部アプリケーション制御プログラムの構築に代わる選択肢として、マネージド・ガバナンスを位置づけています。
プラットフォーム別:
iOSおよびiPadOSが加速し、Androidが最大シェアを維持Androidは2026年のプラットフォーム収益の30.64%を占め、アジア太平洋、南米、中東、アフリカにわたるフロントライン・デバイス、堅牢なハードウェア、混在フリートに支えられています。Android Management APIは宣言型管理を可能にし、古いエンタープライズ・モビリティ管理プロファイルへの依存を減らすことができます。これらの機能は、UEMプロバイダーがフィールド機器と従業員デバイスを含むフリート全体でデリバリーを管理するのに役立ちます。Androidは、デバイスコスト、耐久性、オペレーティングシステムの選択が購買決定に影響する場合に引き続き重要です。マネージド・エンタープライズ・アプリストア・サービス市場におけるAndroidの市場シェアは、この広い運用コンテキストを反映しています。
iOSおよびiPadOSは、Appleのデプロイメントが医療、金融サービス、フィールドサービス業務に拡大るにつれて、2032年にかけてCAGR 16.18%で拡大する見込みです。これらの購買者は、特にアプリケーション・アクセスがフロントライン活動に影響する場合に、デバイスの信頼性とセキュリティを重視します。JamfはJNUC 2025の発表に続いてSelf Service+をiOSおよびiPadOSに拡張し、カタログ・デリバリー、セキュリティ通知、デバイス管理を単一のアプリケーションに統合しました。WindowsはMicrosoft 365とEntraの統合から恩恵を受け、macOSとChromeOSはフリートでの存在感を拡大しており、Esperは2025年9月にLinuxサポートを追加しました。このより広いプラットフォーム対応により、マネージド・エンタープライズ・アプリストア・サービスのアドレス可能な市場が拡大します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
IT部門がリードし、DevOpsチームが次の成長波を牽引ITおよびテクノロジー部門は2026年のエンドユーザー収益の34.73%を占め、エンタープライズ・アプリストア・インフラストラクチャを購入、デプロイ、管理しているためです。その優先事項には、ヘルプデスクチケットの削減、一貫したアプリケーションバージョン、監査可能なソフトウェア資産管理記録が含まれます。また、ユーザー・エンタイトルメントの決定を形成するデバイス、セキュリティ、アイデンティティポリシーを調整します。アプリストアがゼロトラスト・アーキテクチャに接続されるにつれて、ITリーダーはセキュリティおよびアイデンティティチームと共同スポンサーとしてますます協力しています。この部門は、マネージド・エンタープライズ・アプリストア・サービス市場における運用上のオーナーシップの主要ポイントであり続けています。
ソフトウェア開発およびDevOpsチームは2032年にかけてCAGR 16.12%で拡大する見込みです。その需要は、非公式なビルド共有ではなく管理されたチャネルを通じてプライベートおよび内部開発アプリケーションを配布する必要性を反映しています。Appliveryは2025年11月にCI/CDアーティファクト・ストレージとコンプライアンス対応アーカイブのためのビルド・リテンション管理とビルド・ライフサイクル制御を追加しました。セキュリティおよびコンプライアンスチームは、出所確認とランタイムシグナルがカタログ層に近づくにつれて、重要な購買者となっています。医療・ライフサイエンス、小売、物流・輸送も、フロントライン利用と規制された情報処理のための管理された配布を必要としています。
地域分析
北米マネージド・エンタープライズ・アプリストア・サービス市場
北米のマネージド・エンタープライズ・アプリストア・サービス市場は、2026年の収益の40.86%を占め、大企業の高い集中度、成熟したMDMおよびUEMエコシステム、積極的なソフトウェア監査慣行によって支えられている。米国は、Apple優先のエンタープラズ展開とテクノロジーハブに集中したベンダー基盤により、地域需要の大部分を占めている。カナダは、金融サービスおよびヘルスケア組織が州のデータガバナンス要件に対応するにつれ、需要の二次的な源泉となっている。Microsoftは、Entraスイートが統合されたアイデンティティおよびネットワークアクセスにより、文書化された131%のROIをもたらしたと述べた。[3] 統合されたエンタイトルメントアーキテクチャは、カタログサービスをダウンストリームの実施機能として活用できる。
欧州マネージド・エンタープライズ・アプリストア・サービス市場
欧州のマネージド・エンタープライズ・アプリトア・サービス市場は、地域別セグメントの中で2番目に大きく、その要件はGDPR、NIS2、およびEUデータ法によって形成されている。これらのフレームワークはアーキテクチャの選択肢を制限し、EUデータレジデンシー機能を持つプロバイダーの検討を購買者に促している。ドイツと英国が主要な需要センターであり、フランス、イタリア、スペイン、北欧諸国、および中欧市場が幅広い需要を支えている。EUデータ法は、ベンダー選定に影響を与えるスイッチング権利義務を導入し、マルチクラウド対応設計への関心を高めている。
アジア太平洋・中東・アフリカおよび南米マネージド・エンタープライズ・アプリストア・サービス市場
アジア太平洋地域のマネージド・エンタープライズ・アプリストア・サービス市場は、中国、インド、日本、韓国、およびシンガポールに支えられ、2032年までに15.58%のCAGRで拡大すると予測されている。これらの国々は、エンタープライズBYOD導入、モビリティのデジタル化、およびモバイルファーストの労働力プログラムを組み合わせている。インドのデジタル個人データ保護法は、管理されたエンタイトルメントおよびデータセグメンテーションポリシーの価値を高めている。Advantechは2025年8月にSOTIと提携し、スマートリテール、物流、およびヘルスケアにおけるIoTおよび産業用デバイスポートフォリオ全体にMobiControlとXSightを拡張した。中東、アフリカ、および南米は、デジタルトランスフォーメーション、PDPL施行、ならびに金融サービスおよび小売購買者向けのブラジルLGPDコンプライアンス要件を通じてさらなる需要を加えている。
競合ランドスケープ
市場集中度
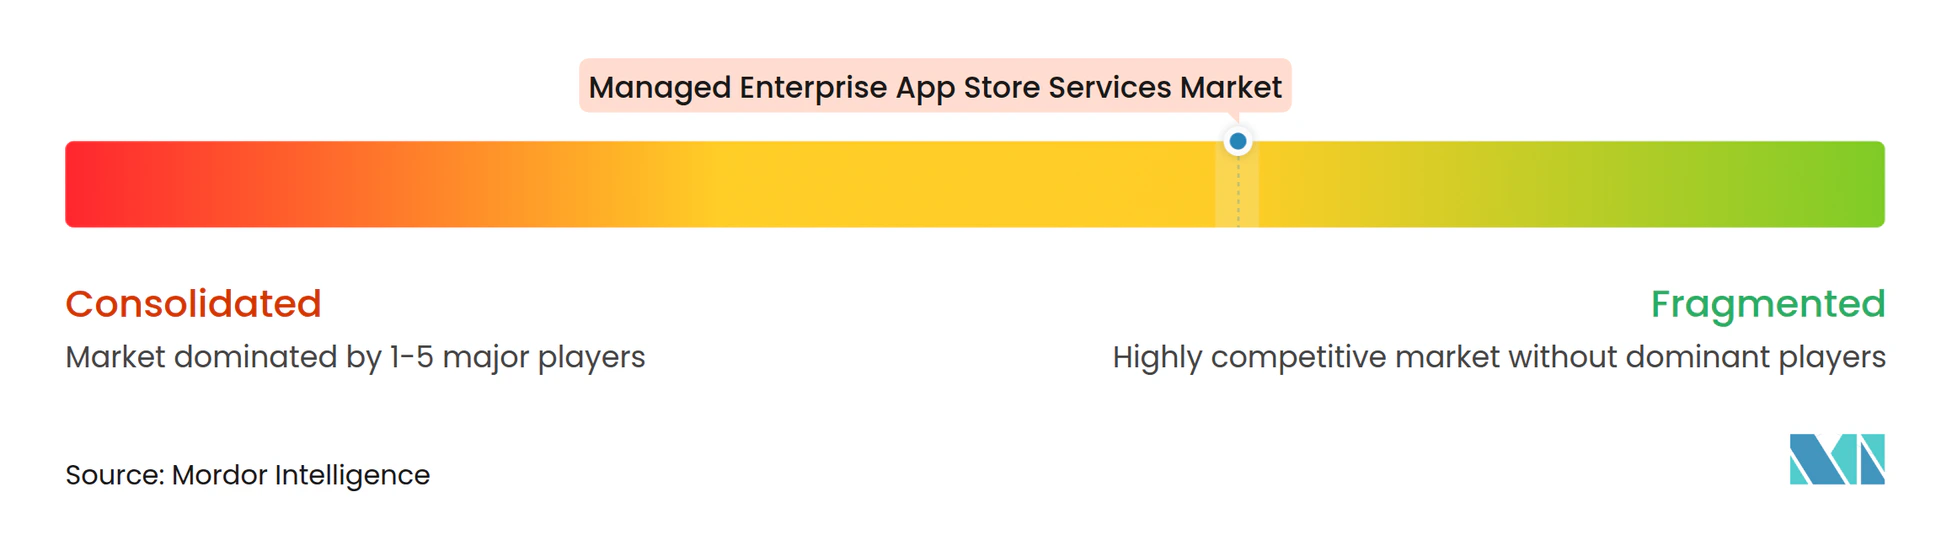
マネージド・エンタープライズ・アプリストア・サービス市場は適度に断片化されており、すべてのプラットフォーム、デプロイメントモデル、エンドユーザーカテゴリーにわたってリードするベンダーは存在しません。JamfとMosyleはApple環境に特化し、Apple管理APIおよびアプリケーション・カタログとの統合を通じて競争しています。SOTI、42Gears、Esper、ProMobi Technologies(Scalefusionとして運営)は複数のプラットフォームをカバーし、オペレーティングシステムの幅広さ、フロントラインサポート、混在フリートの価格設定を通じて競争しています。Addigyは継続的に接続されたmacOS管理を中心に位置づけられており、Recast SoftwareはWindowsカタログ・ガバナンスに特化しています。これらの特化したポジションは、定義された購買者グループにおけるプレミアム提供を支えています。
マネージド・エンタープライズ・アプリストア・サービス市場には、規制産業および政府購買者向けのソブリン・クラウド対応配布の機会があります。また、複数のMDMサプライヤーを運用できない中小企業向けのAIエージェントのカタログ・ガバナンスとクロスプラットフォーム・ライフサイクル管理の余地もあります。JamfはJNUC 2026でプラットフォームAPIゲートウェイを発表し、サードパーティ統合と自動化をサポートするために1つの認証モデルの背後にAPIを配置しました。この開発により、単一の統合アプローチを望む組織のプラットフォーム・スティッキネスが向上します。
Appliveryは2026年9月に自律型エンドポイント管理とMCPレイヤーを備えたApplivery Intelligenceを立ち上げ、200以上のプラットフォーム管理アクションをエージェント型AIエコシステムに公開しました。SOTIは2025年10月のSOTI SYNC 25でXSightをServiceNowと統合し、確立されたITサービス管理ワークフロー内に診断機能を配置しました。これらの動きは、単にデバイス接続を増やすのではなく、自動化とワークフロー統合への注力を示しています。競合構造は、定義されたプラットフォームとワークフローのニーズに対応するスペシャリストと一致した状態を維持しています。
マネージド・エンタープライズ・アプリストア・サービス業界リーダー
-
Jamf Software, LLC
-
SOTI Inc.
-
42Gears Mobility Systems Private Limited
-
Mitsogo Inc.
-
Recast Software, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・エンタープライズ・アプリストア・サービス市場 このレポートでカバーされる企業
- OB2J
- 42Gears Mobility Systems Private Limited
- APPCIRCLE INC.
- Applivery
- Codeproof Technologies Inc.
- ENTGRA (PRIVATE) LIMITED
- Eracent
- Esper.io, Inc.
- FLECS Technologies GmbH
- Iru, Inc.
- Jamf Software, LLC
- Mitsogo Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Recast Software, Inc.
- Relution GmbH
- SOTI Inc.
- FileWave (USA), Inc.
- Addigy, Inc.
- Fleet Device Management, Inc.
最近の産業開発事情 マネージド・エンタープライズ・アプリストア・サービス市場
- 2026年9月:JamfはJNUC 2026でApp Insightsを発表しました。これはアプリごとのリスクスコアリング機能であり、エンタープライズ・デプロイメント内のすべてのアプリケーションについて古いバージョン、潜在的なデータ漏洩、サイドロードされたコードを評価します。この機能は、マネージド・アプリ・カタログを静的なライブラリから能動的なセキュリティ施行サーフェスへと大幅に進化させるものです。
- 2026年9月:Appliveryは自律型エンドポイント管理(AEM)とApplivery MCPを備えたApplivery Intelligenceを立ち上げ、200以上のプラットフォーム管理アクションをエージェント型AIエコシステムに公開しました。このローンチにより、Appliveryはより広いエージェント・オーケストレーション・アーキテクチャ内で動作可能なAIネイティブのエンドポイントおよびアプリ配布プラットフォームとして再位置づけされます。
- 2026年9月:AddigyはAppleデバイス向けAddigy Intelligence Suiteを立ち上げ、ITチームに管理されたAppleフリート全体でAIツールがどのように使用されるかについてAI主導のガバナンスを提供しました。これにはAIクラスのアプリケーションの自動デプロイメントとコンプライアンス制御が含まれます。
- 2026年9月:FileWaveはバージョン16.4.1をリリースし、クライアント・アップグレードの信頼性向上、インフラストラクチャ・メンテナンス・ツールの改善、エンタープライズ規模のエンドポイントおよびアプリケーション管理運用のためのよりスマートなデプロイメント可視性を導入しました。
グローバル・マネージド・エンタープライズ・アプリストア・サービス市場レポートの調査範囲
マネージド・エンタープライズ・アプリストア・サービス市場とは、組織内で使用されるアプリケーションの選択、パッケージング、テスト、配布、デプロイメント、アップデート、ライフサイクル管理のための一元化されたソリューションを提供する業界を指します。これらのサービスにより、企業は安全で管理されたアプリケーション・カタログを確立・維持し、ソフトウェアのデプロイメントを合理化し、組織のITポリシーを施行し、企業デバイスおよびオペレーティングシステム全体でアプリケーションの互換性、セキュリティ、コンプライアンスを確保することができます。
マネージド・エンタープライズ・アプリスア・サービス市場レポートは、サービスタイプ(マネージド・アプリ・カタログ・サービス、アプリ・パッケージングおよびリパッケージング、アプリ・テストおよび認証、アプリ・デプロイメントおよび配布、アプリ・ライフサイクルおよびアップデート管理)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、プラットフォーム(Android、iOSおよびiPadOS、Windows、macOS、ChromeOS、Linux)、エンドユーザー(ITおよびテクノロジー部門、ソフトウェア開発およびDevOpsチーム、セキュリティおよびコンプライアンスチーム、医療・ライフサイエンス、小売、物流・輸送、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・アプリ・カタログ |
| アプリ・パッケージングおよびリパッケージング |
| アプリ・テストおよび認証 |
| アプリ・デプロイメントおよび配布 |
| アプリ・ライフサイクルおよびアップデート管理 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| Android |
| iOSおよびiPadOS |
| Windows |
| macOS |
| ChromeOS |
| Linux |
| ITおよびテクノロジー部門 |
| ソフトウェア開発およびDevOpsチーム |
| セキュリティおよびコンプライアンスチーム |
| 医療・ライフサイエンス |
| 小売、物流・輸送 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド・アプリ・カタログ | |
| アプリ・パッケージングおよびリパッケージング | ||
| アプリ・テストおよび認証 | ||
| アプリ・デプロイメントおよび配布 | ||
| アプリ・ライフサイクルおよびアップデート管理 | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| プラットフォーム別 | Android | |
| iOSおよびiPadOS | ||
| Windows | ||
| macOS | ||
| ChromeOS | ||
| Linux | ||
| エンドユーザー別 | ITおよびテクノロジー部門 | |
| ソフトウェア開発およびDevOpsチーム | ||
| セキュリティおよびコンプライアンスチーム | ||
| 医療・ライフサイエンス | ||
| 小売、物流・輸送 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・エンタープライズ・アプリストア・サービスの市場規模はどのくらいですか?
市場は2026年の21.2億米ドル、2027年の24.7億米ドルから2032年には48.9億米ドルへと、CAGR 14.62%で拡大する見込みです。
エンタープライズ・アプリストア・サービスをリードするサービスタイプはどれですか?
マネージド・アプリ・カタログ・サービスは2026年のサービスタイプ収益の32.13%を占め、2032年にかけてCAGR 15.61%で拡大する見込みです。
クラウドベースのアプリストア・サービスが広く採用されている理由は何ですか?
クラウドベースのデリバリーは2026年の収益の68.49%を占めており、一元化されたプロビジョニング、自動化されたアップデート、クラウド・アイデンティティ統合をサポートしているためです。
マネージド・アプリ配布において最も急速に拡大しているオペレーティングシステムはどれですか?
iOSおよびiPadOSは、医療、金融サービス、フィールドサービス業務での利用が増加するにつれて、2032年にかけてCAGR 16.18%で拡大する見込みです。
エンタープライズ・アプリケーション・カタログにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は、BYOD普及、モビリティプログラム、コンプライアンス要件に支えられ、2032年にかけてCAGR 15.58%で拡大する見込みです。
マネージド・エンタープライズ・アプリストア・サービスの採用を制限するものは何ですか?
データ・レジデンシー義務と、MDM、UEM、ITSM、IAM、ソフトウェア配布システム間の困難な統合が実装を遅らせる可能性があります。