
Tamanho e Participação do Mercado de Serviços de Correio Digital Gerenciado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
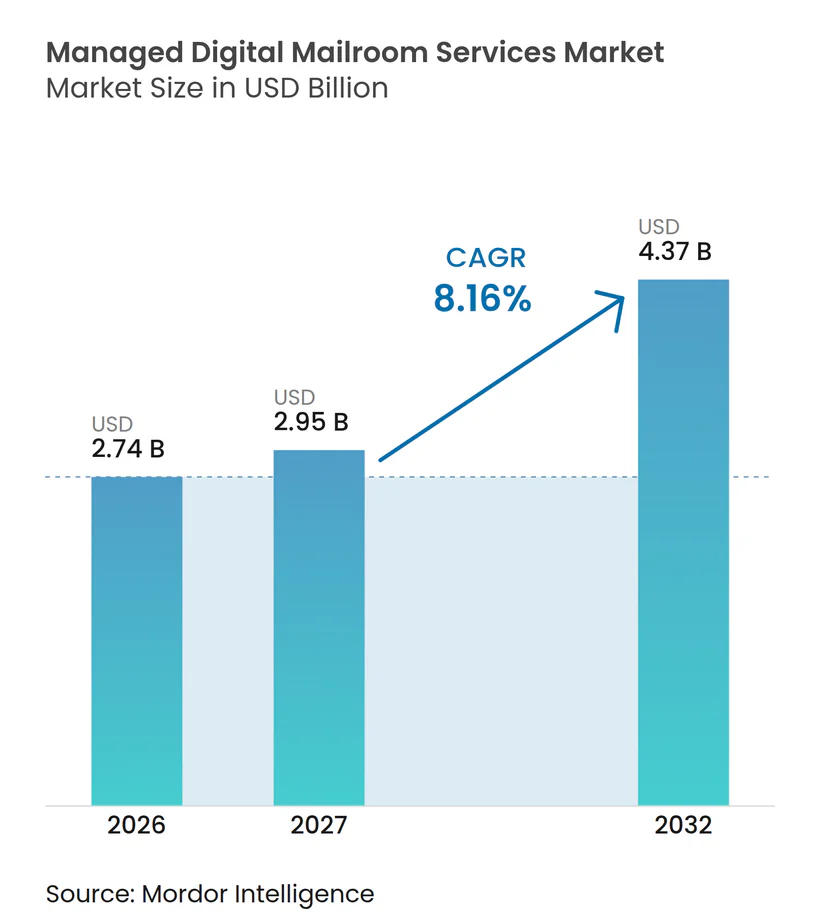
| Tamanho do Mercado (2027) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.37 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Correio Digital Gerenciado por Mordor Intelligence
O tamanho do Mercado de Serviços de Correio Digital Gerenciado está projetado para expandir de 2,74 bilhões de USD em 2026 para 4,37 bilhões de USD até 2032, registrando um CAGR de 8,16% entre 2027 e 2032. Os compradores corporativos tratam cada vez mais a correspondência recebida como informação estruturada, em vez de uma tarefa logística de back-office. Essa mudança favorece os fornecedores que combinam conversão físico-digital, roteamento assistido por IA e integração com sistemas corporativos dentro de um processo de custódia controlada. A Iron Mountain relatou que sua solução de Correio Digital implantada internamente reduziu o tempo de ciclo de processamento de documentos em 60% e o custo de atendimento em 25% em 2026, o que tornou os resultados operacionais mensuráveis mais importantes nas discussões de aquisição. O Mercado de Servios de Correio Digital Gerenciado também se beneficia quando as organizações precisam de acesso remoto a documentos urgentes e controles de auditoria mais rigorosos. A exposição à segurança cibernética, os requisitos de residência de dados e a difícil integração com sistemas de negócios estabelecidos continuam sendo limites importantes para a adoção.
Principais Conclusões do Relatório
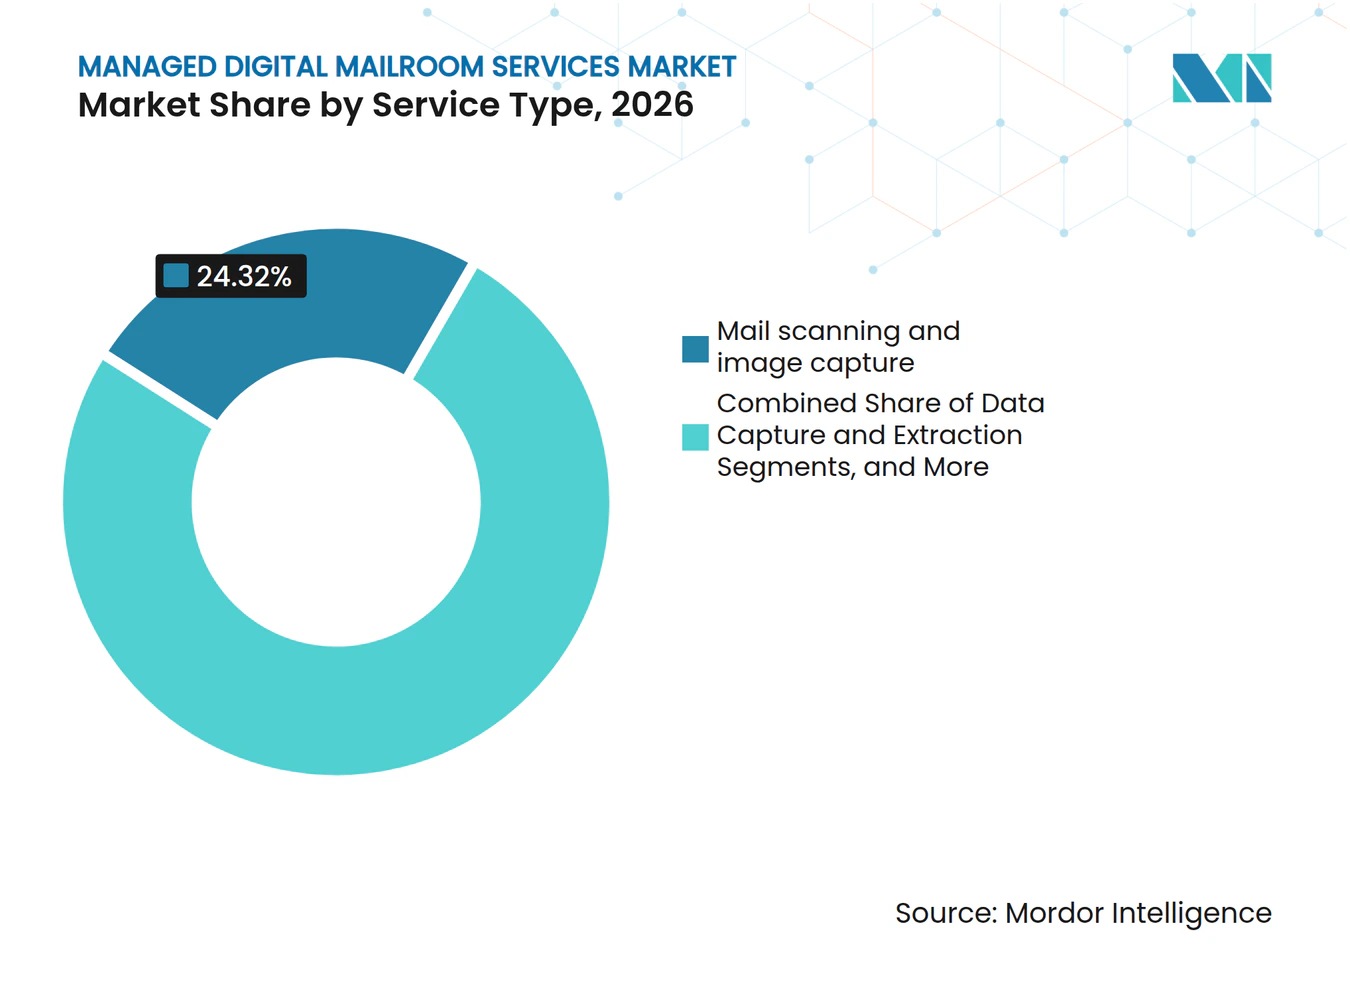
- Por tipo de serviço, digitalização de correspondência e captura de imagem detinha 24,32% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026, enquanto captura e extração de dados está projetada para expandir a um CAGR de 9,12% até 2032.
- Por modelo de entrega de serviço, o serviço gerenciado terceirizado fora do local detinha 46,21% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026, enquanto o serviço co-gerenciado híbrido está projetado para expandir a um CAGR de 9,33% até 2032.
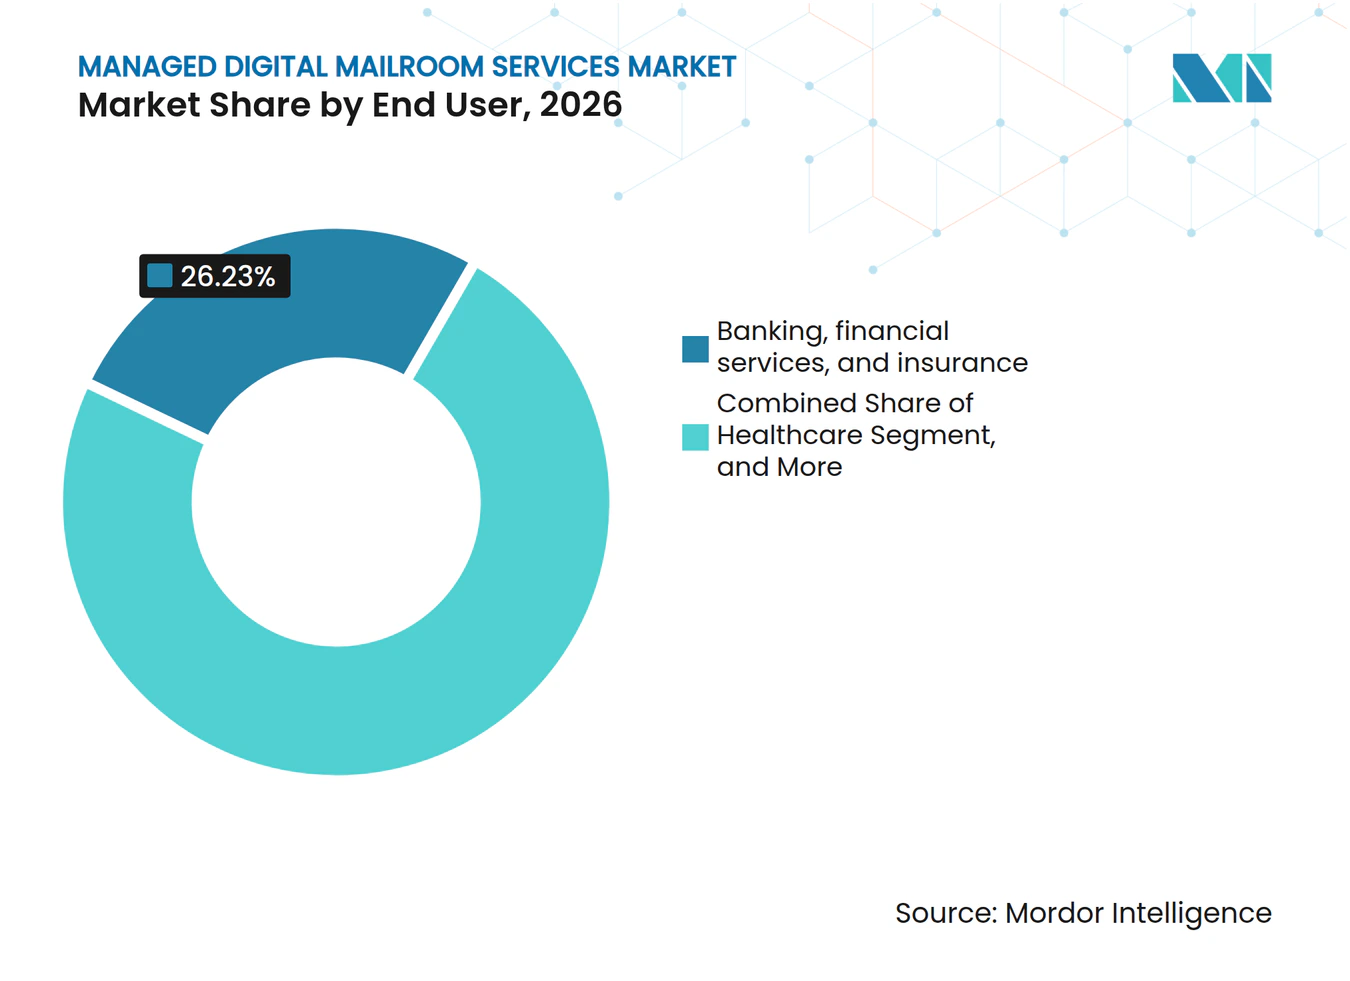
- Por usuário final, serviços bancários, financeiros e de seguros detinham 26,23% de participação na receita em 2026, enquanto a área de saúde está projetada para expandir a um CAGR de 9,42% até 2032.
- Por geografia, a América do Norte detinha 38,21% de participação na receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Processamento Inteligente de Documentos e Roteamento Habilitados por IA | +2.1% | Global, mais pronunciado na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Trabalho Híbrido e Acesso Remoto à Correspondência | +1.8% | Global, com alta concentração na América do Norte, no Reino Unido e na Austrália | Curto prazo (≤ 2 anos) |
| Redução do Tempo de Ciclo de Documentos e do Custo de Atendimento | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Terceirização em Operações de Documentos Regulamentados | +1.1% | América do Norte e Europa, com crescente tração na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Requisitos de Registros Auditáveis e Privacidade de Dados | +0.9% | América do Norte e União Europeia, com impacto no Reino Unido e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Sustentabilidade Físico-Digital e Otimização de Espaço | +0.5% | Global, mais forte na Europa Ocidental, na Austrália e na Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Processamento Inteligente de Documentos Habilitado por IA Reformula a Economia do Roteamento Direto
A IA generativa e os modelos de linguagem de grande porte estão expandindo o processamento de documentos para além do reconhecimento óptico de caracteres e da classificação básica. Essas ferramentas conseguem lidar com correspondência não estruturada, multilíngue e em formatos mistos com menor dependência de modelos predefinidos. O Mercado de Serviços de Correio Digital Gerenciado se beneficia dessa capacidade porque correspondências de maior complexidade podem ser integradas a fluxos de automação mais amplos, incluindo processos jurídicos e registros de múltiplas jurisdições que anteriormente exigiam maior revisão manual. A Baloise utilizou a solução Liberty IDP para elevar a taxa de processamento direto de comunicações recebidas de 15% para 65% até 2025 em uma operação de entrada que processa 11.000 documentos por dia.[1] Esse resultado reduziu o nível de intervenção manual diária necessária para o tratamento de documentos. Os fornecedores estão, portanto, migrando de uma precificação baseada em mão de obra para contratos vinculados à qualidade dos dados, aos resultados de processamento e à velocidade dos fluxos de trabalho a jusante.
O Trabalho Híbrido Cria Demanda Estrutural por Acesso Remoto à Correspondência
O trabalho híbrido tornou o acúmulo de correspondência física uma preocupação operacional contínua para organizações com correspondência jurídica, financeira e de conformidade urgente. A Iron Mountain relatou que 79% dos funcionários nos Estados Unidos trabalham em regime híbrido ou remoto, o que pode deixar equipes distribuídas sem acesso a documentos entregues em um escritório central.[2] O Mercado de Serviços de Correio Digital Gerenciado se beneficia quando as organizações utilizam a entrada digital como canal de acesso primário, em vez de um processo de suporte secundário, especialmente quando documentos precisam de análise rápida por colaboradores em diferentes localidades. Essa mudança pode ampliar o escopo dos contratos de serviços gerenciados, pois digitalização, roteamento, controles de acesso e adoção pelos usuários precisam funcionar de forma integrada. A DocSolid lançou o Airmail2 Cloud para ambientes de trabalho híbridos em janeiro de 2025 e posteriormente disponibilizou um aplicativo móvel para acesso seguro diário à correspondência. Organizações que adiaram programas de correio digital estão reduzindo seus cronogramas de implementação para suprir essa lacuna de acesso.
A Redução do Tempo de Ciclo de Documentos e do Custo de Atendimento Fortalece os Casos de ROI Corporativo
O caso de valor para correios digitais terceirizados é mais tangível quando os operadores divulgam resultados operacionais. A Iron Mountain reportou uma redução de 60% no tempo de ciclo de processamento de documentos, uma redução de 25% no custo de atendimento, uma melhoria de 40% na completude da trilha de auditoria e 750.000 USD em economia anual de custos com sua implantação interna de 2026. A Conduent afirma que seus serviços de processamento de documentos proporcionam uma economia média de custos de 30% e indexam e classificam 14 bilhões de documentos anualmente.[3] O tempo de ciclo é especialmente relevante onde prazos de resposta são exigidos por contratos ou regulamentações. O Mercado de Serviços de Correio Digital Gerenciado também pode se beneficiar à medida que os dados de correspondência digitalizada revelam picos de volume, padrões de remetentes e taxas de exceção que os processos manuais não evidenciam facilmente. Esses padrões visíveis sustentam a demanda por serviços de análise e relatórios dentro de contratos operacionais mais amplos.
A Terceirização em Operações de Documentos Regulamentados Amplia o Escopo do Serviço
O Mercado de Serviços de Correio Digital Gerenciado se beneficia à medida que setores regulamentados externalizam atividades de correio onde os requisitos de conformidade e as habilidades especializadas de processamento criam um alto ônus interno. A Iron Mountain recebeu um contrato-ponte de 142 milhões de USD do Serviço de Receita Federal dos Estados Unidos em maio de 2025 para serviços de digitalização que cobriam até 50 milhões de itens de correspondência anualmente. O contrato incluiu declarações de imposto de renda, correspondências, remessas, indexação, digitalização e reconhecimento óptico de caracteres. A Associação Internacional de Tecnologia Jurídica informou que 88% dos escritórios de advocacia pesquisados operavam principalmente em ambientes de gestão de documentos baseados em nuvem em 2025. A entrada digital é mais relevante nesses ambientes porque vincula o primeiro recebimento à governança de registros a jusante. A área de saúde também sustenta a demanda porque remessas de pagadores, autorizações prévias e comunicações com pacientes continuam a exigir tratamento controlado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Risco de Segurança Cibernética e Governança de Dados Transfronteiriça | -1.3% | Global, maior impacto na União Europeia e na América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com ERP, CRM e Sistemas de Conteúdo Legados | -1.0% | Global, mais aguda em grandes empresas e no setor público | Médio prazo (2 a 4 anos) |
| Custos de Implementação e Gestão de Mudanças para Compradores de Menor Porte | -0.7% | Global, com maior sensibilidade nos mercados de pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Necessidade de Revisão Humana para Documentos de Baixa Qualidade e Não Estruturados | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Risco de Segurança Cibernética e Governança de Dados Transfronteiriça Restringe a Agregação Fora do Local
O processamento centralizado fora do local pode criar um alvo atrativo para intrusões cibernéticas, pois reúne correspondências sensíveis em um ambiente operacional compartilhado. O Mercado de Serviços de Correio Digital Gerenciado exige que os fornecedores mantenham criptografia, controles de acesso baseados em funções, trilhas de auditoria imutáveis, atestação SOC 2 Tipo II e certificação ISO 27001 quando os clientes assim o exigem. As regras de dados transfronteiriços acrescentam maior complexidade para operadores que atendem clientes regulamentados em várias jurisdições e precisam demonstrar onde as informações são recebidas, processadas, armazenadas e acessadas. As restrições de transferência do GDPR, a Lei de Resiliência Operacional Digital da União Europeia e as normas estaduais de privacidade dos Estados Unidos podem exigir processamento geograficamente distribuído em vez de consolidação de volume. Os clientes de serviços financeiros e de saúde permanecem responsáveis por falhas de processadores terceirizados no âmbito de suas próprias obrigações de conformidade. Isso torna o Mercado de Serviços de Correio Digital Gerenciado dependente de procedimentos de custódia verificáveis e controles claros de tratamento de dados durante a seleção de fornecedores.
A Complexidade de Integração com ERP, CRM e Sistemas de Conteúdo Legados Desacelera a Adoção por Grandes Empresas
As plataformas de correio digital podem ser difíceis de conectar com sistemas corporativos estabelecidos, especialmente ambientes de ERP e CRM personalizados instalados localmente. Organizações com sistemas adquiridos por meio de fusões e aquisições podem ter vários modelos de dados e necessidades de normalização. Detalhes extraídos, como nomes de contrapartes, números de faturas e referências de casos, frequentemente precisam de middleware personalizado antes de poder ser inseridos nos sistemas receptores. Esse trabalho adicional pode prolongar os cronogramas de implantação e aumentar os custos totais de propriedade para compradores do Mercado de Serviços de Correio Digital Gerenciado que possuem pilhas de aplicativos legados complexos. As plataformas de gestão de conteúdo existentes também podem utilizar taxonomias que não correspondem ao esquema de metadados de um novo fornecedor, exigindo mapeamento de classificação e trabalho de migração antes que as operações possam começar. Bancos, seguradoras e agências públicas enfrentam esse problema com mais frequência porque geralmente operam ambientes legados complexos e, ao mesmo tempo, representam compradores de alto valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Extração de Dados e Automação por IA Ampliam a Pilha de ServiçosA digitalização de correspondência e captura de imagem detinha 24,32% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026 porque constitui a camada de entrada para os serviços a jusante. A digitalização por si só, no entanto, tem menor valor comercial quando os clientes podem obter extração, classificação e roteamento no mesmo contrato. A captura e extração de dados está projetada para expandir a um CAGR de 9,12% até 2032. Esse serviço produz informações estruturadas e prontas para sistemas, em vez de arquivos de imagem que exigem reinserção manual. Essa diferença beneficia as organizações que precisam que os dados sejam transferidos para sistemas de ERP, gestão de sinistros e relacionamento com clientes.
A classificação e ordenação de documentos estão se tornando mais úteis à medida que modelos de aprendizado de máquina são treinados em tipos de documentos específicos do setor. A automação de fluxo de trabalho e a integração corporativa também estão migrando de projetos de implementação pontuais para arranjos de serviços contínuos. Os clientes precisam que as regras de roteamento se adaptem aos seus ambientes de aplicativos e fluxos de trabalho internos. O arquivamento digital e o descarte de registros adicionam um elemento de conformidade ao Mercado de Serviços de Correio Digital Gerenciado. Esses serviços são relevantes para corretores-distribuidores sujeitos aos requisitos de armazenamento WORM da Regra 17a-4 da SEC e para organizações que gerenciam obrigações de retenção de sete anos conforme a SOX.



Por Modelo de Entrega de Serviço:
A Configuração Híbrida Ganha Relevância à Medida que os Perfis de Risco DivergemO serviço gerenciado terceirizado fora do local detinha 46,21% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026. Instalações terceirizadas seguras podem processar grandes volumes de correspondência com escala em digitalização, indexação e destruição de documentos. Esse modelo é adequado para correspondências padronizadas que não precisam permanecer nas instalações do cliente. O serviço co-gerenciado híbrido está projetado para expandir a um CAGR de 9,33% até 2032. Esse modelo reflete uma abordagem de risco diferente, na qual as empresas terceirizam correspondências de alto volume e menor sensibilidade enquanto mantêm o controle sobre categorias sensíveis selecionadas.
Notificações judiciais, correspondências regulatórias e comunicações executivas são exemplos de correspondências que as empresas podem preferir processar internamente. O Mercado de Serviços de Correio Digital Gerenciado, portanto, precisa de modelos de entrega que possam acomodar diferentes níveis de sensibilidade dentro de um único ambiente de cliente. O serviço gerenciado terceirizado no local continua relevante para agências governamentais e contratantes de defesa onde a correspondência não pode sair das instalações. Os fornecedores com configurações nativas em nuvem podem oferecer arranjos no local, fora do local e híbridos em um único contrato. Essa flexibilidade reduz a necessidade de gerenciar vários fornecedores à medida que os requisitos de segurança, conformidade ou volume mudam.
Por Usuário Final:
O Setor BFSI Ancora a Receita Enquanto a Saúde Expande em Razão de Necessidades de ConformidadeOs serviços bancários, financeiros e de seguros detinham 26,23% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026. O setor continua recebendo documentos de empréstimos, sinistros de seguros, correspondências de clientes e registros regulatórios por canais físicos. As instituições financeiras também precisam de tratamento rastreável onde se aplicam prazos de serviço e requisitos regulatórios. A área de saúde está projetada para expandir a um CAGR de 9,42% até 2032. O segmento lida com fluxos persistentes de documentos em papel que incluem remessas de pagadores, autorizações prévias e comunicações com pacientes que exigem controles alinhados à HIPAA.
Os órgãos governamentais e do setor público criam outra oportunidade substancial porque grandes programas precisam de processamento de documentos repetível e auditável. O contrato do Serviço de Receita Federal dos Estados Unidos concedido em 2025 demonstra a escala do potencial de terceirização para a entrada de correspondência governamental. Os serviços jurídicos e profissionais também estão aumentando a demanda por entrada controlada à medida que a gestão de documentos em nuvem se torna mais comum. A pesquisa da Associação Internacional de Tecnologia Jurídica constatou que 88% dos entrevistados operavam principalmente em ambientes de gestão de documentos baseados em nuvem em 2025. O varejo e o comércio eletrônico, o transporte e a logística, a energia e os serviços públicos, a educação, as organizações sem fins lucrativos e as associações contribuem por meio de correspondências transacionais em volumes variados.

Análise Geográfica
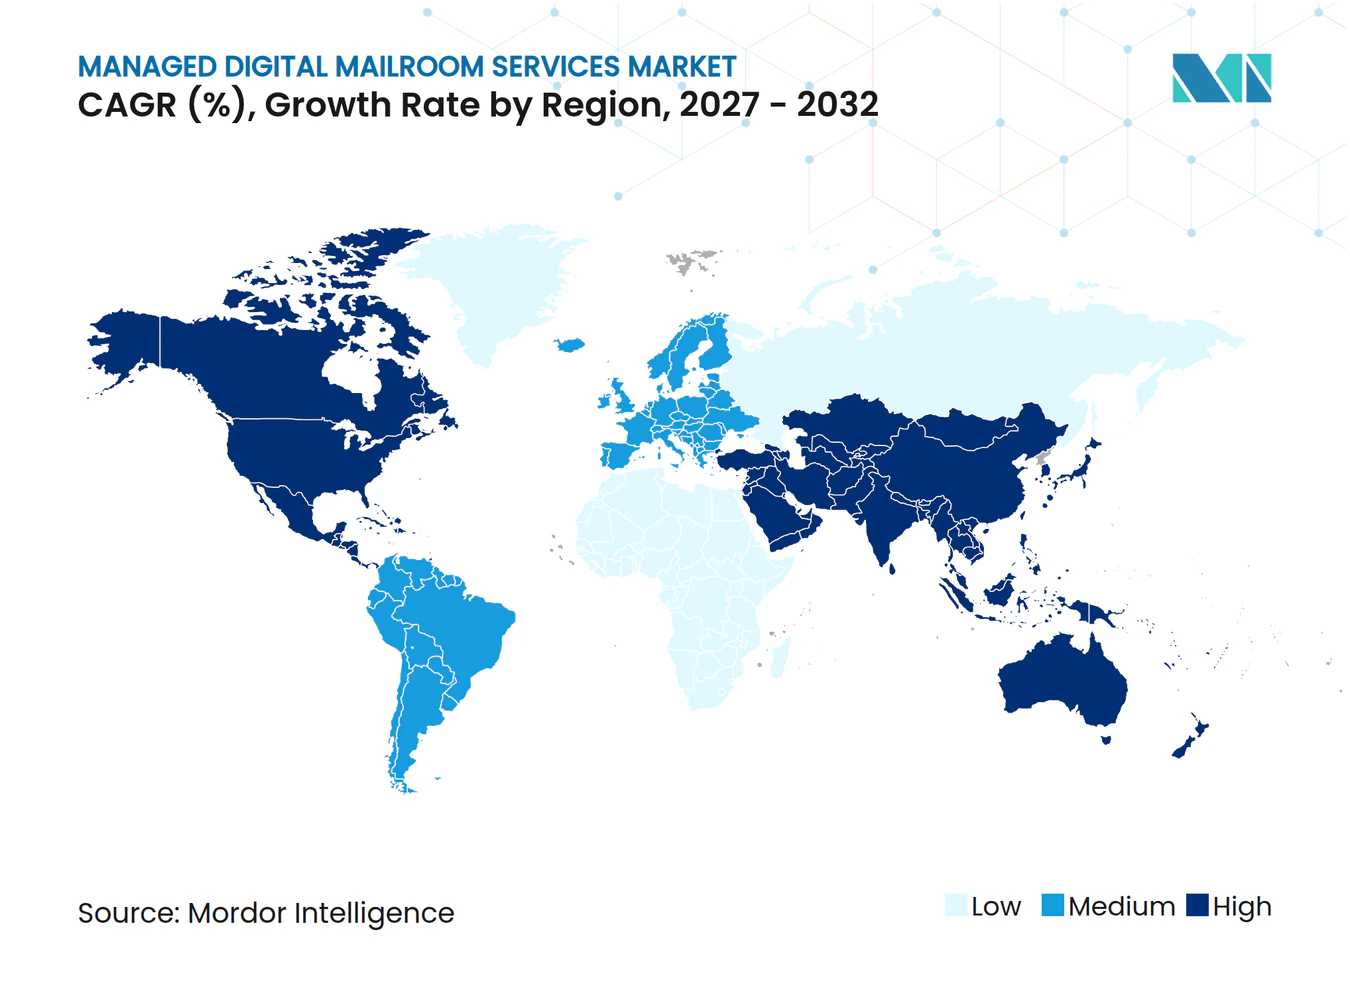
A América do Norte detinha 38,21% da participação do Mercado de Serviços de Correio Digital Gerenciado em 2026, sustentada pela demanda corporativa nos setores bancário, financeiro, de seguros, de saúde e de contratos federais. Os Estados Unidos representam a maior parte da receita regional porque os compradores geralmente buscam arranjos integrados de tecnologia e serviços gerenciados. A HIPAA, a SOX, a GLBA e as leis estaduais de proteção de dados estabelecem requisitos explícitos de tratamento e auditoria. A Iron Mountain iniciou os trabalhos em um contrato de digitalização com o Departamento do Tesouro dos Estados Unidos em junho de 2025, após a adjudicação em abril de 2025, e o contrato com o Serviço de Receita Federal acrescenta uma referência separada para a digitalização de correspondência federal em larga escala. O Canadá e o México proporcionam demanda adicional por meio de setores regulamentados e trabalhos de digitalização do setor público.
A Europa é a segunda maior contribuinte regional para o Mercado de Serviços de Correio Digital Gerenciado, com Alemanha, Reino Unido e França como principais contribuintes de receita. O GDPR tornou o tratamento auditável de documentos um requisito regular de aquisição, o que sustenta ofertas especializadas de serviços gerenciados. O NHS England relatou uma redução de 97,8% nas emissões de carbono por carta de consulta em sua abordagem digital em comparação com a correspondência em papel em abril de 2025. A Ricoh UK iniciou um contrato de 4 anos de serviços de impressão e correspondência com o Município de Camden em janeiro de 2026, avaliado em 4,8 milhões de GBP, reportado como 5,9 milhões de USD. O framework de Soluções de Documentos Digitais do Reino Unido, que vigorará até março de 2027, oferece uma rota estruturada para aquisições do setor público.
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,63% até 2032, tornando-se a geografia de crescimento mais rápido. Índia, China, Japão, Coreia do Sul e Sudeste Asiático estão aumentando a demanda por processamento de documentos em nuvem e multilíngue, sustentado por mandatos de registros eletrônicos e iniciativas de governança eletrônica. As empresas multinacionais também precisam de suporte para requisitos de residência de dados específicos de cada jurisdição em toda a região. A América do Sul permanece uma contribuinte menor, com Brasil e Colômbia liderando a adoção, enquanto o Oriente Médio e a África são mercados em estágio inicial, sustentados pela demanda nos Emirados Árabes Unidos, Arábia Saudita, Nigéria, Egito e África do Sul.
Cenário Competitivo
Concentração do Mercado
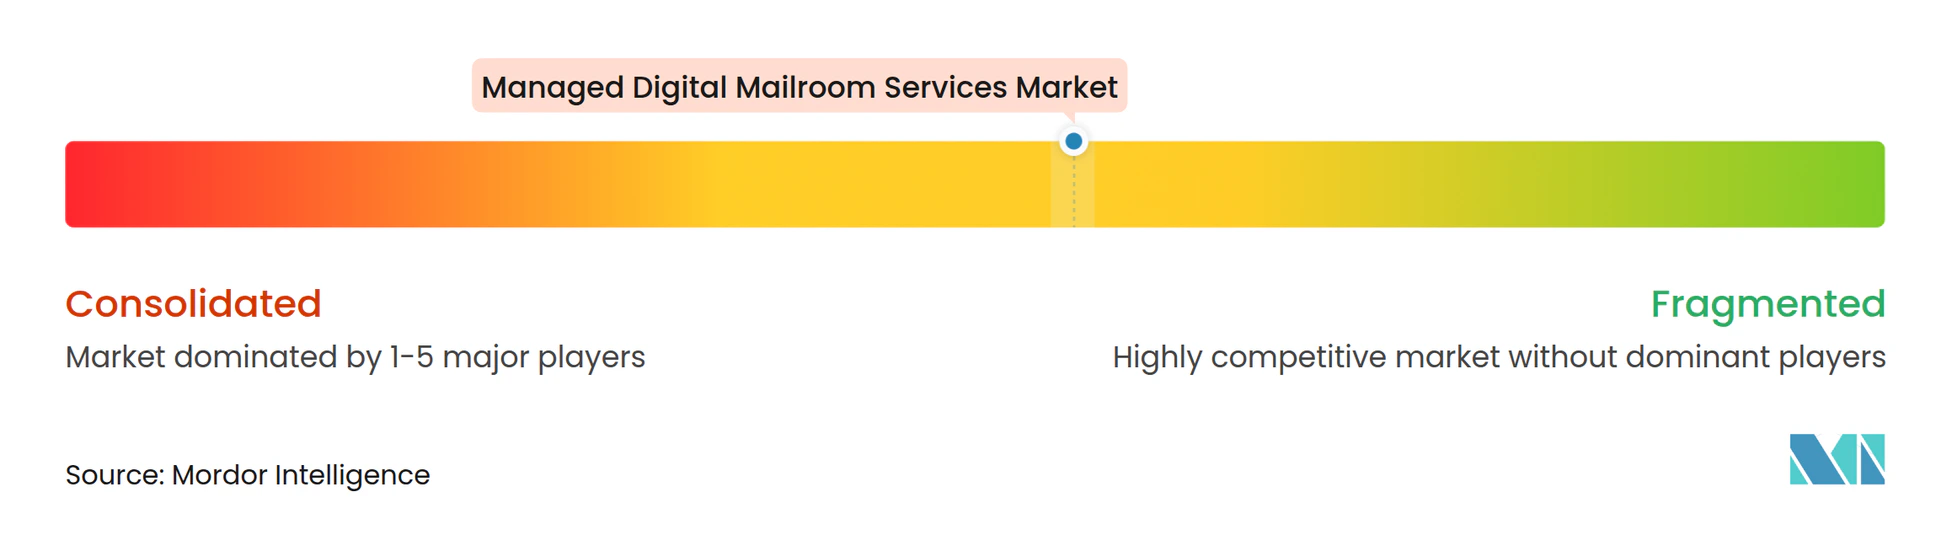
O Mercado de Serviços de Correio Digital Gerenciado é moderadamente concentrado entre especialistas em gestão de informações com significativa capacidade de contratos corporativos e governamentais. Esses fornecedores se beneficiam da escala de processamento, certificações de conformidade e capacidade de integração com sistemas corporativos estabelecidos. A concorrência abaixo desse grupo permanece fragmentada entre fornecedores regionais e especialistas verticais. Essas empresas competem em preço, prazos de execução e modelos de fluxo de trabalho projetados para setores específicos. O principal padrão competitivo é a expansão da pilha de serviços para além da digitalização e entrega, por meio de processamento inteligente de documentos assistido por IA, painéis de análise e interfaces de programação de aplicativos.
A Ricoh foi nomeada líder na avaliação mundial de soluções e serviços de correio de 2026 citada pela empresa. A Ricoh atribuiu o reconhecimento à sua Plataforma de Negócios Inteligente nativa em nuvem e à arquitetura de entrega física e digital nos modelos no local, fora do local e híbrido. A Iron Mountain utilizou sua implantação interna de Correio Digital para demonstrar resultados de tempo de ciclo, custo e trilha de auditoria. A DocSolid introduziu o Airmail2 Cloud em janeiro de 2025 para organizações jurídicas que gerenciam digitalização de documentos em papel em ambientes de trabalho híbridos. Esses exemplos mostram que os fornecedores do Mercado de Serviços de Correio Digital Gerenciado competem por meio de acesso controlado, profundidade de fluxo de trabalho e resultados de processo mensuráveis.
Há oportunidades em espaços inexplorados entre empresas de médio porte que não dispõem de recursos para avaliar plataformas integradas e em áreas com infraestrutura limitada de serviços gerenciados, incluindo o Sudeste Asiático e os países do Golfo. A MetaSource, a DATAMARK e a XBP Global competem em nichos de saúde, governo e processamento de documentos por meio de personalização de fluxo de trabalho e implementações mais rápidas. Os fornecedores de software de gestão de conteúdo empresarial e processamento inteligente de documentos também oferecem camadas de serviços gerenciados em torno de sua tecnologia, o que dilui a fronteira entre assinaturas de software e operações de correio terceirizadas. O Mercado de Serviços de Correio Digital Gerenciado favorecerá os fornecedores capazes de demonstrar altas taxas de automação direta e utilizar precificação por documento ou baseada em valor, em vez de competir apenas com base em mão de obra e instalações.
Líderes do Setor de Serviços de Correio Digital Gerenciado
-
Iron Mountain Incorporated
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
Conduent Incorporated
-
DATAMARK, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Correio Digital Gerenciado Empresas cobertas neste relatório
- Iron Mountain Incorporated
- Xerox Corporation
- Ricoh Company, Ltd.
- Conduent Incorporated
- DATAMARK, Inc.
- OPEX Corporation
- Pitney Bowes Inc.
- Canon Inc.
- SPS Holding AG
- Quadient, Inc.
- XBP Global Holdings, Inc.
- Restore plc
- Kodak Alaris Inc.
- MetaSource, LLC
- Exela Technologies, Inc.
- Konica Minolta, Inc.
- Swiss Post Solutions AG
- Williams Lea Limited
- Epiq Systems, Inc.
- Kofax, Inc.
- ABBYY USA Software House, Inc.
- DocuWare GmbH
- Hyland Software, Inc.
- ibml, Inc.
- Canon Solutions America, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Correio Digital Gerenciado
- Outubro de 2026: A Pitney Bowes Inc. lançou a Série SendPro CX, uma plataforma de envio de nova geração para remetentes de volume médio, oferecendo velocidades de processamento mais rápidas, experiência de usuário simplificada e integração com a plataforma de visibilidade multissede Shipping 360. O lançamento amplia o investimento da Pitney Bowes em inovação de produtos de correspondência essenciais, após a Autorização Provisória IL4 de abril de 2026 para a plataforma SendPro 360 para aplicações do Departamento de Defesa dos Estados Unidos, sinalizando sua expansão para ambientes de correspondência governamental regulamentada.
- Julho de 2026: A Ricoh USA, Inc. foi nomeada Líder no IDC MarketScape: Avaliação de Fornecedores Mundiais de Soluções e Serviços de Correio de 2026, o primeiro IDC MarketScape para essa categoria. O reconhecimento destacou a arquitetura unificada de entrega física e digital da Ricoh, sua Plataforma de Negócios Inteligente nativa em nuvem e sua cobertura de correio gerenciado em 200 países, atendendo 1,4 milhão de clientes.
- Março de 2026: A Iron Mountain publicou um estudo de caso documentando sua implantação interna de Correio Digital com tecnologia de IA em sua organização de Serviços Empresariais Globais, relatando uma redução de 60% no tempo de ciclo de documentos, uma redução de 25% no custo de atendimento, uma melhoria de 40% na completude da trilha de auditoria e 750.000 USD em economia anual de custos em 2 centros de correspondência de alto volume na América do Norte.
- Janeiro de 2026: A Ricoh UK Ltd iniciou um contrato de 4 anos de serviços de impressão e correspondência com o Município de Camden avaliado em 4,8 milhões de GBP (5,9 milhões de USD), incluindo correspondência híbrida, impressão técnica e digitalização de correspondência recebida para serviços de habitação, receita e estacionamento.
Escopo do Relatório Global do Mercado de Serviços de Correio Digital Gerenciado
O Mercado de Serviços de Correio Digital Gerenciado compreende serviços terceirizados e habilitados por tecnologia que digitalizam, capturam, classificam, processam, roteiam, armazenam e gerenciam correspondências comerciais físicas e eletrônicas recebidas em nome das organizações.
O Relatório do Mercado de Serviços de Correio Digital Gerenciado é Segmentado por Tipo de Serviço (Digitalização de Correspondência e Captura de Imagem, Classificação e Ordenação de Documentos, Captura e Extração de Dados, Automação de Fluxo de Trabalho e Integração Corporativa, Arquivamento Digital e Descarte de Registros, e Redistribuição de Correspondência de Saída e Interescritórios), Modelo de Entrega de Serviço (Serviço Gerenciado Terceirizado Fora do Local, Serviço Gerenciado Terceirizado no Local e Serviço Co-Gerenciado Híbrido), Usuário Final (Serviços Bancários, Financeiros e de Seguros, Saúde, Governo e Setor Público, Serviços Jurídicos e Profissionais, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, e Outros Usuários Finais) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina, Colômbia e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Sudeste Asiático, Austrália e Restante da Ásia-Pacífico], Oriente Médio [Turquia, Arábia Saudita, Emirados Árabes Unidos, Israel e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Digitalização de Correspondência e Captura de Imagem |
| Classificação e Ordenação de Documentos |
| Captura e Extração de Dados |
| Automação de Fluxo de Trabalho e Integração Corporativa |
| Arquivamento Digital e Descarte de Registros |
| Redistribuição de Correspondência de Saída e Interescritórios |
| Serviço Gerenciado Terceirizado Fora do Local |
| Serviço Gerenciado Terceirizado no Local |
| Serviço Co-Gerenciado Híbrido |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde |
| Governo e Setor Público |
| Serviços Jurídicos e Profissionais |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Digitalização de Correspondência e Captura de Imagem | |
| Classificação e Ordenação de Documentos | ||
| Captura e Extração de Dados | ||
| Automação de Fluxo de Trabalho e Integração Corporativa | ||
| Arquivamento Digital e Descarte de Registros | ||
| Redistribuição de Correspondência de Saída e Interescritórios | ||
| Por Modelo de Entrega de Serviço | Serviço Gerenciado Terceirizado Fora do Local | |
| Serviço Gerenciado Terceirizado no Local | ||
| Serviço Co-Gerenciado Híbrido | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde | ||
| Governo e Setor Público | ||
| Serviços Jurídicos e Profissionais | ||
| Varejo e Comércio Eletrônico | ||
| Transporte e Logística | ||
| Energia e Serviços Públicos | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de serviços de correio digital gerenciado?
O setor de serviços de correio digital gerenciado está avaliado em 2,74 bilhões de USD em 2026 e deve atingir 4,37 bilhões de USD até 2032, registrando um CAGR de 8,16% de 2027 a 2032. A demanda é impulsionada pelos requisitos corporativos de entrada integrada de documentos, roteamento de fluxo de trabalho, controles de acesso seguros e gestão auditável de registros.
Qual tipo de serviço possui a maior participação nos serviços de correio digital gerenciado?
A Digitalização de Correspondência e Captura de Imagem detém a maior participação de mercado, com 24,32% em 2026, servindo como o processo de entrada fundamental que viabiliza atividades a jusante de extração, classificação, roteamento, armazenamento e gestão de registros de documentos.
Qual modelo de entrega está se expandindo mais rapidamente?
O Serviço Co-Gerenciado Híbrido está projetado para crescer à taxa mais rápida, com um CAGR de 9,33% até 2032, à medida que as organizações combinam cada vez mais a supervisão interna de processos sensíveis com o tratamento terceirizado de volumes rotineiros de documentos.
Quais usuários finais geram a demanda mais forte por esses serviços?
Os Serviços Bancários, Financeiros e de Seguros (BFSI) lideram o mercado com uma participação de 26,23% em 2026, enquanto a Saúde deve crescer a um CAGR de 9,42% até 2032. Ambos os setores dependem fortemente do processamento seguro de grandes volumes de documentos sensíveis e com requisitos intensivos de conformidade.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está prevista para registrar o maior crescimento, com um CAGR de 9,63% até 2032, sustentado por iniciativas de transformação digital em larga escala, crescente demanda por processamento multilíngue de documentos, adoção de serviços baseados em nuvem e regulamentações de residência de dados em evolução.
O que limita a adoção de serviços de correio digital gerenciado?
As principais barreiras à adoção incluem riscos de segurança cibernética e governança de dados transfronteiriça, complexidades de integração com sistemas legados de ERP, CRM e gestão de conteúdo, requisitos de revisão humana para documentos de baixa qualidade ou não estruturados, e custos de implementação e gestão de mudanças organizacionais, especialmente para grandes empresas que operam em múltiplos locais e unidades de negócios.