
Tamanho e Participação do Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 21.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) por Mordor Intelligence
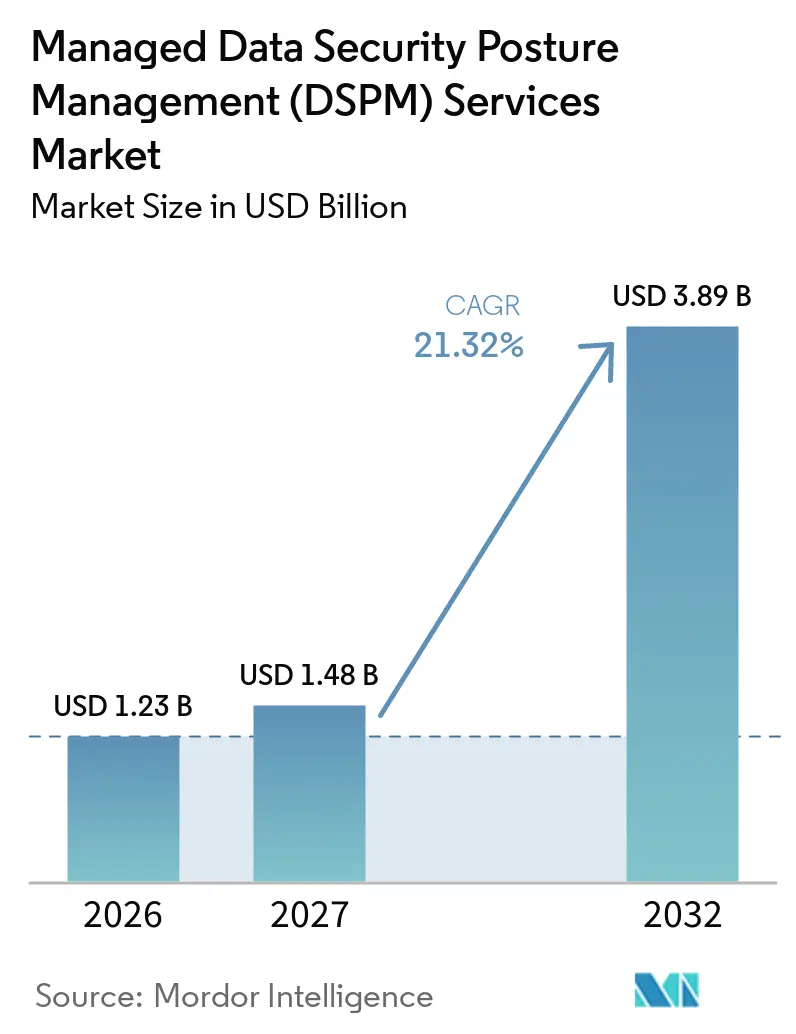
O tamanho do mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) foi avaliado em 1,23 bilhões de USD em 2026 e estima-se que se expanda de 1,48 bilhões de USD em 2027 para atingir 3,89 bilhões de USD até 2032, a um CAGR de 21,32% durante o período de previsão (2027-2032). O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) é apoiado pela expansão de ambientes de dados multinuvem e pela necessidade de visibilidade contínua em ambientes de nuvem, SaaS e dados legados. Os requisitos regulatórios estão tornando a soberania de dados, o controle de chaves de criptografia e a supervisão de fornecedores mais centrais nos contratos de serviço. Os provedores estão combinando operações gerenciadas com capacidades consultivas, de implementação e de governança de dados com inteligência artificial para atender a esses requisitos. O mercado de serviços DSPM gerenciados também enfrenta atrasos na implantação onde bancos de dados mais antigos e ferramentas de segurança fragmentadas carecem de integrações padronizadas. A consolidação está remodelando a concorrência à medida que plataformas de segurança mais amplas adicionam capacidades de descoberta, classificação e remediação de dados.
Principais Conclusões do Relatório
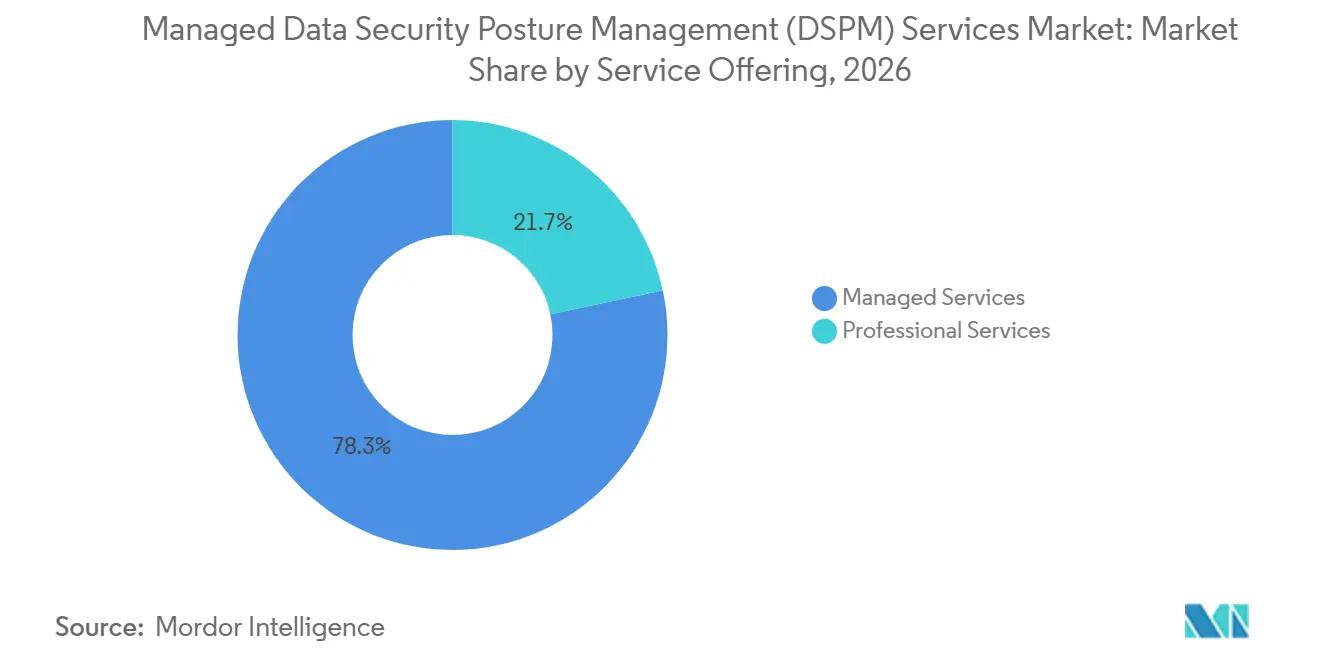
- Por oferta de serviço, os serviços gerenciados detinham 78,32% da receita no mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) em 2026, enquanto os serviços profissionais estão projetados para se expandir a um CAGR de 22,73% até 2032.
- Por modelo de entrega, os serviços de gestão de postura de segurança de dados (DSPM) totalmente gerenciados representaram 26,41% da receita em 2026 e estão projetados para se expandir a um CAGR de 23,61% até 2032.
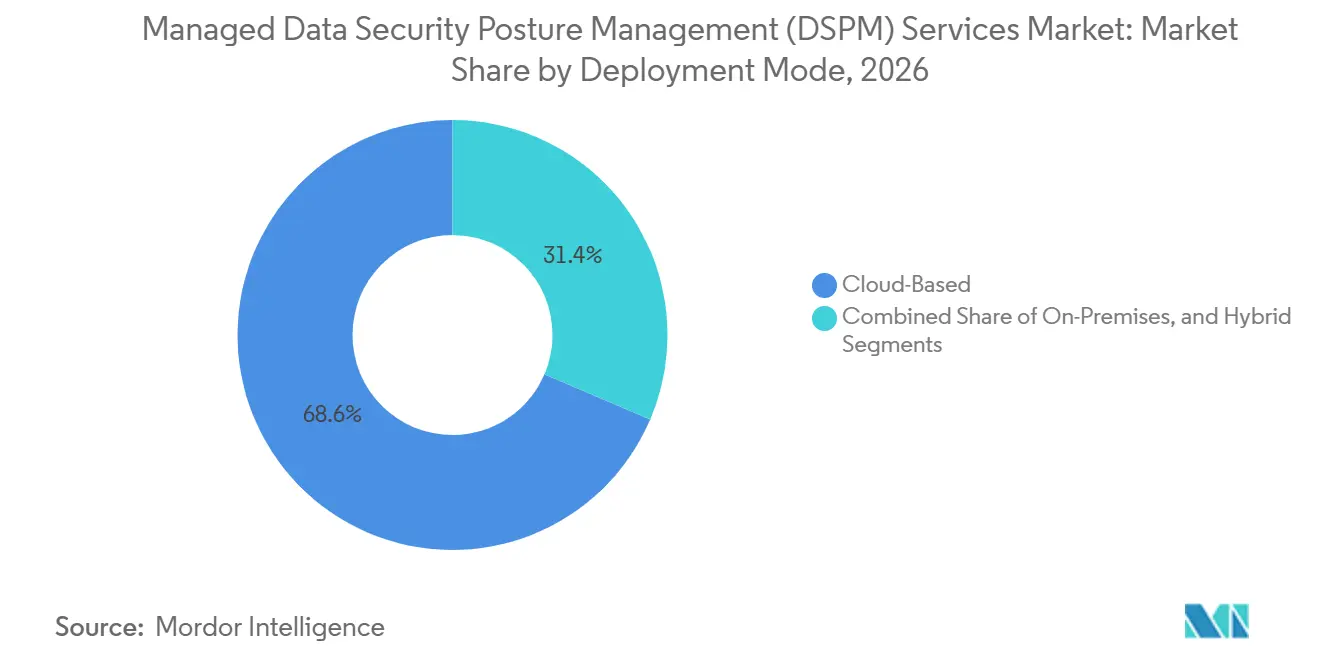
- Por ambiente de implantação, a implantação baseada em nuvem representou 68,58% da receita em 2026 e está projetada para crescer a um CAGR de 23,92% até 2032.
- Por função de serviço, a descoberta e classificação de dados representaram 26,91% da receita no mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) em 2026, enquanto a governança de acesso a dados está projetada para se expandir a um CAGR de 24,82% até 2032.
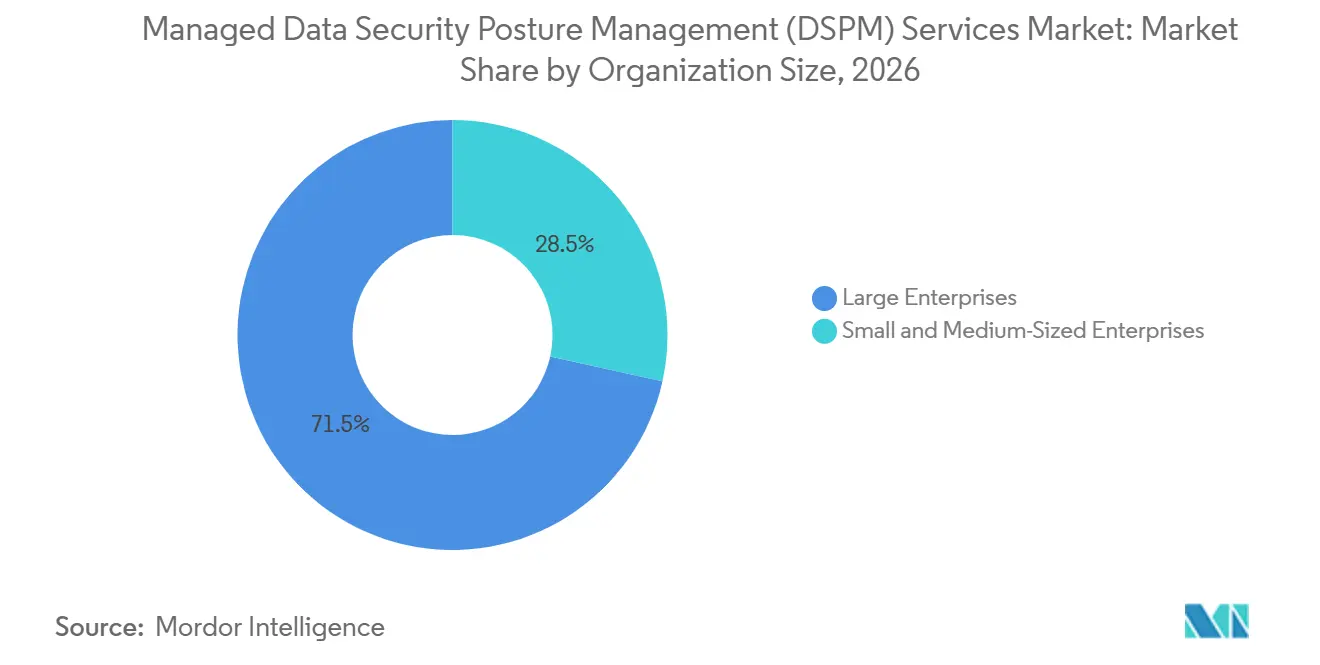
- Por tamanho da organização, as grandes empresas detinham 71,54% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para se expandir a um CAGR de 23,82% até 2032.
- Por setor vertical, o BFSI representou 27,69% da receita em 2026, enquanto tecnologia da informação e telecomunicações estão projetadas para se expandir a um CAGR de 18,54% até 2032.
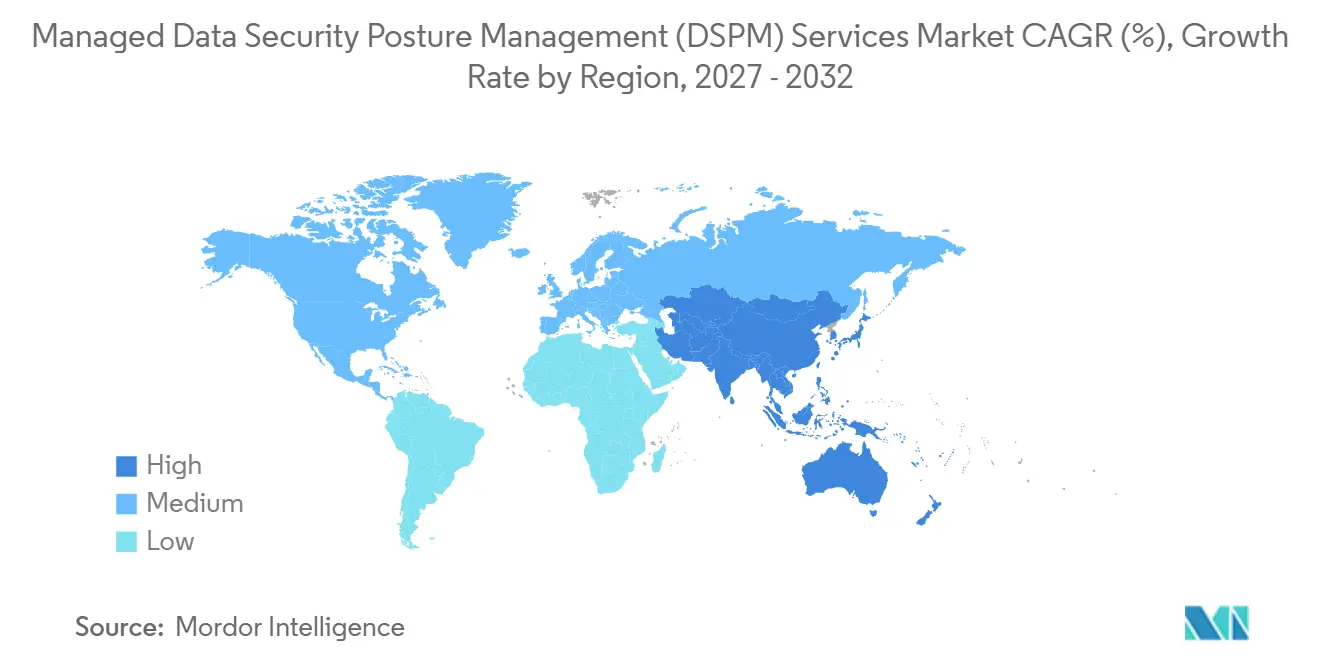
- Por geografia, a América do Norte detinha 38,64% do mercado de serviços DSPM gerenciados em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 22,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Ambientes de Dados Multinuvem e Híbridos | +4.5% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escalada das Obrigações Regulatórias e de Soberania de Dados | +3.5% | Núcleo da UE, com extensão para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Risco Crescente de Violações, Ransomware e Exposição de Dados Sensíveis | +3.0% | Global, com América do Norte e Europa como regiões de alta frequência de violações | Curto prazo (≤ 2 anos) |
| Adoção de Confiança Zero e Governança de Dados com Inteligência Artificial | +2.5% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Operações DSPM | +2.0% | Global, mais grave na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Transição para Operações Contínuas de Segurança de Dados Baseadas em Resultados | +1.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Ambientes de Dados Multinuvem e Híbridos
O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) depende da capacidade de manter visibilidade em ambientes de nuvem que utilizam diferentes modelos de segurança, registros e controles de acesso. O NIST identificou 23 desafios consolidados em arquiteturas multinuvem, incluindo diferenças em serviços nativos de nuvem, complexidade de pessoal e implementação centralizada de segurança.[1] Informações sensíveis podem ser copiadas para pipelines de dados, backups regionais, instantâneos de armazéns de dados, aplicações SaaS e espaços de trabalho de inteligência artificial sem um inventário único e autoritativo. Isso torna a revisão periódica insuficiente para organizações que lidam com dados regulamentados ou críticos para os negócios. Os serviços gerenciados podem fornecer descoberta sem agente e monitoramento de políticas entre provedores, o que reduz a necessidade de operar ferramentas separadas para cada ambiente. O mercado de serviços DSPM gerenciados, portanto, se beneficia à medida que os ambientes híbridos se tornam mais complexos em vez de mais padronizados.
Escalada das Obrigações Regulatórias e de Soberania de Dados
O DORA se aplica às entidades financeiras da União Europeia desde janeiro de 2025 e exige que os acordos contratuais com provedores de TIC abordem áreas incluindo segurança de dados e estratégias de saída. O NIS2 estende as responsabilidades de cibersegurança a entidades essenciais e coloca maior ênfase na gestão de riscos da cadeia de suprimentos. Esses requisitos tornam a localização dos dados, a autoridade sobre chaves de criptografia, o controle de acesso e a supervisão documentada relevantes para a aquisição de serviços gerenciados. A iniciativa Ómnibus Digital da Comissão Europeia também busca simplificar várias obrigações de relatórios, mantendo as obrigações subjacentes para organizações e provedores. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) está se beneficiando dessa mudança porque os compradores precisam cada vez mais de evidências de que os controles de dados operam continuamente. A responsabilidade da alta administração sob o NIS2 também aproxima as decisões de risco de dados da supervisão executiva.
Risco Crescente de Violações, Ransomware e Exposição de Dados Sensíveis
O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) é apoiado por ataques que se concentram em dados acessíveis e valiosos, e não apenas na interrupção de redes. O Centro de Recursos contra Roubo de Identidade registrou 739 comprometimentos de dados em serviços financeiros e 534 em saúde durante 2025.[2] A Zscaler relatou 896,2 terabytes de roubo de dados relacionados a ransomware e um pagamento médio de resgate de 431.995 USD em seu relatório de 2026. Esses incidentes colocam mais atenção na localização de dados sensíveis, na identificação de acesso excessivo e na priorização de registros expostos antes que um invasor os alcance. A classificação contínua e a revisão de acesso ajudam as equipes de serviço a se concentrarem nos ativos de dados com maior probabilidade de causar danos legais, operacionais ou ao cliente. Isso apoia a entrega gerenciada porque muitas organizações não conseguem sustentar essas revisões apenas com recursos internos.
Adoção de Confiança Zero e Governança de Dados com Inteligência Artificial
As práticas de confiança zero agora cobrem cada vez mais o acesso a dados por aplicações, contas de serviço e agentes de inteligência artificial. A orientação da Microsoft de março de 2026 aplica princípios de verificação, acesso de menor privilégio e presunção de violação a cargas de trabalho de inteligência artificial e comportamento de agentes. Os sistemas de inteligência artificial podem recuperar dados de treinamento, consultar repositórios corporativos e produzir resultados que contêm conteúdo sensível. Isso cria fluxos de dados que as ferramentas convencionais de prevenção de perda de dados não foram projetadas para rastrear completamente. Os provedores gerenciados podem mapear dados acessados por cargas de trabalho de inteligência artificial, classificar essas interações e preparar evidências de conformidade para estruturas como GDPR, HIPAA e a Lei de Inteligência Artificial da UE. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) apresenta uma oportunidade para organizações que requerem controles operacionais em vez de uma revisão pontual de governança de inteligência artificial.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Integração de Sistemas Legados e Proliferação de Ferramentas de Segurança | -2.5% | Global, mais agudo em mercados com forte presença industrial e governamental | Médio prazo (2-4 anos) |
| Fadiga de Alertas e Classificação Incorreta de Dados Sensíveis | -1.5% | Global, com maior gravidade em grandes empresas com proliferação de dados não estruturados | Curto prazo (≤ 2 anos) |
| Preocupações com Soberania de Dados e Confiança na Telemetria Terceirizada | -1.0% | Europa e Oriente Médio, com crescente visibilidade na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Responsabilidade Pouco Clara pelas Decisões de Remediação Automatizada | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Sistemas Legados e Proliferação de Ferramentas de Segurança
O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) pode apresentar adoção mais lenta em empresas que dependem de mainframes, bancos de dados relacionais legados, servidores de arquivos e sistemas de planejamento de recursos empresariais mais antigos. Esses ambientes podem não oferecer as interfaces de programação de aplicações necessárias para a descoberta sem agente. Uma grande empresa também pode operar dezenas de produtos de segurança cujos resultados devem ser normalizados juntamente com as saídas do DSPM. Isso cria trabalho adicional em sistemas de SIEM, gestão de postura de segurança em nuvem, prevenção de perda de dados e governança de identidade. Organizações governamentais e de manufatura são especialmente expostas porque dados operacionais sensíveis podem permanecer em sistemas que não são facilmente conectados. Provedores com conectores testados e planos de integração claros podem reduzir essa restrição e encurtar o tempo necessário para tornar os serviços operacionais.
Fadiga de Alertas e Classificação Incorreta de Dados Sensíveis
As descobertas de risco de dados podem sobrecarregar as equipes de segurança quando carecem de contexto útil ou identificam muitos falsos positivos. O Centro de Recursos contra Roubo de Identidade constatou que 70% dos avisos de violação de 2025 não divulgaram informações sobre o ataque, em comparação com 45% em 2023. Isso limita a capacidade de reconstruir cronogramas de ataques e avaliar quais ativos de dados foram realmente expostos. Os erros de classificação são mais prováveis em grandes coleções de dados não estruturados onde o contexto muda entre documentos, mensagens e repositórios. Os provedores precisam de pontuação de risco que considere a sensibilidade dos dados, padrões de acesso, escopo regulatório e vínculos com caminhos de ataque conhecidos. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) será mais credível quando as equipes de serviço puderem transformar um amplo inventário de descobertas em uma fila de remediação concisa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta de Serviço:
Operações Gerenciadas Retêm a Maior Base de ReceitaOs serviços gerenciados representaram 78,32% da receita em 2026, refletindo a preferência dos clientes por operações de segurança contínuas que não conseguem contratar internamente a um custo comparável. A base de receita de serviços está vinculada à descoberta contínua, priorização de riscos, ajuste de classificação e suporte de remediação que devem continuar após a implantação inicial. Muitos compradores carecem de equipes que combinem conhecimento de arquitetura de dados em nuvem, habilidades de política de classificação e expertise regulatória. A entrega gerenciada transfere a carga de trabalho operacional recorrente para os provedores, que utilizam processos e ferramentas especializados. Essa abordagem dá aos clientes acesso a manuais operacionais estabelecidos, caminhos de escalonamento e processos de relatórios sem precisar construir essas capacidades do zero. É especialmente relevante para clientes regulamentados onde a evidência de controle contínuo é importante. Também apoia relacionamentos de serviço mais longos porque os ambientes de dados e as obrigações regulatórias mudam ao longo do tempo.
Os serviços profissionais estão projetados para se expandir a um CAGR de 22,73% até 2032, à medida que as organizações buscam orientação de implementação, design de políticas e suporte de integração. Esses contratos geralmente ajudam os clientes a preparar ambientes de nuvem, definir regras de tratamento de dados e conectar plataformas DSPM às operações de segurança existentes. Os especialistas também podem traduzir amplos requisitos regulatórios em regras práticas de propriedade de dados, retenção e controle de acesso. Eles não estão substituindo os serviços gerenciados. Em vez disso, o trabalho profissional frequentemente estabelece a arquitetura e o modelo operacional que apoia um contrato gerenciado posterior. O setor de serviços gerenciados de gestão de postura de segurança de dados (DSPM) utiliza, portanto, a entrega consultiva como ponto de entrada para operações contínuas. As avaliações de conformidade relacionadas ao DORA, NIS2 e GDPR podem ainda criar demanda por suporte profissional antes do início das operações de serviço.
Por Modelo de Entrega:
A Entrega Totalmente Gerenciada Combina Escala e ExpansãoOs serviços DSPM totalmente gerenciados detinham 26,41% da receita em 2026 e estão projetados para se expandir a um CAGR de 23,61% até 2032. O modelo transfere a descoberta, o gerenciamento de classificação, a política de governança de acesso e o suporte de resposta a incidentes para um provedor especializado. Os clientes o utilizam quando buscam cobertura operacional completa em vez de apenas capacidade adicional para uma equipe interna. Os provedores podem manter revisões regulares à medida que localizações de dados, permissões e aplicações de negócios mudam. O fato de que essa categoria lidera tanto em participação quanto em expansão prevista sugere demanda contínua por operações terceirizadas. Também indica que a capacidade existente dos provedores não eliminou a necessidade de serviços dedicados. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) se beneficia de taxas de serviço recorrentes vinculadas a ambientes de dados que precisam de revisão contínua.
Os serviços co-gerenciados permanecem relevantes para organizações com equipes de segurança maduras que desejam manter o controle da estratégia e da política. Essas equipes podem usar um provedor para monitoramento, refinamento de classificação e relatórios operacionais, mantendo a autoridade de aprovação interna. Esse equilíbrio permite que as equipes internas preservem o conhecimento institucional enquanto utilizam capacidade externa para análise e relatórios de rotina. A Cyera lançou o DataWatcher em setembro de 2025 como um serviço totalmente gerenciado cobrindo descoberta, classificação, ajuste de políticas, governança de controle de acesso e resposta a violações.[3] Este exemplo mostra como os fornecedores de DSPM estão construindo entrega de serviços recorrentes ao lado do licenciamento de software. A governança de dados relacionada à inteligência artificial pode adicionar outra carga de trabalho à medida que os provedores supervisionam como os agentes acessam repositórios sensíveis. O setor de serviços gerenciados de gestão de postura de segurança de dados (DSPM) pode usar ambos os modelos para atender compradores com diferentes níveis de maturidade de segurança interna.
Por Modo de Implantação:
Ambientes Baseados em Nuvem Definem o RitmoA implantação baseada em nuvem detinha 68,58% da receita em 2026 e está projetada para se expandir a um CAGR de 23,92% até 2032. Este segmento representa a maior participação do mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) e registra a maior taxa de crescimento prevista entre os ambientes de implantação. As organizações estão movendo cargas de trabalho sensíveis para armazenamentos de dados em nuvem, armazenamento de objetos e aplicações de colaboração SaaS. As integrações sem agente podem fornecer aos provedores visibilidade sem exigir que instalem e mantenham software separado para cada carga de trabalho. As operações de serviço centralizadas podem comparar o status das políticas entre contas de nuvem e identificar dados copiados entre ambientes. Os serviços em nuvem também permitem tratamento de políticas consistente entre vários provedores. Isso torna a implantação em nuvem a principal base de receita para provedores gerenciados.
Os ambientes locais retêm demanda onde regras de residência de dados, cargas de trabalho classificadas ou políticas internas limitam o processamento de telemetria na nuvem. Os ambientes híbridos unem esses repositórios mais antigos com cargas de trabalho de nuvem mais recentes e requerem uma camada de política consistente em ambos. Um provedor deve considerar diferentes métodos de autenticação, formatos de dados e caminhos de relatórios ao suportar essa combinação. A carga operacional pode ser maior porque os provedores devem normalizar relatórios e classificações em diferentes arquiteturas. Isso apoia taxas de serviço que refletem o trabalho de conector, orquestração e ajuste contínuo. Organizações em migração intermediária podem manter a entrega híbrida por vários anos em vez de mover todos os dados sensíveis de uma vez. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) tem, portanto, um papel duradouro em ambientes de nuvem, locais e combinados.

Por Função de Serviço:
A Governança de Acesso a Dados Tem a Maior Taxa PrevistaA descoberta e classificação de dados detinham 26,91% da receita em 2026 porque outras ações de segurança dependem de saber onde residem os dados sensíveis. Um inventário completo ajuda os provedores a identificar tipos de dados, mapear proprietários e aplicar as políticas relevantes a cada repositório. Também fornece às equipes de segurança um ponto de referência comum quando revisam decisões de exposição, retenção e acesso. O desenvolvimento rápido de inventário pode ser valioso onde um cliente opera várias contas de nuvem e plataformas de dados. A classificação também apoia relatórios de conformidade mais confiáveis e avaliação de exposição. Essas atividades fornecem a base para o trabalho de governança de acesso e prevenção de perda de dados. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) usa essa função fundamental para estabelecer o escopo da entrega de serviços posterior.
A governança de acesso a dados está projetada para se expandir a um CAGR de 24,82% até 2032. A taxa reflete a crescente atenção às identidades não humanas, incluindo agentes de inteligência artificial, contas de serviço e pipelines de dados automatizados que podem reter privilégios extensos. Os provedores podem ajudar os clientes a identificar direitos que não são mais necessários e estabelecer processos de revisão para identidades recém-criadas. O GDPR, o HIPAA e o DORA reforçam a necessidade de controle documentado sobre o acesso a dados sensíveis. A avaliação de riscos e o suporte à conformidade podem servir como pontos de partida práticos para os clientes antes de adotarem uma governança mais ampla. O refinamento da prevenção de perda de dados também segue a descoberta porque as políticas precisam de classificações precisas para evitar alertas desnecessários. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) ganha quando os clientes passam de identificar dados para gerenciar ativamente quem e o que pode acessá-los.
Por Tamanho da Organização:
Grandes Empresas Financiam a Maior Carga de TrabalhoAs grandes empresas representaram 71,54% da receita em 2026 porque geralmente gerenciam mais dados sensíveis, operam ambientes de nuvem complexos e enfrentam obrigações de conformidade rigorosas. Seus contratos também podem cobrir integração com centros de operações de segurança, plataformas de governança e fluxos de trabalho de relatórios regulatórios. Os clientes de BFSI, saúde e governo podem exigir design de políticas personalizado e coleta de evidências mais aprofundada. A receita está, portanto, concentrada em organizações com volume substancial de dados e complexidade técnica. Suas estruturas distribuídas também podem exigir coordenação entre proprietários de dados, equipes de segurança, funções jurídicas e gerentes de aplicações. Esses compradores podem suportar valores de contrato mais altos onde um provedor deve coordenar entre várias unidades de negócios e plataformas de dados. Seus requisitos também impulsionam a demanda por serviços de implementação especializados antes do início das operações em estado estável.
As pequenas e médias empresas estão projetadas para se expandir a um CAGR de 23,82% até 2032. Os modelos co-gerenciados e totalmente gerenciados reduzem a necessidade de empregar especialistas dedicados em segurança de dados. Essas organizações também podem estar dentro do escopo de novas obrigações legais à medida que lidam com quantidades crescentes de dados em nuvem. Um provedor de serviços pode oferecer-lhes um processo operacional definido que seria difícil de criar com uma pequena equipe interna. Os provedores estão respondendo com pacotes escalonados que correspondem a ambientes de dados menores e menor número de pessoal de segurança. Clientes menores têm menos probabilidade de construir grandes equipes internas de DSPM após a adoção, o que pode apoiar renovações de contratos. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) pode ampliar sua base de clientes se os provedores mantiverem preços claros, relatórios utilizáveis e limites de serviço apropriados.
Por Setor Vertical:
BFSI Lidera Enquanto Tecnologia da Informação e Telecomunicações AvançaO BFSI detinha 27,69% da receita em 2026 porque as instituições financeiras lidam com dados de alto valor e enfrentam requisitos rigorosos de resiliência operacional, controle de acesso e supervisão de terceiros. O DORA está em vigor desde janeiro de 2025 e aumenta a importância de gerenciar riscos relacionados às TIC em entidades financeiras europeias.[4] As regras de dados de pagamento e as práticas de governança interna aumentam a necessidade de classificação e monitoramento cuidadosos de dados. Os provedores gerenciados podem apoiar a coleta contínua de evidências e a revisão em ambientes de dados financeiros complexos. Eles também podem ajudar a manter uma visão organizada do uso de dados em sistemas voltados ao cliente e de back-office. O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) é ainda apoiado pela exposição do setor a ataques direcionados e exames regulatórios detalhados. Isso torna o BFSI um grupo central de clientes para ofertas de serviços avançados.
O setor de tecnologia da informação e telecomunicações está projetado para se expandir a um CAGR de 18,54% até 2032. Os provedores neste setor vertical utilizam serviços de segurança de dados internamente e também podem fornecer serviços relacionados a clientes empresariais. Esse duplo papel incentiva o investimento em práticas de tratamento de dados que podem ser posteriormente adaptadas para a entrega de serviços ao cliente. A demanda em saúde é moldada pela proteção de dados de saúde e pela expansão de informações clínicas digitais. A adoção governamental está vinculada a requisitos de confiança zero, enquanto a adoção na manufatura reflete a convergência de tecnologia operacional e dados empresariais. Os varejistas requerem controles mais robustos para dados de pagamento e de clientes. O setor de serviços DSPM gerenciados pode atender a esses contextos por meio de políticas específicas do setor, certificações e métodos de integração.
Análise Geográfica
Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) nas Américas
A América do Norte deteve 38,64% da receita em 2026, sustentada por ecossistemas consolidados de provedores de segurança gerenciada e uma alta concentração de fornecedores de gestão de postura de segurança de dados (DSPM). Os Estados Unidos permanecem centrais porque agências federais adotaram requisitos de confiança zero e ambientes de nuvem governamentais possuem expectativas detalhadas de conformidade. Os compradores frequentemente precisam demonstrar que registros sensíveis permanecem classificados e monitorados à medida que as cargas de trabalho se movem por mais de um ambiente de nuvem. A Wiz integrou o DSPM à sua oferta Wiz for Government com autorização FedRAMP em maio de 2025, apoiando a classificação automatizada e o monitoramento contínuo em ambientes governamentais multinuvem. Esse tipo de integração apoia a prestação de serviços onde clientes governamentais precisam de controles alinhados aos processos de autorização existentes. O Canadá contribui por meio de requisitos de privacidade e práticas federais de gestão de segurança. O México está desenvolvendo demanda à medida que organizações de serviços financeiros e manufatura expandem suas operações digitais. A América do Sul permanece menor, embora a adoção de nuvem e os requisitos de privacidade em evolução estabeleçam uma base para demanda de serviços a longo prazo.
Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) na Europa
A Europa é um importante centro de demanda porque o GDPR, a NIS2, a DORA e a Lei de IA da UE criam requisitos sobrepostos de proteção de dados e governança de cibersegurança. A participação de mercado dos serviços gerenciados de gestão de postura de segurança de dados (DSPM) na região é sustentada por compradores que precisam de controle verificado sobre provedores de nuvem e operações de segurança terceirizadas. Os compradores de serviços frequentemente precisam considerar onde os dados são processados, como o acesso é autorizado e se podem recuperar dados e encerrar um relacionamento com um provedor com segurança. A Alemanha possui demanda ativa de organizações reguladas e de infraestrutura crítica que devem lidar com dados sensíveis com supervisão clara. O Reino Unido, a França, a Itália e a Espanha contribuem nos setores de serviços financeiros, energia e setor público. A ENISA destacou o papel estratégico dos serviços de segurança gerenciada e o trabalho sobre abordagens de certificação no âmbito da Lei de Cibersegurança da UE. Os requisitos de soberania podem favorecer provedores que oferecem processamento de dados europeu e chaves de criptografia controladas pelo cliente.
Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) na APAC e no Oriente Médio e África
A Ásia-Pacífico está projetada para expandir a um CAGR de 22,86% até 2032, a maior taxa entre as regiões geográficas. China, Japão, Índia e Coreia do Sul estão expandindo o uso de nuvem ao mesmo tempo em que fortalecem as obrigações de privacidade e cibersegurança. A região inclui empresas que operam em vários sistemas jurídicos e podem precisar de controles de dados consistentes mesmo quando os requisitos locais diferem. A Lei de Proteção de Informações Pessoais (APPI) do Japão, a Lei de Proteção de Dados Pessoais Digitais da Índia e a Lei de Proteção de Informações Pessoais da Coreia do Sul aumentam a necessidade de práticas claras de governança de dados. O Japão e a Coreia do Sul possuem demanda mais madura entre organizações reguladas e infraestrutura crítica. A Índia oferece uma oportunidade em desenvolvimento à medida que empresas de tecnologia e instituições do setor bancário, financeiro e de seguros (BFSI) expandem seus ambientes de nuvem. O Oriente Médio é moldado por investimentos em nuvem soberana e requisitos de residência de dados nos Emirados Árabes Unidos e na Arábia Saudita, enquanto a África permanece em estágio inicial de adoção à medida que a infraestrutura de nuvem e a aplicação regulatória se desenvolvem.
Cenário Competitivo
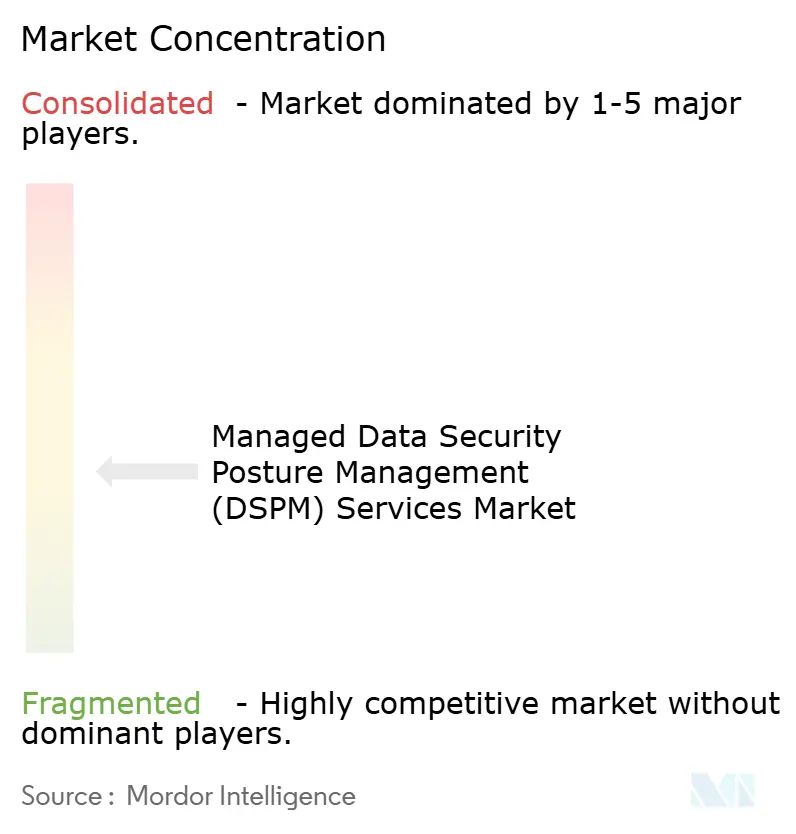
O mercado de serviços gerenciados de gestão de postura de segurança de dados (DSPM) é moderadamente fragmentado porque nenhum provedor único tem controle dominante de receita em todo o escopo do serviço. A concorrência está se formando entre fornecedores de plataformas que incorporam o DSPM em suítes de segurança mais amplas e especialistas que se concentram em classificação, acesso a dados e operações gerenciadas. Os compradores também avaliam provedores liderados por consultoria que começam com trabalho consultivo e adicionam operações após a implantação. Os provedores devem deixar claras suas responsabilidades quando um controle automatizado recomenda ou conclui uma ação de remediação. A consolidação tornou-se importante à medida que provedores mais amplos buscam combinar resiliência de dados, privacidade, governança e controles de inteligência artificial. Isso pode exercer pressão de preços sobre empresas de serviços menores enquanto amplia o conjunto de capacidades oferecidas aos clientes. Também pode mudar a decisão de compra de uma escolha de tecnologia pontual para uma avaliação mais ampla de plataforma e serviço.
A Veeam assinou um acordo definitivo em outubro de 2025 para adquirir a Securiti AI por 1,725 bilhões de USD, combinando resiliência de dados com capacidades de DSPM, privacidade, governança, acesso e confiança em inteligência artificial. A Forcepoint anunciou seu acordo para adquirir a Getvisibility em março de 2025 para expandir a segurança de dados orientada por inteligência artificial e a visibilidade de riscos em ambientes SaaS, nuvem, locais, plataformas de inteligência artificial e endpoints. Esses movimentos mostram que as ferramentas de postura de dados estão sendo incorporadas a portfólios maiores de segurança de dados. Os fornecedores também competem por meio de conectores, capacidades de resposta gerenciada e a capacidade de apoiar um cliente desde a avaliação inicial até as operações contínuas. Um portfólio mais amplo pode facilitar para os compradores alinhar o trabalho de postura de dados com programas de resiliência, privacidade e detecção que já estão financiados. O mercado de serviços DSPM gerenciados provavelmente favorecerá provedores que possam fornecer responsabilidade operacional clara além de recursos de software.
A tecnologia permanece um importante ponto de diferenciação, particularmente para precisão de classificação, cobertura de dados criptografados e fluxos de trabalho de remediação. A inteligência artificial pode ajudar os provedores a classificar riscos de dados e reduzir o atraso entre a identificação de um problema e a tomada de uma ação aprovada. Ela não elimina a necessidade de aprovação humana definida, contexto de dados confiável e registros que expliquem por que um controle foi aplicado. A Deutsche Telekom e a Palo Alto Networks lançaram o Sovereign Cortex com T Security em junho de 2026, um serviço gerenciado de defesa cibernética soberana de dados europeu onde a Deutsche Telekom retém a autoridade sobre as chaves de criptografia. Essa oferta ilustra o valor competitivo da arquitetura soberana para clientes europeus regulamentados. Especialistas como Sentra e Symmetry Systems podem se diferenciar em casos de uso de governança de acesso a dados e identidade de dados. O mercado de serviços DSPM gerenciados também tem uma abertura para serviços padronizados e prontos para auditoria que governam o acesso de agentes de inteligência artificial e copilotos a dados empresariais sensíveis.
Líderes do Setor de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM)
-
Accenture plc
-
Amazon Web Services, Inc.
-
AvePoint, Inc.
-
BigID, Inc.
-
Concentric AI, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services, Inc.
- AvePoint, Inc.
- BigID, Inc.
- Concentric AI, Inc.
- CrowdStrike Holdings, Inc.
- Cyera Ltd.
- Deloitte Touche Tohmatsu Limited
- Forcepoint LLC
- Google LLC
- International Business Machines Corporation
- KPMG International Cooperative
- Kyndryl, Inc.
- Microsoft Corporation
- Netskope, Inc.
- OneTrust LLC
- Palo Alto Networks, Inc.
- Proofpoint, Inc.
- Rubrik, Inc.
- Securiti AI, Inc.
- Sentra Inc.
- Symmetry Systems, Inc.
- Thales S.A.
- Varonis Systems, Inc.
- Wipro Limited
- Zscaler, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM)
- Agosto de 2026: A eclore e a Glean anunciaram uma integração entre o ARMOR DSPM e a plataforma de inteligência artificial empresarial da Glean, permitindo classificação de sensibilidade com reconhecimento de contexto e controles de remediação unificados para organizações regulamentadas em serviços financeiros, saúde, serviços jurídicos e governo. A integração grava rótulos de sensibilidade diretamente nos arquivos de origem, fornecendo classificação de dados persistente e pronta para inteligência artificial em todo o ambiente de dados.
- Julho de 2026: A Deutsche Telekom e a Palo Alto Networks lançaram o Sovereign Cortex com T Security, um serviço gerenciado de defesa cibernética soberana de dados. Todos os dados de clientes e sistemas, incluindo telemetria e inteligência de ameaças, são armazenados, processados e recuperados exclusivamente dentro da Europa, com criptografia controlada pela Deutsche Telekom por meio do Gerenciador de Chaves Externas.
- Outubro de 2025: A Veeam Software assinou um acordo definitivo para adquirir a Securiti AI por 1,725 bilhões de USD, combinando as capacidades de resiliência de dados da Veeam com as capacidades de DSPM, privacidade, governança, acesso e confiança em inteligência artificial da Securiti AI em plataformas híbridas, multinuvem e SaaS.
- Setembro de 2025: A Cyera lançou o DataWatcher, um serviço totalmente gerenciado para sua plataforma DSPM e Omni DLP. O serviço abrange descoberta contínua, classificação, ajuste de políticas, governança de controle de acesso e resposta rápida a violações.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM)
Os serviços gerenciados de gestão de postura de segurança de dados (DSPM) referem-se a uma oferta terceirizada na qual um provedor implanta, opera, ajusta e monitora continuamente as capacidades de DSPM para descobrir, classificar, avaliar e remediar riscos associados a dados sensíveis em ambientes de nuvem, SaaS e híbridos. Esses serviços ajudam as organizações a melhorar a visibilidade dos dados, controlar o acesso excessivo, prevenir a exposição e apoiar os requisitos de conformidade.
O Relatório do Mercado de Serviços Gerenciados de Gestão de Postura de Segurança de Dados (DSPM) é Segmentado por Oferta de Serviço (Serviços Profissionais e Serviços Gerenciados), Modelo de Entrega (Serviços DSPM Totalmente Gerenciados e Serviços DSPM Co-Gerenciados), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Função de Serviço (Descoberta e Classificação de Dados, Avaliação de Risco de Dados e Gestão de Exposição, Governança de Acesso a Dados, Gestão de Conformidade e Regulatória e Aprimoramento da Prevenção de Perda de Dados), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Profissionais |
| Serviços Gerenciados |
| Serviços DSPM Totalmente Gerenciados |
| Serviços DSPM Co-Gerenciados |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Descoberta e Classificação de Dados |
| Avaliação de Risco de Dados e Gestão de Exposição |
| Governança de Acesso a Dados |
| Gestão de Conformidade e Regulatória |
| Aprimoramento da Prevenção de Perda de Dados |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta de Serviço | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Por Modelo de Entrega | Serviços DSPM Totalmente Gerenciados | |
| Serviços DSPM Co-Gerenciados | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Função de Serviço | Descoberta e Classificação de Dados | |
| Avaliação de Risco de Dados e Gestão de Exposição | ||
| Governança de Acesso a Dados | ||
| Gestão de Conformidade e Regulatória | ||
| Aprimoramento da Prevenção de Perda de Dados | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de gestão de postura de segurança de dados DSPM?
Espera-se que o tamanho do mercado de serviços gerenciados de gestão de postura de segurança de dados DSPM cresça de 1,23 bilhões de USD em 2026 para 1,48 bilhões de USD em 2027 e está previsto para atingir 3,89 bilhões de USD até 2032 a um CAGR de 21,32% no período de 2027-2032.
Qual oferta de serviço tem a maior participação?
Os serviços gerenciados detinham 78,32% da receita em 2026 porque as organizações frequentemente precisam de descoberta contínua, ajuste de classificação, priorização de riscos e relatórios operacionais. Muitos clientes utilizam equipes externas quando não têm o pessoal ou as habilidades especializadas para executar essas atividades internamente. Esse modelo também mantém o serviço alinhado à medida que as localizações de dados e os privilégios de acesso mudam.
Por que os serviços DSPM gerenciados estão sendo adotados?
Ambientes de dados multinuvem, obrigações regulatórias, risco de exposição de dados e acesso a dados relacionado à inteligência artificial estão apoiando a adoção. A entrega gerenciada ajuda as organizações a manter políticas e relatórios à medida que localizações de dados, permissões e aplicações de negócios mudam ao longo do tempo. Também fornece um modelo operacional para clientes que precisam de mais do que uma avaliação periódica de segurança.
Qual ambiente de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem está projetada para se expandir a um CAGR de 23,92% até 2032 e detinha 68,58% da receita em 2026. Os sistemas em nuvem permitem integração sem agente e supervisão de políticas comuns em armazenamentos de dados, aplicações SaaS e mais de um provedor de nuvem. Os ambientes híbridos permanecem relevantes quando as cargas de trabalho em nuvem operam ao lado de repositórios legados.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 22,86% até 2032, apoiada pela adoção de nuvem e obrigações de privacidade mais rigorosas. A demanda é moldada pelo uso de serviços em nuvem na China, Japão, Índia e Coreia do Sul e por seus requisitos de governança de dados em evolução. O Japão e a Coreia do Sul são centros de demanda relativamente maduros dentro da região.
Qual grupo de clientes é o maior?
As grandes empresas detinham 71,54% da receita em 2026 porque seus ambientes de dados, requisitos regulatórios e operações de segurança são mais complexos. Suas necessidades de serviço podem incluir integração com centros de operações de segurança, plataformas de governança e fluxos de trabalho de relatórios regulatórios. Organizações menores estão previstas para se expandir mais rapidamente porque os modelos gerenciados reduzem a necessidade de pessoal especialista interno.