
Tamanho e Participação do Mercado de Serviços Gerenciados de Otimização de Carbono em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.39 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Otimização de Carbono em Nuvem pela Mordor Intelligence
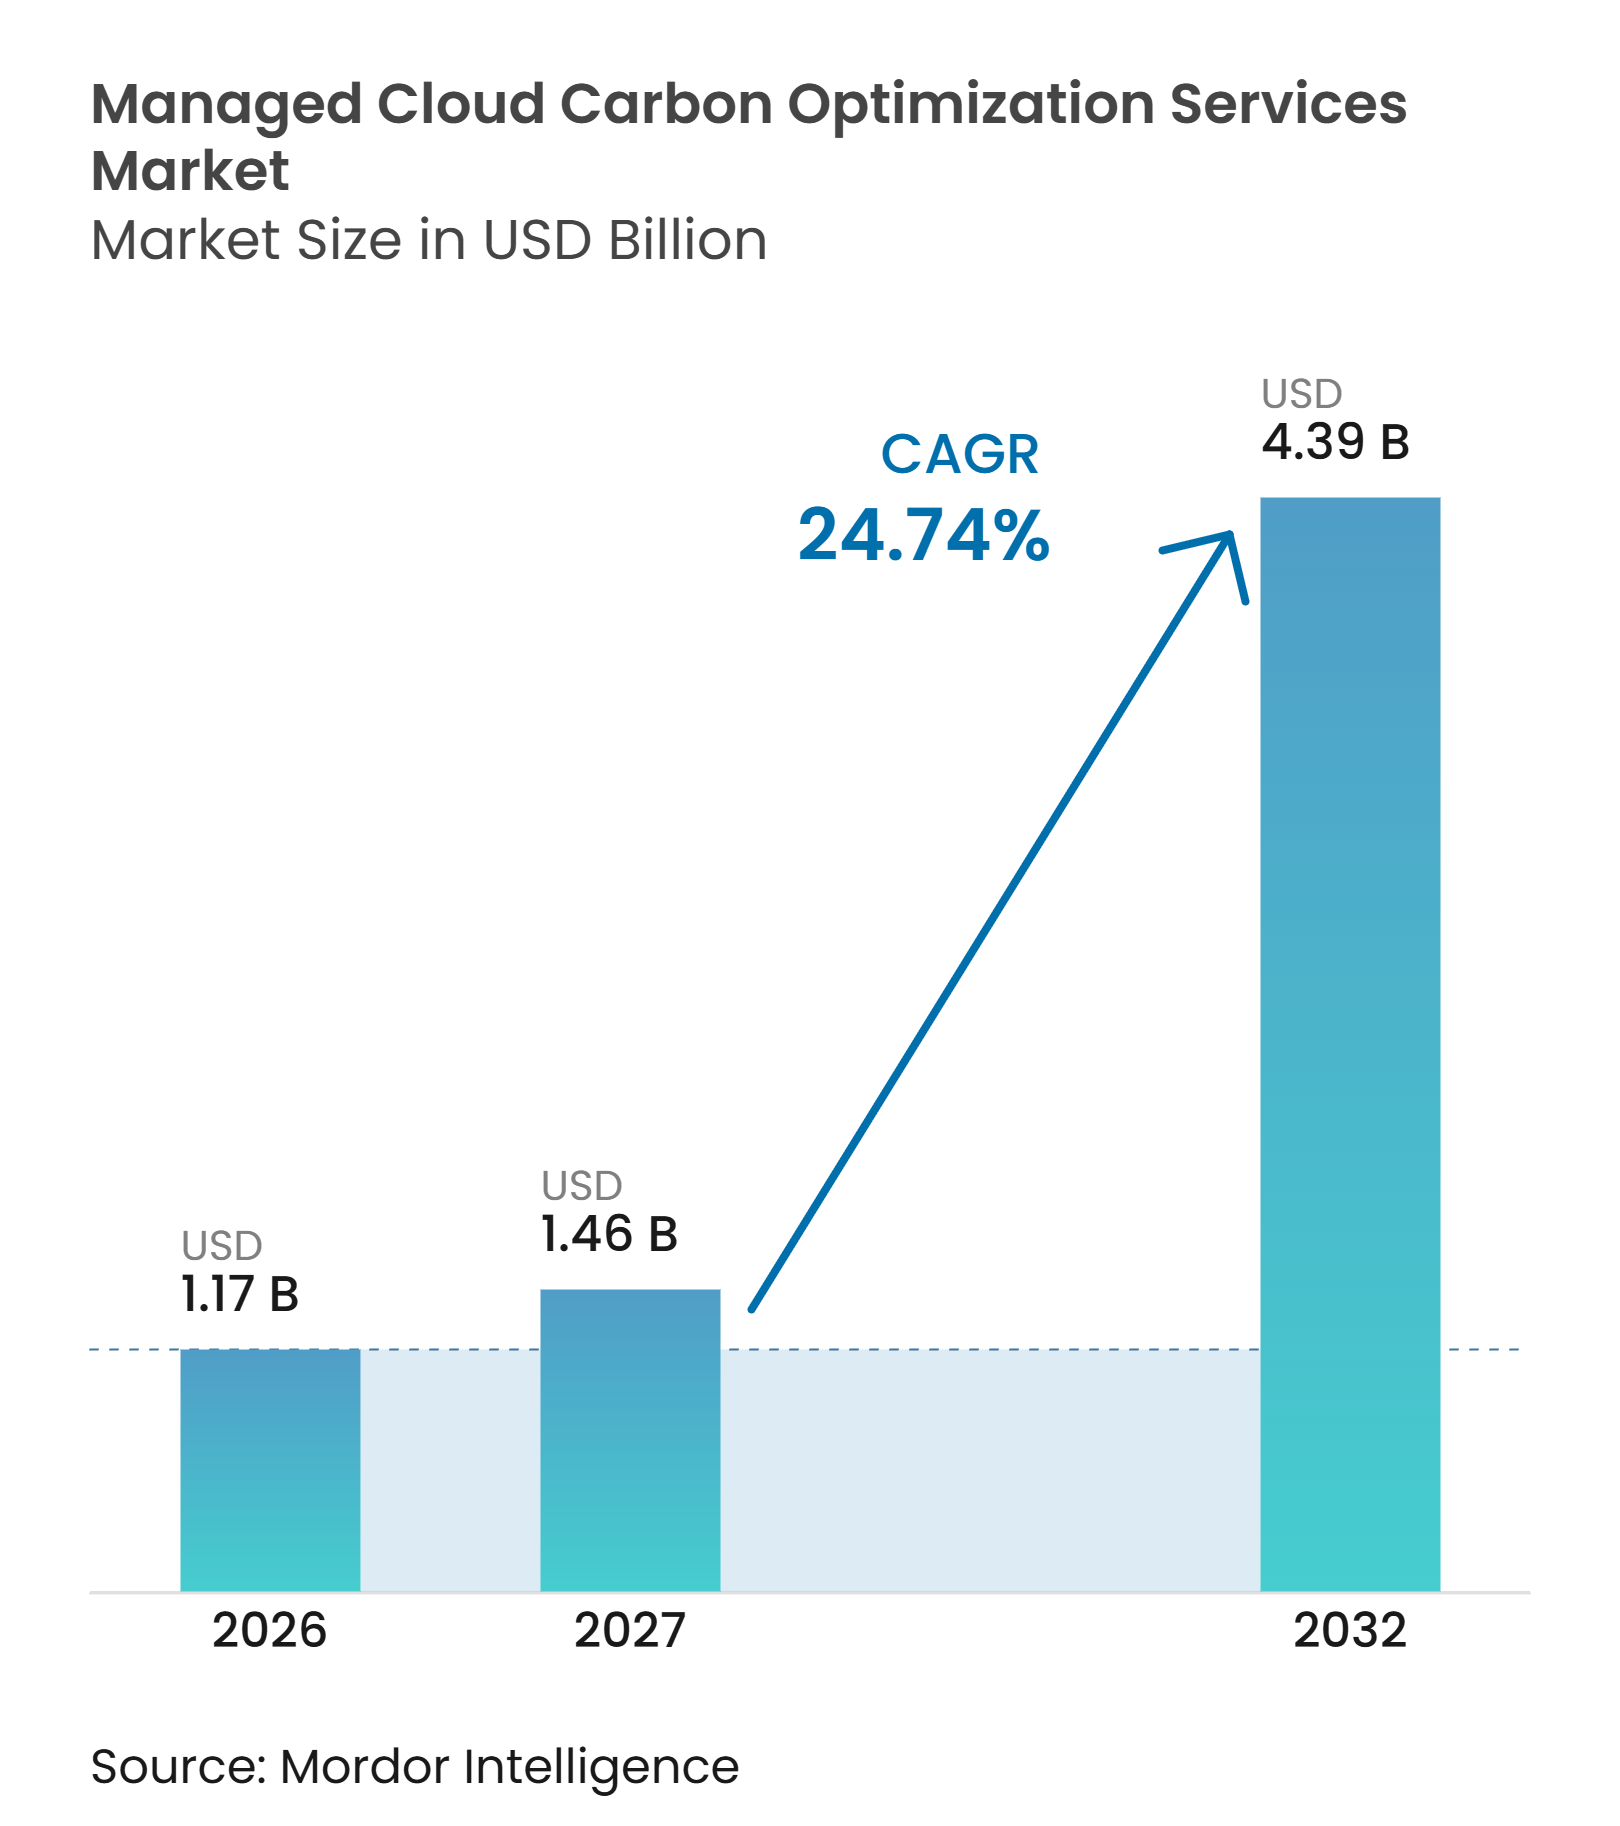
O tamanho do mercado de serviços gerenciados de otimização de carbono em nuvem está projetado para expandir de 1,17 bilhões de USD em 2026 para 1,46 bilhões de USD em 2027, e para 4,39 bilhões de USD até 2032, registrando um CAGR de 24,74% entre 2027 e 2032. O crescente uso de eletricidade em data centers está tornando a infraestrutura em nuvem uma responsabilidade ambiental mensurável, além de um centro de custos. As cargas de trabalho de IA aumentam a necessidade de controles que meçam e reduzam as emissões no nível da carga de trabalho durante as operações diárias. Os provedores estão respondendo ao vincular otimização de custos, medição de emissões, relatórios e agendamento dentro dos serviços gerenciados. Os painéis nativos de nuvem estão tornando a telemetria básica mais comum, enquanto a normalização de múltiplas nuvens, a prontidão para auditoria e a atribuição de carga de trabalho de IA permanecem áreas onde provedores especializados podem se diferenciar. A inconsistência de dados, as regras de residência de dados e os requisitos de desempenho de aplicações limitam até que ponto os compradores podem transferir cargas de trabalho, criando demanda por serviços que possam operar dentro dessas restrições.
Principais Conclusões do Relatório
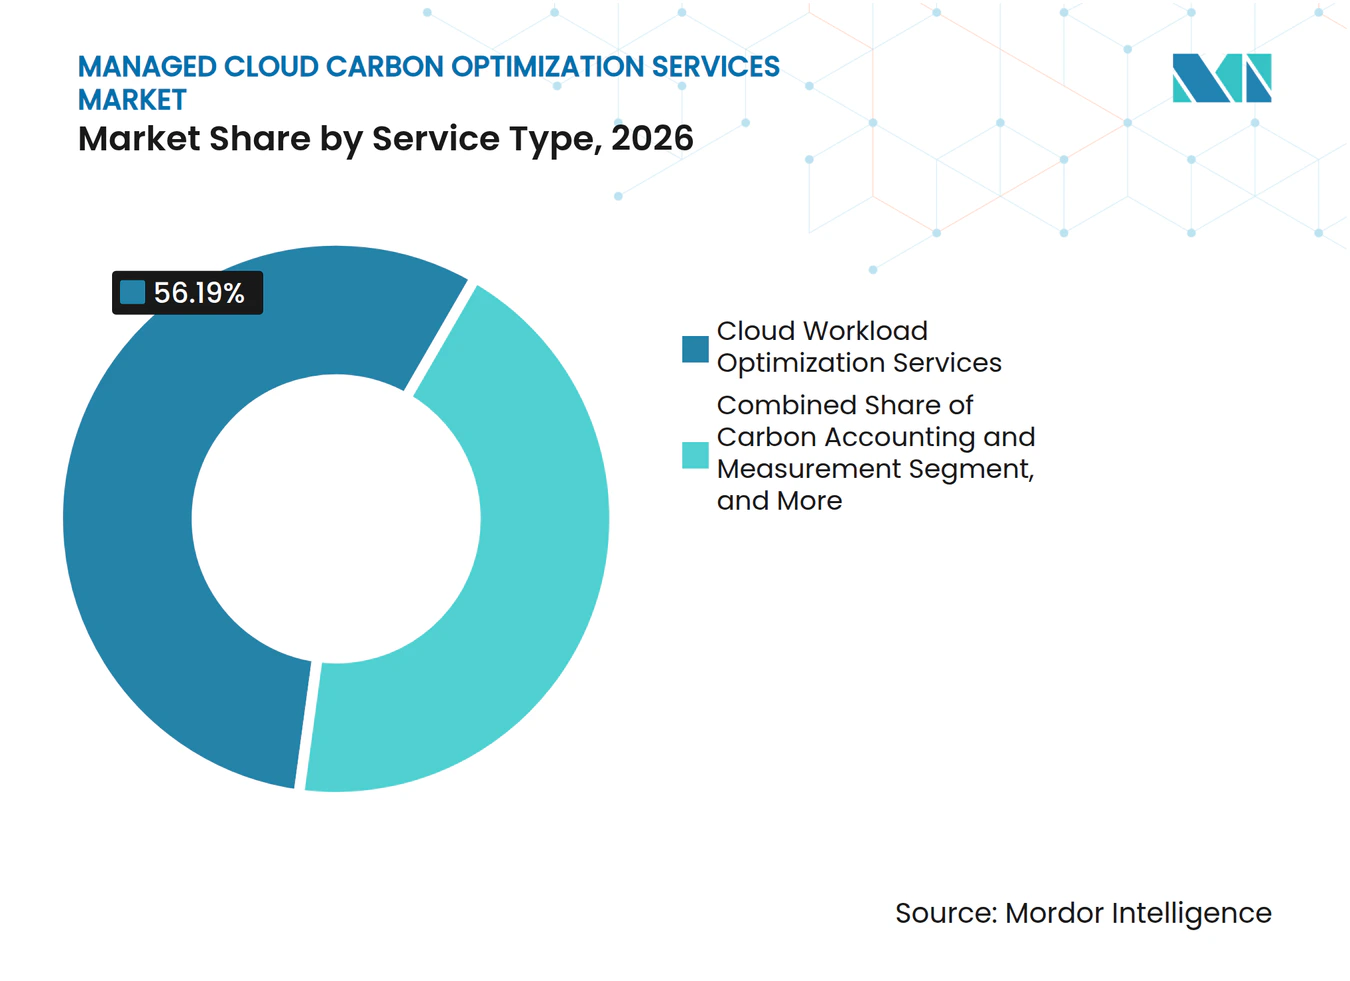
- Por tipo de serviço, os Serviços de Otimização de Carga de Trabalho em Nuvem detinham 56,19% da participação do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026, enquanto os Serviços de Integração de GreenOps e FinOps estão projetados para expandir a um CAGR de 25,68% até 2032.
- Por modo de implantação, o modelo local detinha 67,18% do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026, enquanto a implantação baseada em nuvem está projetada para expandir a um CAGR de 25,91% até 2032.
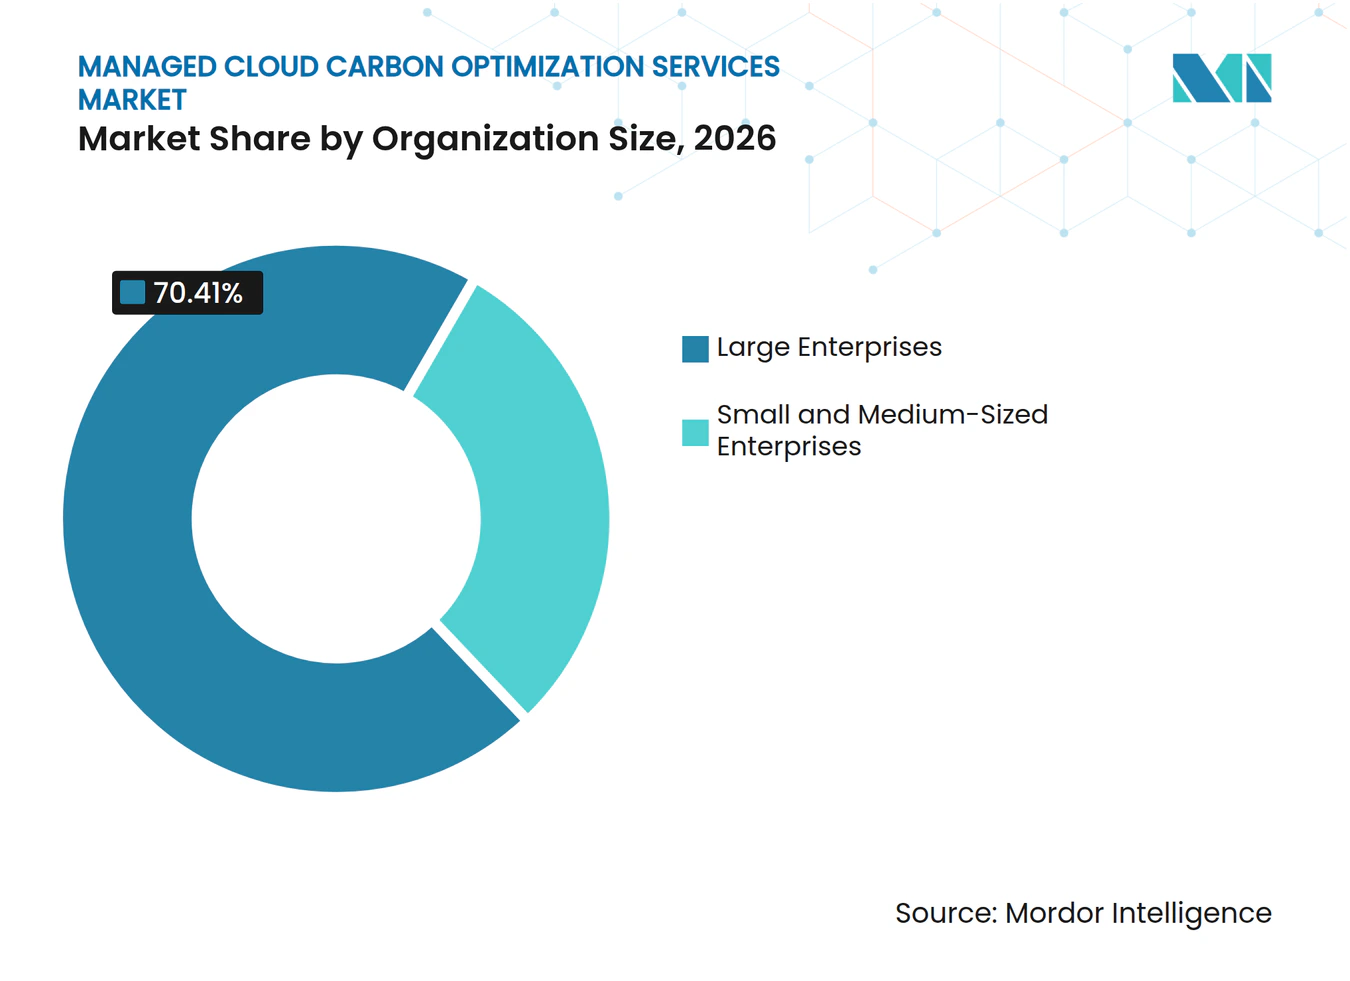
- Por tamanho de organização, as grandes empresas responderam por 70,41% do tamanho do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 26,11% até 2032.
- Por setor do usuário final, TI e telecomunicações lideraram com 29,66% da participação do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026, enquanto governo e administração pública estão projetados para expandir a um CAGR de 25,05% até 2032.
- Por geografia, a América do Norte detinha 37,81% da participação do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 25,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Otimização de Carbono em Nuvem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Cargas de Trabalho de IA Aumenta a Demanda por Operações em Nuvem com Consciência de Carbono | +2.5% | Global, concentrado em hubs de data centers na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Convergência de FinOps e GreenOps Cria Orçamentos Conjuntos de Custo e Carbono | +2.0% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Divulgação Climática Obrigatória Aumenta a Demanda por Dados de Emissões em Nuvem Prontos para Auditoria | +1.8% | Europa e pressão global de relatórios liderada por investidores | Curto prazo (≤ 2 anos) |
| Expansão de Regiões de Nuvem Alimentadas por Energia Renovável Viabiliza Serviços de Realocação de Carga de Trabalho | +1.2% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Agendamento de Kubernetes e Lotes com Consciência de Carbono Converte Flexibilidade em Demanda por Otimização | +0.9% | Global, com adoção antecipada na América do Norte e Norte da Europa | Médio prazo (2-4 anos) |
| Aquisição em Nuvem e Relatórios de Fornecedores Estendem a Responsabilidade de Carbono para as Operações de TI | +0.7% | Europa, aquisições governamentais da Ásia-Pacífico e empresas globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Cargas de Trabalho de IA Aumenta a Demanda por Operações em Nuvem com Consciência de Carbono
O mercado de serviços gerenciados de otimização de carbono em nuvem está ganhando suporte à medida que as cargas de trabalho de IA transformam o uso de energia em uma questão de nível de conselho para os compradores de nuvem. A demanda global de eletricidade em data centers cresceu 17% em 2025, em comparação com um crescimento de 3% na demanda total de eletricidade, de acordo com a Agência Internacional de Energia. A agência também espera que a demanda de eletricidade de data centers focados em IA triplique até 2030. O treinamento de modelos e a inferência com uso intensivo de GPU tornam as médias amplas de energia menos úteis para escolhas operacionais. Os compradores, portanto, precisam de atribuição nos níveis de modelo, tipo de token e medidor de faturamento para determinar onde a otimização pode ocorrer. A Flexera disponibilizou sua capacidade de Sustentabilidade de IA de forma geral em outubro de 2026, permitindo a atribuição de carbono, eletricidade e água em contas conectadas da AWS, Azure e Google Cloud.
Convergência de FinOps e GreenOps Cria Orçamentos Conjuntos de Custo e Carbono
O mercado de serviços gerenciados de otimização de carbono em nuvem se beneficia quando as equipes de finanças, engenharia e sustentabilidade utilizam um processo operacional compartilhado. A Fundação FinOps relatou que 53% das práticas europeias de FinOps rastreavam métricas de carbono em 2025, um aumento de 18% em relação ao ano anterior. Apenas 3% das práticas de FinOps globalmente usavam informações de carbono para impulsionar a otimização em nuvem, mostrando que a medição estava à frente da ação operacional. A SoftwareOne relatou que o rastreamento contínuo de sua pegada ambiental dentro de sua prática de FinOps gerou 448.000 USD em economias, juntamente com uma redução de 30% nas emissões totais de nuvem. As ferramentas de FinOps existentes podem oferecer às empresas um ponto de partida para a otimização de carbono sem um programa de infraestrutura separado. Os provedores gerenciados podem usar essa lacuna para converter a telemetria de carbono em ações sem exigir uma equipe dedicada de engenharia de sustentabilidade em cada cliente.
Divulgação Climática Obrigatória Aumenta a Demanda por Dados de Emissões em Nuvem Prontos para Auditoria
O mercado de serviços gerenciados de otimização de carbono em nuvem é sustentado por requisitos de relatórios que tornam os dados rastreáveis de emissões em nuvem mais valiosos. A Diretiva de Relatórios de Sustentabilidade Corporativa exige que as empresas qualificadas que operam na União Europeia reportem sob as Normas Europeias de Relatórios de Sustentabilidade, incluindo informações do Escopo 2 sujeitas a revisão de garantia externa. Relatórios mensais e com formatos diferentes dos provedores de nuvem requerem normalização antes de poderem suportar um processo de auditoria. A Comissão de Valores Mobiliários dos EUA propôs revogar suas regras de divulgação climática de 2024 em junho de 2026. As leis de relatórios climáticos da Califórnia e as expectativas dos investidores institucionais ainda exigem que muitas grandes empresas americanas reportem. Os provedores que alinham seus resultados com o Protocolo GHG e preservam a linhagem dos dados podem atender tanto aos relatórios europeus obrigatórios quanto às necessidades contínuas dos investidores americanos.
Expansão de Regiões de Nuvem Alimentadas por Energia Renovável Viabiliza Serviços de Realocação de Carga de Trabalho
O mercado de serviços gerenciados de otimização de carbono em nuvem também depende das diferenças na eletricidade livre de carbono entre os locais de nuvem. A Amazon correspondeu 100% de seu consumo global de eletricidade com energia renovável em 2025 pelo terceiro ano consecutivo, incluindo 25 regiões de data centers da AWS.[1] O Google Cloud reportou 100% de energia livre de carbono em Estocolmo, 98% na Finlândia e 96% em Paris durante 2025, em comparação com 2% em Hong Kong. Essa variação oferece uma opção prática para mover cargas de trabalho em lote flexíveis e trabalhos de treinamento de IA para locais de menor carbono. As equipes internas de FinOps frequentemente carecem da integração de dados e do pessoal necessários para planejar essas movimentações de forma contínua. Os provedores gerenciados podem tornar essa capacidade repetível, levando em conta requisitos de custo, capacidade, latência e conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dados de Intensidade de Carbono Inconsistentes e Precisão das Previsões Limitam a Confiança na Otimização | -1.5% | Global, mais agudo em ambientes de múltiplas nuvens abrangendo América do Norte e Europa | Curto prazo (≤ 2 anos) |
| A Integração de Telemetria em Ambientes Híbridos e de Múltiplas Nuvens Aumenta a Complexidade de Implementação | -1.0% | Global, com maior carga na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Regras de Residência e Soberania de Dados Restringem a Transferência de Carga de Trabalho entre Regiões | -0.8% | Ambientes de política de nuvem nacional na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Risco de Nível de Serviço e Desempenho Limita o Adiamento Agressivo de Carga de Trabalho | -0.5% | Global, mais agudo em setores sensíveis à latência, como serviços financeiros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dados de Intensidade de Carbono Inconsistentes e Precisão das Previsões Limitam a Confiança na Otimização
O mercado de serviços gerenciados de otimização de carbono em nuvem enfrenta um desafio básico de qualidade de dados em ambientes de múltiplas nuvens. A AWS, o Azure e o Google Cloud fornecem dados de carbono em cronogramas diferentes e utilizam metodologias, limites de Escopo 2 e abordagens de atribuição de energia renovável distintos. A Fundação de Software Verde observou que os provedores de nuvem divulgam dados de carbono dos clientes mensalmente, limitando seu uso para tomada de decisões em tempo real. Isso deixa as organizações com relatórios que requerem normalização antes que uma linha de base unificada de emissões possa ser criada. A Electricity Maps expandiu os dados de intensidade de carbono em tempo real para mais de 200 países e territórios em janeiro de 2025. A WattTime fortaleceu seu modelo AOER em julho de 2026 com rastreamento de fluxo, tratamento de armazenamento de energia e fatores não relacionados ao CO₂ em 15 novas regiões europeias, mas a atribuição de carga de trabalho por hora permanece difícil em todo um parque completo de múltiplas nuvens.
A Integração de Telemetria em Ambientes Híbridos e de Múltiplas Nuvens Aumenta a Complexidade de Implementação
Os ambientes híbridos e de múltiplas nuvens tornam as implantações gerenciadas mais difíceis porque os sistemas de monitoramento não trocam telemetria por padrão. O AWS CloudWatch, o Azure Monitor e o Google Cloud Monitoring operam em ambientes separados, exigindo uma camada capaz de ingerir, normalizar e reconciliar seus dados. Uma pesquisa publicada pela ACM em 2025 identificou a desagregação justa de carbono em infraestrutura compartilhada como uma tarefa metodológica difícil. Isso afeta como as emissões podem ser atribuídas a aplicações, equipes e serviços individuais. O trabalho de integração resultante pode prolongar o tempo para obtenção de valor e aumentar os custos de engajamento, especialmente onde os clientes carecem de recursos de engenharia de sustentabilidade. As expectativas de auditoria baseadas na ISO 14064 também exigem documentação do processo de normalização, adicionando esforço onde os medidores locais e as exportações de faturamento em nuvem utilizam modelos de dados diferentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Otimização de Carga de Trabalho Ancora a Receita Enquanto a Integração Impulsiona uma Adoção Mais Rápida
Os Serviços de Otimização de Carga de Trabalho em Nuvem representaram 56,19% da receita em 2026, tornando-os o ponto de entrada central para o mercado de serviços gerenciados de otimização de carbono em nuvem. O serviço oferece um benefício financeiro direto ao identificar computação ociosa e ao mover trabalhos flexíveis para regiões de menor carbono durante o mesmo ciclo de faturamento. Os Serviços de Integração de GreenOps e FinOps estão projetados para expandir a um CAGR de 25,68% até 2032, a taxa mais rápida entre os tipos de serviço. Esse serviço aborda a ausência de uma camada de dados compartilhada para as equipes de finanças, engenharia e sustentabilidade. Os Serviços de Contabilidade e Medição de Carbono fornecem a linha de base de emissões da qual a otimização depende. Os Serviços de Relatórios de Sustentabilidade e Conformidade apoiam o trabalho recorrente vinculado aos ciclos de divulgação e às necessidades de garantia externa.
O setor de serviços gerenciados de otimização de carbono em nuvem está avançando além dos painéis básicos dos provedores de nuvem em direção a serviços que normalizam dados entre ambientes. Dentro do mercado de serviços gerenciados de otimização de carbono em nuvem, a telemetria básica está se tornando mais comum à medida que os hiperescaladores aprimoram as ferramentas de relatórios nativos. Os provedores gerenciados podem, portanto, se diferenciar por meio de trilhas de auditoria, orçamentos preditivos de carbono e atribuição mais detalhada de carga de trabalho de IA. O agendamento de Kubernetes com consciência de carbono demonstrou reduzir as emissões de CO₂ em 10%-30% sem impacto significativo no desempenho nas pesquisas referenciadas. Essa evidência ajuda os clientes a atribuir um valor financeiro e operacional aos serviços de agendamento. Os Serviços de Integração de GreenOps e FinOps estão se tornando parte do fluxo de trabalho central de FinOps, em vez de um complemento de sustentabilidade separado.



Por Modo de Implantação: A Liderança Local Reflete as Necessidades de Governança de Dados Enquanto a Entrega em Nuvem Avança
A implantação local respondeu por 67,18% da receita no mercado de serviços gerenciados de otimização de carbono em nuvem em 2026. As organizações regulamentadas utilizam esse modelo para manter a infraestrutura de inteligência de carbono e a telemetria operacional dentro de limites de dados controlados. A implantação baseada em nuvem está projetada para expandir a um CAGR de 25,91% até 2032, a taxa mais alta entre os modelos de implantação. Os provedores estão desenvolvendo designs multilocatários capazes de fornecer inteligência no nível da carga de trabalho sem acesso persistente a informações de infraestrutura sensíveis. O modelo híbrido atende organizações com sistemas legados locais e cargas de trabalho nativas em nuvem. Esses compradores frequentemente requerem a integração de telemetria mais abrangente e podem obter o maior valor de um serviço gerenciado.
A entrega baseada em nuvem pode reduzir o ônus de manter uma plataforma interna, mas requer confiança no tratamento de dados e nos controles do fornecedor. A Lei de Dados da União Europeia exige que os provedores de nuvem renunciem às cobranças de transferência de dados para troca de serviços até janeiro de 2027. Essa mudança pode reduzir as preocupações com aprisionamento tecnológico para compradores que consideram ferramentas de otimização de carbono entregues em nuvem. Também pode incentivar a aquisição competitiva, pois os clientes podem trocar de provedores com menor exposição a custos. As implantações locais permanecem relevantes onde regras nacionais ou políticas internas limitam o processamento externo de telemetria. O mercado de serviços gerenciados de otimização de carbono em nuvem, portanto, necessita de opções de entrega que reflitam diferentes posições de segurança e conformidade, em vez de uma única arquitetura.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso por Meio de Camadas Gerenciadas
As grandes empresas responderam por 70,41% da participação do mercado de serviços gerenciados de otimização de carbono em nuvem em 2026. Elas possuem os maiores parques de nuvem, funções de FinOps mais maduras e exposição mais antecipada às obrigações de divulgação climática. As PMEs estão projetadas para expandir a um CAGR de 26,11% até 2032. As obrigações de relatórios da cadeia de suprimentos podem estender as solicitações de dados climáticos de grandes compradores para fornecedores menores. Isso cria pressão sobre as PMEs que carecem de equipes de relatórios dedicadas e recursos internos de engenharia. Seu caso de adoção depende de serviços de baixa complexidade que possam se conectar às ferramentas existentes de faturamento e monitoramento em nuvem.
Os fornecedores de plataformas podem atender a essa necessidade com camadas de menor instrumentação, conexões baseadas em interface de programação de aplicações e relatórios pré-configurados alinhados ao Protocolo GHG. Esses recursos podem reduzir o esforço necessário para criar informações básicas de emissões e apoiar questionários de clientes. Fabricação, logística e fornecedores de tecnologia são grupos de demanda relevantes porque seus clientes de grandes empresas exigem cada vez mais informações da cadeia de suprimentos. Dentro do mercado de serviços gerenciados de otimização de carbono em nuvem, a redução dos custos de plataforma e o aumento da exposição a relatórios podem encurtar o processo de decisão para uma oferta gerenciada. As grandes empresas continuarão sendo importantes porque sua escala suporta programas mais complexos de múltiplas nuvens e no nível da carga de trabalho.

Por Setor do Usuário Final: TI e Telecomunicações Lidera Enquanto as Aquisições Governamentais se Expandem
TI e telecomunicações responderam por 29,66% da receita no mercado de serviços gerenciados de otimização de carbono em nuvem em 2026. O setor possui e opera grandes volumes de infraestrutura em nuvem e possui práticas de FinOps estabelecidas. Governo e administração pública estão projetados para expandir a um CAGR de 25,05% até 2032. Os requisitos de aquisição verde estão incentivando os compradores públicos a considerar o desempenho energético e o fornecimento de energia renovável ao adquirir serviços em nuvem. A GovTech de Singapura confirmou planos para incorporar as linhas de base de eficiência energética da SS 715:2025 nas licitações em massa de TI do governo.[2] O Serviço de Aquisições das Filipinas listou os Serviços de Computação em Nuvem do Google como produto de tecnologia verde em seu mercado eletrônico governamental em junho de 2026.
O setor de Serviços Bancários, Financeiros e de Seguros é o segundo maior segmento de usuário final e necessita de relatórios ESG de nível de investidor juntamente com controles rigorosos de nível de serviço. Suas cargas de trabalho sensíveis à latência favorecem melhorias na camada de agendamento em detrimento do adiamento agressivo. Saúde e ciências da vida, varejo e comércio eletrônico, manufatura industrial e instituições de educação e pesquisa representam segmentos menores com necessidades distintas de confidencialidade e conformidade. Saúde e manufatura estão demonstrando interesse em relatórios de aquisição em nuvem à medida que a responsabilidade de carbono se expande pelas cadeias de suprimentos de TI. Isso sustenta a demanda recorrente por serviços de contabilidade de carbono que funcionem dentro dos controles específicos do setor. O mercado de serviços gerenciados de otimização de carbono em nuvem deve, portanto, combinar métodos de medição comuns com práticas de implantação e relatórios adequadas a cada setor.
Análise Geográfica
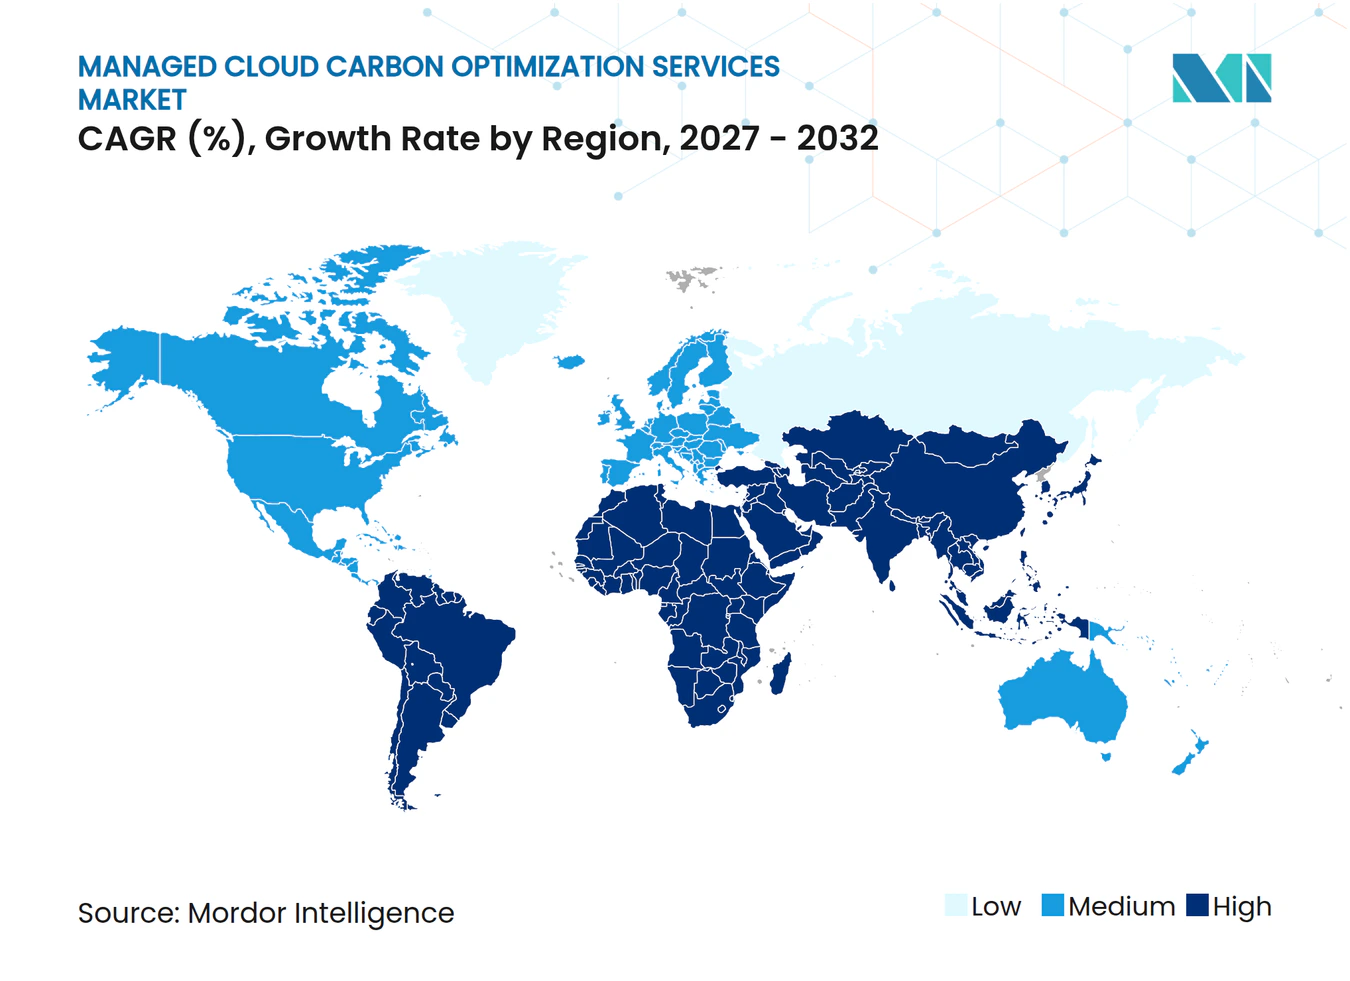
A América do Norte respondeu por 37,81% da receita em 2026. Os Estados Unidos e o Canadá combinam densa capacidade de hiperescaladores, uma grande base de profissionais de FinOps e expectativas contínuas de relatórios lideradas por investidores. A proposta da Comissão de Valores Mobiliários dos EUA de revogar as regras obrigatórias de divulgação climática não eliminou a necessidade de relatórios entre empresas sujeitas aos requisitos da Califórnia ou a solicitações de investidores.[3] O Canadá é tanto uma fonte de demanda quanto um local potencial para cargas de trabalho de menor carbono. O Google reportou 97% de energia livre de carbono em sua região de Montreal, enquanto as regiões canadenses da AWS têm baixa intensidade de carbono na rede elétrica dentro da América do Norte. Essas condições apoiam o planejamento de carga de trabalho transfronteiriço onde as regras de dados dos clientes o permitem.
A Europa é sustentada pela Diretiva de Relatórios de Sustentabilidade Corporativa e seu requisito de divulgação auditável do Escopo 2. Os locais de nuvem no norte da Europa oferecem opções de menor carbono, incluindo regiões do Google Cloud em Estocolmo, Finlândia e Paris. O valor operacional dessas regiões depende de serviços de agendamento capazes de documentar o efeito das emissões em um formato adequado para relatórios. Alemanha e Reino Unido são os maiores mercados nacionais dentro da Europa porque possuem concentrações significativas de empresas da primeira onda da Diretiva de Relatórios de Sustentabilidade Corporativa. As disposições de troca de fornecedores de nuvem da Lei de Dados podem aumentar a escolha de fornecedores e incentivar a atividade de aquisição à medida que as cobranças de troca são eliminadas gradualmente. As regras de residência de dados ainda exigem que os provedores limitem a realocação de carga de trabalho onde os dados não podem cruzar os locais permitidos.
A Ásia-Pacífico está projetada para expandir a um CAGR de 25,33% até 2032, a taxa regional mais rápida no mercado de serviços gerenciados de otimização de carbono em nuvem. Singapura lançou a SS 715:2025 em agosto de 2025 como um padrão de eficiência energética de TI para data centers em clima tropical, visando pelo menos 30% de economia de energia e operação em temperaturas de até 35°C. A China aplica um Padrão de Requisitos de Aquisição Governamental de Data Center Verde às aquisições de nuvem direcionadas pelo Estado. As orientações de pegada de carbono de software do Japão, o marco regulatório de relatórios da Comissão de Valores Mobiliários da Índia e os compromissos de emissões líquidas zero dos conglomerados sul-coreanos estão impulsionando o interesse em contabilidade no nível da carga de trabalho e programas conjuntos de FinOps-GreenOps. No mercado de serviços gerenciados de otimização de carbono em nuvem, essas políticas tornam os requisitos de aquisição uma rota importante para a adoção. América do Sul, Oriente Médio e África permanecem em um estágio mais inicial, com demanda no Brasil e na África do Sul concentrada entre subsidiárias de multinacionais e entidades governamentais.
Cenário Competitivo
Concentração do Mercado
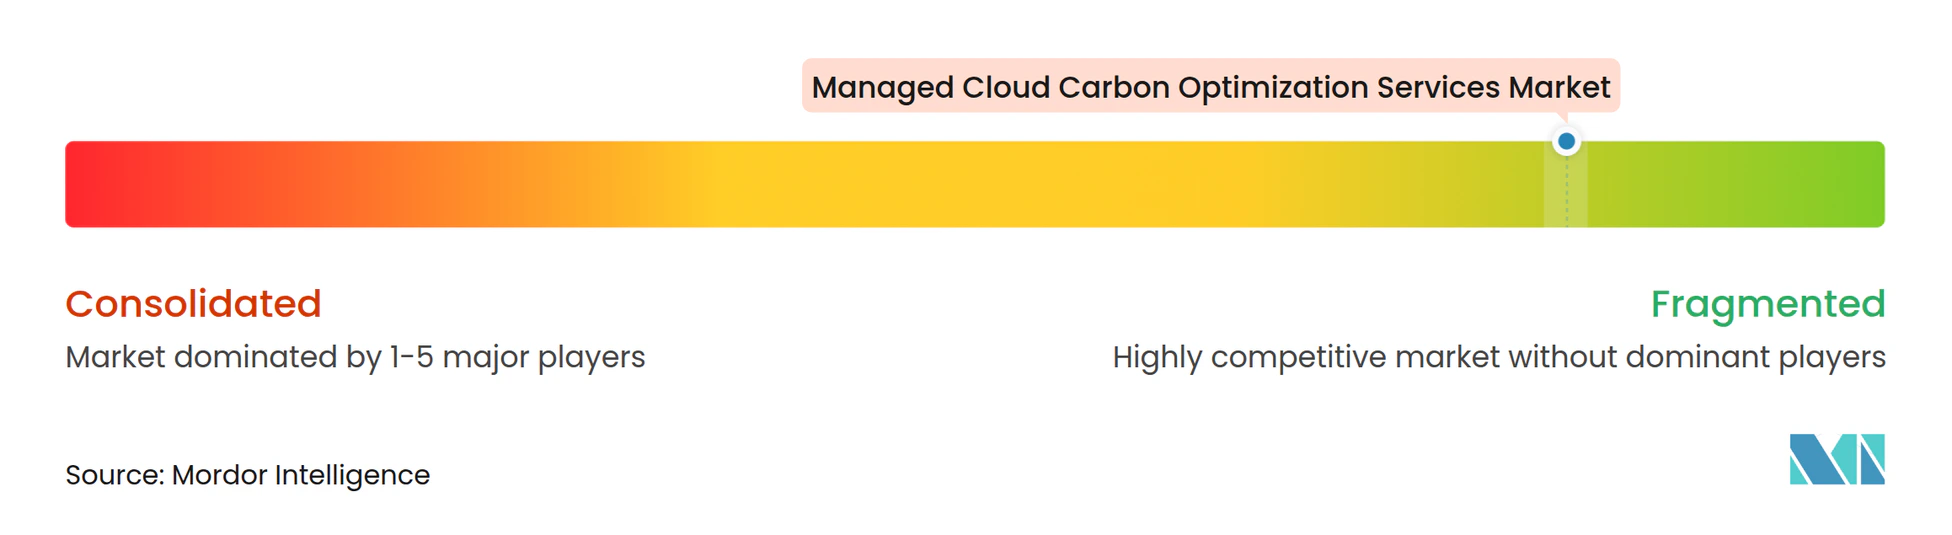
O mercado de serviços gerenciados de otimização de carbono em nuvem é fragmentado entre provedores de dados de intensidade de carbono, plataformas de otimização de carga de trabalho, ferramentas de FinOps-GreenOps e integradores de serviços gerenciados. A Electricity Maps e a WattTime fornecem dados que suportam sinais de carbono baseados em localização. A CloudBolt, a Densify, a Zesty e a Cirrus Nexus operam em otimização de carga de trabalho, enquanto a Flexera e a Finout apoiam atividades de FinOps e GreenOps. A Accenture, a IBM, a Claranet e a Xebia oferecem capacidades mais amplas de serviço e integração. Nenhuma empresa possui uma posição dominante em todo esse conjunto de atividades. Os painéis básicos dos provedores de nuvem exercem pressão sobre os provedores que oferecem apenas telemetria padrão de emissões.
Os especialistas estão competindo por meio de normalização de dados de múltiplas nuvens, evidências prontas para auditoria e atribuição detalhada para cargas de trabalho de IA. A Flexera disponibilizou seu recurso de Sustentabilidade de IA de forma geral em outubro de 2026, permitindo que os clientes atribuam emissões de carbono, uso de eletricidade e uso de água a modelos de IA individuais e tipos de tokens na AWS, Azure e Google Cloud. A Context Labs firmou parceria com a New Era Energy and Digital, a Sharon AI e a Mawgan Capital em setembro de 2025 para integrar sua plataforma a um campus de data center focado em IA no Texas.[4] Essa abordagem vincula a contabilidade de carbono à cadeia de suprimentos de energia que alimenta a infraestrutura de IA. A WattTime atualizou seu modelo AOER em julho de 2026, adicionando rastreamento de fluxo e tratamento aprimorado de armazenamento em 15 regiões europeias.
Os provedores maiores estão incorporando o gerenciamento de carbono em softwares empresariais estabelecidos e ambientes de consultoria. O myNav Green Cloud Advisor da Accenture utiliza dados de custo, desempenho, energia e CO₂ para apoiar o planejamento de cenários. A SAP conecta o gerenciamento de carbono aos dados de planejamento de recursos empresariais, apoiando emissões no nível do produto e trabalhos de Escopo 3 para grandes contas. Oportunidades permanecem em camadas de serviço focadas em PMEs, ambientes de nuvem soberana e atribuição de carbono específica para IA. Os provedores capazes de operar dentro das restrições de residência de dados podem atender clientes que não podem usar o agendamento irrestrito entre regiões.
Líderes do Setor de Serviços Gerenciados de Otimização de Carbono em Nuvem
-
FlexiDAO S.L.
-
Cirrus Nexus, Inc.
-
CloudBolt Software, Inc.
-
Finout, Inc.
-
Claranet Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Flexera disponibilizou seu painel de Sustentabilidade de IA de forma geral para todos os clientes de Sustentabilidade em Nuvem, permitindo a atribuição de emissões de carbono, consumo de eletricidade e uso de água a modelos de IA individuais e tipos de tokens em contas conectadas da AWS, Azure e Google Cloud. Este é o primeiro recurso de plataforma de FinOps a oferecer atribuição de impacto ambiental de IA no nível do token, atendendo diretamente à demanda empresarial por responsabilidade de carbono de IA à medida que as cargas de trabalho de IA se tornam o maior impulsionador do crescimento das emissões de data centers.
- Setembro de 2026: O Serviço de Aquisições do Departamento de Orçamento e Gestão das Filipinas listou formalmente os Serviços de Computação em Nuvem do Google como produto de tecnologia verde em seu mercado eletrônico governamental, após um Memorando de Acordo assinado em 25 de maio de 2026. As agências governamentais agora podem adquirir serviços em nuvem com descontos de uso comprometido de até 30%, satisfazendo os requisitos de aquisição de tecnologia verde.
- Agosto de 2026: A WattTime atualizou seu modelo AOER, versão 2026-04-01, com rastreamento de fluxo de importações de eletricidade, tratamento aprimorado de armazenamento de energia e contabilização de fatores não relacionados ao CO₂ em 15 novas regiões europeias. A atualização alinha o modelo com as orientações atuais de localização do Escopo 2 do Protocolo GHG, elevando o patamar de qualidade dos dados para plataformas de agendamento com consciência de carbono globalmente.
- Junho de 2026: A Comissão de Valores Mobiliários dos EUA publicou uma proposta de regulamentação para revogar suas regras de divulgação relacionadas ao clima de março de 2024, com um período de comentários até 3 de agosto de 2026. A proposta muda a postura regulatória federal dos EUA sem eliminar a demanda empresarial, pois as obrigações de relatórios impulsionadas por investidores e as leis estaduais de divulgação climática da Califórnia mantêm um patamar de conformidade para grandes empresas públicas.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Otimização de Carbono em Nuvem
O Mercado de Serviços Gerenciados de Otimização de Carbono em Nuvem compreende serviços terceirizados que ajudam as organizações a medir, monitorar, gerenciar, reduzir e reportar as emissões de carbono associadas aos ambientes de computação em nuvem. Esses serviços incluem otimização de carga de trabalho em nuvem, contabilidade e medição de carbono, relatórios de sustentabilidade, integração de GreenOps e FinOps, monitoramento de emissões, gerenciamento operacional com consciência de carbono e otimização contínua dos recursos em nuvem para equilibrar os objetivos de sustentabilidade ambiental, conformidade regulatória e eficiência operacional.
O Relatório do Mercado de Serviços Gerenciados de Otimização de Carbono em Nuvem é Segmentado por Tipo de Serviço (Serviços de Otimização de Carga de Trabalho em Nuvem, Serviços de Contabilidade e Medição de Carbono, Serviços de Relatórios de Sustentabilidade e Conformidade, Serviços de Integração de GreenOps e FinOps e Outros Tipos de Serviço), Modo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Otimização de Carga de Trabalho em Nuvem |
| Serviços de Contabilidade e Medição de Carbono |
| Serviços de Relatórios de Sustentabilidade e Conformidade |
| Serviços de Integração de GreenOps e FinOps |
| Outros Tipos de Serviço |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Otimização de Carga de Trabalho em Nuvem | |
| Serviços de Contabilidade e Medição de Carbono | ||
| Serviços de Relatórios de Sustentabilidade e Conformidade | ||
| Serviços de Integração de GreenOps e FinOps | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de otimização de carbono em nuvem?
O tamanho do mercado de serviços gerenciados de otimização de carbono em nuvem está projetado para crescer de 1,46 bilhões de USD em 2027 para 4,39 bilhões de USD até 2032, a um CAGR de 24,74%.
O que está impulsionando a demanda por serviços gerenciados de otimização de carbono em nuvem?
A demanda de eletricidade de data centers relacionada à IA, as necessidades de divulgação e a integração de controles de custo e carbono estão aumentando a demanda por serviços gerenciados.
Qual tipo de serviço lidera os serviços gerenciados de otimização de carbono em nuvem?
Os Serviços de Otimização de Carga de Trabalho em Nuvem detinham 56,19% da participação de receita em 2026 porque podem reduzir a computação ociosa e apoiar a alocação de carga de trabalho de menor carbono.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem está projetada para expandir a um CAGR de 25,91% até 2032, apoiada por modelos de entrega multilocatários e menores requisitos de plataforma interna.
Quais organizações estão adotando esses serviços mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 26,11% até 2032, à medida que as expectativas de relatórios da cadeia de suprimentos alcançam organizações menores.
Qual região está se expandindo mais rapidamente para esses serviços?
A Ásia-Pacífico está projetada para expandir a um CAGR de 25,33% até 2032, apoiada por padrões de aquisição e políticas de eficiência energética de data centers.