
Tamaño y Participación del Mercado de Servicios Gestionados de Optimización de Carbono en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.39 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Optimización de Carbono en la Nube por Mordor Intelligence
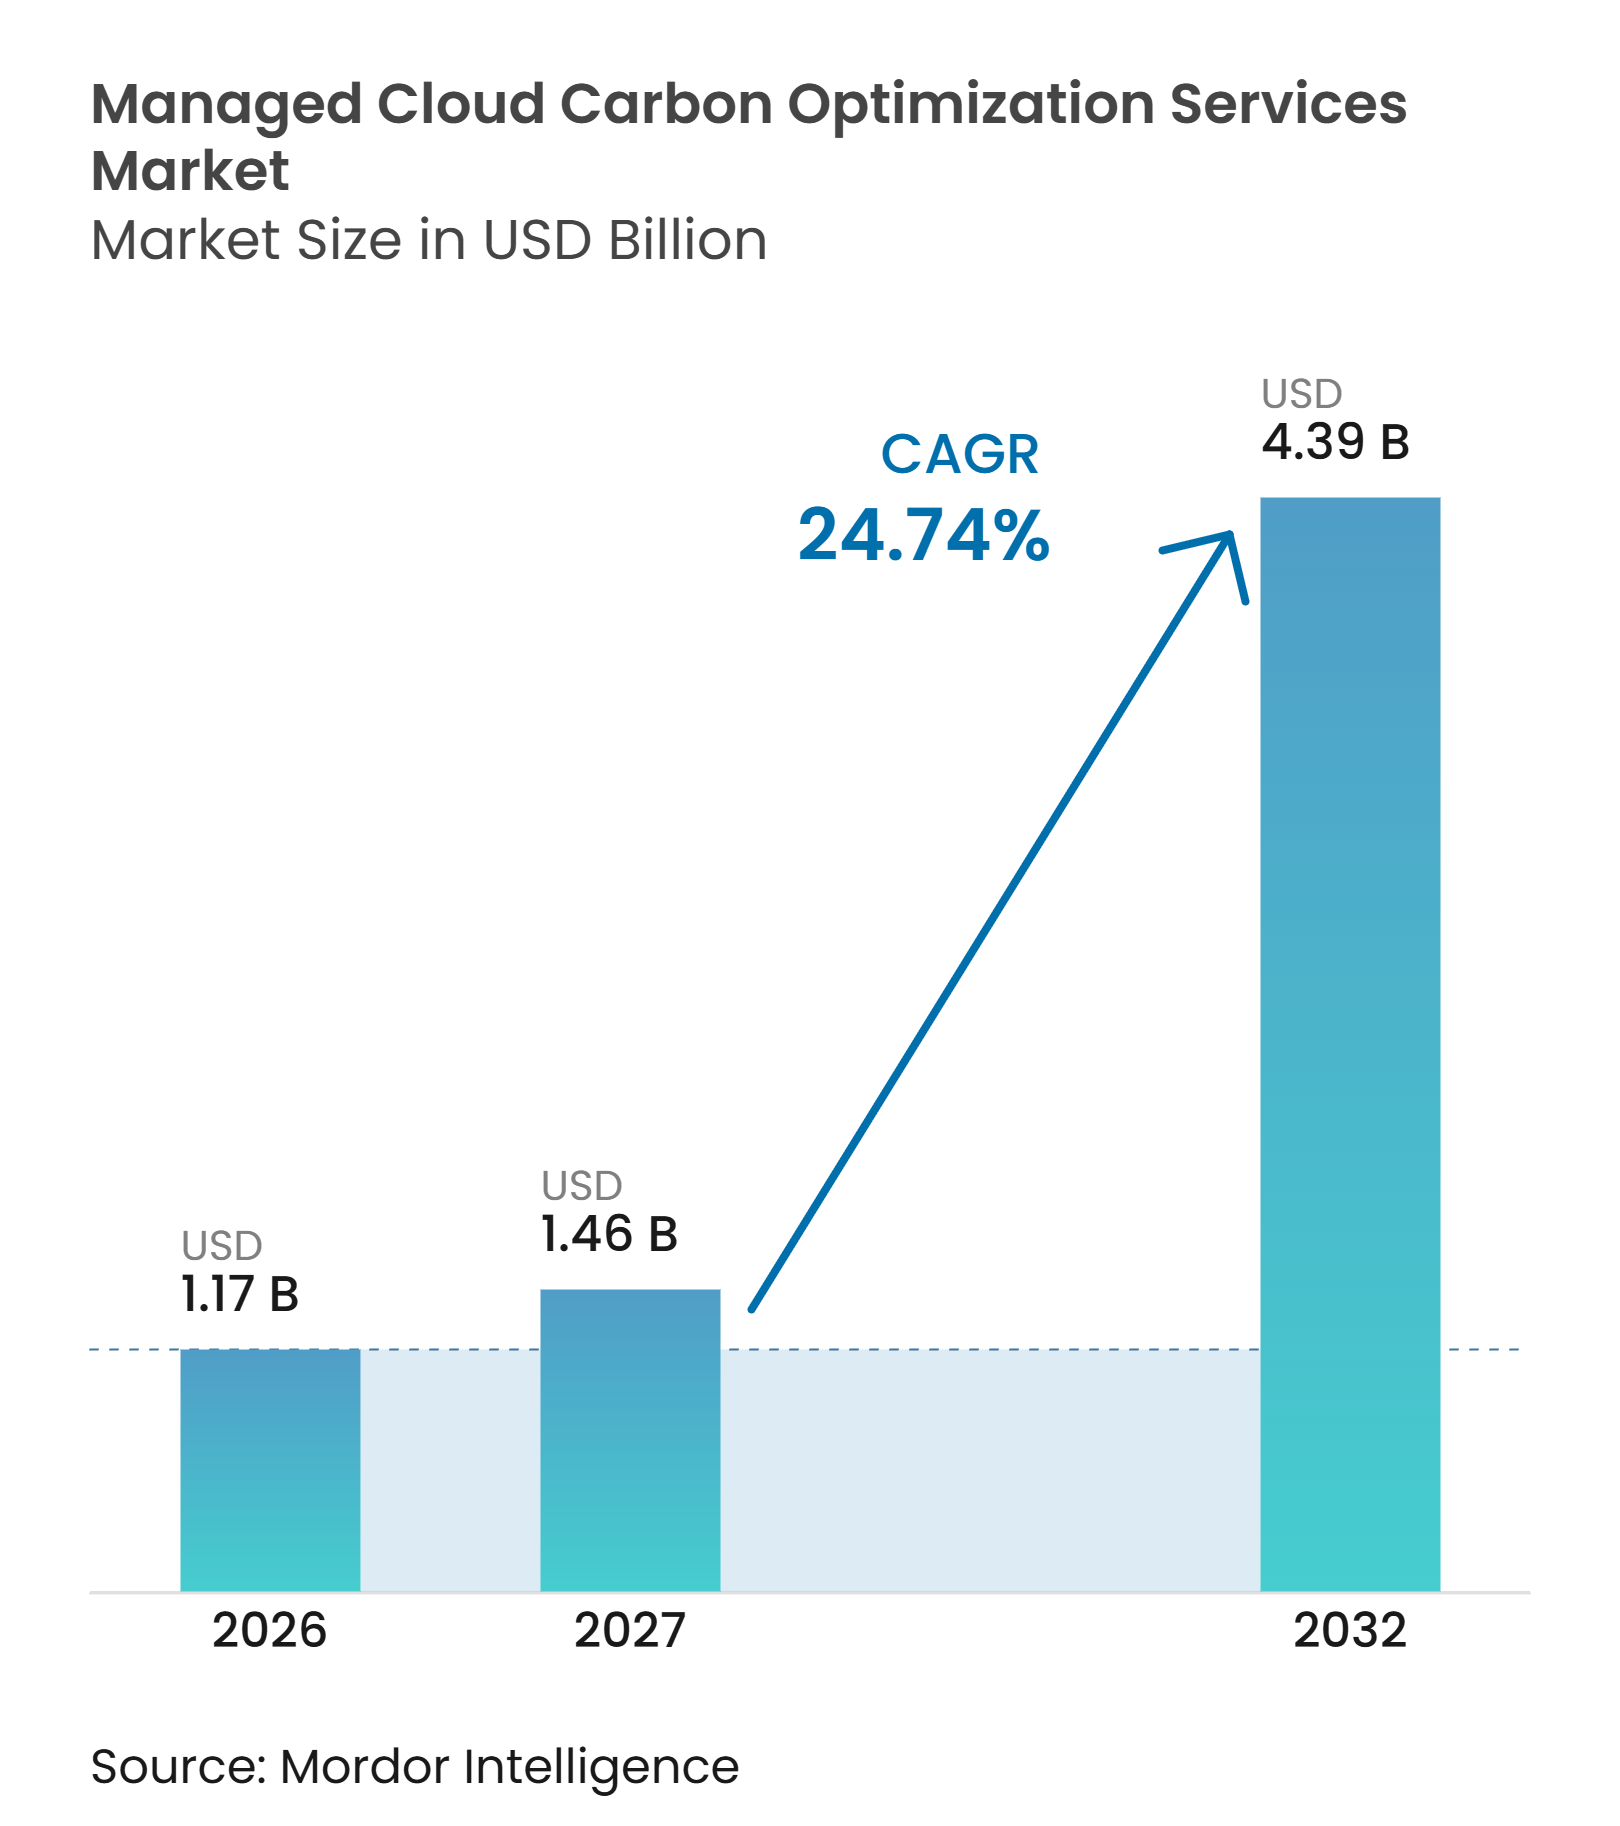
Se proyecta que el tamaño del mercado de servicios gestionados de optimización de carbono en la nube se expanda de 1,17 mil millones de USD en 2026 a 1,46 mil millones de USD en 2027, y a 4,39 mil millones de USD para 2032, registrando un CAGR del 24,74% entre 2027 y 2032. El creciente uso de electricidad en los centros de datos está convirtiendo la infraestructura en la nube en un pasivo ambiental medible, además de un centro de costos. Las cargas de trabajo de inteligencia artificial aumentan la necesidad de controles que midan y reduzcan las emisiones a nivel de carga de trabajo durante las operaciones diarias. Los proveedores están respondiendo vinculando la optimización de costos, la medición de emisiones, la elaboración de informes y la programación dentro de los servicios gestionados. Los paneles de control nativos en la nube están haciendo que la telemetría básica sea más común, mientras que la normalización multinube, la preparación para auditorías y la atribución de cargas de trabajo de inteligencia artificial siguen siendo áreas donde los proveedores especializados pueden diferenciarse. La inconsistencia de datos, las normas de residencia de datos y los requisitos de rendimiento de las aplicaciones limitan hasta qué punto los compradores pueden trasladar cargas de trabajo, lo que genera demanda de servicios que puedan operar dentro de esas restricciones.
Conclusiones Clave del Informe
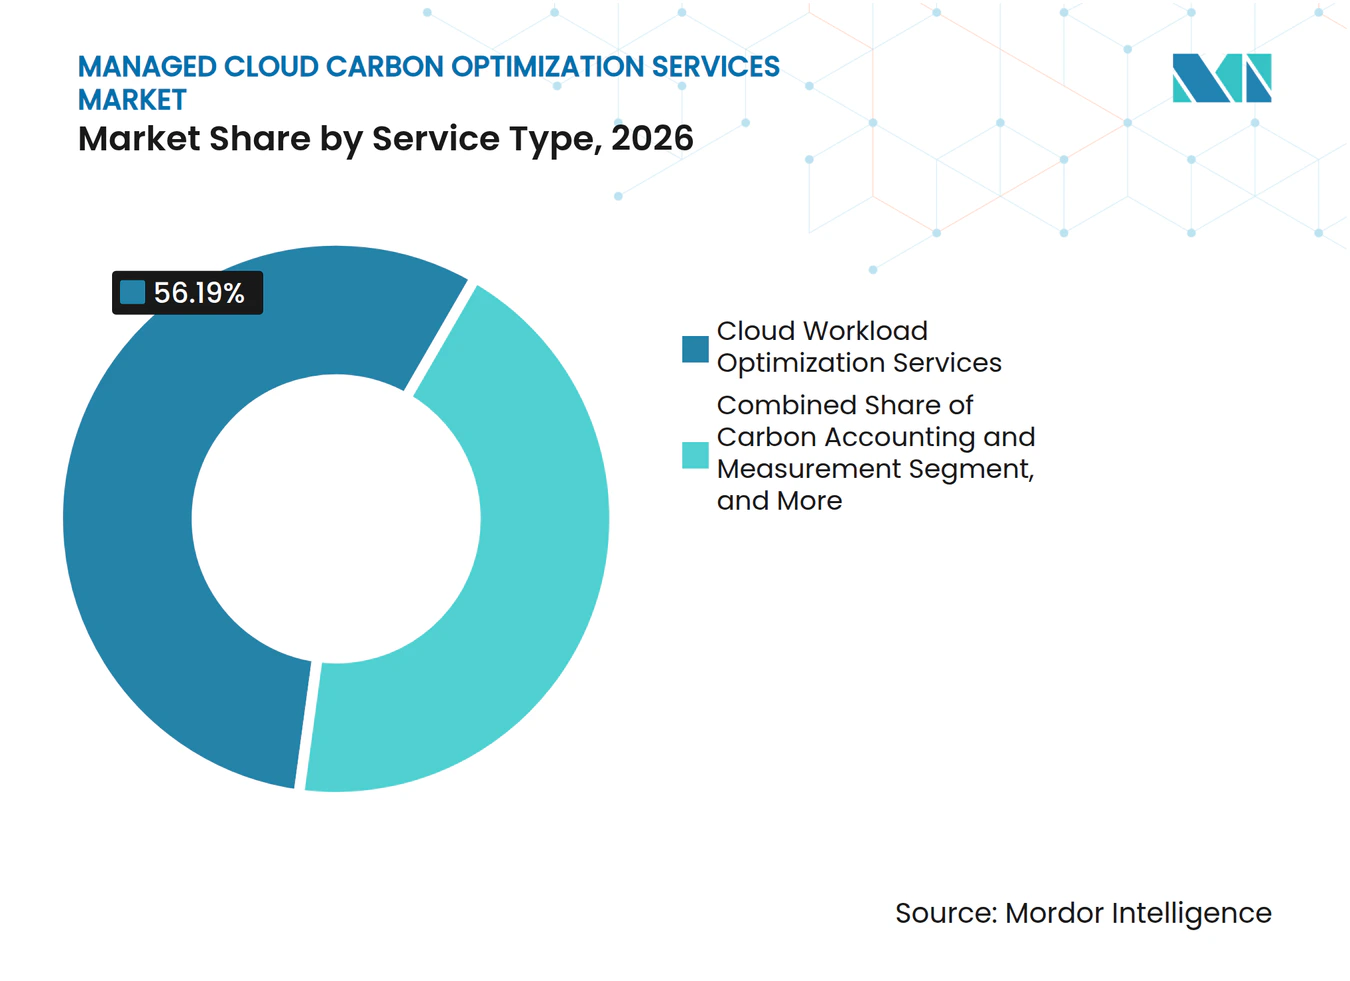
- Por tipo de servicio, los Servicios de Optimización de Cargas de Trabajo en la Nube representaron el 56,19% de la participación del mercado de servicios gestionados de optimización de carbono en la nube en 2026, mientras que se proyecta que los Servicios de Integración de GreenOps y FinOps se expandan a un CAGR del 25,68% hasta 2032.
- Por modo de implementación, la implementación local representó el 67,18% del mercado de servicios gestionados de optimización de carbono en la nube en 2026, mientras que se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,91% hasta 2032.
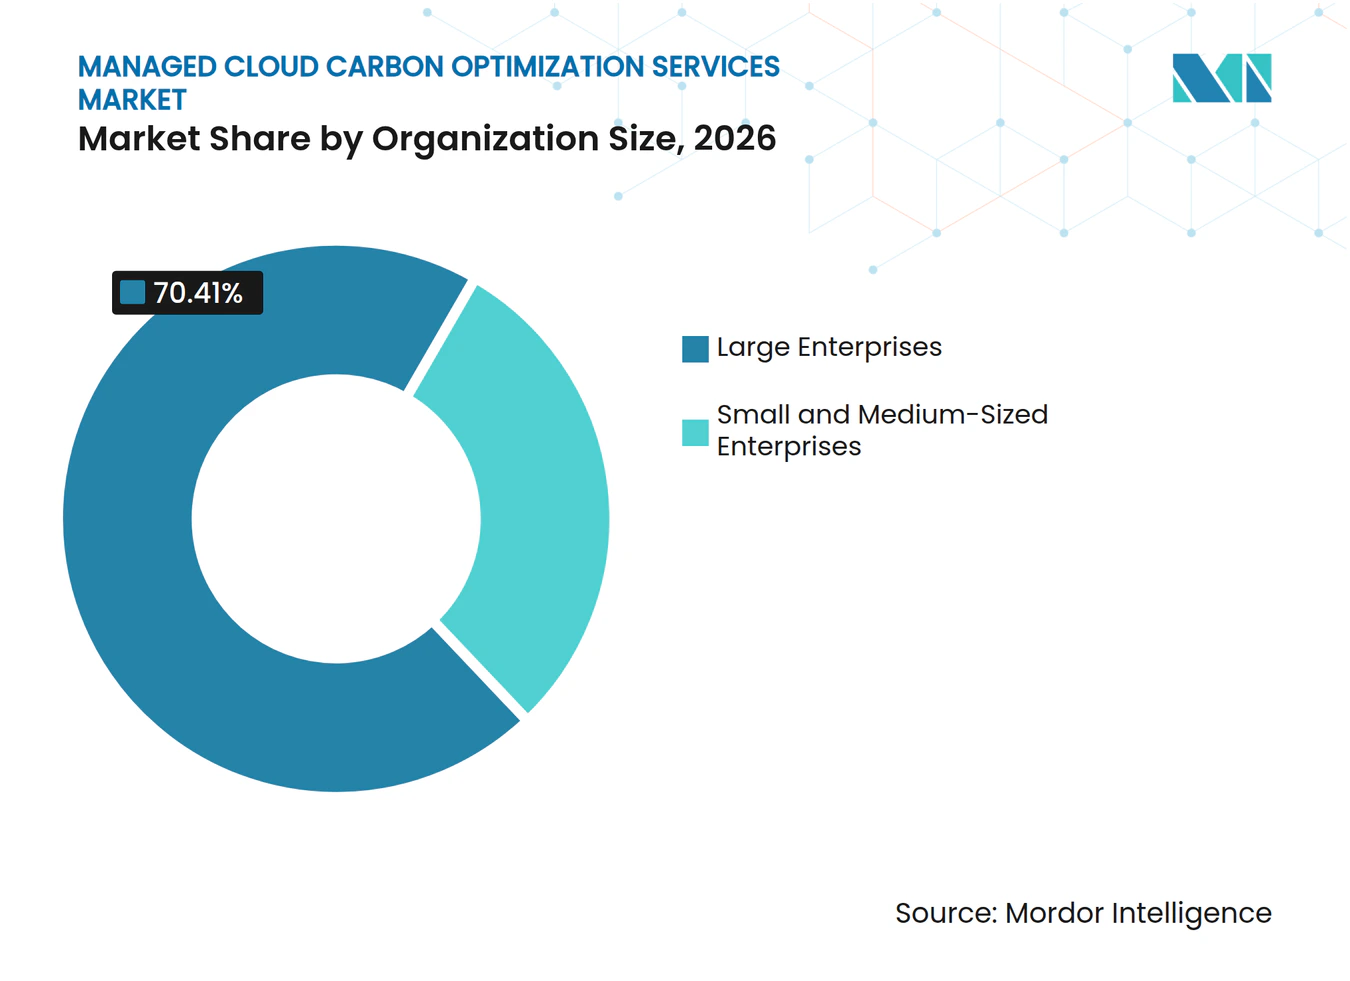
- Por tamaño de organización, las grandes empresas representaron el 70,41% del tamaño del mercado de servicios gestionados de optimización de carbono en la nube en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 26,11% hasta 2032.
- Por industria de usuario final, el sector de tecnología de la información y telecomunicaciones lideró con el 29,66% de la participación del mercado de servicios gestionados de optimización de carbono en la nube en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a un CAGR del 25,05% hasta 2032.
- Por geografía, América del Norte representó el 37,81% de la participación del mercado de servicios gestionados de optimización de carbono en la nube en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 25,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Optimización de Carbono en la Nube
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de las Cargas de Trabajo de Inteligencia Artificial Incrementa la Demanda de Operaciones en la Nube con Conciencia de Carbono | +2.5% | Global, concentrado en los centros de datos de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La Convergencia de FinOps y GreenOps Crea Presupuestos Conjuntos de Costos y Carbono | +2.0% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| La Divulgación Climática Obligatoria Aumenta la Demanda de Datos de Emisiones en la Nube Listos para Auditoría | +1.8% | Europa y presión de informes liderada por inversores a nivel global | Corto plazo (≤ 2 años) |
| La Expansión de Regiones en la Nube con Energía Renovable Habilita Servicios de Reubicación de Cargas de Trabajo | +1.2% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| La Programación de Kubernetes y por Lotes con Conciencia de Carbono Convierte la Flexibilidad en Demanda de Optimización | +0.9% | Global, con adopción temprana en América del Norte y el norte de Europa | Mediano plazo (2-4 años) |
| La Adquisición en la Nube y los Informes de Proveedores Extienden la Responsabilidad de Carbono a las Operaciones de TI | +0.7% | Europa, adquisición gubernamental en Asia-Pacífico y empresas globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Cargas de Trabajo de Inteligencia Artificial Incrementa la Demanda de Operaciones en la Nube con Conciencia de Carbono
El mercado de servicios gestionados de optimización de carbono en la nube está ganando respaldo a medida que las cargas de trabajo de inteligencia artificial convierten el consumo de energía en un asunto de nivel directivo para los compradores de servicios en la nube. La demanda global de electricidad en los centros de datos aumentó un 17% en 2025, en comparación con un crecimiento del 3% en la demanda total de electricidad, según la Agencia Internacional de Energía. La agencia también espera que la demanda de electricidad de los centros de datos enfocados en inteligencia artificial se triplique para 2030. El entrenamiento de modelos con uso intensivo de GPU y la inferencia hacen que los promedios generales de energía sean menos útiles para las decisiones operativas. Por lo tanto, los compradores necesitan atribución a nivel de modelo, tipo de token y medidor de facturación para determinar dónde puede ocurrir la optimización. Flexera puso a disposición general su capacidad de Sostenibilidad de Inteligencia Artificial en octubre de 2026, lo que permite la atribución de carbono, electricidad y agua en las cuentas conectadas de AWS, Azure y Google Cloud.
La Convergencia de FinOps y GreenOps Crea Presupuestos Conjuntos de Costos y Carbono
El mercado de servicios gestionados de optimización de carbono en la nube se beneficia cuando los equipos de finanzas, ingeniería y sostenibilidad utilizan un proceso operativo compartido. La Fundación FinOps informó que el 53% de las prácticas europeas de FinOps realizaron seguimiento de métricas de carbono en 2025, un aumento interanual del 18%. Solo el 3% de las prácticas de FinOps a nivel global utilizó información de carbono para impulsar la optimización en la nube, lo que demuestra que la medición estaba por delante de la acción operativa. SoftwareOne informó que el seguimiento continuo de su huella ambiental dentro de su práctica de FinOps generó ahorros de 448.000 USD, junto con una reducción del 30% en las emisiones totales de la nube. Las herramientas de FinOps existentes pueden ofrecer a las empresas un punto de partida para la optimización de carbono sin necesidad de un programa de infraestructura separado. Los proveedores gestionados pueden aprovechar esta brecha para convertir la telemetría de carbono en acciones sin requerir un equipo de ingeniería de sostenibilidad dedicado en cada cliente.
La Divulgación Climática Obligatoria Aumenta la Demanda de Datos de Emisiones en la Nube Listos para Auditoría
El mercado de servicios gestionados de optimización de carbono en la nube está respaldado por requisitos de informes que hacen que los datos de emisiones en la nube trazables sean más valiosos. La Directiva de Informes de Sostenibilidad Corporativa exige que las empresas calificadas que operan en la Unión Europea informen bajo las Normas Europeas de Informes de Sostenibilidad, incluida la información del Alcance 2 que está sujeta a revisión de aseguramiento externo. Los informes mensuales de los proveedores de nube con diferentes formatos requieren normalización antes de poder respaldar un proceso de auditoría. La Comisión de Bolsa y Valores de los Estados Unidos propuso derogar sus normas de divulgación climática de 2024 en junio de 2026. Las leyes de informes climáticos de California y las expectativas de los inversores institucionales aún requieren que muchas grandes empresas estadounidenses presenten informes. Los proveedores que alinean sus resultados con el Protocolo de Gases de Efecto Invernadero y preservan el linaje de los datos pueden atender tanto los informes europeos obligatorios como las necesidades continuas de los inversores estadounidenses.
La Expansión de Regiones en la Nube con Energía Renovable Habilita Servicios de Reubicación de Cargas de Trabajo
El mercado de servicios gestionados de optimización de carbono en la nube también depende de las diferencias en la electricidad libre de carbono entre las ubicaciones en la nube. Amazon igualó el 100% de su consumo global de electricidad con energía renovable en 2025 por tercer año consecutivo, incluyendo 25 regiones de centros de datos de AWS.[1] Google Cloud reportó energía 100% libre de carbono en Estocolmo, 98% en Finlandia y 96% en París durante 2025, en comparación con el 2% en Hong Kong. Este rango ofrece una opción práctica para trasladar cargas de trabajo por lotes flexibles y trabajos de entrenamiento de inteligencia artificial a ubicaciones con menor huella de carbono. Los equipos internos de FinOps a menudo carecen de la integración de datos y el personal necesarios para planificar estos traslados de forma continua. Los proveedores gestionados pueden hacer que esta capacidad sea repetible teniendo en cuenta los requisitos de costo, capacidad, latencia y cumplimiento normativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Inconsistencia de los Datos de Intensidad de Carbono y la Precisión de los Pronósticos Limitan la Confianza en la Optimización | -1.5% | Global, más agudo en entornos multinube que abarcan América del Norte y Europa | Corto plazo (≤ 2 años) |
| La Integración de Telemetría Híbrida y Multinube Aumenta la Complejidad de Implementación | -1.0% | Global, con mayor carga en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Las Normas de Residencia y Soberanía de Datos Restringen el Traslado de Cargas de Trabajo entre Regiones | -0.8% | Entornos de política de nube nacional en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| El Riesgo de Nivel de Servicio y Rendimiento Limita el Aplazamiento Agresivo de Cargas de Trabajo | -0.5% | Global, más agudo en sectores sensibles a la latencia, como los servicios financieros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Inconsistencia de los Datos de Intensidad de Carbono y la Precisión de los Pronósticos Limitan la Confianza en la Optimización
El mercado de servicios gestionados de optimización de carbono en la nube enfrenta un desafío básico de calidad de datos en entornos multinube. AWS, Azure y Google Cloud proporcionan datos de carbono en diferentes calendarios y utilizan diferentes metodologías, límites del Alcance 2 y enfoques para la atribución de energía renovable. La Fundación de Software Verde señaló que los proveedores de nube han publicado datos de carbono de los clientes mensualmente, lo que limita su uso para la toma de decisiones en tiempo real. Esto deja a las organizaciones con informes que requieren normalización antes de poder crear una línea base de emisiones unificada. Electricity Maps amplió los datos de intensidad de carbono en tiempo real a más de 200 países y territorios en enero de 2025. WattTime fortaleció su modelo AOER en julio de 2026 con rastreo de flujos, manejo de almacenamiento de energía y factores distintos al CO₂ en 15 nuevas regiones europeas, pero la atribución de cargas de trabajo por hora sigue siendo difícil en todo un entorno multinube completo.
La Integración de Telemetría Híbrida y Multinube Aumenta la Complejidad de Implementación
Los entornos híbridos y multinube hacen que las implementaciones gestionadas sean más difíciles porque los sistemas de monitoreo no intercambian telemetría de forma predeterminada. AWS CloudWatch, Azure Monitor y Google Cloud Monitoring operan en entornos separados, lo que requiere una capa que pueda ingerir, normalizar y conciliar sus datos. Una investigación publicada por la ACM en 2025 identificó la desagregación justa del carbono en infraestructura compartida como una tarea metodológica difícil. Esto afecta la forma en que las emisiones pueden asignarse a aplicaciones, equipos y servicios individuales. El trabajo de integración resultante puede prolongar el tiempo hasta obtener valor y aumentar los costos de participación, especialmente cuando los clientes carecen de recursos de ingeniería de sostenibilidad. Las expectativas de auditoría basadas en ISO 14064 también requieren documentación del proceso de normalización, lo que añade esfuerzo cuando los medidores locales y las exportaciones de facturación en la nube utilizan modelos de datos diferentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Optimización de Cargas de Trabajo Ancla los Ingresos Mientras que la Integración Impulsa una Adopción más Rápida
Los Servicios de Optimización de Cargas de Trabajo en la Nube representaron el 56,19% de los ingresos en 2026, convirtiéndolos en el punto de entrada central para el mercado de servicios gestionados de optimización de carbono en la nube. El servicio proporciona un beneficio financiero directo al identificar el cómputo inactivo y al trasladar el trabajo flexible a regiones con menor huella de carbono durante el mismo ciclo de facturación. Se proyecta que los Servicios de Integración de GreenOps y FinOps se expandan a un CAGR del 25,68% hasta 2032, la tasa más rápida entre los tipos de servicio. Este servicio aborda la ausencia de una capa de datos compartida para los equipos de finanzas, ingeniería y sostenibilidad. Los Servicios de Contabilidad y Medición de Carbono proporcionan la línea base de emisiones de la que depende la optimización. Los Servicios de Informes de Sostenibilidad y Cumplimiento Normativo respaldan el trabajo recurrente vinculado a los ciclos de divulgación y las necesidades de aseguramiento externo.
La industria de servicios gestionados de optimización de carbono en la nube está avanzando más allá de los paneles de control básicos de los proveedores de nube hacia servicios que normalizan los datos entre entornos. Dentro del mercado de servicios gestionados de optimización de carbono en la nube, la telemetría básica se está volviendo más común a medida que los hiperescaladores mejoran las herramientas de informes nativas. Los proveedores gestionados pueden, por lo tanto, diferenciarse a través de registros de auditoría, presupuestos de carbono predictivos y una atribución más detallada de las cargas de trabajo de inteligencia artificial. Se ha demostrado que la programación de Kubernetes con conciencia de carbono reduce las emisiones de CO₂ entre un 10% y un 30% sin un impacto significativo en el rendimiento en la investigación referenciada. Esta evidencia ayuda a los clientes a asignar un valor financiero y operativo a los servicios de programación. Los Servicios de Integración de GreenOps y FinOps se están convirtiendo en parte del flujo de trabajo central de FinOps en lugar de un complemento de sostenibilidad separado.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Implementación: El Liderazgo Local Refleja las Necesidades de Gobernanza de Datos Mientras que la Entrega en la Nube Avanza
La implementación local representó el 67,18% de los ingresos en el mercado de servicios gestionados de optimización de carbono en la nube en 2026. Las organizaciones reguladas utilizan este modelo para mantener la infraestructura de inteligencia de carbono y la telemetría operativa dentro de límites de datos controlados. Se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,91% hasta 2032, la tasa más alta entre los modelos de implementación. Los proveedores están desarrollando diseños multiinquilino que pueden ofrecer inteligencia a nivel de carga de trabajo sin acceso persistente a información de infraestructura sensible. El modelo híbrido sirve a organizaciones con sistemas locales heredados y cargas de trabajo nativas en la nube. Estos compradores a menudo requieren la integración de telemetría más extensa y pueden obtener el mayor valor de un servicio gestionado.
La entrega basada en la nube puede reducir la carga de mantener una plataforma interna, pero requiere confianza en el manejo de datos y los controles del proveedor. La Ley de Datos de la Unión Europea exige que los proveedores de nube eliminen los cargos por transferencia de datos para el cambio de servicio antes de enero de 2027. Este cambio puede reducir las preocupaciones de dependencia para los compradores que consideran herramientas de optimización de carbono entregadas en la nube. También puede fomentar la contratación competitiva, ya que los clientes pueden cambiar de proveedor con menor exposición a costos. Las implementaciones locales siguen siendo relevantes donde las normas nacionales o las políticas internas limitan el procesamiento externo de la telemetría. El mercado de servicios gestionados de optimización de carbono en la nube, por lo tanto, necesita opciones de entrega que reflejen diferentes posiciones de seguridad y cumplimiento normativo en lugar de una arquitectura única.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Obtienen Acceso a Través de Niveles Gestionados
Las grandes empresas representaron el 70,41% de la participación del mercado de servicios gestionados de optimización de carbono en la nube en 2026. Tienen los mayores entornos en la nube, funciones de FinOps más maduras y una exposición más temprana a las obligaciones de divulgación climática. Se proyecta que las pymes se expandan a un CAGR del 26,11% hasta 2032. Las obligaciones de informes de la cadena de suministro pueden extender las solicitudes de datos climáticos de los grandes compradores a los proveedores más pequeños. Esto crea presión sobre las pymes que carecen de equipos de informes dedicados y recursos de ingeniería internos. Su caso de adopción depende de servicios de baja complejidad que puedan conectarse a las herramientas existentes de facturación y monitoreo en la nube.
Los proveedores de plataformas pueden satisfacer esta necesidad con niveles de menor instrumentación, conexiones basadas en interfaces de programación de aplicaciones e informes preconfigurados alineados con el Protocolo de Gases de Efecto Invernadero. Estas características pueden reducir el esfuerzo necesario para crear información básica sobre emisiones y respaldar los cuestionarios de los clientes. Los proveedores de manufactura, logística y tecnología son grupos de demanda relevantes porque sus clientes de grandes empresas requieren cada vez más información sobre la cadena de suministro. Dentro del mercado de servicios gestionados de optimización de carbono en la nube, la disminución de los costos de plataforma y el aumento de la exposición a los informes pueden acortar el proceso de decisión para una oferta gestionada. Las grandes empresas seguirán siendo importantes porque su escala respalda programas multinube y a nivel de carga de trabajo más complejos.

Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras la Contratación Gubernamental se Expande
TI y telecomunicaciones representaron el 29,66% de los ingresos en el mercado de servicios gestionados de optimización de carbono en la nube en 2026. El sector posee y opera grandes volúmenes de infraestructura en la nube y cuenta con prácticas de FinOps establecidas. Se proyecta que el gobierno y la administración pública se expandan a un CAGR del 25,05% hasta 2032. Los requisitos de contratación verde están alentando a los compradores públicos a considerar el rendimiento energético y el abastecimiento de energía renovable al adquirir servicios en la nube. GovTech de Singapur confirmó planes para incorporar las líneas base de eficiencia energética de la norma SS 715:2025 en las licitaciones masivas de TI del gobierno.[2] El Servicio de Adquisiciones de Filipinas incluyó los Servicios de Computación en la Nube de Google como producto de tecnología verde en su mercado electrónico gubernamental en junio de 2026.
El sector de banca, servicios financieros y seguros es el segundo segmento de usuario final más grande y necesita informes ESG de calidad para inversores junto con controles estrictos de nivel de servicio. Sus cargas de trabajo sensibles a la latencia favorecen las mejoras en la capa de programación sobre el aplazamiento agresivo. La atención médica y las ciencias de la vida, el comercio minorista y el comercio electrónico, la manufactura industrial y las instituciones de educación e investigación representan segmentos más pequeños con necesidades específicas de confidencialidad y cumplimiento normativo. La atención médica y la manufactura están mostrando interés en los informes de contratación en la nube a medida que la responsabilidad de carbono se expande en las cadenas de suministro de TI. Esto respalda la demanda recurrente de servicios de contabilidad de carbono que funcionen dentro de los controles específicos del sector. El mercado de servicios gestionados de optimización de carbono en la nube debe, por lo tanto, combinar métodos de medición comunes con prácticas de implementación e informes adecuadas para cada sector.
Análisis Geográfico
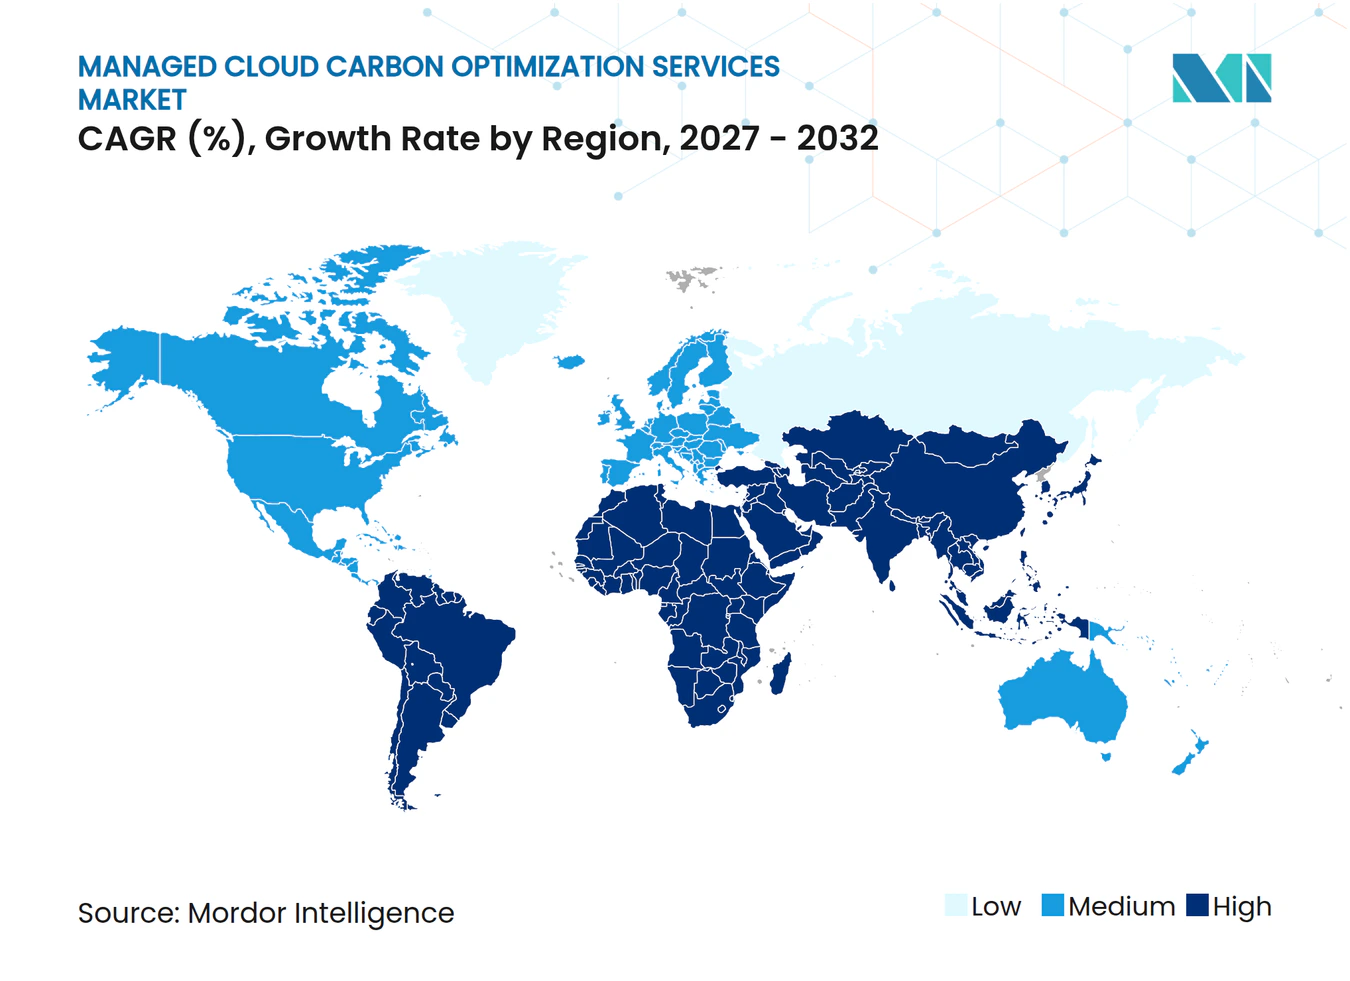
América del Norte representó el 37,81% de los ingresos en 2026. Los Estados Unidos y Canadá combinan una densa capacidad de hiperescaladores, una amplia base de profesionales de FinOps y expectativas continuas de informes lideradas por inversores. La propuesta de la Comisión de Bolsa y Valores de los Estados Unidos para derogar las normas obligatorias de divulgación climática no eliminó la necesidad de informes entre las empresas sujetas a los requisitos de California o las solicitudes de inversores.[3] Canadá es tanto una fuente de demanda como una ubicación potencial para cargas de trabajo con menor huella de carbono. Google reportó un 97% de energía libre de carbono en su región de Montreal, mientras que las regiones canadienses de AWS tienen una baja intensidad de carbono en la red eléctrica dentro de América del Norte. Estas condiciones respaldan la planificación de cargas de trabajo transfronterizas donde las normas de datos de los clientes lo permiten.
Europa está respaldada por la Directiva de Informes de Sostenibilidad Corporativa y su requisito de divulgación auditable del Alcance 2. Las ubicaciones en la nube del norte de Europa ofrecen opciones con menor huella de carbono, incluidas las regiones de Google Cloud en Estocolmo, Finlandia y París. El valor operativo de estas regiones depende de los servicios de programación que puedan documentar el efecto de las emisiones en una forma adecuada para los informes. Alemania y el Reino Unido son los mayores mercados nacionales dentro de Europa porque tienen concentraciones significativas de empresas que presentan informes en la primera ola de la Directiva de Informes de Sostenibilidad Corporativa. Las disposiciones de cambio de proveedor en la nube de la Ley de Datos pueden aumentar la elección de proveedores y fomentar la actividad de contratación a medida que se eliminan gradualmente los cargos por cambio. Las normas de residencia de datos aún requieren que los proveedores limiten la reubicación de cargas de trabajo donde los datos no pueden cruzar las ubicaciones permitidas.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 25,33% hasta 2032, la tasa regional más rápida en el mercado de servicios gestionados de optimización de carbono en la nube. Singapur lanzó la norma SS 715:2025 en agosto de 2025 como un estándar de eficiencia energética de TI para centros de datos en clima tropical, con el objetivo de lograr al menos un 30% de ahorro energético y operación a temperaturas de hasta 35°C. China aplica un Estándar de Requisitos de Contratación Gubernamental para Centros de Datos Verdes a la contratación de nube dirigida por el Estado. La guía de huella de carbono de software de Japón, el marco de informes de la Junta de Valores e Intercambio de la India y los compromisos de cero emisiones netas de los conglomerados surcoreanos están impulsando el interés en la contabilidad a nivel de carga de trabajo y los programas conjuntos de FinOps y GreenOps. En el mercado de servicios gestionados de optimización de carbono en la nube, estas políticas convierten los requisitos de contratación en una ruta importante hacia la adopción. América del Sur, Oriente Medio y África se encuentran en una etapa más temprana, con demanda en Brasil y Sudáfrica concentrada entre las subsidiarias multinacionales y las entidades gubernamentales.
Panorama Competitivo
Concentración del Mercado
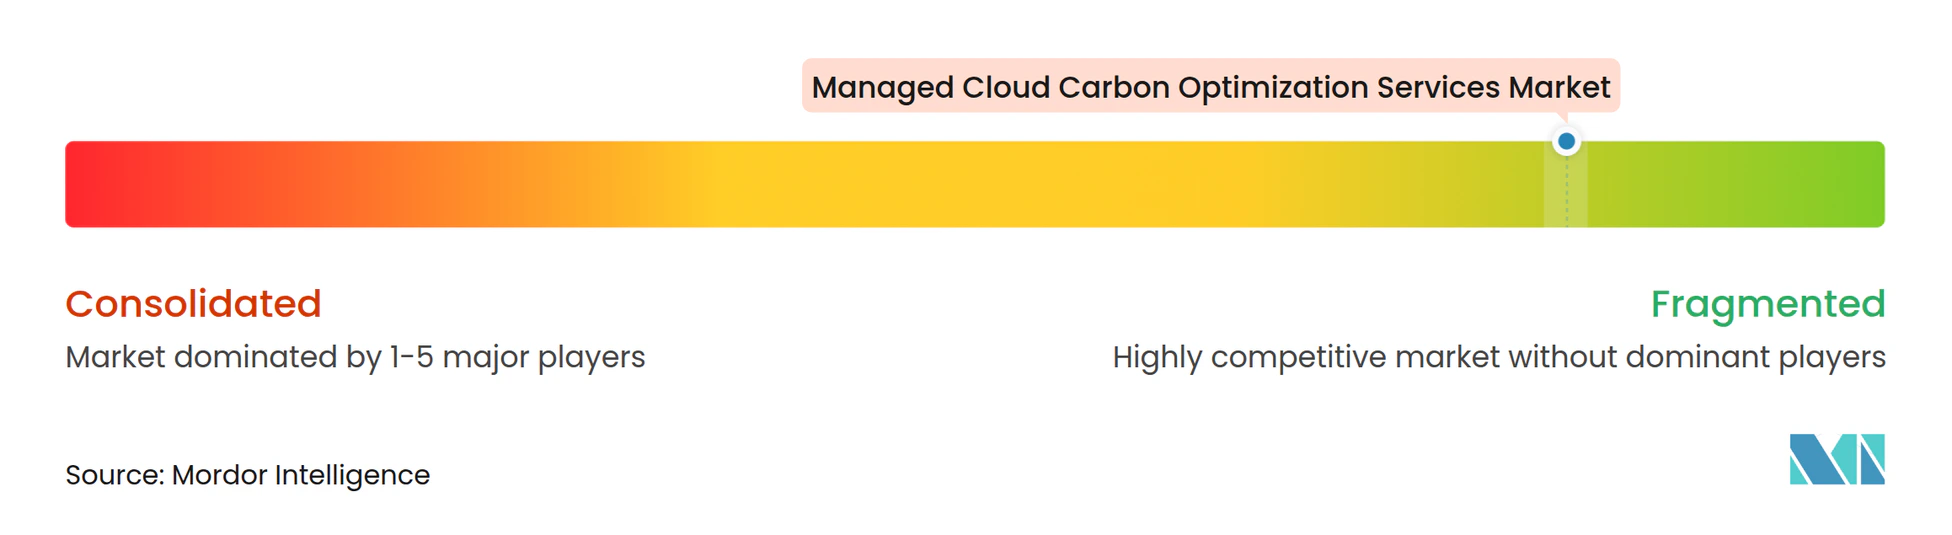
El mercado de servicios gestionados de optimización de carbono en la nube está fragmentado entre proveedores de datos de intensidad de carbono, plataformas de optimización de cargas de trabajo, herramientas de FinOps y GreenOps e integradores de servicios gestionados. Electricity Maps y WattTime proporcionan datos que respaldan las señales de carbono basadas en la ubicación. CloudBolt, Densify, Zesty y Cirrus Nexus operan en la optimización de cargas de trabajo, mientras que Flexera y Finout respaldan las actividades de FinOps y GreenOps. Accenture, IBM, Claranet y Xebia ofrecen capacidades más amplias de servicio e integración. Ninguna empresa tiene una posición dominante en todo este conjunto de actividades. Los paneles de control básicos de los proveedores de nube ejercen presión sobre los proveedores que ofrecen únicamente telemetría estándar de emisiones.
Los especialistas están compitiendo a través de la normalización de datos multinube, la evidencia lista para auditoría y la atribución detallada para las cargas de trabajo de inteligencia artificial. Flexera puso a disposición general su función de Sostenibilidad de Inteligencia Artificial en octubre de 2026, lo que permite a los clientes atribuir emisiones de carbono, uso de electricidad y uso de agua a modelos de inteligencia artificial individuales y tipos de tokens en AWS, Azure y Google Cloud. Context Labs se asoció con New Era Energy and Digital, Sharon AI y Mawgan Capital en septiembre de 2025 para integrar su plataforma en un campus de centros de datos enfocado en inteligencia artificial en Texas.[4] Ese enfoque vincula la contabilidad de carbono con la cadena de suministro de energía que alimenta la infraestructura de inteligencia artificial. WattTime actualizó su modelo AOER en julio de 2026, añadiendo rastreo de flujos y manejo mejorado de almacenamiento en 15 regiones europeas.
Los proveedores más grandes están incorporando la gestión de carbono en el software empresarial establecido y los entornos de asesoría. El asesor myNav Green Cloud Advisor de Accenture utiliza datos de costo, rendimiento, energía y CO₂ para respaldar la planificación de escenarios. SAP conecta la gestión de carbono con los datos de planificación de recursos empresariales, respaldando las emisiones a nivel de producto y el trabajo del Alcance 3 para grandes cuentas. Quedan oportunidades en los niveles de servicio orientados a las pymes, los entornos de nube soberana y la atribución de carbono específica para inteligencia artificial. Los proveedores que pueden operar dentro de las restricciones de residencia de datos pueden atender a los clientes que no pueden utilizar la programación irrestricta entre regiones.
Líderes de la Industria de Servicios Gestionados de Optimización de Carbono en la Nube
-
FlexiDAO S.L.
-
Cirrus Nexus, Inc.
-
CloudBolt Software, Inc.
-
Finout, Inc.
-
Claranet Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Flexera puso a disposición general su panel de control de Sostenibilidad de Inteligencia Artificial para todos los clientes de Sostenibilidad en la Nube, lo que permite la atribución de emisiones de carbono, consumo de electricidad y uso de agua a modelos de inteligencia artificial individuales y tipos de tokens en las cuentas conectadas de AWS, Azure y Google Cloud. Esta es la primera función de plataforma de FinOps en ofrecer atribución del impacto ambiental de la inteligencia artificial a nivel de token, abordando directamente la demanda empresarial de responsabilidad de carbono de la inteligencia artificial a medida que las cargas de trabajo de inteligencia artificial se convierten en el mayor impulsor del crecimiento de las emisiones de los centros de datos.
- Septiembre de 2026: El Servicio de Adquisiciones-Departamento de Presupuesto y Gestión de Filipinas incluyó formalmente los Servicios de Computación en la Nube de Google como producto de tecnología verde en su mercado electrónico gubernamental, tras un Memorando de Acuerdo firmado el 25 de mayo de 2026. Las agencias gubernamentales ahora pueden adquirir servicios en la nube con descuentos por uso comprometido de hasta el 30% mientras satisfacen los requisitos de contratación de tecnología verde.
- Agosto de 2026: WattTime actualizó su modelo AOER, versión 2026-04-01, con rastreo de flujos de importaciones de electricidad, manejo mejorado del almacenamiento de energía y contabilización de factores distintos al CO₂ en 15 nuevas regiones europeas. La actualización alinea el modelo con la guía actual del Protocolo de Gases de Efecto Invernadero para el Alcance 2 basado en la ubicación, elevando el nivel mínimo de calidad de datos para las plataformas de programación con conciencia de carbono a nivel global.
- Junio de 2026: La Comisión de Bolsa y Valores de los Estados Unidos publicó una propuesta de reglamentación para derogar sus normas de divulgación relacionadas con el clima de marzo de 2024, con un período de comentarios hasta el 3 de agosto de 2026. La propuesta cambia la postura regulatoria federal de los Estados Unidos sin eliminar la demanda empresarial, ya que las obligaciones de informes impulsadas por los inversores y las leyes de divulgación climática del estado de California mantienen un nivel mínimo de cumplimiento para las grandes empresas públicas.
Alcance del Informe Global del Mercado de Servicios Gestionados de Optimización de Carbono en la Nube
El Mercado de Servicios Gestionados de Optimización de Carbono en la Nube comprende servicios externalizados que ayudan a las organizaciones a medir, monitorear, gestionar, reducir e informar las emisiones de carbono asociadas con los entornos de computación en la nube. Estos servicios incluyen la optimización de cargas de trabajo en la nube, la contabilidad y medición de carbono, los informes de sostenibilidad, la integración de GreenOps y FinOps, el monitoreo de emisiones, la gestión operativa con conciencia de carbono y la optimización continua de los recursos en la nube para equilibrar los objetivos de sostenibilidad ambiental, cumplimiento normativo y eficiencia operativa.
El Informe del Mercado de Servicios Gestionados de Optimización de Carbono en la Nube está segmentado por Tipo de Servicio (Servicios de Optimización de Cargas de Trabajo en la Nube, Servicios de Contabilidad y Medición de Carbono, Servicios de Informes de Sostenibilidad y Cumplimiento Normativo, Servicios de Integración de GreenOps y FinOps, y Otros Tipos de Servicio), Modo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Optimización de Cargas de Trabajo en la Nube |
| Servicios de Contabilidad y Medición de Carbono |
| Servicios de Informes de Sostenibilidad y Cumplimiento Normativo |
| Servicios de Integración de GreenOps y FinOps |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Optimización de Cargas de Trabajo en la Nube | |
| Servicios de Contabilidad y Medición de Carbono | ||
| Servicios de Informes de Sostenibilidad y Cumplimiento Normativo | ||
| Servicios de Integración de GreenOps y FinOps | ||
| Otros Tipos de Servicio | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de optimización de carbono en la nube?
Se proyecta que el tamaño del mercado de servicios gestionados de optimización de carbono en la nube aumente de 1,46 mil millones de USD en 2027 a 4,39 mil millones de USD para 2032, a un CAGR del 24,74%.
¿Qué está impulsando la demanda de servicios gestionados de optimización de carbono en la nube?
La demanda de electricidad en los centros de datos relacionada con la inteligencia artificial, las necesidades de divulgación y la integración de los controles de costos y carbono están aumentando la demanda de servicios gestionados.
¿Qué tipo de servicio lidera los servicios gestionados de optimización de carbono en la nube?
Los Servicios de Optimización de Cargas de Trabajo en la Nube representaron el 56,19% de la participación en ingresos en 2026 porque pueden reducir el cómputo inactivo y respaldar la ubicación de cargas de trabajo con menor huella de carbono.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,91% hasta 2032, respaldada por modelos de entrega multiinquilino y menores requisitos de plataforma interna.
¿Qué organizaciones están adoptando estos servicios más rápidamente?
Se proyecta que las pymes se expandan a un CAGR del 26,11% hasta 2032 a medida que las expectativas de informes de la cadena de suministro alcanzan a las organizaciones más pequeñas.
¿Qué región se está expandiendo más rápido para estos servicios?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 25,33% hasta 2032, respaldada por estándares de contratación y políticas de eficiencia energética en centros de datos.