
Marktgröße und Marktanteil für verwaltete KI-Infrastruktur-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.68 Milliarden US-Dollar |
| Marktgröße (2032) | 22.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete KI-Infrastruktur-Betriebsdienste von Mordor Intelligence
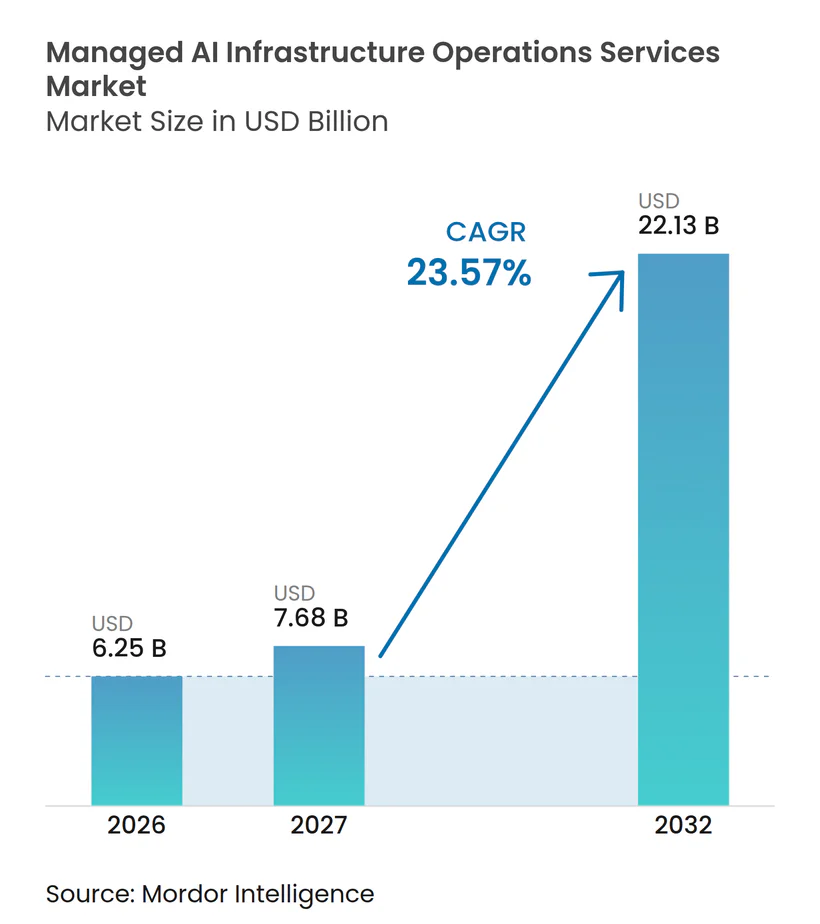
Die Marktgröße für verwaltete KI-Infrastruktur-Betriebsdienste wird voraussichtlich von 6,25 Milliarden USD im Jahr 2026 auf 7,68 Milliarden USD im Jahr 2027 und auf 22,13 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 23,57 % zwischen 2027 und 2032. Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste entwickelt sich von einmaligen Modelltrainingsprojekten hin zu kontinuierlich betriebenen Inferenzumgebungen. Unternehmen benötigen zuverlässige Cluster-Verfügbarkeit, kurze Antwortzeiten, Flottenüberwachung und Kostenkontrolle, da KI-Anwendungen in den Produktionsbetrieb übergehen. Souveränitätsvorschriften beeinflussen ebenfalls die Anbieterauswahl, da einige Käufer lokales Betriebspersonal, Datenkontrolle und prüfbare Infrastruktur voraussetzen. Anbieter, die GPU-Kapazität mit Betriebssoftware und Compliance-Unterstützung kombinieren, können längerfristige Verträge sichern und ihre Rolle im gesamten Kundenlebenszyklus ausbauen. Engpässe bei fortschrittlichem Speicher, GPUs, Stromanschlüssen und Kühlgeräten bleiben wesentliche Einschränkungen für den Markt für verwaltete KI-Infrastruktur-Betriebsdienste.
Wichtigste Erkenntnisse des Berichts
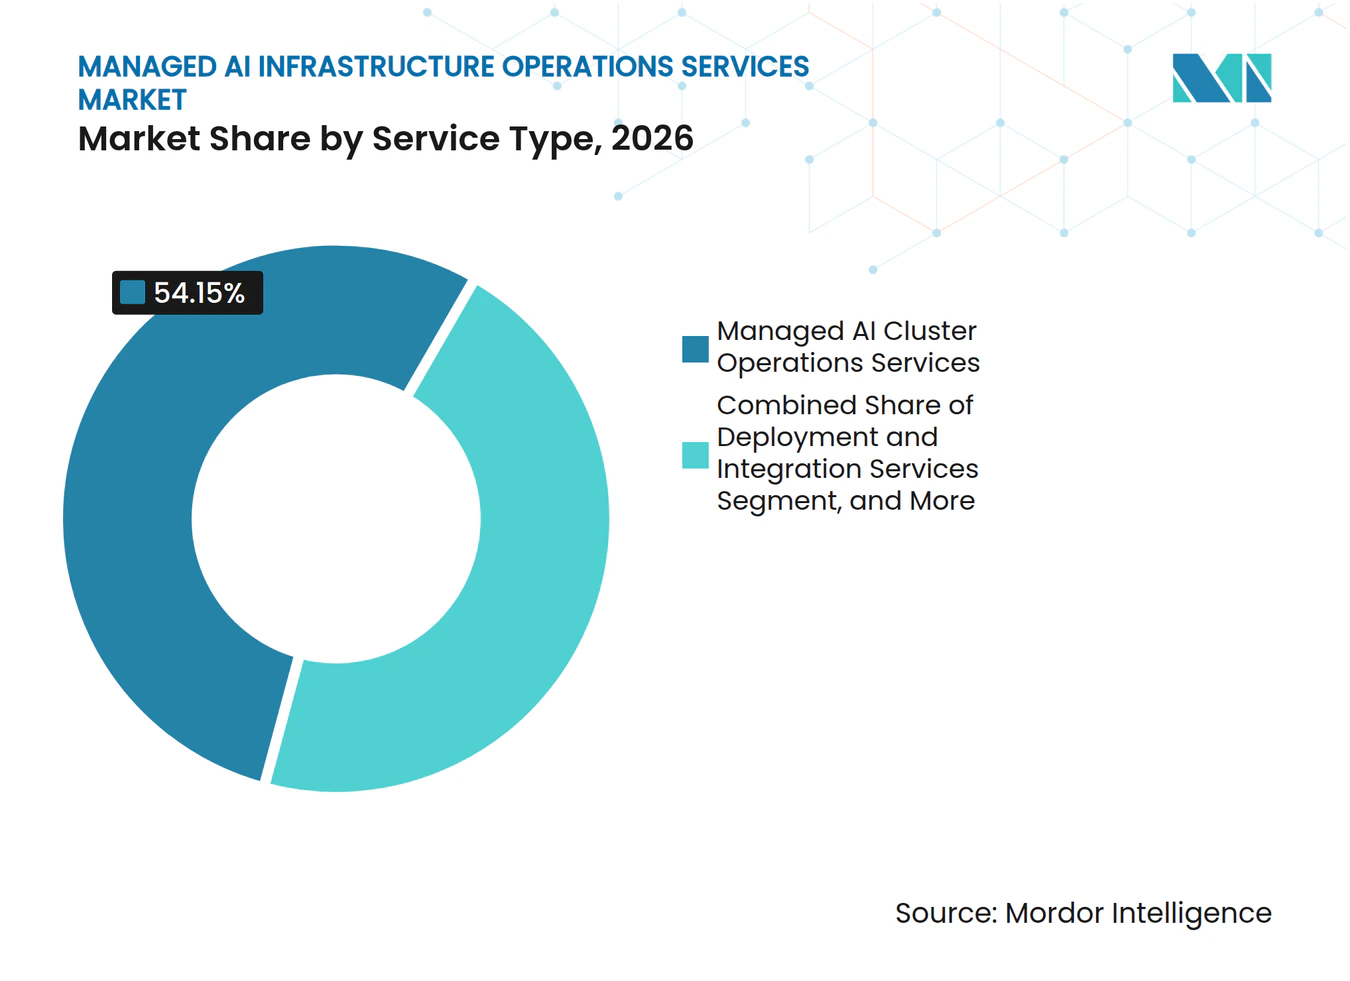
- Nach Dienstleistungsart entfielen 54,15 % der Ausgaben im Markt für verwaltete KI-Infrastruktur-Betriebsdienste auf verwaltete KI-Cluster-Betriebsdienste, während verwaltete Überwachungs-, Observierbarkeits- und AIOps-Dienste bis 2032 voraussichtlich mit einem CAGR von 24,76 % wachsen werden.
- Nach Bereitstellungsmodus entfiel On-Premise-Bereitstellung im Jahr 2026 auf 67,13 % der Marktgröße für verwaltete KI-Infrastruktur-Betriebsdienste, während cloudbasierte Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen wird.
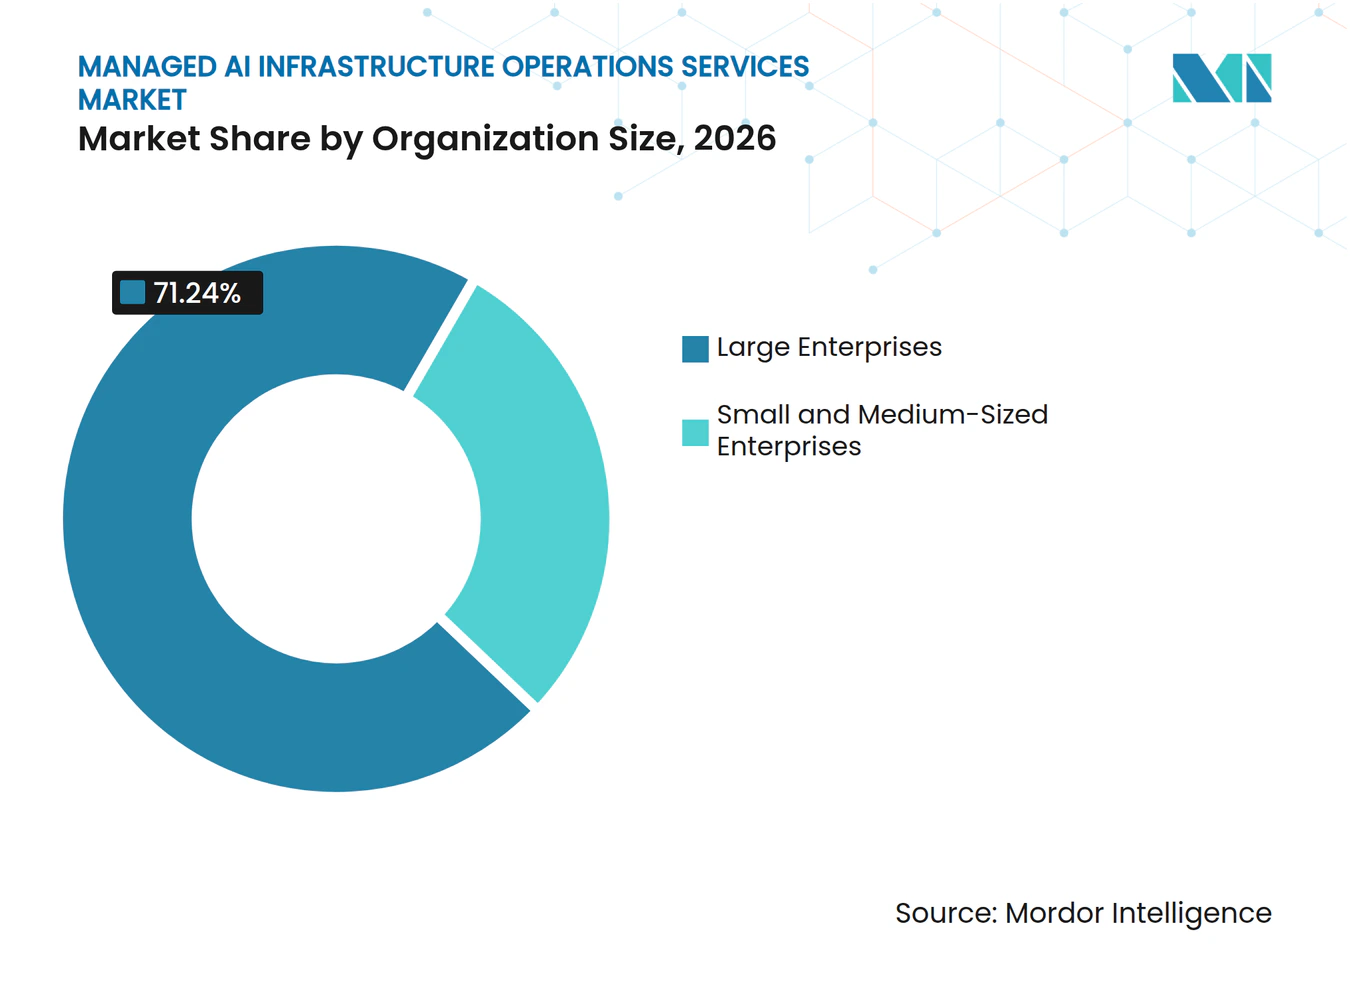
- Nach Unternehmensgröße entfielen 71,24 % der Ausgaben im Markt für verwaltete KI-Infrastruktur-Betriebsdienste auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 25,30 % wachsen werden.
- Nach Endnutzerbranche entfielen 29,16 % der Ausgaben im Markt für verwaltete KI-Infrastruktur-Betriebsdienste auf IT und Telekommunikation, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einem CAGR von 24,08 % wachsen werden.
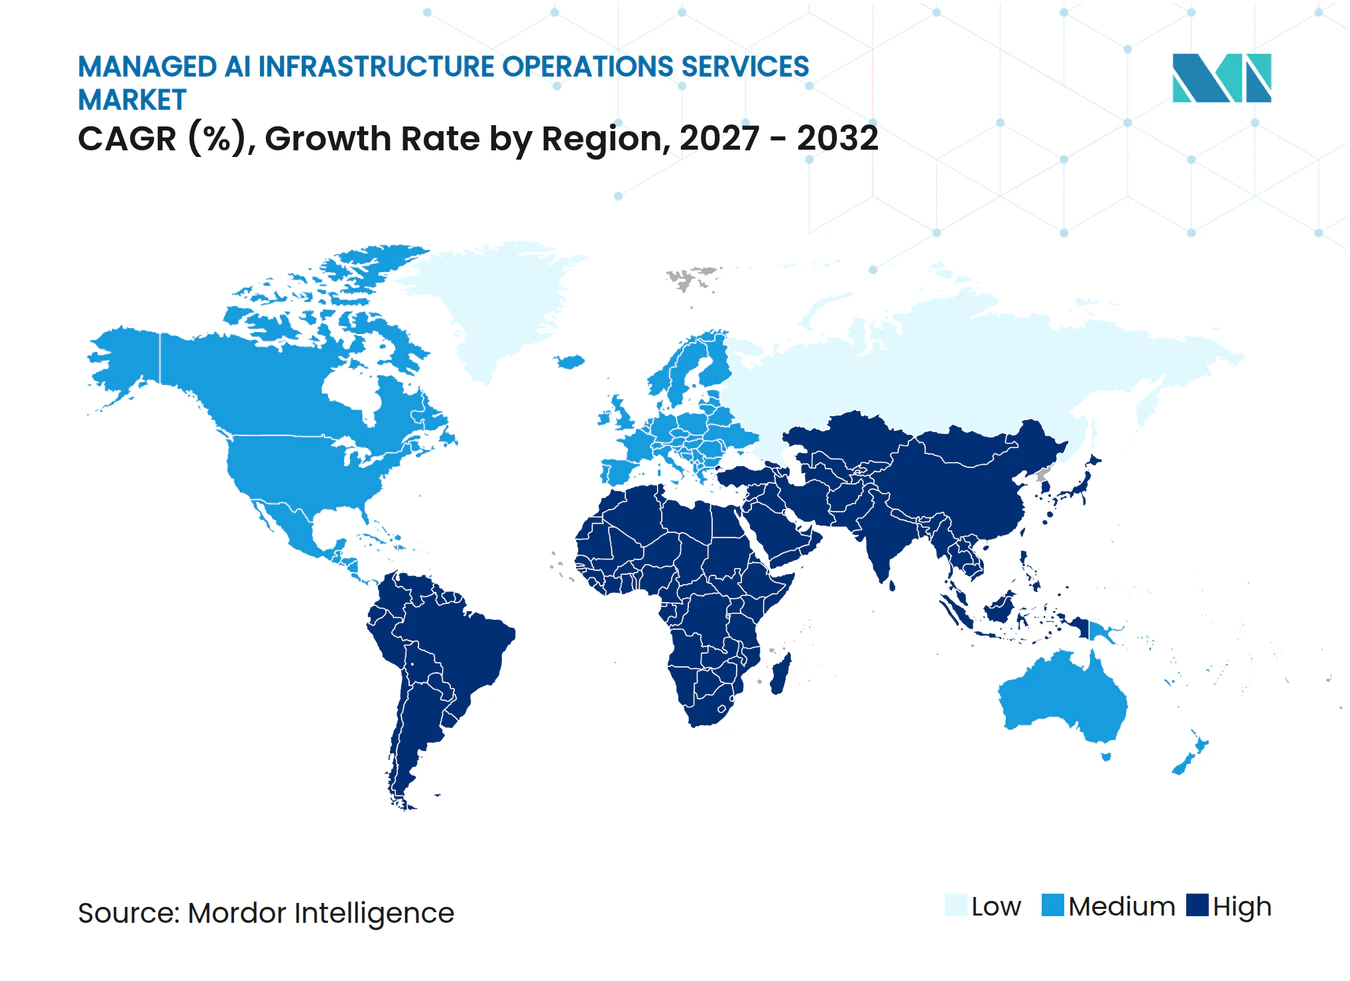
- Nach Geografie entfielen 36,20 % der Ausgaben im Markt für verwaltete KI-Infrastruktur-Betriebsdienste auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 24,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete KI-Infrastruktur-Betriebsdienste
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach elastischer GPU-Kapazität | +6.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei produktiven KI-Inferenz-Workloads | +5.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für KI-Infrastruktur-Betrieb in Unternehmen | +4.2% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau souveräner und residenzkonformer KI-Infrastruktur | +3.1% | EU, asiatisch-pazifischer Raum, Naher Osten | Langfristig (≥ 4 Jahre) |
| Zunehmender Bedarf an GPU-Auslastung und Energieoptimierung | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Einführung von Multi-Cloud- und Hybrid-KI-Workload-Orchestrierung | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach elastischer GPU-Kapazität
Die Nachfrage nach elastischer GPU-Kapazität rückt die Infrastrukturverfügbarkeit in den Mittelpunkt des Marktes für verwaltete KI-Infrastruktur-Betriebsdienste und prägt die Kapazitätsplanung der Anbieter. Unternehmen benötigen zunehmend Anbieter, die Kapazitäten reservieren, kurzfristige Nachfragespitzen abdecken und eine vereinbarte Cluster-Verfügbarkeit aufrechterhalten können. Die direkte Gerätebeschaffung gibt vielen Organisationen nicht die Werkzeuge, um wechselnde Reservierungspläne oder gemeinsam genutzte Kapazitäten zu verwalten. Große Anbieter können ihre Einkaufsmacht und etablierte Lieferantenbeziehungen nutzen, um den Zugang zu knapper Infrastruktur zu verbessern. Diese Fähigkeit macht verwaltete Betriebsleistungen für Organisationen praktischer, denen die Einkaufsmacht von Hyperscalern fehlt. Sie verkürzt auch die Zeit von der Modellvalidierung bis zum Einsatz in einem kundenorientierten oder umsatzgenerierenden System.
Wachstum bei produktiven KI-Inferenz-Workloads
Produktive Inferenz-Workloads steigern die Nachfrage nach verwalteten Betriebsleistungen im Markt für verwaltete KI-Infrastruktur-Betriebsdienste, da sie kontinuierlich und nicht in begrenzten Trainingszyklen laufen. Inferenzsysteme erzeugen anhaltende Anforderungen an Energiemanagement, Wärmesteuerung, Scheduling und Leistungsüberwachung. Forschungen zum Betrieb großer Sprachmodelle zeigen, dass prognosebasiertes automatisches Skalieren GPU-Stunden in einer Office 365-Umgebung mit mehr als 10 Millionen täglichen Anfragen um bis zu 25 % reduzieren kann. Reasoning-Modelle können deutlich höhere Anforderungen an Rechenressourcen stellen als Einzelantwort-Anwendungen. Verwaltete Teams können Workload-Telemetrie nutzen, um Kapazitäten anzupassen und die Auslastung zu verbessern, bevor die Serviceniveaus sinken. Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste profitiert daher, wenn Inferenz zu einem regulären Produktions-Workload statt zu einem experimentellen wird.
Mangel an Fachkräften für KI-Infrastruktur-Betrieb in Unternehmen
Ein Mangel an erfahrenem KI-Infrastrukturpersonal stützt die Nachfrage nach externen Betriebsteams im Markt für verwaltete KI-Infrastruktur-Betriebsdienste. Die Arbeit kombiniert Kenntnisse in beschleunigtem Computing, Netzwerken, Speicher, Stromsystemen, Kühlung und dem Verhalten von Produktionsanwendungen. Kleinere Organisationen können oft kein vollständiges internes Team über all diese Disziplinen hinweg aufbauen. Selbst große Unternehmen können Schwierigkeiten haben, den Betrieb rund um die Uhr für kritische Inferenzdienste zu besetzen. Verwaltete Anbieter können knappe Fachkenntnisse durch standardisierte Betriebspraktiken auf mehrere Kundenumgebungen verteilen. Diese Personallücke schafft eine Chance für Anbieter, Cluster-Betrieb, Überwachung und Compliance-Unterstützung als kombinierten Dienst anzubieten.
Ausbau souveräner und residenzkonformer KI-Infrastruktur
Souveränitätsanforderungen verändern die Beschaffungskriterien für den Markt für verwaltete KI-Infrastruktur-Betriebsdienste und den Anbieterqualifizierungsprozess. Kunden schauen über den Datenspeicherort hinaus und prüfen, wer Systeme betreibt, wo Modellkontrollen verwaltet werden und wie der Zugang geprüft wird. Kanadas Leitlinien für souveräne KI-Infrastruktur fordern kanadisch betriebene Sicherheitsoperationszentren und Modelloperationszentren für kritische Workloads.[1] Diese Anforderungen können Anbieter mit Personal und Betriebskontrollen im jeweiligen Land bevorzugen. Sie können auch Chancen für regionale Partner schaffen, die öffentliche Beschaffung und lokale Compliance verstehen. Der Effekt ist am stärksten in regulierten Branchen und Regierungsprojekten, wo die Betriebskontrolle Teil der Dienstleistungsanforderung ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei GPU- und Hochbandbreitenspeicher-Versorgung | -3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Stromnetz und Hochdichte-Kühlung | -2.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Betriebsrisiken durch unvollständige Telemetrie und veraltete Steuerungssysteme | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Herausforderungen bei der Workload-Portabilität | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei GPU- und Hochbandbreitenspeicher-Versorgung
Die Verfügbarkeit von GPUs und Hochbandbreitenspeicher kann die Geschwindigkeit begrenzen, mit der Anbieter verwaltete Kapazitäten im Markt für verwaltete KI-Infrastruktur-Betriebsdienste aufbauen. Anbieter ohne zuverlässigen Zugang zu aktuellen Beschleunigern können das Kunden-Onboarding verzögern oder ältere Hardware einsetzen, die eine geringere Inferenzleistung pro Dollar liefert. Dies ist am bedeutsamsten für Anwendungen mit strengen Anforderungen an die Antwortzeit. Versorgungsengpässe können auch das Vertragsdesign beeinflussen, da Anbieter mehr Sicherheit benötigen, bevor sie Kapazitäten für langfristige Servicevereinbarungen bereitstellen. Geografische Einschränkungen bei der Verfügbarkeit fortschrittlicher Hardware stellen eine weitere Planungsherausforderung für multinationale Kunden dar. Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste bleibt gefährdet, wenn die Nachfrage nach Produktionskapazität schneller steigt als Komponenten geliefert werden können.
Engpässe bei Stromnetz und Hochdichte-Kühlung
Stromverfügbarkeit und Kühlkapazität begrenzen die physische Expansion im gesamten Markt für verwaltete KI-Infrastruktur-Betriebsdienste. Die Internationale Energieagentur erwartet, dass der globale Stromverbrauch von Rechenzentren bis 2030 945 TWh erreichen wird, wobei beschleunigte Server zur Unterstützung von KI für fast die Hälfte des Anstiegs beim Stromverbrauch verantwortlich sind. Hochdichte GPU-Systeme können Flüssigkühlung und spezialisierte Inbetriebnahmepraktiken erfordern. Netzanschlüsse können länger dauern als die Serverbeschaffung, insbesondere an überlasteten Standorten. Anbieter müssen daher Strom, Kühlung und Betriebspersonal gemeinsam planen, anstatt sie als separate Entscheidungen zu behandeln. Diese Einschränkungen können die Bereitstellung verwalteter Dienste verzögern, selbst wenn Kundennachfrage und Kapital vorhanden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Cluster-Betrieb sichert Umsatz, AIOps treibt Expansion
Verwaltete KI-Cluster-Betriebsdienste machten 2026 54,15 % des Marktes für verwaltete KI-Infrastruktur-Betriebsdienste aus. Das Segment profitiert von langfristigen GPU-Flottenbereitstellungsverträgen, die eine direkte Betriebsbeziehung mit dem Kunden begründen. Anbieter können dann Überwachungs-, Sicherheits- und Bereitstellungsunterstützung rund um den Kern-Cluster-Dienst anbieten. Kunden benötigen kontinuierliche Hilfe bei der Kapazitätszuweisung, Wartungskoordination, Leistungsverfolgung und Verfügbarkeitsmanagement. Diese Anforderungen machen den Cluster-Betrieb zu einer stabilen Quelle wiederkehrender Einnahmen innerhalb der Branche für verwaltete KI-Infrastruktur-Betriebsdienste.
Verwaltete Überwachungs-, Observierbarkeits- und AIOps-Dienste werden bis 2032 voraussichtlich mit einem CAGR von 24,76 % wachsen. Produktive Inferenz erfordert Echtzeittransparenz über Anwendungsverhalten, Ressourcennutzung, Scheduling und Serviceleistung. Statische Überwachung bietet Betreibern nicht immer ausreichende Kontrolle über variable Workloads. Prognosebasiertes automatisches Skalieren hat GPU-Stunden-Einsparungen im großmaßstäblichen Modellbetrieb nachgewiesen, was den Fall für tiefere Observierbarkeit unterstützt. Sicherheits-, Compliance-, Bereitstellungs- und Integrationsdienste können diese anfängliche Betriebsbeziehung nutzen, um wiederkehrende Aufgaben aufzubauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus: On-Premise führend, während Cloud-Einführung zunimmt
On-Premise-Bereitstellung entfiel 2026 auf 67,13 % der Ausgaben. Große Unternehmen und öffentliche Organisationen bevorzugen häufig lokale Umgebungen, wenn Datenresidenz und kurze Antwortzeiten wichtig sind. Frühe Anwender hatten zudem bestehende GPU-Investitionen, die externe Fachkenntnisse für einen effektiven Betrieb erforderten. Diese installierte Basis stützt die anhaltende Nachfrage nach On-Premise-Cluster-Management. Viele Organisationen kombinieren eigene Infrastruktur und externe Cloud-Kapazität für verschiedene KI-Workloads.
Cloudbasierte Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen. Verbrauchsbasierte Beschaffung hilft Organisationen, KI-Infrastruktur zu nutzen, ohne sich vor dem Nachweis der Nachfrage zu großen Kapitalinvestitionen zu verpflichten. Kyndryl stellte fest, dass 84 % der Unternehmensführer absichtlich mehrere Clouds betreiben, während 41 % einige Workloads zurück in On-Premise-Umgebungen verlagern.[2] Dieses Muster unterstützt hybride Betriebsmodelle anstelle einer vollständigen Abkehr von lokalen Systemen. Anbieter benötigen eine Orchestrierung, die Bereitstellungsgrenzen verwaltet, ohne die Betriebskontrolle oder Transparenz zu schwächen.
Nach Unternehmensgröße: Großunternehmen sichern Volumen, KMU treiben Wachstumstempo
Großunternehmen hielten 2026 einen Marktanteil von 71,24 % im Markt für verwaltete KI-Infrastruktur-Betriebsdienste. Ihre höheren Ausgaben spiegeln größere GPU-Verpflichtungen und eine frühere Entwicklung von Pilotprojekten zu kontinuierlich betriebenen KI-Systemen wider. Ihre Engagements kombinieren häufig Cluster-Betrieb, AIOps, Sicherheits- und Compliance-Dienste. Eine breitere Dienstleistungsnutzung erhöht den Umsatz pro Kunde und unterstützt längere Verträge. Käufer verlangen auch, dass Anbieter sich an etablierte Governance-, Beschaffungs- und Serviceniveau-Prozesse anpassen.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 25,30 % wachsen. Niedrigere Mindest-Cluster-Größen und verbrauchsbasierte Dienste senken die Kapitalbarriere für Organisationen ohne Rechenzentrumskapazität. Kleinere Käufer haben auch größere Schwierigkeiten, separate KI-Infrastruktur-, Sicherheits- und Betriebsfunktionen zu besetzen. Anbieter reagieren mit standardisierten Dienstleistungsstufen, Festpreisen und Self-Service-Dashboards. Diese Gruppe erweitert die Kundenbasis für den Markt für verwaltete KI-Infrastruktur-Betriebsdienste über frühe Unternehmensanwender hinaus.

Nach Endnutzerbranche: Telekommunikation führend, während Staatsausgaben zunehmen
IT und Telekommunikation entfielen 2026 auf 29,16 % der Endnutzerausgaben. Telekommunikationsanbieter nutzen produktive KI für das Netzwerkleistungsmanagement, die Vorhersage von Kundenabwanderung und die Echtzeit-Verkehrssteuerung. Diese Workloads benötigen anhaltende Verfügbarkeit, da sie die Kundenerfahrung und den Netzwerkbetrieb beeinflussen. Der Sektor verfügt auch über Erfahrung mit verwalteten Infrastrukturverträgen, was die Einführung vereinfachen kann. Anbieter müssen in diesen Engagements kurze Antwortzeiten, belastbare Netzwerke und kontinuierliche Überwachung unterstützen.
Regierung und öffentliche Verwaltung werden bis 2032 voraussichtlich mit einem CAGR von 24,08 % wachsen. Souveräne KI-Programme können verwaltetes Personal mit lokalen Sicherheitsfreigaben und öffentlichen Betriebsprozessen erfordern. Kanadas Leitlinien verdeutlichen die Bedeutung der inländischen Betriebskontrolle für kritische Workloads. Banken, Finanzdienstleistungen, Gesundheitswesen, Fertigung, Einzelhandel, Bildung und Forschung haben jeweils unterschiedliche Chancen bei der Betrugserkennung, regulierten Arbeitsabläufen, vorausschauender Wartung, Empfehlungsmaschinen und verwaltetem Forschungscomputing. Compliance-orientierte Dienste können praktische Einstiegspunkte für vorsichtigere Anwender bieten.
Geografische Analyse
Nordamerika entfiel 2026 auf 36,20 % des Marktanteils für verwaltete KI-Infrastruktur-Betriebsdienste. Die Region profitiert von einer Konzentration von Modellentwicklern, Hyperscaler-Hauptsitzen, Unternehmenskunden und Infrastrukturanbietern in den Vereinigten Staaten. Dies schafft eine breite Kundenbasis, die langfristige Unterstützung für Cluster- und Inferenzbetrieb benötigt. Kanada schafft eine separate Chance, da seine Leitlinien inländisch betriebene Sicherheits- und Modelloperationszentren betonen. Südamerika befindet sich in einem früheren Stadium, wobei Brasilien die Aktivitäten anführt und andere Länder erste Aufmerksamkeit von Anbietern auf sich ziehen, während sich die lokale Kapazität entwickelt.
Europa hat ein komplexes Betriebsumfeld, da Datenschutzvorschriften und KI-Compliance-Verpflichtungen gebietsinterne Kontrollen für regulierte Workloads begünstigen. Deutschlands souveräner KI-Cloud-Vertrag von 2026 zeigte, wie öffentliche Beschaffung eine gemeinsame inländische KI-Infrastrukturschicht unterstützen kann. Das Vereinigte Königreich, Frankreich und Italien bauen inländische Kapazitäten auf und balancieren dabei Leistungsanforderungen mit Betriebskontrolle. Russland ist durch Exportkontrollrahmen im Zugang zu modernster Hardware eingeschränkt.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 24,35 % im Markt für verwaltete KI-Infrastruktur-Betriebsdienste wachsen. Souveräne Programme, Hyperscaler-Expansion und eine wachsende Unternehmensnutzerbasis stützen diese Aussicht. Investitionen fließen in Märkte, in denen Strom GPU-fähige Einrichtungen unterstützen kann. Die Internationale Energieagentur identifiziert die Stromversorgung als ein Kernthema für den Ausbau von KI- und Rechenzentrumsinfrastruktur.[3] Singapur, Japan, China, der Nahe Osten und Afrika entwickeln jeweils unterschiedliche Modelle für nationale Kapazitäten, Datenresidenz und frühe KI-Bereitstellung.
Wettbewerbslandschaft
Marktkonzentration
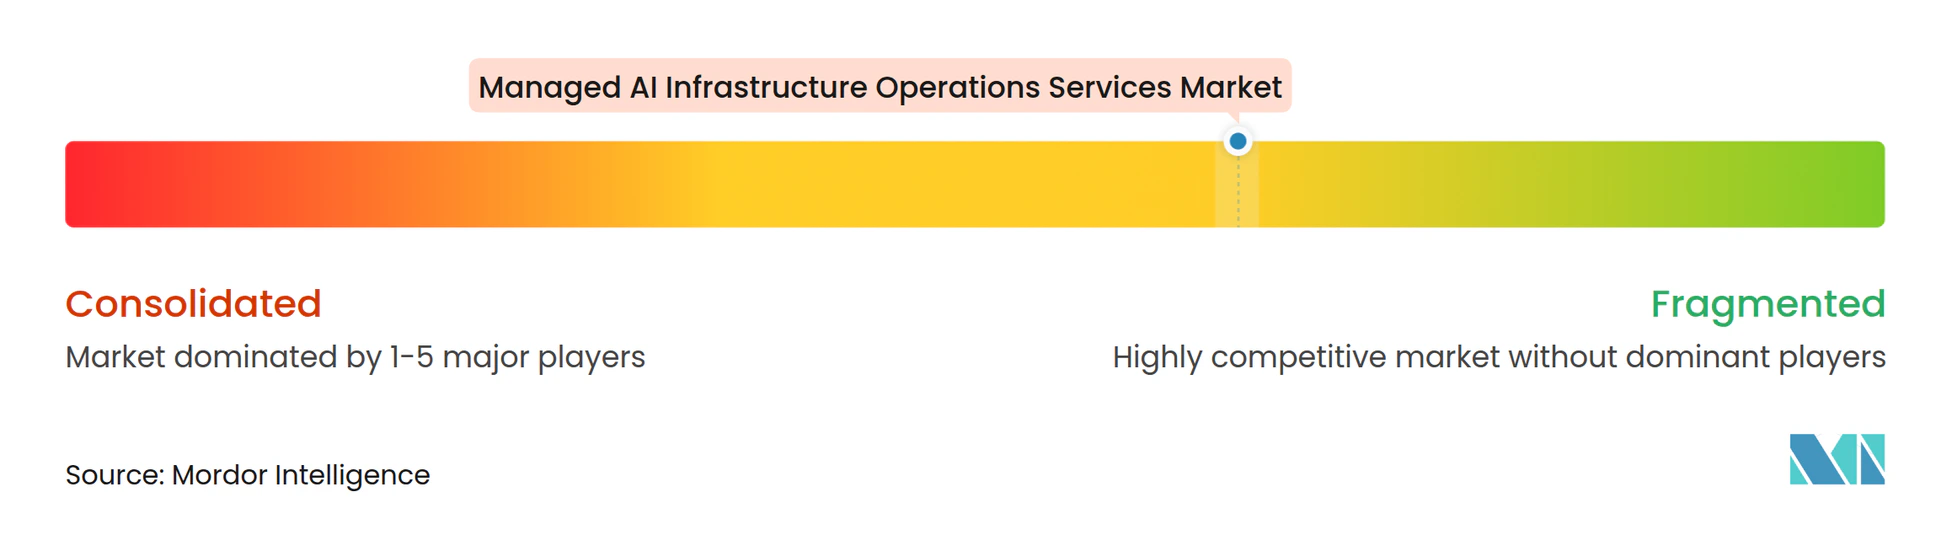
Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste ist über Dienstleistungsschichten hinweg fragmentiert, obwohl eine kleinere Gruppe von Anbietern einen Großteil der verfügbaren GPU-Kapazität kontrolliert. Zweckgebundene Neocloud-Betreiber kombinieren Cluster-Bereitstellung mit Überwachungs-, Sicherheits- und AIOps-Diensten. Dieser Ansatz kann überzeugender sein als einfaches KI-Computing, da Kunden anhaltende Betriebsunterstützung benötigen. Betriebssoftware wird zu einem Wettbewerbspunkt im Markt für verwaltete KI-Infrastruktur-Betriebsdienste, da Käufer Flottentransparenz, Scheduling, Zuverlässigkeit und GPU-Effizienz bewerten. Sicherheits- und Compliance-Betrieb bleibt ein unterversorgter Bereich für Gesundheitswesen, Finanzdienstleistungen und Regierung.
CoreWeave meldete eine vertraglich gesicherte Leistung von 4,2 GW zum 11. August 2026 und mehr als 25 Milliarden USD an neuen Netto-Kundenverpflichtungen zu Beginn des dritten Quartals 2026. Die Position des Unternehmens zeigt den Wert der Sicherung langfristiger Kapazitäts- und Kundenverpflichtungen. Nebius meldete einen Gruppenerlös von 582,3 Millionen USD im zweiten Quartal 2026 und eine annualisierte Laufrate von 3,0 Milliarden USD Ende Juni 2026. Lambda erweiterte seinen Rechenzentrumsbestand, um Unternehmens- und Hyperscaler-Verpflichtungen zu unterstützen.
IREN schloss im August 2026 die Übernahme von Mirantis ab und fügte Kubernetes- und KI-Orchestrierungssoftware zu seinem Infrastrukturportfolio hinzu. Die Transaktion zeigt, wie Infrastrukturanbieter softwaredefinierten Cluster-Management hinzufügen, um Kundenbeziehungen zu vertiefen. Der Wettbewerb kann sich von isolierten Funktionsansprüchen hin zu Ökosystemintegration, Zuverlässigkeit und Tiefe des verwalteten Betriebs verlagern. Kleinere Unternehmen mit spezialisierten AIOps- oder Compliance-Fähigkeiten können zu Akquisitionszielen oder Technologiepartnern werden. Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste wird voraussichtlich eine weitere Konsolidierung über GPU-Cluster-Betrieb hinaus erleben.
Branchenführer im Markt für verwaltete KI-Infrastruktur-Betriebsdienste
-
CoreWeave, Inc.
-
Nscale Global Ltd.
-
Yobitel Communications Co., Ltd.
-
Kyndryl, Inc.
-
Baseten, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Lambda kündigte ein neues Rechenzentrum im MidAmerica Industrial Park im Mayes County, Oklahoma, an. Der Standort erweiterte den US-amerikanischen KI-Fabrik-Fußabdruck und sollte große Unternehmens- und Hyperscaler-Kundenverpflichtungen unterstützen. Die Ankündigung verknüpfte das Projekt mit Lambdas milliardenschwerer Microsoft-Infrastrukturvereinbarung und seiner breiteren Nachfrage nach KI-Rechenkapazität. Der Standort fügte einen weiteren Ort hinzu, an dem das Unternehmen physische Infrastruktur für vertraglich vereinbarte Kundenanforderungen entwickeln konnte.
- September 2026: CoreWeave meldete eine vertraglich gesicherte Gesamtleistung von 4,2 GW zum 11. August 2026, verglichen mit 3,7 GW zum 30. Juni 2026. Das Unternehmen gab mehr als 25 Milliarden USD an neuen Netto-Kundenverpflichtungen bekannt, die zu Beginn des dritten Quartals 2026 hinzugekommen waren. Neue Vereinbarungen wurden zu höheren Preisen abgeschlossen und umfassten kürzere Verträge mit einer Laufzeit von 3 bis 6 Monaten. Die Offenlegung zeigte, dass Kunden weiterhin Kapazitäten kontrahierten, während Anbieter ihre verfügbare Infrastruktur ausbauten. Sie zeigte auch den sich verändernden Mix der Vertragslaufzeiten, da Kunden sowohl längere Verpflichtungen als auch kürzere Zeiträume für zusätzliche Kapazitäten suchten.
- September 2026: Crusoe schloss eine Series-F-Finanzierungsrunde über 3,9 Milliarden USD bei einer Post-Money-Bewertung von 30,9 Milliarden USD ab. Das Unternehmen meldete mehr als 6 GW an vertraglich gesicherter Bruttokapazität, wobei 1 GW an Bruttokapazität geliefert und in Betrieb war. Die Finanzierung stärkte Crusoes Position als vertikal integrierter KI-Infrastrukturanbieter mit sowohl vertraglich gesicherter zukünftiger Kapazität als auch aktiven Bereitstellungen. Die gemeldete gelieferte Kapazität unterschied die betriebliche Infrastruktur von der größeren Pipeline, die noch unter Vertrag stand.
- August 2026: Lambda schloss ein Term Loan B über 926 Millionen USD ab, das als erstes investmentgradebewertetes Term Loan B beschrieben wurde, das von einem privaten Neocloud ausgeführt wurde. Die Finanzierung unterstützte GPU-Server, die einem investmentgradebewerteten Abnehmer gewidmet waren. Die Transaktion zeigte, dass Spezialanbieter strukturierte Schulden zur Finanzierung kundengebundener Infrastruktur aufnehmen konnten. Sie verknüpfte die Darlehenserlöse mit dedizierten Servern statt mit einem allgemeinen Unternehmensfinanzierungszweck.
Globaler Berichtsumfang des Marktes für verwaltete KI-Infrastruktur-Betriebsdienste
Der Markt für verwaltete KI-Infrastruktur-Betriebsdienste umfasst ausgelagerte Dienste zur Verwaltung, Überwachung, Optimierung, Absicherung und zum Betrieb von Infrastrukturumgebungen für künstliche Intelligenz (KI), einschließlich GPU-Cluster, KI-Trainings- und Inferenzinfrastruktur, Orchestrierungsplattformen, Observierbarkeits-Systeme und unterstützende Rechenressourcen. Diese Dienste umfassen KI-Cluster-Administration, Überwachung und AIOps; Sicherheits- und Compliance-Management; Bereitstellung, Integration und laufende Betriebsunterstützung für KI-Workloads in Cloud-, On-Premise- und Hybridumgebungen.
Der Marktbericht für verwaltete KI-Infrastruktur-Betriebsdienste ist segmentiert nach Dienstleistungsart (verwaltete KI-Cluster-Betriebsdienste, verwaltete Überwachungs-, Observierbarkeits- und AIOps-Dienste, verwaltete Sicherheits- und Compliance-Dienste, Bereitstellungs- und Integrationsdienste sowie weitere Dienstleistungsarten), Bereitstellungsmodus (On-Premise, cloudbasiert und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industriefertigung, Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Verwaltete KI-Cluster-Betriebsdienste |
| Verwaltete Überwachungs-, Observierbarkeits- und AIOps-Dienste |
| Verwaltete Sicherheits- und Compliance-Dienste |
| Bereitstellungs- und Integrationsdienste |
| Weitere Dienstleistungsarten |
| On-Premise |
| Cloudbasiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industriefertigung |
| Einzelhandel und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Verwaltete KI-Cluster-Betriebsdienste | |
| Verwaltete Überwachungs-, Observierbarkeits- und AIOps-Dienste | ||
| Verwaltete Sicherheits- und Compliance-Dienste | ||
| Bereitstellungs- und Integrationsdienste | ||
| Weitere Dienstleistungsarten | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industriefertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für verwaltete KI-Infrastruktur-Betriebsdienste?
Der Markt wird voraussichtlich von 6,25 Milliarden USD im Jahr 2026 und 7,68 Milliarden USD im Jahr 2027 auf 22,13 Milliarden USD bis 2032 wachsen, mit einem CAGR von 23,57 %.
Welche Dienste sind im verwalteten KI-Infrastruktur-Betrieb enthalten?
Zu den Diensten gehören KI-Cluster-Betrieb, Überwachung und AIOps, Sicherheit und Compliance, Bereitstellung und Integration, verwaltetes Netzwerkmanagement sowie Lebenszyklusunterstützung. Anbieter kombinieren diese Funktionen, um Infrastruktur zu betreiben, Workloads zu überwachen und betriebliche Probleme während des gesamten Servicezeitraums zu verwalten.
Welches Bereitstellungsmodell wächst am schnellsten für verwaltete KI-Betriebsleistungen?
Cloudbasierte Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen, während On-Premise-Bereitstellung 2026 mit 67,13 % den größten Anteil hielt. Hybridmodelle sind ebenfalls relevant, da sie Kunden ermöglichen, verschiedene Daten-, Trainings- und Inferenz-Workloads an den Standorten zu platzieren, die ihre Anforderungen am besten erfüllen.
Warum nutzen Unternehmen Anbieter für verwaltete KI-Betriebsleistungen?
Anbieter helfen Unternehmen, kontinuierliche Inferenz-Workloads zu betreiben, knappe GPU-Kapazitäten zu verwalten, die Überwachung zu verbessern und Sicherheits- oder Residenzanforderungen zu erfüllen. Sie können auch das spezialisierte Betriebspersonal bereitstellen, das viele Kunden intern nicht rekrutieren oder halten können.
Welches Endnutzersegment führt die Ausgaben für verwaltete KI-Betriebsleistungen an?
IT und Telekommunikation führten die Ausgaben mit einem Anteil von 29,16 % im Jahr 2026 an, da Netzwerk- und Kundenanwendungen kontinuierliche Verfügbarkeit und kurze Antwortzeiten benötigen. Netzwerkbetrieb und Kundenplattformen erfordern häufig verwaltete Unterstützung außerhalb der normalen Geschäftszeiten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 24,35 % wachsen, unterstützt durch souveräne Infrastrukturprogramme, Hyperscaler-Expansion und Unternehmenseinführung.