
マネージドAIインフラストラクチャーオペレーションズサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.68 十億米ドル |
| 市場規模 (2032) | 22.13 十億米ドル |
| 成長率 (2027 - 2032) | 23.57 % |
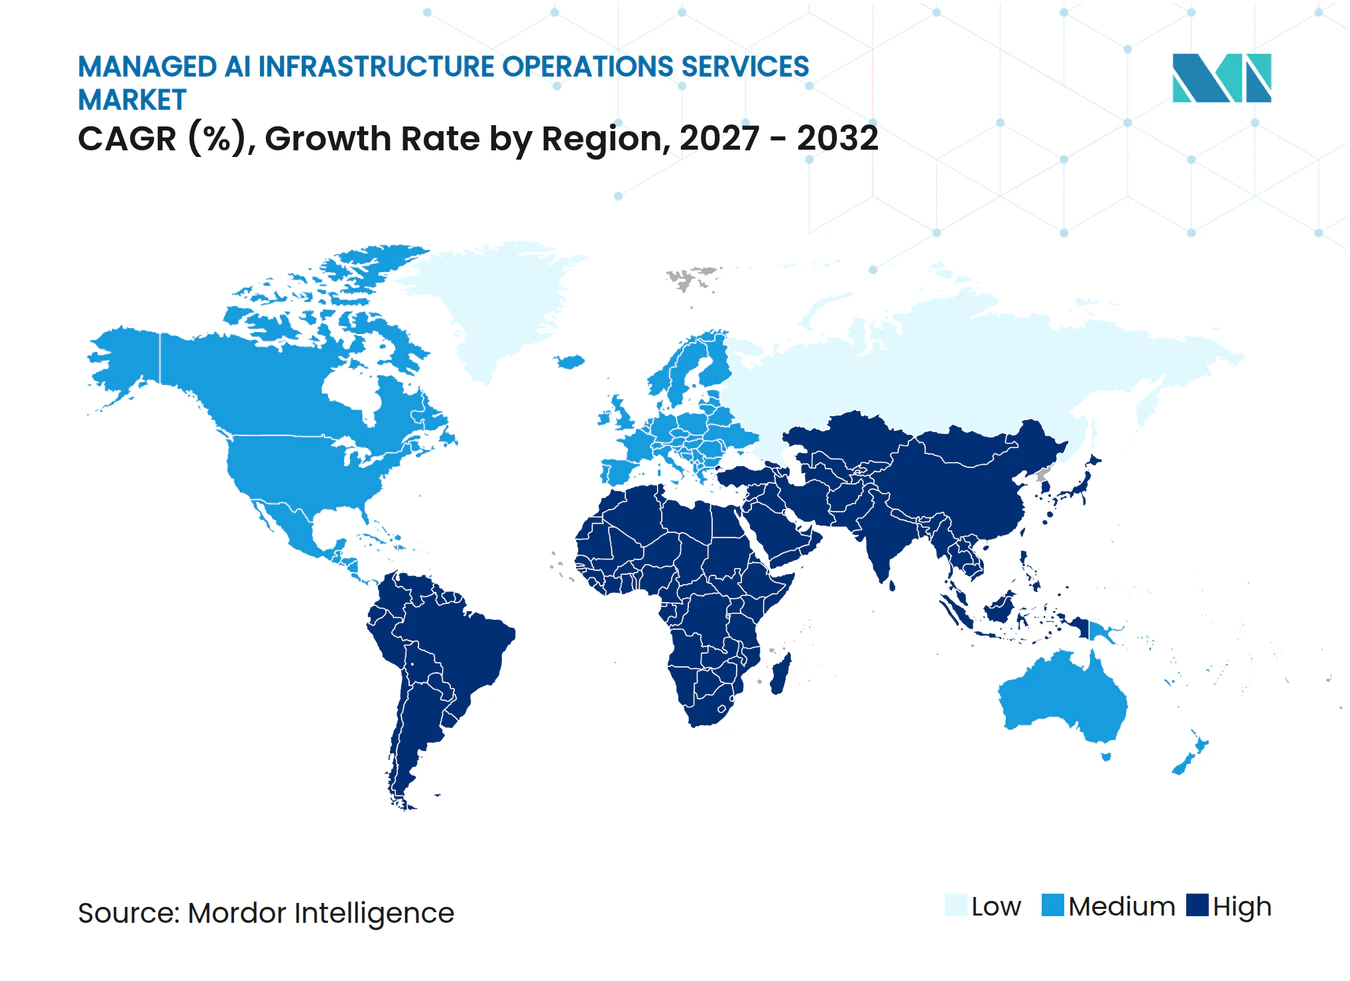
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドアイインフラストラクチャーオペレーションズサービス市場分析
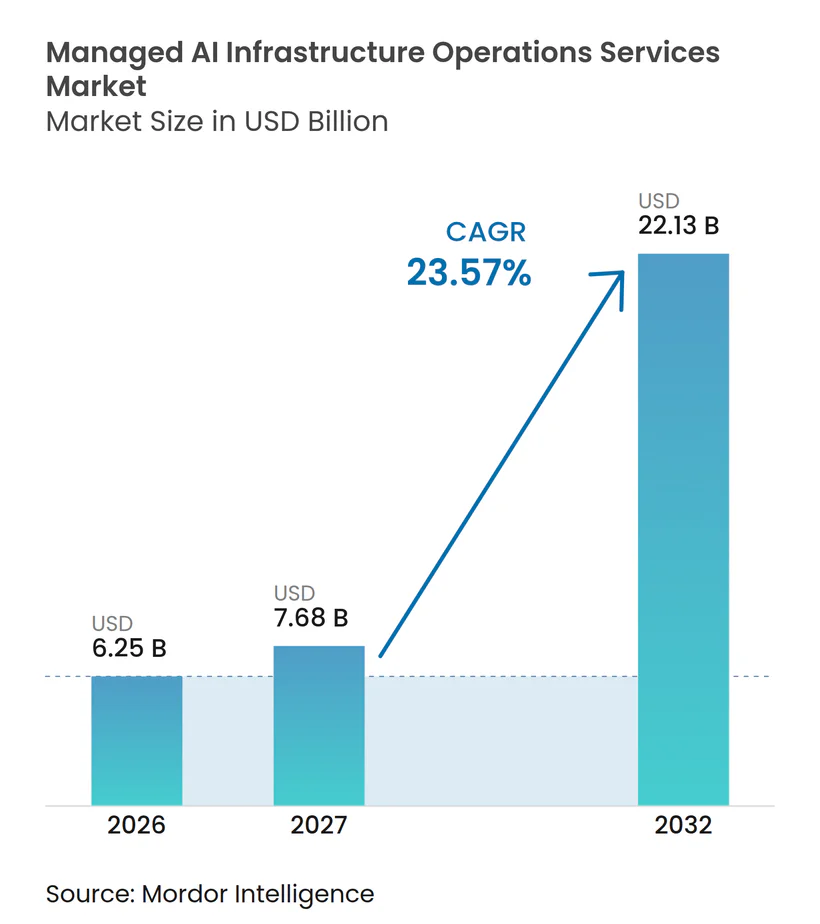
マネージドAIインフラストラクチャーオペレーションズサービス市場規模は、2026年の6.25 ビリオン 米ドルから2027年には7.68 ビリオン 米ドルへ、さらに2032年までに22.13 ビリオン 米ドルへと拡大し、2027年から2032年の間に23.57%のCAGRを記録すると予測されています。マネージドAIインフラストラクチャーオペレーションズサービス市場は、一度限りのモデルトレーニングプロジェクトから、継続的に運用されるインファレンス環境へと移行しています。AIアプリケーションが本番環境に移行するにつれ、組織は信頼性の高いクラスターの可用性、低レスポンスタイム、フリート監視、およびコスト管理を必要としています。主権規則もプロバイダー選定に影響を与えており、一部の購入者はローカルオペレーションスタッフ、データ管理、および監査可能なインフラストラクチャーを必要としています。GPUキャパシティとオペレーションズソフトウェアおよびコンプライアンスサポートを組み合わせるプロバイダーは、より長期の契約を確保し、顧客ライフサイクル全体にわたる役割を拡大することができます。高度なメモリ、GPU、電力接続、および冷却設備の供給制限は、マネージドAIインフラストラクチャーオペレーションズサービス市場にとって引き続き重要な制約となっています。
主要レポートのポイント
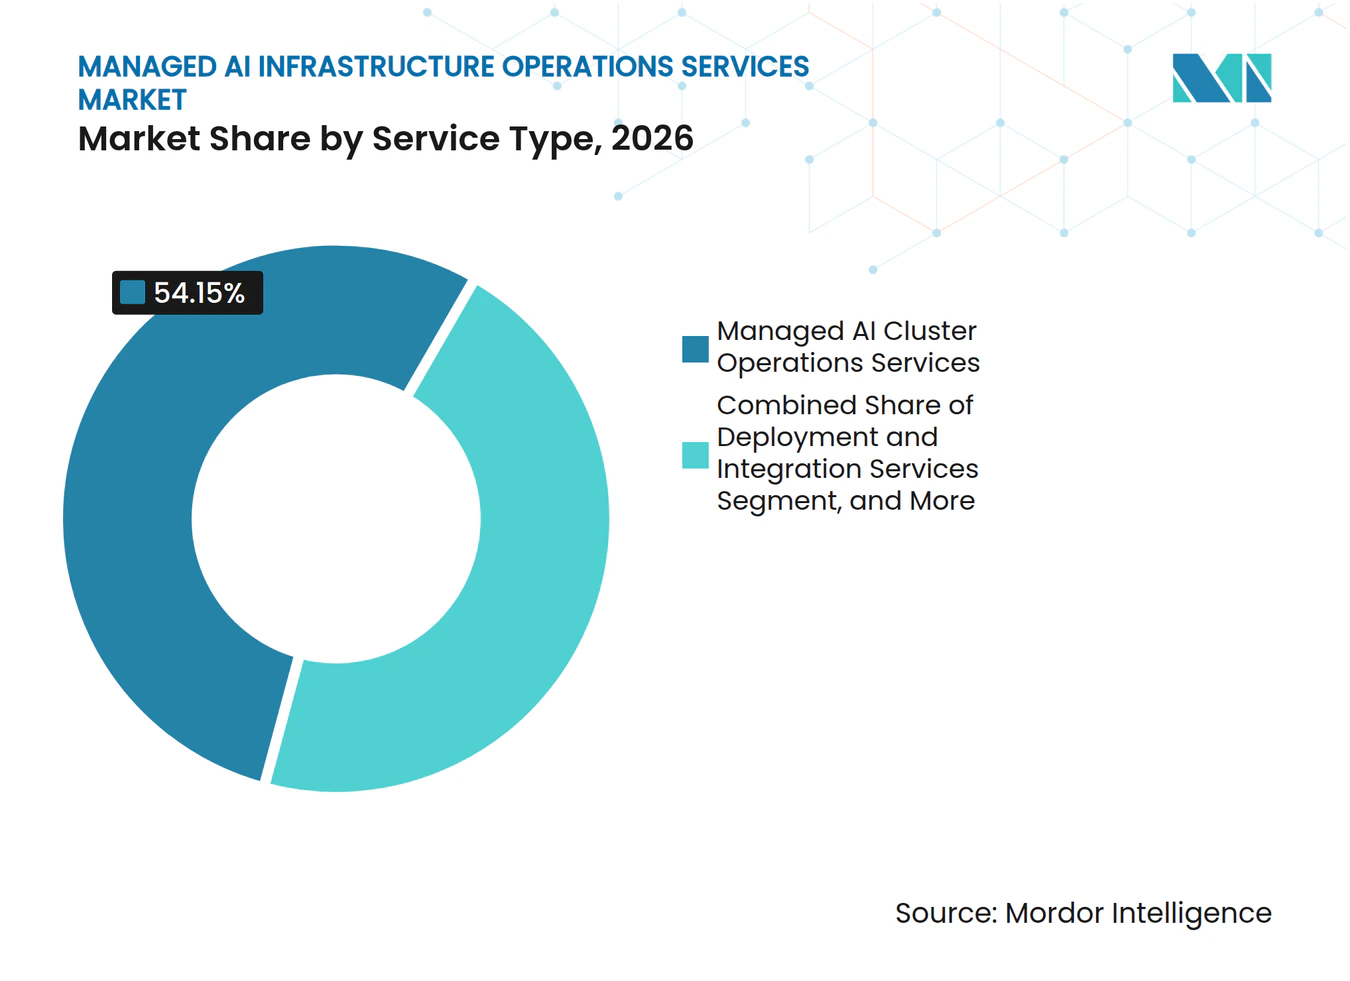
- サービスタイプ別では、マネージドAIクラスターオペレーションズサービスがマネージドAIインフラストラクチャーオペレーションズサービス市場支出の54.15%を占め、マネージドモニタリング・オブザーバビリティ・AIOpsサービスは2032年までに24.76%のCAGRで拡大すると予測されています。
- デプロイメントモード別では、オンプレミスデプロイメントが2026年のマネージドAIインフラストラクチャーオペレーションズサービス市場規模の67.13%を占め、クラウドベースのデプロイメントは2032年までに25.05%のCAGRで拡大すると予測されています。
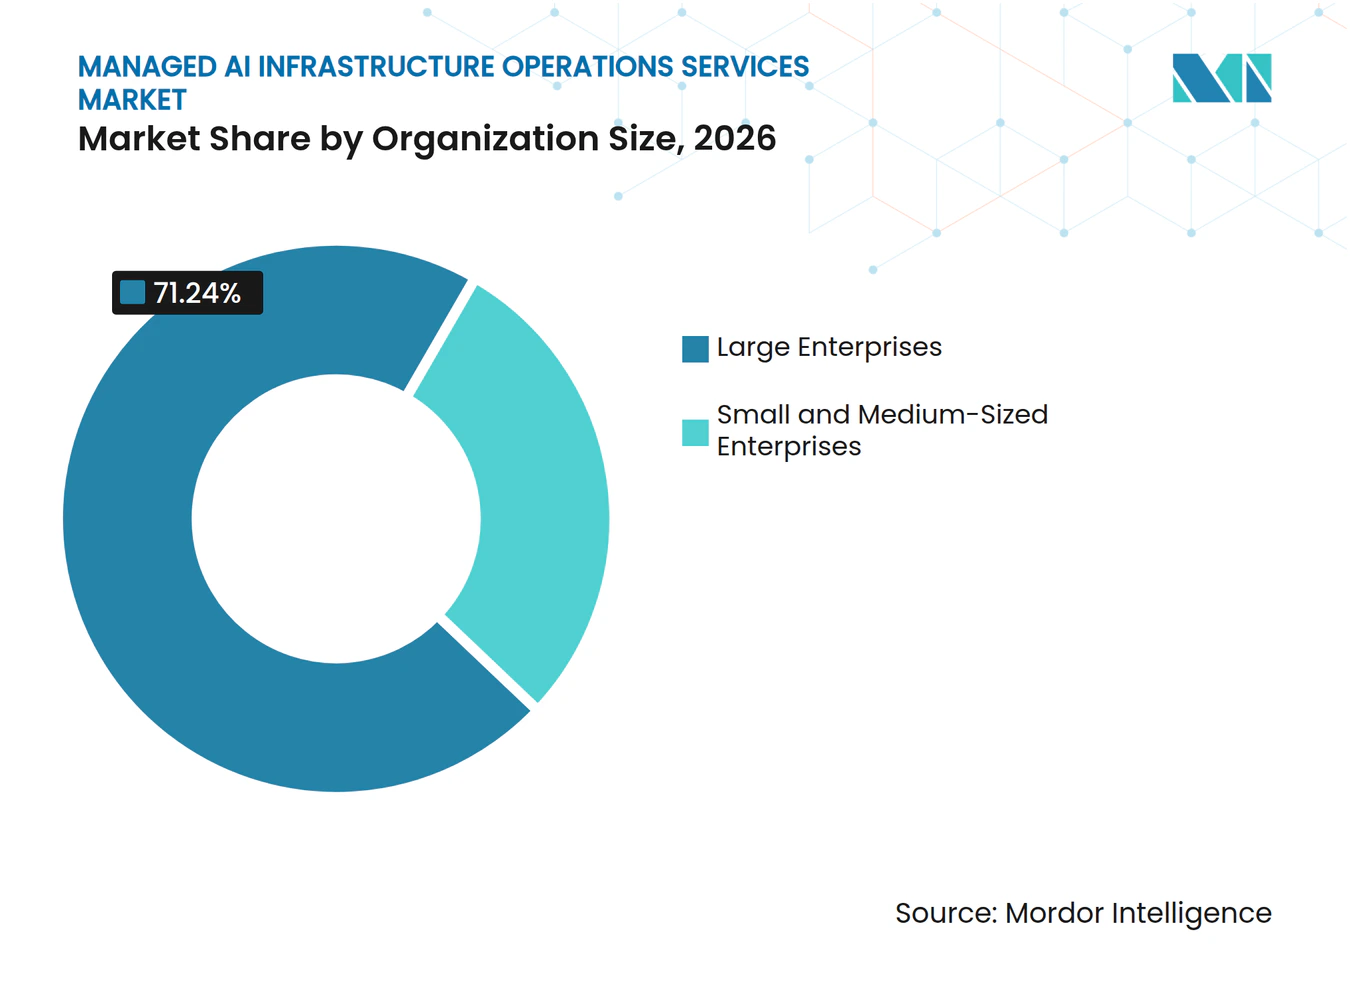
- 組織規模別では、大企業がマネージドAIインフラストラクチャーオペレーションズサービス市場支出の71.24%を占め、中小企業は2032年までに25.30%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信がマネージドAIインフラストラクチャーオペレーションズサービス市場支出の29.16%を占め、政府および公共行政は2032年までに24.08%のCAGRで拡大すると予測されています。
- 地域別では、北米がマネージドAIインフラストラクチャーペレーションズサービス市場支出の36.20%を占め、アジア太平洋地域は2032年までに24.35%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドAIインフラストラクチャーオペレーションズサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 弾力的なGPUキャパシティへの需要の高まり | +6.5% | グローバル | 短期(2年以内) |
| 本番AIインファレンスワークロードの成長 | +5.8% | グローバル | 短期(2年以内) |
| AIインフラストラクチャーオペレーション人材の企業不足 | +4.2% | グローバル | 中期(2〜4年) |
| 主権対応および居住地準拠AIインフラストラクチャーの拡大 | +3.1% | EU、アジア太平洋、中東 | 長期(4年以上) |
| GPU利用率とエネルギー最適化の必要性の増大 | +2.4% | グローバル | 中期(2〜4年) |
| マルチクラウドおよびハイブリッドAIワークロードオーケストレーションの採用 | +1.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
弾力的なGPUキャパシティへの需要の高まり
弾力的なGPUキャパシティへの需要は、インフラストラクチャーの可用性をマネージドAIインフラストラクチャーオペレーションズサービス市場の中心に据え、プロバイダーのキャパシティ計画を形成しています。企業はますます、キャパシティを確保し、短期的な需要ピークに対応し、合意されたクラスターの可用性を維持できるプロバイダーを必要としています。直接的な機器調達では、多くの組織が変化する予約スケジュールや共有キャパシティを管理するためのツールを持てません。大手プロバイダーは、購買規模と確立されたサプライヤー関係を活用して、希少なインフラストラクチャーへのアクセスを改善することができます。この能力により、ハイパースケールの購買力を持たない組織にとってマネージドオペレーションズがより実用的になります。また、モデル検証から顧客向けまたは収益を生み出すシステムへの活用までの時間を短縮します。
本番AIインファレンスワークロードの成長
本番インファレンスワークロードは、限られたトレーニングサイクルではなく継続的に実行されるため、マネージドAIインフラストラクチャーオペレーションズサービス市場におけるマネージドオペレーションズへの需要を高めています。インファレンスシステムは、電力管理、熱制御、スケジューリング、およびパフォーマンス監視に対する持続的な要件を生み出します。大規模言語モデルサービングに関する研究では、予測対応型オートスケーリングが、1日あたり1,000万件以上のリクエストを持つOffice 365サービング環境においてGPU時間を最大25%削減できることが示されています。推論モデルは、単一応答アプリケーションよりもはるかに高いコンピューティングリソースの需要を生み出す可能性があります。マネージドチームはワークロードテレメトリーを使用して、サービスレベルが低下する前にキャパシティを調整し、利用率を改善することができます。したがって、インファレンスが実験的なものではなく定期的な本番ワークロードになると、マネージドAIインフラストラクチャーオペレーションズサービス市場は恩恵を受けます。
AIインフラストラクチャーオペレーション人材の企業不足
経験豊富なAIインフラストラクチャースタッフの不足は、マネージドAIインフラストラクチャーオペレーションズサービス市場におけ外部オペレーティングチームへの需要を支えています。この業務は、アクセラレーテッドコンピューティング、ネットワーキング、ストレージ、電力システム、冷却、および本番アプリケーションの動作に関する知識を組み合わせたものです。小規模な組織では、これらの分野にわたる完全な社内チームを構築できないことが多いです。大企業でさえ、重要なインファレンスサービスのために24時間体制のオペレーションをスタッフィングするのに苦労する場合があります。マネージドプロバイダーは、標準化されたオペレーティングプラクティスを通じて、複数の顧客環境にわたって希少な専門知識を分散させることができます。このスタッフィングギャップは、プロバイダーがクラスターオペレーションズ、モニタリング、およびコンプライアンスサポートを統合サービスとして提供する機会を生み出します。
主権対応および居住地準拠AIインフラストラクチャーの拡大
主権要件は、マネージドAIインフラストラクチャーオペレーションズサービス市場の調達基準とプロバイダー資格審査プロセスを変えています。顧客はデータの所在地を超えて、誰がシステムを運用し、モデル管理がどこで行われ、アクセスがどのように監査されるかを検討しています。カナダの主権AIインフラストラクチャーに関するガイダンスは、重要なワークロードに対してカナダで運営されるセキュリティオペレーションズセンターおよびモデルオペレーションズセンターを求めています。[1] これらの要件は、国内の人員とオペレーティングコントロールを持つプロバイダーを有利にする可能性があります。また、公共部門の調達と地域のコンプライアンスを理解する地域パートナーに機会をもたらす可能性もあります。この影響は、運用管理がサービス要件の一部となっている規制産業や政府プロジェクトで最も強く現れます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| GPUおよび高帯域幅メモリの供給制約 | -3.2% | グローバル | 短期(2年以内) |
| 電力グリッドおよび高密度冷却のボトルネック | -2.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| 不完全なテレメトリーおよびレガシーコントロールによる運用リスク | -1.6% | グローバル | 中期(2〜4年) |
| ベンダーロックインとワークロードポータビリティの課題 | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GPUおよび高帯域幅メモリの供給制約
GPUおよび高帯域幅メモリの可用性は、マネージドAIインフラストラクチャーオペレーションズサービス市場においてプロバイダーがマネージドキャパシティを追加する速度を制限する可能性があります。現行のアクセラレーターへの信頼性の高いアクセスを持たないプロバイダーは、顧客のオンボーディングを遅らせるか、1ドルあたりのインファレンス出力が低い旧世代のハードウェアを使用する可能性があります。この状況は、厳格なレスポンスタイム要件を持つアプリケーションにとって最も重要です。供給制限は、プロバイダーが長期サービス契約にキャパシティコミットする前により多くの確実性を必要とするため、契約設計にも影響を与える可能性があります。高度なハードウェアの可用性に関する地理的制限は、多国籍顧客にとってさらなる計画上の課題を加えます。本番キャパシティへの需要がコンポーネントの供給速度を上回る場合、マネージドAIインフラストラクチャーオペレーションズサービス市場は引き続きリスクにさらされます。
電力グリッドおよび高密度冷却のボトルネック
電力の可用性と冷却キャパシティは、マネージドAIインフラストラクチャーオペレーションズサービス市場全体の物理的な拡大を制限しています。国際エネルギー機関は、グローバルなデータセンターの電力消費量が2030年までに945 TWh(テラワット時)に達すると予測しており、AIを支えるアクセラレーテッドサーバーが電力使用量の増加のほぼ半分を占めるとしています。高密度GPUシステムは液体冷却と専門的なコミッショニングプラクティスを必要とする場合があります。グリッド接続は、特に混雑した場所ではサーバー調達よりも時間がかかる場合があります。したがって、プロバイダーは電力、冷却、およびオペレーションズスタッフィングを別々の決定として扱うのではなく、一体的に計画する必要があります。これらの制約は、顧客の需要と資本が利用可能な場合でも、マネージドサービスの提供を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:クラスターオペレーションズが収益の中核、AIOpsが拡大を牽引
マネージドAIクラスターオペレーションズサービスは、2026年のマネージドAIインフラストラクチャーオペレーションズサービス市場の54.15%を占めました。このセグメントは、顧客との直接的なオペレーティング関係を確立する長期GPUフリートプロビジョニング契約から恩恵を受けています。プロバイダーはその後、コアクラスターサービスを中心にモニタリング、セキュリティ、およびデプロイメントサポートを提供することができます。顧客はキャパシティ割り当て、メンテナンス調整、パフォーマンス追跡、および可用性管理に継続的な支援を必要としています。これらの要件により、クラスターオペレーションズはマネージドAIインフラストラクチャーオペレーションズサービス産業内で安定した継続的収益源となっています。
マネージドモニタリング・オブザーバビリティ・AIOpsサービスは、2032年までに24.76%のCAGRで拡大すると予測されています。本番インファレンスには、アプリケーションの動作、リソース使用量、スケジューリング、およびサービスパフォーマンスへのリアルタイムの可視性が必要です。静的なモニタリングは、変動するワークロードに対してオペレーターに十分な制御を常に提供するわけではありません。予測対応型オートスケーリングは、大規模なモデルサービングにおいてGPU時間の節約を実証しており、より深いオブザーバビリティの根拠を支持しています。セキュリティ、コンプライアンス、デプロイメント、およびインテグレーションサービスは、この初期のオペレーションズ関係を活用して継続的な業務を構築することができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
デプロイメントモード別:クラウド採用が加速する中でオンプレミスがリード
オンプレミスデプロイメントは2026年の支出の67.13%を占めました。大企業および公共組織は、データ居住地と低レスポンスタイムが重要な場合にローカル環境を好む傾向があります。アーリーアダプターはまた、効果的に運用するために外部の専門知識を必要とする既存のGPU投資を持っていました。このインストールベースは、オンプレミスクラスター管理への継続的な需要を支えています。多くの組織は、異なるAIワークロードに対して所有インフラストラクチャーと外部クラウドキャパシティを組み合わせています。
クラウドベースのデプロイメントは、2032年までに25.05%のCAGRで拡大すると予測されています。消費ベースの購入は、需要が実証される前に大規模な資本投資にコミットすることなく、組織がAIインフラストラクチャーを使用するのに役立ちます。Kyndrylは、企業リーダーの84%が意図的に複数のクラウドを運用しており、41%が一部のワークロードをオンプレミス環境に戻していることを発見しました。[2] このパターンは、ローカルシステムからの完全な移行ではなく、ハイブリッドオペレーションズを支持しています。プロバイダーは、運用管理や可視性を損なうことなくデプロイメント境界を管理するオーケストレーションを必要としています。
組織規模別:大企業が量を確保し、中小企業が成長ペースを牽引
大企業は2026年のマネージドAIインフラストラクチャーオペレーションズサービス市場シェアの71.24%を占めました。その高い支出は、より大きなGPUコミットメントと、パイロットから継続的に運用されるAIシステムへの早期移行を反映しています。そのエンゲージメントは多くの場合、クラスターオペレーションズ、AIOps、セキュリティ、およびコンプライアンスサービスを組み合わせています。より広範なサービス利用は顧客あたりの収益を増加させ、より長期の契約を支援します。購入者はまた、プロバイダーが確立されたガバナンス、調達、およびサービスレベルプロセスに合わせることを要求します。
中小企業は、2032年までに25.30%のCAGRで拡大すると予測されています。最小クラスターサイズの低下と消費ベースのサービスにより、データセンターキャパシティを持たない組織の資本障壁が低下します。小規模な購入者はまた、AIインフラストラクチャー、セキュリティ、およびオペレーションズ機能を個別にスタッフィングすることにより大きな困難を抱えています。プロバイダーは、標準化されたサービス階層、固定価格設定、およびセルフサービスダッシュボードで対応しています。このグループは、マネージドAIインフラストラクチャーオペレーションズサービス市場の顧客基盤を初期の企業採用者を超えて拡大します。

エンドユーザー産業別:通信がリードし、政府支出が加速
ITおよび通信は2026年のエンドユーザー支出の29.16%を占めました。通信事業者は、ネットワークパフォーマンス管理、顧客解約予測、およびリアルタイムトラフィックルーティングに本番AIを使用しています。これらのワークロードは顧客体験とネットワークオペレーションズに影響を与えるため、持続的な可用性が必要です。このセクターはまた、マネージドインフラストラクチャー契約の経験があり、採用を簡素化することができます。プロバイダーはこれらのエンゲージメントにおいて、低レスポンスタイム、レジリエントなネットワーク、および継続的なモニタリングをサポートする必要があります。
政府および公共行政は、2032年までに24.08%のCAGRで拡大すると予測されています。主権AIプログラムは、地域のクリアランスと公共部門のオペレーティングプロセスを持つマネージドスタッフを必要とする場合があります。カナダのガイダンスは、重要なワークロードに対する国内の運用管理の重要性を示しています。銀行・金融サービス・保険、ヘルスケア、製造、小売、教育、および研究はそれぞれ、不正検知、規制されたワークフロー、予知保全、レコメンデーションエンジン、およびマネージドリサーチコンピューティングにおいて独自の機会を持っています。コンプライアンス主導のサービスは、より慎重な採用者にとって実用的な入口を提供することができます。
地域分析
北米は2026年のマネージドAIインフラストラクチャーオペレーションズサービス市場シェアの36.20%を占めました。この地域は、米国におけるモデル開発者、ハイパースケーラー本社、企業顧客、およびインフラストラクチャープロバイダーの集中から恩恵を受けています。これにより、クラスターおよびインファレンスオペレーションズの長期サポートを必要とする顧客の深い基盤が生まれます。カナダは、そのガイダンスが国内で運営されるセキュリティおよびモデルオペレーションズセンターを強調しているため、別の機会を生み出しています。南米は初期段階にあり、ブラジルが活動をリードし、他の国々はローカルキャパシティが発展するにつれてプロバイダーからの初期的な注目を集めています。
ヨーロッパは、データ保護規則とAIコンプライアンス義務が規制されたワークロードに対して管轄内のコントロールを優先するため、複雑なオペレーティング環境を持っています。ドイツの2026年主権AIクラウド契約は、公共調達が共有された国内AIインフラストラクチャー層をどのように支援できるかを示しました。英国、フランス、およびイタリアは、パフォーマンスニーズと運用管理のバランスを取りながら国内キャパシティを構築しています。ロシアは輸出管理の枠組みの下で最先端ハードウェアへのアクセスに制限があります。
アジア太平洋地域は、マネージドAIインフラストラクチャーオペレーションズサービス市場において2032年までに24.35%のCAGRで拡大すると予測されています。主権プログラム、ハイパースケーラーの拡大、および成長する企業ユーザーベースがこの見通しを支えています。投資は、電力がGPU対応施設をサポートできる市場に向かっています。国際エネルギー機関は、AIおよびデータセンターインフラストラクチャーの拡大における中核的な問題として電力供給を特定しています。[3] シンガポール、日本、中国、中東、およびアフリカはそれぞれ、国家キャパシティ、データ居住地、および初期AIデプロイメントに対して異なるモデルを開発しています。
競合ランドスケープ
市場集中度
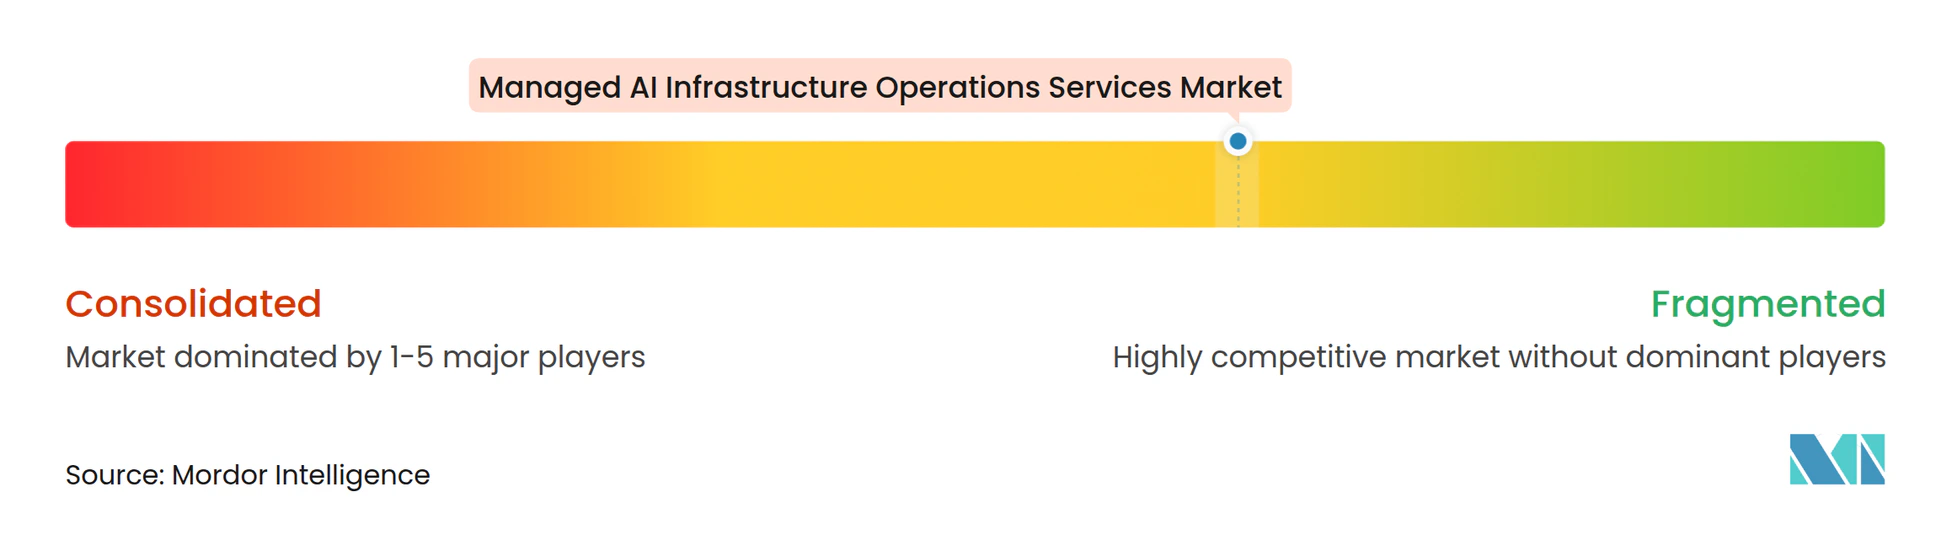
マネージドAIインフラストラクチャーオペレーションズサービス市場は、より小規模なプロバイダーグループが利用可能なGPUキャパシティの大部分を管理しているにもかかわらず、サービス層全体にわたって断片化しています。専用に構築されたネオクラウドオペレーターは、クラスタープロビジョニングとモニタリング、セキュリティ、およびAIOpsサービスを組み合わせています。このアプローチは、顧客が持続的なオペレーショナルサポートを必要としているため、基本的なAIコンピュートよりも説得力があります。購入者がフリートの可視性、スケジューリング、信頼性、およびGPU効率を評価するにつれて、オペレーションズソフトウェアはマネージドAIインフラストラクチャーオペレーションズサービス市場における競争のポイントになっています。セキュリティおよびコンプライアンスオペレーションズは、ヘルスケア、金融サービス、および政府にとって依然として十分にサービスが提供されていない分野です。
CoreWeaveは2026年8月11日時点で4.2 GWの契約電力を報告し、2026年第3四半期初頭に25 ビリオン 米ドルを超える純新規顧客コミットメントを報告しました。同社のポジションは、長期的なキャパシティと顧客コミットメントを確保することの価値を示しています。Nebiusは2026年第2四半期のグループ収益として582.3 ミリオン 米ドルを報告し、2026年6月末時点で3.0 ビリオン 米ドルの年換算ランレートを報告しました。Lambdaは企業およびハイパースケーラーのコミットメントをサポートするためにデータセンターのフットプリントを拡大しました。
IRENは2026年8月にMirantisの買収を完了し、KubernetesおよびAIオーケストレーションソフトウェアをそのインフラストラクチャーポーフォリオに追加しました。この取引は、インフラストラクチャープロバイダーがソフトウェア定義のクラスター管理を追加して顧客関係を深めている方法を示しています。競争は孤立した機能の主張から離れ、エコシステムの統合、信頼性、およびマネージドオペレーションズの深さに向かう可能性があります。専門的なAIOpsまたはコンプライアンス能力を持つ小規模企業は、買収ターゲットまたは技術パートナーになる可能性があります。マネージドAIインフラストラクチャーオペレーションズサービス市場は、GPUクラスターオペレーションズを超えてさらなる統合が見込まれます。
マネージドAIインフラストラクチャーオペレーションズサービス産業リーダー
-
CoreWeave, Inc.
-
Nscale Global Ltd.
-
Yobitel Communications Co., Ltd.
-
Kyndryl, Inc.
-
Baseten, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Lambdaは、オクラホマ州メイズ郡のミッドアメリカ産業パークに新しいデータセンターを発表しました。このサイトは米国のAIファクトリーのフットプリントを拡大し、大企業およびハイパースケーラーの顧客コミットメントをサポートすることを目的としていました。この発表は、プロジェクトをLambdaの数十億ドル規模のMicrosoftインフラストラクチャー契約とAIコンピューティングキャパシティへの広範な需要に結び付けました。この場所は、同社が契約された顧客要件のための物理的インフラストラクチャーを開発できる別のサイトを追加しました。
- 2026年9月:CoreWeaveは、2026年8月11日時点の総契約電力が4.2 GWであり、2026年6月30日時点の3.7 GWと比較して増加したと報告しました。同社は2026年第3四半期初頭に追加された25 ビリオン 米ドルを超える純新規顧客コミットメントを開示しました。新しい契約はより高い価格で締結され、3〜6ヶ月の短期契約が含まれていました。この開示は、プロバイダーが利用可能なインフラストラクチャーを拡大する中で、顧客が引き続きキャパシティを契約していることを示しました。また、顧客がより長期のコミットメントと追加キャパシティの短期間の両方を求める中で、契約期間の変化するミックスも示しました。
- 2026年9月:Crusoeは、ポストマネーバリュエーション30.9 ビリオン 米ドルでシリーズFとして3.9 ビリオン 米ドルを調達しました。同社は6 GWを超える総契約キャパシティを報告し、そのうち1 GWの総キャパシティが納入・稼働中です。この資金調達は、契約された将来のキャパシティとライブデプロイメントの両方を持つ垂直統合型AIインフラストラクチャープロバイダーとしてのCrusoeのポジションを強化しました。報告された納入済みキャパシティは、稼働中のインフラストラクチャーを、契約中のままの大規模なパイプラインと区別しました。
- 2026年8月:Lambdaは926 ミリオン 米ドルのタームローンBをクローズし、プライベートネオクラウドが実行した初の投資適格格付けタームローンBと説明されました。この資金調達は、投資適格のオフテイカーに専用のGPUサーバーを支援しました。この取引は、専門プロバイダーが顧客連動型インフラストラクチャーを資金調達するために構造化債務にアクセスできることを示しました。ローンの収益を一般的な企業資金調達目的ではなく、専用サーバーに結び付けました。
グローバルマネージドAIインフラストラクチャーオペレーションズサービス市場レポートの範囲
マネージドAIインフラストラクチャーオペレーションズサービス市場は、GPUクラスター、AIトレーニングおよびインファレンスインフラストラクチャー、オーケストレーションプラットフォーム、オブザーバビリティシステム、およびサポートコンピュートリソースを含む人工知能(AI)インフラストラクチャー環境の管理、モニタリング、最適化、セキュリティ確保、および運用のためのアウトソーシングサービスで構成されています。これらのサービスには、AIクラスター管理、モニタリング、およびAIOps、セキュリティおよびコンプライアンス管理、クラウド・オンプレミス・ハイブリッド環境全体にわたるAIワークロードのデプロイメント、インテグレーション、および継続的なオペレーショナルサポートが含まれます。
マネージドAIインフラストラクチャーオペレーションズサービス市場レポートは、サービスタイプ(マネージドAIクラスターオペレーションズサービス、マネージドモニタリング・オブザーバビリティ・AIOpsサービス、マネージドセキュリティおよびコンプライアンスサービス、デプロイメントおよびインテグレーションサービス、その他のサービスタイプ)、デプロイメントモード(オンプレミス、クラウドベース、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マネージドAIクラスターオペレーションズサービス |
| マネージドモニタリング・オブザーバビリティ・AIOpsサービス |
| マネージドセキュリティおよびコンプライアンスサービス |
| デプロイメントおよびインテグレーションサービス |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドAIクラスターオペレーションズサービス | |
| マネージドモニタリング・オブザーバビリティ・AIOpsサービス | ||
| マネージドセキュリティおよびコンプライアンスサービス | ||
| デプロイメントおよびインテグレーションサービス | ||
| その他のサービスタイプ | ||
| デプロイメントモード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドAIインフラストラクチャーオペレーションズサービス市場の予測値は?
市場は2026年の6.25 ビリオン 米ドルおよび2027年の7.68 ビリオン 米ドルから2032年までに22.13 ビリオン 米ドルへと、23.57%のCAGRで拡大すると予測されています。
マネージドAIインフラストラクチャーオペレーションズに含まれるサービスは何ですか?
サービスには、AIクラスターオペレーションズ、モニタリングおよびAIOps、セキュリティおよびコンプライアンス、デプロイメントおよびインテグレーション、マネージドネットワーキング、およびライフサイクルサポートが含まれます。プロバイダーはこれらの機能を組み合わせて、インフラストラクチャーを運用し、ワークロードを監視し、サービス期間全体にわたって運用上の問題を管理します。
マネージドAIオペレーションズで最も急速に拡大しているデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2032年までに25.05%のCAGRで拡大すると予測されており、オンプレミスデプロイメントは2026年の最大シェアである67.13%を保持しています。ハイブリッドモデルも、顧客が異なるデータ、トレーニング、およびインファレンスワークロードを要件に最も適した場所に配置できるため、関連性があります。
企業がマネージドAIオペレーションズプロバイダーを使用する理由は何ですか?
プロバイダーは、継続的なインファレンスワークロードの運用、希少なGPUキャパシティの管理、モニタリングの改善、およびセキュリティまたは居住地要件の充足を企業が支援します。また、多くの顧客が社内で採用または維持できない専門的なオペレーティングスタッフを提供することもできます。
マネージドAIオペレーションズへの支出をリードしているエンドユーザーセグメントはどれですか?
ITおよび通信は、ネットワークおよび顧客アプリケションが継続的な可用性と低レスポンスタイムを必要とするため、2026年に29.16%のシェアで支出をリードしました。ネットワークオペレーションズと顧客プラットフォームは、通常の営業時間外でもマネージドサポートを必要とすることが多いです。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、主権インフラストラクチャープログラム、ハイパースケーラーの拡大、および企業採用に支えられ、2032年までに24.35%のCAGRで拡大すると予測されています。