
Tamaño y Participación del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 23.57 % |
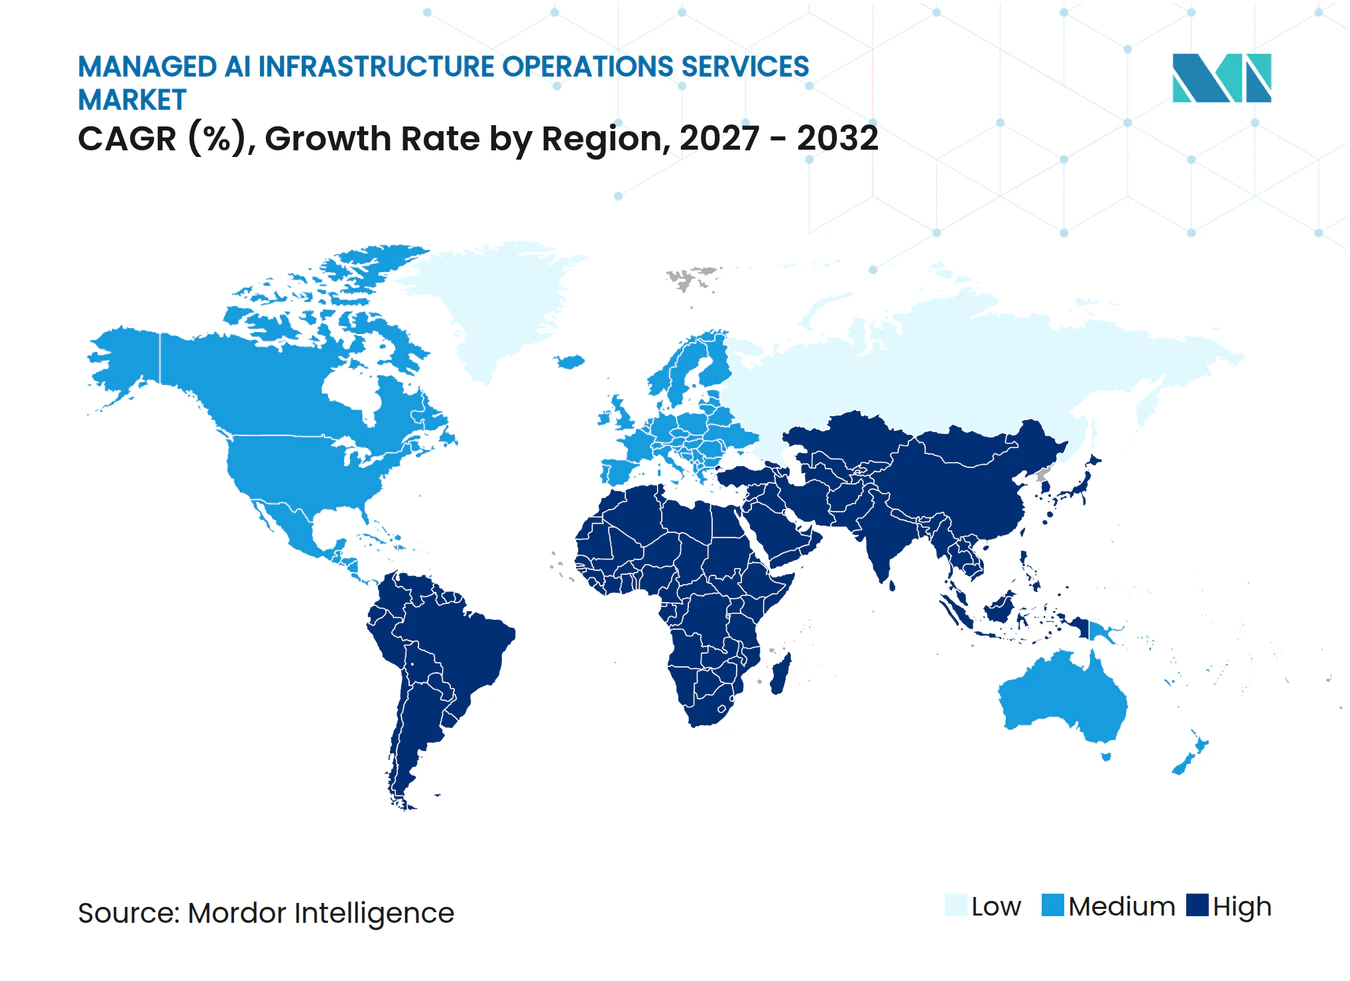
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA por Mordor Intelligence
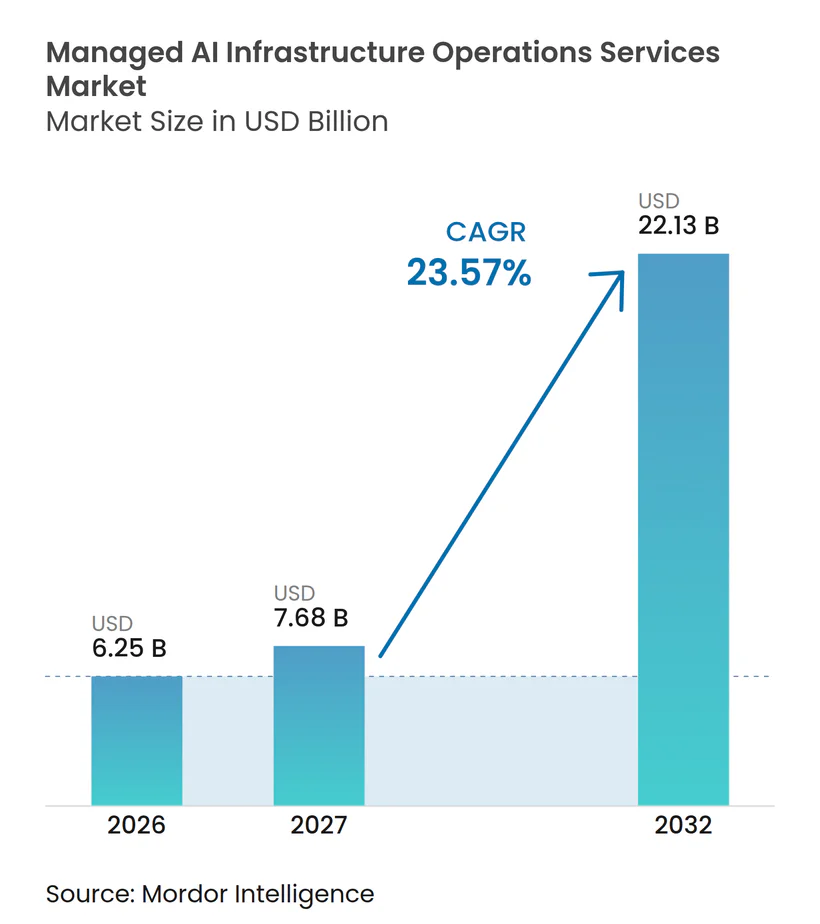
Se proyecta que el tamaño del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA se expanda de 6,25 mil millones de USD en 2026 a 7,68 mil millones de USD en 2027, y a 22,13 mil millones de USD para 2032, registrando un CAGR del 23,57% entre 2027 y 2032. El mercado de servicios gestionados de operaciones de infraestructura de IA está evolucionando desde proyectos puntuales de entrenamiento de modelos hacia entornos de inferencia operados de forma continua. Las organizaciones necesitan disponibilidad confiable de clústeres, tiempos de respuesta bajos, monitoreo de flotas y control de costos a medida que las aplicaciones de IA entran en producción. Las normas de soberanía también están influyendo en la selección de proveedores, ya que algunos compradores requieren personal de operaciones local, controles de datos e infraestructura auditable. Los proveedores que combinan capacidad de GPU con software de operaciones y soporte de cumplimiento normativo pueden asegurar contratos más largos y ampliar su función a lo largo del ciclo de vida del cliente. Las limitaciones de suministro de memoria avanzada, GPU, conexiones de energía y equipos de refrigeración siguen siendo restricciones materiales para el mercado de servicios gestionados de operaciones de infraestructura de IA.
Conclusiones Clave del Informe
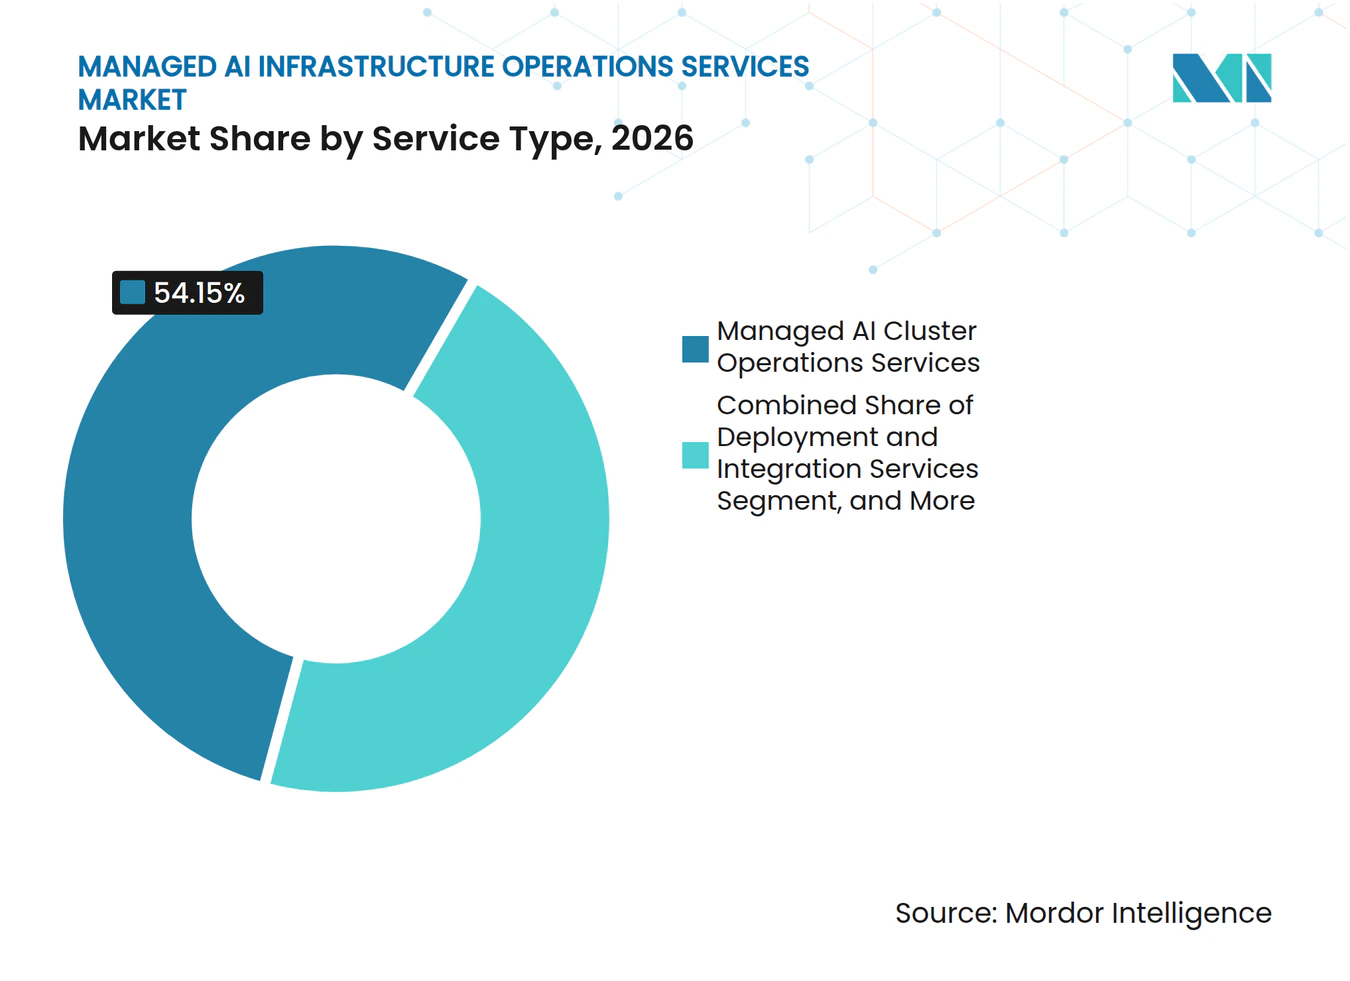
- Por tipo de servicio, los Servicios Gestionados de Operaciones de Clústeres de IA representaron el 54,15% del gasto en el Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA, mientras que se proyecta que los Servicios Gestionados de Monitoreo, Observabilidad y AIOps se expandan a un CAGR del 24,76% hasta 2032.
- Por modo de implementación, la implementación local representó el 67,13% del tamaño del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA en 2026, mientras que se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,05% hasta 2032.
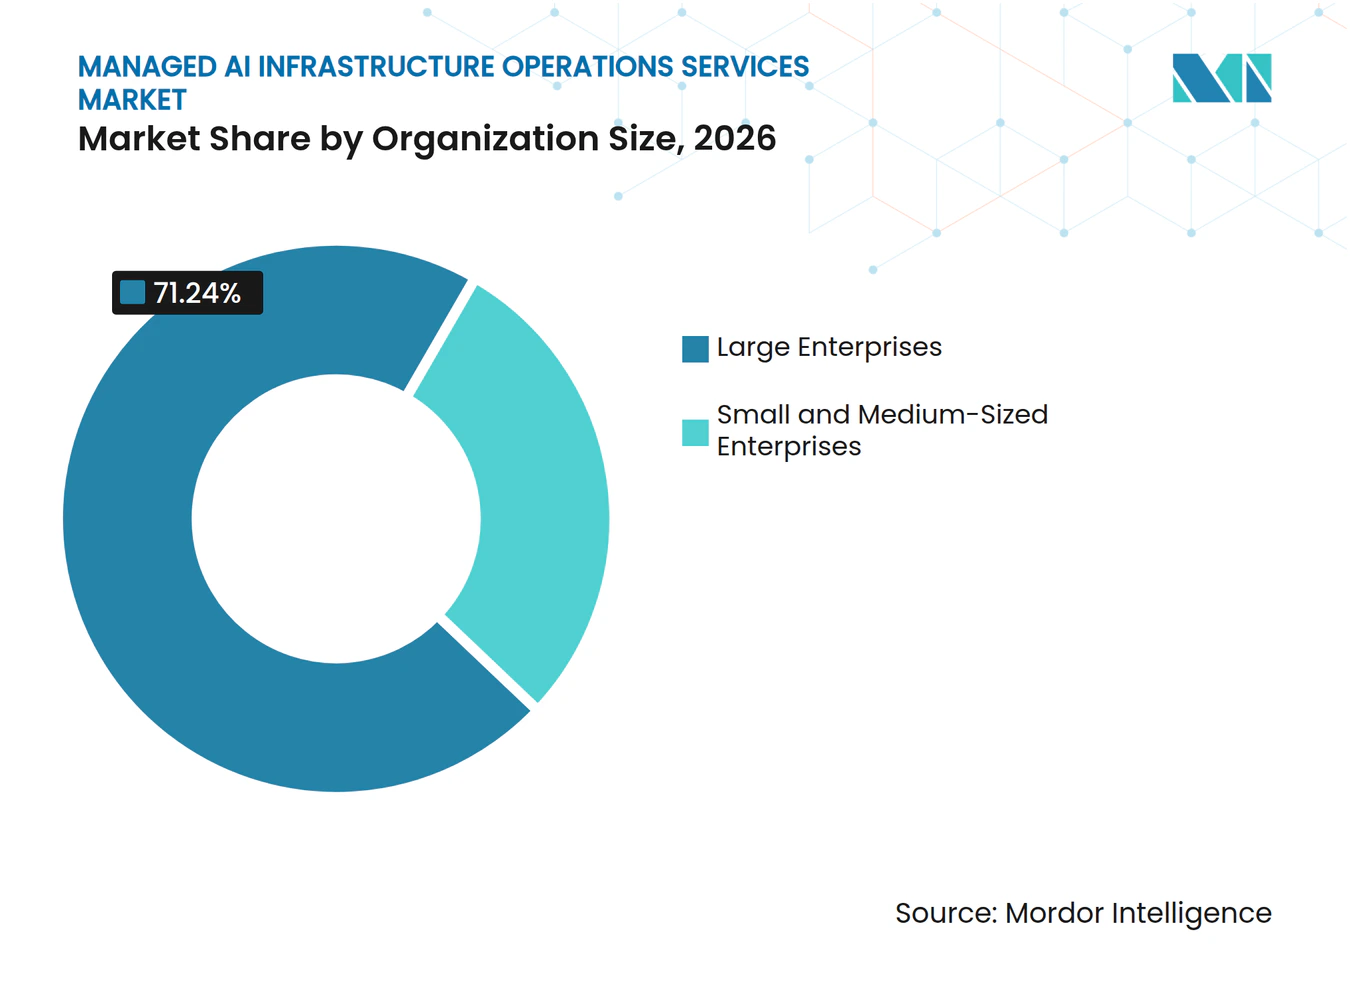
- Por tamaño de organización, las grandes empresas representaron el 71,24% del gasto en el Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 25,30% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 29,16% del gasto en el Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA, mientras que se proyecta que el gobierno y la administración pública se expandan a un CAGR del 24,08% hasta 2032.
- Por geografía, América del Norte representó el 36,20% del gasto en el Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 24,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Operaciones de Infraestructura de IA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Capacidad Elástica de GPU | +6.5% | Global | Corto plazo (≤ 2 años) |
| Crecimiento en las Cargas de Trabajo de Inferencia de IA en Producción | +5.8% | Global | Corto plazo (≤ 2 años) |
| Escasez Empresarial de Talento en Operaciones de Infraestructura de IA | +4.2% | Global | Mediano plazo (2-4 años) |
| Expansión de Infraestructura de IA Soberana y con Cumplimiento de Residencia de Datos | +3.1% | UE, Asia-Pacífico, Oriente Medio | Largo plazo (≥ 4 años) |
| Necesidad Creciente de Optimización del Uso de GPU y la Energía | +2.4% | Global | Mediano plazo (2-4 años) |
| Adopción de Orquestación de Cargas de Trabajo de IA Multinube e Híbrida | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Capacidad Elástica de GPU
La demanda de capacidad elástica de GPU está convirtiendo la disponibilidad de infraestructura en un elemento central del mercado de servicios gestionados de operaciones de infraestructura de IA y está dando forma a los planes de capacidad de los proveedores. Las empresas necesitan cada vez más proveedores que puedan reservar capacidad, acomodar picos de demanda a corto plazo y mantener la disponibilidad acordada de los clústeres. La adquisición directa de equipos no proporciona a muchas organizaciones las herramientas para gestionar los calendarios de reserva cambiantes o la capacidad compartida. Los grandes proveedores pueden aprovechar su escala de compra y las relaciones establecidas con los proveedores para mejorar el acceso a infraestructura escasa. Esa capacidad hace que las operaciones gestionadas sean más prácticas para las organizaciones que carecen del poder de compra de los hiperescaladores. También acorta el tiempo desde la validación del modelo hasta su uso en un sistema orientado al cliente o generador de ingresos.
Crecimiento en las Cargas de Trabajo de Inferencia de IA en Producción
Las cargas de trabajo de inferencia en producción están aumentando la demanda de operaciones gestionadas en el mercado de servicios gestionados de operaciones de infraestructura de IA, ya que se ejecutan de forma continua en lugar de en ciclos de entrenamiento limitados. Los sistemas de inferencia crean requisitos persistentes de gestión de energía, control térmico, programación y monitoreo del rendimiento. La investigación sobre el servicio de modelos de lenguaje de gran escala muestra que el autoescalado con conciencia de pronóstico puede reducir las horas de GPU hasta en un 25% en un entorno de servicio de Office 365 con más de 10 millones de solicitudes diarias. Los modelos de razonamiento pueden imponer demandas mucho mayores sobre los recursos informáticos que las aplicaciones de respuesta única. Los equipos gestionados pueden utilizar la telemetría de cargas de trabajo para ajustar la capacidad y mejorar la utilización antes de que los niveles de servicio disminuyan. El mercado de servicios gestionados de operaciones de infraestructura de IA se beneficia, por tanto, cuando la inferencia se convierte en una carga de trabajo de producción regular en lugar de una experimental.
Escasez Empresarial de Talento en Operaciones de Infraestructura de IA
La escasez de personal experimentado en infraestructura de IA respalda la demanda de equipos de operaciones externos en el mercado de servicios gestionados de operaciones de infraestructura de IA. El trabajo combina conocimientos de computación acelerada, redes, almacenamiento, sistemas de energía, refrigeración y comportamiento de aplicaciones en producción. Las organizaciones más pequeñas a menudo no pueden formar un equipo interno completo en todas esas disciplinas. Incluso las grandes empresas pueden tener dificultades para dotar de personal a las operaciones las 24 horas del día para los servicios de inferencia críticos. Los proveedores gestionados pueden distribuir la escasa experiencia entre múltiples entornos de clientes mediante prácticas operativas estandarizadas. Esta brecha de personal crea una oportunidad para que los proveedores ofrezcan operaciones de clústeres, monitoreo y soporte de cumplimiento normativo como un servicio combinado.
Expansión de Infraestructura de IA Soberana y con Cumplimiento de Residencia de Datos
Los requisitos de soberanía están cambiando los criterios de adquisición para el mercado de servicios gestionados de operaciones de infraestructura de IA y el proceso de calificación de proveedores. Los clientes van más allá de la ubicación de los datos y examinan quién opera los sistemas, dónde se administran los controles del modelo y cómo se audita el acceso. La guía de Canadá para la infraestructura de IA soberana exige Centros de Operaciones de Seguridad y Centros de Operaciones de Modelos operados por canadienses para las cargas de trabajo críticas.[1] Estos requisitos pueden favorecer a los proveedores con personal y controles operativos en el país. También pueden crear oportunidades para socios regionales que comprendan la contratación pública y el cumplimiento normativo local. El efecto es más fuerte en las industrias reguladas y los proyectos gubernamentales, donde el control operativo forma parte del requisito del servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Suministro de GPU y Memoria de Alto Ancho de Banda | -3.2% | Global | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Red Eléctrica y la Refrigeración de Alta Densidad | -2.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo Operativo por Telemetría Incompleta y Controles Heredados | -1.6% | Global | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Desafíos de Portabilidad de Cargas de Trabajo | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Suministro de GPU y Memoria de Alto Ancho de Banda
La disponibilidad de GPU y memoria de alto ancho de banda puede limitar la rapidez con que los proveedores añaden capacidad gestionada en el mercado de servicios gestionados de operaciones de infraestructura de IA. Los proveedores sin acceso confiable a los aceleradores actuales pueden retrasar la incorporación de clientes o utilizar hardware anterior que ofrece menor rendimiento de inferencia por dólar. Esta situación es más relevante para las aplicaciones con requisitos estrictos de tiempo de respuesta. Las restricciones de suministro también pueden afectar el diseño de los contratos, ya que los proveedores necesitan mayor certeza antes de comprometer capacidad en acuerdos de servicio a largo plazo. Los límites geográficos en la disponibilidad de hardware avanzado añaden un desafío adicional de planificación para los clientes multinacionales. El mercado de servicios gestionados de operaciones de infraestructura de IA sigue expuesto cuando la demanda de capacidad de producción crece más rápido de lo que los componentes pueden suministrarse.
Cuellos de Botella en la Red Eléctrica y la Refrigeración de Alta Densidad
La disponibilidad de energía y la capacidad de refrigeración están limitando la expansión física en todo el mercado de servicios gestionados de operaciones de infraestructura de IA. La Agencia Internacional de Energía espera que el consumo mundial de electricidad de los centros de datos alcance los 945 TWh para 2030, con servidores acelerados que respaldan la IA representando casi la mitad del aumento en el uso de electricidad. Los sistemas de GPU de alta densidad pueden requerir refrigeración líquida y prácticas especializadas de puesta en marcha. Las conexiones a la red eléctrica pueden tardar más que la adquisición de servidores, especialmente en ubicaciones congestionadas. Por lo tanto, los proveedores deben planificar la energía, la refrigeración y el personal de operaciones de forma conjunta en lugar de tratarlos como decisiones separadas. Estas restricciones pueden retrasar la prestación de servicios gestionados incluso cuando la demanda de los clientes y el capital están disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Operaciones de Clústeres Anclan los Ingresos, AIOps Impulsa la Expansión
Los Servicios Gestionados de Operaciones de Clústeres de IA representaron el 54,15% del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA en 2026. El segmento se beneficia de los contratos de aprovisionamiento de flotas de GPU a largo plazo, que establecen una relación operativa directa con el cliente. Los proveedores pueden entonces ofrecer monitoreo, seguridad y soporte de implementación en torno al servicio central de clústeres. Los clientes necesitan ayuda continua con la asignación de capacidad, la coordinación del mantenimiento, el seguimiento del rendimiento y la gestión de la disponibilidad. Estos requisitos hacen de las operaciones de clústeres una fuente estable de ingresos recurrentes dentro de la industria de servicios gestionados de operaciones de infraestructura de IA.
Se proyecta que los Servicios Gestionados de Monitoreo, Observabilidad y AIOps se expandan a un CAGR del 24,76% hasta 2032. La inferencia en producción requiere visibilidad en tiempo real sobre el comportamiento de las aplicaciones, el uso de recursos, la programación y el rendimiento del servicio. El monitoreo estático no siempre proporciona a los operadores un control suficiente sobre las cargas de trabajo variables. El autoescalado con conciencia de pronóstico ha demostrado ahorros en horas de GPU en el servicio de modelos a gran escala, lo que respalda el argumento a favor de una mayor observabilidad. Los servicios de seguridad, cumplimiento normativo, implementación e integración pueden utilizar esta relación operativa inicial para generar trabajo recurrente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación: Lo Local Lidera mientras la Adopción en la Nube se Acelera
La implementación local representó el 67,13% del gasto en 2026. Las grandes empresas y las organizaciones públicas suelen preferir los entornos locales cuando la residencia de datos y los tiempos de respuesta bajos son importantes. Los primeros adoptantes también tenían inversiones existentes en GPU que requerían experiencia externa para operar de manera efectiva. Esta base instalada respalda la demanda continua de gestión de clústeres locales. Muchas organizaciones combinan infraestructura propia y capacidad de nube externa para diferentes cargas de trabajo de IA.
Se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,05% hasta 2032. Las compras basadas en el consumo ayudan a las organizaciones a utilizar infraestructura de IA sin comprometerse a grandes inversiones de capital antes de que la demanda esté probada. Kyndryl encontró que el 84% de los líderes empresariales operan intencionalmente múltiples nubes, mientras que el 41% está trasladando algunas cargas de trabajo de vuelta a entornos locales.[2] Este patrón respalda las operaciones híbridas en lugar de un alejamiento completo de los sistemas locales. Los proveedores necesitan orquestación que gestione los límites de implementación sin debilitar el control operativo ni la visibilidad.
Por Tamaño de Organización: Las Grandes Empresas Anclan el Volumen, las Pymes Impulsan el Ritmo de Crecimiento
Las grandes empresas representaron el 71,24% de la participación del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA en 2026. Su mayor gasto refleja compromisos más grandes de GPU y una transición más temprana de proyectos piloto a sistemas de IA operados de forma continua. Sus compromisos a menudo combinan operaciones de clústeres, AIOps, seguridad y servicios de cumplimiento normativo. Un uso más amplio de los servicios aumenta los ingresos por cliente y respalda contratos más largos. Los compradores también requieren que los proveedores se alineen con los procesos establecidos de gobernanza, adquisición y niveles de servicio.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 25,30% hasta 2032. Los tamaños mínimos de clúster más bajos y los servicios basados en el consumo reducen la barrera de capital para las organizaciones sin capacidad de centro de datos. Los compradores más pequeños también enfrentan mayores dificultades para dotar de personal a funciones separadas de infraestructura de IA, seguridad y operaciones. Los proveedores están respondiendo con niveles de servicio estandarizados, precios fijos y paneles de autoservicio. Este grupo amplía la base de clientes del mercado de servicios gestionados de operaciones de infraestructura de IA más allá de los primeros adoptantes empresariales.

Por Industria de Usuario Final: Las Telecomunicaciones Lideran mientras el Gasto Gubernamental se Acelera
TI y telecomunicaciones representaron el 29,16% del gasto de los usuarios finales en 2026. Los operadores de telecomunicaciones utilizan la IA en producción para la gestión del rendimiento de la red, la predicción de la pérdida de clientes y el enrutamiento de tráfico en tiempo real. Estas cargas de trabajo necesitan disponibilidad sostenida porque afectan la experiencia del cliente y las operaciones de red. El sector también tiene experiencia con contratos de infraestructura gestionada, lo que puede simplificar la adopción. Los proveedores deben soportar tiempos de respuesta bajos, redes resilientes y monitoreo continuo en estos compromisos.
Se proyecta que el gobierno y la administración pública se expandan a un CAGR del 24,08% hasta 2032. Los programas de IA soberana pueden requerir personal gestionado con autorizaciones locales y procesos operativos del sector público. La guía de Canadá ilustra la importancia del control operativo doméstico para las cargas de trabajo críticas. La banca, los servicios financieros, la atención médica, la manufactura, el comercio minorista, la educación y la investigación tienen cada uno oportunidades distintas en la detección de fraudes, los flujos de trabajo regulados, el mantenimiento predictivo, los motores de recomendación y la computación de investigación gestionada. Los servicios orientados al cumplimiento normativo pueden proporcionar puntos de entrada prácticos para los adoptantes más cautelosos.
Análisis Geográfico
América del Norte representó el 36,20% de la participación del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA en 2026. La región se beneficia de una concentración de desarrolladores de modelos, sedes de hiperescaladores, clientes empresariales y proveedores de infraestructura en los Estados Unidos. Esto crea una base profunda de clientes que necesitan soporte a largo plazo para las operaciones de clústeres e inferencia. Canadá crea una oportunidad separada porque su guía enfatiza los centros de operaciones de seguridad y modelos operados a nivel nacional. América del Sur se encuentra en una etapa más temprana, con Brasil liderando la actividad y otros países atrayendo la atención inicial de los proveedores a medida que se desarrolla la capacidad local.
Europa tiene un entorno operativo complejo porque las normas de protección de datos y las obligaciones de cumplimiento de IA favorecen los controles dentro de la jurisdicción para las cargas de trabajo reguladas. El contrato de nube de IA soberana de Alemania en 2026 mostró cómo la contratación pública puede respaldar una capa de infraestructura de IA doméstica compartida. El Reino Unido, Francia e Italia están desarrollando capacidad nacional mientras equilibran las necesidades de rendimiento con el control operativo. Rusia enfrenta limitaciones en el acceso a hardware de vanguardia bajo los marcos de control de exportaciones.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 24,35% hasta 2032 en el mercado de servicios gestionados de operaciones de infraestructura de IA. Los programas soberanos, la expansión de los hiperescaladores y una base creciente de usuarios empresariales respaldan esta perspectiva. La inversión se está dirigiendo hacia mercados donde la energía puede respaldar instalaciones preparadas para GPU. La Agencia Internacional de Energía identifica el suministro de electricidad como un problema central para la expansión de la infraestructura de IA y centros de datos.[3] Singapur, Japón, China, Oriente Medio y África están desarrollando cada uno modelos diferentes para la capacidad nacional, la residencia de datos y el despliegue temprano de IA.
Panorama Competitivo
Concentración del Mercado
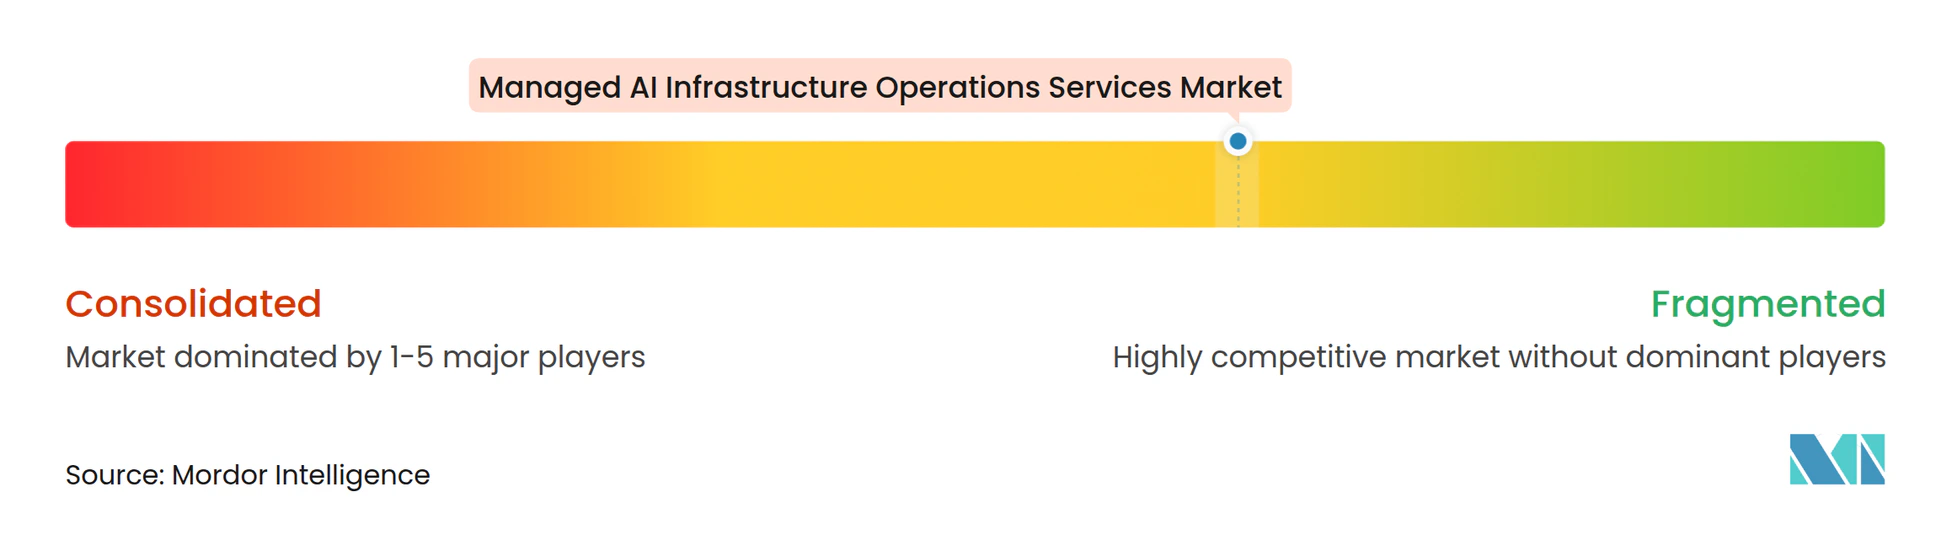
El mercado de servicios gestionados de operaciones de infraestructura de IA está fragmentado entre las capas de servicio, aunque un grupo más pequeño de proveedores controla gran parte de la capacidad de GPU disponible. Los operadores de neocloud de propósito específico combinan el aprovisionamiento de clústeres con servicios de monitoreo, seguridad y AIOps. Este enfoque puede ser más atractivo que la computación de IA básica porque los clientes necesitan soporte operativo sostenido. El software de operaciones se está convirtiendo en un punto de competencia en el mercado de servicios gestionados de operaciones de infraestructura de IA a medida que los compradores evalúan la visibilidad de la flota, la programación, la confiabilidad y la eficiencia de la GPU. Las operaciones de seguridad y cumplimiento normativo siguen siendo un área desatendida para la atención médica, los servicios financieros y el gobierno.
CoreWeave reportó una potencia contratada de 4,2 GW al 11 de agosto de 2026, y más de 25 mil millones de USD en nuevos compromisos netos de clientes a principios del tercer trimestre de 2026. La posición de la empresa muestra el valor de asegurar compromisos de capacidad y clientes a largo plazo. Nebius reportó 582,3 millones de USD en ingresos del grupo del segundo trimestre de 2026 y una tasa de ejecución anualizada de 3,0 mil millones de USD a finales de junio de 2026. Lambda amplió su huella de centros de datos para respaldar los compromisos con empresas e hiperescaladores.
IREN completó la adquisición de Mirantis en agosto de 2026, añadiendo software de orquestación de Kubernetes e IA a su cartera de infraestructura. La transacción muestra cómo los proveedores de infraestructura están añadiendo gestión de clústeres definida por software para profundizar las relaciones con los clientes. La competencia puede alejarse de las afirmaciones de características aisladas y orientarse hacia la integración del ecosistema, la confiabilidad y la profundidad de las operaciones gestionadas. Las empresas más pequeñas con capacidades especializadas de AIOps o cumplimiento normativo pueden convertirse en objetivos de adquisición o socios tecnológicos. Es probable que el mercado de servicios gestionados de operaciones de infraestructura de IA experimente una mayor consolidación más allá de las operaciones de clústeres de GPU.
Líderes de la Industria de Servicios Gestionados de Operaciones de Infraestructura de IA
-
CoreWeave, Inc.
-
Nscale Global Ltd.
-
Yobitel Communications Co., Ltd.
-
Kyndryl, Inc.
-
Baseten, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Lambda anunció un nuevo centro de datos en MidAmerica Industrial Park en el condado de Mayes, Oklahoma. El sitio amplió su huella de fábricas de IA en los Estados Unidos y estaba destinado a respaldar los compromisos de grandes empresas y clientes hiperescaladores. El anuncio vinculó el proyecto al acuerdo de infraestructura multimillonario de Lambda con Microsoft y su demanda más amplia de capacidad informática de IA. La ubicación añadió otro sitio donde la empresa podría desarrollar infraestructura física para los requisitos de clientes contratados.
- Septiembre de 2026: CoreWeave reportó una potencia contratada total de 4,2 GW al 11 de agosto de 2026, en comparación con 3,7 GW al 30 de junio de 2026. Divulgó más de 25 mil millones de USD en nuevos compromisos netos de clientes añadidos a principios del tercer trimestre de 2026. Se firmaron nuevos acuerdos a precios más altos e incluyeron contratos más cortos que oscilaban entre 3 y 6 meses. La divulgación mostró que los clientes seguían contratando capacidad mientras los proveedores expandían su infraestructura disponible. También mostró la combinación cambiante de duración de los contratos a medida que los clientes buscaban tanto compromisos más largos como períodos más cortos de capacidad adicional.
- Septiembre de 2026: Crusoe recaudó 3,9 mil millones de USD en una Serie F con una valoración post-dinero de 30,9 mil millones de USD. Reportó más de 6 GW de capacidad bruta contratada, con 1 GW de capacidad bruta entregada y operativa. La financiación fortaleció la posición de Crusoe como proveedor de infraestructura de IA verticalmente integrado con capacidad futura contratada y despliegues en funcionamiento. Su capacidad entregada reportada distinguió la infraestructura operativa del mayor volumen de proyectos que permanecía bajo contrato.
- Agosto de 2026: Lambda cerró un préstamo a plazo B de 926 millones de USD, descrito como el primer préstamo a plazo B con calificación de grado de inversión ejecutado por un neocloud privado. El financiamiento respaldó servidores GPU dedicados a un tomador con calificación de grado de inversión. La transacción indicó que los proveedores especializados podían acceder a deuda estructurada para financiar infraestructura vinculada a clientes. Conectó los ingresos del préstamo a servidores dedicados en lugar de a un propósito de financiamiento corporativo general.
Alcance del Informe Global del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA
El Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA comprende servicios externalizados para gestionar, monitorear, optimizar, asegurar y operar entornos de infraestructura de inteligencia artificial (IA), incluidos clústeres de GPU, infraestructura de entrenamiento e inferencia de IA, plataformas de orquestación, sistemas de observabilidad y recursos informáticos de soporte. Estos servicios incluyen la administración de clústeres de IA, el monitoreo y AIOps; la gestión de seguridad y cumplimiento normativo; la implementación, integración y soporte operativo continuo para cargas de trabajo de IA en entornos de nube, locales e híbridos.
El Informe del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA está segmentado por Tipo de Servicio (Servicios Gestionados de Operaciones de Clústeres de IA, Servicios Gestionados de Monitoreo, Observabilidad y AIOps, Servicios Gestionados de Seguridad y Cumplimiento Normativo, Servicios de Implementación e Integración, y Otros Tipos de Servicio), Modo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios Gestionados de Operaciones de Clústeres de IA |
| Servicios Gestionados de Monitoreo, Observabilidad y AIOps |
| Servicios Gestionados de Seguridad y Cumplimiento Normativo |
| Servicios de Implementación e Integración |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados de Operaciones de Clústeres de IA | |
| Servicios Gestionados de Monitoreo, Observabilidad y AIOps | ||
| Servicios Gestionados de Seguridad y Cumplimiento Normativo | ||
| Servicios de Implementación e Integración | ||
| Otros Tipos de Servicio | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Servicios Gestionados de Operaciones de Infraestructura de IA?
Se proyecta que el mercado se expanda de 6,25 mil millones de USD en 2026 y 7,68 mil millones de USD en 2027 a 22,13 mil millones de USD para 2032, a un CAGR del 23,57%.
¿Qué servicios se incluyen en las operaciones de infraestructura de IA gestionada?
Los servicios incluyen operaciones de clústeres de IA, monitoreo y AIOps, seguridad y cumplimiento normativo, implementación e integración, redes gestionadas y soporte del ciclo de vida. Los proveedores combinan estas funciones para operar la infraestructura, supervisar las cargas de trabajo y gestionar los problemas operativos durante todo el período de servicio.
¿Qué modelo de implementación se está expandiendo más rápido para las operaciones de IA gestionada?
Se proyecta que la implementación basada en la nube se expanda a un CAGR del 25,05% hasta 2032, mientras que la implementación local mantuvo la mayor participación en 2026 con un 67,13%. Los modelos híbridos también son relevantes porque permiten a los clientes ubicar diferentes cargas de trabajo de datos, entrenamiento e inferencia en los lugares que mejor satisfacen sus requisitos.
¿Por qué las empresas utilizan proveedores de operaciones de IA gestionada?
Los proveedores ayudan a las empresas a operar cargas de trabajo de inferencia continua, gestionar la escasa capacidad de GPU, mejorar el monitoreo y cumplir con los requisitos de seguridad o residencia de datos. También pueden proporcionar el personal operativo especializado que muchos clientes no pueden reclutar ni retener internamente.
¿Qué segmento de usuario final lidera el gasto en operaciones de IA gestionada?
TI y telecomunicaciones lideraron el gasto con una participación del 29,16% en 2026 porque las aplicaciones de red y de clientes necesitan disponibilidad continua y tiempos de respuesta bajos. Las operaciones de red y las plataformas de clientes a menudo requieren soporte gestionado fuera del horario comercial normal.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 24,35% hasta 2032, respaldado por programas de infraestructura soberana, expansión de hiperescaladores y adopción empresarial.