
Taille et part du marché des services gérés d'opérations d'infrastructure d'IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.68 Milliards de dollars |
| Taille du Marché (2032) | 22.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.57 % |
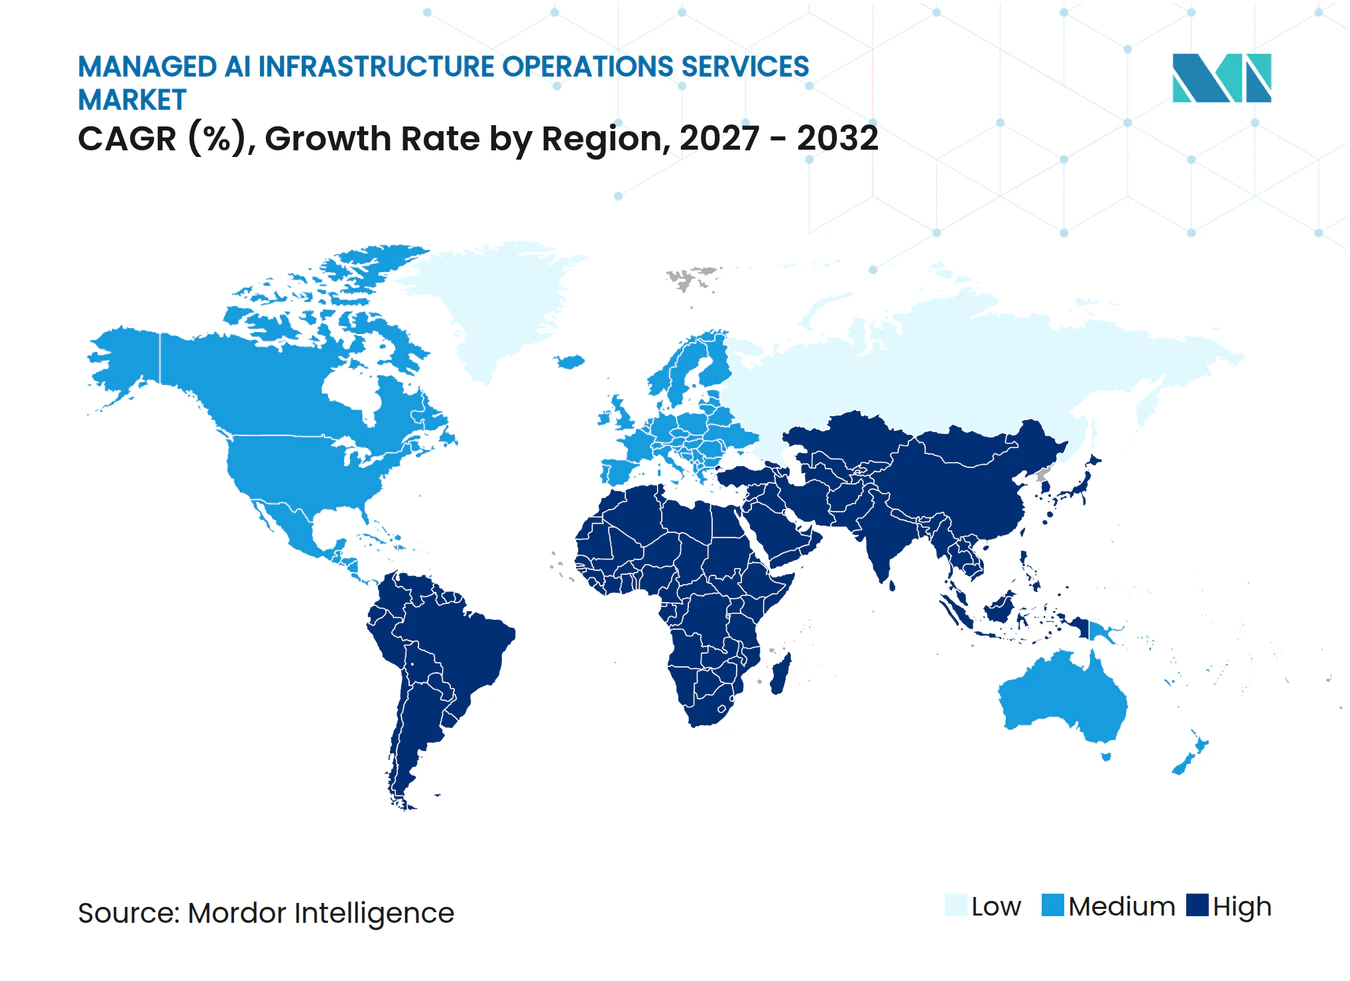
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'opérations d'infrastructure d'IA par Mordor Intelligence
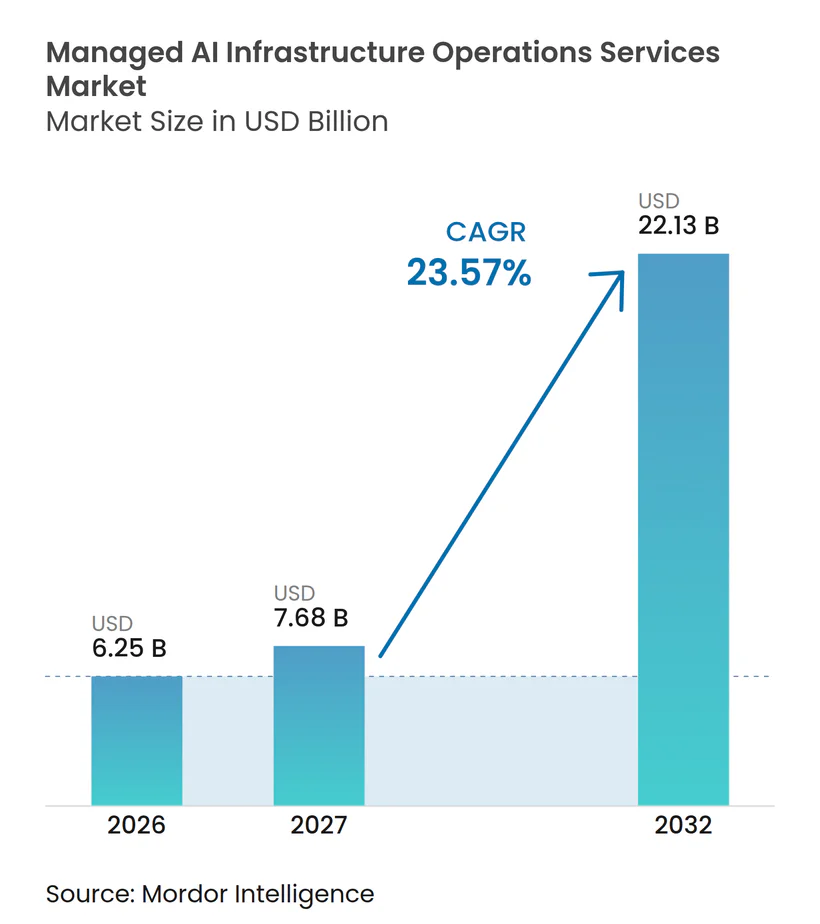
La taille du marché des services gérés d'opérations d'infrastructure d'IA devrait s'étendre de 6,25 milliards USD en 2026 à 7,68 milliards USD en 2027, puis à 22,13 milliards USD d'ici 2032, enregistrant un CAGR de 23,57 % entre 2027 et 2032. Le marché des services gérés d'opérations d'infrastructure d'IA évolue des projets ponctuels d'entraînement de modèles vers des environnements d'inférence exploités en continu. Les organisations ont besoin d'une disponibilité fiable des clusters, de temps de réponse faibles, d'une surveillance de flotte et d'un contrôle des coûts à mesure que les applications d'IA entrent en production. Les règles de souveraineté influencent également la sélection des fournisseurs, car certains acheteurs exigent du personnel d'exploitation local, des contrôles des données et une infrastructure auditable. Les fournisseurs qui combinent la capacité GPU avec des logiciels d'exploitation et un soutien à la conformité peuvent obtenir des contrats plus longs et élargir leur rôle tout au long du cycle de vie client. Les contraintes d'approvisionnement en mémoire avancée, en GPU, en connexions électriques et en équipements de refroidissement demeurent des contraintes matérielles pour le marché des services gérés d'opérations d'infrastructure d'IA.
Principaux enseignements du rapport
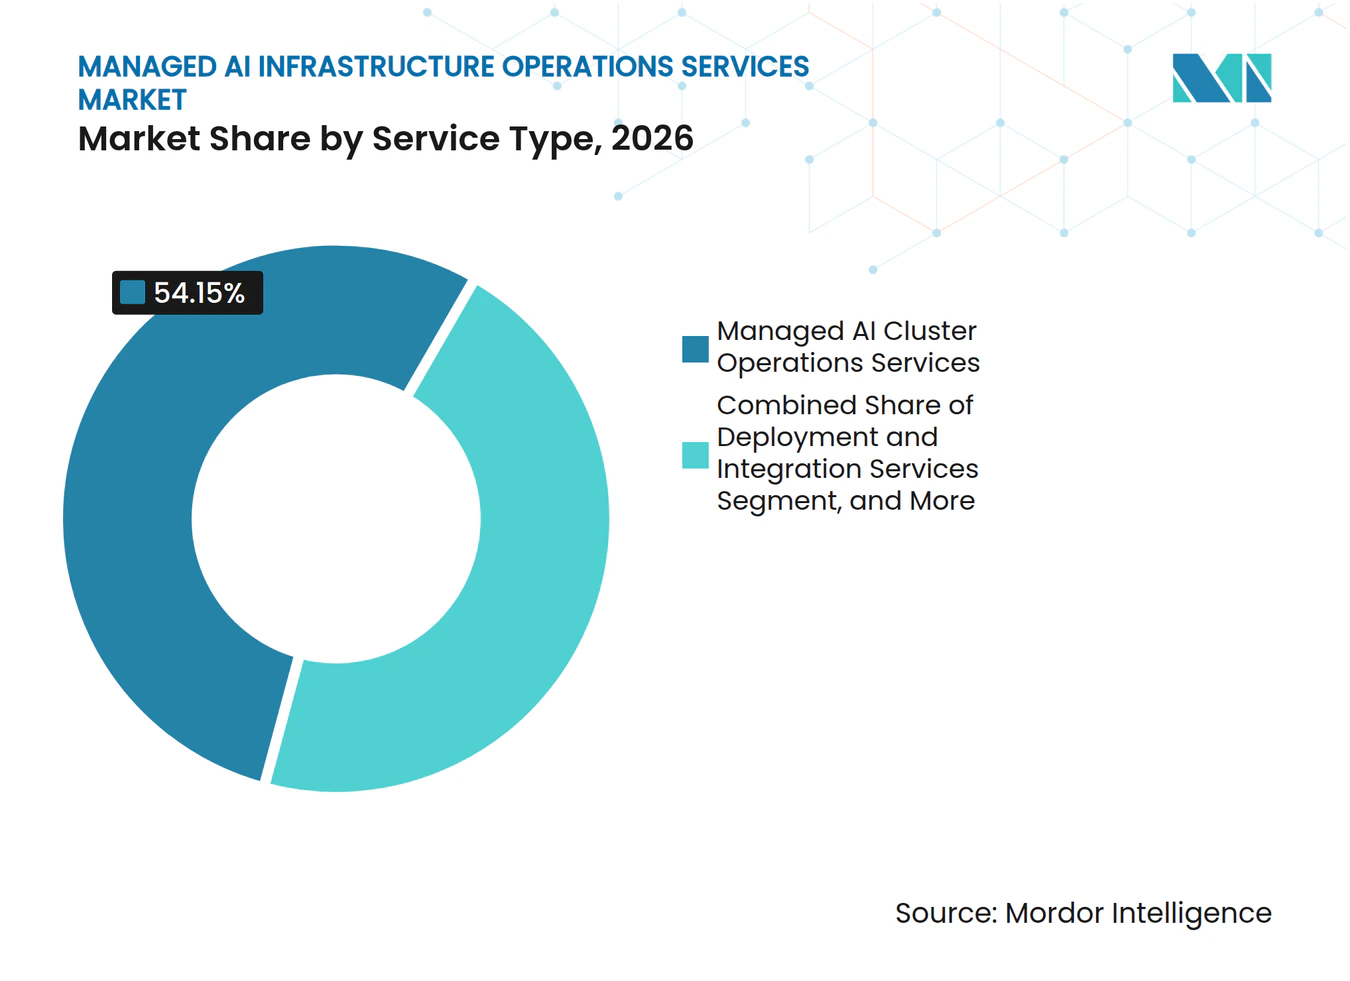
- Par type de service, les services gérés d'opérations de clusters d'IA ont représenté 54,15 % des dépenses du marché des services gérés d'opérations d'infrastructure d'IA, tandis que les services gérés de surveillance, d'observabilité et d'AIOps devraient se développer à un CAGR de 24,76 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site a représenté 67,13 % de la taille du marché des services gérés d'opérations d'infrastructure d'IA en 2026, tandis que le déploiement en nuage devrait se développer à un CAGR de 25,05 % jusqu'en 2032.
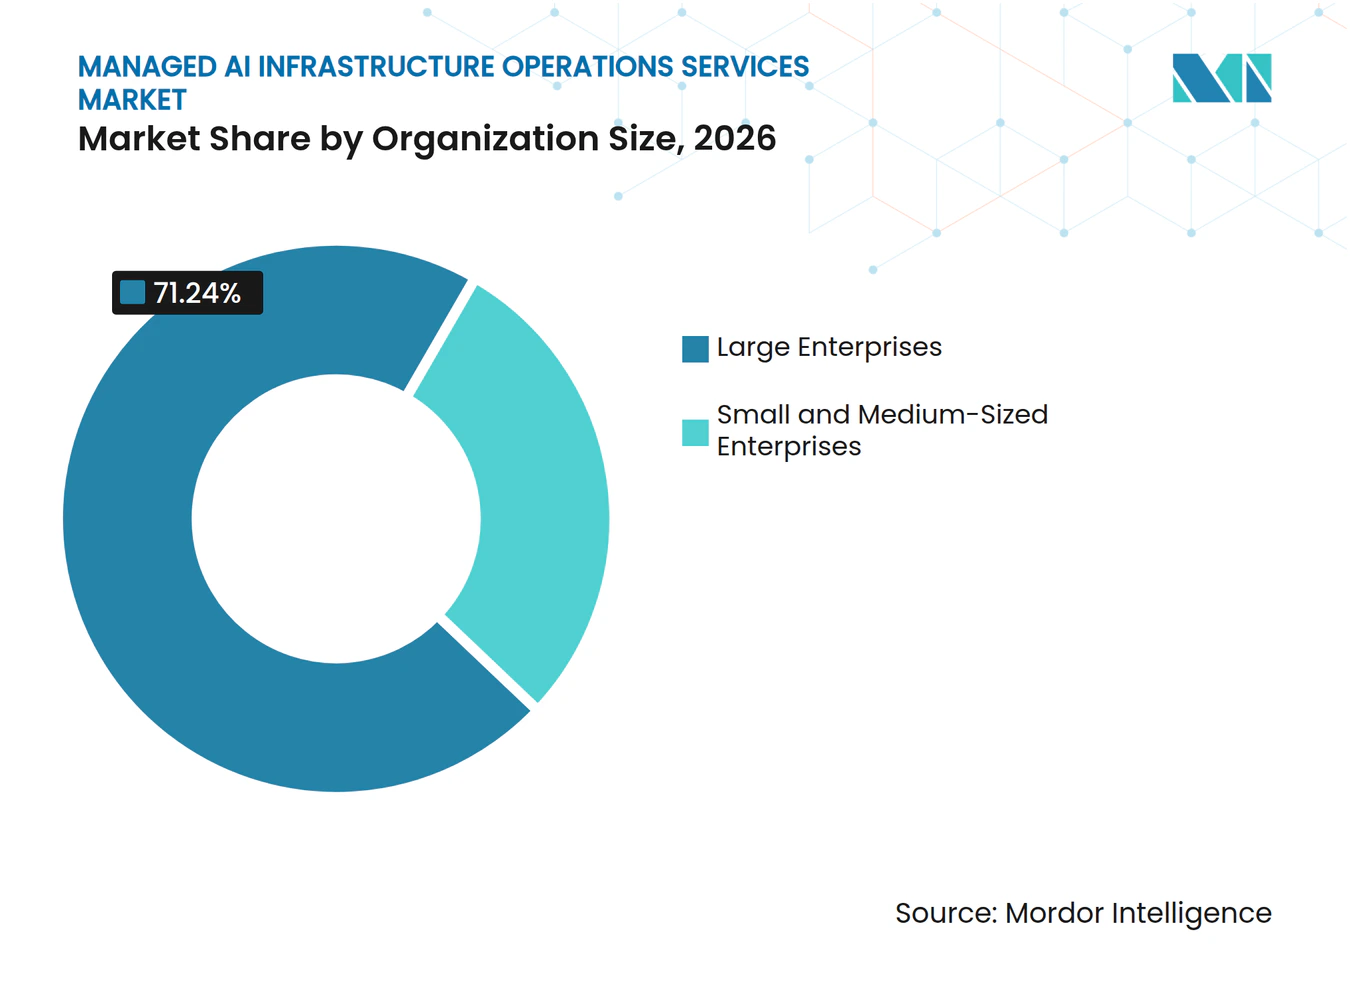
- Par taille d'organisation, les grandes entreprises ont représenté 71,24 % des dépenses du marché des services gérés d'opérations d'infrastructure d'IA, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 25,30 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications ont représenté 29,16 % des dépenses du marché des services gérés d'opérations d'infrastructure d'IA, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 24,08 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,20 % des dépenses du marché des services gérés d'opérations d'infrastructure d'IA, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services gérés d'opérations d'infrastructure d'IA
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de capacité GPU élastique | +6.5% | Mondial | Court terme (≤ 2 ans) |
| Croissance des charges de travail d'inférence d'IA en production | +5.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'entreprises en talents pour les opérations d'infrastructure d'IA | +4.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion de l'infrastructure d'IA souveraine et conforme aux exigences de résidence des données | +3.1% | UE, Asie-Pacifique, Moyen-Orient | Long terme (≥ 4 ans) |
| Besoin croissant d'optimisation de l'utilisation des GPU et de l'énergie | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Adoption de l'orchestration des charges de travail d'IA multi-cloud et hybrides | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de capacité GPU élastique
La demande de capacité GPU élastique place la disponibilité de l'infrastructure au cœur du marché des services gérés d'opérations d'infrastructure d'IA et oriente les plans de capacité des fournisseurs. Les entreprises ont de plus en plus besoin de fournisseurs capables de réserver de la capacité, de s'adapter aux pics de demande ponctuels et de maintenir la disponibilité convenue des clusters. L'approvisionnement direct en équipements ne donne pas à de nombreuses organisations les outils nécessaires pour gérer l'évolution des calendriers de réservation ou la capacité partagée. Les grands fournisseurs peuvent utiliser leur pouvoir d'achat et leurs relations établies avec les fournisseurs pour améliorer l'accès à une infrastructure rare. Cette capacité rend les opérations gérées plus pratiques pour les organisations qui ne disposent pas du pouvoir d'achat hyperscale. Elle réduit également le délai entre la validation du modèle et son utilisation dans un système orienté client ou générateur de revenus.
Croissance des charges de travail d'inférence d'IA en production
Les charges de travail d'inférence en production augmentent la demande d'opérations gérées sur le marché des services gérés d'opérations d'infrastructure d'IA, car elles fonctionnent en continu plutôt que par cycles d'entraînement limités. Les systèmes d'inférence créent des exigences persistantes en matière de gestion de l'alimentation, de contrôle thermique, d'ordonnancement et de surveillance des performances. Des recherches sur le service de grands modèles de langage montrent que la mise à l'échelle automatique tenant compte des prévisions peut réduire les heures-GPU jusqu'à 25 % dans un environnement de service Office 365 avec plus de 10 millions de requêtes quotidiennes. Les modèles de raisonnement peuvent imposer des exigences beaucoup plus élevées sur les ressources informatiques que les applications à réponse unique. Les équipes gérées peuvent utiliser la télémétrie des charges de travail pour ajuster la capacité et améliorer l'utilisation avant que les niveaux de service ne se dégradent. Le marché des services gérés d'opérations d'infrastructure d'IA bénéficie donc lorsque l'inférence devient une charge de travail de production régulière plutôt qu'une charge expérimentale.
Pénurie d'entreprises en talents pour les opérations d'infrastructure d'IA
Une pénurie de personnel expérimenté en infrastructure d'IA soutient la demande d'équipes d'exploitation externes sur le marché des services gérés d'opérations d'infrastructure d'IA. Ce travail combine des connaissances en informatique accélérée, en réseaux, en stockage, en systèmes d'alimentation, en refroidissement et en comportement des applications de production. Les petites organisations ne peuvent souvent pas constituer une équipe interne complète couvrant ces disciplines. Même les grandes entreprises peuvent avoir du mal à assurer des opérations en continu pour les services d'inférence critiques. Les fournisseurs gérés peuvent répartir les expertises rares entre plusieurs environnements clients grâce à des pratiques d'exploitation standardisées. Ce déficit en personnel crée une opportunité pour les fournisseurs d'offrir des opérations de clusters, une surveillance et un soutien à la conformité en tant que service combiné.
Expansion de l'infrastructure d'IA souveraine et conforme aux exigences de résidence des données
Les exigences de souveraineté modifient les critères d'approvisionnement pour le marché des services gérés d'opérations d'infrastructure d'IA et le processus de qualification des fournisseurs. Les clients regardent au-delà de la localisation des données et examinent qui exploite les systèmes, où les contrôles des modèles sont administrés et comment les accès sont audités. Les orientations du Canada pour une infrastructure d'IA souveraine préconisent des centres d'opérations de sécurité et des centres d'opérations de modèles exploités par des Canadiens pour les charges de travail critiques.[1] Ces exigences peuvent favoriser les fournisseurs disposant de personnel et de contrôles opérationnels dans le pays. Elles peuvent également créer des opportunités pour les partenaires régionaux qui comprennent les marchés publics et la conformité locale. L'effet est le plus fort dans les secteurs réglementés et les projets gouvernementaux, où le contrôle opérationnel fait partie des exigences de service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'approvisionnement en GPU et en mémoire à haute bande passante | -3.2% | Mondial | Court terme (≤ 2 ans) |
| Goulots d'étranglement du réseau électrique et du refroidissement haute densité | -2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque opérationnel lié à une télémétrie incomplète et à des contrôles hérités | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Dépendance vis-à-vis des fournisseurs et défis de portabilité des charges de travail | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement en GPU et en mémoire à haute bande passante
La disponibilité des GPU et de la mémoire à haute bande passante peut limiter la rapidité avec laquelle les fournisseurs ajoutent de la capacité gérée sur le marché des services gérés d'opérations d'infrastructure d'IA. Les fournisseurs sans accès fiable aux accélérateurs actuels peuvent retarder l'intégration des clients ou utiliser du matériel plus ancien qui offre une production d'inférence inférieure par dollar. Cette situation est la plus critique pour les applications ayant des exigences strictes en matière de temps de réponse. Les restrictions d'approvisionnement peuvent également affecter la conception des contrats, car les fournisseurs ont besoin de plus de certitude avant de s'engager sur la capacité dans le cadre d'accords de service à long terme. Les limites géographiques sur la disponibilité du matériel avancé ajoutent un défi de planification supplémentaire pour les clients multinationaux. Le marché des services gérés d'opérations d'infrastructure d'IA reste exposé lorsque la demande de capacité de production augmente plus vite que les composants ne peuvent être fournis.
Goulots d'étranglement du réseau électrique et du refroidissement haute densité
La disponibilité de l'énergie et la capacité de refroidissement limitent l'expansion physique sur l'ensemble du marché des services gérés d'opérations d'infrastructure d'IA. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030, les serveurs accélérés prenant en charge l'IA représentant près de la moitié de l'augmentation de la consommation d'électricité. Les systèmes GPU haute densité peuvent nécessiter un refroidissement liquide et des pratiques de mise en service spécialisées. Les raccordements au réseau peuvent prendre plus de temps que l'approvisionnement en serveurs, en particulier dans les zones congestionnées. Les fournisseurs doivent donc planifier conjointement l'alimentation, le refroidissement et le personnel d'exploitation plutôt que de les traiter comme des décisions séparées. Ces contraintes peuvent retarder la fourniture de services gérés même lorsque la demande des clients et les capitaux sont disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les opérations de clusters ancrent les revenus, l'AIOps stimule l'expansion
Les services gérés d'opérations de clusters d'IA ont représenté 54,15 % du marché des services gérés d'opérations d'infrastructure d'IA en 2026. Le segment bénéficie de contrats de provisionnement de flotte GPU à long terme, qui établissent une relation d'exploitation directe avec le client. Les fournisseurs peuvent ensuite proposer une surveillance, une sécurité et un soutien au déploiement autour du service de cluster principal. Les clients ont besoin d'une aide continue pour l'allocation de capacité, la coordination de la maintenance, le suivi des performances et la gestion de la disponibilité. Ces exigences font des opérations de clusters une source stable de revenus récurrents au sein du secteur des services gérés d'opérations d'infrastructure d'IA.
Les services gérés de surveillance, d'observabilité et d'AIOps devraient se développer à un CAGR de 24,76 % jusqu'en 2032. L'inférence en production nécessite une visibilité en temps réel sur le comportement des applications, l'utilisation des ressources, l'ordonnancement et les performances des services. La surveillance statique ne donne pas toujours aux opérateurs un contrôle suffisant sur les charges de travail variables. La mise à l'échelle automatique tenant compte des prévisions a démontré des économies d'heures-GPU dans le service de modèles à grande échelle, ce qui soutient l'argument en faveur d'une observabilité plus approfondie. Les services de sécurité, de conformité, de déploiement et d'intégration peuvent utiliser cette relation d'exploitation initiale pour développer un travail récurrent.



Par mode de déploiement : le sur site est en tête tandis que l'adoption du nuage s'accélère
Le déploiement sur site a représenté 67,13 % des dépenses de 2026. Les grandes entreprises et les organisations publiques privilégient souvent les environnements locaux lorsque la résidence des données et les faibles temps de réponse sont importants. Les premiers adoptants disposaient également d'investissements GPU existants nécessitant une expertise externe pour être exploités efficacement. Cette base installée soutient la demande continue de gestion de clusters sur site. De nombreuses organisations combinent une infrastructure propre et une capacité cloud externe pour différentes charges de travail d'IA.
Le déploiement en nuage devrait se développer à un CAGR de 25,05 % jusqu'en 2032. L'achat basé sur la consommation aide les organisations à utiliser l'infrastructure d'IA sans s'engager dans de grands investissements en capital avant que la demande ne soit prouvée. Kyndryl a constaté que 84 % des dirigeants d'entreprise exploitent intentionnellement plusieurs nuages, tandis que 41 % rapatrient certaines charges de travail vers des environnements sur site.[2] Ce schéma favorise les opérations hybrides plutôt qu'un abandon complet des systèmes locaux. Les fournisseurs ont besoin d'une orchestration qui gère les frontières de déploiement sans affaiblir le contrôle opérationnel ou la visibilité.
Par taille d'organisation : les grandes entreprises ancrent le volume, les PME stimulent le rythme de croissance
Les grandes entreprises ont détenu 71,24 % de la part du marché des services gérés d'opérations d'infrastructure d'IA en 2026. Leurs dépenses plus élevées reflètent des engagements GPU plus importants et une transition plus précoce des projets pilotes vers des systèmes d'IA exploités en continu. Leurs engagements combinent souvent des opérations de clusters, des services d'AIOps, de sécurité et de conformité. Une utilisation plus large des services augmente les revenus par client et soutient des contrats plus longs. Les acheteurs exigent également que les fournisseurs s'alignent sur les processus établis de gouvernance, d'approvisionnement et de niveaux de service.
Les petites et moyennes entreprises devraient se développer à un CAGR de 25,30 % jusqu'en 2032. Des tailles minimales de clusters plus faibles et des services basés sur la consommation réduisent la barrière en capital pour les organisations sans capacité de centre de données. Les acheteurs plus petits ont également plus de difficultés à doter en personnel des fonctions distinctes d'infrastructure d'IA, de sécurité et d'exploitation. Les fournisseurs répondent avec des niveaux de service standardisés, des tarifs fixes et des tableaux de bord en libre-service. Ce groupe élargit la base de clients pour le marché des services gérés d'opérations d'infrastructure d'IA au-delà des premiers adoptants en entreprise.

Par secteur d'utilisation final : les télécommunications sont en tête tandis que les dépenses gouvernementales s'accélèrent
Les technologies de l'information et les télécommunications ont représenté 29,16 % des dépenses des utilisateurs finaux en 2026. Les opérateurs de télécommunications utilisent l'IA en production pour la gestion des performances réseau, la prédiction du taux de désabonnement des clients et le routage du trafic en temps réel. Ces charges de travail nécessitent une disponibilité soutenue car elles affectent l'expérience client et les opérations réseau. Le secteur a également l'expérience des contrats d'infrastructure gérée, ce qui peut simplifier l'adoption. Les fournisseurs doivent prendre en charge des temps de réponse faibles, des réseaux résilients et une surveillance continue dans ces engagements.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 24,08 % jusqu'en 2032. Les programmes d'IA souveraine peuvent nécessiter du personnel géré disposant d'habilitations locales et de processus d'exploitation du secteur public. Les orientations du Canada illustrent l'importance du contrôle opérationnel national pour les charges de travail critiques. La banque, les services financiers, la santé, la fabrication industrielle, le commerce de détail, l'éducation et la recherche ont chacun des opportunités distinctes dans la détection des fraudes, les flux de travail réglementés, la maintenance prédictive, les moteurs de recommandation et l'informatique de recherche gérée. Les services axés sur la conformité peuvent constituer des points d'entrée pratiques pour les adoptants plus prudents.
Analyse géographique
L'Amérique du Nord a représenté 36,20 % de la part du marché des services gérés d'opérations d'infrastructure d'IA en 2026. La région bénéficie d'une concentration de développeurs de modèles, de sièges sociaux d'hyperscalers, de clients d'entreprise et de fournisseurs d'infrastructure aux États-Unis. Cela crée une base profonde de clients ayant besoin d'un soutien à long terme pour les opérations de clusters et d'inférence. Le Canada crée une opportunité distincte car ses orientations mettent l'accent sur des centres d'opérations de sécurité et de modèles exploités au niveau national. L'Amérique du Sud est à un stade plus précoce, le Brésil menant l'activité et d'autres pays attirant l'attention initiale des fournisseurs à mesure que la capacité locale se développe.
L'Europe présente un environnement d'exploitation complexe car les règles de protection des données et les obligations de conformité à l'IA favorisent les contrôles dans la juridiction pour les charges de travail réglementées. Le contrat de nuage d'IA souverain allemand de 2026 a montré comment les marchés publics peuvent soutenir une couche d'infrastructure d'IA nationale partagée. Le Royaume-Uni, la France et l'Italie développent leur capacité nationale tout en équilibrant les besoins de performance avec le contrôle opérationnel. La Russie fait face à des limites d'accès au matériel de pointe dans le cadre des régimes de contrôle des exportations.
L'Asie-Pacifique devrait se développer à un CAGR de 24,35 % jusqu'en 2032 sur le marché des services gérés d'opérations d'infrastructure d'IA. Les programmes souverains, l'expansion des hyperscalers et une base d'utilisateurs d'entreprise croissante soutiennent ces perspectives. Les investissements se dirigent vers les marchés où l'énergie peut soutenir des installations prêtes pour les GPU. L'Agence internationale de l'énergie identifie l'approvisionnement en électricité comme un enjeu central pour l'expansion de l'IA et de l'infrastructure des centres de données.[3] Singapour, le Japon, la Chine, le Moyen-Orient et l'Afrique développent chacun des modèles différents pour la capacité nationale, la résidence des données et le déploiement précoce de l'IA.
Paysage concurrentiel
Concentration du Marché
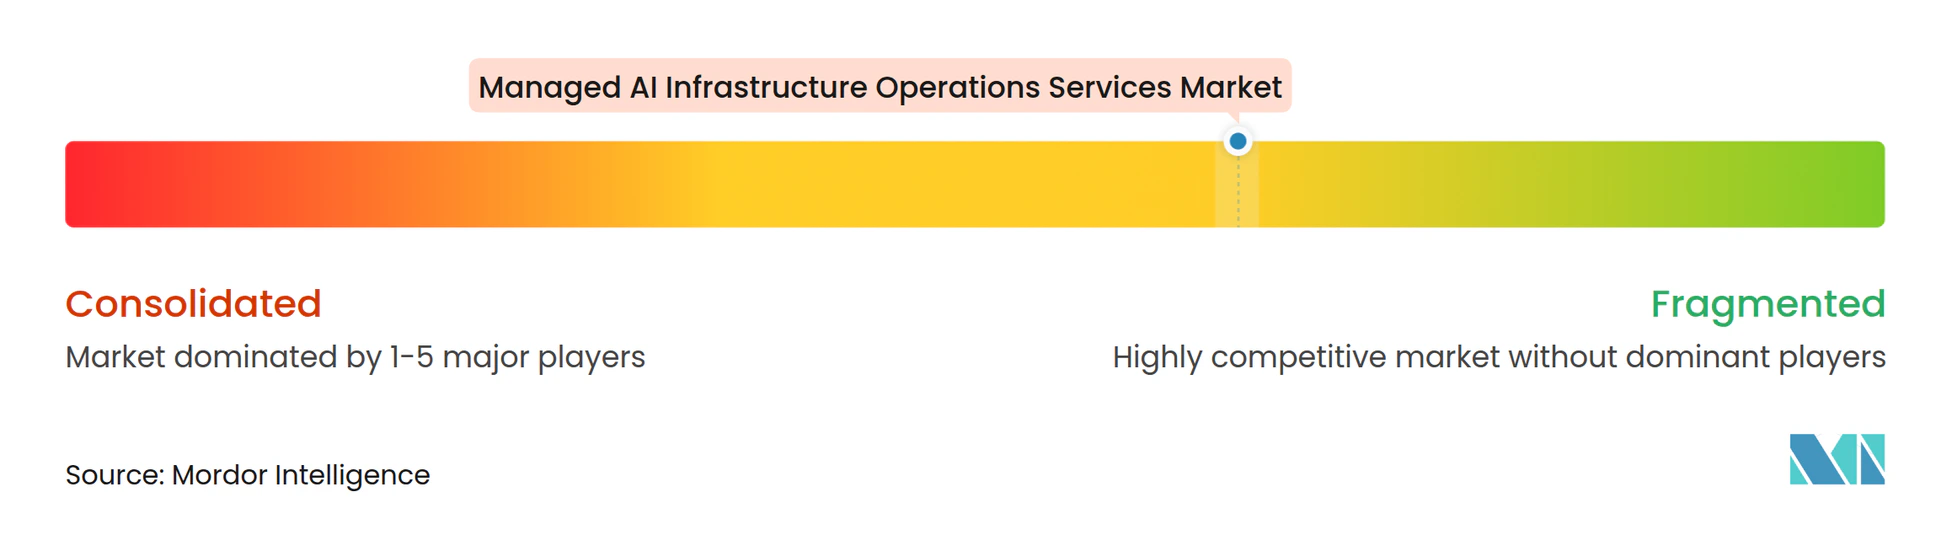
Le marché des services gérés d'opérations d'infrastructure d'IA est fragmenté entre les couches de services, même si un groupe plus restreint de fournisseurs contrôle une grande partie de la capacité GPU disponible. Les opérateurs néo-cloud spécialisés combinent le provisionnement de clusters avec des services de surveillance, de sécurité et d'AIOps. Cette approche peut être plus convaincante que le simple calcul d'IA de base, car les clients ont besoin d'un soutien opérationnel soutenu. Les logiciels d'exploitation deviennent un point de concurrence sur le marché des services gérés d'opérations d'infrastructure d'IA à mesure que les acheteurs évaluent la visibilité de la flotte, l'ordonnancement, la fiabilité et l'efficacité des GPU. La sécurité et les opérations de conformité restent un domaine insuffisamment desservi pour la santé, les services financiers et le gouvernement.
CoreWeave a déclaré une puissance contractée de 4,2 GW au 11 août 2026, et plus de 25 milliards USD en nouveaux engagements nets de clients au début du troisième trimestre 2026. La position de l'entreprise montre la valeur de la sécurisation de la capacité à long terme et des engagements clients. Nebius a déclaré 582,3 millions USD de revenus de groupe au deuxième trimestre 2026 et un taux annualisé de 3,0 milliards USD à fin juin 2026. Lambda a étendu son empreinte de centres de données pour soutenir les engagements des entreprises et des hyperscalers.
IREN a finalisé l'acquisition de Mirantis en août 2026, ajoutant des logiciels d'orchestration Kubernetes et d'IA à son portefeuille d'infrastructure. La transaction montre comment les fournisseurs d'infrastructure ajoutent une gestion de clusters définie par logiciel pour approfondir les relations clients. La concurrence peut s'éloigner des revendications de fonctionnalités isolées pour se diriger vers l'intégration des écosystèmes, la fiabilité et la profondeur des opérations gérées. Les petites entreprises dotées de capacités spécialisées en AIOps ou en conformité peuvent devenir des cibles d'acquisition ou des partenaires technologiques. Le marché des services gérés d'opérations d'infrastructure d'IA devrait connaître une consolidation supplémentaire au-delà des opérations de clusters GPU.
Leaders du secteur des services gérés d'opérations d'infrastructure d'IA
-
CoreWeave, Inc.
-
Nscale Global Ltd.
-
Yobitel Communications Co., Ltd.
-
Kyndryl, Inc.
-
Baseten, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Lambda a annoncé un nouveau centre de données au MidAmerica Industrial Park dans le comté de Mayes, Oklahoma. Le site a étendu son empreinte d'usine d'IA aux États-Unis et était destiné à soutenir les engagements des grandes entreprises et des clients hyperscalers. L'annonce a lié le projet à l'accord d'infrastructure Microsoft multimilliardaire de Lambda et à sa demande plus large de capacité informatique d'IA. L'emplacement a ajouté un autre site où l'entreprise pourrait développer une infrastructure physique pour les exigences contractuelles des clients.
- Septembre 2026 : CoreWeave a déclaré une puissance contractée totale de 4,2 GW au 11 août 2026, contre 3,7 GW au 30 juin 2026. Elle a divulgué plus de 25 milliards USD en nouveaux engagements nets de clients ajoutés au début du troisième trimestre 2026. De nouveaux accords ont été signés à des prix plus élevés et comprenaient des contrats plus courts allant de 3 à 6 mois. La divulgation a montré que les clients continuaient à contracter de la capacité tandis que les fournisseurs développaient leur infrastructure disponible. Elle a également montré l'évolution de la composition des durées de contrat à mesure que les clients recherchaient à la fois des engagements plus longs et des périodes plus courtes de capacité supplémentaire.
- Septembre 2026 : Crusoe a levé 3,9 milliards USD en Série F à une valorisation post-money de 30,9 milliards USD. Elle a déclaré plus de 6 GW de capacité brute contractée, avec 1 GW de capacité brute livrée et opérationnelle. Le financement a renforcé la position de Crusoe en tant que fournisseur d'infrastructure d'IA intégré verticalement avec à la fois une capacité future contractée et des déploiements actifs. Sa capacité livrée déclarée distinguait l'infrastructure opérationnelle du pipeline plus large restant sous contrat.
- Août 2026 : Lambda a clôturé un prêt à terme B de 926 millions USD, décrit comme le premier prêt à terme B noté investment grade exécuté par un néo-cloud privé. Le financement a soutenu des serveurs GPU dédiés à un preneur ferme investment grade. La transaction a indiqué que les fournisseurs spécialisés pouvaient accéder à la dette structurée pour financer une infrastructure liée aux clients. Elle a lié le produit du prêt à des serveurs dédiés plutôt qu'à un objectif de financement d'entreprise général.
Périmètre du rapport mondial sur le marché des services gérés d'opérations d'infrastructure d'IA
Le marché des services gérés d'opérations d'infrastructure d'IA comprend les services externalisés de gestion, de surveillance, d'optimisation, de sécurisation et d'exploitation des environnements d'infrastructure d'intelligence artificielle (IA), notamment les clusters GPU, l'infrastructure d'entraînement et d'inférence d'IA, les plateformes d'orchestration, les systèmes d'observabilité et les ressources informatiques de support. Ces services comprennent l'administration de clusters d'IA, la surveillance et l'AIOps ; la gestion de la sécurité et de la conformité ; le déploiement, l'intégration et le soutien opérationnel continu pour les charges de travail d'IA dans des environnements en nuage, sur site et hybrides.
Le rapport sur le marché des services gérés d'opérations d'infrastructure d'IA est segmenté par type de service (services gérés d'opérations de clusters d'IA, services gérés de surveillance, d'observabilité et d'AIOps, services gérés de sécurité et de conformité, services de déploiement et d'intégration, et autres types de services), mode de déploiement (sur site, en nuage et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services gérés d'opérations de clusters d'IA |
| Services gérés de surveillance, d'observabilité et d'AIOps |
| Services gérés de sécurité et de conformité |
| Services de déploiement et d'intégration |
| Autres types de services |
| Sur site |
| En nuage |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services gérés d'opérations de clusters d'IA | |
| Services gérés de surveillance, d'observabilité et d'AIOps | ||
| Services gérés de sécurité et de conformité | ||
| Services de déploiement et d'intégration | ||
| Autres types de services | ||
| Par mode de déploiement | Sur site | |
| En nuage | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services gérés d'opérations d'infrastructure d'IA ?
Le marché devrait s'étendre de 6,25 milliards USD en 2026 et 7,68 milliards USD en 2027 à 22,13 milliards USD d'ici 2032, à un CAGR de 23,57 %.
Quels services sont inclus dans les opérations d'infrastructure d'IA gérées ?
Les services comprennent les opérations de clusters d'IA, la surveillance et l'AIOps, la sécurité et la conformité, le déploiement et l'intégration, la gestion des réseaux et le soutien au cycle de vie. Les fournisseurs combinent ces fonctions pour exploiter l'infrastructure, superviser les charges de travail et gérer les problèmes opérationnels tout au long de la période de service.
Quel modèle de déploiement se développe le plus rapidement pour les opérations d'IA gérées ?
Le déploiement en nuage devrait se développer à un CAGR de 25,05 % jusqu'en 2032, tandis que le déploiement sur site détenait la plus grande part en 2026 à 67,13 %. Les modèles hybrides sont également pertinents car ils permettent aux clients de placer différentes données, charges de travail d'entraînement et d'inférence dans les emplacements qui répondent le mieux à leurs exigences.
Pourquoi les entreprises utilisent-elles des fournisseurs d'opérations d'IA gérées ?
Les fournisseurs aident les entreprises à exploiter des charges de travail d'inférence continues, à gérer la capacité GPU rare, à améliorer la surveillance et à répondre aux exigences de sécurité ou de résidence des données. Ils peuvent également fournir le personnel d'exploitation spécialisé que de nombreux clients ne peuvent pas recruter ou retenir en interne.
Quel segment d'utilisation final est en tête des dépenses pour les opérations d'IA gérées ?
Les technologies de l'information et les télécommunications ont mené les dépenses avec une part de 29,16 % en 2026, car les applications réseau et client nécessitent une disponibilité continue et des temps de réponse faibles. Les opérations réseau et les plateformes clients nécessitent souvent un soutien géré en dehors des heures normales de bureau.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,35 % jusqu'en 2032, soutenue par des programmes d'infrastructure souveraine, l'expansion des hyperscalers et l'adoption par les entreprises.