
Tamanho e Participação do Mercado de Serviços de Cross-Docking LTL
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Cross-Docking LTL por Mordor Intelligence
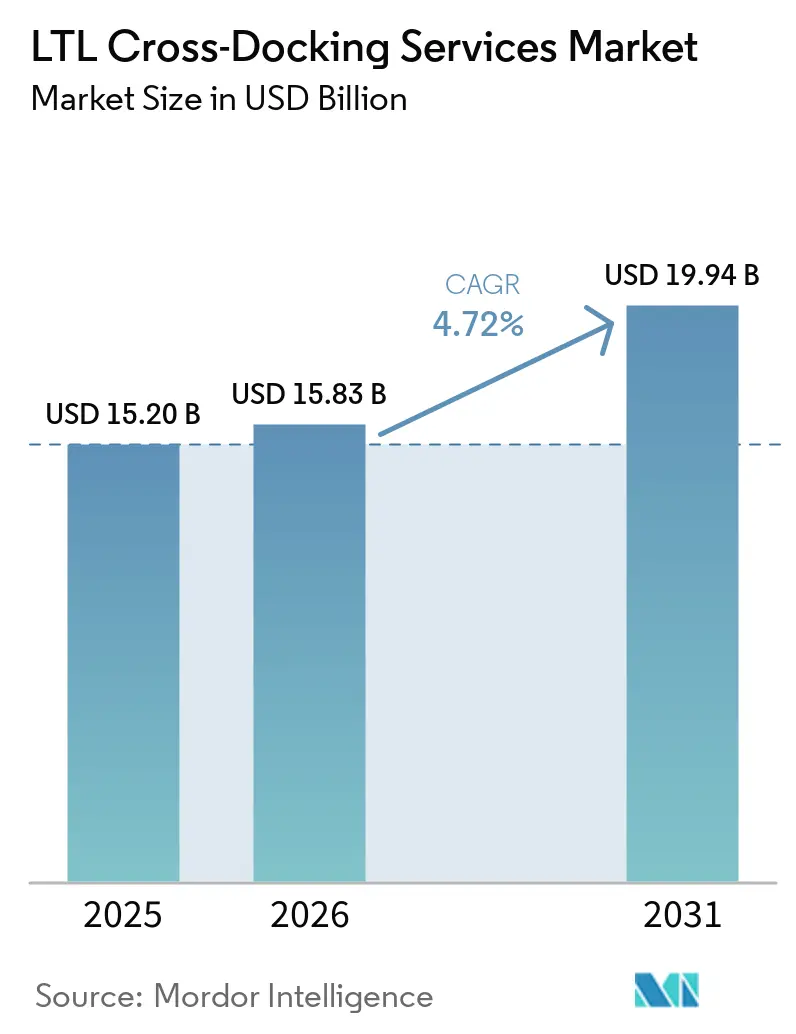
O tamanho do mercado de serviços de cross-docking LTL foi avaliado em 15,20 bilhões de USD em 2025 e estima-se que cresça de 15,83 bilhões de USD em 2026 para atingir 19,94 bilhões de USD até 2031, a um CAGR de 4,72% durante o período de previsão (2026-2031).
O mercado de serviços de cross-docking LTL é sustentado por padrões de frete que exigem transferências frequentes entre múltiplos pontos de entrega. O varejo omnicanal deslocou o reabastecimento de grandes movimentações em armazéns para remessas menores e mais frequentes. Isso confere maior importância aos pontos de consolidação que podem combinar cargas parciais antes do movimento de longa distância. Os prestadores competem em cobertura de terminais, visibilidade de remessas e capacidade de lidar com frete sensível ao tempo.[1]As restrições de capacidade nos terminais urbanos continuam sendo um limite prático para a velocidade com que as redes podem absorver volumes maiores de remessas.
Principais Conclusões do Relatório
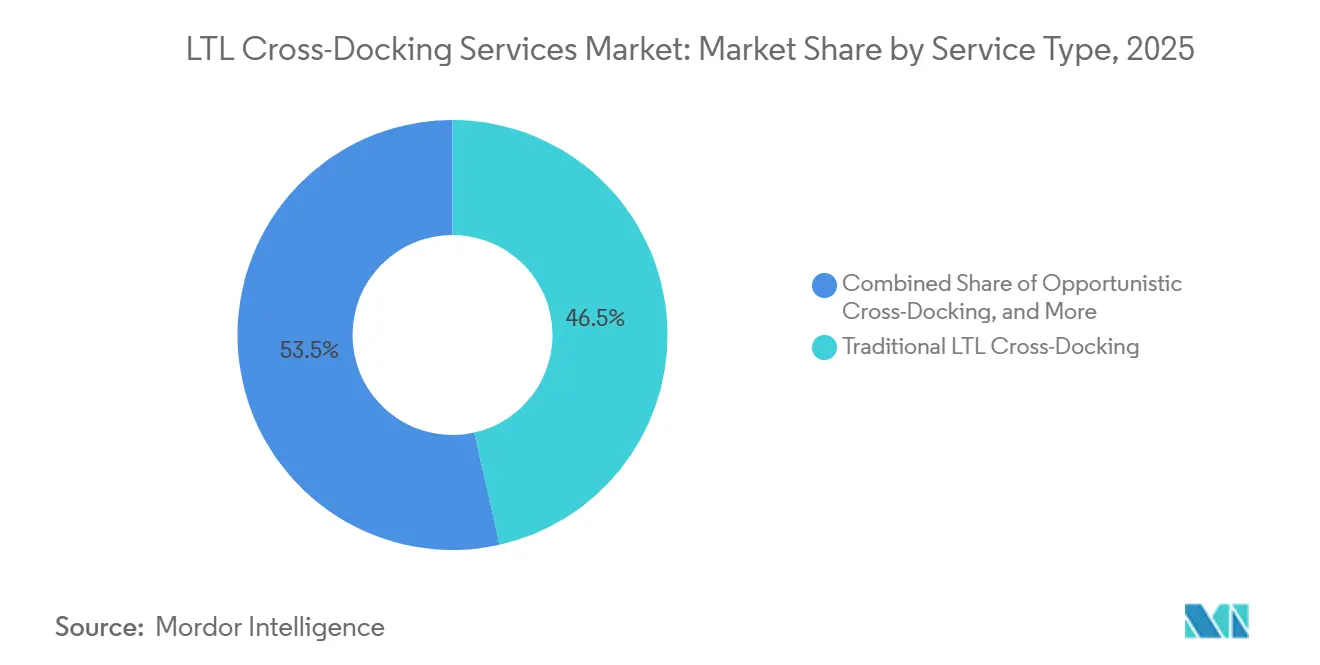
- Por tipo de serviço, o cross-docking LTL tradicional detinha 46,50% da participação do mercado de serviços de cross-docking LTL em 2025, enquanto o cross-docking oportunístico registrou um CAGR de 6,55% até 2031.
- Por modelo de propriedade, os prestadores de logística terceirizados detinham 45,15% do tamanho do mercado de serviços de cross-docking LTL em 2025, enquanto os corretores de frete e as plataformas digitais de frete registraram um CAGR de 6,42% até 2031.
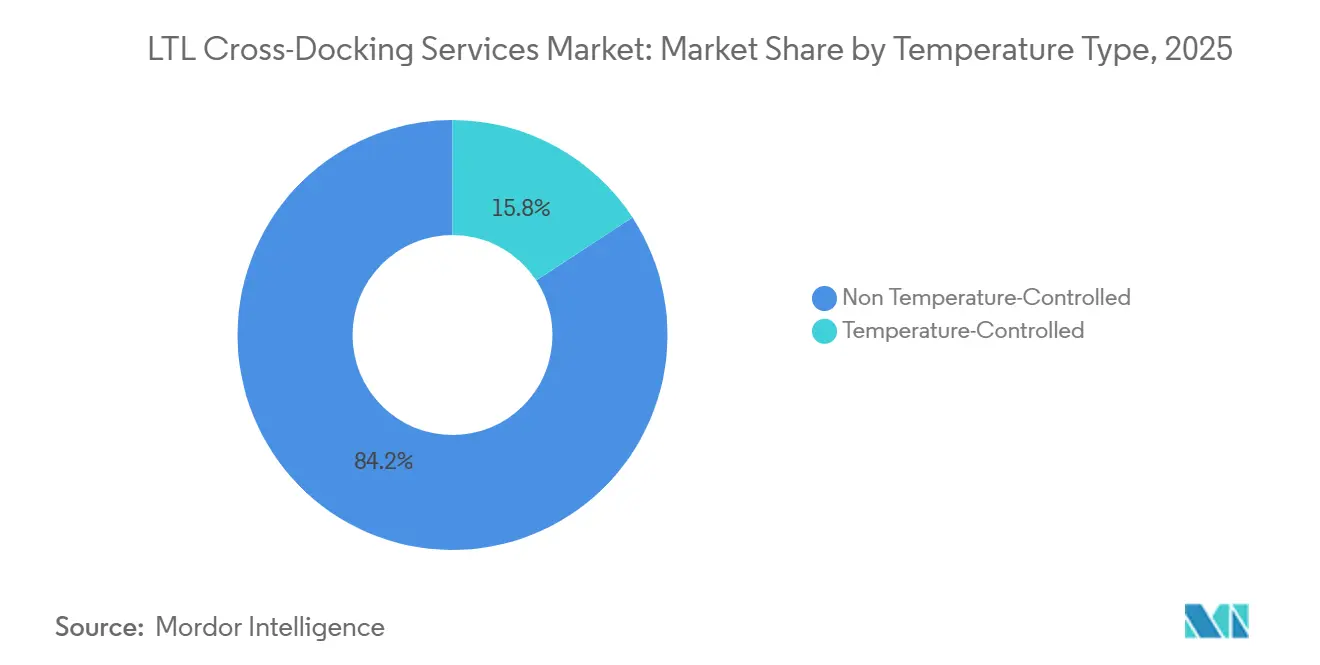
- Por temperatura, o frete não controlado por temperatura detinha 84,20% da participação do mercado de serviços de cross-docking LTL em 2025, enquanto o cross-docking com temperatura controlada registrou um CAGR de 6,20% até 2031.
- Por setor de usuário final, alimentos e bebidas detinham 22,35% do tamanho do mercado de serviços de cross-docking LTL em 2025, enquanto varejo e comércio eletrônico registraram um CAGR de 6,67% até 2031.
- Por geografia, a América do Norte detinha 35,50% da participação do mercado de serviços de cross-docking LTL em 2025, enquanto a Ásia-Pacífico registrou um CAGR de 6,39% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Cross-Docking LTL
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação do Frete de Comércio Eletrônico e Omnicanal | +1.5% | Global; maior densidade na América do Norte e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Manufatura Regionalizada e Nearshoring | +0.9% | América do Norte (corredor Estados Unidos-México); zonas de nearshoring da UE | Médio prazo (2–4 anos) |
| Demanda dos Embarcadores por Menos Manuseios e Reabastecimento Mais Rápido | +0.7% | América do Norte; Europa Ocidental | Curto prazo (≤2 anos) |
| Coordenação Digital de Doca a Doca | +0.5% | Global; adoção inicial concentrada na América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão da Cadeia de Frio e LTL de Alta Criticidade Temporal | +0.6% | América do Norte; Europa Ocidental; núcleo da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Imperativo de Densidade de Rede e Utilização de Reboques | +0.4% | América do Norte; União Europeia | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação do Frete de Comércio Eletrônico e Omnicanal
O comércio eletrônico está alterando o mix de remessas processadas nas redes de frete regionais. Os pedidos combinam cada vez mais pequenas encomendas, paletes mistos e frete para muitos pontos de entrega. As transportadoras precisam de consolidação para alcançar um uso viável dos reboques nos corredores de longa distância compartilhados. O mercado de serviços de cross-docking LTL se beneficia, portanto, quando o reabastecimento do varejo exige movimentações frequentes e com múltiplos destinos. O Walmart selecionou a C.H. Robinson como 1 dos 3 prestadores para seu programa de Consolidação Pré-paga em maio de 2026. O programa encaminha o frete dos fornecedores por meio de locais de consolidação antes da entrega nos centros de distribuição regionais do Walmart, vinculando os arranjos de transporte dos fornecedores a um processo de entrada padronizado.[2]Este modelo atribui maior valor aos prestadores que conseguem conectar fornecedores a amplas redes de consolidação.
Manufatura Regionalizada e Nearshoring
A atividade manufatureira nas áreas industriais do norte do México cria fluxos de frete adequados ao cross-docking. A produção de múltiplos locais de fornecedores pode exigir consolidação antes de um movimento em direção ao norte cruzar a fronteira. Isso é particularmente relevante para as cadeias de suprimentos automotivas, aeroespaciais e de eletrônicos de consumo. O Ministério da Economia do México reportou entradas de investimento estrangeiro direto acima de 20 bilhões de USD no primeiro trimestre de 2025, com atividade concentrada na Baixa Califórnia, Nuevo León e Coahuila. Esses estados alimentam corredores de frete que convergem nas travessias de fronteira, incluindo Laredo, El Paso e Nogales. Chihuahua registrou 47,55 bilhões de USD em exportações até o segundo trimestre de 2025, o que adicionou pressão às travessias de El Paso e Ysleta. O mercado de serviços de cross-docking LTL se beneficia dessa fragmentação porque o frete de origens separadas pode ser combinado em movimentos de longa distância mais viáveis.
Demanda dos Embarcadores por Menos Manuseios e Reabastecimento Mais Rápido
As cadeias de suprimentos com baixo nível de estoque atribuem maior peso aos ciclos curtos entre a produção e a prateleira da loja. O cross-docking apoia esse objetivo ao movimentar o frete por um ponto de transferência em vez de mantê-lo em armazenagem. Menos eventos de manuseio também podem reduzir as oportunidades de danos ao frete. Os embarcadores de alimentos, bebidas, varejo e bens de consumo valorizam janelas de entrega confiáveis porque entregas atrasadas podem interromper o reabastecimento das lojas.[3] O mercado de serviços de cross-docking LTL tem um papel prático nessas redes porque vincula o frete de entrada a cargas de saída programadas. Instalações de transferência especialmente projetadas podem oferecer às transportadoras e prestadores de logística um argumento de serviço que vai além do custo de transporte.
Coordenação Digital de Doca a Doca
A coordenação em tempo real está transformando os terminais de cross-dock de locais de transferência em pontos ativos de correspondência de frete. Os sistemas digitais podem atribuir portas e sequenciar o trabalho em torno das necessidades de saída, em vez de um processo de primeira chegada. Isso pode melhorar o uso do espaço de doca quando os terminais lidam com fluxos densos de frete. A XPO desenvolveu modelos de otimização de longa distância em 2025 e começou a acelerar seu uso em toda a rede de centros de serviço em 2026. A empresa declarou que uma melhoria de 1% na eficiência de coleta e entrega poderia gerar 9 milhões de USD em benefício líquido anual. A C.H. Robinson expandiu o BidBoardX para mais de 83.000 transportadoras contratadas na América do Norte em junho de 2026, ampliando o acesso a frete comprometido e capacidade de transportadoras. Essas ferramentas ajudam o mercado de serviços de cross-docking LTL a lidar com decisões de roteamento que são difíceis de gerenciar por meio de processos manuais.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Sincronização entre Janelas de Entrada e Saída | -0.8% | Global | Curto prazo (≤2 anos) |
| Congestionamento de Docas e Restrições de Capacidade dos Terminais | -0.7% | América do Norte; Europa Ocidental | Médio prazo (2–4 anos) |
| Disponibilidade de Mão de Obra Qualificada e Motoristas | -0.6% | América do Norte; União Europeia | Longo prazo (≥4 anos) |
| Alto Investimento em Integração e Automação | -0.5% | Global; particularmente operadores menores | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Sincronização entre Janelas de Entrada e Saída
O cross-docking depende de um alinhamento estreito entre as chegadas de entrada e as partidas de saída. Um atraso na entrada pode deixar o frete sem seu movimento de seguimento programado. Isso pode gerar cobranças de detenção, partidas perdidas e tempos de trânsito mais longos. O frete intermodal pode se tornar imprevisível após os contêineres deixarem um porto, pois interrupções ferroviárias, restrições de drayage e chegadas irregulares de carga afetam o cronograma. A C.H. Robinson relatou em junho de 2026 que a movimentação de contêineres no interior estava criando mais atrito do que o congestionamento nos terminais em algumas condições. Os operadores menores ficam mais expostos quando carecem de ferramentas para gerenciamento de exceções e roteamento alternativo.
Congestionamento de Docas e Restrições de Capacidade dos Terminais
A capacidade dos terminais permanece restrita em vários corredores de frete densos. O espaço limitado nas áreas industriais urbanas pode atrasar a expansão das instalações e limitar a flexibilidade para remessas sensíveis ao tempo. Os operadores enfrentam então pressão para usar portas, tratores e reboques de forma mais intensiva. Isso pode reduzir as janelas de serviço disponíveis para transferências de frete.[4] As principais transportadoras continuam a investir em centros de serviço e imóveis, mas a aquisição de terrenos, licenciamento e construção adicionam tempo de espera. A restrição afeta o mercado de serviços de cross-docking LTL de forma mais direta, onde a alta frequência de remessas encontra capacidade limitada de terminais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Modelos Oportunísticos Ganham Terreno sobre as Estruturas Tradicionais
O cross-docking LTL tradicional detinha 46,50% da participação do mercado de serviços de cross-docking LTL em 2025. Continua sendo o principal modelo de correspondência de cargas para redes de transportadoras hub-and-spoke estabelecidas na América do Norte e na Europa. O cross-docking de consolidação apoia os fluxos de entrada em direção aos centros de distribuição. O cross-docking de desconsolidação apoia a distribuição de remessas maiores para múltiplos destinos de varejo. Ambas as abordagens são utilizadas em cadeias de suprimentos de bens de consumo, materiais industriais e automotivos. Esses modelos dependem de redes de terminais planejadas e cronogramas de rotas estabelecidos. Seu valor é maior onde as transportadoras conseguem combinar consistentemente os movimentos de entrada e saída. As instalações tradicionais também oferecem aos embarcadores um processo familiar para movimentar cargas parciais por redes regionais e nacionais.
O cross-docking oportunístico registrou um CAGR de 6,55% até 2031. Seu crescimento reflete o uso de ferramentas de visibilidade em tempo real que podem direcionar o frete pela capacidade disponível dos terminais. Os operadores podem evitar um nó pré-atribuído quando um local diferente oferece uma movimentação mais rápida ou melhor preenchimento do reboque. Essa abordagem ajuda a resolver o congestionamento em rotas selecionadas. Também permite que prestadores com poucos ativos utilizem capacidade em mais de 1 rede de terminais de operadores. O modelo é mais relevante quando uma conexão planejada muda porque uma remessa chega atrasada, uma partida é preenchida antecipadamente ou um terminal próximo tem espaço disponível. As equipes de despacho podem responder à condição atual de uma rede em vez de depender exclusivamente de um plano de roteamento fixo. Isso pode proteger o desempenho de trânsito para frete com vários pontos de transferência. Também pode reduzir o risco de que espaço não utilizado em reboques deixe um terminal enquanto o frete aguarda em outro local. Os prestadores ainda precisam de regras disciplinadas de manuseio, informações precisas sobre as remessas e responsabilidade clara quando o frete se move por um terminal parceiro. O modelo operacional é, portanto, mais flexível, mas não elimina a necessidade de controle local do serviço. O mercado de serviços de cross-docking LTL se beneficia quando os prestadores conseguem converter a visibilidade dos terminais em decisões de roteamento confiáveis. Os operadores mais fortes combinam cobertura física de terminais com ferramentas de programação que melhoram a correspondência de cargas.


Por Modelo de Propriedade: Os 3PLs Ancoram o Setor de Serviços de Cross-Docking LTL Enquanto as Plataformas Digitais se Expandem
Os prestadores de logística terceirizados responderam por 45,15% do tamanho do mercado de serviços de cross-docking LTL em 2025. Sua posição é baseada na consolidação de múltiplos embarcadores, ampla cobertura e relacionamentos estabelecidos com transportadoras. Um 3PL pode combinar frete de vários clientes em movimentos de saída mais eficientes. Isso pode ser útil quando embarcadores individuais não têm volume suficiente em uma rota. Esses prestadores também gerenciam transporte, consolidação e relatórios dentro de uma única estrutura operacional. Seu modelo integrado pode ajudar varejistas e fabricantes a atender aos requisitos de entrega em múltiplos destinos. O setor de serviços de cross-docking LTL, portanto, mantém um papel forte para os prestadores que têm tanto profundidade de clientes quanto acesso a transportadoras.
Os corretores de frete e as plataformas digitais de frete registraram um CAGR de 6,42% até 2031. Os embarcadores usam esses intermediários para acessar capacidade spot e comprometida em múltiplas operadoras LTL. A expansão do BidBoardX da C.H. Robinson em junho de 2026 fornece acesso a frete comprometido para mais de 83.000 transportadoras contratadas na América do Norte. As transportadoras LTL com ativos próprios mantêm uma posição importante porque terminais próprios e capacidade de longa distância podem suportar um serviço confiável em rotas complexas. A outra categoria de propriedade inclui programas controlados por embarcadores, centros de consolidação gerenciados por varejistas e modelos híbridos de ativos. O programa de consolidação pré-paga do Walmart mostra como os varejistas podem assumir um papel mais direto na coordenação do frete de entrada. Isso pode deslocar volume para prestadores que atendem aos requisitos de tecnologia e conformidade dos varejistas. As ferramentas digitais melhoram a escolha de transportadoras, mas não substituem a importância da capacidade física dos terminais. Os corretores podem facilitar a aquisição apresentando mais opções de transportadoras e reunindo remessas menores que de outra forma se moveriam separadamente. Seu serviço é particularmente útil quando os embarcadores precisam de flexibilidade entre rotas em vez de uma única rede fixa. Ao mesmo tempo, o acesso à plataforma por si só não pode resolver conexões perdidas, exceções de frete ou restrições locais de doca. Essas questões ainda dependem das operações das transportadoras e dos relacionamentos com os terminais. O mercado de serviços de cross-docking LTL é, portanto, moldado pela interação entre proprietários de ativos e intermediários, em vez de pela simples substituição de um modelo por outro.
Por Temperatura: O Frete Não Controlado por Temperatura Lidera Enquanto a Capacidade da Cadeia de Frio se Expande
O frete não controlado por temperatura detinha 84,20% do tamanho do mercado de serviços de cross-docking LTL em 2025. Produtos secos, materiais industriais e produtos de consumo duráveis compõem a maior parte do frete que circula pelas redes LTL convencionais. Essas remessas podem passar por instalações de transferência padrão sem gerenciamento especializado de temperatura. Sua grande base confere aos operadores de frete geral um papel central no mercado de servios de cross-docking LTL. Processos padronizados, rotas de longa distância compartilhadas e alto uso de reboques sustentam sua economia. A categoria inclui muitos fluxos de produtos cotidianos que precisam de distribuição regional e nacional. Sua escala também oferece aos operadores uma base ampla sobre a qual distribuir os custos de terminais e redes.
O cross-docking com temperatura controlada registrou um CAGR de 6,20% até 2031. As necessidades da cadeia de frio farmacêutica e a distribuição de alimentos frescos sustentam a demanda por capacidade de transferência mais especializada. A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock de frete com temperatura controlada em junho de 2026. As instalações suportam armazenagem de curto prazo e transferências de ar para terra nas faixas de 2° C a 8° C, 15° C a 25° C e condições de congelamento. A certificação IATA CEIV Pharma adiciona um obstáculo de conformidade para o manuseio farmacêutico. Os registros de temperatura e o controle de remessas por lote também moldam como os operadores atendem clientes de alimentos e farmacêuticos. Esses requisitos favorecem os prestadores que já investiram em instalações certificadas, controles e equipes operacionais treinadas. Eles também tornam mais difícil tratar uma transferência na cadeia de frio como uma movimentação padrão de doca. O design das instalações, as faixas de armazenagem, as práticas de carregamento e os registros de transferência precisam corresponder aos requisitos do produto. Um passo perdido no controle de temperatura pode afetar o valor da remessa e o relacionamento com o cliente. Os grandes operadores podem distribuir esses investimentos em volumes e redes mais amplos. As operações com temperatura controlada permanecem menores, mas suas necessidades de serviço diferem materialmente do frete seco. O mercado de serviços de cross-docking LTL tem espaço para transportadoras especializadas e prestadores de logística onde a certificação e a disciplina de manuseio importam tanto quanto o alcance da rede.
Por Setor de Usuário Final: Alimentos e Bebidas Lidera Enquanto Varejo e Comércio Eletrônico Crescem Mais Rapidamente
Alimentos e bebidas responderam por 22,35% da participação do mercado de serviços de cross-docking LTL em 2025. A logística de produtos perecíveis e as janelas de entrega estreitas tornam esse grupo de usuários finais uma fonte confiável de frete para cross-dock. A distribuição de mercearia e alimentos especiais requer reabastecimento regular em muitos locais. O cross-docking apoia essas movimentações ao reduzir o tempo de armazenagem entre o transporte de entrada e de saída. Os embarcadores de alimentos e bebidas também valorizam o manuseio do produto e a consistência da entrega. As dimensões precisas das remessas tornaram-se mais importantes sob a classificação de frete baseada em densidade. Isso incentiva a preparação e medição disciplinadas antes que o frete entre em uma rede LTL. A escala do segmento mantém sua importância para os prestadores que atendem a programas de reabastecimento do varejo.
O varejo e o comércio eletrônico registraram um CAGR de 6,67% até 2031. O varejo online cria demanda por fluxos de frete flexíveis que atendem a muitos destinos em vez de uma única entrega em grande armazém. O cross-docking apoia esse padrão combinando cargas parciais e separando-as próximo à rede de destino. Um varejista pode usar a mesma rede para movimentar mercadorias para lojas, pontos de atendimento regionais e outros locais a jusante. Isso cria a necessidade de prestadores que possam gerenciar mixes de pedidos em mudança sem perder o controle da remessa. Os bens manufaturados e industriais usam o modelo para consolidação de componentes de entrada e distribuição de saída. As redes automotivas o utilizam quando peças de múltiplos fornecedores precisam de movimentação coordenada. A saúde e os produtos farmacêuticos o utilizam onde o controle de temperatura e o prazo de entrega são importantes. A eletrônica de consumo e a tecnologia o utilizam para suportar a distribuição em múltiplos locais. Diferentes usuários finais podem ter diferentes requisitos de produto, mas compartilham a necessidade de transferências previsíveis. Isso torna a visibilidade do frete, a disciplina de doca e a coordenação de transportadoras relevantes em vários setores verticais. A amplitude desses usuários finais reduz a dependência de uma única fonte de demanda dentro do mercado de serviços de cross-docking LTL.
Análise Geográfica
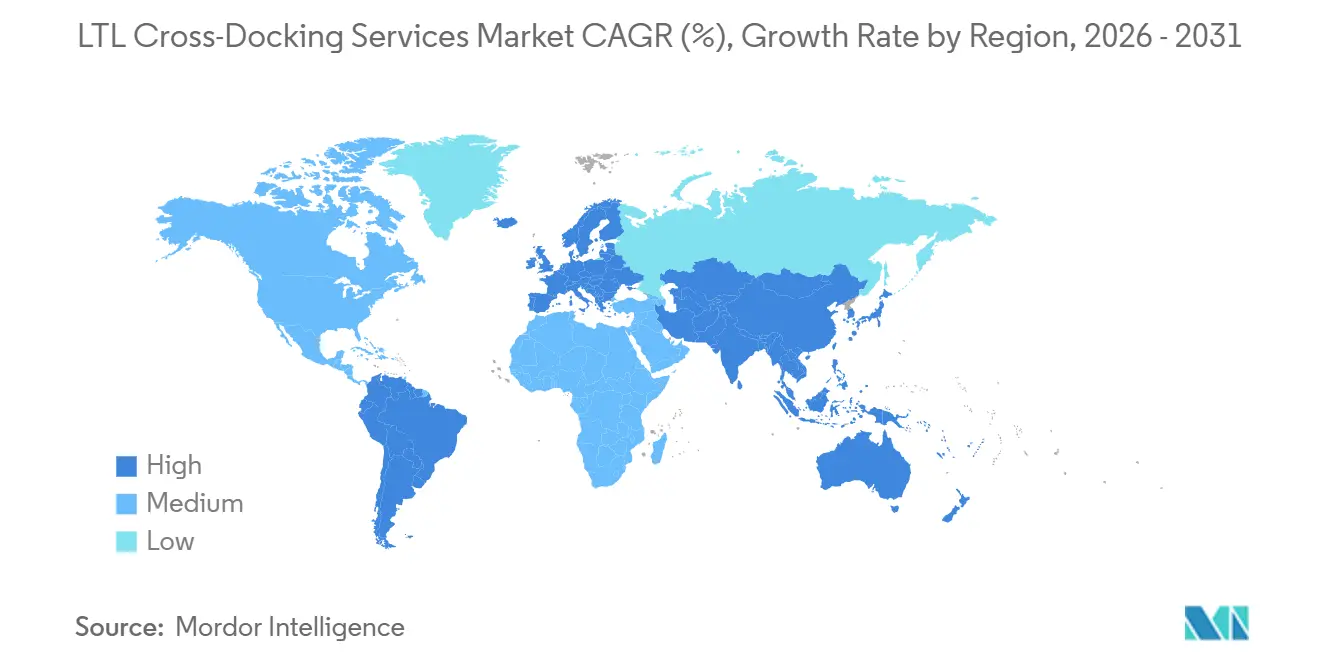
A América do Norte detinha 35,50% do valor de mercado global em 2025. A região se beneficia de uma densa infraestrutura LTL hub-and-spoke, alta atividade de comércio eletrônico e expansão das movimentações de frete entre os Estados Unidos e o México. A atividade de cross-dock está concentrada no Nordeste, no Centro-Oeste e nos corredores da fronteira Texas-México. As exportações de Chihuahua atingiram 47,55 bilhões de USD até o segundo trimestre de 2025, um aumento de 35,7% em relação ao ano anterior. Isso colocou maior pressão de consolidação em direção ao norte nas travessias de El Paso e Ysleta. A infraestrutura intermodal do Canadá apoia os fluxos de frete transfronteiriços para os principais corredores de distribuição dos Estados Unidos. A região também possui uma grande base instalada de terminais LTL que podem lidar com atividade regular de transferência. O frete transfronteiriço frequentemente requer coordenação entre fabricantes, transportadoras, processos alfandegários e redes de destino. Isso torna as transferências previsíveis especialmente importantes nas rotas de fronteira movimentadas. O mercado de serviços de cross-docking LTL se beneficia da rede madura de transportadoras da região e do uso intensivo da distribuição regional.
A Europa tem atividade importante de cross-docking na Alemanha, França, Reino Unido e na região do Benelux. Esses locais suportam a distribuição continental por redes rodoviárias estreitamente conectadas. A Deutsche Bahn inaugurou um pátio de armazenagem de contêineres de 38.000 m² no terminal intermodal de Ulm-Dornstadt em julho de 2026. A expansão tem como objetivo mais do que dobrar a capacidade de transferência de carga de estrada para ferrovia no local até 2028. A Rhenus inaugurou um armazém de cross-dock em Kaunas, Lituânia, em maio de 2026, e introduziu partidas diárias para as redes de hub da Alemanha e da Polônia. Esses desenvolvimentos mostram o valor atribuído às conexões entre redes rodoviárias, ferroviárias e de agrupamento regional. Os prestadores europeus também precisam coordenar as movimentações de frete através de fronteiras nacionais e padrões variados de entrega local. A região do Oriente Médio e África está se desenvolvendo por meio da Arábia Saudita e dos Emirados Árabes Unidos, que atuam como locais de consolidação para cadeias de suprimentos farmacêuticas e de varejo. As lacunas de infraestrutura e os custos mais elevados de instalação limitam a penetração de curto prazo em partes da África Subsaariana. O mercado de serviços de cross-docking LTL tem um papel mais estabelecido nos corredores de alta densidade da Europa do que em regiões onde as redes de terminais permanecem menos desenvolvidas.
A Ásia-Pacífico deve crescer a um CAGR de 6,39% de 2026 a 2031. A diversificação manufatureira, o crescimento do comércio eletrônico e o investimento em infraestrutura logística sustentam esse ritmo. A China respondeu por uma parcela importante da receita regional de frete e logística em 2025 e sustenta volumes de frete por meio de exportações manufatureiras e redes domésticas de comércio eletrônico. A Índia deve crescer rapidamente, apoiada pelo desenvolvimento de corredores industriais e pelo comércio digital. O Vietnã é um nó-chave da ASEAN onde produtores de eletrônicos e têxteis movimentam cargas parciais de vários locais antes da consolidação internacional. A Maersk inaugurou uma instalação de logística contratada de 180.000 m² perto de Kuala Lumpur em meados de 2025, apontando para a importância do Sudeste Asiático no planejamento de redes regionais. A região contém sistemas de frete maduros e redes em desenvolvimento que estão se expandindo em velocidades diferentes. Isso aumenta a importância do conhecimento operacional local e da cobertura de parceiros. Os prestadores precisam conectar fábricas, portos, aeroportos e destinos no interior sem tratar a Ásia-Pacífico como um único ambiente operacional. O mercado de serviços de cross-docking LTL pode atender a essa diversidade vinculando clusters de produção a pontos de consolidação regionais.

Cenário Competitivo
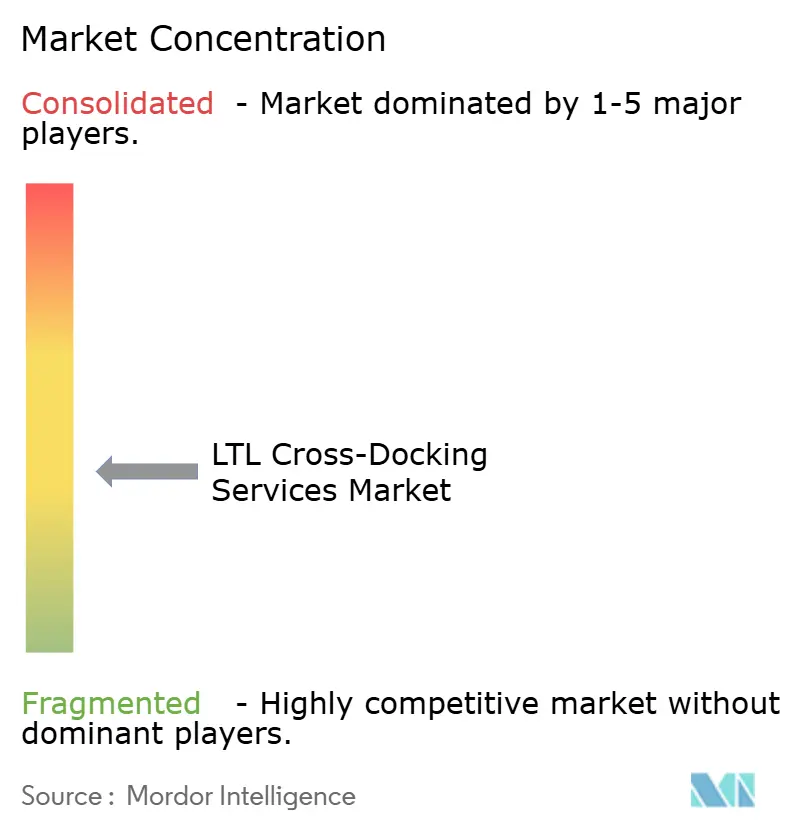
O mercado de serviços de cross-docking LTL é moderadamente fragmentado. FedEx Freight, Old Dominion, XPO, Saia e Estes Express têm vantagens de densidade de rede por meio de suas redes de terminais e de longa distância. Esses operadores estão bem posicionados em rotas premium e com prazo definido, onde a confiabilidade do serviço é importante. Os prestadores de logística terceirizados e as plataformas digitais podem competir efetivamente em rotas e categorias de frete selecionadas. Sua capacidade de agregar capacidade pode ser valiosa para embarcadores que desejam escolha de transportadoras. A FedEx Freight concluiu sua separação como empresa pública independente em junho de 2026. A empresa está direcionando a atividade de vendas para os setores de saúde, mercearia e data centers, onde a confiabilidade do cross-dock e a precisão de temperatura têm alto valor. A separação coloca maior atenção na rede de frete da empresa e nos setores verticais que dependem de serviço consistente. As transportadoras estabelecidas mantêm uma vantagem quando uma remessa requer vários pontos de transferência coordenados. Seu conhecimento operacional está incorporado nas rotinas dos terminais, nos cronogramas de longa distância e nos relacionamentos de entrega local. Isso torna difícil para um novo prestador igualar todas as partes do serviço de uma vez. No entanto, os embarcadores ainda podem dividir o frete entre vários prestadores quando desejam uma combinação de cobertura, preços e manuseio especializado. A concorrência é, portanto, mais intensa onde os requisitos de serviço são claros e a capacidade pode ser comparada entre os prestadores.
Novos modelos de serviço também estão remodelando a concorrência. A Amazon anunciou um serviço LTL de mercado aberto em junho de 2026 que estende as operações de frete para destinos comerciais nos Estados Unidos. Isso adiciona concorrência nas rotas de frete econômico, enquanto os níveis premium com prazo definido permanecem mais estreitamente vinculados às capacidades estabelecidas das redes LTL. A CMA CGM adquiriu a FedEx Supply Chain em outubro de 2026 a um valor empresarial de 1,4 bilhão de USD. A transação quase triplicaria as operações de logística contratada da CEVA na América do Norte para mais de 240 locais, sujeita à aprovação regulatória da FEDEX. O acordo expandiria a capacidade da CEVA de competir em consolidação e transporte gerenciado. As grandes redes permanecem difíceis de reproduzir rapidamente porque terminais, relacionamentos com transportadoras e procedimentos operacionais levam tempo para ser construídos. A transação também traz locais de logística contratada para uma organização de transporte mais ampla. Isso pode ajudar um prestador a coordenar a atividade de consolidação com serviços de armazém, transporte gerenciado e expedição de frete. O valor dessa oferta mais ampla depende de quão consistentemente um prestador gerencia as transferências entre essas operações. Os prestadores com forte execução local podem transformar uma rede maior em uma opção de frete mais confiável. Os prestadores sem processos disciplinados podem descobrir que mais locais não produzem automaticamente um serviço melhor.
A tecnologia diferencia os prestadores tanto no nível das transportadoras quanto no nível dos prestadores de logística. As ferramentas de mix de frete e precificação podem ajudar as transportadoras a fazer melhor uso da capacidade disponível e proteger o desempenho do serviço. A Kenco implantou ferramentas de automação operacional para melhorar a atividade de frete e atendimento. Instalações especializadas de grau farmacêutico e seguras para alimentos fora dos principais corredores podem oferecer oportunidades atraentes porque a capacidade certificada é limitada. O investimento da UPS em instalações de transferência com temperatura controlada mostra que os operadores estabelecidos estão adicionando capacidades nessa área. As transportadoras regionais também estão expandindo as ofertas transfronteiriças à medida que o frete relacionado ao México cresce. O mercado de serviços de cross-docking LTL ainda recompensa os prestadores que combinam cobertura física, consistência de serviço e dados de frete utilizáveis. A tecnologia apoia esse resultado quando torna uma operação de doca mais fácil de controlar para funcionários e clientes. Tem menos valor quando as informações não podem ser convertidas em uma resposta prática a um caminhão atrasado, um palete danificado ou uma porta indisponível. Os operadores, portanto, precisam combinar ferramentas digitais com equipes treinadas e processos claros de escalonamento. No frete sensível à temperatura, essas disciplinas operacionais também precisam preservar as condições necessárias do produto durante cada transferência.
Líderes do Setor de Serviços de Cross-Docking LTL
-
FedEx
-
XPO, Inc.
-
Estes Express Lines
-
Old Dominion Freight Line
-
Saia, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Old Dominion Freight Line, Inc. aprovou o desenvolvimento de um armazém de cross-dock de 40 portas no valor de 10 milhões de USD em Baton Rouge, Louisiana, como parte de um plano de despesas de capital de 380 milhões de USD para 2026. O plano aloca 180 milhões de USD especificamente para expansão de imóveis e centros de serviço, reforçando a estratégia da Old Dominion de adicionar densidade de terminais nos mercados do Sul em crescimento antes de uma recuperação antecipada do volume de frete.
- Junho de 2026: R+L Carriers inaugurou um novo centro de serviço em Georgetown, Kentucky, substituindo uma instalação anterior em Lexington e aumentando a capacidade de frete no corredor norte-sul crítico entre Cincinnati e Knoxville.
- Junho de 2026: R+L Carriers inaugurou um novo centro de serviço em Rock Hill, Carolina do Sul, seu quarto terminal no estado, expandindo a cobertura da região Mid-South e a flexibilidade operacional para remessas LTL de costa a costa.
- Junho de 2026: United Parcel Service, Inc. investiu 48 milhões de USD em 27 instalações de cross-dock de frete com temperatura controlada nos Estados Unidos e no restante das Américas, Europa e Ásia. As instalações em conformidade com a certificação IATA CEIV Pharma suportam armazenagem farmacêutica de curto prazo e transferências de ar para terra nas faixas de temperatura de 2° C a 8° C, 15° C a 25° C e congelamento, visando a demanda de injetáveis GLP-1, terapias de mRNA e tratamento de câncer.


Escopo do Relatório do Mercado Global de Serviços de Cross-Docking LTL
| Cross-Docking LTL Tradicional |
| Cross-Docking de Consolidação |
| Cross-Docking de Desconsolidação |
| Cross-Docking Oportunístico |
| Prestadores de Logística Terceirizados |
| Transportadoras LTL com Ativos Próprios |
| Corretores de Frete e Plataformas Digitais de Frete |
| Outros |
| Temperatura Controlada |
| Não Controlada por Temperatura |
| Varejo e Comércio Eletrônico |
| Alimentos e Bebidas |
| Bens Manufaturados e Industriais |
| Automotivo |
| Saúde e Produtos Farmacêuticos |
| Eletrônicos de Consumo e Tecnologia |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Cross-Docking LTL Tradicional | |
| Cross-Docking de Consolidação | ||
| Cross-Docking de Desconsolidação | ||
| Cross-Docking Oportunístico | ||
| Por Modelo de Propriedade | Prestadores de Logística Terceirizados | |
| Transportadoras LTL com Ativos Próprios | ||
| Corretores de Frete e Plataformas Digitais de Frete | ||
| Outros | ||
| Por Temperatura | Temperatura Controlada | |
| Não Controlada por Temperatura | ||
| Por Setor de Usuário Final | Varejo e Comércio Eletrônico | |
| Alimentos e Bebidas | ||
| Bens Manufaturados e Industriais | ||
| Automotivo | ||
| Saúde e Produtos Farmacêuticos | ||
| Eletrônicos de Consumo e Tecnologia | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por serviços de cross-docking LTL?
O varejo omnicanal, o nearshoring e a necessidade de reabastecimento mais rápido sustentam a demanda por consolidação e movimentações de frete com múltiplos destinos.
Qual é o tamanho do mercado de serviços de cross-docking LTL?
O mercado foi avaliado em 15,20 bilhões de USD em 2025 e está estimado em 15,83 bilhões de USD em 2026. A previsão é de que atinja 19,94 bilhões de USD até 2031.
Qual tipo de serviço lidera o cross-docking LTL?
O cross-docking LTL tradicional liderou com 46,50% do valor de mercado em 2025. O cross-docking oportunístico tem a maior taxa de crescimento prevista, de 6,55% até 2031.
Qual segmento de usuário final está crescendo mais rapidamente?
O varejo e o comércio eletrônico registraram um CAGR de 6,67% até 2031, sustentados por necessidades de frete flexíveis e com múltiplos destinos.
Por que o cross-docking com temperatura controlada está crescendo?
Os requisitos da cadeia de frio farmacêutica e a distribuição de alimentos frescos sustentam um CAGR de 6,20% para o cross-docking com temperatura controlada até 2031.
Qual região tem a posição mais forte no cross-docking LTL?
A América do Norte detinha 35,50% do valor de mercado em 2025, enquanto a Ásia-Pacífico tem o maior CAGR regional previsto, de 6,39% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
