
Tamanho e Participação do Mercado de Carga Fracionada (LTL) da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
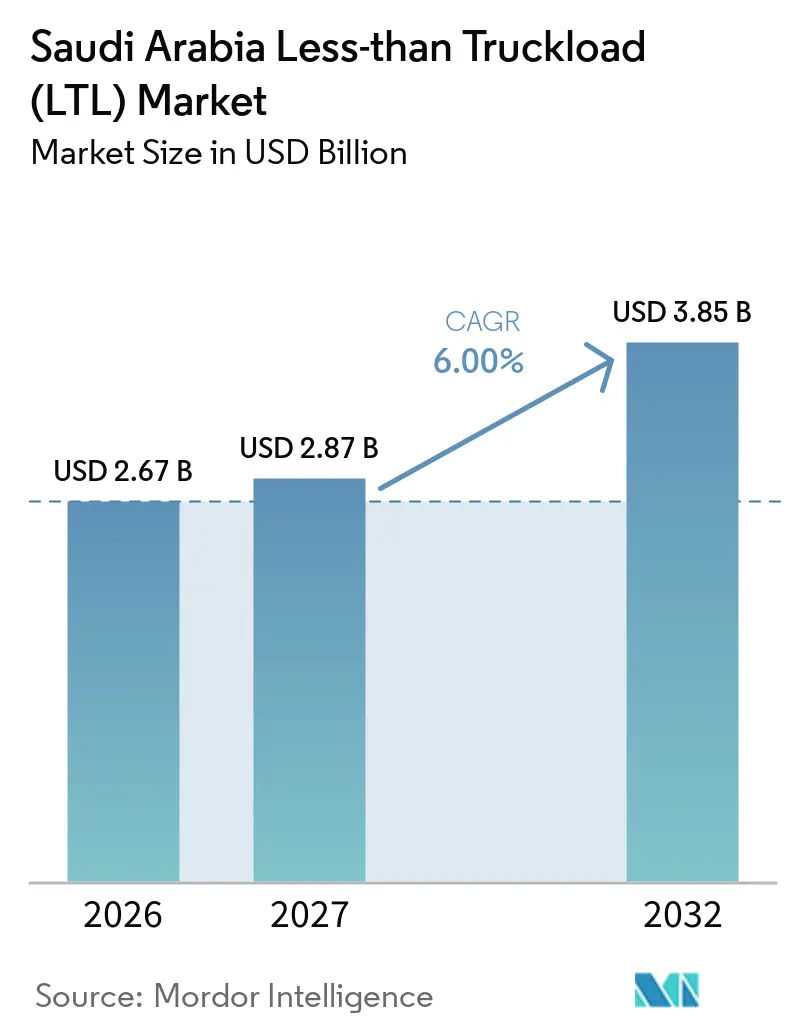
| Tamanho do mercado no ano base (2026) | 2.67 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.00 % |
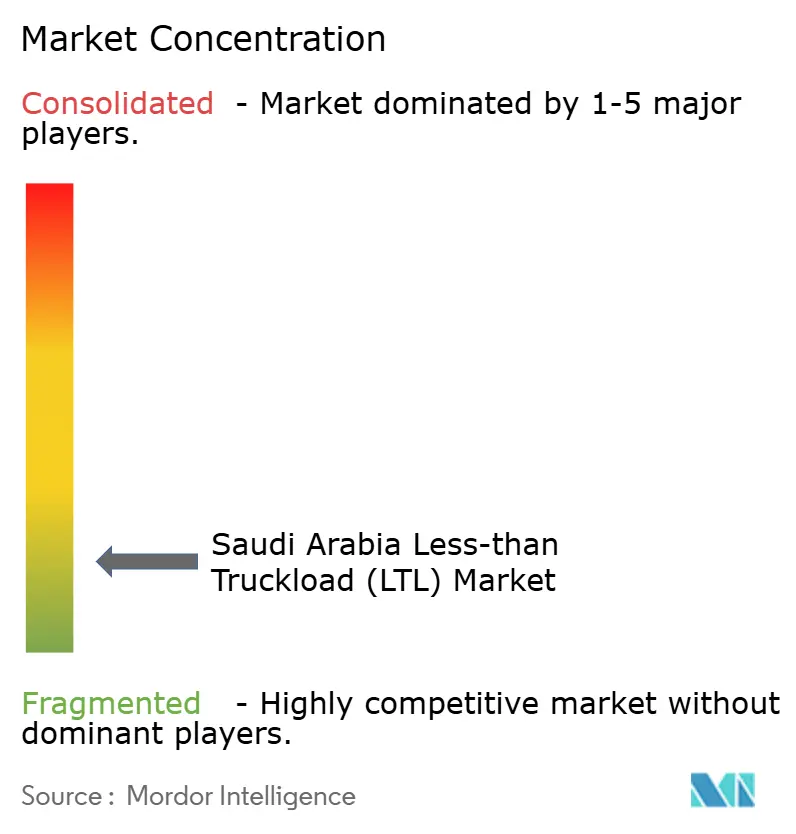
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Fracionada (LTL) da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de carga fracionada (LTL) da Arábia Saudita é avaliado em 2,67 bilhões de USD em 2026. Estima-se que cresça de 2,87 bilhões de USD em 2027 para atingir 3,85 bilhões de USD até 2032, a um CAGR de 6,00% durante o período de previsão (2027-2032).
O crescimento é sustentado por remessas pequenas e frequentes provenientes do comércio eletrônico, investimentos em infraestrutura de frete no âmbito da Visão 2030 e diversificação da economia não petrolífera. A manufatura, excluindo o refino de petróleo, contribuiu com 11,1% do PIB da Arábia Saudita a preços correntes em 2025, enquanto o comércio atacadista e varejista, restaurantes e hotéis responderam por 12,3%. Essas atividades sustentam a demanda por distribuição regular e movimentos de frete consolidado. O transporte rodoviário continua sendo importante para conectar locais de produção, portos, centros de distribuição e clientes finais. O desenvolvimento de infraestrutura e o agendamento digital podem melhorar a utilização de veículos e a coordenação de entregas, embora a disponibilidade de motoristas, os custos de conformidade e a baixa densidade de frete em algumas rotas permaneçam como restrições operacionais. Transportadoras com cobertura nacional confiável, consolidação eficiente e capacidades especializadas de manuseio estão posicionadas para competir à medida que a demanda se desenvolve.
Principais Conclusões do Relatório
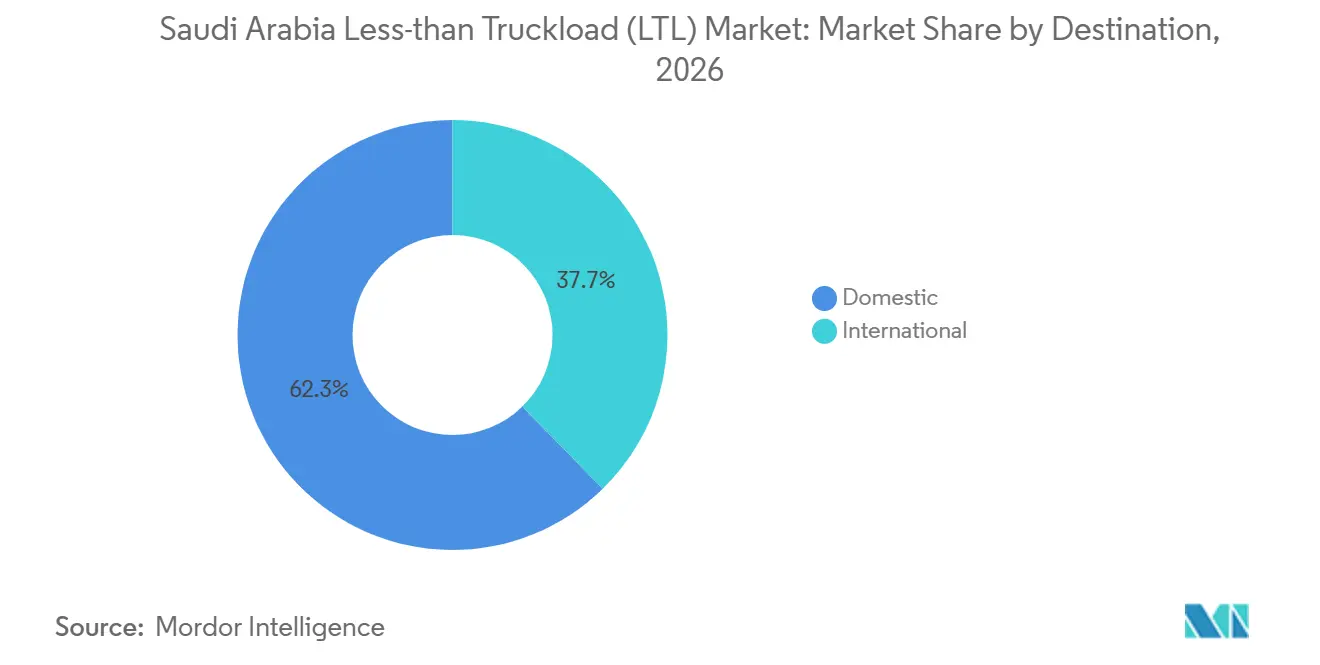
- Por destino, as remessas domésticas respondem por 62,35% do tamanho do mercado de carga fracionada (LTL) da Arábia Saudita em 2026, enquanto as remessas internacionais devem registrar um CAGR de 7,87% até 2032.
- Por controle de temperatura, o frete seco responde por 88,46% da participação do mercado de carga fracionada (LTL) da Arábia Saudita em 2026, enquanto o frete refrigerado deve registrar um CAGR de 6,98% até 2032.
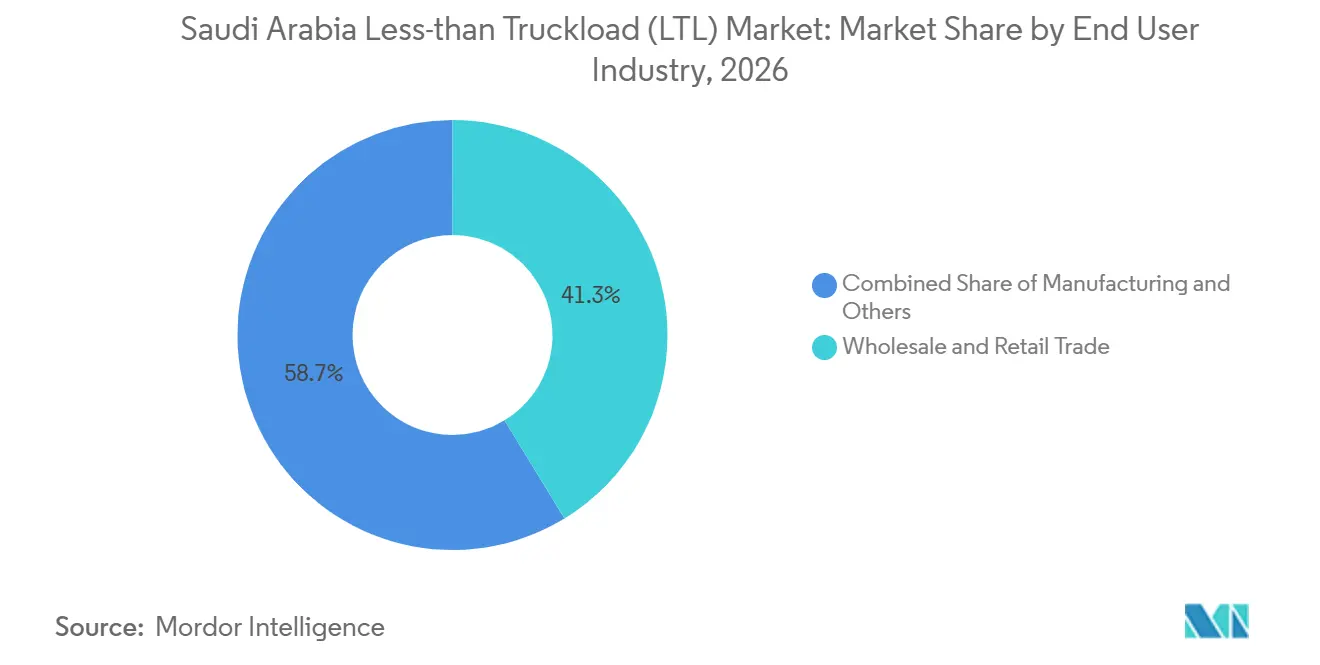
- Por setor de usuário final, o comércio atacadista e varejista responde por 41,28% da participação do mercado de carga fracionada (LTL) da Arábia Saudita em 2026, enquanto a manufatura deve registrar um CAGR de 8,24% até 2032.
- Por região, a região Central, composta por Riade, Al-Qassim e Hail, responde por 36,96% do tamanho do mercado de carga fracionada (LTL) da Arábia Saudita em 2026. A região Sul, composta por Asir, Jazan e Najran, deve registrar um CAGR de 8,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Carga Fracionada (LTL) da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fragmentação do Comércio Eletrônico Aumentando a Frequência de Remessas LTL | +1.4% | Nacional, com concentração em Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Projetos da Visão 2030 Expandindo a Demanda de Frete LTL | +1.2% | Nacional, com ganhos iniciais nas regiões Central e Ocidental | Longo prazo (≥ 4 anos) |
| Crescimento da Manufatura e do Varejo Aumentando a Demanda por Consolidação | +1.0% | Central (Riade) e Oriental (zonas industriais de Dammam/Jubail) | Médio prazo (2–4 anos) |
| Correspondência Digital de Frete Melhorando a Utilização de Ativos LTL | +0.9% | Nacional, com adoção de plataformas liderada pelos centros de Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Distribuição de Produtos Sensíveis à Temperatura Expandindo a Demanda Especializada de LTL | +0.6% | Nacional; crítico no portal portuário de Jeddah e nos clusters de armazenamento refrigerado da região Central | Médio prazo (2–4 anos) |
| Redes de Micro-Hubs Fortalecendo a Eficiência do Transporte de Longa Distância Programado | +0.5% | Nacional; concentrado nos corredores de frete urbano que ligam Riade, Jeddah e Dammam | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação do Comércio Eletrônico Aumentando a Frequência de Remessas LTL
O mercado de LTL da Arábia Saudita se beneficia do volume e da diversidade de remessas geradas pelo comércio eletrônico e pela distribuição varejista. A Autoridade Geral de Transportes registrou mais de 57 milhões de remessas de encomendas e pacotes postais no quarto trimestre de 2025, refletindo a escala de atividade no setor de entregas em geral[1]. Remessas maiores que não são economicamente viáveis para transporte em caminhões completos podem ser consolidadas com remessas de outras empresas, sustentando a demanda por serviços LTL programados. Transportadoras que conectam centros de distribuição, pontos de venda varejistas e pontos de entrega regionais podem atender a essa demanda por meio de capacidade compartilhada de semirreboque. Cronogramas de coleta confiáveis, visibilidade das remessas e janelas de entrega previsíveis são diferenciadores importantes à medida que os embarcadores buscam equilibrar qualidade de serviço e custos de transporte.
Projetos da Visão 2030 Expandindo a Demanda de Frete LTL
As iniciativas de infraestrutura e diversificação da Visão 2030 apoiam o desenvolvimento de redes de frete em toda a Arábia Saudita. A expansão de zonas logísticas e o investimento em infraestrutura industrial e de transporte podem criar novas origens, destinos e oportunidades de consolidação para operadores LTL. Em novembro de 2025, a DHL Supply Chain anunciou um investimento de 130 milhões de euros (152,92 milhões de USD) em um hub regional de logística e distribuição na Zona Logística Integrada Especial de Riade. A instalação planejada cobre 78.000 m² de terreno e inclui 53.000 m² de espaço de armazém, com um contrato de arrendamento de 26 anos. O desenvolvimento destina-se a atender setores como tecnologia, varejo e bens de consumo, automotivo, energia e comércio eletrônico. Tais instalações podem aumentar a demanda por serviços de distribuição entre hubs logísticos e clientes empresariais à medida que entram em operação.
Crescimento da Manufatura e do Varejo Aumentando a Demanda por Consolidação
A manufatura e a distribuição varejista geram movimentos de frete recorrentes entre fornecedores, locais de produção, centros de distribuição e clientes finais. O GASTAT informou que as atividades de manufatura, excluindo o refino de petróleo, contribuíram com 11,1% do PIB da Arábia Saudita a preços correntes em 2025, enquanto o comércio atacadista e varejista, restaurantes e hotéis contribuíram com 12,3%. Esses setores exigem a movimentação de componentes, produtos acabados, bens de consumo e remessas de reabastecimento de lojas. Muitas remessas não preenchem um caminhão completo, tornando a consolidação útil quando os cronogramas de entrega e os requisitos de manuseio são compatíveis. À medida que fabricantes e varejistas atendem clientes em múltiplas cidades, as transportadoras LTL podem combinar remessas ao longo de corredores de frete estabelecidos. Operações eficientes de terminal e cronogramas de entrega confiáveis continuam sendo importantes para controlar custos e atender às exigências dos clientes.
Correspondência Digital de Frete, Distribuição Especializada e Redes de Micro-Hubs
A correspondência digital de frete pode ajudar os operadores LTL a coordenar remessas de diferentes clientes, melhorar a utilização de veículos e planejar cronogramas de coleta e entrega. Esses sistemas são mais eficazes quando as transportadoras dispõem de dados confiáveis de remessas, densidade de rotas suficiente e processos operacionais que suportam a consolidação. A distribuição especializada também pode criar oportunidades em setores que exigem manuseio adicional, incluindo produtos farmacêuticos, produtos de saúde e mercadorias sensíveis à temperatura. Em outubro de 2025, a AJEX Logistics Services inaugurou um depósito logístico de 3.000 m² em conformidade com GMP-GxP em Riade para apoiar a distribuição de ciências da vida. Pontos de consolidação urbana e redes de parceiros podem ajudar as transportadoras a conectar os principais hubs de frete com cidades secundárias, desde que a densidade de remessas suporte o custo de operação dessas instalações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Motoristas e Saudização Limitando a Disponibilidade de Capacidade | -0.8% | Nacional; aguda nas regiões Central e Oriental durante períodos de pico | Curto prazo (≤ 2 anos) |
| Entregas de Baixa Densidade Enfraquecendo a Economia das Rotas Periféricas | -0.5% | Regiões fronteiriças do Norte (Al-Jouf, Arar) e do Sul (Najran) | Longo prazo (≥ 4 anos) |
| Custos de Diesel e Conformidade Aumentando as Despesas de LTL | -0.4% | Nacional; maior ônus sobre transportadoras menores e rotas transfronteiriças | Médio prazo (2–4 anos) |
| Visibilidade Fragmentada Reduzindo a Eficiência da Rede de Pequenas Transportadoras | -0.3% | Nacional, impacto desproporcional sobre transportadoras fora do triângulo Riade–Jeddah–Dammam | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas, Saudização e Custos de Conformidade Limitando a Capacidade
A disponibilidade de mão de obra, os requisitos de treinamento e a conformidade regulatória podem restringir a capacidade no mercado de LTL da Arábia Saudita. Os operadores devem manter motoristas qualificados e cumprir os requisitos aplicáveis de emprego, veículos e transporte, preservando ao mesmo tempo custos de serviço competitivos. Em novembro de 2025, o Fundo de Desenvolvimento de Recursos Humanos informou que suas parcerias com o setor de transporte e logística apoiaram o emprego de 74.000 cidadãos sauditas entre 2020 e o primeiro semestre de 2025[2]. Os programas envolveram mais de 500 milhões de SAR (133,23 milhões de USD) em apoio e incluíram iniciativas de treinamento vinculadas a empregos. Transportadoras menores podem ter menos capacidade do que grandes operadores para absorver custos de recrutamento, treinamento e conformidade de frota. O planejamento eficiente de rotas e o desenvolvimento da força de trabalho podem ajudar a mitigar essas pressões, embora os efeitos variem por operador e localização.
Rotas de Baixa Densidade e Visibilidade Fragmentada de Pequenas Transportadoras
A baixa densidade de remessas pode enfraquecer a economia dos serviços LTL programados fora dos principais centros comerciais e industriais. Transportadoras que operam rotas em áreas esparsamente povoadas podem ter menos oportunidades de combinar remessas, o que pode aumentar o custo por remessa ou exigir janelas de entrega mais longas. Esse desafio pode ser mais pronunciado em rotas que atendem mercados menores nas regiões Norte e Sul, embora as condições variem por corredor e base de clientes. A capacidade fragmentada entre operadores menores também pode dificultar que os embarcadores comparem a disponibilidade de serviços e coordenem remessas entre diferentes transportadoras. Reservas digitais, redes de parceiros e pontos de consolidação compartilhados podem melhorar o acesso à capacidade, mas sua eficácia depende de informações confiáveis, padrões de serviço consistentes e volumes de remessas suficientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino: Redes Domésticas Ancoram a Receita, Rotas Transfronteiriças Ganham Impulso
As remessas domésticas respondem por 62,35% do tamanho do mercado de carga fracionada (LTL) da Arábia Saudita em 2026. A demanda é sustentada pela distribuição de bens de consumo, reabastecimento varejista e cadeias de suprimentos de manufatura que movimentam remessas entre instalações de produção, armazéns e clientes finais. Riade, Jeddah e Dammam são importantes centros comerciais e logísticos, enquanto cidades secundárias requerem conexões com a principal rede de frete. A consolidação permite que as transportadoras combinem remessas menores que se movem ao longo de rotas compatíveis, reduzindo a necessidade de embarcadores individuais reservarem caminhões completos. Documentação confiável, planejamento de coleta e coordenação de cross-dock podem apoiar serviços domésticos eficientes. Operadores que buscam cobertura nacional precisam equilibrar a alta densidade de remessas dos principais corredores com os custos operacionais de atender locais menos densos.
As remessas internacionais devem registrar um CAGR de 7,87% até 2032. A demanda transfronteiriça pode ser sustentada pelo comércio regional, cadeias de suprimentos empresariais e remessas que se movem entre a Arábia Saudita e mercados vizinhos. Remessas que passam por fronteiras terrestres podem exigir coordenação de documentação aduaneira, conformidade de veículos e cronogramas de entrega em diferentes jurisdições. Esses requisitos podem favorecer operadores com processos transfronteiriços estabelecidos e redes de parceiros confiáveis. No entanto, a perspectiva de crescimento não estabelece que restrições de capacidade ou tarifas de frete elevadas se apliquem a todas as rotas internacionais. Provedores de LTL que podem consolidar remessas compatíveis e gerenciar formalidades de fronteira com eficiência podem estar posicionados para capturar demanda adicional à medida que o comércio regional se desenvolve.

Por Controle de Temperatura: Seco Domina, Refrigerado Adiciona Capacidade Especializada
O frete seco responde por 88,46% da participação do mercado de carga fracionada (LTL) da Arábia Saudita em 2026. Bens de consumo em temperatura ambiente, mercadorias varejistas, produtos embalados e muitos suprimentos industriais podem ser transportados com equipamentos padrão, proporcionando às transportadoras uma ampla base de remessas potenciais. As redes de frete seco podem consolidar remessas compatíveis ao longo de rotas estabelecidas sem os requisitos adicionais de equipamentos e monitoramento associados ao transporte com controle de temperatura. No entanto, a eficiência operacional ainda depende da densidade de remessas, dos requisitos de manuseio, da utilização de veículos e de cronogramas de entrega confiáveis. A concorrência nessa categoria pode pressionar as margens, tornando o planejamento de rotas e a produtividade do terminal importantes para o desempenho das transportadoras.
O frete refrigerado deve registrar um CAGR de 6,98% até 2032. A distribuição de alimentos, a logística farmacêutica e outras cadeias de suprimentos sensíveis à temperatura podem exigir veículos especializados, sistemas de monitoramento e procedimentos de manuseio. Em outubro de 2025, a AJEX inaugurou um depósito de 3.000 m² em conformidade com GMP-GxP em Riade, adicionando capacidade logística especializada para ciências da vida[3]. A instalação inclui câmaras separadas com controle de temperatura e foi projetada para suportar o manuseio de produtos regulamentados. Os operadores de frete refrigerado devem gerenciar os custos de equipamentos, o controle de temperatura, os requisitos específicos de cada produto e o risco de operar veículos sem cargas de retorno compatíveis.
Por Setor de Usuário Final: Comércio Atacadista e Varejista Lidera, Manufatura Cresce Mais Rapidamente
O comércio atacadista e varejista responde por 41,28% do tamanho do mercado de carga fracionada (LTL) da Arábia Saudita em 2026, tornando-o o maior segmento de usuário final. Varejistas, atacadistas e centros de distribuição geram movimentos recorrentes de bens de consumo e remessas de reabastecimento de lojas. Esses fluxos frequentemente envolvem múltiplos destinos e tamanhos de remessas adequados para consolidação. O setor mais amplo fornece uma base econômica importante para a demanda de distribuição, embora sua contribuição ao PIB não seja uma medida direta dos volumes de frete LTL. A confiabilidade das entregas, a precisão no manuseio e o cumprimento de cronogramas continuam sendo importantes para varejistas que gerenciam a disponibilidade de estoque em múltiplos locais.
A manufatura deve registrar um CAGR de 8,24% até 2032. As cadeias de suprimentos de manufatura podem gerar movimentos de entrada de componentes e materiais, bem como remessas de saída de produtos acabados. Essas remessas podem exigir uma combinação de distribuição local, transporte intercidades e conexões entre zonas industriais e principais centros comerciais. Centros industriais como Jubail e Yanbu são relevantes para a rede de frete mais ampla por causa de suas atividades industriais e relacionadas a portos. As transportadoras LTL podem atender fabricantes fornecendo coletas programadas, distribuição de saída consolidada, visibilidade de remessas e serviços de manuseio adequados aos produtos do cliente.
Análise Geográfica
A região Central responde por 36,96% do tamanho do mercado de carga fracionada (LTL) da Arábia Saudita em 2026. Continua sendo um importante ponto de consolidação para o frete que se move entre os principais centros comerciais e industriais. Riade conecta as redes de distribuição nacionais com clientes de varejo, manufatura e logística. Em novembro de 2025, a DHL Supply Chain assinou um contrato de arrendamento de terreno de 26 anos na Zona Logística Integrada Especial de Riade para um hub regional de logística e distribuição planejado com investimento de 130 milhões de euros (152,92 milhões de USD)[4]. O projeto foi concebido para fornecer 53.000 m² de espaço de armazém em um terreno de 78.000 m² e para atender setores como varejo, tecnologia, automotivo, energia e comércio eletrônico. A região Oriental complementa essa rede por meio de atividades de frete industrial e relacionadas a portos em torno de Dammam e Jubail. A movimentação de remessas entre os mercados Central e Oriental cria oportunidades para operadores LTL que podem consolidar frete compatível e manter cronogramas confiáveis.
A região Ocidental sustenta fluxos de frete associados ao portal marítimo de Jeddah, à distribuição varejista e aos requisitos de serviços vinculados a Meca e Medina. A carga relacionada ao porto pode gerar movimentos subsequentes para armazéns, centros de distribuição e clientes em todo o Reino, incluindo remessas que não requerem um caminhão completo. A região também atende cadeias de suprimentos de alimentos, bebidas, produtos farmacêuticos e hospitalidade. NEOM e outros desenvolvimentos no noroeste mais amplo podem criar demanda logística adicional à medida que os projetos avançam. Ainda assim, o efeito sobre os volumes de LTL depende da atividade real e dos requisitos de frete resultantes. As transportadoras que atendem à região Ocidental precisam coordenar coletas no porto, entregas urbanas e transporte intercidades, levando em conta variações no tamanho das remessas e nas janelas de entrega dos clientes.
A região Sul deve registrar um CAGR de 8,39% até 2032. A distribuição agrícola, o desenvolvimento industrial em torno de Jazan e o comércio regional podem sustentar a demanda por serviços de frete. A região Oriental continua a se beneficiar dos requisitos de distribuição industrial e a jusante, enquanto a região Norte tem uma base de clientes mais dispersa e potencialmente menor densidade de frete em algumas rotas. Essas diferenças favorecem modelos operacionais específicos por região em vez de uma abordagem nacional uniforme. Capacidade compartilhada, redes de parceiros e coordenação digital de remessas podem ajudar a ampliar a cobertura de serviços, desde que o volume e o timing das remessas suportem cronogramas comercialmente viáveis.
Cenário Competitivo
O mercado de LTL da Arábia Saudita é fragmentado e inclui grupos internacionais de logística, operadores regionais e provedores de transporte domésticos. A concorrência depende da cobertura geográfica, do acesso a terminais e armazéns, das capacidades transfronteiriças, da confiabilidade do serviço e da capacidade de consolidar remessas compatíveis. Operadores internacionais maiores podem se beneficiar de redes logísticas mais amplas e serviços integrados, enquanto provedores domésticos podem se beneficiar de relacionamentos locais com clientes e do conhecimento das condições operacionais regionais.
Em fevereiro de 2026, a DSV anunciou a entrada em operação da integração de suas operações da Schenker na Arábia Saudita. A organização combinada abrange serviços aéreos e marítimos, logística contratada e serviços rodoviários. A empresa reportou uma rede saudita composta por 29 instalações e mais de 1.150 especialistas em logística. Essa integração pode fortalecer a capacidade da empresa de coordenar serviços entre modais e funções logísticas. Em maio de 2025, a Kuehne+Nagel anunciou que se tornou a primeira empresa a receber uma licença de Operador Econômico Autorizado para Despachante Aduaneiro na Arábia Saudita. A certificação apoia os processos aduaneiros e pode ser relevante para serviços de frete internacional, incluindo remessas que requerem desembaraço aduaneiro.
Provedores domésticos e operadores especializados competem por meio de cobertura local, flexibilidade de serviço e capacidades específicas por setor. Em agosto de 2025, a DHL eCommerce concluiu sua aquisição de uma participação minoritária na AJEX Logistics Services. No momento do anúncio, a AJEX reportava mais de 60 instalações e 1.200 veículos, com a DHL eCommerce obtendo representação no conselho de administração da AJEX e uma opção de aumentar sua participação no futuro. A parceria foi apresentada como uma forma de combinar a rede regional da AJEX com as capacidades internacionais de comércio eletrônico da DHL. Em outubro de 2025, a AJEX também inaugurou um depósito em conformidade com GMP-GxP em Riade para logística de ciências da vida. Em outubro de 2025, a SAL concluiu o acordo final de terreno para sua zona logística planejada em Falcon City, ao norte de Riade. O projeto cobre aproximadamente 1,57 milhão de m², com investimento planejado de cerca de 4,1 bilhões de SAR (1,09 bilhão de USD) e geração de receita esperada a partir de 2028 à medida que o desenvolvimento avança. O projeto pretende integrar armazenagem, estocagem e conectividade multimodal.
Líderes do Setor de Carga Fracionada (LTL) da Arábia Saudita
-
CEVA Almajdouie Logistics
-
Wared Logistics
-
SMSA Express Transportation Company Ltd
-
DSV A/S (including DB Schenker)
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: O Porto de NEOM e a CEVA Almajdouie Logistics assinaram um memorando de entendimento. As empresas concordaram em explorar soluções logísticas integradas ao longo de um corredor multimodal emergente que liga Europa, Egito, Arábia Saudita, GCC e Iraque. A colaboração planejada combina a localização do Porto de NEOM no Mar Vermelho com as capacidades de transporte, despachante aduaneiro, armazenagem e operações transfronteiriças da CEVA Almajdouie Logistics.
- Novembro de 2025: A DHL Supply Chain assinou um contrato de arrendamento de terreno de 26 anos na Zona Logística Integrada Especial de Riade. A empresa anunciou um investimento de 130 milhões de euros (152,92 milhões de USD) em um hub regional de logística e distribuição planejado. O terreno cobre 78.000 m², incluindo 53.000 m² de espaço de armazém, e destina-se a atender múltiplos setores. O projeto acrescenta à infraestrutura logística planejada para Riade, embora seu efeito sobre a capacidade de LTL dependa do comissionamento e do uso operacional.
- Agosto de 2025: A DHL eCommerce concluiu seu investimento minoritário na AJEX Logistics Services. A transação conferiu à DHL eCommerce representação no conselho de administração da AJEX e uma opção de aumentar sua participação para uma posição majoritária no futuro. No momento do anúncio, a AJEX reportava mais de 60 instalações e 1.200 veículos. A parceria combina a rede regional e doméstica de encomendas da AJEX com as capacidades internacionais de comércio eletrônico da DHL eCommerce.
- Julho de 2025: A ADQ concluiu sua aquisição de aproximadamente 63% da Aramex. A transação trouxe a Aramex para o portfólio da ADQ e pode apoiar sua estratégia logística regional mais ampla. Suas implicações para o mercado de LTL da Arábia Saudita dependem dos serviços e investimentos que forem posteriormente implantados no Reino.
Escopo do Relatório do Mercado de Carga Fracionada (LTL) da Arábia Saudita
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) | |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | |
| Norte (Al-Jouf e Arar) | |
| Sul (Asir, Jazan e Najran) |
Principais Questões Respondidas no Relatório
Qual é a previsão para o frete de carga fracionada na Arábia Saudita?
O mercado de LTL da Arábia Saudita deve crescer de 2,87 bilhões de USD em 2027 para 3,85 bilhões de USD até 2032, registrando um CAGR de 6,00%.
Qual destino de remessa lidera o mercado de LTL da Arábia Saudita?
As remessas domésticas lideram com uma participação de 62,35% em 2026, sustentadas pela distribuição de bens de consumo, reabastecimento varejista e cadeias de suprimentos de manufatura.
O que está impulsionando o crescimento do LTL transfronteiriço na Arábia Saudita?
As remessas internacionais devem registrar um CAGR de 7,87% até 2032, sustentadas pelo comércio regional e pela demanda por distribuição transfronteiriça.
Qual categoria de controle de temperatura está crescendo mais rapidamente?
O frete refrigerado deve registrar um CAGR de 6,98% até 2032, sustentado pela demanda por logística especializada de alimentos e produtos farmacêuticos.
Qual setor de clientes está se expandindo mais rapidamente para o frete compartilhado em caminhão?
A manufatura deve registrar um CAGR de 8,24% até 2032, à medida que as cadeias de suprimentos de produção e distribuição geram demanda por serviços de frete.
Qual região saudita tem as perspectivas de crescimento mais fortes para serviços de LTL?
A região Sul, composta por Asir, Jazan e Najran, deve registrar um CAGR de 8,39% até 2032.