
Tamaño y Participación del Mercado de Servicios de Cross-Docking LTL
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Cross-Docking LTL por Mordor Intelligence
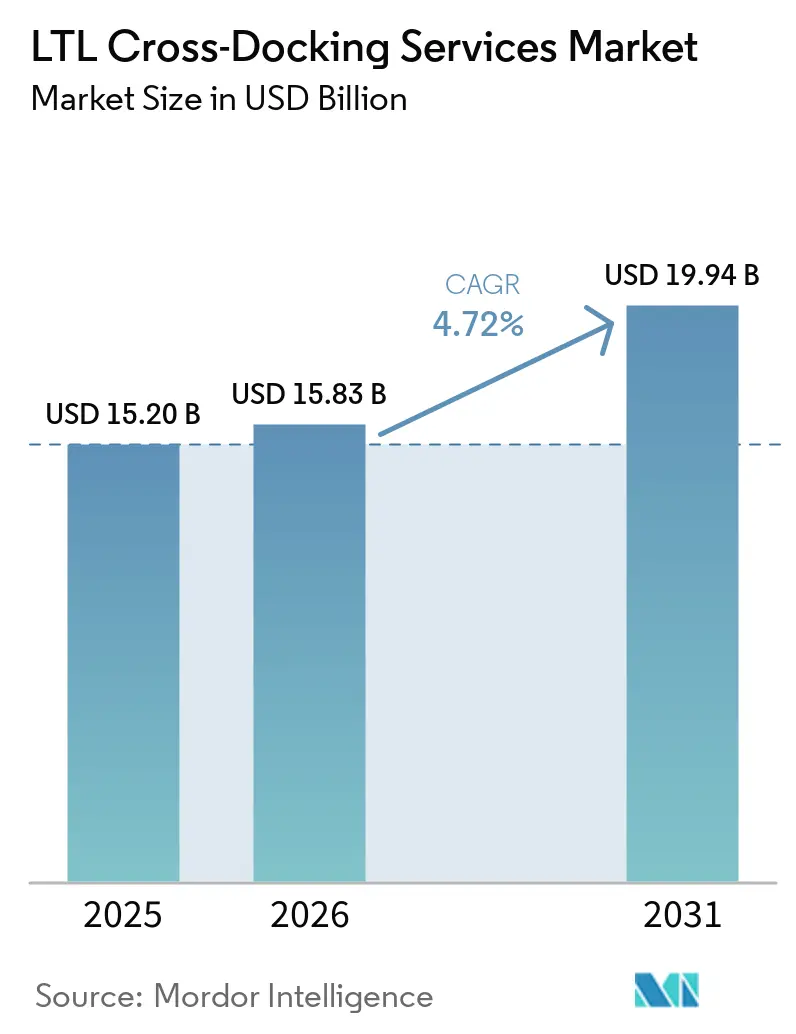
El tamaño del mercado de servicios de cross-docking LTL fue valorado en 15,20 mil millones de USD en 2025 y se estima que crecerá desde 15,83 mil millones de USD en 2026 hasta alcanzar los 19,94 mil millones de USD en 2031, a una CAGR del 4,72% durante el período de pronóstico (2026-2031).
El mercado de servicios de cross-docking LTL está respaldado por patrones de flete que requieren transferencias frecuentes a través de múltiples puntos de entrega. El comercio minorista omnicanal ha desplazado el reabastecimiento desde grandes movimientos de almacén hacia consignaciones más pequeñas y frecuentes. Esto otorga mayor importancia a los puntos de consolidación que pueden combinar cargas parciales antes del movimiento de línea principal. Los proveedores compiten en cobertura de terminales, visibilidad de envíos y la capacidad de gestionar flete urgente.[1]Las restricciones de capacidad en las terminales urbanas siguen siendo un límite práctico sobre la rapidez con que las redes pueden absorber mayores volúmenes de envíos.
Conclusiones Clave del Informe
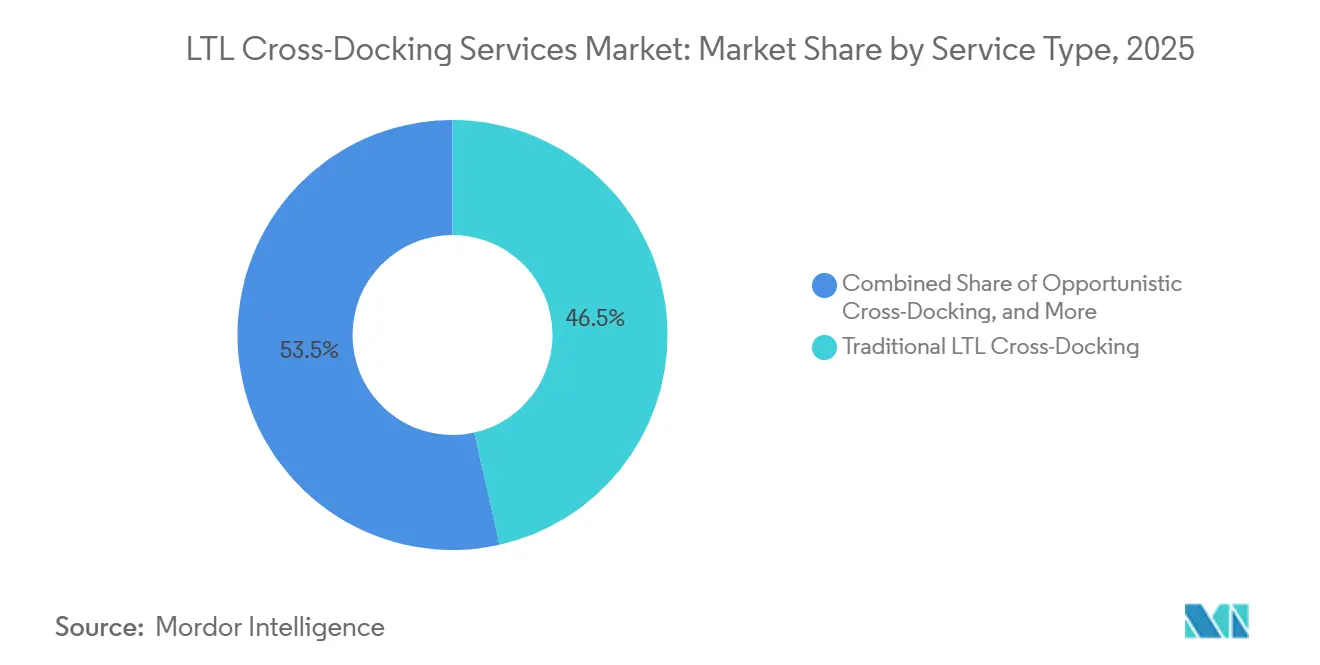
- Por tipo de servicio, el cross-docking LTL tradicional representó el 46,50% de la participación del mercado de servicios de cross-docking LTL en 2025, mientras que el cross-docking oportunista registró una CAGR del 6,55% hasta 2031.
- Por modelo de propiedad, los proveedores de logística de terceros representaron el 45,15% del tamaño del mercado de servicios de cross-docking LTL en 2025, mientras que los corredores de flete y las plataformas digitales de flete registraron una CAGR del 6,42% hasta 2031.
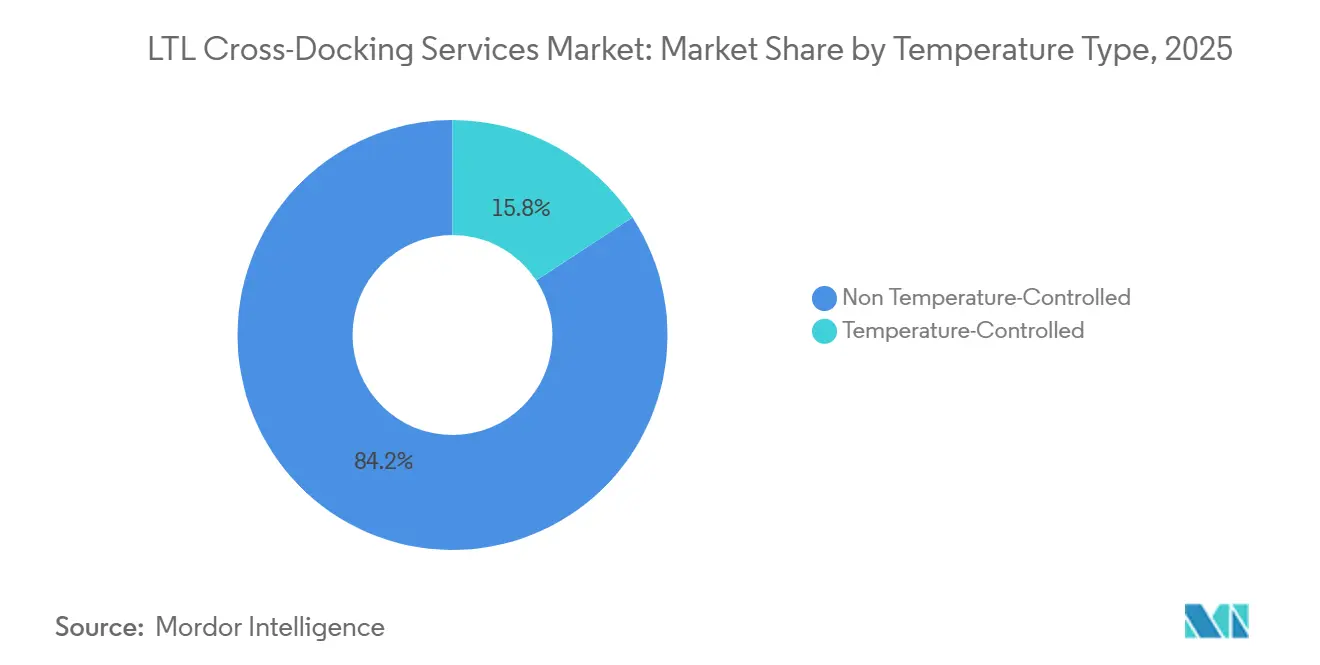
- Por temperatura, el flete no controlado por temperatura representó el 84,20% de la participación del mercado de servicios de cross-docking LTL en 2025, mientras que el cross-docking con temperatura controlada registró una CAGR del 6,20% hasta 2031.
- Por industria de usuario final, alimentos y bebidas representó el 22,35% del tamaño del mercado de servicios de cross-docking LTL en 2025, mientras que el comercio minorista y el comercio electrónico registraron una CAGR del 6,67% hasta 2031.
- Por geografía, América del Norte representó el 35,50% de la participación del mercado de servicios de cross-docking LTL en 2025, mientras que Asia-Pacífico registró una CAGR del 6,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Cross-Docking LTL
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación del Flete por Comercio Electrónico y Comercio Minorista Omnicanal | +1.5% | Global; mayor densidad en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Manufactura Regionalizada y Nearshoring | +0.9% | América del Norte (corredor Estados Unidos-México); zonas de nearshoring de la UE | Mediano plazo (2–4 años) |
| Demanda de los Cargadores por Menos Manipulaciones y Reabastecimiento Más Rápido | +0.7% | América del Norte; Europa Occidental | Corto plazo (≤2 años) |
| Coordinación Digital de Muelle a Muelle | +0.5% | Global; adopción temprana concentrada en América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de LTL de Cadena de Frío y Urgente | +0.6% | América del Norte; Europa Occidental; núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Imperativo de Densidad de Red y Utilización de Remolques | +0.4% | América del Norte; Unión Europea | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación del Flete por Comercio Electrónico y Comercio Minorista Omnicanal
El comercio electrónico está cambiando la combinación de envíos gestionados en las redes de flete regionales. Los pedidos combinan cada vez más paquetes pequeños, palés mixtos y flete para muchos puntos de entrega. Los transportistas necesitan consolidación para lograr un uso viable del remolque en corredores de línea principal compartidos. El mercado de servicios de cross-docking LTL se beneficia, por tanto, cuando el reabastecimiento minorista requiere movimientos frecuentes y con múltiples destinos. Walmart seleccionó a C.H. Robinson como 1 de 3 proveedores para su programa de Consolidación Prepagada en mayo de 2026. El programa enruta el flete de los proveedores a través de ubicaciones de consolidación antes de la entrega a los centros de distribución regional de Walmart, vinculando los acuerdos de transporte de los proveedores con un proceso de entrada estandarizado.[2]Este modelo otorga una mayor prima a los proveedores que pueden conectar a los proveedores con amplias redes de consolidación.
Manufactura Regionalizada y Nearshoring
La actividad manufacturera en las zonas industriales del norte de México genera flujos de flete que se adaptan al cross-docking. La producción de múltiples ubicaciones de proveedores puede requerir consolidación antes de que un movimiento hacia el norte cruce la frontera. Esto es particularmente relevante para las cadenas de suministro de automoción, aeroespacial y electrónica de consumo. La Secretaría de Economía de México reportó entradas de inversión extranjera directa superiores a 20 mil millones de USD en el primer trimestre de 2025, con actividad concentrada en Baja California, Nuevo León y Coahuila. Estos estados alimentan corredores de flete que convergen en cruces fronterizos, incluidos Laredo, El Paso y Nogales. Chihuahua registró 47,55 mil millones de USD en exportaciones en el segundo trimestre de 2025, lo que añadió presión a los cruces de El Paso y Ysleta. El mercado de servicios de cross-docking LTL se beneficia de esta fragmentación porque el flete de orígenes separados puede combinarse en movimientos de línea principal más viables.
Demanda de los Cargadores por Menos Manipulaciones y Reabastecimiento Más Rápido
Las cadenas de suministro con poco inventario otorgan mayor peso a los ciclos cortos desde la producción hasta el estante de la tienda. El cross-docking apoya este objetivo al mover el flete a través de un punto de transferencia en lugar de almacenarlo. Menos eventos de manipulación también pueden reducir las oportunidades de daño al flete. Los cargadores de alimentos, bebidas, comercio minorista y bienes de consumo valoran las ventanas de entrega confiables porque las entregas tardías pueden interrumpir el reabastecimiento de las tiendas.[3] El mercado de servicios de cross-docking LTL tiene un papel práctico en estas redes porque vincula el flete entrante con cargas salientes programadas. Las instalaciones de transferencia diseñadas específicamente pueden dar a los transportistas y proveedores de logística un argumento de servicio que va más allá del costo de transporte.
Coordinación Digital de Muelle a Muelle
La coordinación en tiempo real está transformando las terminales de cross-docking de ubicaciones de transferencia en puntos activos de emparejamiento de flete. Los sistemas digitales pueden asignar puertas y secuenciar el trabajo en función de las necesidades de salida en lugar de un proceso de primera llegada. Esto puede mejorar el uso del espacio de muelle cuando las terminales gestionan flujos de flete densos. XPO desarrolló modelos de optimización de línea principal en 2025 y comenzó a acelerar su uso en toda la red de centros de servicio en 2026. La empresa declaró que una mejora del 1% en la eficiencia de recogida y entrega podría producir 9 millones de USD en beneficio neto anual. C.H. Robinson amplió BidBoardX a más de 83.000 transportistas contratados en toda América del Norte en junio de 2026, ampliando el acceso a flete comprometido y capacidad de transportistas. Estas herramientas ayudan al mercado de servicios de cross-docking LTL a gestionar decisiones de enrutamiento que son difíciles de manejar mediante procesos manuales.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Sincronización entre Ventanas de Entrada y Salida | -0.8% | Global | Corto plazo (≤2 años) |
| Congestión de Muelles y Restricciones de Capacidad en Terminales | -0.7% | América del Norte; Europa Occidental | Mediano plazo (2–4 años) |
| Disponibilidad de Mano de Obra Calificada y Conductores | -0.6% | América del Norte; Unión Europea | Largo plazo (≥4 años) |
| Alto Gasto de Capital en Integración y Automatización | -0.5% | Global; especialmente operadores más pequeños | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Sincronización entre Ventanas de Entrada y Salida
El cross-docking depende de una estrecha alineación entre las llegadas entrantes y las salidas salientes. Un retraso en la entrada puede dejar el flete sin su movimiento de avance programado. Esto puede generar cargos por detención, salidas perdidas y tiempos de tránsito más largos. El flete interior puede volverse impredecible después de que los contenedores salen de un puerto porque las interrupciones ferroviarias, las restricciones de acarreo y las llegadas irregulares de carga afectan el cronograma. C.H. Robinson informó en junio de 2026 que el movimiento interior de contenedores estaba generando más fricción que la congestión en las terminales en algunas condiciones. Los operadores más pequeños están más expuestos cuando carecen de herramientas para la gestión de excepciones y el enrutamiento alternativo.
Congestión de Muelles y Restricciones de Capacidad en Terminales
La capacidad de las terminales sigue siendo limitada en varios corredores de flete densos. El espacio limitado en las zonas industriales urbanas puede retrasar la expansión de instalaciones y limitar la flexibilidad para los envíos urgentes. Los operadores enfrentan entonces presión para usar puertas, tractores y remolques de manera más intensiva. Esto puede reducir las ventanas de servicio disponibles para las transferencias de flete.[4] Los principales transportistas continúan invirtiendo en centros de servicio e inmuebles, pero la adquisición de terrenos, los permisos y la construcción añaden tiempo de espera. La restricción afecta más directamente al mercado de servicios de cross-docking LTL, donde la alta frecuencia de envíos se encuentra con una capacidad de terminal limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Modelos Oportunistas Ganan Terreno frente a los Marcos Tradicionales
El cross-docking LTL tradicional representó el 46,50% de la participación del mercado de servicios de cross-docking LTL en 2025. Sigue siendo el principal marco de emparejamiento de cargas para las redes de transportistas de concentrador y radio establecidas en América del Norte y Europa. El cross-docking de consolidación apoya los flujos de entrada hacia los centros de distribución. El cross-docking de desconsolidación apoya la distribución desde envíos más grandes hacia múltiples destinos minoristas. Ambos enfoques se utilizan en cadenas de suministro de bienes de consumo, materiales industriales y automoción. Estos modelos dependen de redes de terminales planificadas y calendarios de rutas establecidos. Su valor es mayor donde los transportistas pueden emparejar de manera consistente los movimientos de entrada y salida. Las instalaciones tradicionales también ofrecen a los cargadores un proceso familiar para mover cargas parciales a través de redes regionales y nacionales.
El cross-docking oportunista registró una CAGR del 6,55% hasta 2031. Su crecimiento refleja el uso de herramientas de visibilidad en tiempo real que pueden dirigir el flete a través de la capacidad de terminal disponible. Los operadores pueden evitar un nodo preasignado cuando una ubicación diferente ofrece un movimiento más rápido o una mejor ocupación del remolque. Este enfoque ayuda a abordar la congestión en rutas seleccionadas. También permite a los proveedores con activos ligeros utilizar capacidad en la red de terminales de más de 1 operador. El modelo es más relevante cuando una conexión planificada cambia porque un envío llega tarde, una salida se completa antes de tiempo o una terminal cercana tiene espacio disponible. Los equipos de despacho pueden responder a la condición actual de una red en lugar de depender únicamente de un plan de enrutamiento fijo. Esto puede proteger el rendimiento del tránsito para el flete que tiene varios puntos de transferencia. También puede reducir el riesgo de que el espacio no utilizado del remolque salga de una terminal mientras el flete espera en otra ubicación. Los proveedores aún necesitan reglas de manejo disciplinadas, información precisa sobre los envíos y una responsabilidad clara cuando el flete se mueve a través de una terminal asociada. El modelo operativo es, por tanto, más flexible, pero no elimina la necesidad de control del servicio local. El mercado de servicios de cross-docking LTL se beneficia cuando los proveedores pueden convertir la visibilidad de la terminal en decisiones de enrutamiento confiables. Los operadores más sólidos combinan cobertura física de terminales con herramientas de programación que mejoran el emparejamiento de cargas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Propiedad: Los 3PL Anclan la Industria de Servicios de Cross-Docking LTL Mientras las Plataformas Digitales se Expanden
Los proveedores de logística de terceros representaron el 45,15% del tamaño del mercado de servicios de cross-docking LTL en 2025. Su posición se basa en la consolidación de múltiples cargadores, amplia cobertura y relaciones establecidas con transportistas. Un 3PL puede combinar el flete de varios clientes en movimientos de salida más eficientes. Esto puede ser útil cuando los cargadores individuales carecen de volumen suficiente en una ruta. Estos proveedores también gestionan el transporte, la consolidación y los informes dentro de una única estructura operativa. Su modelo integrado puede ayudar a los minoristas y fabricantes a cumplir los requisitos de entrega en múltiples destinos. La industria de servicios de cross-docking LTL, por tanto, mantiene un papel sólido para los proveedores que tienen tanto profundidad de clientes como acceso a transportistas.
Los corredores de flete y las plataformas digitales de flete registraron una CAGR del 6,42% hasta 2031. Los cargadores utilizan estos intermediarios para acceder a capacidad spot y comprometida en múltiples operadores LTL. La expansión de BidBoardX de C.H. Robinson en junio de 2026 proporciona acceso a flete comprometido para más de 83.000 transportistas contratados en toda América del Norte. Los transportistas LTL con activos propios mantienen una posición importante porque las terminales propias y la capacidad de línea principal pueden respaldar un servicio confiable en rutas complejas. La otra categoría de propiedad incluye programas controlados por cargadores, centros de consolidación gestionados por minoristas y modelos de activos híbridos. El programa de consolidación prepagada de Walmart muestra cómo los minoristas pueden asumir un papel más directo en la coordinación del flete de entrada. Esto puede desplazar el volumen hacia proveedores que cumplan los requisitos del minorista en materia de tecnología y cumplimiento normativo. Las herramientas digitales mejoran la elección de transportistas, pero no reemplazan la importancia de la capacidad física de las terminales. Los corredores pueden facilitar la contratación al presentar más opciones de transportistas y al reunir envíos más pequeños que de otro modo se moverían por separado. Su servicio es particularmente útil cuando los cargadores necesitan flexibilidad en varias rutas en lugar de una red fija única. Al mismo tiempo, el acceso a la plataforma por sí solo no puede resolver conexiones perdidas, excepciones de flete o restricciones locales de muelle. Esos problemas siguen dependiendo de las operaciones del transportista y de las relaciones con las terminales. El mercado de servicios de cross-docking LTL está, por tanto, moldeado por la interacción entre los propietarios de activos y los intermediarios, en lugar de por una simple sustitución de un modelo por otro.
Por Temperatura: El Flete No Controlado por Temperatura Lidera Mientras la Capacidad de Cadena de Frío se Expande
El flete no controlado por temperatura representó el 84,20% del tamaño del mercado de servicios de cross-docking LTL en 2025. Los bienes secos, los materiales industriales y los productos de consumo duraderos constituyen la mayor parte del flete que se mueve a través de las redes LTL convencionales. Estos envíos pueden moverse a través de instalaciones de transferencia estándar sin gestión especializada de temperatura. Su gran base otorga a los operadores de flete general un papel central en el mercado de servicios de cross-docking LTL. Los procesos estandarizados, las rutas de línea principal compartidas y el alto uso de remolques respaldan su economía. La categoría incluye muchos flujos de productos cotidianos que necesitan distribución regional y nacional. Su escala también da a los operadores una amplia base sobre la que distribuir los costos de terminal y red.
El cross-docking con temperatura controlada registró una CAGR del 6,20% hasta 2031. Las necesidades de cadena de frío farmacéutica y la distribución de alimentos frescos respaldan la demanda de una capacidad de transferencia más especializada. UPS anunció una inversión de 48 millones de USD en 27 instalaciones de cross-docking de flete con temperatura controlada en junio de 2026. Las instalaciones admiten almacenamiento a corto plazo y transferencias de aire a tierra en rangos de 2 °C a 8 °C, 15 °C a 25 °C y condiciones de congelación. La certificación IATA CEIV Pharma añade un obstáculo de cumplimiento normativo para el manejo farmacéutico. Los registros de temperatura y el control de envíos a nivel de lote también determinan cómo los operadores sirven a los clientes de alimentos y productos farmacéuticos. Estos requisitos favorecen a los proveedores que ya han invertido en instalaciones certificadas, controles y equipos operativos capacitados. También dificultan tratar una transferencia de cadena de frío como un movimiento de muelle estándar. El diseño de las instalaciones, los rangos de almacenamiento, las prácticas de carga y los registros de entrega deben coincidir con los requisitos del producto. Un paso de control de temperatura fallido puede afectar el valor del envío y la relación con el cliente. Los grandes operadores pueden distribuir estas inversiones en volúmenes y redes más amplios. Las operaciones con temperatura controlada siguen siendo más pequeñas, pero sus necesidades de servicio difieren materialmente del flete seco. El mercado de servicios de cross-docking LTL tiene espacio para transportistas especializados y proveedores de logística donde la certificación y la disciplina de manejo importan tanto como el alcance de la red.
Por Industria de Usuario Final: Alimentos y Bebidas Lidera Mientras el Comercio Minorista y el Comercio Electrónico Crecen Más Rápido
Alimentos y bebidas representó el 22,35% de la participación del mercado de servicios de cross-docking LTL en 2025. La logística de bienes perecederos y las ventanas de entrega estrechas hacen de este grupo de usuarios finales una fuente confiable de flete de cross-docking. La distribución de comestibles y alimentos especializados requiere reabastecimiento regular en muchas ubicaciones. El cross-docking apoya estos movimientos al reducir el tiempo de almacenamiento entre el transporte de entrada y el de salida. Los cargadores de alimentos y bebidas también otorgan importancia al manejo del producto y a la consistencia de la entrega. Las dimensiones precisas de los envíos se han vuelto más importantes bajo la clasificación de flete basada en densidad. Esto fomenta una preparación y medición disciplinadas antes de que el flete ingrese a una red LTL. La escala del segmento lo mantiene importante para los proveedores que atienden programas de reabastecimiento minorista.
El comercio minorista y el comercio electrónico registraron una CAGR del 6,67% hasta 2031. El comercio minorista en línea crea demanda de flujos de flete flexibles que sirven a muchos destinos en lugar de una sola entrega a un gran almacén. El cross-docking apoya este patrón combinando cargas parciales y separándolas cerca de la red de destino. Un minorista puede usar la misma red para mover mercancía hacia tiendas, puntos de cumplimiento regional y otras ubicaciones intermedias. Esto crea la necesidad de proveedores que puedan gestionar combinaciones de pedidos cambiantes sin perder el control del envío. Los bienes de manufactura e industriales utilizan el modelo para la consolidación de componentes de entrada y la distribución de salida. Las redes de automoción lo utilizan cuando las piezas de múltiples proveedores necesitan un movimiento coordinado. La atención médica y los productos farmacéuticos lo utilizan donde el control de temperatura y el momento de la entrega son importantes. La electrónica de consumo y la tecnología lo utilizan para apoyar la distribución en múltiples sitios. Los diferentes usuarios finales pueden tener diferentes requisitos de producto, pero comparten la necesidad de entregas predecibles. Esto hace que la visibilidad del flete, la disciplina de muelle y la coordinación del transportista sean relevantes en varios sectores verticales. La amplitud de estos usuarios finales reduce la dependencia de una única fuente de demanda dentro del mercado de servicios de cross-docking LTL.
Análisis Geográfico
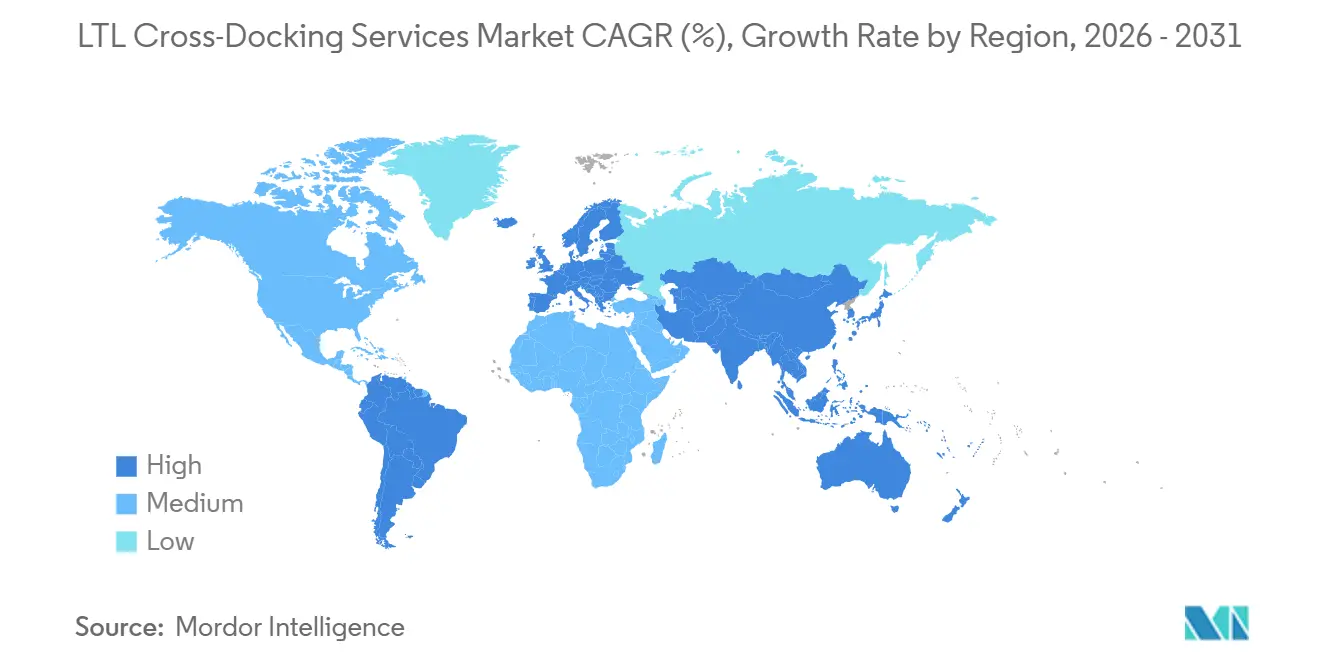
América del Norte representó el 35,50% del valor del mercado global en 2025. La región se beneficia de una densa infraestructura LTL de concentrador y radio, alta actividad de comercio electrónico y la expansión de los movimientos de flete entre los Estados Unidos y México. La actividad de cross-docking se concentra en los corredores del Noreste, el Medio Oeste y la frontera Texas-México. Las exportaciones de Chihuahua alcanzaron los 47,55 mil millones de USD en el segundo trimestre de 2025, un aumento interanual del 35,7%. Esto ejerció mayor presión de consolidación hacia el norte en los cruces de El Paso y Ysleta. La infraestructura intermodal de Canadá apoya los flujos de flete transfronterizo hacia los principales corredores de distribución de los Estados Unidos. La región también cuenta con una gran base instalada de terminales LTL que pueden gestionar actividad de transferencia regular. El flete transfronterizo a menudo requiere coordinación entre fabricantes, transportistas, procesos aduaneros y redes de destino. Esto hace que las entregas predecibles sean especialmente importantes en las rutas fronterizas más transitadas. El mercado de servicios de cross-docking LTL se beneficia de la red de transportistas madura de la región y del uso intensivo de la distribución regional.
Europa tiene una actividad importante de cross-docking en Alemania, Francia, el Reino Unido y la región del Benelux. Estas ubicaciones apoyan la distribución continental a través de redes de carreteras estrechamente conectadas. Deutsche Bahn inauguró un patio de almacenamiento de contenedores de 38.000 m² en la terminal intermodal de Ulm-Dornstadt en julio de 2026. La expansión tiene como objetivo más que duplicar la capacidad de transferencia de carga de carretera a ferrocarril en la ubicación para 2028. Rhenus inauguró un almacén de cross-docking en Kaunas, Lituania, en mayo de 2026 e introdujo salidas diarias hacia las redes de concentradores de Alemania y Polonia. Estos desarrollos muestran el valor otorgado a las conexiones entre redes de carretera, ferrocarril y agrupación regional. Los proveedores europeos también necesitan coordinar los movimientos de flete a través de fronteras nacionales y patrones de entrega local variados. La región de Oriente Medio y África se está desarrollando a través de Arabia Saudita y los Emiratos Árabes Unidos, que actúan como ubicaciones de consolidación para las cadenas de suministro farmacéuticas y minoristas. Las brechas de infraestructura y los mayores costos de instalación limitan la penetración a corto plazo en partes del África Subsahariana. El mercado de servicios de cross-docking LTL tiene un papel más establecido en los corredores de alta densidad de Europa que en las regiones donde las redes de terminales siguen siendo menos desarrolladas.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,39% de 2026 a 2031. La diversificación manufacturera, el crecimiento del comercio electrónico y la inversión en infraestructura logística respaldan este ritmo. China representó una participación importante de los ingresos regionales de flete y logística en 2025 y mantiene volúmenes de flete a través de exportaciones manufactureras y redes de comercio electrónico doméstico. Se prevé que India crezca rápidamente, respaldada por el desarrollo de corredores industriales y el comercio digital. Vietnam es un nodo clave de la ASEAN donde los productores de electrónica y textiles mueven cargas parciales desde varios sitios antes de la consolidación internacional. Maersk inauguró una instalación de logística contractual de 180.000 m² cerca de Kuala Lumpur a mediados de 2025, lo que apunta a la importancia del Sudeste Asiático en la planificación de redes regionales. La región contiene sistemas de flete maduros y redes en desarrollo que se están expandiendo a diferentes velocidades. Esto aumenta la importancia del conocimiento operativo local y la cobertura de socios. Los proveedores necesitan conectar fábricas, puertos, aeropuertos y destinos interiores sin tratar Asia-Pacífico como un único entorno operativo. El mercado de servicios de cross-docking LTL puede servir a esta diversidad vinculando los clústeres de producción con los puntos de consolidación regional.

Panorama Competitivo
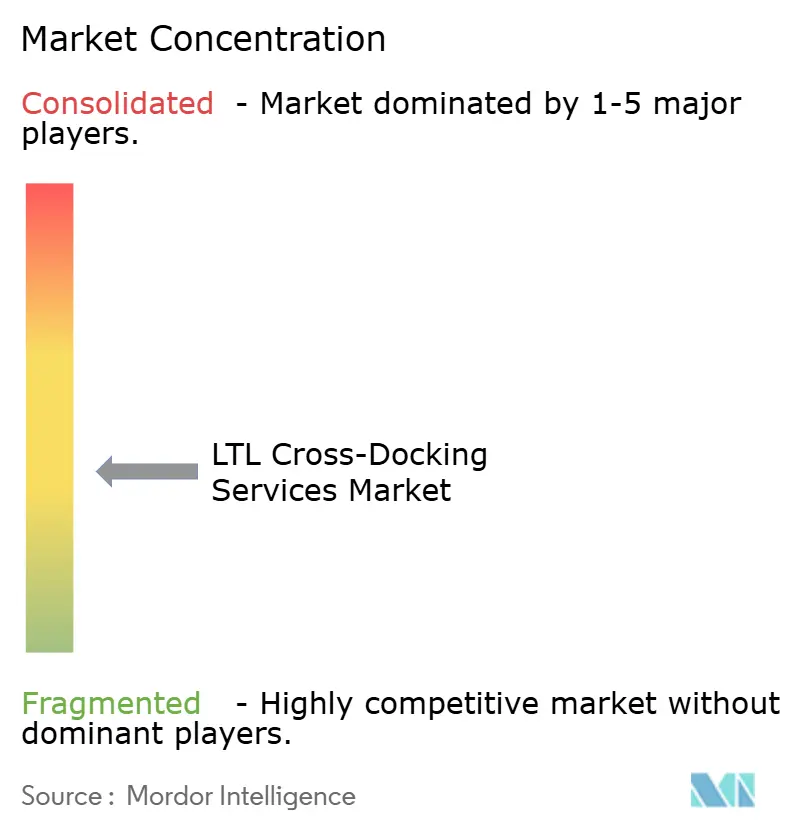
El mercado de servicios de cross-docking LTL está moderadamente fragmentado. FedEx Freight, Old Dominion, XPO, Saia y Estes Express tienen ventajas de densidad de red a través de sus huellas de terminales y redes de línea principal. Estos operadores están bien posicionados en rutas premium y de tiempo definido donde la confiabilidad del servicio es importante. Los proveedores de logística de terceros y las plataformas digitales pueden competir eficazmente en rutas y categorías de flete seleccionadas. Su capacidad para agregar capacidad puede ser valiosa para los cargadores que desean opciones de transportistas. FedEx Freight completó su escisión como empresa pública independiente en junio de 2026. La empresa está dirigiendo su actividad de ventas hacia los sectores verticales de atención médica, comestibles y centros de datos, donde la confiabilidad del cross-docking y la precisión de temperatura tienen un alto valor. La separación pone mayor atención en la red de flete de la empresa y en los sectores verticales que dependen de un servicio consistente. Los transportistas establecidos mantienen una ventaja cuando un envío requiere varios puntos de transferencia coordinados. Su conocimiento operativo está integrado en las rutinas de las terminales, los calendarios de línea principal y las relaciones de entrega local. Esto hace difícil para un nuevo proveedor igualar todas las partes del servicio a la vez. Sin embargo, los cargadores aún pueden dividir el flete entre varios proveedores cuando desean una combinación de cobertura, precios y manejo especializado. La competencia es, por tanto, más intensa donde los requisitos de servicio son claros y la capacidad puede compararse entre proveedores.
Los nuevos modelos de servicio también están reformando la competencia. Amazon anunció un servicio LTL de mercado abierto en junio de 2026 que extiende las operaciones de flete a destinos comerciales en los Estados Unidos. Esto añade competencia en las rutas de flete económico, mientras que los niveles premium de tiempo definido siguen estando más estrechamente vinculados a las capacidades de red LTL establecidas. CMA CGM adquirió FedEx Supply Chain en octubre de 2026 a un valor empresarial de 1,4 mil millones de USD. La transacción casi triplicaría las operaciones de logística contractual de CEVA en América del Norte a más de 240 ubicaciones, sujeto a la aprobación regulatoria de FEDEX. El acuerdo ampliaría la capacidad de CEVA para competir en consolidación y transporte gestionado. Las grandes redes siguen siendo difíciles de reproducir rápidamente porque las terminales, las relaciones con los transportistas y los procedimientos operativos requieren tiempo para construirse. La transacción también incorpora ubicaciones de logística contractual en una organización de transporte más amplia. Eso puede ayudar a un proveedor a coordinar la actividad de consolidación con servicios de almacén, transporte gestionado y transitario. El valor de esta oferta más amplia depende de la consistencia con que un proveedor gestione las entregas entre esas operaciones. Los proveedores con una ejecución local sólida pueden convertir una red más grande en una opción de flete más confiable. Los proveedores sin procesos disciplinados pueden descubrir que más ubicaciones no producen automáticamente un mejor servicio.
La tecnología diferencia a los proveedores tanto a nivel de transportistas como de proveedores de logística. Las herramientas de combinación de flete y precios pueden ayudar a los transportistas a hacer un mejor uso de la capacidad disponible y proteger el rendimiento del servicio. Kenco implementó herramientas de automatización operativa para mejorar la actividad de flete y cumplimiento. Las instalaciones especializadas de grado farmacéutico y aptas para alimentos fuera de los principales corredores pueden ofrecer oportunidades atractivas porque la capacidad certificada es limitada. La inversión de UPS en instalaciones de transferencia con temperatura controlada muestra que los operadores establecidos están añadiendo capacidades en esta área. Los transportistas regionales también están expandiendo sus ofertas transfronterizas a medida que crece el flete relacionado con México. El mercado de servicios de cross-docking LTL sigue recompensando a los proveedores que combinan cobertura física, consistencia del servicio y datos de flete utilizables. La tecnología apoya este resultado cuando hace que una operación de muelle sea más fácil de controlar para los empleados y los clientes. Tiene menos valor cuando la información no puede convertirse en una respuesta práctica a un camión tardío, un palé dañado o una puerta no disponible. Los operadores, por tanto, necesitan combinar herramientas digitales con equipos capacitados y procesos de escalada claros. En el flete sensible a la temperatura, estas disciplinas operativas también deben preservar las condiciones requeridas del producto durante cada transferencia.
Líderes de la Industria de Servicios de Cross-Docking LTL
-
FedEx
-
XPO, Inc.
-
Estes Express Lines
-
Old Dominion Freight Line
-
Saia, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Old Dominion Freight Line, Inc. aprobó el desarrollo de un almacén de cross-docking de 40 puertas valorado en 10 millones de USD en Baton Rouge, Luisiana, como parte de un plan de gastos de capital de 380 millones de USD para 2026. El plan asigna 180 millones de USD específicamente a la expansión de bienes raíces y centros de servicio, reforzando la estrategia de Old Dominion de añadir densidad de terminales en los mercados del Sur de alto crecimiento antes de una recuperación anticipada del volumen de flete.
- Junio de 2026: R+L Carriers inauguró un nuevo centro de servicio en Georgetown, Kentucky, reemplazando una instalación anterior en Lexington y aumentando la capacidad de flete en el corredor norte-sur crítico entre Cincinnati y Knoxville.
- Junio de 2026: R+L Carriers inauguró un nuevo centro de servicio en Rock Hill, Carolina del Sur, su cuarta terminal en el estado, ampliando la cobertura de la región Mid-South y la flexibilidad operativa para los envíos LTL de costa a costa.
- Junio de 2026: United Parcel Service, Inc. invirtió 48 millones de USD en 27 instalaciones de cross-docking de flete con temperatura controlada en los Estados Unidos y el resto de las Américas, Europa y Asia. Las instalaciones con certificación IATA CEIV Pharma admiten almacenamiento farmacéutico a corto plazo y transferencias de aire a tierra en rangos de temperatura de 2 °C a 8 °C, 15 °C a 25 °C y congelación, orientadas a la demanda de inyectables GLP-1, terapias de ARNm y tratamiento del cáncer.


Alcance del Informe Global del Mercado de Servicios de Cross-Docking LTL
| Cross-Docking LTL Tradicional |
| Cross-Docking de Consolidación |
| Cross-Docking de Desconsolidación |
| Cross-Docking Oportunista |
| Proveedores de Logística de Terceros |
| Transportistas LTL con Activos Propios |
| Corredores de Flete y Plataformas Digitales de Flete |
| Otros |
| Temperatura Controlada |
| No Controlada por Temperatura |
| Comercio Minorista y Comercio Electrónico |
| Alimentos y Bebidas |
| Manufactura y Bienes Industriales |
| Automoción |
| Atención Médica y Productos Farmacéuticos |
| Electrónica de Consumo y Tecnología |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Cross-Docking LTL Tradicional | |
| Cross-Docking de Consolidación | ||
| Cross-Docking de Desconsolidación | ||
| Cross-Docking Oportunista | ||
| Por Modelo de Propiedad | Proveedores de Logística de Terceros | |
| Transportistas LTL con Activos Propios | ||
| Corredores de Flete y Plataformas Digitales de Flete | ||
| Otros | ||
| Por Temperatura | Temperatura Controlada | |
| No Controlada por Temperatura | ||
| Por Industria de Usuario Final | Comercio Minorista y Comercio Electrónico | |
| Alimentos y Bebidas | ||
| Manufactura y Bienes Industriales | ||
| Automoción | ||
| Atención Médica y Productos Farmacéuticos | ||
| Electrónica de Consumo y Tecnología | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de cross-docking LTL?
El comercio minorista omnicanal, el nearshoring y la necesidad de un reabastecimiento más rápido respaldan la demanda de consolidación y movimientos de flete con múltiples destinos.
¿Qué tamaño tiene el mercado de servicios de cross-docking LTL?
El mercado fue valorado en 15,20 mil millones de USD en 2025 y se estima en 15,83 mil millones de USD en 2026. Se prevé que alcance los 19,94 mil millones de USD en 2031.
¿Qué tipo de servicio lidera el cross-docking LTL?
El cross-docking LTL tradicional lideró con el 46,50% del valor del mercado en 2025. El cross-docking oportunista tiene la tasa de crecimiento prevista más alta con un 6,55% hasta 2031.
¿Qué segmento de usuario final está creciendo más rápido?
El comercio minorista y el comercio electrónico registraron una CAGR del 6,67% hasta 2031, respaldados por necesidades de flete flexibles y con múltiples destinos.
¿Por qué está creciendo el cross-docking con temperatura controlada?
Los requisitos de cadena de frío farmacéutica y la distribución de alimentos frescos respaldan una CAGR del 6,20% para el cross-docking con temperatura controlada hasta 2031.
¿Qué región tiene la posición más sólida en el cross-docking LTL?
América del Norte representó el 35,50% del valor del mercado en 2025, mientras que Asia-Pacífico tiene la CAGR regional prevista más alta con un 6,39% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
