
Marktgröße und Marktanteile der LTL-Cross-Docking-Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
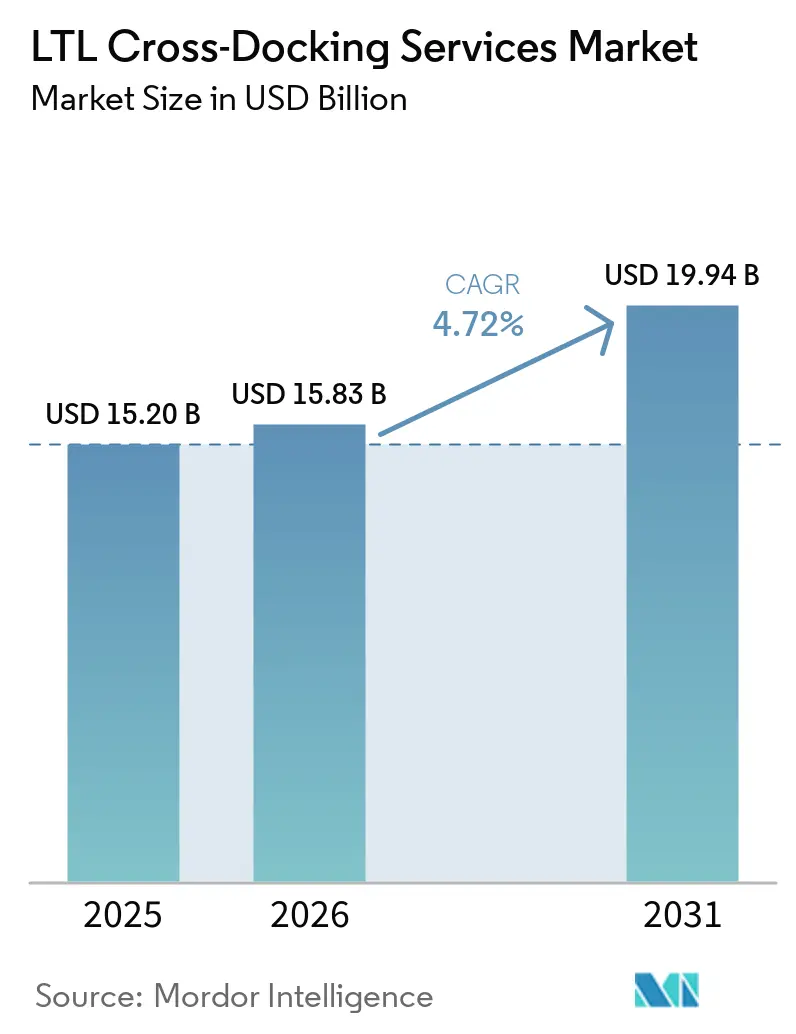
| Marktgröße (2026) | 15.83 Milliarden US-Dollar |
| Marktgröße (2031) | 19.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
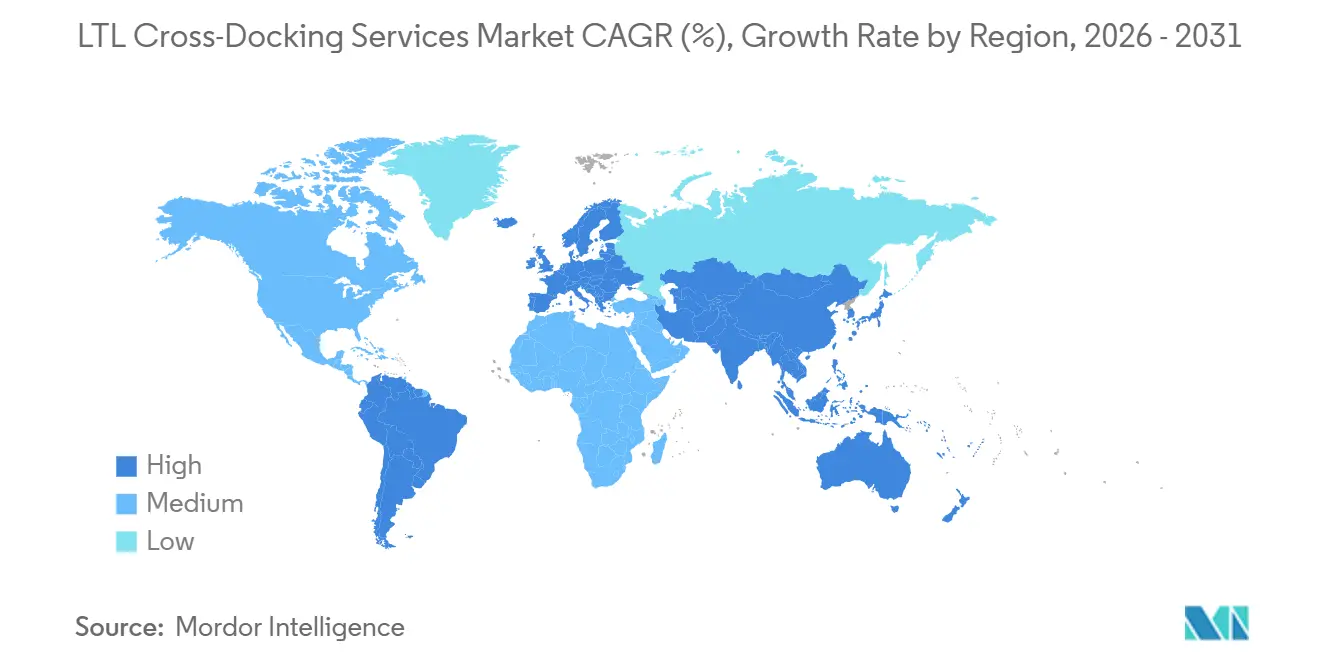
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der LTL-Cross-Docking-Dienste von Mordor Intelligence
Die Marktgröße für LTL Cross-Docking-Dienstleistungen wurde im Jahr 2025 auf 15,20 Milliarden USD geschätzt und soll von 15,83 Milliarden USD im Jahr 2026 auf 19,94 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,72% während des Prognosezeitraums (2026–2031).
Der Markt für LTL Cross-Docking-Dienstleistungen wird durch Frachtmuster gestützt, die häufige Umschläge an mehreren Lieferpunkten erfordern. Der Omnichannel-Einzelhandel hat die Nachschubversorgung von großen Lagerbewegungen hin zu kleineren, häufigeren Sendungen verlagert. Dies erhöht die Bedeutung von Konsolidierungspunkten, die Teilladungen vor dem Fernstreckentransport zusammenführen können. Anbieter konkurrieren hinsichtlich der Terminalabdeckung, der Sendungstransparenz und der Fähigkeit, zeitkritische Fracht zu handhaben.[1]Kapazitätsengpässe an städtischen Terminals bleiben eine praktische Grenze dafür, wie schnell Netzwerke höhere Sendungsvolumina aufnehmen können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt traditionelles LTL Cross-Docking im Jahr 2025 einen Marktanteil von 46,50% am LTL Cross-Docking-Dienstleistungsmarkt, während opportunistisches Cross-Docking bis 2031 einen CAGR von 6,55% prognostiziert.
- Nach Eigentumsmodell hielten Drittlogistikanbieter im Jahr 2025 einen Marktanteil von 45,15% am LTL Cross-Docking-Dienstleistungsmarkt, während Frachtmakler und digitale Frachtplattformen bis 2031 einen CAGR von 6,42% prognostizieren.
- Nach Temperatur hielt nicht temperaturgeführte Fracht im Jahr 2025 einen Marktanteil von 84,20% am LTL Cross-Docking-Dienstleistungsmarkt, während temperaturgeführtes Cross-Docking bis 2031 einen CAGR von 6,20% prognostiziert.
- Nach Endnutzerbranche hielt der Bereich Lebensmittel und Getränke im Jahr 2025 einen Marktanteil von 22,35% am LTL Cross-Docking-Dienstleistungsmarkt, während Einzelhandel und E-Commerce bis 2031 einen CAGR von 6,67% prognostizieren.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,50% am LTL Cross-Docking-Dienstleistungsmarkt, während der asiatisch-pazifische Raum bis 2031 einen CAGR von 6,39% prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fragmentierung von E-Commerce- und Omnichannel-Fracht | +1.5% | Global; höchste Dichte in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regionalisierte Fertigung und Nearshoring | +0.9% | Nordamerika (Korridor USA–Mexiko); EU-Nearshoring-Zonen | Mittelfristig (2–4 Jahre) |
| Nachfrage der Verlader nach weniger Umschlägen und schnellerer Nachschubversorgung | +0.7% | Nordamerika; Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Digitale Dock-zu-Dock-Koordination | +0.5% | Global; frühe Einführung konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erweiterung der Kühlkette und zeitkritischer LTL-Dienste | +0.6% | Nordamerika; Westeuropa; Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Netzwerkdichte und Imperativ zur Auslastung von Aufliegern | +0.4% | Nordamerika; Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung von E-Commerce- und Omnichannel-Fracht
Der E-Commerce verändert den Sendungsmix, der in regionalen Frachtnetzen abgewickelt wird. Bestellungen kombinieren zunehmend Kleinpakete, gemischte Paletten und Fracht für viele Lieferorte. Carrier benötigen Konsolidierung, um eine wirtschaftliche Auflastung auf gemeinsamen Fernverkehrskorridoren zu erreichen. Der Markt für LTL-Cross-Docking-Dienste profitiert daher, wenn die Einzelhandelsversorgung häufige und mehrzielorientierte Bewegungen erfordert. Walmart wählte C.H. Robinson im Mai 2026 als einen von 3 Anbietern für sein Prepaid-Konsolidierungsprogramm aus. Das Programm leitet Lieferantenfracht über Konsolidierungsstandorte, bevor sie an die regionalen Verteilzentren von Walmart geliefert wird, und verknüpft die Transportvereinbarungen der Lieferanten mit einem standardisierten Eingangsverfahren.[2]Dieses Modell legt einen höheren Wert auf Anbieter, die Lieferanten mit breiten Konsolidierungsnetzwerken verbinden können.
Regionalisierte Fertigung und Nearshoring
Fertigungsaktivitäten in den nördlichen Industriegebieten Mexikos erzeugen Frachtströme, die für Cross-Docking geeignet sind. Die Produktion aus mehreren Lieferantenstandorten kann eine Konsolidierung erfordern, bevor eine nordwärts gerichtete Bewegung die Grenze überquert. Dies ist besonders relevant für Lieferketten in der Automobil-, Luft- und Raumfahrt- sowie Unterhaltungselektronikbranche. Das mexikanische Wirtschaftsministerium meldete im ersten Quartal 2025 Zuflüsse ausländischer Direktinvestitionen von über 20 Milliarden USD, mit Schwerpunkt in Baja California, Nuevo León und Coahuila. Diese Bundesstaaten speisen Frachtkorridore, die an Grenzübergängen wie Laredo, El Paso und Nogales zusammenlaufen. Chihuahua verzeichnete bis zum zweiten Quartal 2025 Exporte in Höhe von 47,55 Milliarden USD, was den Druck auf die Grenzübergänge El Paso und Ysleta erhöhte. Der Markt für LTL-Cross-Docking-Dienste profitiert von dieser Fragmentierung, da Fracht aus verschiedenen Ursprungsorten zu wirtschaftlicheren Fernverkehrsbewegungen zusammengeführt werden kann.
Nachfrage der Verlader nach weniger Umschlägen und schnellerer Nachschubversorgung
Lagerminimierte Lieferketten legen größeren Wert auf kurze Durchlaufzeiten von der Produktion bis ins Ladenregal. Cross-Docking unterstützt dieses Ziel, indem Fracht durch einen Umschlagpunkt bewegt wird, anstatt sie einzulagern. Weniger Handhabungsvorgänge können auch die Möglichkeiten für Frachtschäden reduzieren. Verlader aus den Bereichen Lebensmittel, Getränke, Einzelhandel und Konsumgüter legen Wert auf zuverlässige Lieferfenster, da verspätete Lieferungen die Ladenversorgung unterbrechen können.[3] Der Markt für LTL-Cross-Docking-Dienste hat eine praktische Rolle in diesen Netzwerken, da er eingehende Fracht mit geplanten ausgehenden Ladungen verknüpft. Zweckgebundene Umschlaganlagen können Carriern und Logistikanbietern ein Serviceargument liefern, das über die Transportkosten hinausgeht.
Digitale Dock-zu-Dock-Koordination
Echtzeitkoordination verwandelt Cross-Dock-Terminals von reinen Umschlagorten in aktive Frachtabgleichspunkte. Digitale Systeme können Tore zuweisen und Arbeitsabläufe an den Ausgangsbedarfen ausrichten, anstatt nach dem Prinzip der Erstreihenfolge zu verfahren. Dies kann die Nutzung von Dockflächen verbessern, wenn Terminals dichte Frachtströme abwickeln. XPO entwickelte im Jahr 2025 Optimierungsmodelle für den Fernverkehr und begann 2026 damit, deren Einsatz im gesamten Servicecenter-Netzwerk zu beschleunigen. Das Unternehmen erklärte, dass eine Verbesserung der Abholungs- und Zustelleffizienz um 1 % einen jährlichen Ergebnisbeitrag von 9 Millionen USD erzielen könnte. C.H. Robinson erweiterte BidBoardX im Juni 2026 auf mehr als 83.000 Vertragscarrier in Nordamerika und verbreiterte damit den Zugang zu gebundener Fracht und Carrierkapazität. Diese Instrumente helfen dem Markt für LTL-Cross-Docking-Dienste, Routingentscheidungen zu bewältigen, die durch manuelle Prozesse schwer zu handhaben sind.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Synchronisierungsrisiko zwischen eingehenden und ausgehenden Zeitfenstern | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Dock-Überlastung und Kapazitätsengpässe an Terminals | -0.7% | Nordamerika; Westeuropa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Fachkräften und Fahrern | -0.6% | Nordamerika; Europäische Union | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für Integration und Automatisierung | -0.5% | Global; insbesondere kleinere Betreiber | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Synchronisierungsrisiko zwischen eingehenden und ausgehenden Zeitfenstern
Cross-Docking setzt eine enge Abstimmung zwischen eingehenden Ankünften und ausgehenden Abfahrten voraus. Eine Verzögerung bei der Einlieferung kann dazu führen, dass Fracht ohne ihre geplante Weiterbewegung zurückbleibt. Dies kann zu Standgebühren, verpassten Abfahrten und längeren Transitzeiten führen. Inlandsfracht kann nach dem Verlassen eines Hafens unberechenbar werden, da Bahnunterbrechungen, Drayage-Engpässe und ungleichmäßige Frachtankünfte den Zeitplan beeinflussen. C.H. Robinson berichtete im Juni 2026, dass die Bewegung von Inlandscontainern unter bestimmten Bedingungen mehr Reibung erzeugte als Terminalüberlastung. Kleinere Betreiber sind stärker gefährdet, wenn ihnen Instrumente für das Ausnahmemanagement und alternative Routenführung fehlen.
Dock-Überlastung und Kapazitätsengpässe an Terminals
Die Terminalkapazität bleibt in mehreren dichten Frachtkorridoren eingeschränkt. Begrenzte Flächen in städtischen Industriegebieten können die Erweiterung von Anlagen verzögern und die Flexibilität für zeitkritische Sendungen einschränken. Betreiber stehen dann unter Druck, Tore, Zugmaschinen und Auflieger intensiver zu nutzen. Dies kann die für Frachtumschläge verfügbaren Servicefenster einengen.[4] Große Carrier investieren weiterhin in Servicecenter und Immobilien, aber Grundstückserwerb, Genehmigungsverfahren und Bau erhöhen die Vorlaufzeit. Das Hemmnis betrifft den Markt für LTL-Cross-Docking-Dienste am direktesten, wo hohe Sendungsfrequenz auf begrenzte Terminalkapazität trifft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
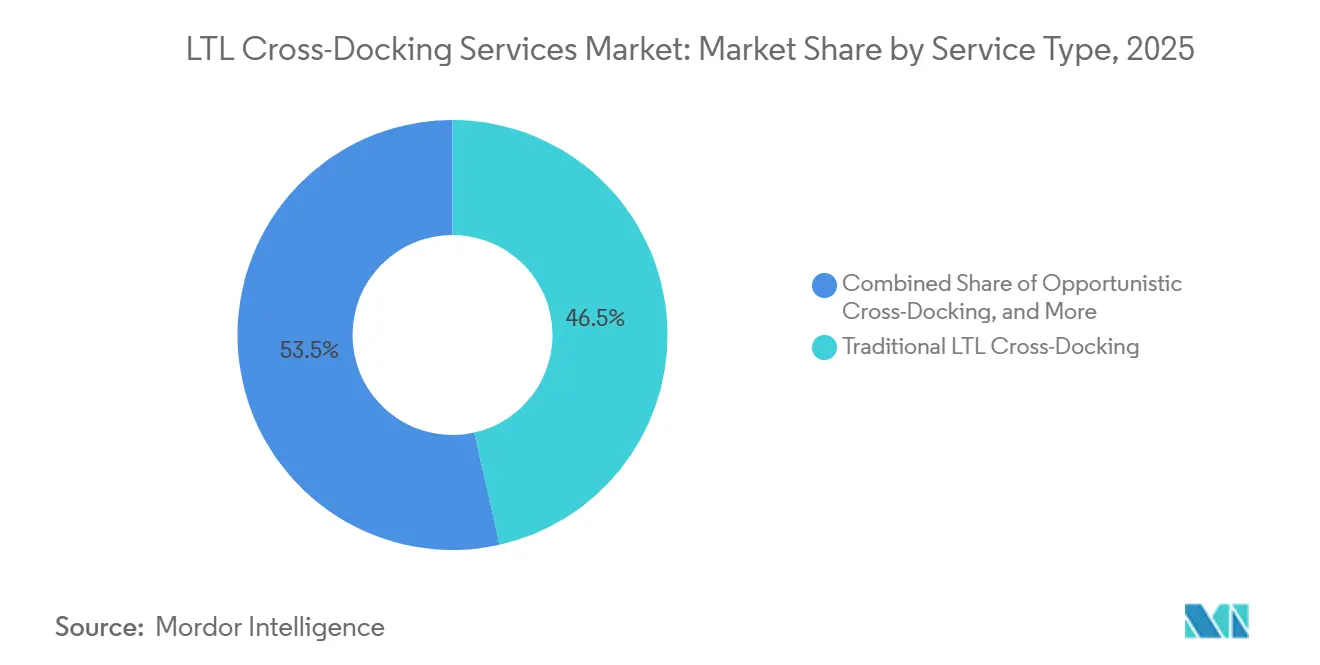
Opportunistische Modelle gewinnen gegenüber traditionellen Rahmenwerken an BodenTraditionelles LTL Cross-Docking hielt im Jahr 2025 einen Marktanteil von 46,50% am LTL Cross-Docking-Dienstleistungsmarkt. Es bleibt das wichtigste Ladungsabgleichsrahmenwerk für etablierte Hub-and-Spoke-Carrier-Netzwerke in Nordamerika und Europa. Konsolidierungs-Cross-Docking unterstützt eingehende Warenströme in Richtung Distributionszentren. Dekonsolidierungs-Cross-Docking unterstützt die Distribution aus größeren Sendungen hin zu mehreren Einzelhandelszielen. Beide Ansätze werden in Lieferketten für Konsumgüter, Industriematerialien und Automobil eingesetzt. Diese Modelle sind auf geplante Terminalnetzwerke und etablierte Streckenfahrpläne angewiesen. Ihr Wert ist am größten, wenn Carrier eingehende und ausgehende Bewegungen konsistent aufeinander abstimmen können. Traditionelle Einrichtungen bieten Versendern auch einen vertrauten Prozess für die Beförderung von Teilladungen durch regionale und nationale Netzwerke.
Opportunistisches Cross-Docking wird bis 2031 mit einem CAGR von 6,55% verzeichnet. Sein Wachstum spiegelt den Einsatz von Echtzeit-Transparenztools wider, die Fracht durch verfügbare Terminalkapazitäten leiten können. Betreiber können einen vorher zugewiesenen Knoten umgehen, wenn ein anderer Standort eine schnellere Bewegung oder eine bessere Trailerauslastung bietet. Dieser Ansatz hilft, Engpässe auf ausgewählten Strecken zu beheben. Er ermöglicht es auch asset-leichten Anbietern, Kapazitäten über das Terminalnetzwerk von mehr als einem Betreiber zu nutzen. Das Modell ist am relevantesten, wenn sich eine geplante Verbindung ändert, weil eine Sendung verspätet eintrifft, eine Abfahrt früh ausgelastet ist oder ein nahegelegenes Terminal nutzbaren Platz hat. Disponenten können auf den aktuellen Zustand eines Netzwerks reagieren, anstatt sich ausschließlich auf einen festen Routenplan zu verlassen. Dies kann die Transitperformance für Fracht schützen, die mehrere Umschlagpunkte hat. Es kann auch das Risiko verringern, dass ungenutzter Trailerraum ein Terminal verlässt, während Fracht an einem anderen Standort wartet. Anbieter benötigen weiterhin disziplinierte Handhabungsregeln, genaue Sendungsinformationen und klare Verantwortlichkeiten, wenn Fracht durch ein Partnerterminal bewegt wird. Das Betriebsmodell ist daher flexibler, beseitigt jedoch nicht die Notwendigkeit lokaler Servicekontrolle. Der Markt für LTL Cross-Docking-Dienstleistungen profitiert, wenn Anbieter die Terminaltransparenz in zuverlässige Routingentscheidungen umwandeln können. Die stärksten Betreiber kombinieren physische Terminalabdeckung mit Planungstools, die den Ladungsabgleich verbessern.



Nach Eigentümerschaftsmodell:
3PLs verankern die LTL-Cross-Docking-Dienste-Branche, während digitale Plattformen expandierenDrittlogistikanbieter machten im Jahr 2025 45,15% der Marktgröße für LTL Cross-Docking-Dienstleistungen aus. Ihre Position basiert auf der Konsolidierung mehrerer Versender, einer breiten Abdeckung und etablierten Carrier-Beziehungen. Ein 3PL kann Fracht von mehreren Kunden zu effizienteren ausgehenden Bewegungen zusammenführen. Dies kann nützlich sein, wenn einzelne Versender auf einer Strecke kein ausreichendes Volumen haben. Diese Anbieter verwalten auch Transport, Konsolidierung und Berichterstattung innerhalb einer einzigen Betriebsstruktur. Ihr integriertes Modell kann Einzelhändlern und Herstellern helfen, Lieferanforderungen an mehrere Ziele zu erfüllen. Der LTL Cross-Docking-Dienstleistungsmarkt behält daher eine starke Rolle für Anbieter, die sowohl Kundentiefe als auch Carrier-Zugang haben.
Frachtmakler und digitale Frachtplattformen werden bis 2031 mit einem CAGR von 6,42% verzeichnet. Versender nutzen diese Intermediäre, um Spot- und gebundene Kapazitäten bei mehreren LTL-Betreibern zu erschließen. Die BidBoardX-Erweiterung von C.H. Robinson im Juni 2026 bietet Zugang zu gebundener Fracht für mehr als 83.000 Vertragscarrier in Nordamerika. Asset-basierte LTL-Carrier behalten eine wichtige Position, da eigene Terminals und Fernstreckenkapazitäten einen zuverlässigen Service auf komplexen Strecken unterstützen können. Die andere Eigentümerkategorie umfasst versenderkontrollierte Programme, einzelhandelsverwaltete Konsolidierungszentren und hybride Asset-Modelle. Walmarts Prepaid-Konsolidierungsprogramm zeigt, wie Einzelhändler eine direktere Rolle bei der eingehenden Frachtkoordination übernehmen können. Dies kann das Volumen zu Anbietern verlagern, die die Anforderungen des Einzelhändlers an Technologie und Compliance erfüllen. Digitale Tools verbessern die Carrier-Auswahl, ersetzen jedoch nicht die Bedeutung physischer Terminalkapazitäten. Makler können die Beschaffung erleichtern, indem sie mehr Carrier-Optionen präsentieren und kleinere Sendungen zusammenführen, die sonst separat transportiert würden. Ihr Service ist besonders nützlich, wenn Versender Flexibilität über mehrere Strecken hinweg benötigen, anstatt ein einziges festes Netzwerk. Gleichzeitig kann der Plattformzugang allein keine verpassten Verbindungen, Frachtausnahmen oder lokale Dockbeschränkungen lösen. Diese Probleme hängen weiterhin von Carrier-Operationen und Terminalbeziehungen ab. Der Markt für LTL Cross-Docking-Dienstleistungen wird daher durch das Zusammenspiel zwischen Asset-Eigentümern und Intermediären geprägt, und nicht durch eine einfache Ablösung eines Modells durch ein anderes.
Nach Temperatur:
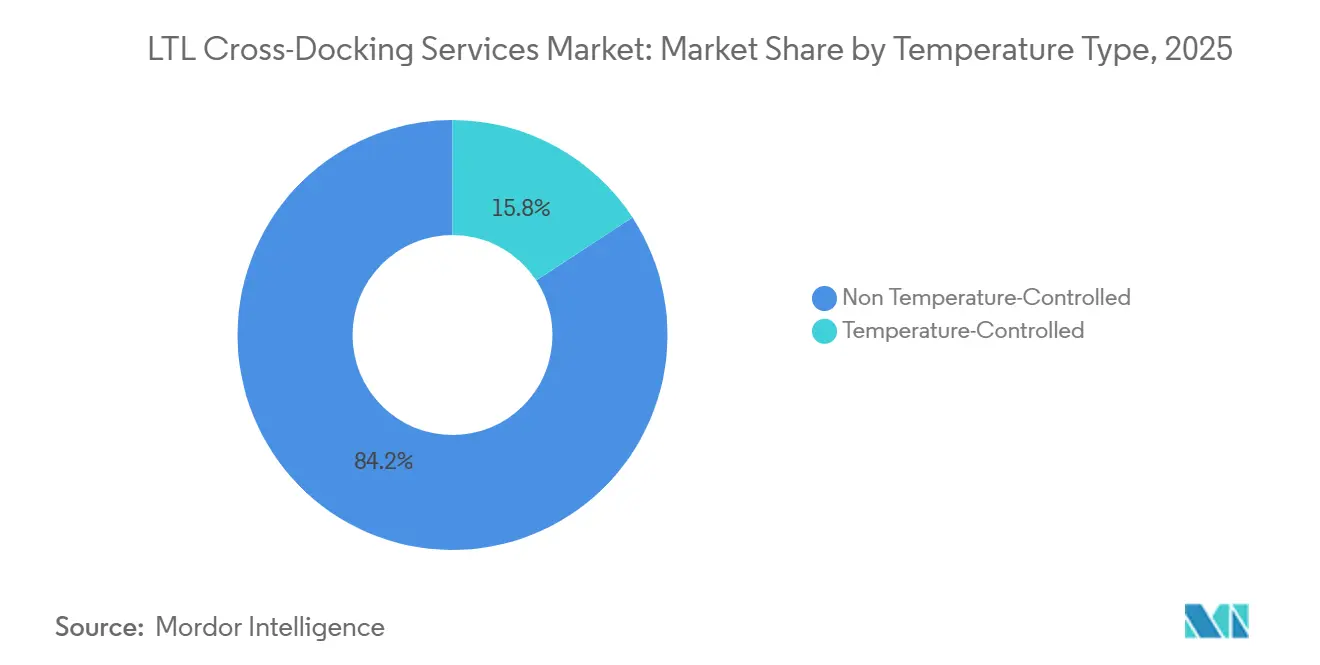
Nicht-temperaturgeführte Fracht führt, während die Kühlkettenkapazität expandiertNicht temperaturgeführte Fracht hielt im Jahr 2025 84,20% der Marktgröße für LTL Cross-Docking-Dienstleistungen. Trockenwaren, Industriematerialien und langlebige Konsumgüter machen den Großteil der Fracht aus, die durch konventionelle LTL-Netzwerke bewegt wird. Diese Sendungen können durch Standard-Umschlaganlagen ohne spezielles Temperaturmanagement transportiert werden. Ihre große Basis gibt allgemeinen Frachtbetreibern eine zentrale Rolle im Markt für LTL Cross-Docking-Dienstleistungen. Standardisierte Prozesse, gemeinsame Fernstreckenrouten und eine hohe Trailerauslastung unterstützen ihre Wirtschaftlichkeit. Die Kategorie umfasst viele alltägliche Produktströme, die eine regionale und nationale Distribution erfordern. Ihr Umfang gibt Betreibern auch eine breite Basis, über die Terminal- und Netzwerkkosten verteilt werden können.
Temperaturgeführtes Cross-Docking wird bis 2031 mit einem CAGR von 6,20% verzeichnet. Der Bedarf an pharmazeutischen Kühlketten und die Frischlebensmittelverteilung unterstützen die Nachfrage nach spezialisierteren Umschlagkapazitäten. UPS kündigte im Juni 2026 eine Investition von 48 Millionen USD in 27 temperaturgeführte Fracht-Cross-Dock-Einrichtungen an. Die Einrichtungen unterstützen Kurzzeitlagerung und Luft-zu-Boden-Transfers bei 2 °C bis 8 °C, 15 °C bis 25 °C und Gefrierkonditionen. Die IATA CEIV Pharma-Zertifizierung stellt eine Compliance-Hürde für die pharmazeutische Handhabung dar. Temperaturaufzeichnungen und chargenbasierte Sendungskontrolle prägen auch, wie Betreiber Lebensmittel- und Pharmakunden bedienen. Diese Anforderungen begünstigen Anbieter, die bereits in zertifizierte Einrichtungen, Kontrollen und geschulte Betriebsteams investiert haben. Sie erschweren es auch, einen Kühlkettentransfer als eine standardmäßige Dockbewegung zu behandeln. Einrichtungsdesign, Lagerbereiche, Beladepraktiken und Übergabeprotokolle müssen alle den Produktanforderungen entsprechen. Ein versäumter Temperaturkontrollschritt kann den Wert der Sendung und die Kundenbeziehung beeinträchtigen. Große Betreiber können diese Investitionen über größere Volumina und Netzwerke verteilen. Temperaturgeführte Operationen bleiben kleiner, aber ihre Serviceanforderungen unterscheiden sich wesentlich von Trockenfracht. Der Markt für LTL Cross-Docking-Dienstleistungen bietet Raum für Spezialcarrier und Logistikanbieter, bei denen Zertifizierung und Handhabungsdisziplin genauso wichtig sind wie die Netzwerkreichweite.

Nach Endnutzerbranche:
Lebensmittel und Getränke führen, während Einzelhandel und E-Commerce am schnellsten wachsenLebensmittel und Getränke machten im Jahr 2025 22,35% des Marktanteils für LTL Cross-Docking-Dienstleistungen aus. Die Logistik verderblicher Waren und enge Lieferfenster machen diese Endnutzergruppe zu einer zuverlässigen Quelle für Cross-Dock-Fracht. Der Lebensmitteleinzelhandel und die Verteilung von Speziallebensmitteln erfordern eine regelmäßige Nachschubversorgung an vielen Standorten. Cross-Docking unterstützt diese Bewegungen, indem es die Lagerzeit zwischen eingehendem und ausgehendem Transport reduziert. Versender aus dem Bereich Lebensmittel und Getränke legen auch Wert auf die Produkthandhabung und die Lieferkonsistenz. Genaue Sendungsabmessungen sind unter der dichtebasierten Frachtklassifizierung wichtiger geworden. Dies fördert eine disziplinierte Bereitstellung und Messung, bevor Fracht in ein LTL-Netzwerk eintritt. Das Volumen des Segments hält es für Anbieter, die Einzelhandels-Nachschubprogramme bedienen, bedeutsam.
Einzelhandel und E-Commerce werden bis 2031 mit einem CAGR von 6,67% verzeichnet. Der Online-Einzelhandel schafft Nachfrage nach flexiblen Frachtströmen, die viele Ziele statt einer großen Lagerlieferung bedienen. Cross-Docking unterstützt dieses Muster, indem es Teilladungen zusammenführt und sie in der Nähe des Zielnetzwerks trennt. Ein Einzelhändler kann dasselbe Netzwerk nutzen, um Waren zu Geschäften, regionalen Fulfillment-Punkten und anderen nachgelagerten Standorten zu bewegen. Dies schafft einen Bedarf an Anbietern, die wechselnde Auftragsmixe verwalten können, ohne die Kontrolle über die Sendung zu verlieren. Fertigungs- und Industriegüter nutzen das Modell für die eingehende Komponentenkonsolidierung und ausgehende Distribution. Automobilnetzwerke nutzen es, wenn Teile von mehreren Lieferanten koordiniert bewegt werden müssen. Gesundheitswesen und Pharmazeutika nutzen es, wo Temperaturkontrolle und Lieferzeitpunkt wichtig sind. Unterhaltungselektronik und Technologie nutzen es zur Unterstützung der Multi-Standort-Distribution. Verschiedene Endnutzer können unterschiedliche Produktanforderungen haben, teilen aber den Bedarf an vorhersehbaren Übergaben. Dies macht Frachttransparenz, Dockdisziplin und Carrier-Koordination für mehrere Branchen relevant. Die Breite dieser Endnutzer reduziert die Abhängigkeit von einer einzigen Nachfragequelle innerhalb des Marktes für LTL Cross-Docking-Dienstleistungen.
Geografische Analyse
LTL-Cross-Docking-Dienstleistungsmarkt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,50 % am globalen Marktwert. Die Region profitiert von einer dichten Hub-and-Spoke-LTL-Infrastruktur, hoher E-Commerce-Aktivität und wachsenden Frachtbewegungen zwischen den Vereinigten Staaten und Mexiko. Die Cross-Docking-Aktivität konzentriert sich auf den Nordosten, den Mittleren Westen sowie die Grenzkorridore zwischen Texas und Mexiko. Chihuahuas Exporte erreichten im zweiten Quartal 2025 47,55 Milliarden USD, ein Anstieg von 35,7 % im Jahresvergleich. Dies erhöhte den Konsolidierungsdruck in nördlicher Richtung auf die Übergänge El Paso und Ysleta. Kanadas intermodale Infrastruktur unterstützt grenzüberschreitende Frachtflüsse in die wichtigsten Verteilungskorridore der Vereinigten Staaten. Die Region verfügt zudem über eine große installierte Basis an LTL-Terminals, die regelmäßige Umschlagaktivitäten bewältigen können. Grenzüberschreitende Fracht erfordert häufig die Koordination zwischen Herstellern, Spediteuren, Zollprozessen und Zielnetzwerken. Dies macht vorhersehbare Übergaben auf stark frequentierten Grenzkorridoren besonders wichtig. Der LTL-Cross-Docking-Dienstleistungsmarkt profitiert vom ausgereiften Spediteursnetzwerk der Region und der intensiven Nutzung regionaler Distribution.
LTL-Cross-Docking-Dienstleistungsmarkt EMEA
Europa verzeichnet bedeutende Cross-Docking-Aktivitäten in Deutschland, Frankreich, dem Vereinigten Königreich und der Benelux-Region. Diese Standorte unterstützen die kontinentale Distribution über eng verknüpfte Straßennetze. Deutsche Bahn eröffnete im Juli 2026 ein 38.000 m² großes Containerlagergelände am intermodalen Terminal Ulm-Dornstadt. Die Erweiterung soll die Kapazität für den Straße-Schiene-Güterumschlag an diesem Standort bis 2028 mehr als verdoppeln. Rhenus eröffnete im Mai 2026 ein Cross-Dock-Lager in Kaunas, Litauen, und führte tägliche Abfahrten zu deutschen und polnischen Hub-Netzwerken ein. Diese Entwicklungen verdeutlichen den Stellenwert von Verbindungen zwischen Straße, Schiene und regionalen Sammelgut-Netzwerken. Europäische Anbieter müssen zudem Frachtbewegungen über nationale Grenzen hinweg und unterschiedliche lokale Zustellmuster koordinieren. Die Region Naher Osten und Afrika entwickelt sich durch Saudi-Arabien und die Vereinigten Arabischen Emirate, die als Konsolidierungsstandorte für pharmazeutische und Einzelhandels-Lieferketten fungieren. Infrastrukturlücken und höhere Einrichtungskosten begrenzen die kurzfristige Marktdurchdringung in Teilen Subsahara-Afrikas. Der LTL-Cross-Docking-Dienstleistungsmarkt spielt in den hochverdichteten Korridoren Europas eine etabliertere Rolle als in Regionen, in denen die Terminalnetzwerke weniger ausgebaut sind.
LTL-Cross-Docking-Dienstleistungsmarkt APAC
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,39 % wachsen. Fertigungsdiversifizierung, E-Commerce-Wachstum und Investitionen in die Logistikinfrastruktur unterstützen dieses Tempo. China hatte im Jahr 2025 einen bedeutenden Anteil an den regionalen Fracht- und Logistikerlösen und hält die Frachtvolumina durch Fertigungsexporte und inländische E-Commerce-Netzwerke aufrecht. Für Indien wird ein rasantes Wachstum prognostiziert, gestützt durch die Entwicklung von Industriekorridoren und den digitalen Handel. Vietnam ist ein wichtiger ASEAN-Knotenpunkt, an dem Elektronik- und Textilhersteller Teilladungen von mehreren Standorten vor der internationalen Konsolidierung zusammenführen. Maersk eröffnete Mitte 2025 eine 180.000 m² große Kontraktlogistikanlage in der Nähe von Kuala Lumpur, was die Bedeutung Südostasiens in der regionalen Netzwerkplanung unterstreicht. Die Region umfasst ausgereifte Frachtssysteme und sich entwickelnde Netzwerke, die sich mit unterschiedlicher Geschwindigkeit ausweiten. Dies erhöht die Bedeutung lokaler Betriebskenntnisse und Partnerabdeckung. Anbieter müssen Fabriken, Häfen, Flughäfen und Inlandziele miteinander verbinden, ohne Asien-Pazifik als einheitliches Betriebsumfeld zu behandeln. Der LTL-Cross-Docking-Dienstleistungsmarkt kann dieser Vielfalt gerecht werden, indem er Produktionscluster mit regionalen Konsolidierungspunkten verbindet.
Wettbewerbslandschaft
Marktkonzentration
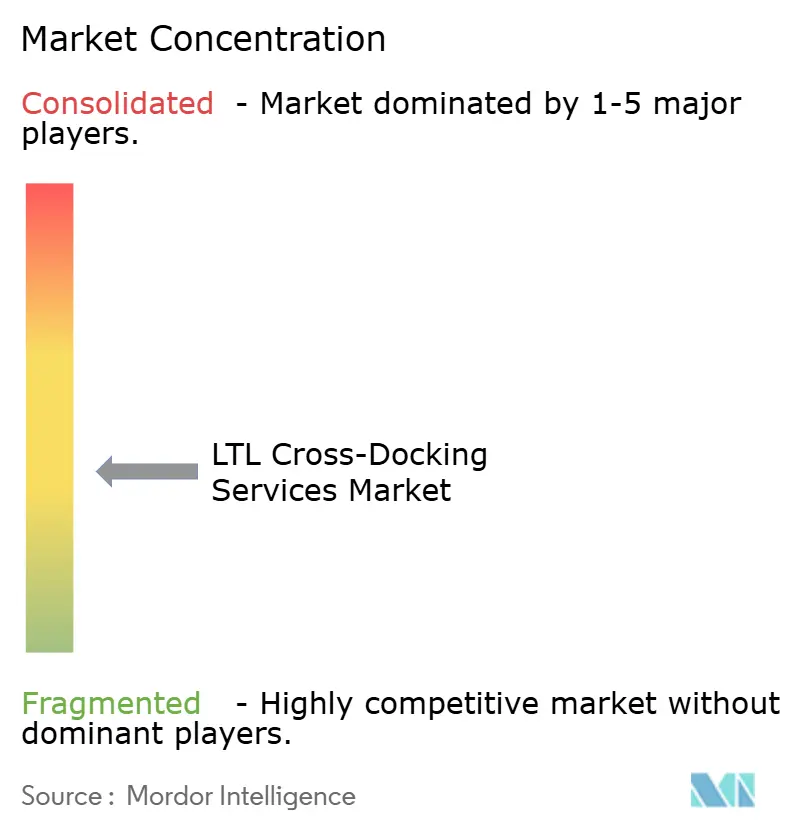
Der Markt für LTL Cross-Docking-Dienstleistungen ist mäßig fragmentiert. FedEx Freight, Old Dominion, XPO, Saia und Estes Express haben Netzwerkdichtevorteile durch ihre Terminalstandorte und Fernstreckennetzwerke. Diese Betreiber sind auf Premium- und termindefinierten Strecken gut positioniert, wo Servicezuverlässigkeit wichtig ist. Drittlogistikanbieter und digitale Plattformen können auf ausgewählten Strecken und in Frachtkategorien effektiv konkurrieren. Ihre Fähigkeit, Kapazitäten zu bündeln, kann für Versender wertvoll sein, die eine Carrier-Auswahl wünschen. FedEx Freight schloss seine Abspaltung als unabhängiges börsennotiertes Unternehmen im Juni 2026 ab. Das Unternehmen richtet seine Vertriebsaktivitäten auf die Bereiche Gesundheitswesen, Lebensmitteleinzelhandel und Rechenzentren aus, wo Cross-Dock-Zuverlässigkeit und Temperaturpräzision einen hohen Wert haben. Die Trennung lenkt die Aufmerksamkeit stärker auf das Frachtnetzwerk des Unternehmens und auf die Branchen, die auf konsistenten Service angewiesen sind. Etablierte Carrier behalten einen Vorteil, wenn eine Sendung mehrere koordinierte Umschlagpunkte erfordert. Ihr Betriebswissen ist in Terminalroutinen, Fernstreckenfahrpläne und lokale Lieferbeziehungen eingebettet. Dies macht es für einen neuen Anbieter schwierig, alle Teile des Services gleichzeitig zu erfüllen. Versender können Fracht jedoch weiterhin auf mehrere Anbieter aufteilen, wenn sie eine Mischung aus Abdeckung, Preisgestaltung und spezialisierter Handhabung wünschen. Der Wettbewerb ist daher am stärksten, wo Serviceanforderungen klar sind und Kapazitäten über Anbieter hinweg verglichen werden können.
Neue Servicemodelle gestalten den Wettbewerb ebenfalls neu. Amazon kündigte im Juni 2026 einen offenen LTL-Marktservice an, der den Frachtbetrieb auf Geschäftsziele in den Vereinigten Staaten ausweitet. Dies erhöht den Wettbewerb in Economy-Frachtstrecken, während Premium-termindefinierte Segmente enger mit den Fähigkeiten etablierter LTL-Netzwerke verbunden bleiben. CMA CGM erwarb FedEx Supply Chain im Oktober 2026 zu einem Unternehmenswert von 1,4 Milliarden USD. Die Transaktion würde CEVAs nordamerikanische Kontraktlogistikoperationen auf mehr als 240 Standorte nahezu verdreifachen, vorbehaltlich der behördlichen Genehmigung. Der Deal würde CEVAs Fähigkeit ausbauen, im Bereich Konsolidierung und verwalteter Transport zu konkurrieren. Große Netzwerke sind schwer schnell zu reproduzieren, da der Aufbau von Terminals, Carrier-Beziehungen und Betriebsverfahren Zeit erfordert. Die Transaktion bringt auch Kontraktlogistikstandorte in eine breitere Transportorganisation ein. Dies kann einem Anbieter helfen, Konsolidierungsaktivitäten mit Lager-, verwaltetem Transport- und Speditionsdienstleistungen zu koordinieren. Der Wert dieses umfassenderen Angebots hängt davon ab, wie konsistent ein Anbieter die Übergaben zwischen diesen Operationen verwaltet. Anbieter mit starker lokaler Ausführung können ein größeres Netzwerk in eine zuverlässigere Frachtoption umwandeln. Anbieter ohne disziplinierte Prozesse stellen möglicherweise fest, dass mehr Standorte nicht automatisch einen besseren Service erzeugen.
Technologie unterscheidet Anbieter sowohl auf Carrier- als auch auf Logistikanbieterebene. Frachtmix- und Preisgestaltungstools können Carriern helfen, verfügbare Kapazitäten besser zu nutzen und die Serviceleistung zu schützen. Kenco setzte operative Automatisierungstools ein, um Fracht- und Fulfillment-Aktivitäten zu verbessern. Spezialisierte pharmazeutische und lebensmittelsichere Einrichtungen außerhalb der Hauptkorridore können attraktive Möglichkeiten bieten, da zertifizierte Kapazitäten begrenzt sind. UPS' Investition in temperaturgeführte Umschlaganlagen zeigt, dass etablierte Betreiber in diesem Bereich Kapazitäten ausbauen. Regionale Carrier erweitern auch grenzüberschreitende Angebote, da mexikobezogene Fracht zunimmt. Der Markt für LTL Cross-Docking-Dienstleistungen belohnt weiterhin Anbieter, die physische Abdeckung, Servicekonsistenz und nutzbare Frachtdaten kombinieren. Technologie unterstützt dieses Ergebnis, wenn sie einen Dockbetrieb für Mitarbeiter und Kunden einfacher zu steuern macht. Sie hat weniger Wert, wenn Informationen nicht in eine praktische Reaktion auf einen verspäteten Lkw, eine beschädigte Palette oder eine nicht verfügbare Rampe umgewandelt werden können. Betreiber müssen daher digitale Tools mit geschulten Teams und klaren Eskalationsprozessen kombinieren. Bei temperaturempfindlicher Fracht müssen diese Betriebsdisziplinen auch die erforderlichen Produktbedingungen bei jedem Umschlag erhalten.
Branchenführer der LTL-Cross-Docking-Dienste
-
FedEx
-
XPO, Inc.
-
Estes Express Lines
-
Old Dominion Freight Line
-
Saia, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LTL Cross-Docking-Dienstleistungsmarkt Unternehmen in diesem Bericht
- FedEx
- Old Dominion Freight Line, Inc.
- Estes Express Lines
- XPO, Inc.
- R+L Carriers
- TFI International Inc.
- Saia, Inc.
- ABF Freight System, Inc.
- Central Transport International, Inc.
- Southeastern Freight Lines, Inc.
- J.B. Hunt Transport Services, Inc.
- Ryder System, Inc.
- DHL Group
- United Parcel Service of America, Inc. (UPS)
- C.H. Robinson Worldwide, Inc.
- Kenco Group
- ID Logistics (Kane Logistics)
- Saddle Creek Logistics Services
- CMA CGM Group (Including CEVA Logistics)
- Hub Group, Inc.
- DSV A/S (Including DB Schenker)
- GXO Logistics, Inc.
- Forward Air Corporation (Omni Logistics)
Neueste Industrielle Entwicklungen in LTL Cross-Docking-Dienstleistungsmarkt
- September 2026: Old Dominion Freight Line, Inc. genehmigte die Entwicklung eines 10 Millionen USD teuren Cross-Dock-Lagers mit 40 Toren in Baton Rouge, Louisiana, als Teil eines Investitionsplans von 380 Millionen USD für 2026. Der Plan weist 180 Millionen USD speziell für Immobilien und Servicecenter-Erweiterungen zu und stärkt Old Dominions Strategie, die Terminaldichte in wachstumsstarken Südmärkten vor einer erwarteten Erholung des Frachtvolumens zu erhöhen.
- Juni 2026: R+L Carriers eröffnete ein neues Servicecenter in Georgetown, Kentucky, das eine frühere Anlage in Lexington ersetzte und die Frachtkapazität entlang des kritischen Nord-Süd-Korridors zwischen Cincinnati und Knoxville erhöhte.
- Juni 2026: R+L Carriers eröffnete ein neues Servicecenter in Rock Hill, South Carolina, sein viertes Terminal im Bundesstaat, und erweiterte damit die Abdeckung der Mid-South-Region und die operative Flexibilität für küstenübergreifende LTL-Sendungen.
- Juni 2026: United Parcel Service, Inc. investierte 48 Millionen USD in 27 temperaturgeführte Fracht-Cross-Dock-Anlagen in den USA und dem Rest der Amerikas, Europa und Asien. Die IATA-CEIV-Pharma-konformen Anlagen unterstützen Kurzzeitlagerung von Pharmazeutika und Luft-zu-Boden-Umschläge bei Temperaturbereichen von 2 °C bis 8 °C, 15 °C bis 25 °C und Tiefkühlbedingungen, mit Fokus auf die Nachfrage nach GLP-1-Injektionsmitteln, mRNA-Therapien und Krebsbehandlungen.
Berichtsumfang des globalen Marktes für LTL-Cross-Docking-Dienste
Segmentierungsübersicht
| Traditionelles LTL-Cross-Docking |
| Konsolidierungs-Cross-Docking |
| Dekonsolidierungs-Cross-Docking |
| Opportunistisches Cross-Docking |
| Drittlogistikanbieter |
| Asset-basierte LTL-Carrier |
| Frachtmakler und digitale Frachtplattformen |
| Sonstige |
| Temperaturgeführt |
| Nicht-temperaturgeführt |
| Einzelhandel und E-Commerce |
| Lebensmittel und Getränke |
| Fertigungs- und Industriegüter |
| Automobil |
| Gesundheitswesen und Pharmazeutika |
| Unterhaltungselektronik und Technologie |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Rest von Naher Osten und Afrika |
| Nach Dienstleistungsart | Traditionelles LTL-Cross-Docking | |
| Konsolidierungs-Cross-Docking | ||
| Dekonsolidierungs-Cross-Docking | ||
| Opportunistisches Cross-Docking | ||
| Nach Eigentümerschaftsmodell | Drittlogistikanbieter | |
| Asset-basierte LTL-Carrier | ||
| Frachtmakler und digitale Frachtplattformen | ||
| Sonstige | ||
| Nach Temperatur | Temperaturgeführt | |
| Nicht-temperaturgeführt | ||
| Nach Endnutzerbranche | Einzelhandel und E-Commerce | |
| Lebensmittel und Getränke | ||
| Fertigungs- und Industriegüter | ||
| Automobil | ||
| Gesundheitswesen und Pharmazeutika | ||
| Unterhaltungselektronik und Technologie | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach LTL-Cross-Docking-Diensten an?
Omnichannel-Einzelhandel, Nearshoring und der Bedarf an schnellerer Nachschubversorgung unterstützen die Nachfrage nach Konsolidierungs- und mehrzielorientierten Frachtbewegungen.
Wie groß ist der Markt für LTL-Cross-Docking-Dienste?
Der Markt wurde im Jahr 2025 auf 15,20 Milliarden USD geschätzt und wird für 2026 auf 15,83 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 19,94 Milliarden USD erreicht.
Welche Dienstleistungsart führt beim LTL-Cross-Docking?
Traditionelles LTL-Cross-Docking führte im Jahr 2025 mit 46,50 % des Marktwerts. Opportunistisches Cross-Docking hat mit 6,55 % bis 2031 die höchste prognostizierte Wachstumsrate.
Welches Endnutzersegment wächst am schnellsten?
Einzelhandel und E-Commerce verzeichneten bis 2031 eine CAGR von 6,67 %, unterstützt durch flexible, mehrzielorientierte Frachtbedürfnisse.
Warum wächst temperaturgeführtes Cross-Docking?
Pharmazeutische Kühlkettenanforderungen und die Frischlebensmittelverteilung unterstützen eine CAGR von 6,20 % für temperaturgeführtes Cross-Docking bis 2031.
Welche Region hat die stärkste Position beim LTL-Cross-Docking?
Nordamerika hielt im Jahr 2025 35,50 % des Marktwerts, während Asien-Pazifik mit 6,39 % bis 2031 die höchste prognostizierte regionale CAGR aufweist.