
Taille et part du marché des services de cross-docking LTL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.83 Milliards de dollars |
| Taille du Marché (2031) | 19.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.72 % |
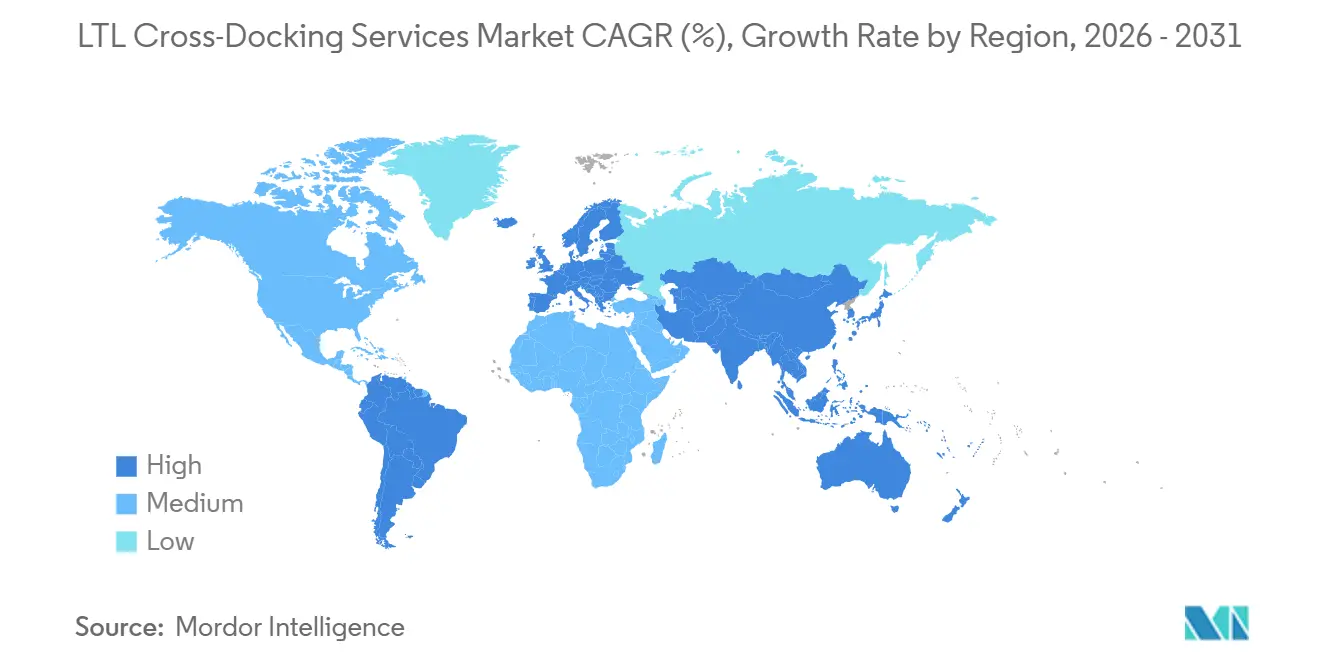
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
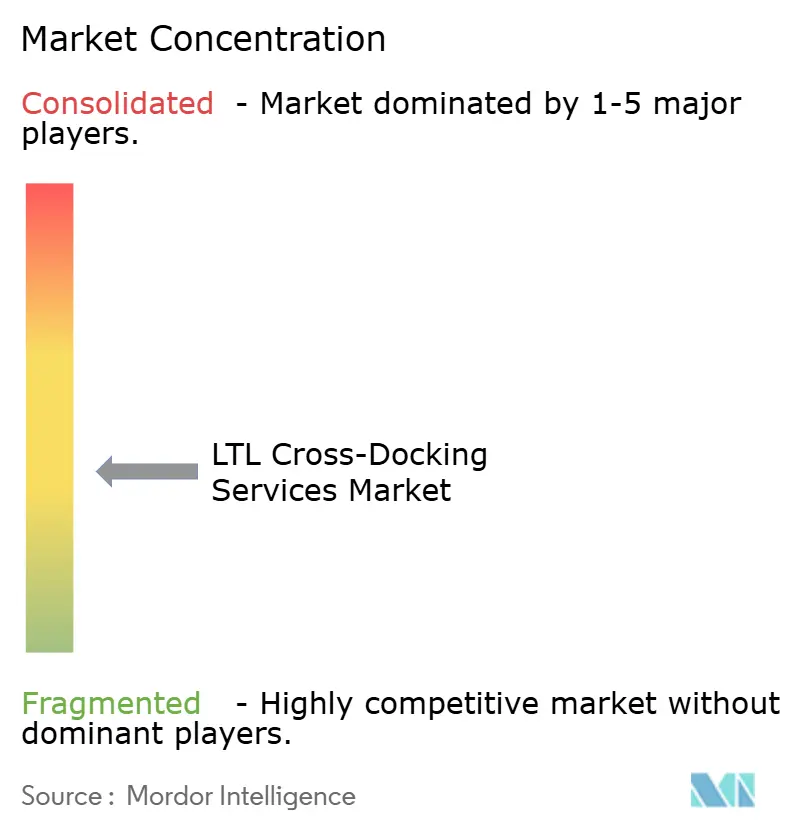
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de cross-docking LTL par Mordor Intelligence
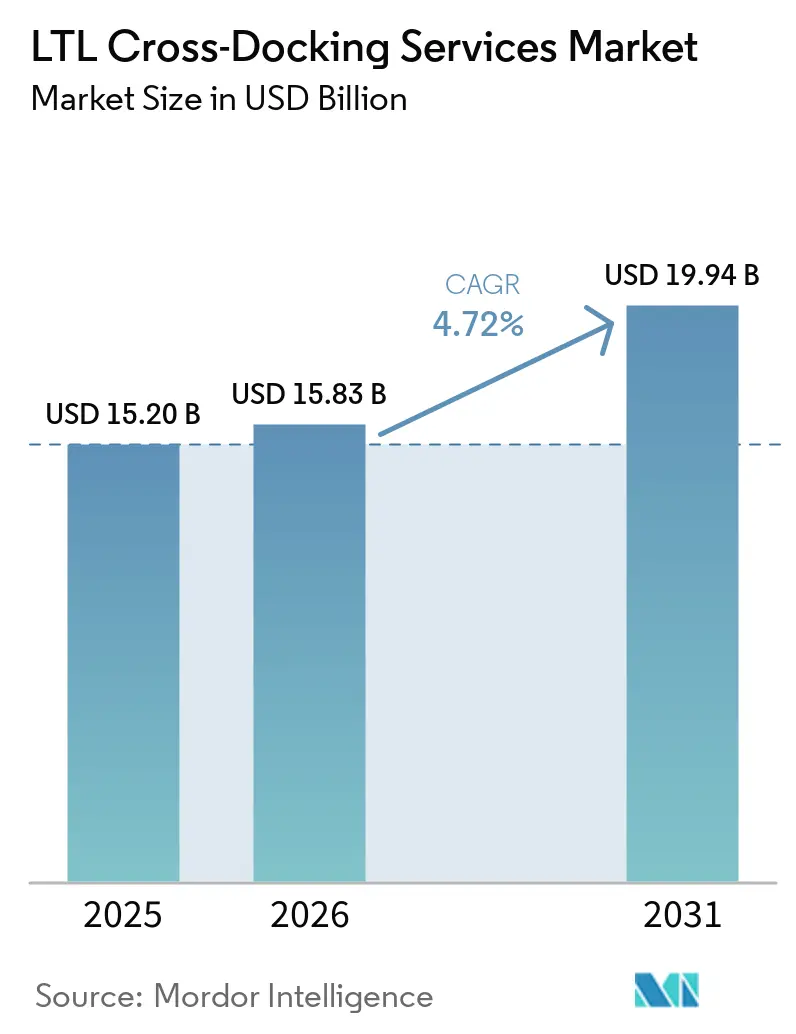
La taille du marché des services de cross-docking LTL était évaluée à 15,20 milliards USD en 2025 et devrait croître de 15,83 milliards USD en 2026 pour atteindre 19,94 milliards USD d'ici 2031, à un CAGR de 4,72 % durant la période de prévision (2026-2031).
Le marché des services de cross-docking LTL est soutenu par des flux de fret nécessitant des transferts fréquents entre de multiples points de livraison. Le commerce de détail omnicanal a déplacé le réapprovisionnement des grands mouvements d'entrepôt vers des expéditions plus petites et plus fréquentes. Cela accorde plus d'importance aux points de consolidation capables de combiner des chargements partiels avant le mouvement de transport principal. Les prestataires se font concurrence sur la couverture des terminaux, la visibilité des expéditions et la capacité à gérer le fret sensible au temps.[1]Les contraintes de capacité dans les terminaux urbains constituent une limite pratique à la rapidité avec laquelle les réseaux peuvent absorber des volumes d'expédition plus élevés.
Points clés du rapport
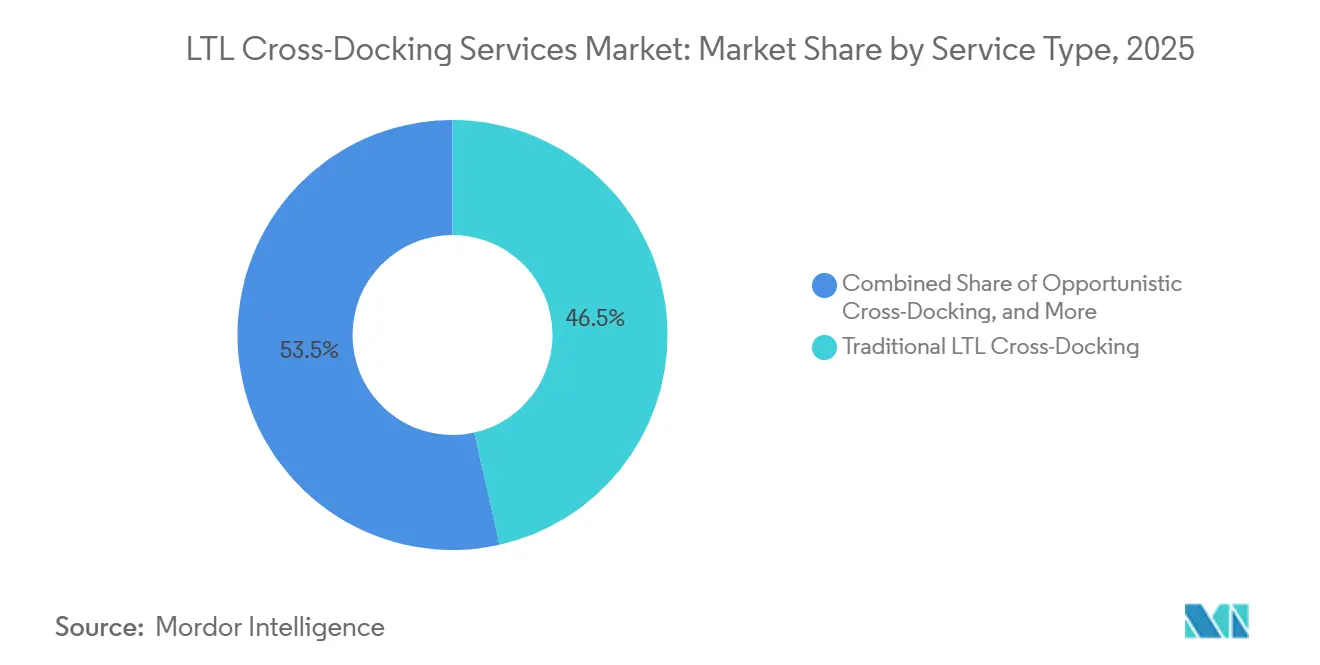
- Par type de service, le cross-docking LTL traditionnel détenait 46,50 % de la part du marché des services de cross-docking LTL en 2025, tandis que le cross-docking opportuniste enregistrait un CAGR de 6,55 % jusqu'en 2031.
- Par modèle de propriété, les prestataires logistiques tiers détenaient 45,15 % de la taille du marché des services de cross-docking LTL en 2025, tandis que les courtiers en fret et les plateformes numériques de fret enregistraient un CAGR de 6,42 % jusqu'en 2031.
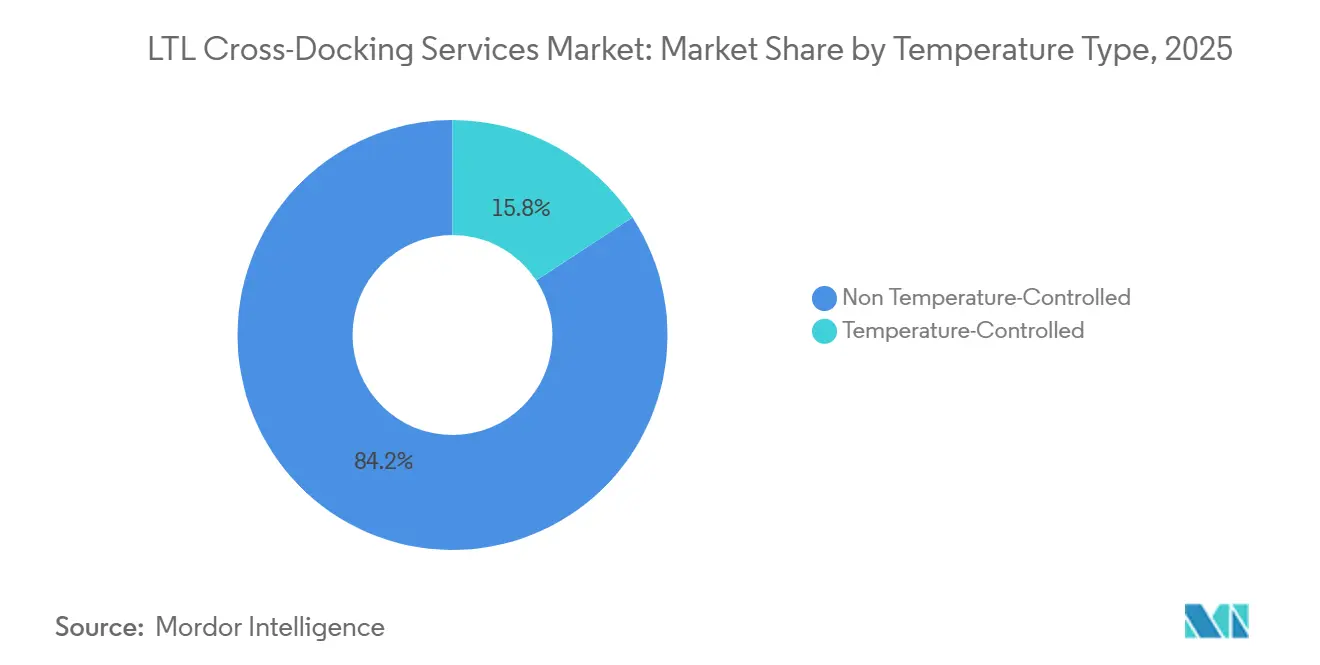
- Par température, le fret non soumis à contrôle de température détenait 84,20 % de la part du marché des services de cross-docking LTL en 2025, tandis que le cross-docking à température contrôlée enregistrait un CAGR de 6,20 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'alimentation et les boissons détenaient 22,35 % de la taille du marché des services de cross-docking LTL en 2025, tandis que le commerce de détail et le commerce électronique enregistraient un CAGR de 6,67 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,50 % de la part du marché des services de cross-docking LTL en 2025, tandis que l'Asie-Pacifique enregistrait un CAGR de 6,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de cross-docking LTL
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation du fret liée au commerce électronique et au commerce de détail omnicanal | +1.5% | Mondial ; densité la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Régionalisation de la fabrication et délocalisation de proximité | +0.9% | Amérique du Nord (corridor États-Unis-Mexique) ; zones de délocalisation de proximité de l'UE | Moyen terme (2 à 4 ans) |
| Demande des expéditeurs pour moins de manutentions et un réapprovisionnement plus rapide | +0.7% | Amérique du Nord ; Europe occidentale | Court terme (≤ 2 ans) |
| Coordination numérique de quai à quai | +0.5% | Mondial ; adoption précoce concentrée en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion du LTL en chaîne du froid et pour les envois urgents | +0.6% | Amérique du Nord ; Europe occidentale ; cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Impératifs de densité de réseau et d'utilisation des remorques | +0.4% | Amérique du Nord ; Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation du fret liée au commerce électronique et au commerce de détail omnicanal
Le commerce électronique modifie la composition des expéditions traitées dans les réseaux de fret régionaux. Les commandes combinent de plus en plus de petits colis, des palettes mixtes et du fret à destination de nombreux points de livraison. Les transporteurs ont besoin de consolidation pour atteindre une utilisation viable des remorques sur les corridors de transport principal partagés. Le marché des services de cross-docking LTL bénéficie donc de la situation lorsque le réapprovisionnement du commerce de détail nécessite des mouvements fréquents vers de multiples destinations. Walmart a sélectionné C.H. Robinson comme l'un des 3 prestataires de son programme de consolidation prépayée en mai 2026. Le programme achemine le fret des fournisseurs via des points de consolidation avant la livraison aux centres de distribution régionaux de Walmart, reliant les arrangements de transport des fournisseurs à un processus entrant standardisé.[2]Ce modèle accorde une prime plus élevée aux prestataires capables de connecter les fournisseurs à de larges réseaux de consolidation.
Régionalisation de la fabrication et délocalisation de proximité
L'activité manufacturière dans les zones industrielles du nord du Mexique génère des flux de fret adaptés au cross-docking. La production provenant de plusieurs sites fournisseurs peut nécessiter une consolidation avant qu'un mouvement vers le nord franchisse la frontière. Cela est particulièrement pertinent pour les chaînes d'approvisionnement de l'automobile, de l'aérospatiale et de l'électronique grand public. Le Ministère de l'Économie du Mexique a signalé des entrées d'investissements directs étrangers supérieures à 20 milliards USD au premier trimestre 2025, avec une activité concentrée en Basse-Californie, au Nuevo León et à Coahuila. Ces États alimentent des corridors de fret qui convergent aux postes frontières, notamment Laredo, El Paso et Nogales. Le Chihuahua a enregistré 47,55 milliards USD d'exportations au deuxième trimestre 2025, ce qui a accru la pression sur les passages d'El Paso et d'Ysleta. Le marché des services de cross-docking LTL tire profit de cette fragmentation, car le fret provenant d'origines distinctes peut être combiné en mouvements de transport principal plus viables.
Demande des expéditeurs pour moins de manutentions et un réapprovisionnement plus rapide
Les chaînes d'approvisionnement à faibles stocks accordent plus d'importance aux cycles courts entre la production et le rayon du magasin. Le cross-docking soutient cet objectif en faisant transiter le fret par un point de transfert plutôt qu'en le maintenant en stockage. Un nombre réduit d'opérations de manutention peut également réduire les risques de dommages au fret. Les expéditeurs du secteur de l'alimentation, des boissons, du commerce de détail et des biens de consommation accordent de l'importance à des fenêtres de livraison fiables, car les retards de livraison peuvent perturber le réapprovisionnement des magasins.[3] Le marché des services de cross-docking LTL joue un rôle pratique dans ces réseaux en reliant le fret entrant aux chargements sortants planifiés. Des installations de transfert dédiées peuvent donner aux transporteurs et aux prestataires logistiques un argument de service qui va au-delà du coût de transport.
Coordination numérique de quai à quai
La coordination en temps réel transforme les terminaux de cross-docking, qui passent de simples points de transfert à des points actifs d'appariement du fret. Les systèmes numériques peuvent affecter les portes et séquencer les opérations en fonction des besoins sortants plutôt que selon un processus d'arrivée en premier. Cela peut améliorer l'utilisation de l'espace de quai lorsque les terminaux traitent des flux de fret denses. XPO a développé des modèles d'optimisation du transport principal en 2025 et a commencé à accélérer leur utilisation dans le réseau de centres de service en 2026. L'entreprise a déclaré qu'une amélioration de 1 % de l'efficacité des collectes et des livraisons pourrait générer 9 millions USD de bénéfice net annuel. C.H. Robinson a étendu BidBoardX à plus de 83 000 transporteurs sous contrat en Amérique du Nord en juin 2026, élargissant l'accès au fret engagé et à la capacité des transporteurs. Ces outils aident le marché des services de cross-docking LTL à gérer les décisions de routage difficiles à traiter par des processus manuels.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de synchronisation entre les fenêtres entrantes et sortantes | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Congestion des quais et contraintes de capacité des terminaux | -0.7% | Amérique du Nord ; Europe occidentale | Moyen terme (2 à 4 ans) |
| Disponibilité de la main-d'œuvre qualifiée et des conducteurs | -0.6% | Amérique du Nord ; Union européenne | Long terme (≥ 4 ans) |
| Dépenses d'investissement élevées pour l'intégration et l'automatisation | -0.5% | Mondial ; particulièrement pour les petits opérateurs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risque de synchronisation entre les fenêtres entrantes et sortantes
Le cross-docking repose sur un alignement étroit entre les arrivées entrantes et les départs sortants. Un retard entrant peut laisser le fret sans son mouvement de transit planifié. Cela peut entraîner des frais de stationnement, des départs manqués et des délais de transit plus longs. Le fret intérieur peut devenir imprévisible après que les conteneurs quittent un port, car les perturbations ferroviaires, les contraintes de transport par camion et les arrivées irrégulières de marchandises affectent le calendrier. C.H. Robinson a signalé en juin 2026 que le mouvement des conteneurs intérieurs créait plus de friction que la congestion des terminaux dans certaines conditions. Les petits opérateurs sont plus exposés lorsqu'ils manquent d'outils pour la gestion des exceptions et le routage alternatif.
Congestion des quais et contraintes de capacité des terminaux
La capacité des terminaux reste limitée dans plusieurs corridors de fret denses. L'espace limité dans les zones industrielles urbaines peut retarder l'expansion des installations et limiter la flexibilité pour les expéditions sensibles au temps. Les opérateurs subissent alors une pression pour utiliser plus intensivement les portes, les tracteurs et les remorques. Cela peut réduire les fenêtres de service disponibles pour les transferts de fret.[4] Les grands transporteurs continuent d'investir dans des centres de service et de l'immobilier, mais l'acquisition de terrains, les permis et la construction allongent les délais. Ce frein affecte le plus directement le marché des services de cross-docking LTL, où une fréquence d'expédition élevée se heurte à une capacité de terminal limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les modèles opportunistes gagnent du terrain sur les cadres traditionnels
Le cross-docking LTL traditionnel détenait 46,50 % de la part du marché des services de cross-docking LTL en 2025. Il reste le principal cadre d'appariement des chargements pour les réseaux de transporteurs en étoile établis en Amérique du Nord et en Europe. Le cross-docking de consolidation soutient les flux entrants vers les centres de distribution. Le cross-docking de déconsolidation soutient la distribution à partir d'expéditions plus importantes vers de multiples destinations de commerce de détail. Ces deux approches sont utilisées dans les chaînes d'approvisionnement des biens de consommation, des matériaux industriels et de l'automobile. Ces modèles dépendent de réseaux de terminaux planifiés et de calendriers de lignes établis. Leur valeur est la plus forte lorsque les transporteurs peuvent faire correspondre de manière cohérente les mouvements entrants et sortants. Les installations traditionnelles offrent également aux expéditeurs un processus familier pour acheminer des chargements partiels à travers des réseaux régionaux et nationaux.
Le cross-docking opportuniste a enregistré un CAGR de 6,55 % jusqu'en 2031. Sa croissance reflète l'utilisation d'outils de visibilité en temps réel capables d'orienter le fret vers la capacité de terminal disponible. Les opérateurs peuvent éviter un nœud préaffecté lorsqu'un emplacement différent offre un mouvement plus rapide ou un meilleur remplissage des remorques. Cette approche aide à résoudre la congestion sur certaines lignes. Elle permet également aux prestataires à faibles actifs d'utiliser la capacité sur le réseau de terminaux de plus d'un opérateur. Le modèle est le plus pertinent lorsqu'une connexion planifiée change parce qu'une expédition arrive en retard, qu'un départ se remplit tôt ou qu'un terminal voisin dispose d'espace utilisable. Les équipes de répartition peuvent réagir à l'état actuel d'un réseau plutôt que de s'appuyer uniquement sur un plan de routage fixe. Cela peut protéger les performances de transit pour le fret qui comporte plusieurs points de transfert. Cela peut également réduire le risque qu'un espace de remorque inutilisé quitte un terminal pendant que du fret attend dans un autre emplacement. Les prestataires ont toujours besoin de règles de manutention rigoureuses, d'informations précises sur les expéditions et d'une responsabilité claire lorsque le fret transite par un terminal partenaire. Le modèle opérationnel est donc plus flexible, mais il ne supprime pas le besoin de contrôle du service local. Le marché des services de cross-docking LTL bénéficie de la capacité des prestataires à convertir la visibilité des terminaux en décisions de routage fiables. Les opérateurs les plus performants combinent une couverture physique des terminaux avec des outils de planification qui améliorent l'appariement des chargements.

Par modèle de propriété : les prestataires logistiques tiers ancrent le secteur des services de cross-docking LTL tandis que les plateformes numériques se développent
Les prestataires logistiques tiers représentaient 45,15 % de la taille du marché des services de cross-docking LTL en 2025. Leur position repose sur la consolidation multi-expéditeurs, une large couverture et des relations établies avec les transporteurs. Un prestataire logistique tiers peut combiner le fret de plusieurs clients en mouvements sortants plus efficaces. Cela peut être utile lorsque les expéditeurs individuels n'ont pas un volume suffisant sur une ligne. Ces prestataires gèrent également le transport, la consolidation et le reporting au sein d'une structure opérationnelle unique. Leur modèle intégré peut aider les détaillants et les fabricants à satisfaire aux exigences de livraison vers de multiples destinations. Le secteur des services de cross-docking LTL conserve donc un rôle important pour les prestataires qui disposent à la fois d'une profondeur client et d'un accès aux transporteurs.
Les courtiers en fret et les plateformes numériques de fret ont enregistré un CAGR de 6,42 % jusqu'en 2031. Les expéditeurs utilisent ces intermédiaires pour accéder à la capacité au comptant et sous contrat auprès de plusieurs opérateurs LTL. L'expansion de BidBoardX par C.H. Robinson en juin 2026 offre un accès au fret engagé pour plus de 83 000 transporteurs sous contrat en Amérique du Nord. Les transporteurs LTL avec actifs propres conservent une position importante, car les terminaux détenus en propre et la capacité de transport principal peuvent soutenir un service fiable sur des trajets complexes. L'autre catégorie de propriété comprend les programmes contrôlés par les expéditeurs, les centres de consolidation gérés par les détaillants et les modèles d'actifs hybrides. Le programme de consolidation prépayée de Walmart montre comment les détaillants peuvent jouer un rôle plus direct dans la coordination du fret entrant. Cela peut orienter les volumes vers des prestataires qui répondent aux exigences des détaillants en matière de technologie et de conformité. Les outils numériques améliorent le choix des transporteurs, mais ils ne remplacent pas l'importance de la capacité physique des terminaux. Les courtiers peuvent faciliter les achats en présentant davantage d'options de transporteurs et en regroupant des expéditions plus petites qui se déplaceraient autrement séparément. Leur service est particulièrement utile lorsque les expéditeurs ont besoin de flexibilité sur plusieurs lignes plutôt que d'un réseau fixe unique. En même temps, l'accès à une plateforme seul ne peut pas résoudre les connexions manquées, les exceptions de fret ou les contraintes locales de quai. Ces problèmes dépendent toujours des opérations des transporteurs et des relations avec les terminaux. Le marché des services de cross-docking LTL est donc façonné par l'interaction entre les propriétaires d'actifs et les intermédiaires, plutôt que par un simple remplacement d'un modèle par un autre.
Par température : le fret non soumis à contrôle de température est en tête tandis que la capacité de la chaîne du froid se développe
Le fret non soumis à contrôle de température détenait 84,20 % de la taille du marché des services de cross-docking LTL en 2025. Les produits secs, les matériaux industriels et les produits de consommation durables constituent la majeure partie du fret transitant par les réseaux LTL conventionnels. Ces expéditions peuvent transiter par des installations de transfert standard sans gestion spécialisée de la température. Leur large base confère aux opérateurs de fret général un rôle central sur le marché des services de cross-docking LTL. Des processus standardisés, des routes de transport principal partagées et une utilisation élevée des remorques soutiennent leur économie. La catégorie comprend de nombreux flux de produits courants nécessitant une distribution régionale et nationale. Son échelle donne également aux opérateurs une large base sur laquelle répartir les coûts de terminal et de réseau.
Le cross-docking à température contrôlée a enregistré un CAGR de 6,20 % jusqu'en 2031. Les besoins de la chaîne du froid pharmaceutique et la distribution de produits alimentaires frais soutiennent la demande de capacité de transfert plus spécialisée. UPS a annoncé un investissement de 48 millions USD dans 27 installations de cross-docking de fret à température contrôlée en juin 2026. Les installations prennent en charge le stockage à court terme et les transferts air-sol dans des plages de 2 °C à 8 °C, 15 °C à 25 °C et en conditions de congélation. La certification IATA CEIV Pharma ajoute une contrainte de conformité pour la manutention pharmaceutique. Les enregistrements de température et le contrôle des expéditions au niveau des lots déterminent également la façon dont les opérateurs servent les clients du secteur alimentaire et pharmaceutique. Ces exigences favorisent les prestataires qui ont déjà investi dans des installations certifiées, des contrôles et des équipes opérationnelles formées. Elles rendent également plus difficile le traitement d'un transfert en chaîne du froid comme un simple mouvement de quai standard. La conception des installations, les plages de stockage, les pratiques de chargement et les enregistrements de transfert doivent tous correspondre aux exigences du produit. Une étape de contrôle de température manquée peut affecter la valeur de l'expédition et la relation client. Les grands opérateurs peuvent répartir ces investissements sur des volumes et des réseaux plus larges. Les opérations à température contrôlée restent plus petites, mais leurs besoins de service diffèrent sensiblement du fret sec. Le marché des services de cross-docking LTL offre des opportunités aux transporteurs spécialisés et aux prestataires logistiques là où la certification et la rigueur de manutention comptent autant que la portée du réseau.
Par secteur d'utilisateur final : l'alimentation et les boissons sont en tête tandis que le commerce de détail et le commerce électronique connaissent la croissance la plus rapide
L'alimentation et les boissons représentaient 22,35 % de la part du marché des services de cross-docking LTL en 2025. La logistique des produits périssables et les fenêtres de livraison étroites font de ce groupe d'utilisateurs finaux une source fiable de fret de cross-docking. La distribution d'épicerie et d'aliments spécialisés nécessite un réapprovisionnement régulier dans de nombreux points de vente. Le cross-docking soutient ces mouvements en réduisant le temps de stockage entre le transport entrant et sortant. Les expéditeurs du secteur de l'alimentation et des boissons accordent également de l'importance à la manutention des produits et à la cohérence des livraisons. Des dimensions d'expédition précises sont devenues plus importantes avec la classification du fret basée sur la densité. Cela encourage un conditionnement et une mesure rigoureux avant que le fret n'entre dans un réseau LTL. L'échelle du segment le maintient important pour les prestataires qui servent des programmes de réapprovisionnement du commerce de détail.
Le commerce de détail et le commerce électronique ont enregistré un CAGR de 6,67 % jusqu'en 2031. Le commerce en ligne crée une demande de flux de fret flexibles desservant de nombreuses destinations plutôt qu'une seule grande livraison en entrepôt. Le cross-docking soutient ce schéma en combinant des chargements partiels et en les séparant à proximité du réseau de destination. Un détaillant peut utiliser le même réseau pour acheminer des marchandises vers des magasins, des points de traitement régionaux et d'autres emplacements en aval. Cela crée un besoin de prestataires capables de gérer des compositions de commandes changeantes sans perdre le contrôle de l'expédition. Les biens manufacturés et industriels utilisent le modèle pour la consolidation des composants entrants et la distribution sortante. Les réseaux automobiles l'utilisent lorsque des pièces provenant de plusieurs fournisseurs nécessitent un mouvement coordonné. Les soins de santé et les produits pharmaceutiques l'utilisent lorsque le contrôle de la température et le calendrier de livraison sont importants. L'électronique grand public et la technologie l'utilisent pour soutenir la distribution multi-sites. Différents utilisateurs finaux peuvent avoir des exigences différentes en matière de produits, mais ils partagent tous un besoin de transferts prévisibles. Cela rend la visibilité du fret, la rigueur des quais et la coordination des transporteurs pertinentes dans plusieurs secteurs verticaux. La diversité de ces utilisateurs finaux réduit la dépendance à une seule source de demande au sein du marché des services de cross-docking LTL.
Analyse géographique
L'Amérique du Nord détenait 35,50 % de la valeur du marché mondial en 2025. La région bénéficie d'une infrastructure LTL en étoile dense, d'une activité de commerce électronique élevée et de flux de fret en expansion entre les États-Unis et le Mexique. L'activité de cross-docking est concentrée dans les corridors du Nord-Est, du Midwest et de la frontière Texas-Mexique. Les exportations du Chihuahua ont atteint 47,55 milliards USD au deuxième trimestre 2025, soit une augmentation de 35,7 % en glissement annuel. Cela a exercé une pression de consolidation vers le nord plus importante sur les passages d'El Paso et d'Ysleta. L'infrastructure intermodale du Canada soutient les flux de fret transfrontaliers vers les principaux corridors de distribution des États-Unis. La région dispose également d'une large base installée de terminaux LTL capables de gérer une activité de transfert régulière. Le fret transfrontalier nécessite souvent une coordination entre les fabricants, les transporteurs, les procédures douanières et les réseaux de destination. Cela rend les transferts prévisibles particulièrement importants sur les lignes frontalières chargées. Le marché des services de cross-docking LTL bénéficie du réseau de transporteurs mature de la région et de l'utilisation intensive de la distribution régionale.
L'Europe présente une activité de cross-docking importante en Allemagne, en France, au Royaume-Uni et dans la région du Benelux. Ces emplacements soutiennent la distribution continentale à travers des réseaux routiers étroitement connectés. Deutsche Bahn a ouvert une cour de stockage de conteneurs de 38 000 m² au terminal intermodal d'Ulm-Dornstadt en juillet 2026. L'expansion vise à plus que doubler la capacité de transfert de fret route-rail sur ce site d'ici 2028. Rhenus a ouvert un entrepôt de cross-docking à Kaunas, en Lituanie, en mai 2026 et a introduit des départs quotidiens vers les réseaux de hubs allemands et polonais. Ces développements montrent la valeur accordée aux connexions entre les réseaux routiers, ferroviaires et de groupage régional. Les prestataires européens doivent également coordonner les mouvements de fret à travers les frontières nationales et des schémas de livraison locale variés. La région Moyen-Orient et Afrique se développe grâce à l'Arabie saoudite et aux Émirats arabes unis, qui servent de points de consolidation pour les chaînes d'approvisionnement pharmaceutiques et de commerce de détail. Les lacunes en matière d'infrastructure et les coûts d'installation plus élevés limitent la pénétration à court terme dans certaines parties de l'Afrique subsaharienne. Le marché des services de cross-docking LTL a un rôle plus établi dans les corridors à haute densité d'Europe que dans les régions où les réseaux de terminaux restent moins développés.
L'Asie-Pacifique devrait croître à un CAGR de 6,39 % de 2026 à 2031. La diversification manufacturière, la croissance du commerce électronique et les investissements dans les infrastructures logistiques soutiennent ce rythme. La Chine représentait une part importante des revenus régionaux du fret et de la logistique en 2025 et maintient des volumes de fret grâce aux exportations manufacturières et aux réseaux de commerce électronique intérieur. L'Inde devrait connaître une croissance rapide, soutenue par le développement de corridors industriels et le commerce numérique. Le Vietnam est un nœud clé de l'ASEAN où les producteurs d'électronique et de textiles acheminent des chargements partiels depuis plusieurs sites avant la consolidation internationale. Maersk a ouvert une installation de logistique contractuelle de 180 000 m² près de Kuala Lumpur à mi-2025, soulignant l'importance de l'Asie du Sud-Est dans la planification des réseaux régionaux. La région comprend des systèmes de fret matures et des réseaux en développement qui s'étendent à des vitesses différentes. Cela accroît l'importance de la connaissance opérationnelle locale et de la couverture des partenaires. Les prestataires doivent connecter les usines, les ports, les aéroports et les destinations intérieures sans traiter l'Asie-Pacifique comme un environnement opérationnel unique. Le marché des services de cross-docking LTL peut servir cette diversité en reliant les clusters de production aux points de consolidation régionaux.
Paysage concurrentiel
Le marché des services de cross-docking LTL est modérément fragmenté. FedEx Freight, Old Dominion, XPO, Saia et Estes Express bénéficient d'avantages en matière de densité de réseau grâce à leurs empreintes de terminaux et à leurs réseaux de transport principal. Ces opérateurs sont bien positionnés sur les lignes premium et à délai défini où la fiabilité du service est importante. Les prestataires logistiques tiers et les plateformes numériques peuvent concurrencer efficacement sur des lignes et des catégories de fret sélectionnées. Leur capacité à agréger la capacité peut être précieuse pour les expéditeurs qui souhaitent avoir le choix du transporteur. FedEx Freight a finalisé sa scission en tant que société publique indépendante en juin 2026. L'entreprise oriente son activité commerciale vers les secteurs de la santé, de l'épicerie et des centres de données, où la fiabilité du cross-docking et la précision de la température ont une valeur élevée. La séparation met davantage l'accent sur le réseau de fret de l'entreprise et sur les secteurs verticaux qui dépendent d'un service cohérent. Les transporteurs établis conservent un avantage lorsqu'une expédition nécessite plusieurs points de transfert coordonnés. Leur savoir-faire opérationnel est intégré dans les routines des terminaux, les calendriers de transport principal et les relations de livraison locale. Il est donc difficile pour un nouveau prestataire de correspondre à tous les aspects du service en même temps. Cependant, les expéditeurs peuvent toujours répartir le fret entre plusieurs prestataires lorsqu'ils souhaitent un mélange de couverture, de tarification et de manutention spécialisée. La concurrence est donc la plus forte là où les exigences de service sont claires et où la capacité peut être comparée entre les prestataires.
De nouveaux modèles de service remodèlent également la concurrence. Amazon a annoncé un service LTL en marché ouvert en juin 2026 qui étend les opérations de fret aux destinations commerciales aux États-Unis. Cela ajoute de la concurrence dans les lignes de fret économique, tandis que les niveaux premium à délai défini restent plus étroitement liés aux capacités des réseaux LTL établis. CMA CGM a acquis FedEx Supply Chain en octobre 2026 pour une valeur d'entreprise de 1,4 milliard USD. La transaction triplerait presque les opérations de logistique contractuelle nord-américaine de CEVA à plus de 240 sites, sous réserve d'approbation réglementaire de FEDEX. L'accord élargirait la capacité de CEVA à concurrencer dans la consolidation et le transport géré. Les grands réseaux restent difficiles à reproduire rapidement car les terminaux, les relations avec les transporteurs et les procédures opérationnelles prennent du temps à construire. La transaction apporte également des sites de logistique contractuelle dans une organisation de transport plus large. Cela peut aider un prestataire à coordonner l'activité de consolidation avec les services d'entrepôt, de transport géré et de transit. La valeur de cette offre plus large dépend de la cohérence avec laquelle un prestataire gère les transferts entre ces opérations. Les prestataires dotés d'une forte exécution locale peuvent transformer un réseau plus large en une option de fret plus fiable. Les prestataires sans processus rigoureux peuvent constater que davantage de sites ne produisent pas automatiquement un meilleur service.
La technologie différencie les prestataires tant au niveau des transporteurs que des prestataires logistiques. Les outils de composition du fret et de tarification peuvent aider les transporteurs à mieux utiliser la capacité disponible et à protéger les performances de service. Kenco a déployé des outils d'automatisation opérationnelle pour améliorer l'activité de fret et de traitement des commandes. Les installations spécialisées de qualité pharmaceutique et alimentaire en dehors des principaux corridors peuvent offrir des opportunités attractives car la capacité certifiée est limitée. L'investissement d'UPS dans des installations de transfert à température contrôlée montre que les opérateurs établis ajoutent des capacités dans ce domaine. Les transporteurs régionaux développent également leurs offres transfrontalières à mesure que le fret lié au Mexique augmente. Le marché des services de cross-docking LTL récompense toujours les prestataires qui combinent couverture physique, cohérence du service et données de fret utilisables. La technologie soutient ce résultat lorsqu'elle facilite le contrôle d'une opération de quai pour les employés et les clients. Elle a moins de valeur lorsque l'information ne peut pas être convertie en une réponse pratique à un camion en retard, une palette endommagée ou une porte indisponible. Les opérateurs doivent donc associer les outils numériques à des équipes formées et à des processus d'escalade clairs. Dans le fret sensible à la température, ces disciplines opérationnelles doivent également préserver les conditions requises du produit lors de chaque transfert.
Leaders du secteur des services de cross-docking LTL
-
FedEx
-
XPO, Inc.
-
Estes Express Lines
-
Old Dominion Freight Line
-
Saia, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Old Dominion Freight Line, Inc. a approuvé le développement d'un entrepôt de cross-docking de 40 portes d'une valeur de 10 millions USD à Baton Rouge, en Louisiane, dans le cadre d'un plan de dépenses d'investissement de 380 millions USD pour 2026. Le plan alloue 180 millions USD spécifiquement à l'immobilier et à l'expansion des centres de service, renforçant la stratégie d'Old Dominion d'accroître la densité des terminaux dans les marchés du Sud à forte croissance en prévision d'une reprise anticipée des volumes de fret.
- Juin 2026 : R+L Carriers a ouvert un nouveau centre de service à Georgetown, dans le Kentucky, remplaçant une ancienne installation de Lexington et augmentant la capacité de fret dans le corridor nord-sud critique entre Cincinnati et Knoxville.
- Juin 2026 : R+L Carriers a ouvert un nouveau centre de service à Rock Hill, en Caroline du Sud, son quatrième terminal dans l'État, élargissant la couverture de la région Mid-South et la flexibilité opérationnelle pour les expéditions LTL de côte à côte.
- Juin 2026 : United Parcel Service, Inc. a investi 48 millions USD dans 27 installations de cross-docking de fret à température contrôlée aux États-Unis et dans le reste des Amériques, en Europe et en Asie. Les installations conformes à la certification IATA CEIV Pharma prennent en charge le stockage pharmaceutique à court terme et les transferts air-sol à des plages de température de 2 °C à 8 °C, 15 °C à 25 °C et en conditions de congélation, ciblant la demande des injectables GLP-1, des thérapies à ARNm et des traitements contre le cancer.
Portée du rapport mondial sur le marché des services de cross-docking LTL
| Cross-docking LTL traditionnel |
| Cross-docking de consolidation |
| Cross-docking de déconsolidation |
| Cross-docking opportuniste |
| Prestataires logistiques tiers |
| Transporteurs LTL avec actifs propres |
| Courtiers en fret et plateformes numériques de fret |
| Autres |
| À température contrôlée |
| Non soumis à contrôle de température |
| Commerce de détail et commerce électronique |
| Alimentation et boissons |
| Biens manufacturés et industriels |
| Automobile |
| Soins de santé et produits pharmaceutiques |
| Électronique grand public et technologie |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Cross-docking LTL traditionnel | |
| Cross-docking de consolidation | ||
| Cross-docking de déconsolidation | ||
| Cross-docking opportuniste | ||
| Par modèle de propriété | Prestataires logistiques tiers | |
| Transporteurs LTL avec actifs propres | ||
| Courtiers en fret et plateformes numériques de fret | ||
| Autres | ||
| Par température | À température contrôlée | |
| Non soumis à contrôle de température | ||
| Par secteur d'utilisateur final | Commerce de détail et commerce électronique | |
| Alimentation et boissons | ||
| Biens manufacturés et industriels | ||
| Automobile | ||
| Soins de santé et produits pharmaceutiques | ||
| Électronique grand public et technologie | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de services de cross-docking LTL ?
Le commerce de détail omnicanal, la délocalisation de proximité et le besoin d'un réapprovisionnement plus rapide soutiennent la demande de consolidation et de mouvements de fret vers de multiples destinations.
Quelle est la taille du marché des services de cross-docking LTL ?
Le marché était évalué à 15,20 milliards USD en 2025 et est estimé à 15,83 milliards USD en 2026. Il devrait atteindre 19,94 milliards USD d'ici 2031.
Quel type de service est en tête du cross-docking LTL ?
Le cross-docking LTL traditionnel était en tête avec 46,50 % de la valeur du marché en 2025. Le cross-docking opportuniste affiche le taux de croissance prévu le plus élevé à 6,55 % jusqu'en 2031.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
Le commerce de détail et le commerce électronique ont enregistré un CAGR de 6,67 % jusqu'en 2031, soutenu par des besoins de fret flexibles vers de multiples destinations.
Pourquoi le cross-docking à température contrôlée est-il en croissance ?
Les exigences de la chaîne du froid pharmaceutique et la distribution de produits alimentaires frais soutiennent un CAGR de 6,20 % pour le cross-docking à température contrôlée jusqu'en 2031.
Quelle région occupe la position la plus forte dans le cross-docking LTL ?
L'Amérique du Nord détenait 35,50 % de la valeur du marché en 2025, tandis que l'Asie-Pacifique affiche le CAGR régional prévu le plus élevé à 6,39 % jusqu'en 2031.