
LTL クロスドッキングサービス市規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
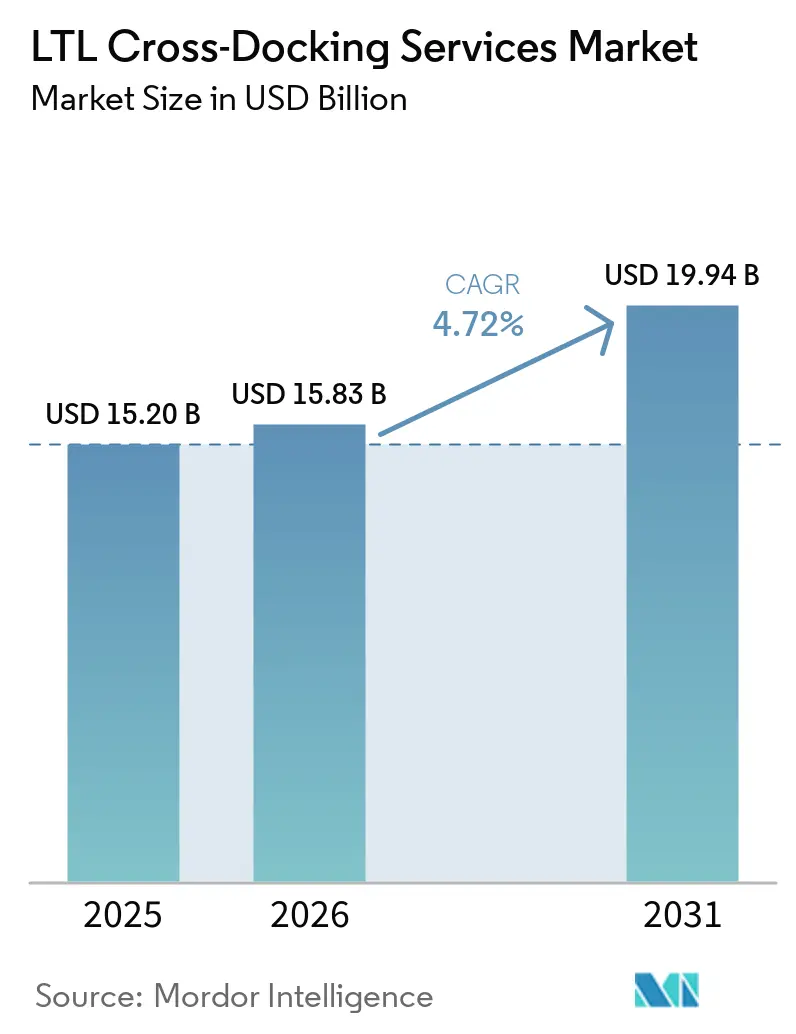
| 市場規模 (2026) | 15.83 十億米ドル |
| 市場規模 (2031) | 19.94 十億米ドル |
| 成長率 (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLTL クロスドッキングサービス市場分析
LTL クロスドッキングサービス市場規模は2025年に152.0 ビリオン 米ドルと評価され、2026年の158.3 ビリオン 米ドルから2031年には199.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.72%です。
LTL クロスドッキングサービス市場は、複数の配送拠点にわたる頻繁な積み替えを必要とするフレートパターンによって支えられています。オムニチャネル小売は、大規模な倉庫移動から小規模かつ高頻度の荷物への補充へとシフトしています。これにより、長距離幹線輸送前に部分積荷を組み合わせることができる混載拠点の重要性が高まっています。プロバイダーはターミナルカバレッジ、貨物可視性、時間的制約のあるフレートへの対応能力で競争しています。[1]都市部ターミナルにおける輸送能力の制約は、ネットワークがより高い貨物量を吸収できる速度に対する現実的な制限として残っています。
主要レポートのポイント
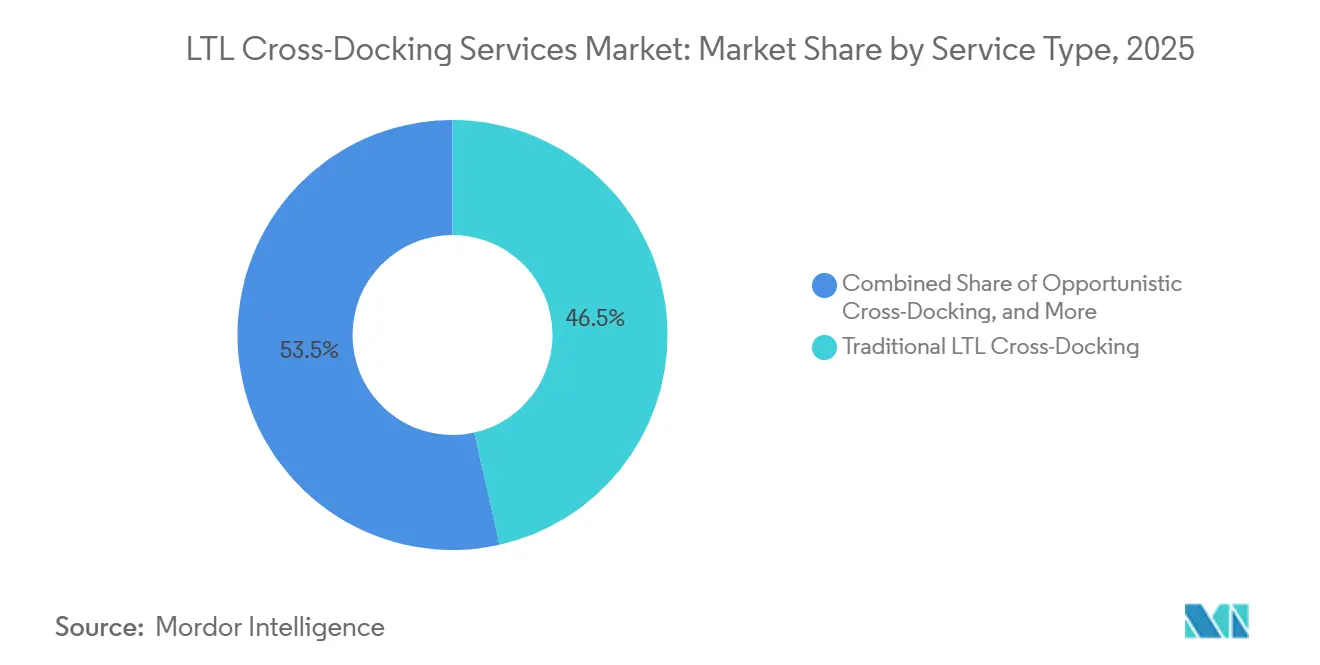
- サービスタイプ別では、従来型LTL クロスドッキングが2025年のLTL クロスドッキングサービス市場シェアの46.50%を占め、オポチュニスティック クロスドッキングは2031年までCAGR 6.55%で成長しました。
- 所有形態別では、サードパーティロジスティクスプロバイダーが2025年のLTL クロスドッキングサービス市場規模の45.15%を占め、フレートブローカーおよびデジタルフレートプラットフォームは2031年までCAGR 6.42%で成長しました。
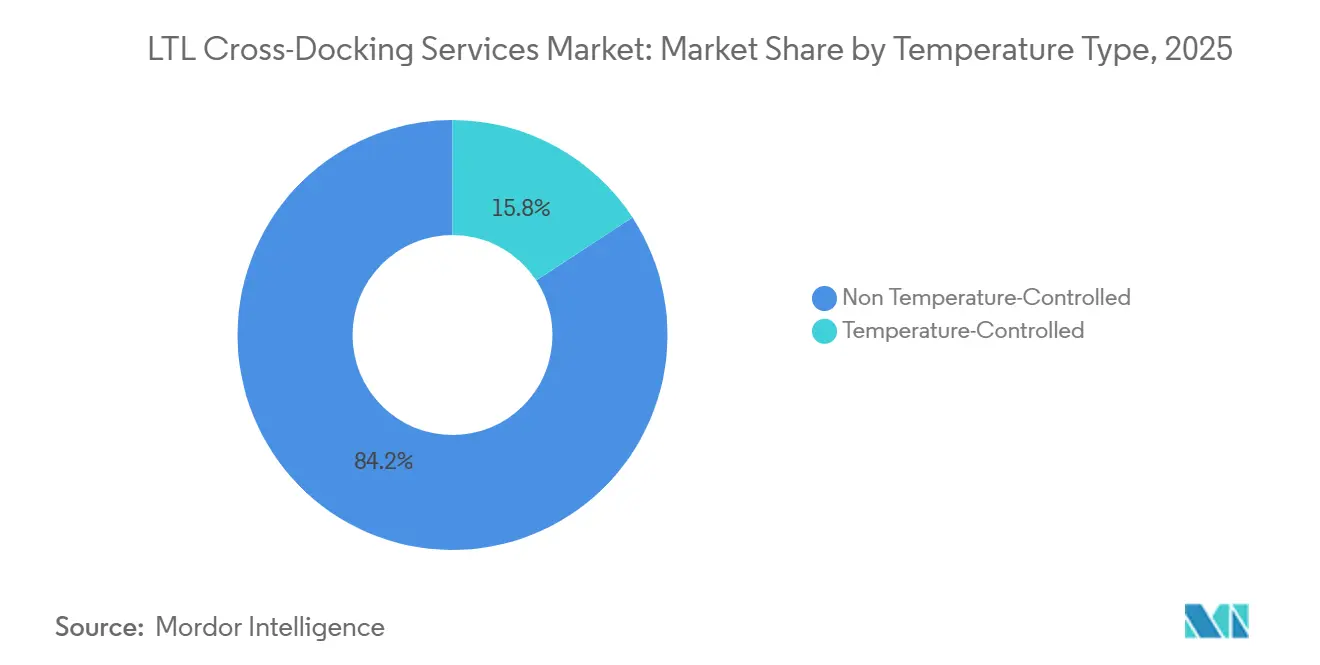
- 温度管理別では、非温度管理フレートが2025年のLTL クロスドッキングサービス市場シェアの84.20%を占め、温度管理クロスドッキングは2031年までCAGR 6.20%で成長しました。
- エンドユーザー産業別では、食品・飲料が2025年のLTL クロスドッキングサービス市場規模の22.35%を占め、小売・eコマースは2031年までCAGR 6.67%で成長しました。
- 地域別では、北米が2025年のLTL クロスドッキングサービス市場シェアの35.50%を占め、アジア太平洋は2031年までCAGR 6.39%で成長しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルLTL クロスドッキングサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースおよびオムニチャネルフレートの断片化 | +1.5% | グローバル;北米およびアジア太平洋で最も高い密度 | 短期(2年以内) |
| 製造業の地域化とニアショアリング | +0.9% | 北米(米国・メキシコ回廊);EU ニアショアリングゾーン | 中期(2~4年) |
| 荷主によるタッチ数削減と迅速な補充への需要 | +0.7% | 北米;西欧 | 短期(2年以内) |
| デジタルドック間調整 | +0.5% | グローバル;北米およびアジア太平洋での早期導入が集中 | 中期(2~4年) |
| コールドチェーンおよび時間的制約のあるLTL の拡大 | +0.6% | 北米;西欧;アジア太平洋中核地域 | 中期(2~4年) |
| ネットワーク密度とトレーラー稼働率の必要性 | +0.4% | 北米;欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースおよびオムニチャネルフレートの断片化
eコマースは地域フレートネットワーク全体で処理される貨物の組み合わせを変えています。注文は小口小包、混載パレット、多数の配送先向けフレートをますます組み合わせるようになっています。キャリアは共有幹線回廊での実行可能なトレーラー使用を達成するために混載が必要です。LTL クロスドッキングサービス市場は、小売補充が頻繁かつ複数目的地への移動を必要とする場合に恩恵を受けます。ウォルマートは2026年5月に、プリペイド混載プログラムの3プロバイダーの1つとしてC.H. Robinsonを選定しました。このプログラムは、ウォルマートの地域配送センターへの配送前に混載拠点を通じてサプライヤーのフレートをルーティングし、サプライヤーの輸送手配を標準化された入荷プロセスに結びつけます。[2]このモデルは、広範な混載ネットワークでサプライヤーと接続できるプロバイダーに対してより高いプレミアムをもたらします。
製造業の地域化とニアショアリング
メキシコ北部の工業地帯における製造活動は、クロスドッキングに適したフレートフローを生み出しています。複数のサプライヤー拠点からの生産品は、北向きの移動が国境を越える前に混載が必要になる場合があります。これは特に自動車、航空宇宙、民生用電子機器のサプライチェーンに関連しています。メキシコ経済省は2025年第1四半期に200 ビリオン 米ドルを超える外国直接投資流入を報告し、活動はバハ・カリフォルニア、ヌエボ・レオン、コアウイラに集中していました。これらの州は、ラレド、エルパソ、ノガレスを含む国境越えに収束するフレート回廊を形成しています。チワワは2025年第2四半期までに475.5 ビリオン 米ドルの輸出を記録し、エルパソおよびイスレタ越境点への圧力を高めました。LTL クロスドッキングサービス市場は、別々の発地からのフレートをより実行可能な幹線輸送にまとめることができるため、この断片化から恩恵を受けます。
荷主によるタッチ数削減と迅速な補充への需要
在庫軽量型サプライチェーンは、生産から店頭棚までの短いサイクルタイムをより重視します。クロスドッキングは、フレートを保管せずに積み替え拠点を通じて移動させることでこの目的を支援します。取り扱い回数が少ないことで、フレート損傷の機会も減少します。食品、飲料、小売、消費財の荷主は、納品遅延が店舗補充を妨げる可能性があるため、確実な配送時間枠を重視します。[3]LTL クロスドッキングサービス市場は、入荷フレートを予定された出荷積荷と結びつけるため、これらのネットワークにおいて実際的な役割を果たします。専用の積み替え施設は、キャリアとロジスティクスプロバイダーに輸送コストを超えたサービス上の優位性をもたらすことができます。
デジタルドック間調整
リアルタイム調整は、クロスドックターミナルを積み替え拠から能動的なフレートマッチングポイントへと変えています。デジタルシステムは、先着順プロセスではなく出荷ニーズに合わせてドアを割り当て、作業を順序付けることができます。これにより、ターミナルが高密度のフレートフローを処理する際のドックスペースの活用が改善されます。XPOは2025年に幹線輸送最適化モデルを開発し、2026年にサービスセンターネットワーク全体でその活用を加速し始めました。同社は、集荷・配送効率の1%改善が年間9 ミリオン 米ドルの最終利益をもたらす可能性があると述べました。C.H. Robinsonは2026年6月にBidBoardXを北米全域の83,000社以上の契約キャリアに拡大し、確定フレートとキャリア輸送能力へのアクセスを広げました。これらのツールは、手動プロセスでは管理が困難なルーティング決定をLTL クロスドッキングサービス市場が処理するのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 入荷・出荷時間枠間の同期リスク | -0.8% | グローバル | 短期(2年以内) |
| ドック混雑とターミナル輸送能力の制約 | -0.7% | 北米;西欧 | 中期(2~4年) |
| 熟練労働者とドライバーの確保 | -0.6% | 北米;欧州連合 | 長期(4年以上) |
| 高い統合・自動化の設備投資 | -0.5% | グローバル;特に中小規模事業者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
入荷・出荷時間枠間の同期リスク
クロスドッキングは、入荷到着と出荷出発の緊密な連携に依存しています。入荷の遅延により、フレートが予定された次の輸送手段を失う可能性があります。これにより、留置料金、出発便の逃し、輸送時間の延長が生じる可能性があります。コンテナが港を離れた後、鉄道の混乱、ドレージの制約、不均一な貨物到着がスケジュールに影響するため、内陸フレートは予測不可能になる場合があります。C.H. Robinsonは2026年6月に、一部の状況ではターミナル混雑よりも内陸コンテナ移動の方が多くの摩擦を生み出していると報告しました。小規模事業者は、例外管理と代替ルーティングのツールが不足している場合により大きなリスクにさらされます。
ドック混雑とターミナル輸送能力の制約
ターミナル輸送能力は、いくつかの高密度フレート回廊で依然として制約されています。都市部工業地帯の限られたスペースは、施設拡張を遅らせ、時間的制約のある貨物の柔軟性を制限する可能性があります。事業者はドア、トラクター、トレーラーをより集中的に使用する圧力に直面します。これにより、フレート積み替えに利用可能なサービス時間枠が狭まる可能性があります。[4]主要キャリアはサービスセンターと不動産への投資を続けていますが、土地取得、許認可、建設にはリードタイムが加わります。この阻害要因は、高い貨物度が限られたターミナル輸送能力と交わるLTL クロスドッキングサービス市場に最も直接的な影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:オポチュニスティックモデルが従来型フレームワークで存在感を高める
従来型LTL クロスドッキングは2025年のLTL クロスドッキングサービス市場シェアの46.50%を占めました。北米と欧州の確立されたハブアンドスポーク型キャリアネットワークにおける主要な積荷マッチングフレームワークであり続けています。混載クロスドッキングは配送センターへの入荷フローを支援します。分荷クロスドッキングは大口貨物から複数の小売目的地への配送を支援します。どちらのアプローチも消費財、工業材料、自動車サプライチェーン全体で使用されています。これらのモデルは計画されたターミナルネットワークと確立されたレーンスケジュールに依存しています。その価値は、キャリアが入荷と出荷の動きを一貫してマッチングできる場合に最も高くなります。従来型施設はまた、荷主に地域および全国ネットワークを通じて部分積荷を移動させるための慣れ親しんだプロセスを提供します。
オポチュニスティック クロスドッキングは2031年までCAGR 6.55%で成長しました。その成長は、利用可能なターミナル輸送能力を通じてフレートを誘導できるリアルタイム可視化ツールの活用を反映しています。事業者は、別の場所がより速い移動またはより良いトレーラー充填率を提供する場合、事前割り当てノードを回避できます。このアプローチは、特定のレーンの混雑解消に役立ちます。また、資産軽量型プロバイダーが複数の事業者のターミナルネットワーク全体で輸送能力を活用することも可能にします。このモデルは、貨物の遅着、出発便の早期満載、または近隣ターミナルに使用可能なスペースがあるために計画された接続が変更される場合に最も関連性が高くなります。配車チームは、固定ルーティング計画のみに頼るのではなく、ネットワークの現在の状況に対応できます。これにより、複数の積み替え拠点を持つフレートの輸送パフォーマンスを保護できます。また、未使用のトレーラースペースが別の場所でフレートが待機している間にターミナルを離れるリスクを軽減することもできます。プロバイダーは依然として、厳格な取り扱いルール、正確な貨物情報、パートナーターミナルを通じてフレートが移動する際の明確な説明責任が必要です。したがって、この運営モデルはより柔軟ですが、ローカルサービス管理の必要性を排除するものではありません。LTL クロスドッキングサービス市場は、プロバイダーがターミナルの可視性を信頼性の高いルーティング決定に変換できる場合に恩恵を受けます。最も強力な事業者は、物理的なターミナルカバレッジと積荷マッチングを改善するスケジューリングツールを組み合わせています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
所有形態別:3PLがLTL クロスドッキングサービス業界を支えながらデジタルプラットフォームが拡大
サードパーティロジスティクスプロバイダーは2025年のLTL クロスドッキングサービス市場規模の45.15%を占めました。その地位は、複数荷主の混載、広範なカバレッジ、確立されたキャリア関係に基づいています。3PLは複数の顧客からのフレートをより効率的な出荷移動に組み合わせることができます。これは、個々の荷主があるレーンで十分な量を持たない場合に有用です。これらのプロバイダーはまた、単一の運営構造内で輸送、混載、報告を管理します。その統合モデルは、小売業者や製造業者が複数の目的地にわたる配送要件を満たすのに役立ちます。したがって、LTL クロスドッキングサービス業界は、顧客の深さとキャリアアクセスの両方を持つプロバイダーに対して強い役割を維持しています。
フレートブローカーおよびデジタルフレートプラットフォームは2031年までCAGR 6.42%で成長しました。荷主はこれらの仲介業者を使用して、複数のLTL事業者にわたるスポットおよび確定輸送能力にアクセスします。C.H. RobinsonのBidBoardX拡大(2026年6月)は、北米全域の83,000社以上の契約キャリアに確定フレートへのアクセスを提供します。資産型LTLキャリアは、所有するターミナルと幹線輸送能力が複雑な運行での信頼性の高いサービスを支援できるため、重要な地位を維持しています。その他の所有形態カテゴリーには、荷主管理プログラム、小売管理混載センター、ハイブリッド資産モデルが含まれます。ウォルマートのプリペイド混載プログラムは、小売業者が入荷フレート調整においてより直接的な役割を担う方法を示しています。これにより、テクノロジーとコンプライアンスに関する小売業者の要件を満たすプロバイダーへと量がシフトする可能性があります。デジタルツールはキャリア選択を改善しますが、物理的なターミナル能力の重要性に取って代わるものではありません。ブローカーは、より多くのキャリアオプションを提示し、そうでなければ別々に移動する小口貨物をまとめることで、調達を容易にすることができます。そのサービスは、荷主が単一の固定ネットワークではなくレーン全体の柔軟性を必要とする場合に特に有用です。同時に、プラットフォームアクセスだけでは、接続の失敗、フレートの例外、またはローカルドックの制約を解決することはできません。これらの問題は依然としてキャリアの運営とターミナルの関係に依存しています。したがって、LTL クロスドッキングサービス市場は、一方のモデルが他方に単純に置き換えられるのではなく、資産所有者と仲介業者の相互作用によって形成されています。
温度管理別:非温度管理フレートがリードしながらコールドチェーン輸送能力が拡大
非温度管理フレートは2025年のLTL クロスドッキングサービス市場規模の84.20%を占めました。乾燥品、工業材料、耐久消費財は、従来型LTLネットワークを通じて移動するフレートの大部分を占めています。これらの貨物は、専門的な温度管理なしに標準的な積み替え施設を通じて移動できます。その大きな基盤は、一般フレート事業者にLTL クロスドッキングサービス市場における中心的な役割を与えています。標準化されたプロセス、共有幹線ルート、高いトレーラー稼働率がそ経済性を支えています。このカテゴリーには、地域および全国配送を必要とする多くの日常的な製品フローが含まれます。その規模はまた、事業者にターミナルおよびネットワークコストを分散させる広い基盤を提供します。
温度管理クロスドッキングは2031年までCAGR 6.20%で成長しました。医薬品コールドチェーンのニーズと生鮮食品の配送が、より専門的な積み替え輸送能力への需要を支えています。UPSは2026年6月に、米国および南北アメリカ、欧州、アジアの27か所の温度管理フレートクロスドック施設に4,800 ミリオン 米ドルの投資を発表しました。これらの施設は、2℃~8℃、15℃~25℃、および冷凍条件での短期保管と航空から地上への積み替えを支援します。IATA CEIV医薬品認証は、医薬品取り扱いにコンプライアンス上のハードルを加えます。温度記録とロットレベルの貨物管理も、事業者が食品および医薬品顧客にサービスを提供する方法を形成します。これらの要件は、認定施設、管理システム、訓練された運営チームにすでに投資しているプロバイダーを優遇します。また、コールドチェーンの積み替えを標準的なドック移動として扱うことを難しくします。施設設計、保管範囲、積み込み方法、引き渡し記録はすべて製品要件に合致する必要があります。温度管理の手順を一つ見逃すと、貨物の価値と顧客関係に影響を与える可能性があります。大規模事業者はこれらの投資をより広い量とネットワーク全体に分散させることができます。温度管理業務は規模が小さいままですが、そのサービスニーズはドライフレートとは大きく異なります。LTL クロスドッキングサービス市場は、認証と取り扱いの規律がネットワークリーチと同様に重要な専門キャリアとロジスティクスプロバイダーの余地があります。
エンドユーザー産業別:食品・飲料がリードしながら小売・eコマースが最速成長
食品・飲料は2025年のLTL クロスドッキングサービス市場シェアの22.35%を占めました。生鮮品ロジスティクスと狭い配送時間枠により、このエンドユーザーグループはクロスドックフレートの信頼性の高い供給源となっています。食料品および特産食品の配送は、多くの拠点にわたる定期的な補充を必要とします。クロスドッキングは、入荷と出荷輸送の間の保管時間を削減することでこれらの移動を支援します。食品・飲料の荷主はまた、製品の取り扱いと配送の一貫性を重視します。密度ベースの貨物分類の下では、正確な貨物寸法がより重要になっています。これにより、フレートがLTLネットワークに入る前の厳格なステージングと計測が促進されます。このセグメントの規模は、小売補充プログラムにサービスを提供するプロバイダーにとって重要であり続けます。
小売・eコマースは2031年までCAGR 6.67%で成長しました。オンライン小売は、1つの大型倉庫配送ではなく多くの目的地にサービスを提供する柔軟なフレートフローへの需要を生み出します。クロスドッキングは、部分積荷を組み合わせて目的地ネットワーク近くで分離することでこパターンを支援します。小売業者は同じネットワークを使用して、店舗、地域フルフィルメント拠点、その他の下流拠点に商品を移動させることができます。これにより、貨物の管理を失わずに変化する注文の組み合わせを管理できるプロバイダーへのニーズが生まれます。製造・工業品は、入荷部品の混載と出荷配送にこのモデルを使用します。自動車ネットワークは、複数のサプライヤーからの部品が調整された移動を必要とする場合にこれを使用します。ヘルスケアおよび医薬品は、温度管理と配送タイミングが重要な場合にこれを使用します。民生用電子機器とテクノロジーは、複数拠点への配送を支援するためにこれを使用します。異なるエンドユーザーは異なる製品要件を持つ場合がありますが、予測可能な引き渡しへのニーズを共有しています。これにより、フレートの可視性、ドックの規律、キャリアの調整が複数の業種にわたって関連性を持ちます。これらのエンドユーザーの幅広さは、LTL クロスドッキングサービス市場内での単一需要源への依存を低減します。
地域分析
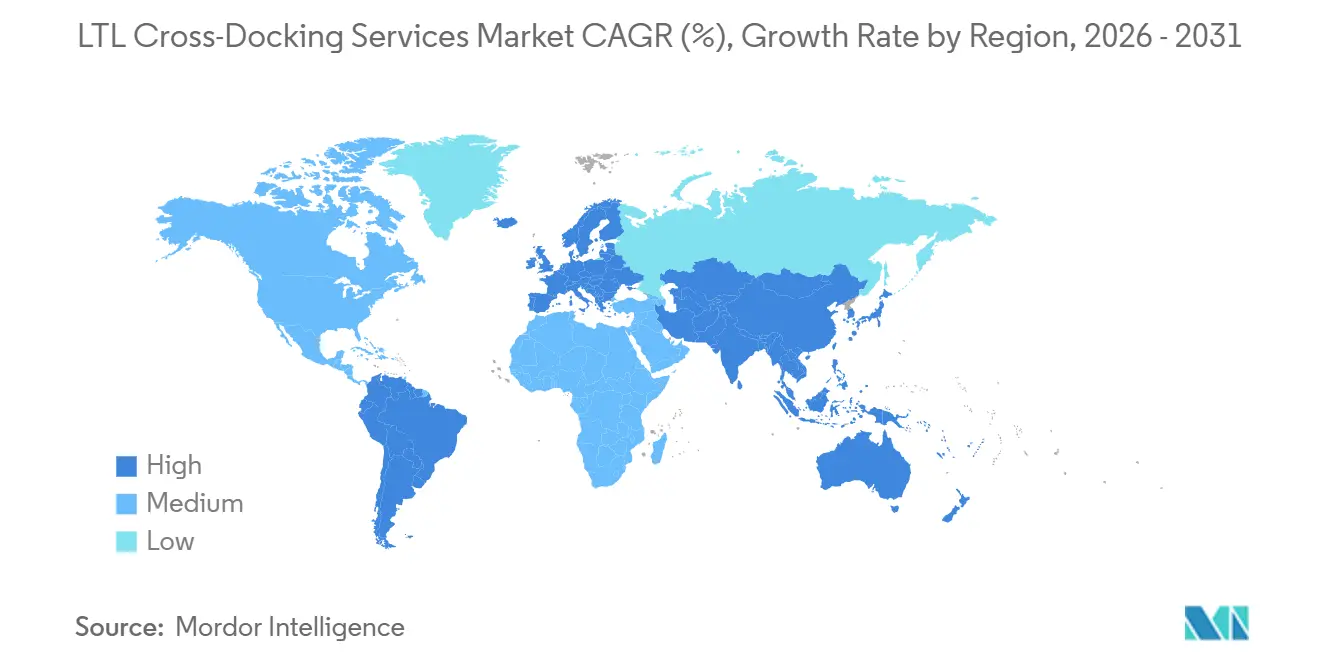
北米は2025年のグローバル市場価値の35.50%を占めました。この地域は、高密度のハブアンドスポーク型LTLインフラ、高いeコマース活動、米国とメキシコ間の拡大するフレート移動から恩恵を受けています。クロスドック活動は北東部、中西部、テキサス・メキシコ国境回廊に集中しています。チワワの輸出は2025年第2四半期までに475.5 ビリオン 米ドルに達し、前年比35.7%増となりました。これにより、エルパソおよびイスレタ越境点への北向き混載圧力が高まりました。カナダのインターモーダルインフラは、主要な米国配送回廊への越境フレートフローを支援しています。この地域にはまた、定期的な積み替え活動を処理できるLTLターミナルの大規模な既存基盤があります。越境フレートは多くの場合、製造業者、キャリア、通関プロセス、目的地ネットワーク間の調整を必要とします。これにより、混雑した国境レーンでは予測可能な引き渡しが特に重要になります。LTL クロスドッキングサービス市場は、この地域の成熟したキャリアネットワークと地域配送の多用から恩恵を受けています。
欧州では、ドイツ、フランス、英国、ベネルクス地域で重要なクロスドッキング活動が行われています。これらの拠点は、緊密に接続された道路ネットワーク全体にわたる大陸配送を支援しています。ドイツ鉄道は2026年7月にウルム・ドルンシュタットのインターモーダルターミナルに38,000平方メートルのコンテナ保管ヤードを開設しました。この拡張は、2028年までに同拠点での道路から鉄道へのカーゴ積み替え輸送能力を2倍以上にすることを目的としています。Rhenus は2026年5月にリトアニアのカウナスにクロスドック倉庫を開設し、ドイツおよびポーランドのハブネットワークへの毎日の出発便を導入しました。これらの動向は、道路、鉄道、地域グルーパージュネットワーク間の接続に置かれる価値を示しています。欧州のプロバイダーはまた、国境を越えたフレート移動と多様なローカル配送パターンを調整する必要があります。中東・アフリカ地域は、医薬品および小売サプライチェーンの混載拠点として機能するサウジアラビアとUAEを通じて発展しています。インフラのギャップと高い初期費用は、サブサハラアフリカの一部での近期的な普及を制限しています。LTL クロスドッキングサービス市場は、ターミナルットワークが未発達な地域よりも欧州の高密度回廊においてより確立された役割を持っています。
アジア太平洋は2026年から2031年にかけてCAGR 6.39%で成長すると予測されています。製造業の多様化、eコマースの成長、ロジスティクスインフラへの投資がこのペースを支えています。中国は2025年に地域のフレートおよびロジスティクス収益の主要シェアを占め、製造輸出と国内eコマースネットワークを通じてフレート量を維持しています。インドは、産業回廊の開発とデジタルコマースに支えられ、急速に成長すると予測されています。ベトナムは、電子機器および繊維メーカーが国際混載前に複数の拠点から部分積荷を移動させる主要なASEANノードです。マースクは2025年中頃にクアラルンプール近郊に180,000平方メートルの契約ロジスティクス施設を開設し、地域ネットワーク計画における東南アジアの重要性を示しました。この地域には、異なる速度で拡大している成熟したフレートシステムと発展途上のネットワークが含まれています。これにより、ローカルの運営知識とパートナーカバレッジの重要性が高まります。プロバイダーは、アジア太平洋を単一の運営環境として扱うことなく、工場、港、空港、内陸目的地を接続する必要があります。LTL クロスドッキングサービス市場は、生産クラスターを地域混載拠点と結びつけることで、この多様性にサービスを提供できます。
競合環境
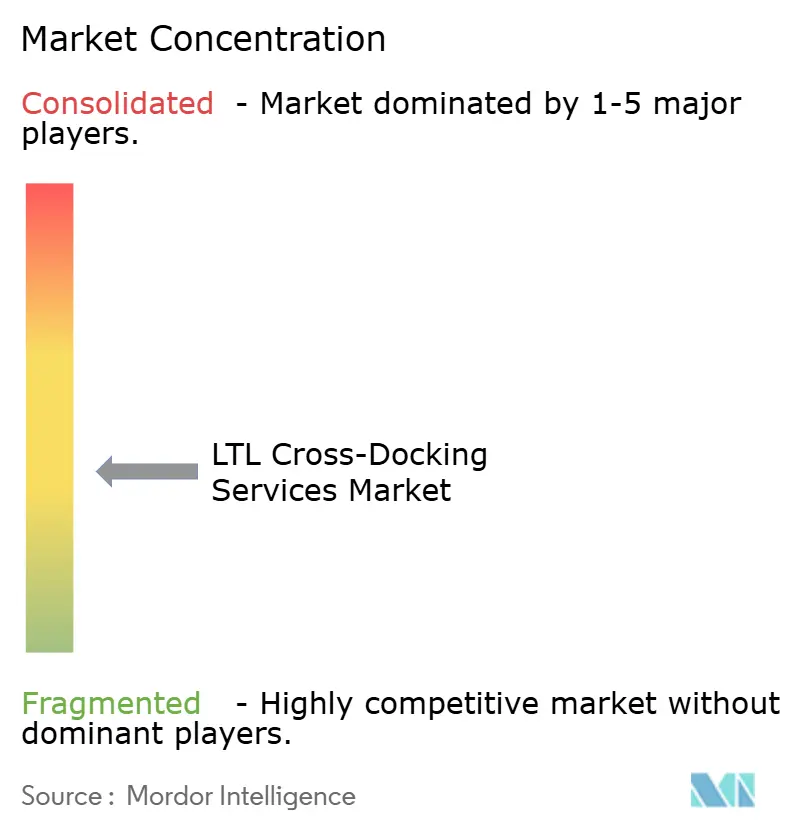
LTL クロスドッキングサービス市場は適度に断片化されています。FedEx Freight、Old Dominion、XPO、Saia、Estes Expressは、ターミナルの設置面積と幹線輸送ネットワークを通じたネットワーク密度の優位性を持っています。これらの事業者は、サービスの信頼性が重要なプレミアムおよび時間確定レーンで有利な立場にあります。サードパーティロジスティクスプロバイダーとデジタルプラットフォームは、特定のレーンと貨物カテゴリーで効果的に競争できます。輸送能力を集約する能力は、キャリアの選択肢を求める荷主にとって価値があります。FedEx Freightは2026年6月に独立した上場企業としてのスピンオフを完了しました。同社は、クロスドックの信頼性と温度精度が高い価値を持つヘルスケア、食料品、データセンターの業種に向けて営業活動を向けています。この分離により、同社のフレートネットワークと一貫したサービスに依存する業種への注目が高まっています。確立されたキャリアは、貨物が複数の調整された積み替え拠点を必要とする場合に優位性を維持します。その運営知識は、ターミナルのルーティン、幹線輸送スケジュール、ローカル配送関係に組み込まれています。これにより、新規プロバイダーがサービスのすべての部分を一度にマッチングすることが難しくなります。ただし、荷主はカバレッジ、価格設定、専門的な取り扱いの組み合わせを求める場合、複数のプロバイダーにフレートを分割することができます。したがって、競争はサービス要件が明確でプロバイダー間で輸送能力を比較できる場合に最も激しくります。
新しいサービスモデルも競争を再形成しています。アマゾンは2026年6月に、米国のビジネス目的地へのフレート業務を拡大するオープンマーケットLTLサービスを発表しました。これにより、エコノミーフレートレーンでの競争が加わる一方、プレミアム時間確定ティアは確立されたLTLネットワーク能力とより密接に結びついたままです。CMA CGMは2026年10月にFedEx Supply Chainを企業価値14 ビリオン 米ドルで買収しました。この取引は、規制当局の承認を条件として、CEVAの北米契約ロジスティクス業務を240か所以上に約3倍に拡大するものです(FEDEX)。この取引はCEVAの混載および管理輸送での競争能力を拡大します。ターミナル、キャリア関係、運営手順の構築には時間がかかるため、大規模ネットワークを迅速に再現することは依然として困難です。この取引はまた、契約ロジスティクス拠点をより広い輸送組織に組み込みます。これにより、プロバイダーは混載活動を倉庫、管理輸送、フレートフォワーディングサービスと調整できます。この広範なサービスの価値は、プロバイダーがこれらの業務間の引き渡しをどれだけ一貫して管理するかによって決まります。強力なローカル実行力を持つプロバイダーは、より大きなネットワークをより信頼性の高いフレートオプションに変えることができます。規律あるプロセスを持たないプロバイダーは、より多くの拠点が自動的により良いサービスを生み出すわけではないことに気づくかもしれません。
テクノロジーは、キャリアとロジスティクスプロバイダーの両方のレベルでプロバイダーを差別化します。フレートミックスと価格設定ツールは、キャリアが利用可能な輸送能力をより有効に活用し、サービスパフォーマンスを保護するのに役立ちます。Kencoは、フレートおよびフルフィルメント活動を改善するために運営自動化ツールを導入しました。主要回廊外の専門的な医薬品グレードおよび食品安全施設は、認定輸送能力が限られているため、魅力的な機会を提供できます。UPSの温度管理積み替え施設への投資は、確立された事業者がこの分野で能力を追加していることを示しています(UPS)。地域キャリアもメキシコ関連フレートの成長に伴い、越境サービスを拡大しています。LTL クロスドッキングサービス市場は依然として、物理的なカバレッジ、サービスの一貫性、使用可能なフレートデータを組み合わせるプロバイダーを評価します。テクノロジーは、ドック業務を従業員と顧客にとって管理しやすくする場合にこの成果を支援します。情報が遅延トラック、損傷したパレット、または利用不可能なドアへの実際的な対応に変換できない場合、その価値は低くなります。したがって、事業者はデジタルツールと訓練されたチームおよび明確なエスカレーションプロセスを組み合わせる必要があります。温度に敏感なフレートでは、これらの運営規律はまた、すべての積み替え中に必要な製品条件を維持する必要があります。
LTL クロスドッキングサービス業界リーダー
-
FedEx
-
XPO, Inc.
-
Estes Express Lines
-
Old Dominion Freight Line
-
Saia, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Old Dominion Freight Line, Inc.は、2026年の3.8 リオン 米ドルの設備投資計画の一環として、ルイジアナ州バトンルージュに1,000 ミリオン 米ドル規模の40ドアクロスドック倉庫の開発を承認しました。この計画は、不動産とサービスセンター拡張に特に1.8 ビリオン 米ドルを割り当て、予想される貨物量回復に先立ち、成長著しい南部市場でのターミナル密度を高めるOld Dominionの戦略を強化しています。
- 2026年6月:R+L Carriersはケンタッキー州ジョージタウンに新しいサービスセンターを開設し、以前のレキシントン施設を置き換え、シンシナティとノックスビル間の重要な南北回廊全体のフレート輸送能力を増強しました。
- 2026年6月:R+L Carriersはサウスカロライナ州ロックヒルに新しいサービスセンターを開設しました。これは同州4番目のターミナルであり、中南部地域のカバレッジと沿岸間LTL貨物の運営柔軟性を拡大しました。
- 2026年6月:United Parcel Service, Inc.は、米国および南北アメリカ、欧州、アジアの27か所の温度管理フレートクロスドック施設に4,800 ミリオン 米ドルを投資しました。IATA CEIV医薬品準拠施設は、2℃~8℃、15℃~25℃、および冷凍の温度範囲での短期医薬品保管と航空から地上への積み替えを支援し、GLP-1注射剤、mRNA療法、がん治療からの需要を対象としています。
グローバルLTL クロスドッキングサービス市場レポートの範囲
| 従来型LTL クロスドッキング |
| 混載クロスドッキング |
| 分荷クロスドッキング |
| オポチュニスティック クロスドッキング |
| サードパーティロジスティクスプロバイダー |
| 資産型LTLキャリア |
| フレートブローカーおよびデジタルフレートプラットフォーム |
| その他 |
| 温度管理あり |
| 非温度管理 |
| 小売・eコマース |
| 食品・飲料 |
| 製造・工業品 |
| 自動車 |
| ヘルスケアおよび医薬品 |
| 民生用電子機器とテクノロジー |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 従来型LTL クロスドッキング | |
| 混載クロスドッキング | ||
| 分荷クロスドッキング | ||
| オポチュニスティック クロスドッキング | ||
| 所有形態別 | サードパーティロジスティクスプロバイダー | |
| 資産型LTLキャリア | ||
| フレートブローカーおよびデジタルフレートプラットフォーム | ||
| その他 | ||
| 温度管理別 | 温度管理あり | |
| 非温度管理 | ||
| エンドユーザー産業別 | 小売・eコマース | |
| 食品・飲料 | ||
| 製造・工業品 | ||
| 自動車 | ||
| ヘルスケアおよび医薬品 | ||
| 民生用電子機器とテクノロジー | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
LTL クロスドッキングサービスへの需要を促進しているものは何ですか?
オムニチャネル小売、ニアショアリング、迅速な補充への需要が、混載および複数目的地フレート移動への需要を支えています。
LTL クロスドッキングサービス市場の規模はどのくらいですか?
市場は2025年に152.0 ビリオン 米ドルと評価され、2026年には158.3 ビリオン 米ドルと推定されています。2031年までに199.4 ビリオン 米ドルに達すると予測されています。
どのサービスタイプがLTL クロスドッキングをリードしていますか?
従来型LTL クロスドッキングが2025年の市場価値の46.50%でリードしました。オポチュニスティック クロスドッキングは2031年までCAGR 6.55%で最も高い予測成長率を持っています。
どのエンドユーザーセグメントが最も速く成長していますか?
小売・eコマースは、柔軟な複数目的地フレートニーズに支えられ、2031年までCAGR 6.67%で成長しました。
温度管理クロスドッキングが成長している理由は何ですか?
医薬品コールドチェーンの要件と生鮮食品の配送が、2031年までの温度管理クロスドッキングのCAGR 6.20%を支えています。
LTL クロスドッキングで最も強い地位を持つ地域はどこですか?
北米は2025年の市場価値の35.50%を占め、アジア太平洋は2031年までCAGR 6.39%で最も高い予測地域CAGRを持っています。