
Tamanho e Participação do Mercado de Câmeras Industriais de Varredura Linear
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Câmeras Industriais de Varredura Linear pela Mordor Intelligence
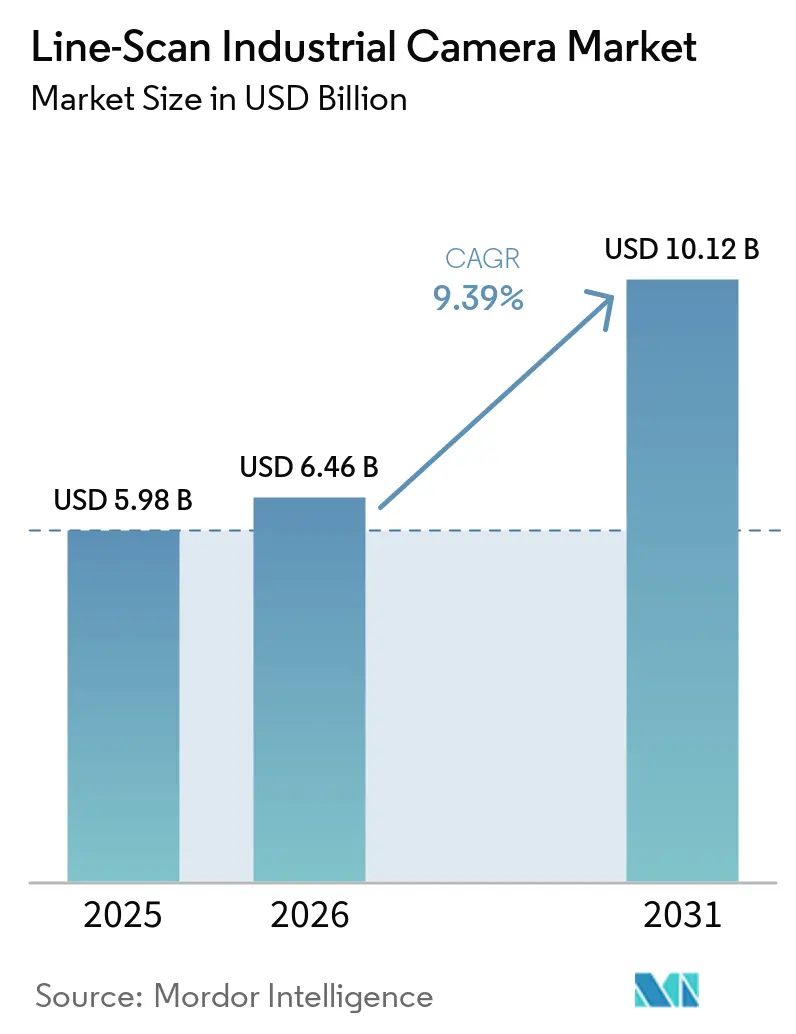
O tamanho do mercado de câmeras industriais de varredura linear foi de 5,98 bilhões de USD em 2025 e de 6,46 bilhões de USD em 2026, e está projetado para atingir 10,12 bilhões de USD até 2031, expandindo-se a um CAGR de 9,39% durante 2026-2031. As instalações de manufatura estão migrando para a inspeção contínua porque os métodos de amostragem não atendem aos requisitos de qualidade mais rigorosos nas operações de semicondutores, baterias e impressão de alta velocidade. Essa mudança posiciona as câmeras de varredura linear como equipamentos centrais de produção, em vez de ferramentas de inspeção periféricas. O custo de um defeito não detectado é particularmente elevado na fabricação avançada, o que sustenta a demanda por sistemas de inspeção confiáveis. Os fornecedores competem cada vez mais por meio de sistemas integrados, compatibilidade de software e suporte a implantações complexas. A classificação de defeitos baseada em IA pode aumentar o valor do sistema, mesmo com o acirramento da concorrência de preços no mercado de hardware de câmeras.
Principais Conclusões do Relatório
- Por tipo de produto, as câmeras de linha única detinham 48,26% da participação do mercado de câmeras industriais de varredura linear em 2025, enquanto as câmeras 3D e estéreo estão projetadas para expandir a um CAGR de 10,39% até 2031.
- Por arquitetura de sensor, as câmeras CMOS responderam por 72,84% da receita em 2025, enquanto as câmeras InGaAs devem expandir a um CAGR de 10,21% até 2031.
- Por interface, GigE Vision e 10GigE detinham 38,65% da receita em 2025, enquanto CoaXPress e CoaXPress-over-Fiber estão projetados para expandir a um CAGR de 10,17% até 2031.
- Por usuário final, as aplicações de eletrônicos e semicondutores responderam por 27,92% da receita em 2025, enquanto baterias e armazenamento de energia devem expandir a um CAGR de 11,23% até 2031.
- Por geografia, a Ásia-Pacífico detinha 42,18% da receita em 2025 e está projetada para expandir a um CAGR de 10,36% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras Industriais de Varredura Linear
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Inspeção de Semicondutores e Displays | +2.3% | Global, com demanda central na Ásia-Pacífico e demanda adicional na América do Norte | Longo prazo (≥ 4 anos) |
| Adoção da Indústria 4.0 e Controle de Qualidade Automatizado | +1.8% | Global, com forte demanda na Alemanha, China, Japão e Estados Unidos | Médio prazo (2-4 anos) |
| Demanda por Inspeção de Eletrodos e Separadores de Baterias | +1.4% | Ásia-Pacífico, com demanda adicional na Europa e América do Norte | Médio prazo (2-4 anos) |
| Aplicações de Inspeção de Bobinas em Alta Velocidade | +1.1% | Global, incluindo Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Imageamento Multiespectral para Classificação de Materiais | +0.7% | América do Norte e Europa, com uso inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição de Sistemas de Câmeras Obsoletos | +0.5% | Global, especialmente Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Inspeção de Semicondutores e Displays
A nova capacidade de semicondutores e displays requer inspeção óptica automatizada em várias etapas da produção. As câmeras de varredura linear suportam a revisão de wafers, inspeção de front-end e verificações de embalagem avançada em linhas de produção contínua. O mercado de câmeras industriais de varredura linear se beneficia quando novas instalações passam da instalação para a qualificação de produção. A diversificação geográfica também exige que os fornecedores qualifiquem sistemas em diferentes ambientes de processo e requisitos técnicos locais. Esses requisitos aumentam o valor dos fornecedores com experiência estabelecida em inspeção e capacidades de suporte. A atividade de aquisição resultante pode continuar após o início da produção de uma instalação, pois os sistemas de inspeção são ajustados conforme os requisitos de rendimento mudam.
Adoção da Indústria 4.0 e Controle de Qualidade Automatizado
Os fabricantes estão conectando câmeras a sistemas de dados de produção e plataformas de controle automatizado. Isso torna a captura de imagens parte de um processo de controle de qualidade mais amplo, em vez de uma verificação visual separada. Uma revisão sistemática de 2026 constatou que métodos de aprendizado profundo são cada vez mais utilizados em sistemas de controle de manufatura em malha fechada para decisões de qualidade em tempo real. Os compradores avaliam a compatibilidade com processamento de borda, protocolos de comunicação, sistemas de execução de manufatura e ambientes estabelecidos de automação de fábrica. A IDS demonstrou essa direção em 2025 por meio de uma rede de câmeras com tecnologia de IA para inspeção de superfície de componentes automotivos. Consequentemente, o mercado de câmeras industriais de varredura linear pode alcançar fabricantes fora dos setores de semicondutores e baterias.
Demanda por Inspeção de Eletrodos e Separadores de Baterias
A produção de células de bateria requer inspeção contínua de revestimentos de eletrodos e materiais separadores. As linhas de produção precisam identificar defeitos, problemas de alinhamento e contaminação antes que os materiais avancem para etapas posteriores. Essa necessidade aumenta a demanda por câmeras, pois a amostragem manual não consegue cobrir toda a bobina nas velocidades de produção comercial. A Basler descreve sistemas de visão de varredura linear para inspeção de bobinas de eletrodos e verificação de folhas separadoras na produção de células de bateria.[1]Basler AG, "Soluções de Visão para Fabricação de Células de Bateria," Basler AG, baslerweb.com. Uma única plataforma de câmera pode suportar mais de 1 etapa de inspeção, o que aumenta os requisitos de câmeras dentro de cada planta. O mercado de câmeras industriais de varredura linear, portanto, se beneficia de requisitos de qualidade que persistem após a construção inicial de fábricas de baterias.
Aplicações de Inspeção de Bobinas em Alta Velocidade
Impressão, embalagem, papel, têxteis e filmes fotovoltaicos continuam sendo aplicações importantes para inspeção contínua. Velocidades de bobina mais altas e requisitos de resolução podem tornar os sistemas de câmeras instalados inadequados. O CoaXPress 2.0 suporta configurações de transmissão de dados projetadas para sistemas de câmeras de alta resolução e ambientes industriais exigentes. A IMAGO Technologies lançou sua Vision CAM LM2 em 2025 com uma taxa de linha de 250 kHz e processamento embarcado para aprendizado profundo na câmera. As instalações que substituem sistemas mais antigos podem precisar atualizar câmeras, cabeamento, interfaces e hardware de processamento em conjunto. Isso favorece os fornecedores que podem suportar o sistema de inspeção completo, e não apenas a câmera.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração e Sincronização do Sistema | -1.3% | Global, especialmente Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Componentes Especializados de Sensores de Imagem e FPGA | -1.0% | Global, particularmente para sensores CMOS TDI BSI | Médio prazo (2-4 anos) |
| Escassez de Integradores Qualificados em Visão de Máquina | -0.8% | Global, particularmente América do Sul, Oriente Médio, África, Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Risco de Compatibilidade entre Câmera, Óptica, Iluminação e Capturadores de Quadros | -0.6% | Global, especialmente em instalações existentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração e Sincronização do Sistema
As implantações de varredura linear requerem coordenação precisa entre encoders, gatilhos, iluminação e captura de imagens. Um pequeno erro de temporização pode distorcer uma imagem e reduzir a confiabilidade da classificação de defeitos. O desafio se torna maior quando vários tipos de câmeras precisam permanecer sincronizados na mesma linha. Um estudo de 2025 constatou que sistemas de visão de máquina integrados a CLPs requerem sincronização determinística para controle de qualidade em tempo real confiável. Os sistemas de fábrica existentes podem exigir atualizações antes de suportar esse nível de coordenação. Projetos complexos também conferem maior influência a integradores de sistemas experientes, o que pode estender os cronogramas de implantação e aumentar os custos totais do projeto.
Escassez de Componentes Especializados de Sensores de Imagem e FPGA
As câmeras de alto desempenho dependem de sensores de imagem especializados e matrizes de portas programáveis em campo. Essas peças têm opções de fornecimento qualificado limitadas e não podem ser facilmente substituídas por componentes de imageamento de consumo padrão. A Teledyne DALSA lançou sua câmera Linea HS2 8k em junho de 2026 com um sensor CMOS TDI iluminado por trás de pixel de 5 µm e uma taxa de linha máxima de 1 MHz.[2]Teledyne DALSA, "Teledyne Lança Câmera Linea HS2 8k para Imageamento de Ultra-Alta Velocidade em Condições de Baixa Luminosidade," Teledyne Vision Solutions, teledynevisionsolutions.com. As restrições de componentes podem atrasar a disponibilidade de sistemas de câmeras TDI e multiespectrais premium. Os atrasos podem afetar o comissionamento de fábricas e incentivar os clientes a qualificar mais de 1 fornecedor. A restrição também torna o acesso a componentes e a integração vertical mais importantes para os fornecedores que atendem a aplicações exigentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Câmeras de Linha Única Ancoram a Demanda, Enquanto os Formatos 3D se Aceleram
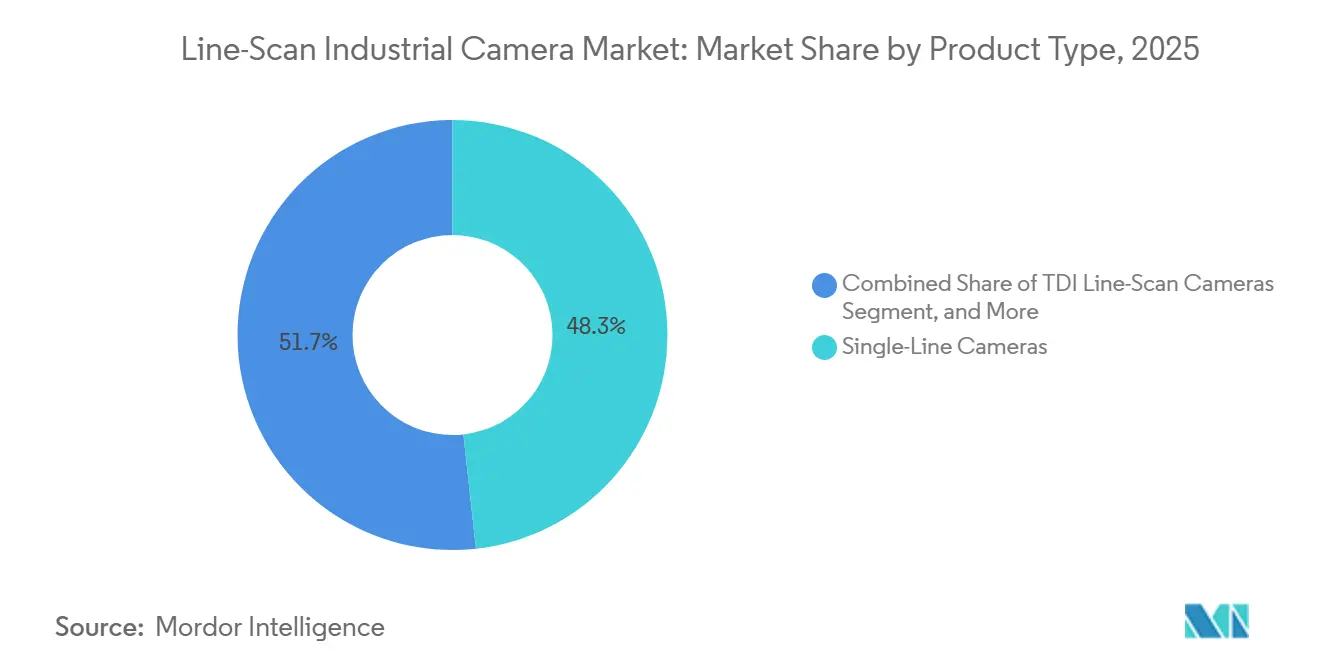
As câmeras de linha única responderam por 48,26% da receita em 2025, a maior categoria de produto no mercado de câmeras industriais de varredura linear. Sua posição sustenta o mercado de câmeras industriais de varredura linear por meio do uso em inspeção de bobinas, triagem logística, classificação de alimentos e verificação de montagem de eletrônicos. Um design de pixel de linha única pode capturar as informações necessárias em aplicações de resolução padrão a taxas de linha práticas. O uso consolidado em impressão e embalagem criou uma ampla base de capturadores de quadros compatíveis, sistemas de iluminação e software de integração. Essa base instalada pode tornar as decisões de substituição mais deliberadas, pois uma nova plataforma pode exigir mudanças em toda a linha de inspeção. As câmeras de múltiplas linhas e TDI atendem a aplicações mais exigentes que requerem maior throughput ou maior sensibilidade. Os designs bilinear e trilinear suportam imageamento colorido sem óptica de prisma. Os sistemas TDI suportam aplicações de curta exposição na inspeção de semicondutores, onde uma câmera de linha única pode não oferecer sensibilidade suficiente para detecção de defeitos. Essas diferenças técnicas mantêm vários formatos de câmera relevantes dentro da mesma instalação de produção.
As câmeras 3D e estéreo estão projetadas para expandir a um CAGR de 10,39% até 2031, a maior taxa entre os tipos de produto no tamanho do mercado de câmeras industriais de varredura linear. Esses sistemas são utilizados quando o imageamento em escala de cinza 2D não consegue medir variação de altura ou diferenças dimensionais. A inspeção de painéis automotivos, a medição de pacotes de semicondutores e o controle de espessura de eletrodos de baterias são casos de uso importantes. A plataforma 3DPIXA da Chromasens captura dados de cor 2D e dados de altura 3D em uma única passagem de varredura. Essa abordagem pode reduzir a necessidade de sistemas separados de cor e triangulação a laser. Outros formatos incluem câmeras hiperespectrais de varredura por empurrão para aplicações farmacêuticas, de reciclagem e de triagem de alimentos. Esses produtos combinam imageamento de varredura linear com identificação de materiais. Seu uso pode se expandir à medida que os programas de qualidade exigem uma distinção mais clara entre materiais e contaminantes. A categoria de produto, portanto, inclui tanto requisitos de medição dimensional quanto de discriminação de materiais.


Por Arquitetura de Sensor: CMOS Lidera, Enquanto InGaAs Ganha Tração Estratégica
As câmeras CMOS detinham 72,84% da receita por arquitetura de sensor em 2025. Os designs CMOS modernos combinam eficiência de custo com a escalabilidade necessária para operação de alta resolução e alta taxa de linha. Elas são adequadas para matrizes de 8K e maiores, onde os designs CCD se tornam menos econômicos. A tecnologia também suporta ampla adoção em aplicações padrão de visão de máquina. As câmeras CCD permanecem relevantes na inspeção de bobinas legada e em condições selecionadas de imageamento de alta faixa dinâmica. Sua resistência ao blooming ainda pode oferecer uma vantagem prática em determinadas cenas. No entanto, a tecnologia CMOS com iluminação por trás está reduzindo a lacuna de sensibilidade remanescente. Isso direciona as novas aquisições para plataformas CMOS em muitos ambientes de inspeção. Também suporta designs de câmeras que podem ser adaptados a diferentes necessidades de resolução e throughput.
Espera-se que as câmeras InGaAs cresçam a um CAGR de 10,21% até 2031, tornando-as a arquitetura de sensor de crescimento mais rápido. Essas câmeras operam na faixa de infravermelho de onda curta e podem revelar variação de umidade, defeitos subsuperficiais e diferenças de material que os sensores de silício não conseguem detectar. Sua cobertura se estende por aplicações de semicondutores, alimentos, baterias e inspeção de bobinas. Pixels maiores podem melhorar a coleta de luz em ambientes SWIR de baixa luminosidade. A Allied Vision e a Xenics estão avançando em designs InGaAs não refrigerados para reduzir a complexidade do sistema. Menor complexidade pode ampliar o acesso para aplicações farmacêuticas e alimentícias. O mercado de câmeras industriais de varredura linear pode, portanto, ver o InGaAs ir além de seus usos especializados tradicionais. A implantação mais ampla permanece condicionada à capacidade dos usuários de justificar o custo adicional por meio de melhor detecção de materiais. Os usuários podem aplicar essa capacidade de sensoriamento onde o imageamento em luz visível não fornece informações suficientes.
Por Interface: GigE Vision Lidera em Volume, Enquanto CoaXPress Domina em Valor
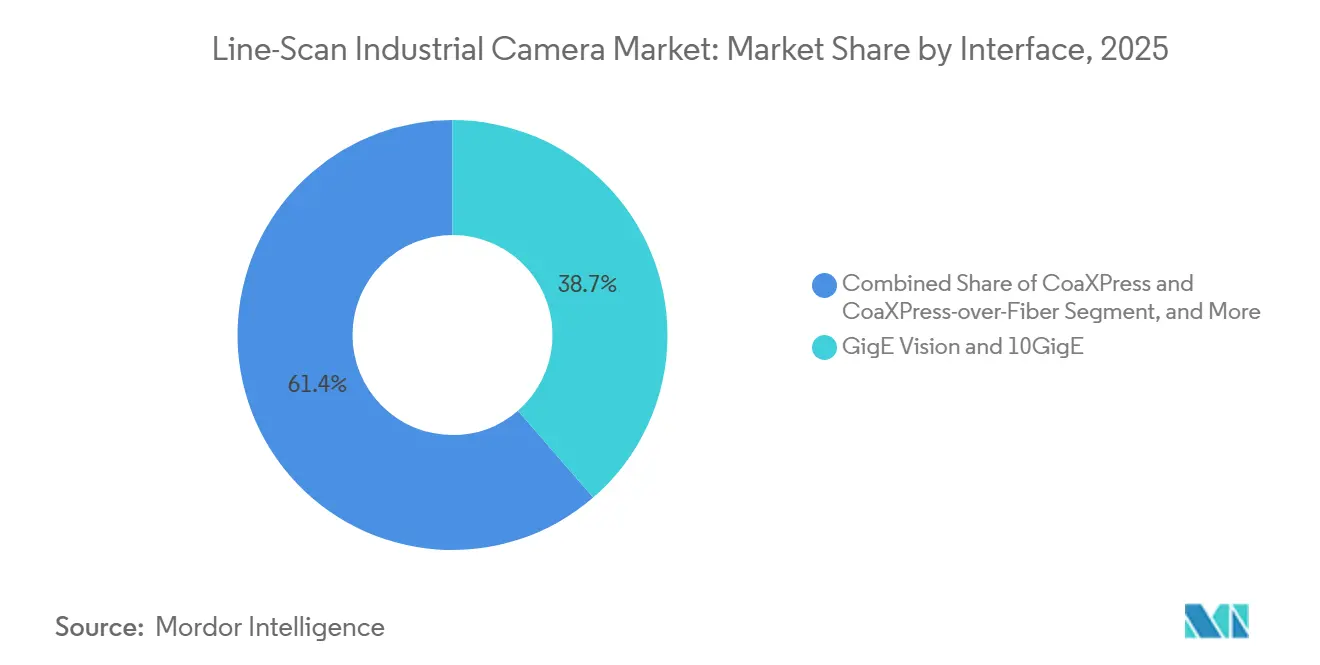
GigE Vision e 10GigE detinham 38,65% da receita de interface em 2025, tornando-os a maior categoria de interface. Seu uso sustenta o mercado de câmeras industriais de varredura linear por meio de custos de infraestrutura mais baixos e longos percursos de cabo sem componentes ativos. Logística, inspeção de alimentos e varredura geral de bobinas frequentemente utilizam essas interfaces porque equilibram custo e desempenho. O formato 10GigE pode suportar muitas implantações CMOS de 8K operando em altas taxas de linha. A Emergent Vision fornece opções de interface 10GigE, 25GigE e 100GigE para aplicações de visão de máquina de alta largura de banda. Camera Link e Camera Link HS continuam a atender sistemas de inspeção de semicondutores instalados. Sua latência previsível e uso estabelecido com câmeras TDI preservam seu papel em aplicações especializadas. A seleção de interface permanece dependente da largura de banda necessária, distância do cabo e restrições de integração. Isso mantém os formatos baseados em Ethernet importantes onde a infraestrutura flexível é uma prioridade.
CoaXPress e CoaXPress-over-Fiber estão projetados para expandir a um CAGR de 10,17% até 2031, a taxa mais rápida entre as interfaces no mercado de câmeras industriais de varredura linear. O padrão suporta grandes volumes de dados de câmeras TDI de 16K e outros sistemas exigentes. O CoaXPress 3.0 adiciona canais de maior velocidade, correção de erros e acionamento mais rápido entre câmeras. O CoaXPress-over-Fiber também suporta longas distâncias em instalações industriais onde a interferência elétrica é uma preocupação. Essas capacidades são relevantes para inspeção de semicondutores, genômica e bobinas de precisão. A interface pode tornar um sistema completo mais caro porque pode exigir capturadores de quadros e cabeamento especializados. Os fornecedores estão respondendo combinando câmeras, placas de interface e processamento em soluções mais integradas. Isso oferece ao setor de câmeras industriais de varredura linear um caminho para competir no desempenho do sistema, e não apenas nas especificações da câmera. Também alinha a seleção de interface mais estreitamente com as necessidades de desempenho do processo de inspeção.
Por Usuário Final: Eletrônicos e Semicondutores Ancoram a Demanda, Enquanto Aplicações de Baterias Lideram o Crescimento
As aplicações de eletrônicos e semicondutores responderam por 27,92% da receita de usuário final em 2025. Isso representa a maior posição de usuário final no mercado de câmeras industriais de varredura linear. A fabricação de wafers, o processamento de substratos, a inspeção de placas de circuito impresso e a inspeção de pacotes de semicondutores necessitam de detecção contínua de defeitos. Esses ambientes requerem imageamento preciso porque os defeitos de processo podem afetar o rendimento e a confiabilidade da produção. Nós de processo menores podem aumentar a necessidade de altas taxas de linha, menores pitches de pixel e melhor desempenho de sinal. A fabricação automotiva também contribui para a demanda por meio de inspeção de pintura, verificações de painéis de carroceria e testes de eletrônicos. Os fornecedores automotivos utilizam sistemas de visão para inspeção de módulos de bateria e verificações de componentes de sistemas avançados de assistência ao condutor. Essas aplicações fornecem uma base contínua de demanda além da produção de semicondutores de front-end. Elas também conectam a demanda por câmeras com requisitos de qualidade em várias etapas da fabricação de eletrônicos.
Espera-se que as aplicações de baterias e armazenamento de energia se expandam a um CAGR de 11,23% até 2031. A inspeção de revestimento de eletrodos e separadores requer cobertura contínua que verificações humanas periódicas não conseguem fornecer nas velocidades de produção de células. Os sistemas de varredura linear podem identificar aglomerados, defeitos de revestimento e contaminação metálica durante a produção. A Basler identifica a fabricação de células de bateria como uma aplicação para visão de máquina em múltiplas etapas de produção. Essa aplicação pode exigir várias câmeras em 1 instalação porque a inspeção ocorre desde a preparação do material até o enrolamento e a montagem. Os usuários farmacêuticos e de ciências da vida aplicam sistemas relacionados à serialização de comprimidos, inspeção de embalagens blister e verificação de rótulos. Os requisitos de documentação e verificação dentro da produção regulamentada suportam esses usos. O mercado de câmeras industriais de varredura linear, portanto, atende tanto a fábricas de capital intensivo quanto a ambientes de produção orientados à conformidade. Essa combinação oferece aos fornecedores exposição a fluxos de trabalho de produção diversificados e requisitos de inspeção variados.
Análise Geográfica
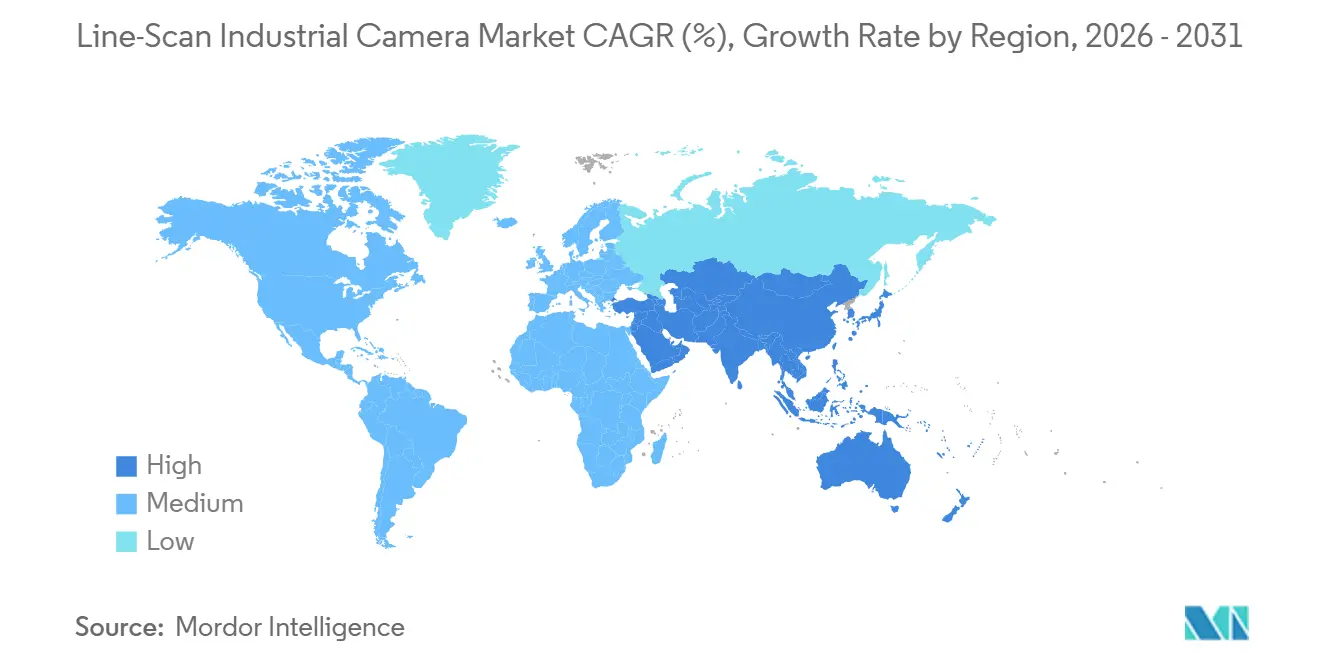
A Ásia-Pacífico respondeu por 42,18% da receita em 2025 e deve crescer a um CAGR de 10,36% até 2031. O mercado de câmeras industriais de varredura linear na região é sustentado pela fabricação de semicondutores, displays e baterias. China, Japão, Coreia do Sul e Taiwan contêm muitos ambientes de produção que requerem inspeção contínua de alta resolução. O Japão permanece um importante centro de desenvolvimento de visão de máquina. A Mitsubishi Electric e a Sony Semiconductor Solutions anunciaram uma joint venture em julho de 2026 para desenvolver soluções de sensores de visão com tecnologia de IA para manufatura.[3]Mitsubishi Electric Corporation, "Mitsubishi Electric e Sony Semiconductor Solutions Concordam em Estabelecer uma Joint Venture para Construir Soluções de Sensores de Visão com IA para Aplicações de Manufatura," Mitsubishi Electric Corporation, mitsubishielectric.com.
América do Norte e Europa constituem os segundo e terceiro maiores clusters geográficos para o mercado de câmeras industriais de varredura linear. Ambas as regiões têm demanda estabelecida em metrologia de semicondutores, serialização farmacêutica e impressão de bobinas de precisão. Os projetos norte-americanos sustentam a demanda no mercado de câmeras industriais de varredura linear à medida que as instalações avançam pela instalação de equipamentos e qualificação de produção. A Europa se beneficia de uma grande base de automação industrial, particularmente na Alemanha. A fabricação europeia de baterias também requer documentação de qualidade mais robusta e rastreabilidade para suportar verificações visuais repetíveis.
América do Sul, Oriente Médio e África responderam por volumes de demanda menores. A montagem de eletrônicos e a produção de peças automotivas do Brasil formam grande parte da demanda sul-americana. A Arábia Saudita e os Emirados Árabes Unidos estão começando a utilizar visão de máquina no controle de qualidade petroquímica e na fabricação farmacêutica. O mercado de câmeras industriais de varredura linear na África está concentrado na montagem automotiva sul-africana e na produção de eletrônicos egípcia, enquanto a demanda nessas regiões permanece exposta às condições de investimento e aos requisitos de aquisição local.

Cenário Competitivo
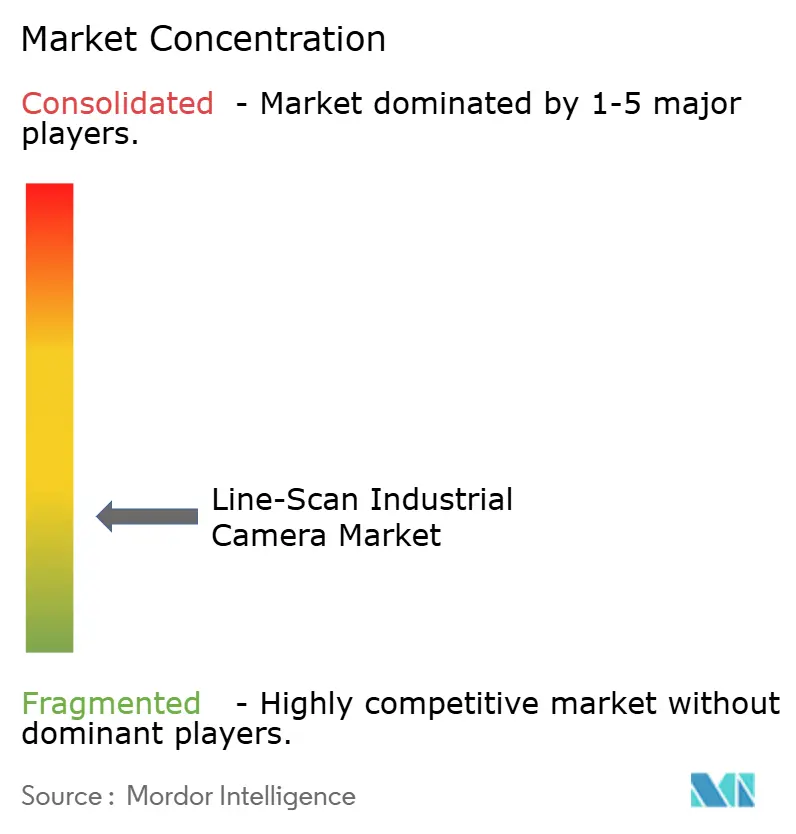
O mercado de câmeras industriais de varredura linear é estabelecido, com fornecedores premium, e fragmentado. Teledyne DALSA, Basler AG, JAI A/S e Allied Vision Technologies têm posições fortes em aplicações TDI, CMOS multilinha e multiespectrais. Os fabricantes chineses estão aumentando a concorrência em sistemas CMOS de linha única e GigE Vision. A abordagem da Teledyne inclui integração em sensores de imagem, fabricação de câmeras e tecnologia de interface. O lançamento da Linea HS2 8k em junho de 2026 demonstra essa abordagem por meio de uma plataforma CMOS TDI de alta velocidade com iluminação por trás.
A Teledyne Technologies anunciou um acordo em agosto de 2026 para adquirir a Varex Imaging por 1,1 bilhão de USD. A transação expande seu portfólio de imageamento para incluir tecnologia de raios X, que pode complementar a inspeção óptica em instalações de semicondutores e baterias. A Teledyne DALSA também expandiu sua família de sensores de imagem de contato AxCIS em maio de 2026 com modelos de até 1.800 dpi e larguras de até 1.500 mm. A expansão aborda design compacto, simplicidade de calibração e instalação mais rápida. O mercado de câmeras industriais de varredura linear é cada vez mais moldado por soluções que reduzem o trabalho de integração para os clientes.
Oportunidades permanecem em câmeras InGaAs não refrigeradas, módulos compactos de sensores de imagem de contato e câmeras de varredura linear inteligentes habilitadas por IA. A IMAGO Technologies combina captura de varredura linear e inferência embarcada em sua plataforma Vision CAM LM2. A Tucsen apresentou sua câmera Gemini 8K TDI sCMOS em março de 2025 com uma interface CoaXPress-over-Fiber de 100G e uma taxa de linha de 1 MHz. Os fornecedores europeus e japoneses estabelecidos mantêm vantagem por meio de certificações de interoperabilidade e experiência com sistemas de múltiplos fornecedores.
Líderes do Setor de Câmeras Industriais de Varredura Linear
-
Teledyne DALSA, Inc.
-
Basler AG
-
JAI A/S
-
Allied Vision Technologies GmbH
-
Vieworks Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Teledyne Technologies anunciou um acordo definitivo para adquirir a Varex Imaging Corporation por 18,90 USD por ação em dinheiro, representando um valor agregado de transação de 1,1 bilhão de USD. A aquisição expande o portfólio de imageamento da Teledyne para incluir tecnologia de detectores e fontes de raios X, com significância estratégica para ofertas combinadas de inspeção multimodalidade em instalações de fabricação de semicondutores e baterias, onde o imageamento de raios X e de varredura linear óptica servem como portões de qualidade complementares.
- Julho de 2026: A Mitsubishi Electric Corporation e a Sony Semiconductor Solutions Corporation anunciaram a formação da Advanced Vision Solutions Co., Ltd., Mitsubishi Electric com 60% e Sony Semiconductor Solutions com 40%, uma joint venture programada para iniciar operações em outubro de 2026. A empresa desenvolve soluções de sensores de visão com tecnologia de IA integrando os sensores de imagem e IA de borda da Sony com os sistemas de controle de automação de fábrica da Mitsubishi Electric e a plataforma digital Serendie, visando inspeção de produção totalmente automatizada e multimodal para o domínio de automação de fábrica.
- Junho de 2026: A Teledyne DALSA lançou a Linea HS2 8k, uma câmera de varredura linear CMOS TDI com iluminação por trás, com pitch de pixel de 5 µm e taxa de linha máxima de 1 MHz. Foi projetada para inspeção de wafers de semicondutores, interconexão de alta densidade e células de fluxo de genômica. O modelo 8k complementa a Linea HS2 de 16k existente e oferece uma opção calibrada em custo para aplicações de resolução média e alta velocidade que não requerem cobertura de campo ultralargo.
- Maio de 2026: A Teledyne DALSA expandiu sua família de Sensores de Imagem de Contato AxCIS para resoluções de até 1.800 dpi e larguras de até 1.500 mm. A linha integra sensores, lentes e iluminação em um único módulo compacto para inspeção de wafers de semicondutores, eletrodos de baterias e impressão. A expansão visa ambientes de produção onde a simplicidade de calibração, o fator de forma compacto e a instalação rápida são prioridades de compra ao lado do desempenho de imageamento.


Escopo do Relatório Global do Mercado de Câmeras Industriais de Varredura Linear
O Mercado de Câmeras Industriais de Varredura Linear compreende dispositivos de imageamento que capturam imagens uma linha por vez para inspeção contínua ou de alta velocidade, medição, triagem e aplicações de controle de qualidade em ambientes industriais e de manufatura. As câmeras industriais de varredura linear capturam linhas sucessivas de um objeto ou material em movimento contínuo e as combinam para gerar uma imagem completa, permitindo a inspeção de produtos, bobinas, superfícies e materiais que requerem imageamento contínuo ou de alta resolução nas velocidades da linha de produção.
O Relatório do Mercado de Câmeras Industriais de Varredura Linear é Segmentado por Tipo de Produto (Câmeras de Linha Única, Câmeras de Múltiplas Linhas, Câmeras de Varredura Linear TDI, Câmeras de Varredura Linear 3D e Estéreo, e Outras Câmeras de Varredura Linear), Arquitetura de Sensor (Câmeras de Varredura Linear CMOS, Câmeras de Varredura Linear CCD, Câmeras de Varredura Linear InGaAs, e Outras Arquiteturas de Sensor), Interface (GigE Vision e 10GigE, CoaXPress e CoaXPress-over-Fiber, Camera Link e Camera Link HS, e USB e Outras Interfaces), Usuário Final (Eletrônicos e Semicondutores, Automotivo, Baterias e Armazenamento de Energia, Alimentos, Bebidas e Bens de Consumo, Impressão, Embalagem e Papel, Têxtil, Logística e Comércio Eletrônico, Farmacêutico e Ciências da Vida, e Outros Setores de Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras de Linha Única |
| Câmeras de Múltiplas Linhas (Não TDI) |
| Câmeras de Varredura Linear TDI |
| Câmeras de Varredura Linear 3D e Estéreo |
| Outros Tipos de Produto |
| Câmeras de Varredura Linear CMOS |
| Câmeras de Varredura Linear CCD |
| Câmeras de Varredura Linear InGaAs |
| Outras Arquiteturas de Sensor |
| GigE Vision e 10GigE |
| CoaXPress e CoaXPress-over-Fiber |
| Camera Link e Camera Link HS |
| USB e Outras Interfaces |
| Eletrônicos e Semicondutores |
| Automotivo |
| Baterias e Armazenamento de Energia |
| Alimentos, Bebidas e Bens de Consumo |
| Impressão, Embalagem e Papel |
| Têxtil |
| Logística e Comércio Eletrônico |
| Farmacêutico e Ciências da Vida |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Câmeras de Linha Única | |
| Câmeras de Múltiplas Linhas (Não TDI) | ||
| Câmeras de Varredura Linear TDI | ||
| Câmeras de Varredura Linear 3D e Estéreo | ||
| Outros Tipos de Produto | ||
| Por Arquitetura de Sensor | Câmeras de Varredura Linear CMOS | |
| Câmeras de Varredura Linear CCD | ||
| Câmeras de Varredura Linear InGaAs | ||
| Outras Arquiteturas de Sensor | ||
| Por Interface | GigE Vision e 10GigE | |
| CoaXPress e CoaXPress-over-Fiber | ||
| Camera Link e Camera Link HS | ||
| USB e Outras Interfaces | ||
| Por Usuário Final | Eletrônicos e Semicondutores | |
| Automotivo | ||
| Baterias e Armazenamento de Energia | ||
| Alimentos, Bebidas e Bens de Consumo | ||
| Impressão, Embalagem e Papel | ||
| Têxtil | ||
| Logística e Comércio Eletrônico | ||
| Farmacêutico e Ciências da Vida | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras industriais de varredura linear?
O mercado de câmeras industriais de varredura linear foi avaliado em 5,98 bilhões de USD em 2025 e está projetado para atingir 10,12 bilhões de USD até 2031 a um CAGR de 9,39%.
Qual tipo de produto lidera a demanda por câmeras industriais de varredura linear?
As câmeras de linha única lideraram a demanda por produto com 48,26% da receita em 2025, pois suportam uma ampla gama de aplicações de inspeção padrão.
Qual tecnologia de sensor está avançando mais rapidamente nas câmeras de varredura linear?
Espera-se que o InGaAs se expanda a um CAGR de 10,21% até 2031, pois suporta a inspeção de materiais, umidade e defeitos subsuperficiais por infravermelho de onda curta.
Por que as câmeras de varredura linear são importantes para a produção de células de bateria?
Elas fornecem inspeção contínua de revestimentos de eletrodos e separadores, ajudando os fabricantes a identificar defeitos e contaminação durante a produção.
Qual região tem a maior demanda por câmeras industriais de varredura linear?
A Ásia-Pacífico liderou com 42,18% da receita em 2025 e deve expandir a um CAGR de 10,36% até 2031.
Qual interface deve avançar mais rapidamente até 2031?
CoaXPress e CoaXPress-over-Fiber estão projetados para expandir a um CAGR de 10,17% porque os sistemas TDI de alta resolução necessitam de maior largura de banda.
Página atualizada pela última vez em:



