
ラインスキャン産業用カメラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
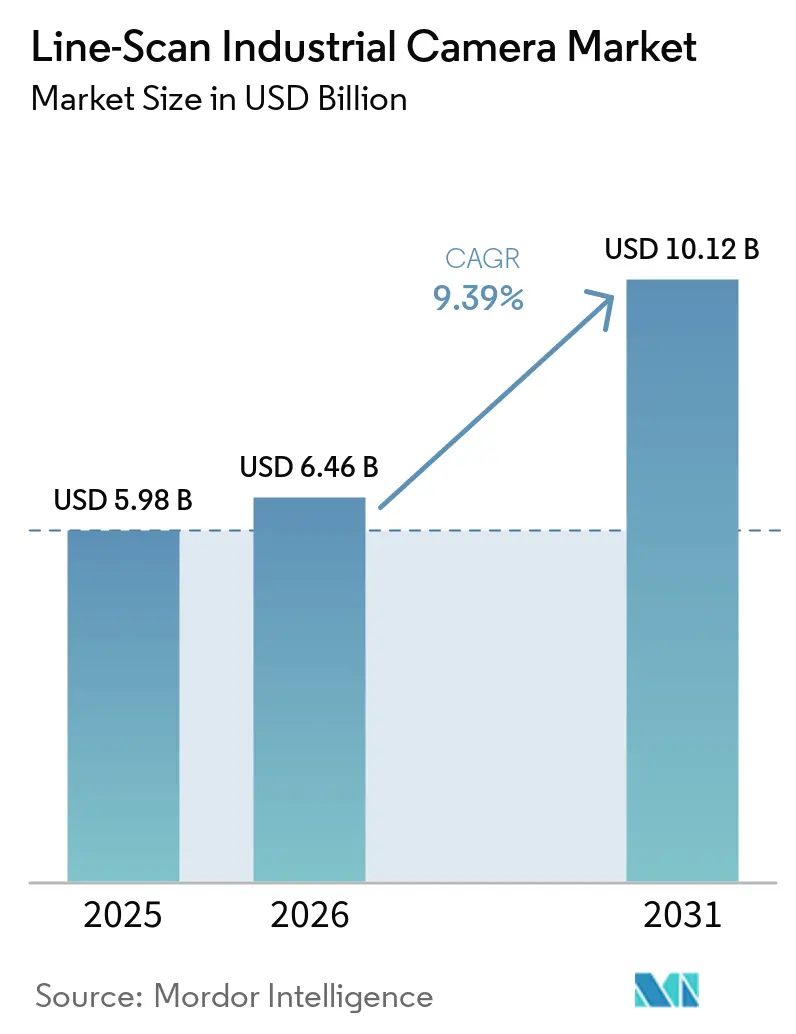
| 市場規模 (2026) | 6.46 十億米ドル |
| 市場規模 (2031) | 10.12 十億米ドル |
| Growth Rate (2026 - 2031) | 9.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラインスキャン産業用カメラ市場分析
ラインスキャン産業用カメラ市場規模は2025年に5.98 ビリオン 米ドル、2026年に6.46 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 9.39%で拡大し、2031年までに10.12 ビリオン 米ドルに達する見込みです。製造現場では、半導体・バッテリー・高速印刷工程においてサンプリング方式では厳格化する品質要件を満たせないため、連続検査への移行が進んでいます。この変化により、ラインスキャンカメラは周辺的な検査ツールではなく、コア生産設備として位置づけられるようになっています。先端製造において未検出の欠陥がもたらすコストは特に高く、信頼性の高い検査システムへの需要を支えています。サプライヤーは統合システム、ソフトウェア互換性、複雑な導入へのサポートを通じて競争を強化しています。AIベースの欠陥分類はシステム価値を高める可能性があり、カメラハードウェア市場での価格競争が激化する中でも需要を下支えしています。
主要レポートのポイント
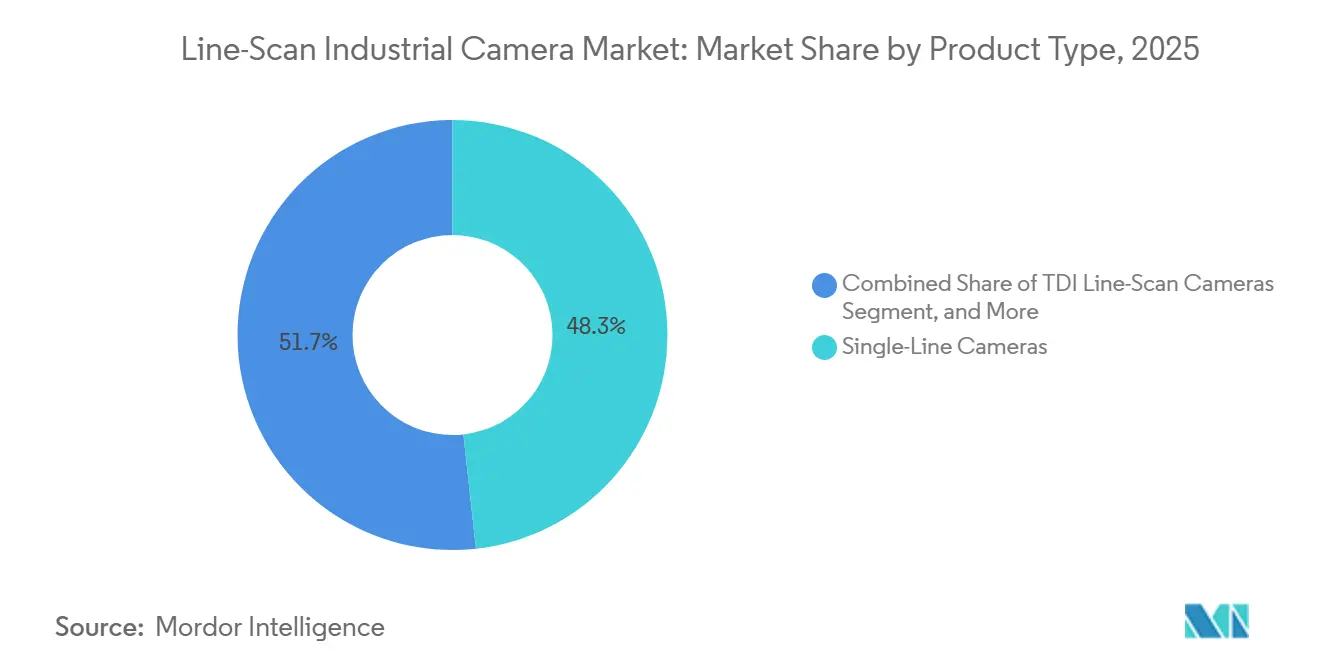
- 製品タイプ別では、シングルラインカメラが2025年のラインスキャン産業用カメラ市場シェアの48.26%を占め、3Dおよびステレオカメラは2031年にかけてCAGR 10.39%で拡大する見込みです。
- センサーアーキテクチャ別では、CMOSカメラが2025年の売上高の72.84%を占め、InGaAsカメラは2031年にかけてCAGR 10.21%で拡大する見込みです。
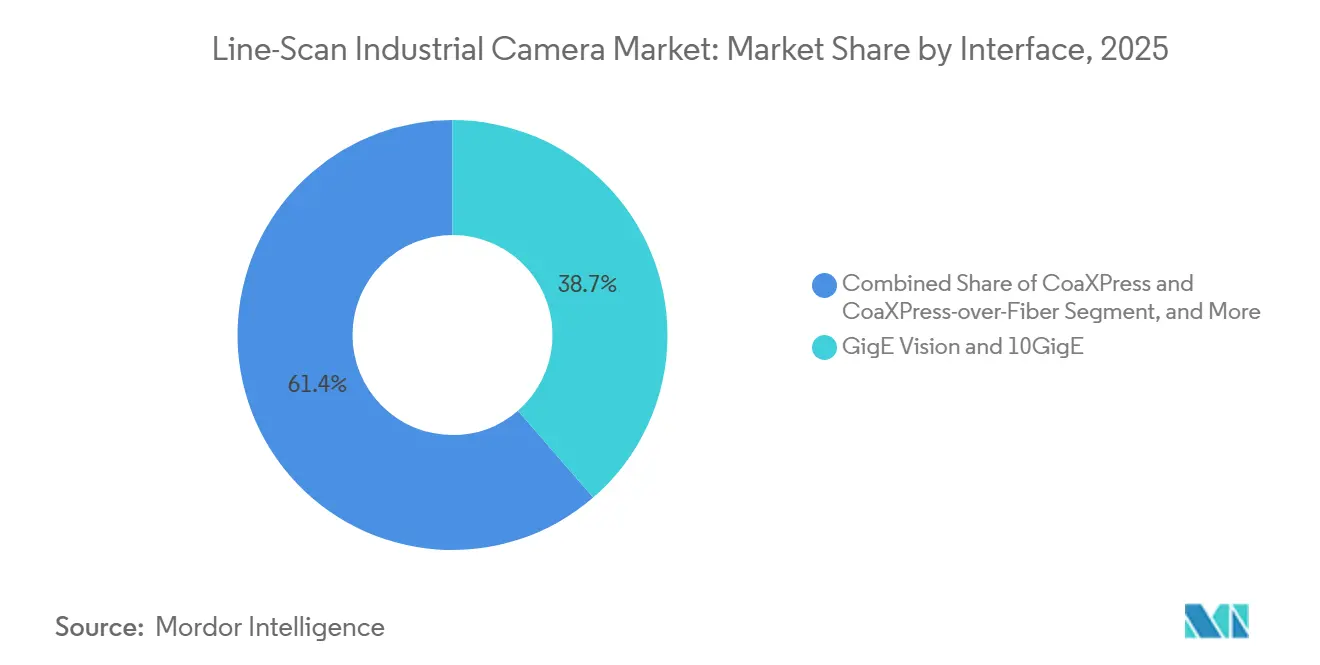
- インターフェース別では、GigEビジョンおよび10GigEが2025年の売上高の38.65%を占め、CoaXPressおよびCoaXPress-over-Fiberは2031年にかけてCAGR 10.17%で拡大する見込みです。
- エンドユーザー別では、電子機器・半導体用途が2025年の売上高の27.92%を占め、バッテリーおよびエネルギー貯蔵は2031年にかけてCAGR 11.23%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の売上高の42.18%を占め、2031年にかけてCAGR 10.36%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルラインスキャン産業用カメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびディスプレイ検査能力の拡大 | +2.3% | アジア太平洋を中心とした需要を持つグローバル市場、および北米における加需要 | 長期(4年以上) |
| インダストリー4.0の普及と自動品質管理 | +1.8% | ドイツ、中国、日本、米国で強い需要を持つグローバル市場 | 中期(2〜4年) |
| バッテリー電極およびセパレーター検査需要 | +1.4% | アジア太平洋、欧州および北米における追加需要 | 中期(2〜4年) |
| 高速ウェブ検査用途 | +1.1% | 欧州、北米、アジア太平洋を含むグローバル市場 | 短期(2年以内) |
| 材料分類のためのマルチスペクトルイメージング | +0.7% | 北米および欧州、アジア太平洋での初期利用 | 中期(2〜4年) |
| 老朽化したカメラシステムの更新 | +0.5% | 欧州および北米を中心としたグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体およびディスプレイ検査能力の拡大
新たな半導体およびディスプレイ生産能力は、製造の複数段階において自動光学検査を必要とします。ラインスキャンカメラは、連続生産ラインにおけるウェハーレビュー、フロントエンド検査、先端パッケージング検査をサポートします。ラインスキャン産業用カメラ市場は、新施設が設置から生産認定へと移行する際に恩恵を受けます。地理的多様化により、サプライヤーは異なるプロセス環境や現地の技術要件に対応したシステムの認定が求められます。これらの要件は、確立された検査経験とサポート能力を持つサプライヤーの価値を高めます。施設が生産を開始した後も、収率要件の変化に応じて検査システムが調整されるため、調達活動は継続する可能性があります。
インダストリー4.0の普及と自動品質管理
製造業者はカメラを生産データシステムおよび自動制御プラットフォームに接続しています。これにより、画像キャプチャは独立した目視検査ではなく、より広範な品質管理プロセスの一部となっています。2026年の系統的レビューでは、リアルタイムの品質判断のためのクローズドループ製造制御システムにおいてディープラーニング手法の活用が増加していることが示されました。購買担当者は、エッジ処理、通信プロトコル、製造実行システム、および既存のファクトリーオートメーション環境との互換性を評価します。IDSは2025年に、自動車部品の表面検査向けAI搭載カメラネットワークを通じてこの方向性を実証しました。その結果、ラインスキャン産業用カメラ市場は半導体・バッテリー分野以外の製造業者にもリーチできるようになっています。
バッテリー電極およびセパレーター検査需要
バッテリーセル生産では、電極コーティングおよびセパレーター材料の連続検査が必要です。生産ラインは、材料が後工程に移行する前に欠陥、位置ずれ、汚染を特定する必要があります。この必要性は、手動サンプリングでは商業生産速度でウェブ全体をカバーできないため、カメラへの需要を高めます。Baslerは、バッテリーセル生産における電極ウェブ検査およびセパレーターフォイル検証向けのラインスキャンビジョンシステムについて説明しています。[1]Basler AG、「バッテリーセル製造向けビジョンソリューション」、Basler AG、baslerweb.com。 単一のカメラプラットフォームが1つ以上の検査段階をサポートできるため、各工場内でのカメラ要件が増加します。したがって、ラインスキャン産業用カメラ市場は、初期のバッテリー工場建設後も継続する品質要から恩恵を受けます。
高速ウェブ検査用途
印刷、包装、紙、繊維、および太陽光発電フィルムは、連続検査の重要な用途として引き続き存在します。ウェブ速度の向上と解像度要件の高まりにより、設置済みのカメラシステムが不十分になる場合があります。CoaXPress 2.0は、高解像度カメラシステムと要求の厳しい産業環境向けに設計されたデータ伝送構成をサポートします。IMAGO Technologiesは2025年に、250 kHzのライン速度とオンカメラディープラーニング向け組み込み処理を備えたVision CAM LM2を発表しました。古いシステムを更新する施設では、カメラ、ケーブル、インターフェース、処理ハードウェアをまとめて更新する必要がある場合があります。これは、カメラのみならず完全な検査システムをサポートできるプロバイダーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム統合および同期の複雑性 | -1.3% | アジア太平洋を中心としたグローバル市場 | 短期(2年以内) |
| 特殊イメージセンサーおよびFPGAコンポーネントの不足 | -1.0% | BSI CMOS TDIセンサーを中心としたグローバル市場 | 中期(2〜4年) |
| 熟練したマシンビジョンインテグレーターの不足 | -0.8% | 南米、中東、アフリカ、インド、東南アジアを中心としたグローバル市場 | 短期(2年以内) |
| カメラ、光学系、照明、フレームグラバーの互換性リスク | -0.6% | ブラウンフィールド設置を中心としたグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
システム統合および同期の複雑性
ラインスキャンの導入には、エンコーダー、トリガー、照明、画像キャプチャ間の精密な協調が必要です。わずかなタイミングエラーが画像を歪め、欠陥分類の信頼性を低下させる可能性があります。同一ライン上で複数のカメラタイプを同期させる必要がある場合、課題はさらに大きくなります。2025年の研究では、PLCと統合されたマシンビジョンシステムが信頼性の高いリアルタイム品質管理のために決定論的同期を必要とすることが示されました。既存の工場システムは、このレベルの協調をサポートするために更新が必要な場合があります。複雑なプロジェクトは経験豊富なシステムインテグレーターへの依存度を高め、導入スケジュールの延長やプロジェクト総コストの増加につながる可能性があります。
特殊イメージセンサーおよびFPGAコンポーネントの不足
高性能カメラは特殊なイメージセンサーとフィールドプログラマブルゲートアレイに依存しています。これらの部品は認定済みの供給オプションが限られており、標準的なコンシューマー向けイメージングコンポーネントで容易に代替することはできません。Teledyne DALSAは2026年6月に、5 µmピクセルの裏面照射型CMOS TDIセンサーと最大1 MHzのライン速度を備えたLinea HS2 8kカメラを発売しました。[2]Teledyne DALSA、「Teledyne、低照度条件での超高速イメージング向けLinea HS2 8kカメラを発売」、Teledyne Vision Solutions、teledynevisionsolutions.com。 コンポーネントの制約により、プレミアムTDIおよびマルチスペクトルカメラシステムの入手が遅延する可能性があります。遅延は工場の試運転に影響を与え、顧客が複数のサプライーを認定するよう促す場合があります。この制約により、要求の厳しい用途に対応するサプライヤーにとって、コンポーネントへのアクセスと垂直統合がより重要になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:シングルラインカメラが需要を牽引し、3Dフォーマットが加速
シングルラインカメラは2025年の売上高の48.26%を占め、ラインスキャン産業用カメラ市場において最大の製品カテゴリーとなっています。その地位は、ウェブ検査、物流仕分け、食品グレーディング、電子機器組み立て検証への利用を通じてラインスキャン産業用カメラ市場を支えています。シングル行ピクセル設計は、実用的なライン速度で標準解像度用途に必要な情報を取得できます。印刷・包装分野での長年の使用により、互換性のあるフレームグラバー、照明システム、統合ソフトウェアの広範な基盤が形成されています。この設置基盤により、新しいプラットフォームが検査ライン全体にわたる変更を必要とする場合があるため、更新の意思決定がより慎重になる可能性があります。マルチラインおよびTDIカメラは、より高いスループットや強力な感度を必要とする要求の厳しい用途に対応します。バイリニアおよびトリリニア設計は、プリズム光学系なしでカラーイメージングをサポートします。TDIシステムは、シングルラインカメラでは十分な欠陥感度を提供できない半導体検査における短時間露光用途をサポートします。これらの技術的な違いにより、同一の生産施設内で複数のカメラフォーマットが引き続き有用性を持ちます。
3Dおよびステレオカメラは2031年にかけてCAGR 10.39%で拡大する見込みであり、ラインスキャン産業用カメラ市場規模における製品タイプの中で最も高い成長率となっています。これらのシステムは、2Dグレースケールイメージングでは高さの変化や寸法の差異を測定できない場合に使用されます。自動車パネル検査、半導体パッケージ測定、バッテリー電極厚さ管理が重要なユースケースです。ChromasensのChromasens 3DPIXAプラットフォームは、1回のスキャンパスで2Dカラーデータと3D高さデータを取得します。このアプローチにより、別個のカラーシステムとレーザー三角測量システムの必要性を低減できます。その他のフォーマットには、製薬、リサイクル、食品仕分け用途向けのハイパースペクトルプッシュブルームカメラが含まれます。これらの製品はラインスキャンイメージングと材料識別を組み合わせています。品質プログラムが材料と汚染物質のより明確な区別を必要とするにつれて、その使用は拡大する可能性があります。したがって、この製品カテゴリーには寸法測定と材料識別の両方の要件が含まれます。
注記: 全セグメントのシェアはレポート購入時に入手可能


センサーアーキテクチャ別:CMOSがリードし、InGaAsが戦略的な牽引力を獲得
CMOSカメラは2025年のセンサーアーキテクチャ別売上高の72.84%を占めました。最新のCMOS設計は、高解像度・高ライン度動作に必要なスケーラビリティとコスト効率を兼ね備えています。CCD設計が経済的でなくなる8K以上の大型アレイに適しています。この技術は標準的なマシンビジョン用途での幅広い普及もサポートします。CCDカメラは、レガシーウェブ検査および一部の高ダイナミックレンジイメージング条件において引き続き有用です。ブルーミングへの耐性は、特定のシーンで実用的な優位性を提供できます。しかし、CMOS裏面照射型技術は残存する感度差を縮小しています。これにより、多くの検査環境において新規調達がCMOSプラットフォームへとシフトしています。また、異なる解像度とスループットのニーズに適応できるカメラ設計もサポートします。
InGaAsカメラは2031年にかけてCAGR 10.21%で成長する見込みであり、最も成長の速いセンサーアーキテクチャとなっています。これらのカメラは短波赤外線領域で動作し、シリコンセンサーでは検出できない水分変化、表面下欠陥、材料の違いを明らかにできます。その適用範囲は半導体、食品、バッテリー、ウェブ検査用途に及びます。大型ピクセルは低照度SWIR環境での光収集を改善できます。Allied VisionとXenicsは、システムの複雑性を低減するために非冷却InGaAs設計を進化させています。複雑性の低減により、製薬および食品用途へのアクセスが広がる可能性があります。したがって、ラインスキャン産業用カメラ市場ではInGaAsが従来の専門的用途を超えて展開される可能性があります。より広範な導入は、ユーザーが改善された材料検出によって追加コストを正当化できるかどうかにかかっています。ユーザーは可視光イメージングでは十分な情報が得られない場合にこのセンシング能力を適用できます。
インターフェース別:GigEビジョンが数量でリードし、CoaXPressが価値で優位
GigEビジョンおよび10GigEは2025年のインターフェース売上高の38.65%を占め、最大のインターフェースカテゴリーとなっています。その使用は、アクティブコンポーネントなしの低インフラコストと長距離ケーブル配線を通じてラインスキャン産業用カメラ市場を支えています。物流、食品検査、一般的なウェブスキャンでは、コストとパフォーマンスのバランスからこれらのインターフェースが多く使用されます。10GigEフォーマットは、高ライン速度で動作する多くの8K CMOS導入をサポートできます。Emergent Visionは、高帯域幅マシンビジョン用途向けに10GigE、25GigE、100GigEのインターフェースオプションを提供しています。Camera LinkおよびCamera Link HSは、設置済みの半導体検査システムに引き続き対応しています。予測可能なレイテンシとTDIカメラとの確立された使用実績により、特殊用途における役割が維持されています。インターフェースの選択は、必要な帯域幅、ケーブル距離、統合上の制約に依存します。これにより、柔軟なインフラが優先される場合にイーサネットベースのフォーマットが重要であり続けます。
CoaXPressおよびCoaXPress-over-Fiberは2031年にかけてCAGR 10.17%で拡大する見込みであり、ラインスキャン産業用カメラ市場のインターフェースの中で最も高い成長率となっています。この規格は16K TDIカメラやその他の要求の厳しいシステムからの大容量データをサポートします。CoaXPress 3.0は、より高速なチャンネル、エラー訂正、より高速なクロスカメラトリガリングを追加しています。CoaXPress-over-Fiberは、電気的干渉が懸念される産業サイトでの長距離にも対応します。れらの機能は半導体、ゲノミクス、精密ウェブ検査に関連します。このインターフェースは、特殊なフレームグラバーとケーブルが必要になる場合があるため、完全なシステムをより高価にする可能性があります。サプライヤーは、カメラ、インターフェースカード、処理をより統合されたソリューションに組み合わせることで対応しています。これにより、ラインスキャン産業用カメラ業界はカメラ仕様だけでなくシステムパフォーマンスで競争する道が開かれます。また、インターフェースの選択を検査プロセスのパフォーマンスニーズとより密接に一致させます。
注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:電子機器・半導体が需要を牽引し、バッテリー用途が成長をリード
電子機器・半導体用途は2025年のエンドユーザー売上高の27.92%を占めました。これはラインスキャン産業用カメラ市場において最大のエンドユーザーポジションを表しています。ウェハー製造、基板処理、プリント回路基板検査、半導体パッケージ検査は継続的な欠陥検出を必要とします。これらの環境では、プロセス欠陥が歩留まりと生産信頼性に影響を与える可能性があるため、精密なイメージングが必要です。より小さなプロセスノードは、高ライン速度、より小さなピクセルピッチ、より強力な信号性能への需要を高める可能性があります。自動車製造も塗装検査、ボディパネル検査、電子機器テストを通じて需要に貢献しています。自動車サプライヤーはバッテリーモジュール検査および先進運転支援システムコンポーネント検査にビジョンシステムを使用しています。これらの用途は、フロントエンド半導体生産を超えた継続的な需要基盤を提供します。また、電子機器製造の複数段階にわたる品質要件とカメラ需要を結びつけます。
バッテリーおよびエネルギー貯蔵用途は2031年にかけてCAGR 11.23%で拡大する見込みです。電極コーティングおよびセパレーター検査は、セル生産速度での定期的な人手による検査ではカバーできない連続的なカバレッジを必要とします。ラインスキャンシステムは生産中に凝集体、コーティング欠陥、金属汚染を特定できます。Baslerは、複数の生産工程にわたるバッテリーセル製造のマシンビジョン用途を特定しています。この用途では、材料準備から巻き取りおよび組み立てまで検査が行われるため、1つの施設で複数のカメラが必要になる場合があります。製薬・ライフサイエンスのユーザーは、錠剤シリアライゼーション、ブリスターパック検査、ラベル検証に関連システムを適用しています。規制された生産における文書化および検証要件がこれらの用途を支えています。したがって、ラインスキャン産業用カメラ市場は資本集約型工場とコンプライアンス主導型生産環境の両方に対応しています。このミックスにより、サプライヤーは多様な生産ワークフローと検査要件にさらされます。
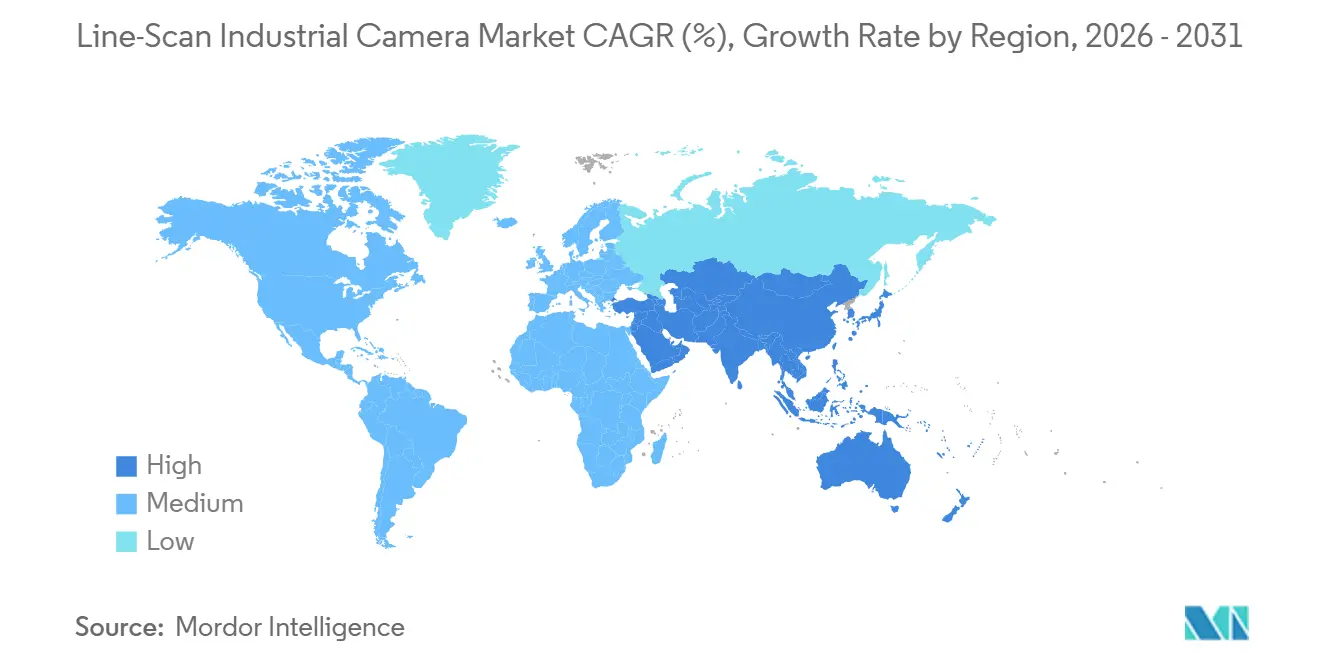
地域析
アジア太平洋は2025年の売上高の42.18%を占め、2031年にかけてCAGR 10.36%で成長する見込みです。この地域のラインスキャン産業用カメラ市場は、半導体、ディスプレイ、バッテリー製造によって支えられています。中国、日本、韓国、台湾には、継続的な高解像度検査を必要とする多くの生産環境があります。日本はマシンビジョン開発の重要な中心地であり続けています。三菱電機とSony Semiconductor Solutionsは2026年7月に、製造向けAI搭載ビジョンセンサーソリューションを開発する合弁会社の設立に合意しました。[3]三菱電機株式会社、「三菱電機とSony Semiconductor Solutionsが製造用途向けAIビジョンセンサーソリューション構築のための合弁会社設立に合意」、三菱電機株式会社、mitsubishielectric.com。
北米と欧州は、ラインスキャン産業用カメラ市場において第2位および第3位の地理的クラスターを構成しています。両地域は半導体計測、製薬シリアライゼーション、精密ウェブ印刷において確立された需要を持っています。北米のプロジェクトは、施設が機器設置と生産認定を進めるにつれてラインスキャン産業用カメラ市場の需要を支えています。欧州は特にドイツにおいて大規模な産業オートメーション基盤から恩恵を受けています。欧州のバッテリー製造も、繰り返し可能な目視検査をサポートするためにより強力な品質文書化とトレーサビリティを必要としています。
南米、中東、アフリカは比較的小さな需要量を占めています。ブラジルの電子機器組み立てと自動車部品生産が南米需要の大部分を形成しています。サウジアラビアとアラブ首長国連邦は、石油化学品質管理と製薬製造においてマシンビジョンの使用を開始しています。アフリカのラインスキャン産業用カメラ市場は南アフリカの自動車組み立てとエジプトの電子機器生産に集中しており、これらの地域全体の需要は投資環境と現地調達要件の影響を受けています。

競合環境
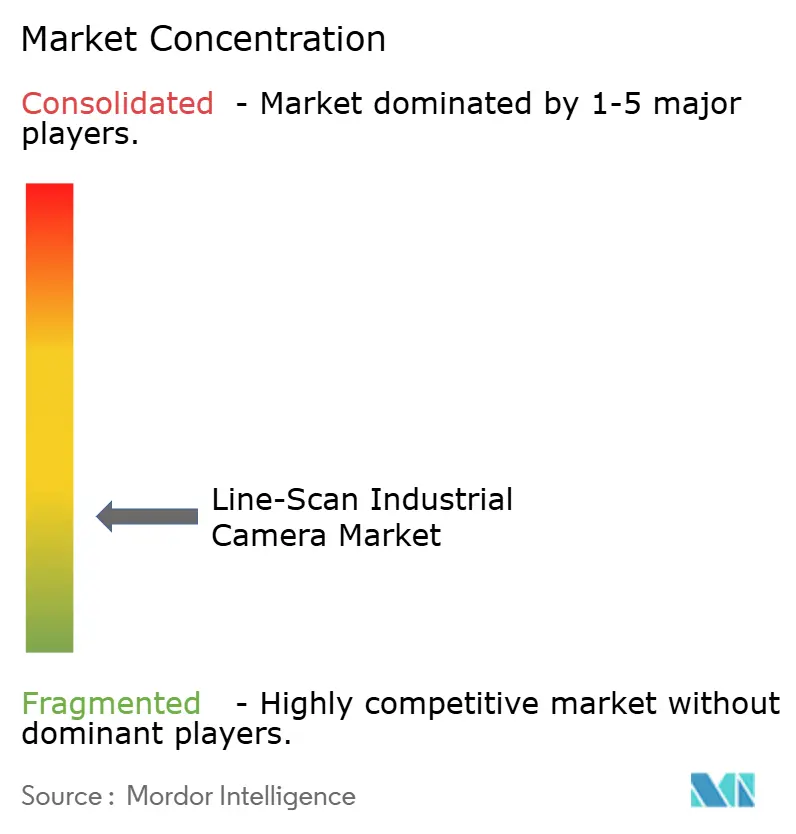
ラインスキャン産業用カメラ市場は確立されており、プレミアムサプライヤーが存在し、断片化しています。Teledyne DALSA、Basler AG、JAI A/S、Allied Vision TechnologiesはTDI、CMOSマルチライン、マルチスペクトル用途において強固なポジションを持っています。中国メーカーはCMOSシングルラインおよびGigEビジョンシステムにおける競争を強化しています。Teledyneのアプローチは、イメージセンサー、カメラ製造、インターフェース技術にわたる統合を含んでいます。2026年6月のLinea HS2 8k発売は、高速裏面照射型CMOS TDIプラットフォームを通じてこのアプローチを示しています。
Teledyne Technologiesは2026年8月に、Varex Imagingを1株当たり18.90米ドルの現金で買収する確定合意を発表し、取引総額は1.1 ビリオン 米ドとなります。この買収により、半導体およびバッテリー施設においてX線と光学ラインスキャンイメージングが補完的な品質ゲートとして機能するマルチモダリティ検査提供の戦略的意義を持つX線技術がTeledyneのイメージングポートフォリオに加わります。Teledyne DALSAはまた、2026年5月にAxCISコンタクトイメージセンサーファミリーを最大1,800 dpiの解像度と最大1,500 mmの幅のモデルに拡張しました。この拡張はコンパクトな設計、キャリブレーションの簡素化、より迅速な設置に対応しています。ラインスキャン産業用カメラ市場は、顧客の統合作業を削減するソリューションによってますます形成されています。
非冷却InGaAsカメラ、コンパクトなコンタクトイメージセンサーモジュール、AI対応スマートラインスキャンカメラに機会が残っています。IMAGO TechnologiesはVision CAM LM2プラットフォームにラインスキャンキャプチャと組み込み推論を組み合わせています。Tucsenは2025年3月に、100G CoaXPress-over-Fiberインターフェースと1 MHzのライン速度を備えたGemini 8K TDI sCMOSカメラを発表しました。確立された欧州および日本のサプライヤーは、相互運用性認定とマルチベンダーシステムの経験を通じて優位性を維持しています。
ラインスキャン産業用カメラ業界リーダー
Teledyne DALSA, Inc.
Basler AG
JAI A/S
Allied Vision Technologies GmbH
Vieworks Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Teledyne Technologiesは、Varex Imaging Corporationを1株当たり18.90米ドルの現金で買収する確定合意を発表し、取引総額は1.1 ビリオン 米ドルとなります。この買収により、TeledyneのイメージングポートフォリオがX線検出器およびソース技術に拡大し、X線と光学ラインスキャンイメージングが補完的な品質ゲートとして機能する半導体およびバッテリー製造施設向けのマルチモダリティ検査提供において戦略的意義を持ちます。
- 2026年7月:三菱電機株式会社とSony Semiconductor Solutions株式会社は、三菱電機60%・Sony Semiconductor Solutions 40%の出資比率でAdvanced Vision Solutions Co., Ltd.の設立を発表し、2026年10月に事業開始予定の合弁会社となります。この合弁会社は、SonyのイメージセンサーとエッジAIおよび三菱電機のファクトリーオートメーション制御システムとSerenideデジタルプラットフォームを統合したAI搭載ビジョンセンサーソリューションを開発し、ファクトリーオートメーション領域における完全自動化およびマルチモーダル生産検査を目指します。
- 2026年6月:Teledyne DALSAは、5 µmピクセルピッチと最大1 MHzのライン速度を備えた裏面照射型CMOS TDIラインスキャンカメラLinea HS2 8kを発売しました。半導体ウェハー、高密度インターコネクト、ゲノミクスフローセル検査向けに設計されています。8kモデルは既存の16k Linea HS2を補完し、超広視野カバレッジを必要としない中解像度・高速用途向けのコスト最適化オプションを提供します。
- 2026年5月:Teledyne DALSAは、AxCISコンタクトイメージセンサーファミリーを最大1,800 dpiの解像度と最大1,500 mmの幅に拡張しました。このラインナップはセンサー、レンズ、照明を単一のコンパクトモジュールに統合し、半導体ウェハー、バッテリー電極、印刷検査に対応します。この拡張は、イメージングパフォーマンスと並んでキャリブレーションの簡素化、コンパクトなフォームファクター、迅速な設置が購買優先事項となる生産環境を対象としています。


グローバルラインスキャン産業用カメラ市場レポートの調査範囲
ラインスキャン産業用カメラ市場は、産業・製造環境における連続または高速の検査、測定、仕分け、品質管理用途のために一度に1ラインずつ画像を取得するイメージングデバイスで構成されています。ラインスキャン産業用カメラは対象物または連続移動する材料の連続したラインを取得し、それらを組み合わせて完全な画像を生成することで、連続イメージングまたは生産ライン速度での高解像度イメージングを必要とする製品、ウェブ、表面、材料の検査を可能にします。
ラインスキャン産業用カメラ市場レポートは、製品タイプ(シングルラインカメラ、マルチラインカメラ、TDIラインスキャンカメラ、3Dおよびステレオラインスキャンカメラ、その他のラインスキャンカメラ)、センサーアーキテクチャ(CMOSラインスキャンカメラ、CCDラインスキャンカメラ、InGaAsラインスキャンカメラ、その他のセンサーアーキテクチャ)、インターフェース(GigEビジョンおよび10GigE、CoaXPressおよびCoaXPress-over-Fiber、Camera LinkおよびCamera Link HS、USBおよびその他のインターフェース)、エンドユーザー(電子機器・半導体、自動車、バッテリーおよびエネルギー貯蔵、食品・飲料・消費財、印刷・包装・紙、繊維、物流・Eコマース、製薬・ライフサイエンス、その他のエンドユーザー産業)、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| シングルラインカメラ |
| マルチラインカメラ(非TDI) |
| TDIラインスキャンカメラ |
| 3Dおよびステレオラインスキャンカメラ |
| その他の製品タイプ |
| CMOSラインスキャンカメラ |
| CCDラインスキャンカメラ |
| InGaAsラインスキャンカメラ |
| その他のセンサーアーキテクチャ |
| GigEビジョンおよび10GigE |
| CoaXPressおよびCoaXPress-over-Fiber |
| Camera LinkおよびCamera Link HS |
| USBおよびその他のインターフェース |
| 電子機器・半導体 |
| 自動車 |
| バッテリーおよびエネルギー貯蔵 |
| 食品・飲料・消費財 |
| 印刷・包装・紙 |
| 繊維 |
| 物流・Eコマース |
| 製薬・ライフサイエンス |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 製品タイプ別 | シングルラインカメラ | |
| マルチラインカメラ(非TDI) | ||
| TDIラインスキャンカメラ | ||
| 3Dおよびステレオラインスキャンカメラ | ||
| その他の製品タイプ | ||
| センサーアーキテクチャ別 | CMOSラインスキャンカメラ | |
| CCDラインスキャンカメラ | ||
| InGaAsラインスキャンカメラ | ||
| その他のセンサーアーキテクチャ | ||
| インターフェース別 | GigEビジョンおよび10GigE | |
| CoaXPressおよびCoaXPress-over-Fiber | ||
| Camera LinkおよびCamera Link HS | ||
| USBおよびその他のインターフェース | ||
| エンドユーザー別 | 電子機器・半導体 | |
| 自動車 | ||
| バッテリーおよびエネルギー貯蔵 | ||
| 食品・飲料・消費財 | ||
| 印刷・包装・紙 | ||
| 繊維 | ||
| 物流・Eコマース | ||
| 製薬・ライフサイエンス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
ラインスキャン産業用カメラ市場の規模はどのくらいですか?
ラインスキャン産業用カメラ市場は2025年に5.98 ビリオン 米ドルと評価され、CAGR 9.39%で2031年までに10.12 ビリオン 米ドルに達する見込みです。
ラインスキャン産業用カメラの需要をリードする製品タイプはどれですか?
シングルラインカメラは2025年の売上高の48.26%を占め、幅広い標準検査用途をサポートするため製品需要をリードしています。
ラインスキャン産業用カメラにおいて最も急速に進歩しているセンサー技術はどれですか?
InGaAsは材料、水分、表面下欠陥の短波赤外線検査をサポートするため、2031年にかけてCAGR 10.21%で拡大する見込みです。
ラインスキャン産業用カメラがバッテリーセル生産において重要な理由は何ですか?
電極コーティングとセパレーターの連続検査を提供し、製造業者が生産中に欠陥と汚染を特定するのを支援します。
ラインスキャン産業用カメラの需要が最も強い地域はどこですか?
アジア太平洋が2025年の売上高の42.18%でリードし、2031年にかけてCAGR 10.36%で拡大する見込みです。
2031年にかけて最も急速に進歩するインターフェースはどれですか?
高解像度TDIシステムがより大きな帯域幅を必要とするため、CoaXPressおよびCoaXPress-over-FiberはCAGR 10.17%で拡大する見込みです。
最終更新日:



