
Taille et part du marché des caméras industrielles à balayage linéaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.46 Milliards de dollars |
| Taille du Marché (2031) | 10.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras industrielles à balayage linéaire par Mordor Intelligence
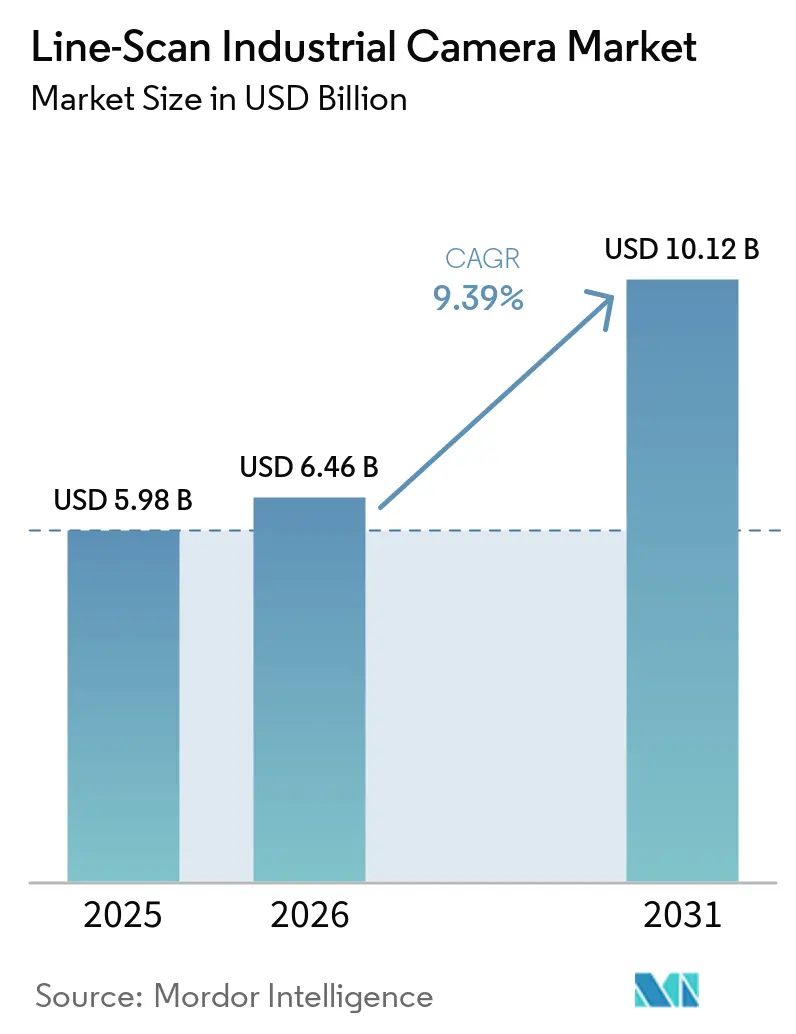
La taille du marché des caméras industrielles à balayage linéaire était de 5,98 milliards USD en 2025 et de 6,46 milliards USD en 2026, et devrait atteindre 10,12 milliards USD d'ici 2031, avec une expansion à un CAGR de 9,39 % durant la période 2026-2031. Les sites de fabrication s'orientent vers l'inspection en continu, car les méthodes d'échantillonnage ne répondent pas aux exigences de qualité plus strictes dans les opérations de semi-conducteurs, de batteries et d'impression à grande vitesse. Ce changement positionne les caméras à balayage linéaire comme des équipements de production essentiels plutôt que comme des outils d'inspection périphériques. Le coût d'un défaut non détecté est particulièrement élevé dans la fabrication avancée, ce qui soutient la demande de systèmes d'inspection fiables. Les fournisseurs se font de plus en plus concurrence à travers des systèmes intégrés, la compatibilité logicielle et le support pour les déploiements complexes. La classification des défauts basée sur l'IA peut accroître la valeur des systèmes, même si la concurrence par les prix s'intensifie sur le marché du matériel de caméra.
Principaux enseignements du rapport
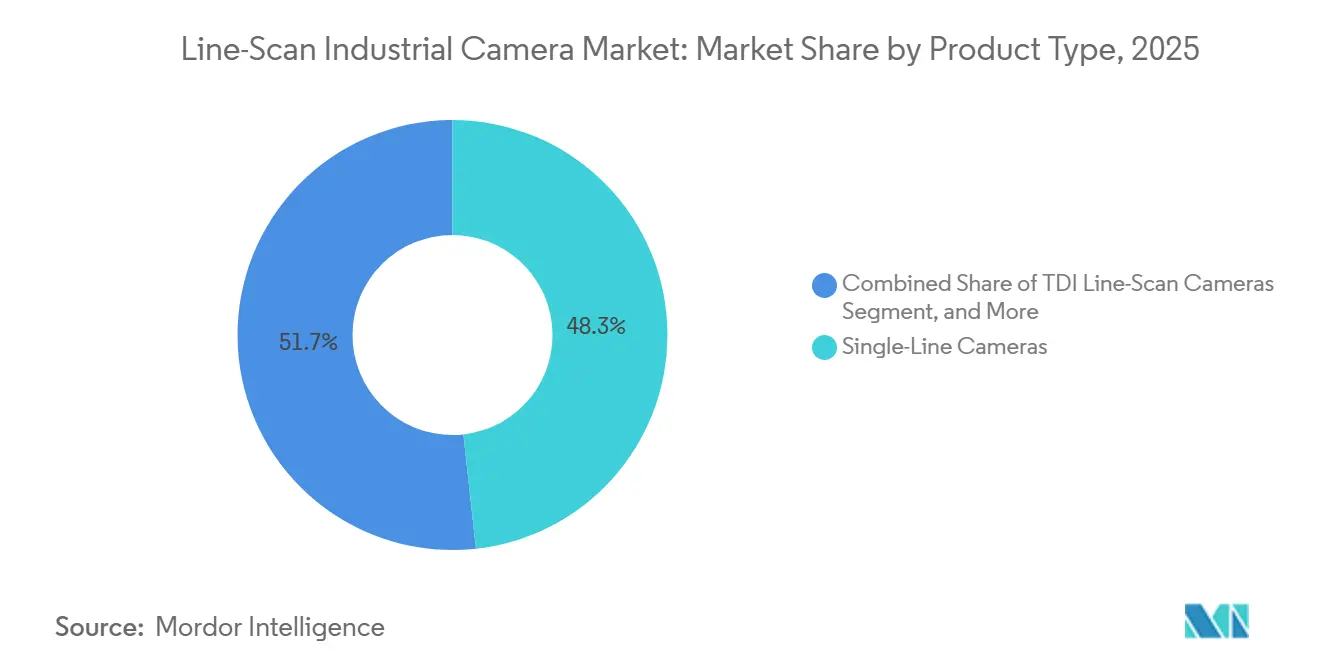
- Par type de produit, les caméras à ligne unique détenaient 48,26 % de la part du marché des caméras industrielles à balayage linéaire en 2025, tandis que les caméras 3D et stéréo devraient se développer à un CAGR de 10,39 % jusqu'en 2031.
- Par architecture de capteur, les caméras CMOS représentaient 72,84 % du chiffre d'affaires en 2025, tandis que les caméras InGaAs devraient se développer à un CAGR de 10,21 % jusqu'en 2031.
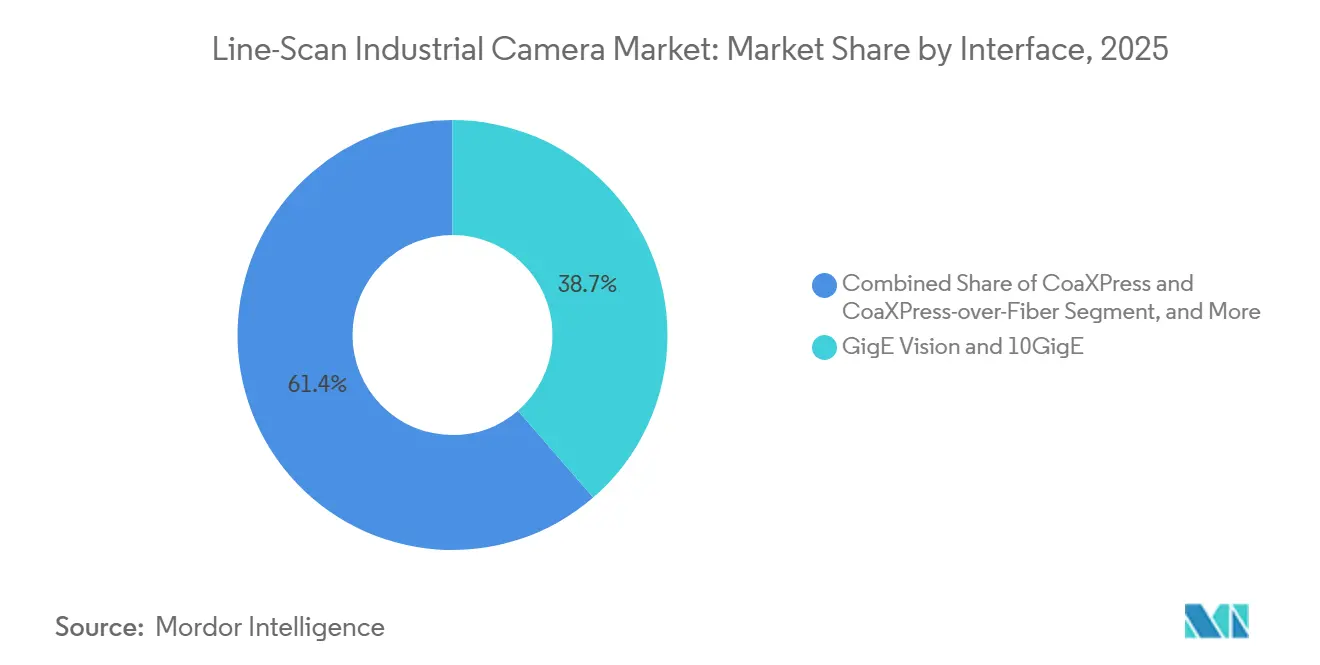
- Par interface, GigE Vision et 10GigE détenaient 38,65 % du chiffre d'affaires en 2025, tandis que CoaXPress et CoaXPress-over-Fiber devraient se développer à un CAGR de 10,17 % jusqu'en 2031.
- Par utilisateur final, les applications électroniques et semi-conductrices représentaient 27,92 % du chiffre d'affaires en 2025, tandis que les batteries et le stockage d'énergie devraient se développer à un CAGR de 11,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,18 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 10,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des caméras industrielles à balayage linéaire
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités d'inspection des semi-conducteurs et des écrans | +2.3% | Mondial, avec une demande principale en Asie-Pacifique et une demande supplémentaire en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de l'Industrie 4.0 et contrôle qualité automatisé | +1.8% | Mondial, avec une forte demande en Allemagne, en Chine, au Japon et aux États-Unis | Moyen terme (2-4 ans) |
| Demande d'inspection des électrodes et séparateurs de batteries | +1.4% | Asie-Pacifique, avec une demande supplémentaire en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Applications d'inspection de bandes à grande vitesse | +1.1% | Mondial, incluant l'Europe, l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Imagerie multispectrale pour la classification des matériaux | +0.7% | Amérique du Nord et Europe, avec une utilisation précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement des systèmes de caméras vieillissants | +0.5% | Mondial, notamment en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités d'inspection des semi-conducteurs et des écrans
Les nouvelles capacités de production de semi-conducteurs et d'écrans nécessitent une inspection optique automatisée à plusieurs étapes de la production. Les caméras à balayage linéaire prennent en charge la revue des plaquettes, l'inspection en face avant et les contrôles d'emballage avancé sur les lignes de production en continu. Le marché des caméras industrielles à balayage linéaire bénéficie lorsque de nouvelles installations passent de l'installation à la qualification de production. La diversification géographique oblige également les fournisseurs à qualifier les systèmes dans différents environnements de processus et selon les exigences techniques locales. Ces exigences accroissent la valeur des fournisseurs disposant d'une expérience établie en inspection et de capacités de support. L'activité d'approvisionnement qui en résulte peut se poursuivre après le démarrage d'une installation, car les systèmes d'inspection sont ajustés à mesure que les exigences de rendement évoluent.
Adoption de l'Industrie 4.0 et contrôle qualité automatisé
Les fabricants connectent les caméras aux systèmes de données de production et aux plateformes de contrôle automatisé. Cela intègre la capture d'images dans un processus de contrôle qualité plus large plutôt que comme un contrôle visuel distinct. Une revue systématique de 2026 a révélé que les méthodes d'apprentissage profond sont de plus en plus utilisées dans les systèmes de contrôle de fabrication en boucle fermée pour les décisions qualité en temps réel. Les acheteurs évaluent la compatibilité avec le traitement en périphérie, les protocoles de communication, les systèmes d'exécution de fabrication et les environnements d'automatisation d'usine établis. IDS a démontré cette orientation en 2025 à travers un réseau de caméras alimenté par l'IA pour l'inspection de surface des composants automobiles. Par conséquent, le marché des caméras industrielles à balayage linéaire peut atteindre des fabricants en dehors des secteurs des semi-conducteurs et des batteries.
Demande d'inspection des électrodes et séparateurs de batteries
La production de cellules de batteries nécessite une inspection continue des revêtements d'électrodes et des matériaux séparateurs. Les lignes de production doivent identifier les défauts, les problèmes d'alignement et les contaminations avant que les matériaux ne passent aux étapes ultérieures. Ce besoin accroît la demande de caméras, car l'échantillonnage manuel ne peut pas couvrir l'intégralité de la bande aux vitesses de production commerciales. Basler décrit des systèmes de vision à balayage linéaire pour l'inspection des bandes d'électrodes et la vérification des feuilles séparatrices dans la production de cellules de batteries.[1]Basler AG, "Solutions de vision pour la fabrication de cellules de batteries," Basler AG, baslerweb.com. Une seule plateforme de caméra peut prendre en charge plus d'une étape d'inspection, ce qui augmente les besoins en caméras au sein de chaque usine. Le marché des caméras industrielles à balayage linéaire bénéficie donc d'exigences de qualité qui persistent après la construction initiale des usines de batteries.
Applications d'inspection de bandes à grande vitesse
L'impression, l'emballage, le papier, les textiles et les films photovoltaïques restent des applications importantes pour l'inspection en continu. Des vitesses de bande plus élevées et des exigences de résolution accrues peuvent rendre les systèmes de caméras installés inadéquats. CoaXPress 2.0 prend en charge des configurations de transmission de données conçues pour les systèmes de caméras haute résolution et les environnements industriels exigeants. IMAGO Technologies a présenté sa Vision CAM LM2 en 2025 avec une cadence de ligne de 250 kHz et un traitement embarqué pour l'apprentissage profond sur caméra. Les installations qui remplacent des systèmes plus anciens peuvent avoir besoin de mettre à jour simultanément les caméras, les câblages, les interfaces et le matériel de traitement. Cela favorise les fournisseurs capables de prendre en charge le système d'inspection complet plutôt que la caméra seule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration et de la synchronisation des systèmes | -1.3% | Mondial, notamment en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénuries de composants spécialisés de capteurs d'image et de FPGA | -1.0% | Mondial, particulièrement pour les capteurs CMOS TDI à éclairage par la face arrière | Moyen terme (2-4 ans) |
| Manque d'intégrateurs qualifiés en vision industrielle | -0.8% | Mondial, notamment en Amérique du Sud, au Moyen-Orient, en Afrique, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Risque de compatibilité entre caméras, optiques, éclairage et cartes d'acquisition | -0.6% | Mondial, notamment dans les installations existantes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration et de la synchronisation des systèmes
Les déploiements à balayage linéaire nécessitent une coordination précise entre les encodeurs, les déclencheurs, l'éclairage et la capture d'images. Une petite erreur de synchronisation peut déformer une image et réduire la fiabilité de la classification des défauts. Le défi devient plus grand lorsque plusieurs types de caméras doivent rester synchronisés sur la même ligne. Une étude de 2025 a révélé que les systèmes de vision industrielle intégrés aux automates programmables nécessitent une synchronisation déterministe pour un contrôle qualité en temps réel fiable. Les systèmes d'usine existants peuvent nécessiter des mises à niveau avant de pouvoir prendre en charge ce niveau de coordination. Les projets complexes accordent également plus d'influence aux intégrateurs de systèmes expérimentés, ce qui peut prolonger les calendriers de déploiement et augmenter les coûts totaux des projets.
Pénuries de composants spécialisés de capteurs d'image et de FPGA
Les caméras haute performance dépendent de capteurs d'image spécialisés et de réseaux de portes programmables in situ. Ces composants disposent d'options d'approvisionnement qualifiées limitées et ne peuvent pas être facilement remplacés par des composants d'imagerie grand public standard. Teledyne DALSA a lancé sa caméra Linea HS2 8k en juin 2026 avec un capteur CMOS TDI à éclairage par la face arrière de 5 µm de pas de pixel et une cadence de ligne maximale de 1 MHz.[2]Teledyne DALSA, "Teledyne lance la caméra Linea HS2 8k pour l'imagerie ultra-haute vitesse en conditions de faible luminosité," Teledyne Vision Solutions, teledynevisionsolutions.com. Les contraintes sur les composants peuvent retarder la disponibilité des systèmes de caméras TDI et multispectrales haut de gamme. Les retards peuvent affecter la mise en service des usines et inciter les clients à qualifier plus d'un fournisseur. La contrainte rend également l'accès aux composants et l'intégration verticale plus importants pour les fournisseurs desservant des applications exigeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras à ligne unique ancrent la demande, tandis que les formats 3D s'accélèrent
Les caméras à ligne unique représentaient 48,26 % du chiffre d'affaires en 2025, la plus grande catégorie de produits du marché des caméras industrielles à balayage linéaire. Leur position soutient le marché des caméras industrielles à balayage linéaire grâce à leur utilisation dans l'inspection de bandes, le tri logistique, le calibrage alimentaire et la vérification de l'assemblage électronique. Une conception à rangée unique de pixels peut capturer les informations nécessaires dans les applications à résolution standard à des cadences de ligne pratiques. L'utilisation de longue date dans l'impression et l'emballage a créé une large base de cartes d'acquisition, de systèmes d'éclairage et de logiciels d'intégration compatibles. Cette base installée peut rendre les décisions de remplacement plus délibérées, car une nouvelle plateforme peut nécessiter des modifications sur l'ensemble de la ligne d'inspection. Les caméras multi-lignes et TDI servent des applications plus exigeantes nécessitant un débit plus élevé ou une sensibilité accrue. Les conceptions bilinéaires et trilinéaires prennent en charge l'imagerie couleur sans optique à prisme. Les systèmes TDI prennent en charge les applications à courte exposition dans l'inspection des semi-conducteurs, où une caméra à ligne unique peut ne pas offrir une sensibilité aux défauts suffisante. Ces différences techniques maintiennent la pertinence de plusieurs formats de caméras au sein d'une même installation de production.
Les caméras 3D et stéréo devraient se développer à un CAGR de 10,39 % jusqu'en 2031, le taux le plus élevé parmi les types de produits dans la taille du marché des caméras industrielles à balayage linéaire. Ces systèmes sont utilisés lorsque l'imagerie en niveaux de gris 2D ne peut pas mesurer les variations de hauteur ou les différences dimensionnelles. L'inspection des panneaux automobiles, la mesure des boîtiers de semi-conducteurs et le contrôle de l'épaisseur des électrodes de batteries sont des cas d'utilisation importants. La plateforme 3DPIXA de Chromasens capture des données couleur 2D et des données de hauteur 3D en un seul passage de numérisation. Cette approche peut réduire le besoin de systèmes séparés de couleur et de triangulation laser. D'autres formats incluent des caméras hyperspectrales à balayage par poussée pour les applications pharmaceutiques, de recyclage et de tri alimentaire. Ces produits combinent l'imagerie à balayage linéaire avec l'identification des matériaux. Leur utilisation peut s'étendre à mesure que les programmes qualité exigent une distinction plus claire entre les matériaux et les contaminants. La catégorie de produits comprend donc à la fois des exigences de mesure dimensionnelle et de discrimination des matériaux.


Par architecture de capteur : le CMOS domine, tandis que l'InGaAs gagne en importance stratégique
Les caméras CMOS détenaient 72,84 % du chiffre d'affaires par architecture de capteur en 2025. Les conceptions CMOS modernes combinent l'efficacité des coûts avec la scalabilité nécessaire pour une opération haute résolution et à cadence de ligne élevée. Elles conviennent aux réseaux 8K et plus grands où les conceptions CCD deviennent moins économiques. La technologie prend également en charge une large adoption dans les applications standard de vision industrielle. Les caméras CCD restent pertinentes dans l'inspection de bandes héritées et dans certaines conditions d'imagerie à plage dynamique élevée. Leur résistance au débordement peut encore offrir un avantage pratique dans certaines scènes. Cependant, la technologie CMOS à éclairage par la face arrière réduit l'écart de sensibilité restant. Cela oriente les nouveaux achats vers les plateformes CMOS dans de nombreux environnements d'inspection. Cela prend également en charge des conceptions de caméras pouvant être adaptées à différents besoins de résolution et de débit.
Les caméras InGaAs devraient croître à un CAGR de 10,21 % jusqu'en 2031, ce qui en fait l'architecture de capteur à la croissance la plus rapide. Ces caméras fonctionnent dans la plage infrarouge à ondes courtes et peuvent révéler des variations d'humidité, des défauts sous-surfaciques et des différences de matériaux que les capteurs en silicium ne peuvent pas détecter. Leur couverture s'étend aux applications d'inspection des semi-conducteurs, de l'alimentation, des batteries et des bandes. Des pixels plus grands peuvent améliorer la collecte de lumière dans les environnements SWIR à faible luminosité. Allied Vision et Xenics font progresser les conceptions InGaAs non refroidies pour réduire la complexité des systèmes. Une complexité réduite peut élargir l'accès pour les applications pharmaceutiques et alimentaires. Le marché des caméras industrielles à balayage linéaire pourrait donc voir l'InGaAs dépasser ses utilisations spécialisées traditionnelles. Un déploiement plus large reste conditionné à la capacité des utilisateurs à justifier le coût supplémentaire par une meilleure détection des matériaux. Les utilisateurs peuvent appliquer cette capacité de détection là où l'imagerie en lumière visible ne fournit pas suffisamment d'informations.
Par interface : GigE Vision domine en volume, tandis que CoaXPress domine en valeur
GigE Vision et 10GigE détenaient 38,65 % du chiffre d'affaires par interface en 2025, ce qui en fait la plus grande catégorie d'interface. Leur utilisation soutient le marché des caméras industrielles à balayage linéaire grâce à des coûts d'infrastructure réduits et de longues courses de câbles sans composants actifs. La logistique, l'inspection alimentaire et le balayage général de bandes utilisent souvent ces interfaces car elles équilibrent coût et performance. Le format 10GigE peut prendre en charge de nombreux déploiements CMOS 8K fonctionnant à des cadences de ligne élevées. Emergent Vision propose des options d'interface 10GigE, 25GigE et 100GigE pour les applications de vision industrielle à haute bande passante. Camera Link et Camera Link HS continuent de servir les systèmes d'inspection de semi-conducteurs installés. Leur latence prévisible et leur utilisation établie avec les caméras TDI préservent leur rôle dans les applications spécialisées. La sélection de l'interface reste dépendante de la bande passante requise, de la distance des câbles et des contraintes d'intégration. Cela maintient l'importance des formats basés sur Ethernet là où une infrastructure flexible est une priorité.
CoaXPress et CoaXPress-over-Fiber devraient se développer à un CAGR de 10,17 % jusqu'en 2031, le taux le plus rapide parmi les interfaces du marché des caméras industrielles à balayage linéaire. La norme prend en charge des volumes de données élevés provenant de caméras TDI 16K et d'autres systèmes exigeants. CoaXPress 3.0 ajoute des canaux à plus haute vitesse, la correction d'erreurs et un déclenchement inter-caméras plus rapide. CoaXPress-over-Fiber prend également en charge de longues distances dans les sites industriels où les interférences électriques sont une préoccupation. Ces capacités sont pertinentes pour l'inspection des semi-conducteurs, la génomique et l'inspection de précision des bandes. L'interface peut rendre un système complet plus coûteux car elle peut nécessiter des cartes d'acquisition et des câblages spécialisés. Les fournisseurs répondent en combinant caméras, cartes d'interface et traitement dans des solutions plus intégrées. Cela offre au secteur des caméras industrielles à balayage linéaire un moyen de se concurrencer sur les performances du système plutôt que sur les seules spécifications de la caméra. Cela aligne également la sélection de l'interface plus étroitement avec les besoins de performance du processus d'inspection.
Par utilisateur final : l'électronique et les semi-conducteurs ancrent la demande, tandis que les applications batteries mènent la croissance
Les applications électroniques et semi-conductrices représentaient 27,92 % du chiffre d'affaires par utilisateur final en 2025. Cela représente la plus grande position d'utilisateur final sur le marché des caméras industrielles à balayage linéaire. La fabrication de plaquettes, le traitement des substrats, l'inspection des circuits imprimés et l'inspection des boîtiers de semi-conducteurs nécessitent une détection continue des défauts. Ces environnements exigent une imagerie précise car les défauts de processus peuvent affecter le rendement et la fiabilité de la production. Des nœuds de processus plus petits peuvent accroître le besoin de cadences de ligne élevées, de pas de pixels plus petits et de meilleures performances de signal. La fabrication automobile contribue également à la demande à travers l'inspection de la peinture, les contrôles des panneaux de carrosserie et les tests électroniques. Les fournisseurs automobiles utilisent des systèmes de vision pour l'inspection des modules de batteries et les contrôles des composants des systèmes avancés d'aide à la conduite. Ces applications fournissent une base continue de demande au-delà de la production de semi-conducteurs en face avant. Elles connectent également la demande de caméras aux exigences de qualité à plusieurs étapes de la fabrication électronique.
Les applications de batteries et de stockage d'énergie devraient se développer à un CAGR de 11,23 % jusqu'en 2031. L'inspection des revêtements d'électrodes et des séparateurs nécessite une couverture continue que les contrôles humains périodiques ne peuvent pas assurer aux vitesses de production de cellules. Les systèmes à balayage linéaire peuvent identifier les agglomérats, les défauts de revêtement et les contaminations métalliques pendant la production. Basler identifie la fabrication de cellules de batteries comme une application pour la vision industrielle à travers plusieurs étapes de production. Cette application peut nécessiter plusieurs caméras dans une seule installation car l'inspection se déroule de la préparation des matériaux jusqu'à l'enroulement et l'assemblage. Les utilisateurs pharmaceutiques et des sciences de la vie appliquent des systèmes connexes à la sérialisation des comprimés, à l'inspection des blisters et à la vérification des étiquettes. Les exigences de documentation et de vérification dans la production réglementée soutiennent ces utilisations. Le marché des caméras industrielles à balayage linéaire sert donc à la fois des usines à forte intensité de capital et des environnements de production axés sur la conformité. Cette combinaison expose les fournisseurs à des flux de travail de production diversifiés et à des exigences d'inspection variées.
Analyse géographique
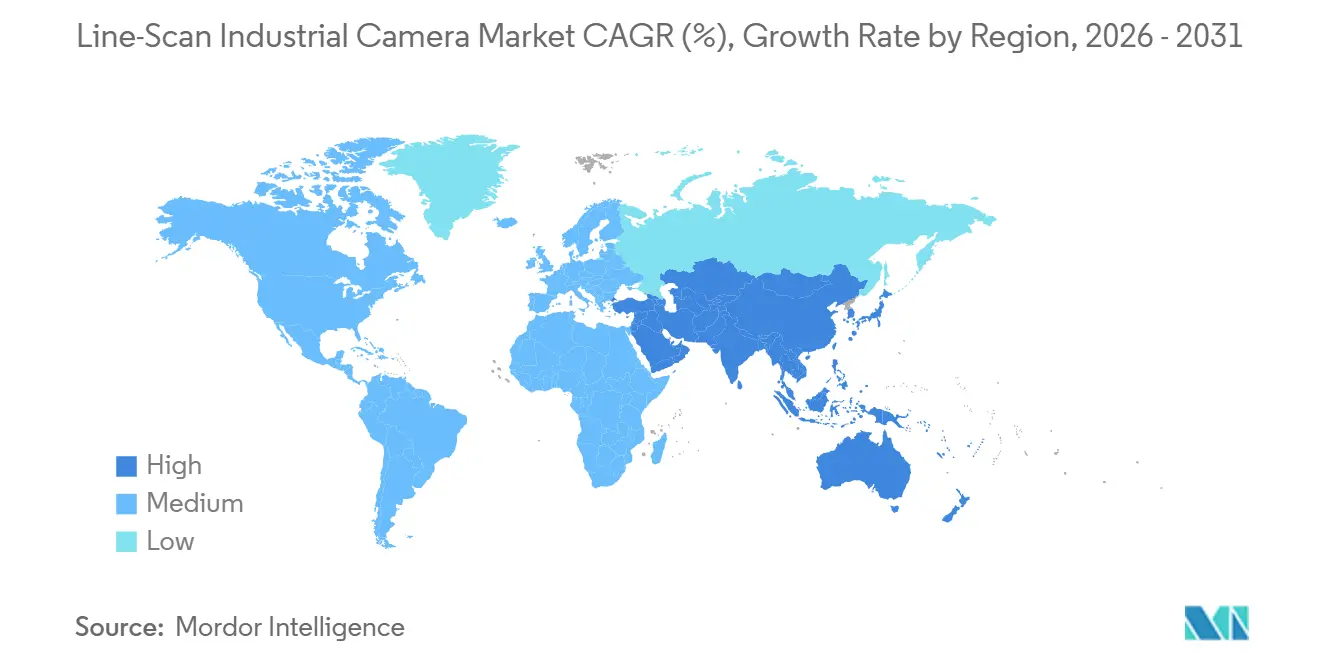
L'Asie-Pacifique représentait 42,18 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 10,36 % jusqu'en 2031. Le marché des caméras industrielles à balayage linéaire dans la région est soutenu par la fabrication de semi-conducteurs, d'écrans et de batteries. La Chine, le Japon, la Corée du Sud et Taïwan abritent de nombreux environnements de production nécessitant une inspection continue à haute résolution. Le Japon reste un centre important pour le développement de la vision industrielle. Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé une coentreprise en juillet 2026 pour développer des solutions de capteurs de vision alimentées par l'IA pour la fabrication.[3]Mitsubishi Electric Corporation, "Mitsubishi Electric et Sony Semiconductor Solutions s'accordent pour créer une coentreprise afin de développer des solutions de capteurs de vision IA pour les applications de fabrication," Mitsubishi Electric Corporation, mitsubishielectric.com.
L'Amérique du Nord et l'Europe constituent les deuxième et troisième plus grands groupes géographiques pour le marché des caméras industrielles à balayage linéaire. Les deux régions ont une demande établie dans la métrologie des semi-conducteurs, la sérialisation pharmaceutique et l'impression de précision sur bandes. Les projets nord-américains soutiennent la demande sur le marché des caméras industrielles à balayage linéaire à mesure que les installations progressent dans l'installation des équipements et la qualification de la production. L'Europe bénéficie d'une large base d'automatisation industrielle, notamment en Allemagne. La fabrication européenne de batteries nécessite également une documentation qualité et une traçabilité plus solides pour soutenir des contrôles visuels reproductibles.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentaient des volumes de demande plus faibles. L'assemblage électronique et la production de pièces automobiles au Brésil constituent une grande partie de la demande sud-américaine. L'Arabie Saoudite et les Émirats arabes unis commencent à utiliser la vision industrielle dans le contrôle qualité pétrochimique et la fabrication pharmaceutique. Le marché des caméras industrielles à balayage linéaire en Afrique est concentré dans l'assemblage automobile sud-africain et la production électronique égyptienne, tandis que la demande dans ces régions reste exposée aux conditions d'investissement et aux exigences d'approvisionnement locales.

Paysage concurrentiel
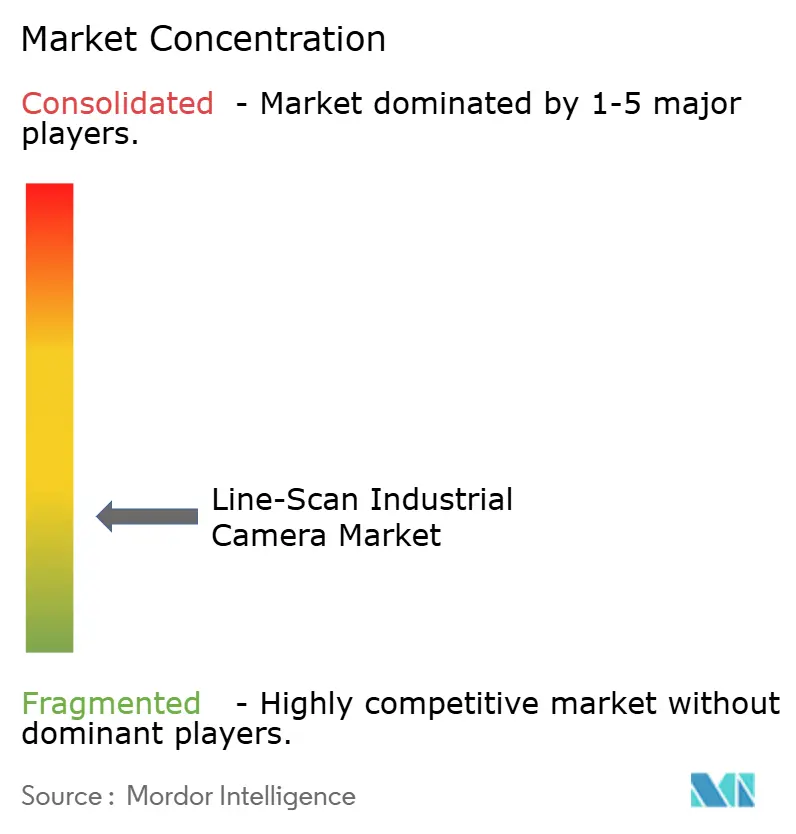
Le marché des caméras industrielles à balayage linéaire est établi, avec des fournisseurs haut de gamme, et fragmenté. Teledyne DALSA, Basler AG, JAI A/S et Allied Vision Technologies occupent des positions solides dans les applications TDI, CMOS multi-lignes et multispectrales. Les fabricants chinois intensifient la concurrence dans les systèmes CMOS à ligne unique et GigE Vision. L'approche de Teledyne comprend l'intégration des capteurs d'image, de la fabrication de caméras et de la technologie d'interface. Le lancement de la Linea HS2 8k en juin 2026 illustre cette approche à travers une plateforme CMOS TDI à éclairage par la face arrière haute vitesse.
Teledyne Technologies a annoncé un accord en août 2026 pour acquérir Varex Imaging pour 1,1 milliard USD. La transaction élargit son portefeuille d'imagerie pour inclure la technologie à rayons X, qui peut compléter l'inspection optique dans les installations de semi-conducteurs et de batteries. Teledyne DALSA a également élargi sa famille de capteurs d'image de contact AxCIS en mai 2026 avec des modèles jusqu'à 1 800 dpi et des largeurs jusqu'à 1 500 mm. L'expansion répond aux besoins de conception compacte, de simplicité de calibration et d'installation plus rapide. Le marché des caméras industrielles à balayage linéaire est de plus en plus façonné par des solutions qui réduisent le travail d'intégration pour les clients.
Des opportunités subsistent dans les caméras InGaAs non refroidies, les modules compacts de capteurs d'image de contact et les caméras à balayage linéaire intelligentes activées par l'IA. IMAGO Technologies combine la capture à balayage linéaire et l'inférence embarquée dans sa plateforme Vision CAM LM2. Tucsen a présenté sa caméra Gemini 8K TDI sCMOS en mars 2025 avec une interface CoaXPress-over-Fiber 100G et une cadence de ligne de 1 MHz. Les fournisseurs européens et japonais établis conservent un avantage grâce aux certifications d'interopérabilité et à l'expérience des systèmes multi-fournisseurs.
Leaders du secteur des caméras industrielles à balayage linéaire
Teledyne DALSA, Inc.
Basler AG
JAI A/S
Allied Vision Technologies GmbH
Vieworks Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne Technologies a annoncé un accord définitif pour acquérir Varex Imaging Corporation à 18,90 USD par action en numéraire, représentant une valeur totale de transaction de 1,1 milliard USD. L'acquisition élargit le portefeuille d'imagerie de Teledyne à la technologie de détecteurs et de sources à rayons X, avec une importance stratégique pour les offres d'inspection multimodale combinée dans les installations de fabrication de semi-conducteurs et de batteries où l'imagerie à rayons X et l'imagerie optique à balayage linéaire servent de contrôles qualité complémentaires.
- Juillet 2026 : Mitsubishi Electric Corporation et Sony Semiconductor Solutions Corporation ont annoncé la création d'Advanced Vision Solutions Co., Ltd., Mitsubishi Electric à 60 % et Sony Semiconductor Solutions à 40 %, une coentreprise dont le démarrage des opérations est prévu en octobre 2026. La coentreprise développe des solutions de capteurs de vision alimentées par l'IA intégrant les capteurs d'image et l'IA en périphérie de Sony avec les systèmes de contrôle d'automatisation d'usine de Mitsubishi Electric et la plateforme numérique Serendie, ciblant une inspection de production entièrement automatisée et multimodale pour le domaine de l'automatisation d'usine.
- Juin 2026 : Teledyne DALSA a lancé la Linea HS2 8k, une caméra à balayage linéaire CMOS TDI à éclairage par la face arrière avec un pas de pixel de 5 µm et une cadence de ligne maximale de 1 MHz. Elle a été conçue pour l'inspection des plaquettes de semi-conducteurs, des interconnexions haute densité et des cellules de flux de génomique. Le modèle 8k complète la Linea HS2 16k existante et offre une option calibrée en coût pour les applications à résolution moyenne et haute vitesse ne nécessitant pas une couverture ultra-large champ.
- Mai 2026 : Teledyne DALSA a élargi sa famille de capteurs d'image de contact AxCIS à des résolutions allant jusqu'à 1 800 dpi et des largeurs allant jusqu'à 1 500 mm. La gamme intègre capteurs, objectifs et éclairage dans un module compact unique pour l'inspection des plaquettes de semi-conducteurs, des électrodes de batteries et de l'impression. L'expansion cible les environnements de production où la simplicité de calibration, le facteur de forme compact et la rapidité d'installation sont des priorités d'achat aux côtés des performances d'imagerie.


Périmètre du rapport mondial sur le marché des caméras industrielles à balayage linéaire
Le marché des caméras industrielles à balayage linéaire comprend les dispositifs d'imagerie qui capturent des images ligne par ligne pour des applications d'inspection, de mesure, de tri et de contrôle qualité en continu ou à grande vitesse dans des environnements industriels et de fabrication. Les caméras industrielles à balayage linéaire capturent des lignes successives d'un objet ou d'un matériau en mouvement continu et les combinent pour générer une image complète, permettant l'inspection de produits, de bandes, de surfaces et de matériaux nécessitant une imagerie continue ou une imagerie haute résolution aux vitesses des lignes de production.
Le rapport sur le marché des caméras industrielles à balayage linéaire est segmenté par type de produit (caméras à ligne unique, caméras multi-lignes, caméras à balayage linéaire TDI, caméras à balayage linéaire 3D et stéréo, et autres caméras à balayage linéaire), architecture de capteur (caméras à balayage linéaire CMOS, caméras à balayage linéaire CCD, caméras à balayage linéaire InGaAs, et autres architectures de capteurs), interface (GigE Vision et 10GigE, CoaXPress et CoaXPress-over-Fiber, Camera Link et Camera Link HS, et USB et autres interfaces), utilisateur final (électronique et semi-conducteurs, automobile, batteries et stockage d'énergie, alimentation, boissons et biens de consommation, impression, emballage et papier, textile, logistique et commerce électronique, pharmaceutique et sciences de la vie, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras à ligne unique |
| Caméras multi-lignes (non TDI) |
| Caméras à balayage linéaire TDI |
| Caméras à balayage linéaire 3D et stéréo |
| Autres types de produits |
| Caméras à balayage linéaire CMOS |
| Caméras à balayage linéaire CCD |
| Caméras à balayage linéaire InGaAs |
| Autres architectures de capteurs |
| GigE Vision et 10GigE |
| CoaXPress et CoaXPress-over-Fiber |
| Camera Link et Camera Link HS |
| USB et autres interfaces |
| Électronique et semi-conducteurs |
| Automobile |
| Batteries et stockage d'énergie |
| Alimentation, boissons et biens de consommation |
| Impression, emballage et papier |
| Textile |
| Logistique et commerce électronique |
| Pharmaceutique et sciences de la vie |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Caméras à ligne unique | |
| Caméras multi-lignes (non TDI) | ||
| Caméras à balayage linéaire TDI | ||
| Caméras à balayage linéaire 3D et stéréo | ||
| Autres types de produits | ||
| Par architecture de capteur | Caméras à balayage linéaire CMOS | |
| Caméras à balayage linéaire CCD | ||
| Caméras à balayage linéaire InGaAs | ||
| Autres architectures de capteurs | ||
| Par interface | GigE Vision et 10GigE | |
| CoaXPress et CoaXPress-over-Fiber | ||
| Camera Link et Camera Link HS | ||
| USB et autres interfaces | ||
| Par utilisateur final | Électronique et semi-conducteurs | |
| Automobile | ||
| Batteries et stockage d'énergie | ||
| Alimentation, boissons et biens de consommation | ||
| Impression, emballage et papier | ||
| Textile | ||
| Logistique et commerce électronique | ||
| Pharmaceutique et sciences de la vie | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras industrielles à balayage linéaire ?
Le marché des caméras industrielles à balayage linéaire était évalué à 5,98 milliards USD en 2025 et devrait atteindre 10,12 milliards USD d'ici 2031 à un CAGR de 9,39 %.
Quel type de produit mène la demande de caméras industrielles à balayage linéaire ?
Les caméras à ligne unique ont mené la demande de produits avec 48,26 % du chiffre d'affaires en 2025, car elles prennent en charge un large éventail d'applications d'inspection standard.
Quelle technologie de capteur progresse le plus rapidement dans les caméras à balayage linéaire ?
L'InGaAs devrait se développer à un CAGR de 10,21 % jusqu'en 2031, car il prend en charge l'inspection infrarouge à ondes courtes des matériaux, de l'humidité et des défauts sous-surfaciques.
Pourquoi les caméras à balayage linéaire sont-elles importantes pour la production de cellules de batteries ?
Elles assurent une inspection continue des revêtements d'électrodes et des séparateurs, aidant les fabricants à identifier les défauts et les contaminations pendant la production.
Quelle région présente la demande la plus forte pour les caméras industrielles à balayage linéaire ?
L'Asie-Pacifique était en tête avec 42,18 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 10,36 % jusqu'en 2031.
Quelle interface devrait progresser le plus rapidement jusqu'en 2031 ?
CoaXPress et CoaXPress-over-Fiber devraient se développer à un CAGR de 10,17 % car les systèmes TDI haute résolution nécessitent une bande passante plus importante.
Dernière mise à jour de la page le:



