
Tamanho e Participação do Mercado de Equipamentos de Inspeção na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
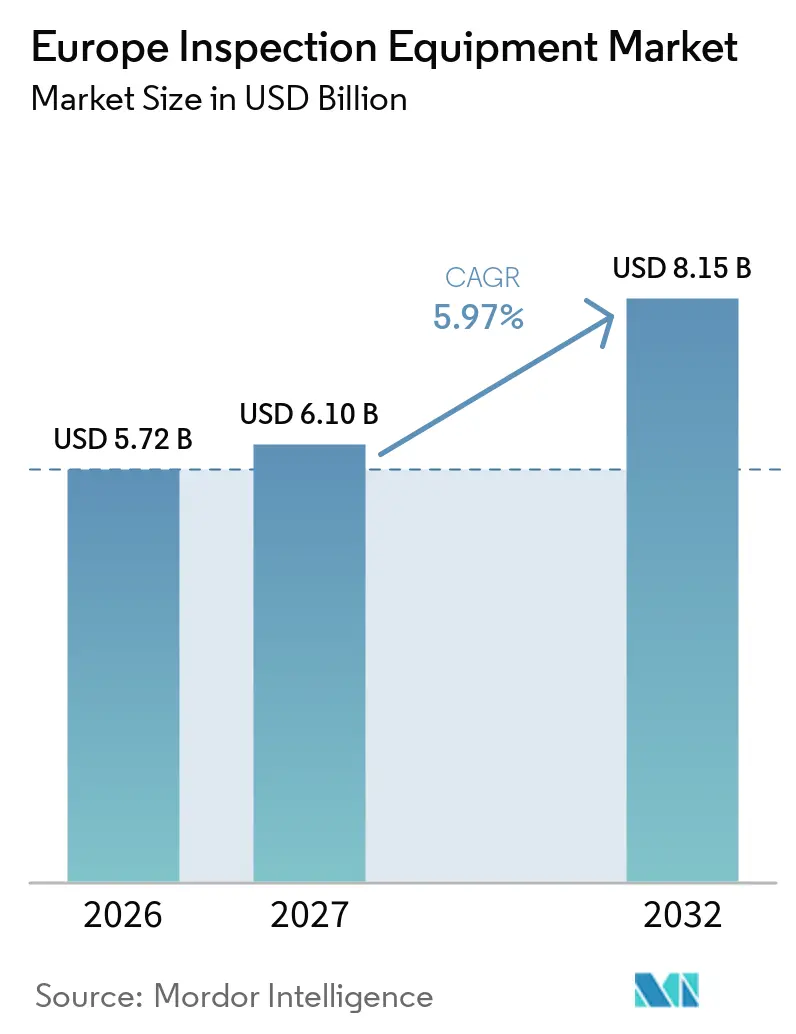
| Tamanho do mercado no ano base (2026) | 5.72 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.97 % |
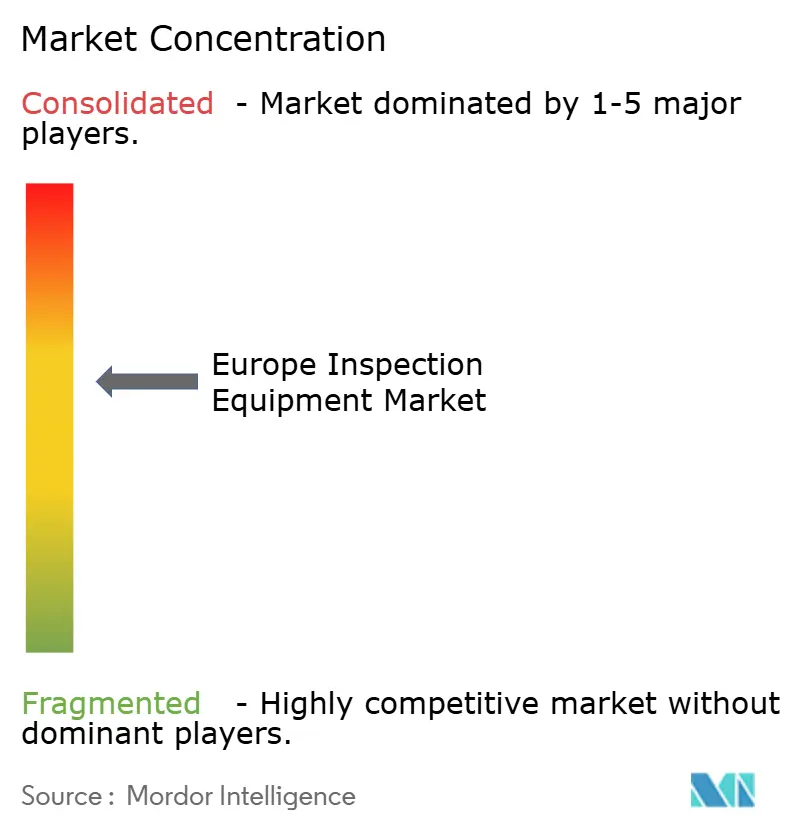
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Inspeção na Europa por Mordor Intelligence
O tamanho do Mercado de Equipamentos de Inspeção na Europa tem projeção de expansão de 5,72 bilhões de USD em 2026 e 6,10 bilhões de USD em 2027 para 8,15 bilhões de USD até 2032, registrando um CAGR de 5,97% entre 2027 e 2032.
A demanda é sustentada pela persistente escassez de trabalhadores qualificados na manufatura, por regras mais rígidas de rastreabilidade e por investimentos em capacidade nos setores de semicondutores, baterias, aeroespacial e energia renovável. Os fabricantes estão migrando de verificações por amostragem para inspeção contínua ao longo das linhas de produção, o que aumenta a demanda por equipamentos ao mesmo tempo em que substitui sistemas mais antigos. Novas regras de conformidade tornam os registros de inspeção verificáveis mais importantes para os produtores de bens regulamentados, especialmente onde os produtos devem conter informações legíveis por máquina. Os fornecedores de maior porte estão respondendo por meio de aquisições, sistemas habilitados por inteligência artificial e modelos de entrega orientados por software, enquanto os fabricantes menores enfrentam maiores barreiras de financiamento e integração. O mercado de equipamentos de inspeção na Europa, portanto, oferece suas maiores oportunidades onde a automação, a prontidão para auditorias e a nova capacidade industrial se sobrepõem.
Principais Conclusões do Relatório
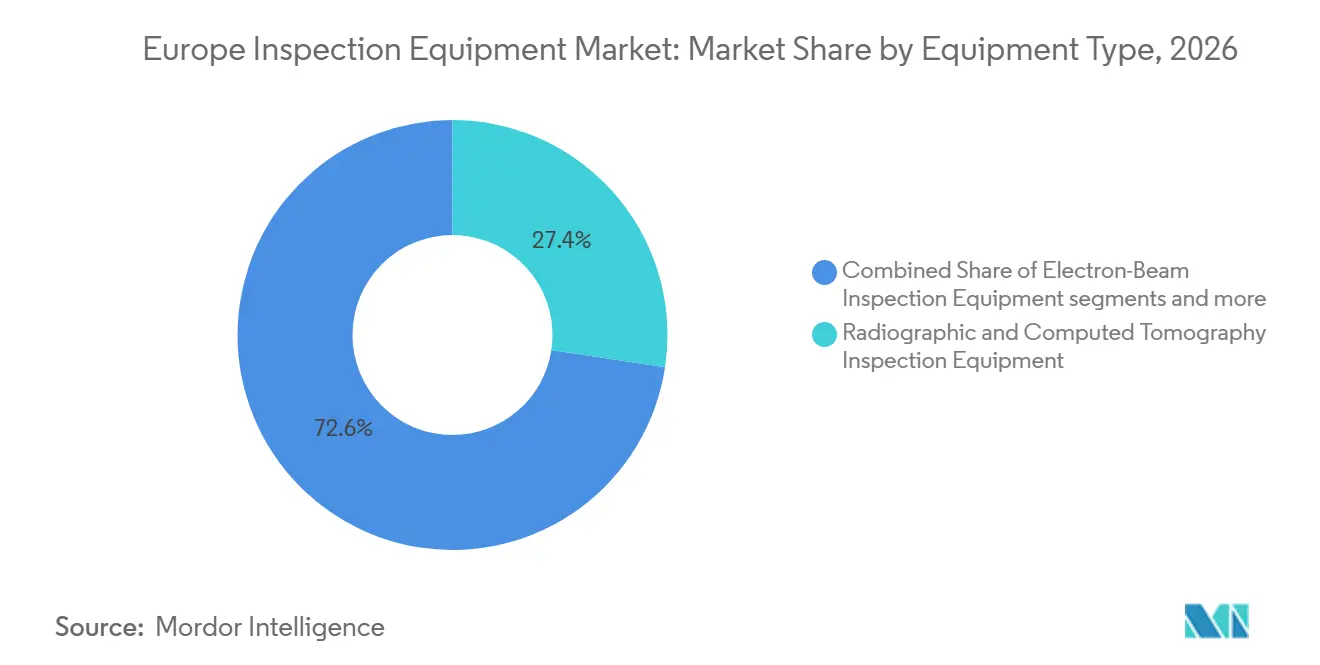
- Por tipo de equipamento, os equipamentos de inspeção radiográfica e por tomografia computadorizada detinham 27,4% da participação do mercado de equipamentos de inspeção na Europa em 2026, enquanto os equipamentos de inspeção por feixe de elétrons têm previsão de expansão a um CAGR de 8,4% até 2032.
- Por aplicação de inspeção primária, a inspeção de produtos manufaturados e de processos de produção representou 53,3% do tamanho do mercado de equipamentos de inspeção na Europa em 2026, enquanto a inspeção de commodities, cargas e comércio tem projeção de registrar o maior CAGR de 6,3% até 2032.
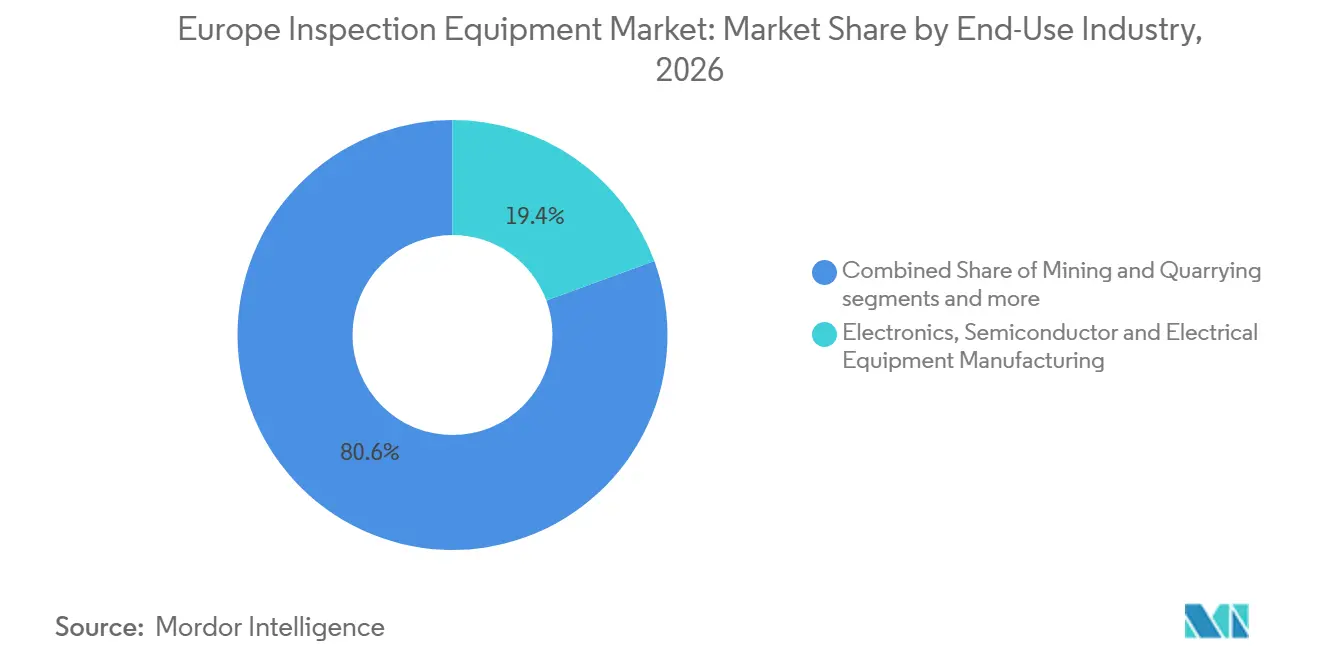
- Por setor de uso final, a fabricação de eletrônicos, semicondutores e equipamentos elétricos detinha uma participação de receita de 19,4% em 2026 e avança a um CAGR de 6,9% até 2032.
- Por geografia, a Alemanha representou 24% da participação do mercado de equipamentos de inspeção na Europa em 2026 e tem projeção de crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação da Inspeção de Qualidade em Meio à Escassez de Mão de Obra Qualificada na Manufatura Europeia | +2.1% | Pan-europeu, agudo na Alemanha, França, Itália e Polônia | Curto prazo (≤ 2 anos) |
| Requisitos de Zero Defeito e Rastreabilidade na Produção Regulamentada | +1.6% | Em toda a UE, mais forte na Alemanha, Países Baixos e países nórdicos | Médio prazo (2-4 anos) |
| Expansão da Fabricação de Semicondutores, Baterias, Aeroespacial e Energia Renovável | +1.3% | Alemanha, França, Espanha, Polônia, Países Baixos | Longo prazo (≥ 4 anos) |
| Transição para Inspeção Inline, Multimodal e Habilitada por Inteligência Artificial | +0.9% | Alemanha, França, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Intensidade de Inspeção Decorrente do Envelhecimento da Infraestrutura e da Extensão da Vida Útil dos Ativos | +0.6% | Alemanha, Reino Unido, França, Itália, Países Baixos | Curto prazo (≤ 2 anos) |
| Inspeção de Cordão de Solda por Inteligência Artificial de Borda para Linhas de Produção de Alto Mix | +0.4% | Alemanha, Norte da Itália, República Tcheca | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Automação da Inspeção de Qualidade em Meio à Escassez de Mão de Obra Qualificada na Manufatura Europeia
O mercado de equipamentos de inspeção na Europa está se beneficiando da dificuldade de manter a inspeção manual na escala planejada para a manufatura europeia. A manufatura avançada emprega mais de 30 milhões de trabalhadores na União Europeia, enquanto 70% dos empregadores relatam dificuldade em encontrar talentos técnicos qualificados.[1] Uma força de trabalho com 25,3% dos trabalhadores com 55 anos ou mais também enfrenta uma perda estimada de 3,8 milhões de trabalhadores até 2033. As ocupações digitais oferecem melhor remuneração em muitos casos, de modo que o treinamento por si só não resolve a escassez de pessoal qualificado em inspeção. Os sistemas ópticos automatizados e de metrologia reduzem a dependência de operadores especializados, enquanto a Hexagon posiciona seu CMM óptico VISIUS como exigindo treinamento limitado na França, Itália e Reino Unido. Essa necessidade operacional sustenta o investimento contínuo em fábricas que precisam preservar a produção com equipes técnicas menores.
Requisitos de Zero Defeito e Rastreabilidade na Produção Regulamentada
O mercado de equipamentos de inspeção na Europa também está sendo moldado por regras que tornam a rastreabilidade um requisito legal, e não apenas uma prática de qualidade. O Passaporte Digital de Produto, previsto no Regulamento (UE) 2024/1781, exige informações legíveis por máquina para baterias, eletrônicos e têxteis a partir de 2027, com cobertura mais ampla de bens que entram no mercado da UE até 2030.[2] A CWA 18230 estabelece cinco níveis de maturidade para a fabricação com zero defeito e identifica a gestão autônoma da qualidade, a inspeção inline e a rastreabilidade de ponta a ponta como elementos centrais de seus níveis mais elevados. A Diretiva de Responsabilidade pelo Produto, em vigor a partir de dezembro de 2026, estende a responsabilidade a produtos com software embarcado e sistemas de inteligência artificial.[3] Os fabricantes precisam de registros confiáveis que demonstrem como os produtos foram inspecionados e como os defeitos foram tratados, tornando os dados de inspeção importantes para conformidade, recalls e garantia ao cliente. Essa mudança amplia a base instalada de equipamentos capazes de capturar, reter e conectar os resultados de inspeção com os registros de produção.
Expansão da Fabricação de Semicondutores, Baterias, Aeroespacial e Energia Renovável
O investimento em manufatura estratégica está proporcionando uma base de demanda duradoura para o mercado de equipamentos de inspeção na Europa. A Lei Europeia de Chips catalisou 69 bilhões de EUR (81,2 bilhões de USD) em investimentos públicos e privados até outubro de 2025. A ASML iniciou a construção de um segundo campus Brainport em setembro de 2026, enquanto a linha piloto NanoIC em Leuven foi inaugurada com 2,5 bilhões de EUR (2,9 bilhões de USD) em investimentos. A fabricação de baterias está se expandindo ao mesmo tempo, incluindo a instalação de 16 GWh da Verkor em Dunquerque e a planta da CATL-Stellantis em Zaragoza, no valor de 4,1 bilhões de EUR (4,8 bilhões de USD). Essas instalações exigem verificações contínuas de peças, células, conjuntos e processos de produção, enquanto compósitos aeroespaciais, componentes de turbinas e ativos de energia renovável acrescentam demanda por sistemas ultrassônicos, de arranjo em fase e de tomografia computadorizada. Os projetos criam demanda vinculada à nova capacidade de produção, e não à substituição rotineira de equipamentos.
Transição para Inspeção Inline, Multimodal e Habilitada por Inteligência Artificial
A Audi implantou um sistema de inspeção de pontos de solda com inteligência artificial de borda em Neckarsulm durante o ciclo de produção de 2025, inspecionando 1,5 milhão de pontos de solda por turno, em comparação com 5.000 verificações manuais por ultrassom anteriormente. Estimou-se que o sistema evitou 2,1 milhões de USD em custos de retrabalho trimestrais, e o Grupo Volkswagen está estendendo a abordagem para a Audi Bruxelas, VW Emden e Audi Ingolstadt. A Cognex lançou o In-Sight 3900 em maio de 2026 com resolução de 25 megapixels e processamento quatro vezes mais rápido do que a geração anterior. A SICK lançou sua plataforma Nova em agosto de 2026, combinando aprendizado profundo com dados de altura 3D para detecção configurável de defeitos. Esses sistemas melhoram a cobertura de inspeção e encurtam o ciclo de retroalimentação entre a detecção de defeitos e a ação corretiva. O mercado de equipamentos de inspeção na Europa está se beneficiando de aplicações onde as economias no nível de componentes podem justificar uma implantação mais ampla nas redes de fornecedores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Complexidade de Integração | -1.4% | Pan-europeu, mais agudo para PMEs na Itália, Espanha e Europa Oriental | Médio prazo (2-4 anos) |
| Escassez de Especialistas Certificados em Ensaios Não Destrutivos, Metrologia e Visão | -0.8% | Pan-europeu, agudo na França, Países Baixos, República Tcheca e Romênia | Curto prazo (≤ 2 anos) |
| Fragmentação de Normas, Validação e Aceitação Transfronteiriça | -0.5% | Em toda a UE, agravada pela divergência do Reino Unido pós-Brexit | Médio prazo (2-4 anos) |
| Dados de Defeitos Insuficientes para Inspeção por Inteligência Artificial de Alto Mix e Baixo Volume | -0.3% | Alemanha, Norte da Itália, Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Complexidade de Integração
O custo de capital e o trabalho de integração continuam sendo uma restrição relevante para o mercado de equipamentos de inspeção na Europa, especialmente entre os fabricantes de menor porte. Os projetos de inspeção exigem gastos com hardware, calibração, engenharia de sistemas, validação de software e integração com sistemas de execução de manufatura e de planejamento de recursos empresariais. As PMEs representam 99% das empresas da UE e geram 53% do valor agregado industrial, tornando seu ritmo de adoção importante para as perspectivas regionais. Os sistemas de tomografia computadorizada industrial e de feixe de elétrons podem custar de 250.000 EUR (294.078 USD) a 2 milhões de EUR (2,4 milhões de USD) antes da integração. A Lei da Indústria de Zero Emissões estabeleceu corredores de auxílio estatal de 20 bilhões de EUR (23,5 bilhões de USD) para a fabricação de zero emissões, o que reflete a escala de investimento necessária para projetos industriais estratégicos. Isso pode ampliar a lacuna tecnológica na Espanha, Itália, Polônia e Romênia, onde os fornecedores menores têm menor capacidade de absorver os custos de capital.
Escassez de Especialistas Certificados em Ensaios Não Destrutivos, Metrologia e Visão
A escassez de especialistas certificados limita o ritmo em que sistemas avançados podem ser instalados e utilizados em todo o mercado de equipamentos de inspeção na Europa. A Autoridade Europeia do Trabalho identificou os especialistas em ensaios não destrutivos como uma ocupação em escassez em 4 dos 8 países europeus que avaliaram a função e prevê 705.000 novas vagas até 2035 em nível europeu. França, Países Baixos, República Tcheca e Romênia estão entre os países que enfrentam essa escassez. A ISO 9712 exige pelo menos 5 anos de experiência para a certificação de Nível III, o que retarda a expansão da força de trabalho qualificada. Os compradores podem adquirir equipamentos, mas podem não ser capazes de comissioná-los, operá-los ou validá-los conforme o padrão exigido. O Parlamento Europeu levantou a questão do reconhecimento transfronteiriço das qualificações de inspeção técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
A Tomografia Computadorizada Detém a Maior Participação, Enquanto os Sistemas de Feixe de Elétrons Crescem Mais RapidamenteOs equipamentos de inspeção radiográfica e por tomografia computadorizada detinham 27,4% da participação do mercado de equipamentos de inspeção na Europa em 2026. Sua posição reflete o uso em verificação não destrutiva de fundidos complexos, conjuntos soldados e componentes fabricados por manufatura aditiva. Produtores dos setores automotivo, aeroespacial e de energia utilizam sistemas de tomografia computadorizada para avaliar estruturas internas além do alcance da inspeção de superfície. Os fabricantes de baterias também utilizam tomografia computadorizada industrial para avaliar vazios internos, alinhamento de eletrodos e preenchimento de eletrólito. Os equipamentos de inspeção óptica e visual ocupam o segundo lugar em participação por serem implantados em grandes volumes na produção de placas de circuito impresso, embalagem de semicondutores e eletrônicos de consumo.
Os equipamentos de inspeção dimensional e geométrica, incluindo máquinas de medição por coordenadas e sistemas de varredura a laser, apresentam demanda estável nos setores aeroespacial e de engenharia de precisão. Os equipamentos de inspeção por feixe de elétrons têm projeção de registrar um CAGR de 8,4% de 2027 a 2032, tornando-os o tipo de equipamento de crescimento mais rápido no mercado de equipamentos de inspeção na Europa. A expansão está vinculada às acelerações de fabricação abaixo de 7 nm em fundições europeias apoiadas pela Lei de Chips. A KLA espera um crescimento de diagnóstico e controle de processos superior a 50% em 2026, com a receita de embalagem avançada se aproximando de 1 bilhão de USD. Os sistemas ultrassônicos de arranjo em fase apoiam a inspeção nuclear, de petróleo e gás e de dutos, enquanto outros sistemas especializados atendem à conformidade nos setores de alimentos, farmacêutico e químico.

Por Aplicação de Inspeção Primária:
A Inspeção de Processos de Produção Lidera, Enquanto a Inspeção Comercial AceleraA inspeção de produtos manufaturados e de processos de produção representou 53,3% do tamanho do mercado de equipamentos de inspeção na Europa em 2026. Esse segmento lidera porque abrange os requisitos de qualidade inline nos setores automotivo, eletrônico e de manufatura industrial. Vai desde a inspeção óptica automatizada em linhas de tecnologia de montagem em superfície até a verificação completa de conjuntos em oficinas de carroceria automotiva. Sua ampla aplicação torna a demanda menos dependente de qualquer setor de clientes específico. A inspeção de infraestrutura civil e de ativos fixos forma um importante grupo secundário, apoiado por programas que estendem a vida operacional de pontes, plantas e outros ativos de longa duração.
A inspeção de commodities, cargas e comércio tem previsão de crescer a um CAGR de 6,3% até 2032. O segmento se beneficia da implementação do Passaporte Digital de Produto e de controles mais rígidos de segurança de produtos ao abrigo do Regulamento (UE) 2024/1781. A triagem de cargas por raios X, a detecção eletromagnética e os sistemas de inspeção vinculados a RFID são as tecnologias centrais nessa área. A inspeção de edifícios e propriedades está se expandindo em paralelo com os requisitos de auditoria de desempenho energético, enquanto a inspeção de veículos se beneficia dos requisitos europeus de aptidão para circulação. A atividade de inspeção por ativo está aumentando mesmo onde o número de ativos muda pouco.
Por Setor de Uso Final:
A Fabricação de Eletrônicos e Semicondutores Lidera em Escala e CrescimentoA fabricação de eletrônicos, semicondutores e equipamentos elétricos detinha 19,4% da receita de 2026 e tem projeção de crescer a um CAGR de 6,9% até 2032. Essa combinação a torna a maior e mais rápida área de uso final em crescimento no mercado de equipamentos de inspeção na Europa. O resultado reflete a nova capacidade de semicondutores e a crescente necessidade de controle de processos em nós tecnológicos menores. O projeto AUDIRA está desenvolvendo metrologia subsuperficial totalmente automatizada para fábricas de semicondutores no nível de prontidão tecnológica 8. O projeto aborda tipos de defeitos que as ferramentas ópticas atuais não conseguem detectar.
A fabricação automotiva e de componentes automotivos é o segundo maior setor de uso final, com a inspeção de módulos e pacotes de baterias somando-se à inspeção de trem de força existente. Os setores aeroespacial e de defesa exigem sistemas ultrassônicos de arranjo em fase, radiografia digital e tomografia computadorizada. Petróleo e gás, geração de energia, energia renovável e serviços públicos estão aumentando a intensidade de inspeção por meio da extensão da vida útil dos ativos. Saúde, farmacêuticos e ciências da vida utilizam equipamentos de visão automatizada e de verificação de peso para serialização e controle de produtos. Construção, mineração, agricultura, logística e agências governamentais de fronteira fornecem um conjunto diversificado de oportunidades adicionais.
Análise Geográfica
Mercado de Equipamentos de Inspeção na Alemanha
A Alemanha representou 24% da participação do mercado de equipamentos de inspeção na Europa em 2026 e tem previsão de crescer a um CAGR de 6,8% até 2032. A GlobalFoundries anunciou uma expansão de 1,1 bilhão de EUR (1,3 bilhão de USD) de sua instalação em Dresden em outubro de 2025, com meta de produção de mais de 1 milhão de wafers por ano até 2028. O Fraunhofer IZFP apresentou resultados do projeto ImaB-Edge, no valor de 5,6 milhões de EUR (6,6 milhões de USD), em outubro de 2025, que aplicou monitoramento inteligente multimodal com inteligência artificial de borda a pontes. A norma alemã DIN 1076 de inspeção de pontes e o consórcio IDA-KI, no valor de 3,8 milhões de EUR (4,5 milhões de USD), apoiam os gastos recorrentes com inspeção.
Mercado de Equipamentos de Inspeção na Europa Ocidental
O Reino Unido, a França, os Países Baixos e a Itália compõem o próximo agrupamento de demanda no mercado de equipamentos de inspeção na Europa. Espera-se que mais da metade das pontes rodoviárias da Inglaterra tenha mais de 50 anos até 2030, sustentando a demanda por plataformas de ensaios não destrutivos. A KLA inaugurou uma instalação de pesquisa e fabricação de 138 milhões de USD em Newport, País de Gales, em maio de 2025. A França se beneficia da gigafábrica de 16 GWh da Verkor em Dunquerque e da atividade de fabricação de semicondutores. Os Países Baixos são ancorados pelo ecossistema em Eindhoven, onde o segundo campus Brainport reforça a demanda da cadeia de suprimentos de inspeção de semicondutores.
Mercado de Equipamentos de Inspeção no Sul e Leste da Europa
Espanha, Polônia, Turquia e as regiões do sul e leste da Itália formam um segundo nível secundário em crescimento. A planta LFP da CATL-Stellantis de 4,1 bilhões de EUR (4,8 bilhões de USD) em Zaragoza, na Espanha, iniciou a construção em novembro de 2025, enquanto a PowerCo está avançando com uma instalação em Valência. O complexo da LG Energy Solution em Wrocław, na Polônia, apoia a demanda por sistemas ultrassônicos e de tomografia computadorizada na montagem de baterias e automotiva. A Turquia acrescenta demanda por metrologia dimensional e inspeção de superfície na fabricação automotiva e de exportação de metais. As atividades de usinagem de precisão de alto mix e de processamento de alimentos da Itália sustentam a demanda por visão de máquina, verificação de peso e sistemas de raios X.
Cenário Competitivo
O mercado de equipamentos de inspeção na Europa apresenta um nível médio de concentração de mercado. Hexagon AB, Carl Zeiss AG, Cognex Corporation e KEYENCE CORPORATION competem em metrologia de precisão, visão de máquina e inspeção óptica. Renishaw plc, Basler AG, Viscom SE, SESOTEC GmbH, Comet Yxlon GmbH e ISRA VISION GmbH detêm posições especializadas em calibração, imageamento, raios X, tomografia computadorizada e inspeção de superfície, enquanto os sistemas ultrassônicos, de feixe de elétrons e de imageamento radiográfico permanecem mais fragmentados. Os fornecedores competem em precisão, tempo de ciclo, conectividade de dados, suporte a aplicações e capacidade de integrar métodos de inspeção.
A Hexagon assinou um acordo definitivo em abril de 2026 para adquirir a Waygate Technologies da Baker Hughes por 1,45 bilhão de USD em dinheiro. Sujeita à aprovação regulatória, a transação combinaria capacidades de visão de máquina, varredura a laser, tomografia computadorizada, ultrassônica e radiográfica em uma única oferta. A Wabtec concluiu a aquisição da divisão de Tecnologias de Inspeção da Evident em julho de 2025, adicionando ensaios não destrutivos, inspeção visual remota e instrumentos analíticos ao seu negócio de Inteligência Digital. A Carl Zeiss adquiriu a Pi Imaging Technology em dezembro de 2025, incorporando capacidades de sensor de diodo de avalanche de fóton único ao seu portfólio de imageamento e inspeção industrial. Essas movimentações ampliam a cobertura técnica e tornam a interoperabilidade de produtos mais importante para os clientes.
Há oportunidade na inspeção validada por inteligência artificial para PMEs de alto mix e baixo volume que não podem financiar conjuntos de dados de treinamento sob medida. Os modelos de inspeção como serviço podem ajudar os clientes a distribuir os custos de capital ao longo dos períodos operacionais. A Cognex desenvolve a entrega orientada por software por meio do OneVision, enquanto a plataforma Nova da SICK suporta inspeção configurável em diversas aplicações. A implantação do EUV de Alta Abertura Numérica da ASML na linha piloto NanoIC do IMEC eleva a intensidade necessária de controle de processos para os fornecedores de semicondutores. As necessidades de certificação ISO 9712 e o futuro Passaporte Digital de Produto apoiam a preferência de aquisição por sistemas que geram dados padronizados e prontos para auditoria.
Líderes do Setor de Equipamentos de Inspeção na Europa
-
Hexagon AB
-
Carl Zeiss AG
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Baker Hughes Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Inspeção na Europa Empresas cobertas neste relatório
- Hexagon AB
- Carl Zeiss AG
- Cognex Corporation
- KEYENCE CORPORATION
- Baker Hughes Company
- Waygate Technologies GmbH
- Nikon Corporation
- Evident Corporation
- Renishaw plc
- Mettler-Toledo International Inc.
- Basler AG
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Viscom SE
- MINEBEA INTEC GmbH
- SESOTEC GmbH
- SGS SA
- Intertek Group plc
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Inspeção na Europa
- Setembro de 2026: A ASML iniciou a construção de um segundo grande campus industrial (BIC North) na região de Brainport, nos Países Baixos, com capacidade para até 20.000 trabalhadores, com a primeira fase concluindo até 2029.
- Setembro de 2026: A Hexagon lançou o OPTIV S 4.4.3 CMM Óptico de próxima geração na IMTS com tecnologias de medição assistidas por inteligência artificial, com capacidades adicionais habilitadas por inteligência artificial e tamanhos expandidos planejados até 2027.
- Agosto de 2026: A SICK AG lançou sua plataforma de inspeção industrial 3D habilitada por inteligência artificial por meio do software de base Nova, combinando aprendizado profundo com análise de dados de altura 3D para detecção de defeitos nos setores automotivo, de baterias, logística e eletrônico.
- Agosto de 2026: A FARO CREAFORM lançou o MetraSCAN BLACK2, com 46 linhas de laser azul, 2,8 milhões de medições por segundo e aquisição de dados 56% mais rápida do que seu predecessor.
Escopo do Relatório do Mercado de Equipamentos de Inspeção na Europa
O Relatório do Mercado de Equipamentos de Inspeção na Europa é segmentado por Tipo de Equipamento (Equipamentos de Inspeção Óptica e Visual, e Mais), por Aplicação de Inspeção Primária (Inspeção de Edifícios e Propriedades, Inspeção de Infraestrutura Civil, e Mais), por Setor de Uso Final (Petróleo e Gás, Incluindo Refino e Petroquímicos, e Mais), e por Geografia (Alemanha, França, e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | |
| Outros Equipamentos de Inspeção Óptica e de Superfície | |
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas |
| Sistemas de Varredura a Laser e Medição 3D | |
| Outros Sistemas de Inspeção de Perfilamento Dimensional e de Superfície | |
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas Convencionais de Inspeção Ultrassônica |
| Sistemas de Inspeção Ultrassônica de Arranjo em Fase e Avançados | |
| Sistemas de Emissão Acústica e Imageamento Acústico | |
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada | Sistemas de Radiografia Convencional e Digital |
| Sistemas de Tomografia Computadorizada Industrial | |
| Sistemas de Inspeção de Cargas e Remessas por Raios X | |
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes de Foucault |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | |
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | |
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imageamento Térmico Portáteis |
| Sistemas de Inspeção Térmica Fixos e Integrados | |
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons |
| Outros Sistemas de Inspeção por Partículas Carregadas | |
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Vazamentos e Integridade de Pressão |
| Sistemas Automatizados de Verificação de Peso e Outros Sistemas de Inspeção de Conformidade Física | |
| Outros Instrumentos e Sistemas de Inspeção Dedicados |
| Inspeção de Edifícios e Propriedades |
| Inspeção de Infraestrutura Civil |
| Inspeção de Instalações Industriais e Ativos Fixos |
| Inspeção de Produtos Manufaturados e de Processos de Produção |
| Inspeção de Veículos de Transporte e Ativos Móveis |
| Inspeção de Commodities, Cargas e Comércio |
| Outras Inspeções de Locais Operacionais e Processos |
| Petróleo e Gás, Incluindo Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Serviços Públicos |
| Fabricação Automotiva e de Componentes Automotivos |
| Fabricação Aeroespacial e de Defesa |
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos |
| Outras Fabricações e Processamento Industrial |
| Construção, Imóveis e Infraestrutura Civil |
| Operações de Transporte e Logística |
| Mineração e Extração |
| Agricultura, Alimentos e Bebidas |
| Saúde, Farmacêuticos e Ciências da Vida |
| Comércio Atacadista, Varejista e de Commodities |
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras |
| Outros Usuários Finais |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Polônia |
| Turquia |
| Restante da Europa |
| Por Tipo de Equipamento | Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | ||
| Outros Equipamentos de Inspeção Óptica e de Superfície | ||
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas | |
| Sistemas de Varredura a Laser e Medição 3D | ||
| Outros Sistemas de Inspeção de Perfilamento Dimensional e de Superfície | ||
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas Convencionais de Inspeção Ultrassônica | |
| Sistemas de Inspeção Ultrassônica de Arranjo em Fase e Avançados | ||
| Sistemas de Emissão Acústica e Imageamento Acústico | ||
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada | Sistemas de Radiografia Convencional e Digital | |
| Sistemas de Tomografia Computadorizada Industrial | ||
| Sistemas de Inspeção de Cargas e Remessas por Raios X | ||
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes de Foucault | |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | ||
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | ||
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imageamento Térmico Portáteis | |
| Sistemas de Inspeção Térmica Fixos e Integrados | ||
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons | |
| Outros Sistemas de Inspeção por Partículas Carregadas | ||
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Vazamentos e Integridade de Pressão | |
| Sistemas Automatizados de Verificação de Peso e Outros Sistemas de Inspeção de Conformidade Física | ||
| Outros Instrumentos e Sistemas de Inspeção Dedicados | ||
| Por Aplicação de Inspeção Primária | Inspeção de Edifícios e Propriedades | |
| Inspeção de Infraestrutura Civil | ||
| Inspeção de Instalações Industriais e Ativos Fixos | ||
| Inspeção de Produtos Manufaturados e de Processos de Produção | ||
| Inspeção de Veículos de Transporte e Ativos Móveis | ||
| Inspeção de Commodities, Cargas e Comércio | ||
| Outras Inspeções de Locais Operacionais e Processos | ||
| Por Setor de Uso Final | Petróleo e Gás, Incluindo Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Serviços Públicos | ||
| Fabricação Automotiva e de Componentes Automotivos | ||
| Fabricação Aeroespacial e de Defesa | ||
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos | ||
| Outras Fabricações e Processamento Industrial | ||
| Construção, Imóveis e Infraestrutura Civil | ||
| Operações de Transporte e Logística | ||
| Mineração e Extração | ||
| Agricultura, Alimentos e Bebidas | ||
| Saúde, Farmacêuticos e Ciências da Vida | ||
| Comércio Atacadista, Varejista e de Commodities | ||
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras | ||
| Outros Usuários Finais | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Turquia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de equipamentos de inspeção na Europa até 2032?
O mercado de equipamentos de inspeção na Europa tem previsão de atingir 8,15 bilhões de USD até 2032, a partir de 6,06 bilhões de USD em 2027, a um CAGR de 5,97%.
Qual tecnologia de inspeção detém a maior participação na Europa?
Os equipamentos de inspeção radiográfica e por tomografia computadorizada lideram com uma participação de 27,4% em 2026, pois suportam o exame não destrutivo de componentes complexos.
Qual tipo de equipamento tem expectativa de crescer mais rapidamente até 2032?
Os equipamentos de inspeção por feixe de elétrons têm projeção de crescer a um CAGR de 8,4% à medida que as fábricas europeias expandem a produção avançada de semicondutores.
Por que os fabricantes estão investindo em sistemas de inspeção inline?
Os sistemas inline aumentam a cobertura, fornecem registros rastreáveis e reduzem a dependência de escassos especialistas em inspeção.
Qual aplicação representa a maior demanda por equipamentos de inspeção?
A inspeção de produtos manufaturados e de processos de produção representa 53,3% da receita de 2026, pois abrange as linhas de produção automotiva, eletrônica e industrial.
Qual país oferece a maior oportunidade na Europa?
A Alemanha detém uma participação de 24% em 2026 e tem projeção de crescer a um CAGR de 6,8% até 2032, apoiada por projetos de semicondutores, automotivo e infraestrutura.