
Tamanho e Participação do Mercado de Equipamentos de Inspeção de Manufatura da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 6.92 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.22 % |
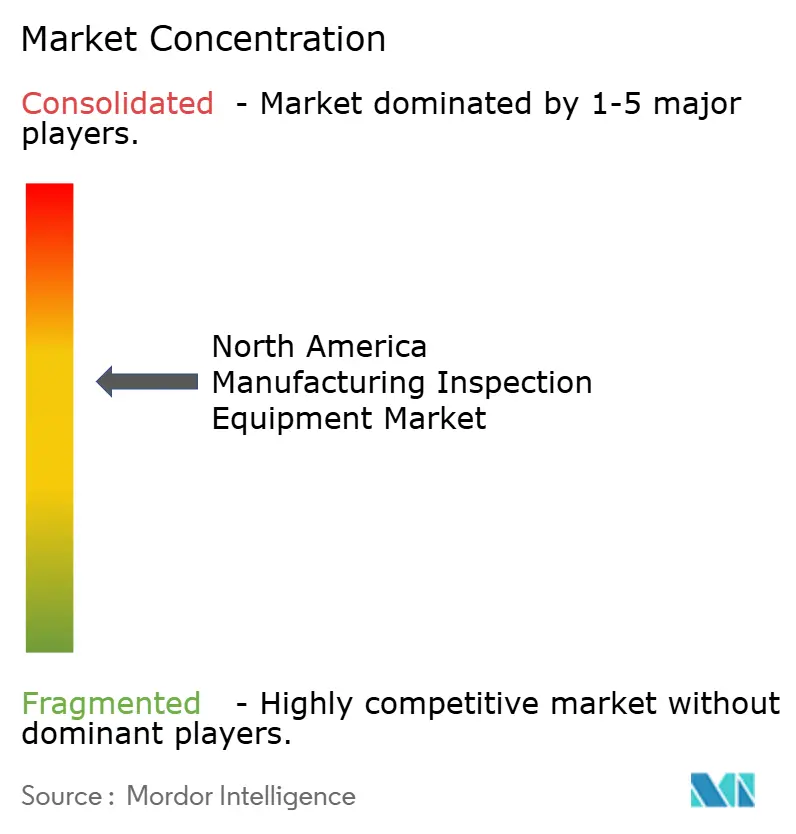
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Inspeção de Manufatura da América do Norte por Mordor Intelligence
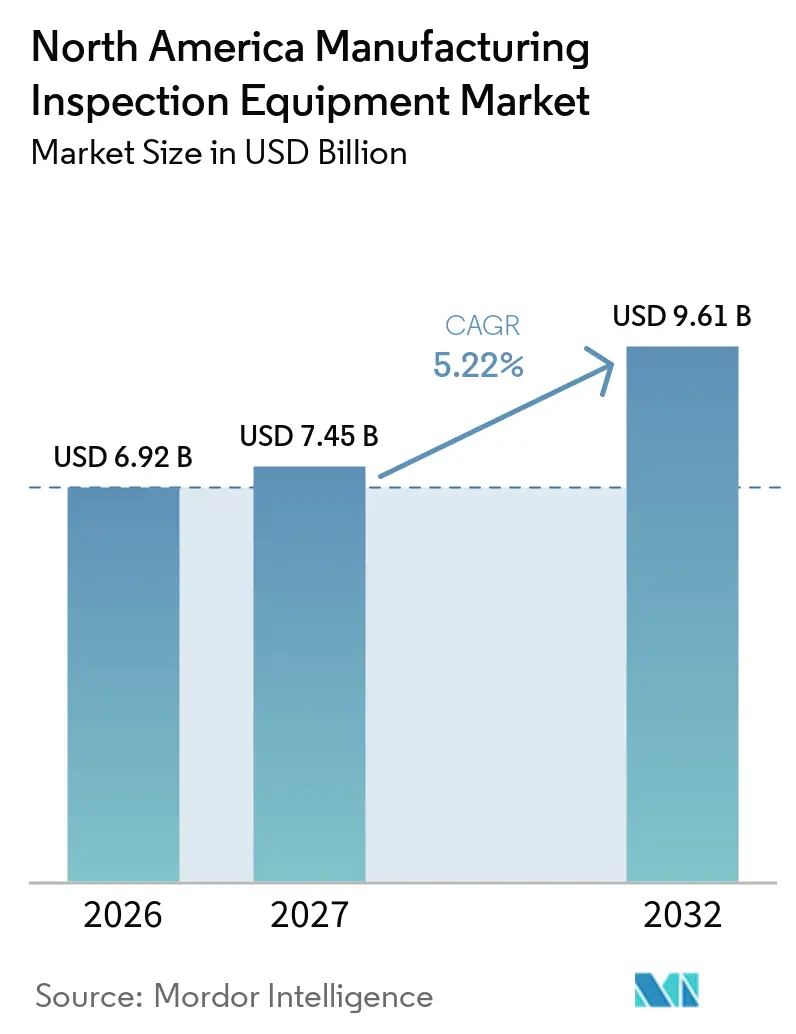
Espera-se que o tamanho do Mercado de Equipamentos de Inspeção de Manufatura da América do Norte aumente de 6,92 bilhões de USD em 2026 para 7,45 bilhões de USD em 2027 e atinja 9,61 bilhões de USD até 2032, crescendo a um CAGR de 5,22% ao longo de 2027-2032.
O mercado de equipamentos de inspeção de manufatura da América do Norte é sustentado por novas fábricas de semicondutores, plantas de baterias e instalações de fornecedores regionais que exigem inspeção durante a produção, e não apenas na verificação final de qualidade. Os incentivos federais para semicondutores e o investimento privado estão transferindo capacidade de produção avançada para a região, o que aumenta a demanda por ferramentas especializadas de controle de processos. Os fabricantes também estão posicionando sistemas de inspeção diretamente nas linhas de produção, onde os dados de visão podem ajudar a detectar defeitos antes que avancem para a próxima etapa. A oportunidade é mais forte onde as tolerâncias de produção, as regras de rastreabilidade e os requisitos de segurança tornam as verificações manuais insuficientes, embora custo, integração de sistemas e pessoal qualificado continuem sendo restrições.
Principais Conclusões do Relatório
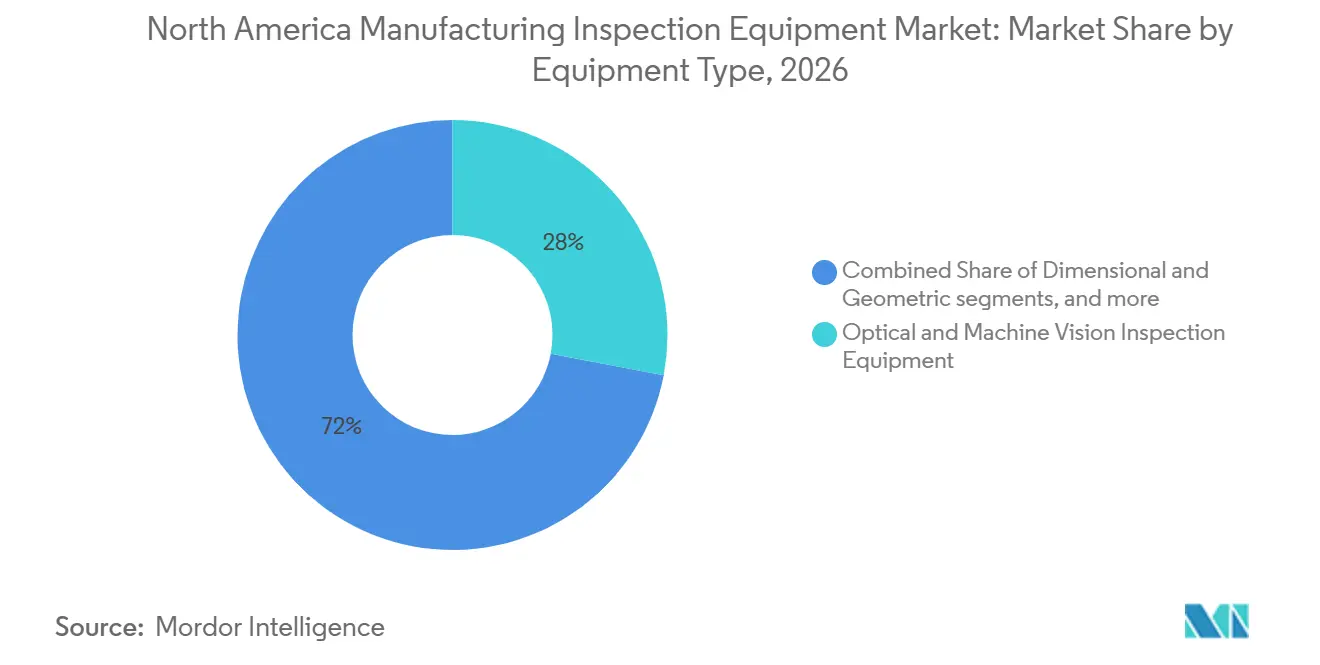
- Por tipo de equipamento, os equipamentos de inspeção óptica e de visão de máquina detinham 28% da participação do mercado de equipamentos de inspeção de manufatura da América do Norte em 2026, enquanto os equipamentos especializados de inspeção de semicondutores têm previsão de expansão a um CAGR de 8,2% até 2032.
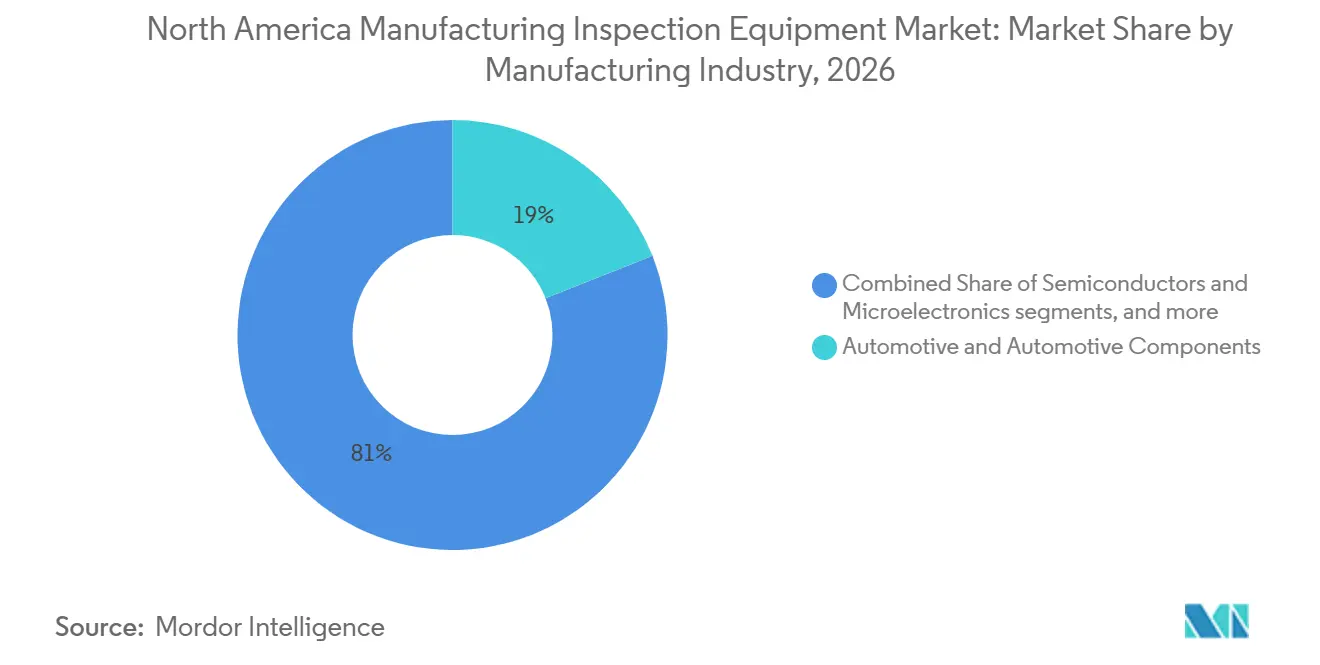
- Por setor de manufatura, automotivo e componentes automotivos detinham 19% do tamanho do mercado de equipamentos de inspeção de manufatura da América do Norte em 2026, enquanto semicondutores e microeletrônicos registraram o maior CAGR projetado de 8,5% até 2032.
- Por geografia, os Estados Unidos detinham 78% em 2026, enquanto o México registrou o maior CAGR projetado de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reshoring da Manufatura de Semicondutores e Eletrônicos | +1.2% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Expansão da Manufatura de Veículos Elétricos e Baterias | +1.0% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Qualidade, Rastreabilidade e Segurança de Produtos | +0.8% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Adoção de Fábricas Inteligentes e Controle de Processos em Linha | +0.6% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Inspeção Abaixo de 10 Micrômetros para Embalagem Avançada e Eletrônicos Miniaturizados | +0.4% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Dados de Inspeção como Restrição à Taxa de Produção em Plantas de Manufatura com Escassez de Mão de Obra Qualificada | +0.3% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reshoring da Manufatura de Semicondutores e Eletrônicos
O mercado de equipamentos de inspeção de manufatura da América do Norte se beneficia da construção de fábricas de semicondutores que cria ciclos de aquisição plurianuais para equipamentos de controle de processos. Até julho de 2025, o Departamento de Comércio dos Estados Unidos havia concedido 30,9 bilhões de USD em financiamento direto e 5,5 bilhões de USD em empréstimos a 19 empresas em 40 projetos de semicondutores.[1] Uma fábrica de lógica de ponta financiada pelo CHIPS no Arizona foi certificada como concluída em junho de 2025. A Associação da Indústria de Semicondutores reportou mais de 540 bilhões de USD em investimentos anunciados na manufatura de semicondutores nos Estados Unidos desde a promulgação da Lei CHIPS.[2] A associação também citou uma projeção do Departamento de Comércio de que a participação dos Estados Unidos na manufatura global de lógica de ponta aumentará para 20% até 2030. As novas salas limpas exigem inspeção de wafers, retículas e embalagens que possam trabalhar com recursos cada vez menores, enquanto as cadeias de suprimentos do USMCA estendem a demanda para instalações de eletrônicos mexicanas.
Expansão da Manufatura de Veículos Elétricos e Baterias
As fábricas de baterias aumentam a necessidade de verificações nas etapas de revestimento, calandragem, montagem de células e formação, onde os fabricantes utilizam sistemas ópticos, de raios X, de tomografia computadorizada e de integridade de vedação. A Toyota iniciou a produção em sua planta de baterias de 13,9 bilhões de USD na Carolina do Norte em novembro de 2025, com capacidade anual de 30 GWh em 14 linhas de produção. A Toyota também confirmou até 10 bilhões de USD em investimentos adicionais nos Estados Unidos ao longo de cinco anos. A Panasonic Energy iniciou a produção em massa em sua instalação de 4,7 milhões de pés quadrados no Kansas em julho de 2025 e tem como meta 32 GWh de capacidade anual. A empresa espera que suas instalações no Kansas e em Nevada atinjam 73 GWh de produção combinada nos Estados Unidos. Esses investimentos tornam a inspeção um requisito recorrente de produção, em vez de uma aquisição periódica de metrologia.
Requisitos Mais Rigorosos de Qualidade, Rastreabilidade e Segurança de Produtos
O mercado de equipamentos de inspeção de manufatura da América do Norte também é sustentado por requisitos que tornam os registros de produção rastreáveis mais importantes. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em fevereiro de 2026 e alinha os requisitos de qualidade de dispositivos médicos com a ISO 13485.[3] Essa mudança aumenta o valor dos relatórios de inspeção automatizados e dos registros em nível de lote para produtores regulamentados. Os fabricantes aeroespaciais também precisam de inspeção dimensional e não destrutiva que suporte aprovações de produção e processos acreditados. Essas condições aproximam a inspeção de um papel de controle da produção e incentivam o investimento mais cedo na cadeia de fornecedores.
Adoção de Fábricas Inteligentes e Controle de Processos em Linha
A transição das verificações de qualidade a jusante para o controle de processos em linha expande o uso da inspeção em todo o chão de fábrica. A Rockwell Automation reportou que 50% dos fabricantes planejam usar inteligência artificial ou aprendizado de máquina para controle de qualidade. A Cognex reportou 249 milhões de USD em receita no segundo trimestre de 2025, 4% superior ao ano anterior, com a demanda proveniente de linhas de produção de eletrônicos e embalagens contribuindo para o crescimento. Sua plataforma One Vision permite o treinamento de modelos baseado em nuvem e a implantação em borda para aplicações de visão de máquina. A embalagem avançada e os eletrônicos miniaturizados aumentam ainda mais a necessidade de inspeção de alta resolução à medida que os sistemas tradicionais atingem os limites de resolução. Plantas com lacunas de mão de obra qualificada também têm uma razão mais forte para usar dados de inspeção a fim de proteger as taxas de produção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Complexidade de Integração de Células de Inspeção Avançadas | -0.8% | América do Norte | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Qualificado em Metrologia e Ensaios Não Destrutivos | -0.5% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Interoperabilidade Limitada de Dados de Inspeção em Sistemas de Manufatura Legados | -0.3% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Atrasos na Qualificação de Decisões de Defeitos Baseadas em Inteligência Artificial em Produção de Segurança Crítica | -0.2% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Complexidade de Integração de Células de Inspeção Avançadas
Plataformas de tomografia computadorizada industrial, máquinas de medição por coordenadas multissensor e ferramentas especializadas para semicondutores custam de 500.000 USD a vários milhões de dólares por instalação, antes de incluir as necessidades de comissionamento e calibração. Esse gasto é difícil para fabricantes menores que podem não ter orçamentos dedicados à automação. Uma nova célula de inspeção também deve se conectar aos sistemas existentes de MES, ERP e SCADA, frequentemente por meio de trabalho de integração personalizado. Isso pode estender os cronogramas de implantação de seis a dezoito meses, especialmente em instalações mais antigas com flexibilidade mecânica ou de software limitada. O mesmo problema de sistemas legados limita a interoperabilidade dos dados de inspeção entre marcas de equipamentos e sistemas de plantas. O alto custo inicial e os períodos de implementação mais longos podem atrasar a transição de verificações manuais para inspeção automatizada, mesmo quando o caso de produtividade é claro.
Escassez de Pessoal Qualificado em Metrologia e Ensaios Não Destrutivos
Uma oferta limitada de pessoal qualificado em metrologia e ensaios não destrutivos pode restringir a utilização de sistemas avançados após a instalação. Em maio de 2025, a ASNT instou os departamentos federais a incluir os ensaios não destrutivos na estratégia nacional de desenvolvimento da força de trabalho. O Departamento do Trabalho dos Estados Unidos aprovou as Diretrizes Nacionais da ASNT para Padrões de Aprendizagem, que apoiam o pipeline de treinamento de longo prazo. A ASNT identificou o desenvolvimento da força de trabalho como uma prioridade primária, enquanto a demanda por testes ultrassônicos de arranjo em fase, captura de matriz completa e tomografia computadorizada industrial aumenta. A certificação de Nível II e Nível III ainda leva anos, o que retarda a disponibilidade de pessoal experiente. Instalações de segurança crítica também podem levar tempo para qualificar decisões de defeitos baseadas em inteligência artificial, limitando o uso mesmo quando o software está tecnicamente disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Plataformas Ópticas Lideram Enquanto Ferramentas para Semicondutores AceleramOs equipamentos de inspeção óptica e de visão de máquina detinham 28% do total regional em 2026 porque podem suportar muitos ambientes de produção. Esses sistemas inspecionam defeitos de superfície em painéis automotivos, confirmam o posicionamento de componentes na montagem de eletrônicos, revisam rótulos de embalagens e verificam dimensões em usinagem de precisão. A Cognex afirma que seu In-Sight 3800 combina maior velocidade de processamento com ferramentas de Aprendizado de Borda que funcionam a partir de uma pequena amostra de imagem. Isso pode reduzir o trabalho de configuração para plantas menores que não possuem grandes equipes de engenharia. As ferramentas ópticas também se encaixam em linhas de produção onde os fabricantes precisam de uma verificação repetível sem mover peças para um laboratório separado. Seu valor aumenta quando os defeitos devem ser identificados cedo o suficiente para evitar retrabalho em etapas posteriores. As ferramentas dimensionais e geométricas, incluindo máquinas de medição por coordenadas, rastreadores a laser, scanners 3D e perfilômetros de superfície, são usadas onde carcaças de baterias, estruturas aeroespaciais e embalagens avançadas exigem tolerâncias mais rígidas.
Espera-se que os equipamentos especializados de inspeção de semicondutores cresçam a um CAGR de 8,2% de 2027 a 2032, a maior taxa entre os tipos de equipamentos; a construção de fábricas e a maior intensidade de inspeção de nós avançados e embalagens sustentam essa expansão. Uma revisão da ASME de novembro de 2025 identificou a inspeção de vias de silício e a metrologia de ligação híbrida como desafios de qualidade exigentes na embalagem avançada. A defeituosidade está se movendo para a faixa submicrométrica, o que aumenta a pressão sobre as ferramentas legadas e sustenta a demanda de substituição por novas plataformas de tomografia computadorizada de raios X e nanoimagem. A KLA reportou que o controle de processos de embalagem avançada foi um foco primário de pesquisa e desenvolvimento no ano fiscal de 2025. Esses sistemas são selecionados para a camada de processo específica e o tipo de defeito que uma fábrica deve controlar. Isso torna a qualificação técnica, a capacidade de serviço e o desempenho de medição fatores importantes na seleção de fornecedores. Os equipamentos de detecção de vazamentos e integridade de vedação atendem a aplicações farmacêuticas, alimentícias, de bebidas e químicas, onde os controles de segurança do produto permanecem essenciais.

Por Setor de Manufatura:
Automotivo Ancora a Demanda Enquanto os Segmentos de Semicondutores Crescem RapidamenteAutomotivo e componentes automotivos detinham 19% do tamanho do mercado de equipamentos de inspeção de manufatura da América do Norte em 2026. O segmento utiliza visão de máquina, máquinas de medição por coordenadas e scanners a laser em toda a montagem de carroceria, trem de força e módulos de bateria. As plataformas de veículos elétricos exigem verificações adicionais para vedação do conjunto de baterias, qualidade de soldas e defeitos em nível de célula, que vão além das necessidades de inspeção das linhas de veículos de combustão interna estabelecidas. Cada ponto de inspeção adicionado ajuda os fabricantes a identificar um desvio de processo antes que o veículo ou a bateria avance para uma etapa de montagem posterior. Equipamentos aeroespaciais, de defesa e outros equipamentos de transporte também utilizam inspeção dimensional e não destrutiva rastreável porque as peças estruturais devem atender a padrões rigorosos de produção. Dispositivos médicos e produtos de saúde têm alta intensidade de inspeção por unidade de produção, à medida que o QMSR da FDA fortalece o alinhamento do sistema de qualidade e as expectativas de rastreabilidade. Máquinas industriais, produtos químicos, alimentos e produtores de bebidas mantêm a demanda por meio de auditorias de fornecedores e práticas de produção enxuta. Essas aplicações conferem ao mercado de equipamentos de inspeção de manufatura da América do Norte uma base ampla além das grandes plantas automotivas. Elas também equilibram a demanda baseada em projetos em setores mais novos com necessidades de inspeção recorrentes em linhas de produção estabelecidas. A combinação reduz a dependência do ciclo de investimento de qualquer segmento de manufatura único.
Semicondutores e microeletrônicos têm previsão de expansão a um CAGR de 8,5% de 2027 a 2032, a maior taxa entre os setores de manufatura. O segmento requer investimento em controle de processos mais intensivo do que projetos de manufatura convencional comparáveis. Os anúncios de investimento em semicondutores e o apoio governamental expandiram a base endereçável para inspeção de wafers, retículas e embalagens. Baterias e Produtos de Armazenamento de Energia são outro segmento em desenvolvimento porque cada linha de produção adicional requer vários sistemas de inspeção. Os projetos de baterias da Toyota e da Panasonic mostram a escala da nova capacidade de produção de células que está sendo adicionada nos Estados Unidos. Os produtores de baterias também precisam de sistemas de inspeção que possam operar na velocidade da manufatura contínua de células. O setor de equipamentos de inspeção de manufatura da América do Norte tem espaço para atender tanto aos requisitos focados em salas limpas quanto às necessidades mais amplas de automação de fábricas. Essa combinação ajuda os fornecedores que podem conectar hardware de medição com dados de produção e fluxos de trabalho de plantas. Também cria diferentes padrões de compra, desde grandes projetos de fábricas até pedidos recorrentes de fornecedores automotivos e de baterias. Esse perfil de demanda favorece fornecedores que podem suportar instalação, calibração e atualizações contínuas de software.
Análise Geográfica
Mercado de Equipamentos de Inspeção de Manufatura dos Estados Unidos
Os Estados Unidos detinham 78% do total regional em 2026. Sua posição reflete uma concentração de produção aeroespacial, de semicondutores, farmacêutica e automotiva, todas as quais exigem mais inspeção do que muitas atividades de manufatura geral. Fábricas de lógica apoiadas pelo CHIPS no Arizona, Ohio e Oregon estão sendo desenvolvidas ao lado de plantas de baterias na Carolina do Norte, Kansas e Tennessee. Esses projetos exigem ferramentas de medição e controle de defeitos em múltiplas etapas de produção. Espera-se que os Estados Unidos mantenham sua posição de liderança à medida que as fábricas passam da construção para a produção em volume e aumentam os gastos com controle de processos.
Mercado de Equipamentos de Inspeção de Manufatura do México
O México tem previsão de crescimento a um CAGR de 6,8% de 2027 a 2032, a maior taxa no mercado de equipamentos de inspeção de manufatura da América do Norte. Produtores automotivos, de eletrônicos e aeroespaciais estão adicionando capacidade de fornecedores nos corredores de Monterrey, Guadalajara e Tijuana. Os requisitos de conteúdo regional do USMCA e os esforços para reduzir a exposição a fornecimentos distantes apoiaram essas decisões de localização. As instalações voltadas para exportação devem atender aos padrões de auditoria de OEMs e às obrigações de rastreabilidade. Esses requisitos favorecem sistemas de visão de máquina, máquinas de medição por coordenadas e ensaios não destrutivos em detrimento de processos manuais.
Mercado de Equipamentos de Inspeção de Manufatura do Canadá
O Canadá contribui com uma participação estável por meio da produção aeroespacial no corredor Montreal-Quebec, da montagem automotiva em Ontário e do processamento de materiais para baterias. Seus produtores aeroespaciais e industriais utilizam ensaios não destrutivos e inspeção dimensional para suportar requisitos de transporte e certificação. O processamento de minerais para baterias aumenta a necessidade de ferramentas de análise composicional e identificação de materiais, incluindo sistemas de fluorescência de raios X. O Canadá tem uma base absoluta menor do que os Estados Unidos, o que limita sua taxa de crescimento geral. O mercado de equipamentos de inspeção de manufatura da América do Norte tem diferentes papéis por país, com a escala dos Estados Unidos, o crescimento mexicano e as aplicações de precisão canadenses.
Cenário Competitivo
O mercado de equipamentos de inspeção de manufatura da América do Norte exibe um nível médio de concentração de mercado. A KLA tem uma posição dominante na inspeção de máscaras de retícula DUV e reportou uma participação superior a 90% nesse nicho. O controle de processos de semicondutores também inclui a Applied Materials, enquanto a Cognex e a KEYENCE lideram a visão de máquina. A Cognex usa sua plataforma One Vision para reduzir a carga de configuração para aplicações de visão. Fornecedores asiáticos de visão de máquina e sensores adicionam pressão de preços em equipamentos ópticos, o que pode desafiar os participantes estabelecidos com estruturas de custo mais elevadas.
A concorrência em metrologia dimensional se fortaleceu quando a AMETEK concluiu a aquisição da FARO Technologies por 920 milhões de USD em julho de 2025. A transação adicionou as capacidades de medição 3D, projeção a laser e imagem da FARO à divisão AMETEK Ultra Precision Technologies, ao lado da Creaform e da Virtek. Isso expande a capacidade da AMETEK de competir com a Hexagon em varredura 3D, rastreamento a laser e medição por luz estruturada. A Hexagon lançou o MAESTRO em maio de 2025 como uma máquina de medição por coordenadas projetada para fluxos de trabalho de manufatura digital e análise de qualidade orientada por inteligência artificial. Ela também introduziu configurações da PRESTO Quality Station para inspeção automatizada de grandes componentes.
O mercado de equipamentos de inspeção de manufatura da América do Norte ainda tem oportunidades em inspeção como serviço para fabricantes menores que não podem financiar grandes aquisições de capital. Plataformas de dados interoperáveis que conectam múltiplas marcas de equipamentos com ambientes de MES são outra área sem um provedor dominante. A atividade de patentes em classificação de defeitos baseada em inteligência artificial abrange fornecedores estabelecidos e startups, aumentando a importância da diferenciação de software. Isso poderia transferir parte do valor competitivo para plataformas que simplificam a configuração de modelos e a troca de dados.
Líderes do Setor de Equipamentos de Inspeção de Manufatura da América do Norte
-
ZEISS
-
Hexagon AB
-
Cognex Corporation
-
KLA Corporation
-
KEYENCE CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Inspeção de Manufatura da América do Norte Empresas cobertas neste relatório
- ZEISS
- Hexagon AB
- Cognex Corporation
- KLA Corporation
- KEYENCE CORPORATION
- Applied Materials, Inc.
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies Inc.
- MISTRAS Group, Inc.
- Nikon Corporation
- Mitutoyo Corporation
- Renishaw plc
- OMRON Corporation
- SICK, Inc.
- Basler AG
- Thermo Fisher Scientific Inc.
- Mettler-Toledo International Inc.
- Ametek, Inc.
- Intertek Group plc
- Nordson Corporation
- Bureau Veritas SA
- Applus Services, S.A.
- Sonatest Ltd.
- Magnaflux
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Inspeção de Manufatura da América do Norte
- Junho de 2026: A UnitX lançou a câmera inteligente DeteX AI, projetada para implantação rápida de inspeção visual automatizada em linhas de produção.
- Maio de 2026: A Cognex Corporation lançou o sistema de visão com inteligência artificial embarcada In-Sight 3900, alimentado pelas plataformas Qualcomm Dragonwing. Ele oferece processamento até 4× mais rápido do que os sistemas de visão Cognex da geração anterior e resolução de até 25 megapixels.
- Novembro de 2025: A Toyota iniciou a produção em sua planta de baterias de 13,9 bilhões de USD em Liberty, Carolina do Norte, sua primeira instalação de baterias fora do Japão, com meta de 30 GWh de capacidade anual em 14 linhas de produção para formatos HEV, PHEV e BEV. A Toyota confirmou um compromisso adicional de investimento nos Estados Unidos de até 10 bilhões de USD ao longo de cinco anos.
- Julho de 2025: A Ametek, Inc. concluiu a aquisição da FARO Technologies por 920 milhões de USD, integrando as soluções de medição 3D, projeção a laser e imagem da FARO à sua divisão de tecnologias de ultraprecisão, ao lado da Creaform e da Virtek.
Escopo do Relatório do Mercado de Equipamentos de Inspeção de Manufatura da América do Norte
O Relatório do Mercado de Equipamentos de Inspeção de Manufatura da América do Norte é Segmentado por Tipo de Equipamento (Equipamentos de Inspeção Óptica e de Visão de Máquina, Equipamentos de Inspeção Dimensional e Geométrica e Mais), por Setor de Manufatura (Semicondutores e Microeletrônicos, Produtos Alimentícios e de Bebidas e Mais) e por Geografia (Estados Unidos, Canadá, México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Equipamentos de Inspeção Óptica e de Visão de Máquina |
| Equipamentos de Inspeção Dimensional e Geométrica |
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada |
| Equipamentos de Inspeção Ultrassônica e Acústica |
| Equipamentos de Inspeção Eletromagnética e Magnética |
| Equipamentos de Inspeção Térmica e por Infravermelho |
| Equipamentos Especializados de Inspeção de Semicondutores |
| Equipamentos de Inspeção de Identificação e Composição de Materiais |
| Equipamentos de Inspeção de Vazamentos e Integridade de Vedação |
| Equipamentos de Inspeção de Contaminação de Produtos e Conformidade Física |
| Outros Equipamentos Especializados de Inspeção de Manufatura |
| Automotivo e Componentes Automotivos |
| Equipamentos Aeroespaciais, de Defesa e Outros Equipamentos de Transporte |
| Semicondutores e Microeletrônicos |
| Outros Equipamentos Eletrônicos e Elétricos |
| Baterias e Produtos de Armazenamento de Energia |
| Máquinas Industriais, Produtos Metálicos e Fabricação |
| Produtos Químicos, Plásticos e Materiais Industriais |
| Produtos Alimentícios e de Bebidas |
| Produtos Farmacêuticos e Biofarmacêuticos |
| Dispositivos Médicos e Produtos de Saúde |
| Têxteis, Vestuário, Calçados e Acessórios |
| Móveis, Artigos para o Lar, Brinquedos e Outros Produtos de Consumo |
| Materiais de Construção e Produtos para Construção Civil |
| Embalagens, Papel e Produtos Impressos |
| Outros Produtos Manufaturados |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipamento | Equipamentos de Inspeção Óptica e de Visão de Máquina |
| Equipamentos de Inspeção Dimensional e Geométrica | |
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada | |
| Equipamentos de Inspeção Ultrassônica e Acústica | |
| Equipamentos de Inspeção Eletromagnética e Magnética | |
| Equipamentos de Inspeção Térmica e por Infravermelho | |
| Equipamentos Especializados de Inspeção de Semicondutores | |
| Equipamentos de Inspeção de Identificação e Composição de Materiais | |
| Equipamentos de Inspeção de Vazamentos e Integridade de Vedação | |
| Equipamentos de Inspeção de Contaminação de Produtos e Conformidade Física | |
| Outros Equipamentos Especializados de Inspeção de Manufatura | |
| Por Setor de Manufatura | Automotivo e Componentes Automotivos |
| Equipamentos Aeroespaciais, de Defesa e Outros Equipamentos de Transporte | |
| Semicondutores e Microeletrônicos | |
| Outros Equipamentos Eletrônicos e Elétricos | |
| Baterias e Produtos de Armazenamento de Energia | |
| Máquinas Industriais, Produtos Metálicos e Fabricação | |
| Produtos Químicos, Plásticos e Materiais Industriais | |
| Produtos Alimentícios e de Bebidas | |
| Produtos Farmacêuticos e Biofarmacêuticos | |
| Dispositivos Médicos e Produtos de Saúde | |
| Têxteis, Vestuário, Calçados e Acessórios | |
| Móveis, Artigos para o Lar, Brinquedos e Outros Produtos de Consumo | |
| Materiais de Construção e Produtos para Construção Civil | |
| Embalagens, Papel e Produtos Impressos | |
| Outros Produtos Manufaturados | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de equipamentos de inspeção de manufatura da América do Norte até 2032?
O valor previsto é de 9,61 bilhões de USD até 2032, ante 7,45 bilhões de USD em 2027, com um CAGR de 5,22% ao longo de 2027-2032.
Qual categoria de equipamento lidera a demanda na América do Norte?
Os equipamentos de inspeção óptica e de visão de máquina lideram com uma participação de 28% em 2026, pois atendem a aplicações automotivas, de eletrônicos, de embalagens e de usinagem de precisão.
Qual setor de manufatura está crescendo mais rapidamente em sistemas de inspeção?
Semicondutores e microeletrônicos têm projeção de crescimento a um CAGR de 8,5% até 2032, sustentados pela construção de fábricas e pelos requisitos de embalagem avançada.
Por que a manufatura de baterias é importante para a demanda de equipamentos de inspeção?
As linhas de baterias precisam de verificações nas etapas de revestimento, calandragem, montagem e formação, e as grandes adições de capacidade em 2025 pela Toyota e pela Panasonic aumentam a demanda por esses sistemas.
Qual país está crescendo mais rapidamente na América do Norte?
O México tem projeção de crescimento a um CAGR de 6,8% até 2032, à medida que fornecedores automotivos, de eletrônicos e aeroespaciais adicionam capacidade de produção voltada para exportação.
O que limita a adoção de células de inspeção avançadas?
Alto custo de capital, trabalho de integração em instalações mais antigas, disponibilidade limitada de pessoal qualificado e processos mais longos de qualificação de inteligência artificial podem atrasar a implantação.