
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
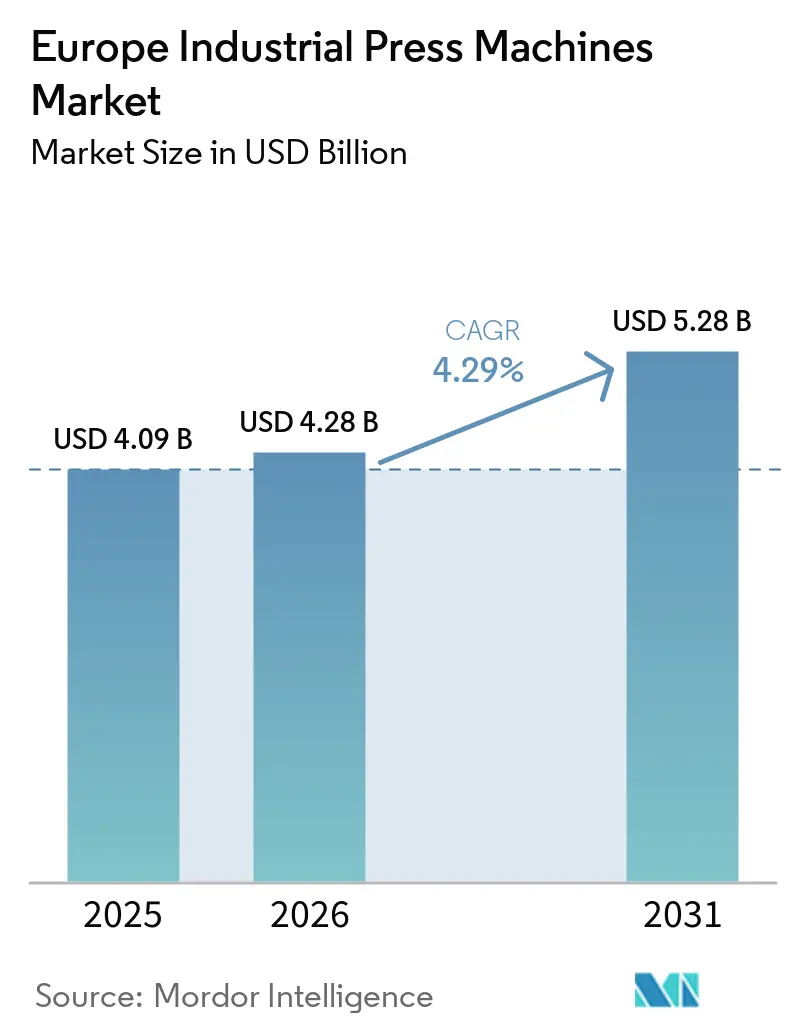
| Tamanho do mercado no ano base (2025) | 4.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.29 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Prensa Industrial da Europa por Mordor Intelligence
O tamanho do Mercado de Máquinas de Prensa Industrial da Europa está projetado em 4,09 bilhões de USD em 2025, 4,28 bilhões de USD em 2026, e deve atingir 5,28 bilhões de USD até 2031, crescendo a um CAGR de 4,29% de 2026 a 2031.
A demanda está se movendo em direção a sistemas capazes de conformar aço de alta resistência avançado, alumínio e peças de materiais mistos para veículos elétricos. O investimento europeu em manufatura de baterias, semicondutores e equipamentos de energia também sustenta a demanda por equipamentos de capital com monitoramento digital e movimento programável. Células de prensa integradas que incluem alimentação de bobina, transferência robótica, proteção por visão e conectividade de manutenção estão elevando o valor de cada instalação. Essa abordagem favorece fornecedores capazes de projetar, instalar e prestar serviços em linhas de produção completas, em vez de fornecedores focados apenas na montagem de prensas. A produção automotiva continua sendo a maior base de demanda, embora a utilização irregular nas plantas de montagem continue atrasando alguns novos projetos.
Principais Conclusões do Relatório
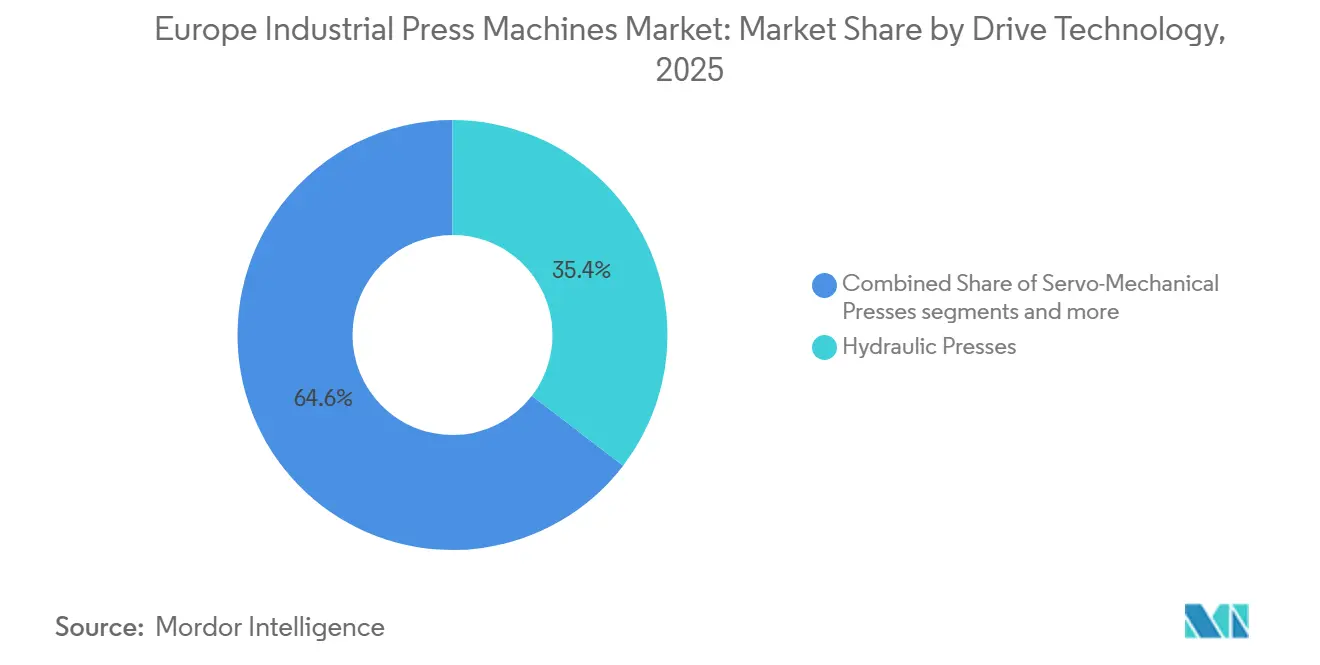
- Por tecnologia de acionamento, as prensas hidráulicas detinham 35,4% da participação do mercado de máquinas de prensa industrial da Europa em 2025, enquanto outras tecnologias de acionamento e tecnologias híbridas têm previsão de crescer a um CAGR de 7% até 2031.
- Por força e capacidade de prensagem, a faixa de 101 a 500 toneladas detinha 31,9% do mercado de máquinas de prensa industrial da Europa em 2025, enquanto as prensas acima de 2.000 toneladas têm previsão de expandir a um CAGR de 7,3% até 2031.
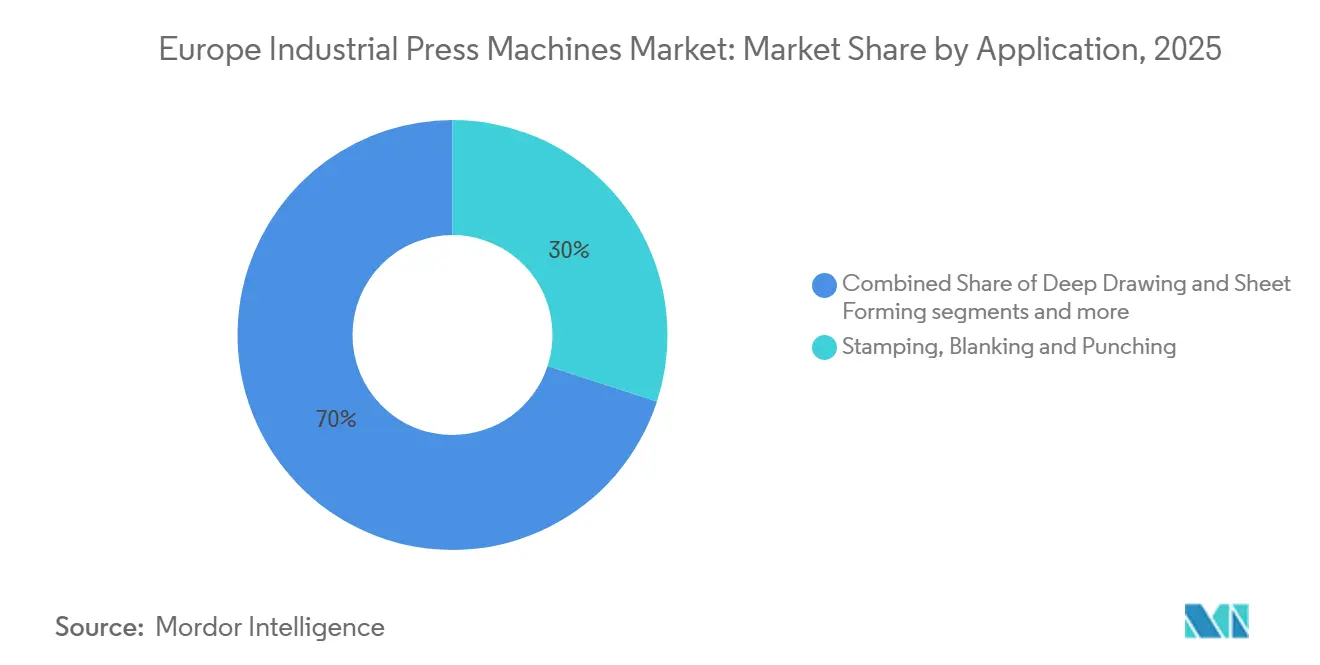
- Por aplicação e processo, estampagem, corte e puncionamento responderam por 30% do tamanho do mercado de máquinas de prensa industrial da Europa em 2025, enquanto montagem, prensagem e união têm previsão de crescer a um CAGR de 7,7% até 2031.
- Por indústria de uso final, automotivo e transporte responderam por 40,4% do tamanho do mercado de máquinas de prensa industrial da Europa em 2025, enquanto manufatura médica e de precisão tem previsão de crescer a um CAGR de 8% até 2031.
- Por geografia, a Alemanha liderou com uma participação de 27,5% em 2025, enquanto o Restante da Europa tem previsão de crescer a um CAGR de 5,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Conformação de Invólucros de Baterias para VE e Estruturas de Absorção de Impacto | +1.2% | Alemanha, França, Espanha, Itália | Médio prazo (2-4 anos) |
| Automação, Indústria 4.0 e Substituição de Mão de Obra | +1% | Alemanha, França, Itália, Europa em geral | Médio prazo (2-4 anos) |
| Substituição da Frota Europeia Envelhecida de Prensas | +0.8% | Alemanha, Itália, França, Reino Unido | Curto prazo (≤ 2 anos) |
| Linhas de Prensa Flexíveis de Modelos Mistos para Produção de VE e MCI | +0.6% | Alemanha, França, Espanha | Médio prazo (2-4 anos) |
| Reindustrialização da UE em Eletrônicos, Baterias e Equipamentos de Energia | +0.5% | Alemanha, França, Itália, Restante da Europa | Longo prazo (≥ 4 anos) |
| Retrofits de Servo com Eficiência Energética sob os Elevados Custos de Energia Europeus | +0.4% | Alemanha, Reino Unido e Itália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Invólucros de Baterias para VE, Estruturas de Absorção de Impacto e Produção Flexível
Os invólucros de baterias e as estruturas de absorção de impacto exigem maiores profundidades de estampagem, tolerâncias mais rígidas e forças de prensagem superiores às de muitos programas convencionais de painéis de carroceria. Essas peças também requerem processos de conformação compatíveis com aço de alta resistência avançado e ligas de alumínio. Em setembro de 2025, a Volkswagen anunciou que o quadro de bateria MEB+ passaria de 123 componentes para uma única fundição de alumínio, demonstrando como as escolhas de design de plataforma podem alterar os requisitos de equipamentos. O mercado de máquinas de prensa industrial da Europa também se beneficia quando os fabricantes optam pela gigaestampagem para peças estruturais de grande porte, pois esses sistemas requerem alta tonelagem e condições de conformação controladas. A produção de modelos mistos confere às linhas servo programáveis um papel adicional, uma vez que podem alternar entre trabalhos com bandejas de baterias para VE e painéis de carroceria convencionais sem reconstruir uma linha completa. Essa flexibilidade sustenta a tecnologia de acionamento híbrido, onde a demanda por VEs e veículos de combustão interna permanece irregular.
Automação, Disponibilidade de Mão de Obra e Células de Prensa Conectadas
A escassez de mão de obra está aumentando o valor de equipamentos que automatizam alimentação, transferência, inspeção e monitoramento de força. Os fabricantes europeus estão, portanto, avaliando uma linha de prensa como uma célula conectada, e não como uma máquina autônoma. A Federação Internacional de Robótica registrou 85.000 instalações de robôs industriais na Europa durante 2024, o que sustenta a adoção mais ampla de manuseio automatizado de materiais em torno de equipamentos de conformação.[1]Federação Internacional de Robótica, "Instalações de Robôs Europeus Permanecem Elevadas," Federação Internacional de Robótica, ifr.org A proteção de matrizes baseada em visão e o controle de processo em malha fechada podem reduzir a intervenção manual em tarefas repetitivas. Essas adições podem melhorar a garantia de qualidade, mas também prolongam o trabalho de comissionamento e aumentam a necessidade de técnicos qualificados. O mercado de máquinas de prensa industrial da Europa, portanto, se beneficia da substituição de mão de obra enquanto enfrenta uma restrição separada decorrente da limitada disponibilidade de competências de integração.
Substituição da Frota Europeia Envelhecida de Prensas
A oportunidade de modernização vai além da substituição do acionamento para incluir atualizações de CLP, IHMs digitais, sensores, sistemas de segurança, alimentadores automatizados e monitoramento de produção, permitindo que os fabricantes melhorem o desempenho de prensas mais antigas sem substituir a máquina completa. Os projetos de retrofit também podem melhorar os tempos de troca, a repetibilidade do processo, o monitoramento de energia e a manutenção preventiva, tornando-os atrativos para plantas que operam com orçamentos de capital restritos. A tendência é particularmente relevante entre fabricantes de pequeno e médio porte e fornecedores de componentes automotivos, onde os quadros de prensa existentes podem permanecer mecanicamente funcionais, mas carecem de automação e conectividade modernas. Fornecedores de equipamentos que oferecem pacotes de retrofit modulares, diagnósticos remotos, suporte a peças de reposição e contratos de serviço de ciclo de vida podem, portanto, capturar demanda entre a manutenção de rotina e a substituição completa da máquina. À medida que os requisitos de produção se tornam mais exigentes, prensas mais antigas com capacidade limitada de tonelagem, velocidade ou automação tendem a migrar do retrofit para a substituição, criando um pipeline gradual de novas aquisições de equipamentos em vez de um único ciclo de substituição.
Linhas de Prensa Flexíveis de Modelos Mistos para Produção de VE e MCI
Os OEMs europeus continuam a gerenciar a incerteza na demanda por veículos, mesmo com a estrutura de eliminação gradual de 2035 para novos carros de passageiros com motor de combustão interna ainda em vigor. Prensas servo programáveis e sistemas de troca rápida de matrizes permitem que as plantas alternem entre bandejas de baterias, componentes estruturais e painéis de carroceria convencionais sem reconstruir uma linha de produção inteira. Essa flexibilidade reduz o tempo de inatividade, protege o investimento de capital e permite que os fornecedores respondam a mudanças nos cronogramas de produção. Perfis de movimento de aríete ajustáveis também permitem que uma linha processe aço convencional, aço ao boro, alumínio e blanks de materiais mistos. Como resultado, os fabricantes têm maior probabilidade de investir em sistemas de prensa adaptáveis enquanto os volumes de produção de VEs permanecem irregulares em toda a Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital, Custo de Energia e Restrições de Financiamento | -0.9% | Em toda a Europa, agudo na Alemanha, Itália e Reino Unido | Curto prazo (≤ 2 anos) |
| Volatilidade da Produção Automotiva e Subutilização de Capacidade | -0.7% | Alemanha, França, Itália, Espanha | Curto prazo (≤ 2 anos) |
| Cibersegurança, Segurança de Máquinas e Carga de Validação para Prensas Conectadas | -0.5% | Em toda a Europa | Médio prazo (2-4 anos) |
| Escassez de Comissionamento Qualificado e Integração de Ferramental | -0.4% | Alemanha, Itália, França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital, Custo de Energia e Restrições de Financiamento
Os preços industriais de energia na Europa permanecem acima dos de vários parceiros comerciais importantes, aumentando os custos operacionais para fabricantes com uso intensivo de prensas.[2]Comissão Europeia, "Lei de Resiliência Cibernética," Comissão Europeia, digital-strategy.ec.europa.eu As operações de metalurgia com uso intensivo de energia estão, portanto, sob maior pressão para melhorar a eficiência das máquinas, reduzir o tempo ocioso e adotar sistemas de monitoramento de energia. Esse custo pode sustentar um caso de retrofit, mas também reduz o caixa disponível para novas aquisições de equipamentos. Fabricantes menores e fornecedores automotivos enfrentam uma combinação difícil de custos de energia, custos de empréstimos mais elevados e visibilidade incerta de pedidos. O Banco Europeu de Investimento identificou lacunas de financiamento para pequenas e médias empresas de manufatura com uso intensivo de energia, particularmente na Europa Central e Oriental. Isso pode prolongar os ciclos de substituição e incentivar os clientes a estender a vida útil operacional das prensas existentes por meio de atualizações de controles, retrofits servo, manutenção preditiva e adições de automação.[3]Banco Europeu de Investimento, "Relatório de Investimento do BEI 2024/2025, Inovação, Integração e Simplificação na Europa," Banco Europeu de Investimento, eib.org As prensas conectadas também exigem mais trabalho de segurança de máquinas, cibersegurança e validação antes do comissionamento. Esses requisitos podem estender os cronogramas dos projetos quando os clientes não dispõem de equipes experientes de engenharia ou integração de ferramental, ao mesmo tempo que aumentam o custo total de implementação além do preço base da prensa.
Subutilização Automotiva e Atrasos em Investimentos
A volatilidade da produção automotiva limita o investimento de curto prazo em novas linhas de estampagem e conformação. Os registros de novos carros na UE caíram 0,7% nos primeiros sete meses de 2025 em comparação com o mesmo período de 2024. Quando a utilização das plantas é baixa, os OEMs e fornecedores de primeiro nível têm menor probabilidade de autorizar grandes instalações de prensas em campo verde. A incerteza em torno dos volumes de veículos, lançamentos de modelos e o ritmo de adoção de VEs pode ainda incentivar os fabricantes a priorizar investimentos incrementais de capacidade em detrimento de substituições de linhas em grande escala. A demanda pode, em vez disso, se deslocar para atualizações que melhorem a produção, o uso de energia ou a flexibilidade nas linhas existentes, incluindo automação, modernização de controles, retrofits servo e sistemas de monitoramento de condição. As obrigações de reporte da Lei de Resiliência Cibernética passaram a vigorar a partir de setembro de 2026, enquanto o Regulamento de Maquinaria se aplica a partir de janeiro de 2027, adicionando trabalho de design e conformidade para equipamentos conectados. Os fornecedores podem, consequentemente, precisar alocar recursos de engenharia adicionais para cibersegurança, segurança funcional, documentação e avaliação de conformidade. Requisitos de implementação mais claros após 2027 podem apoiar as decisões de investimento, mas não eliminam o custo imediato e o ônus de competências.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento/Atuação: Arquiteturas Servo Ganham Terreno Frente às Prensas Hidráulicas
As prensas hidráulicas detinham 35,4% do mercado de máquinas de prensa industrial da Europa em 2025, pois continuam adequadas para estampagem profunda, forjamento e moldagem por compressão de compósitos. Outras tecnologias de acionamento e tecnologias híbridas têm previsão de crescer a um CAGR de 7% até 2031. Os sistemas servo-elétricos e servo-hidráulicos suportam perfis de movimento ajustáveis para conformação de aço avançado e trabalhos com invólucros de baterias. A ANDRITZ Schuler introduziu sua série de prensas de corte fino HFA plus+ em janeiro de 2026 com acionamentos de bomba hidráulica controlados por servo e maior capacidade de taxa de curso. As prensas mecânicas continuam a atender à estampagem de alto volume onde a velocidade permanece central para o caso de produção.
As prensas servo-mecânicas combinam velocidade mecânica com controle de movimento para manufatura de modelos mistos. Os sistemas servo-hidráulicos podem reduzir a demanda de potência de conexão e as necessidades de resfriamento de óleo porque a bomba opera sob demanda. Isso sustenta o retorno do custo operacional para usuários que enfrentam preços elevados de eletricidade. A indústria de máquinas de prensa industrial também está se movendo em direção a controles integrados que disponibilizam dados de processo para trabalhos de qualidade e manutenção. O Regulamento de Maquinaria torna a cibersegurança um requisito essencial de saúde e segurança para sistemas de controle conectados a partir de janeiro de 2027. Os compradores podem preferir pacotes de acionamento e controle pré-certificados porque reduzem o trabalho de conformidade necessário no nível da planta.


Por Força/Capacidade de Prensagem: Tonelagem Ultra-Alta Sustenta Programas Estruturais para VE
A faixa de 101 a 500 toneladas detinha 31,9% do tamanho do mercado de máquinas de prensa industrial da Europa em 2025, pois atende a painéis de carroceria, peças industriais e fabricação geral. As prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 7,3% até 2031. A conformação de invólucros de baterias e grandes peças estruturais para VE estão aumentando o interesse em sistemas de tonelagem ultra-alta. O anúncio da plataforma MEB+ da Volkswagen em 2025 demonstra como a consolidação de componentes pode alterar os equipamentos de produção necessários para uma plataforma de veículo. As prensas de até 100 toneladas mantêm um papel na montagem de eletrônicos, dispositivos médicos e hardware de precisão.
As faixas de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas situam-se entre a fabricação geral e os maiores sistemas automotivos. Nessas faixas, a alimentação integrada de bobina e a transferência robótica estão aumentando o valor das propostas competitivas. Os compradores também estão solicitando monitoramento de força-deslocamento e registros de processo digital como recursos padrão. Os requisitos de ecodesign afetam as escolhas de acionamento, especialmente quando os sistemas hidráulicos de velocidade fixa criam exposição à eficiência energética. Isso eleva o conjunto mínimo de recursos para fornecedores que competem no segmento intermediário da indústria de máquinas de prensa industrial. As ofertas de especificação inferior enfrentam uma posição mais fraca quando os clientes precisam de dados de energia e rastreabilidade da mesma instalação.
Por Aplicação/Processo: A União Expande-se com as Operações de Montagem de VE
Estampagem, corte e puncionamento detinham 30% do tamanho do mercado de máquinas de prensa industrial da Europa em 2025, sustentados pela produção automotiva, de eletrodomésticos e de invólucros elétricos. Montagem, prensagem e união têm previsão de crescer a um CAGR de 7,7% até 2031. A demanda está se deslocando cada vez mais para máquinas flexíveis capazes de lidar com séries de produção mais curtas, múltiplos materiais e trocas frequentes de ferramental, particularmente entre fornecedores automotivos de primeiro e segundo nível. A produção de VEs requer prensagem de barramentos, montagem de célula a módulo, colagem estrutural sob carga de prensa e instalação de fixadores de precisão. A TRUMPF apresentou o TruPunch 5000 em setembro de 2026 com classificação por câmera e conectividade direta com uma célula de dobramento automatizada. A integração de prensas com carregamento robótico, inspeção por visão, manuseio automatizado de ferramentas e software de monitoramento de produção está se tornando cada vez mais relevante à medida que os fabricantes buscam maior produtividade com menos intervenções manuais.
Os equipamentos elétricos e a construção de centros de dados podem compensar parcialmente a demanda automotiva mais fraca por capacidade de estampagem. A expansão de equipamentos de distribuição de energia, painéis de distribuição, sistemas de resfriamento e armários elétricos está criando requisitos adicionais para equipamentos de conformação e puncionamento de chapas metálicas. A estampagem profunda e a conformação de chapas continuam importantes para trabalhos com VE, pois blanks de alumínio e aço avançado requerem força de prensa-chapa controlada. As prensas de forjamento atendem a veículos pesados, fixadores aeroespaciais e componentes de trem de força. A moldagem por compressão e a compactação de pó atendem a usuários médicos e eletrônicos, onde os requisitos de precisão podem sustentar preços mais elevados. As regras para dispositivos médicos exigem evidências mais robustas, rastreabilidade e controles de qualidade para produtos de alto risco. Esses requisitos criam uma base de demanda para processos de conformação precisos e monitorados, com os fabricantes valorizando cada vez mais o monitoramento de força em malha fechada, a inspeção dimensional, a rastreabilidade do processo e a documentação automatizada de qualidade ao lado da capacidade básica de prensagem.
Por Indústria de Uso Final: O Setor Automotivo Mantém o Volume Enquanto o Médico Cresce Mais Rapidamente
O setor automotivo e de transporte respondeu por 40,4% do mercado de máquinas de prensa industrial da Europa em 2025. A manufatura médica e de precisão tem previsão de crescer a um CAGR de 8% até 2031. O setor automotivo permanece central porque utiliza prensas em painéis de carroceria, peças estruturais e subsistemas de veículos. A transição para VEs também está alterando os requisitos de equipamentos, com maior uso de alumínio, aço de alta resistência, cobre e outros materiais leves que exigem controle mais rígido de força e processo. Seus ciclos de compra permanecem expostos ao ritmo de adoção de veículos elétricos e à concorrência de importações.
Os usuários de equipamentos elétricos e eletrônicos precisam de componentes conformados para transformadores, painéis de distribuição, hardware de terminação de cabos e instalações de semicondutores. A Lei Europeia de Chips apoia os esforços para expandir a capacidade de semicondutores, o que pode aumentar a demanda por invólucros de precisão e processamento de estruturas de conexão. A expansão de centros de dados e a modernização da rede elétrica adicionam outra fonte de demanda por invólucros elétricos, componentes de resfriamento, barramentos e equipamentos de distribuição de energia. Maquinaria industrial, eletrodomésticos e equipamentos de construção fornecem uma base de demanda mais estável. Os equipamentos de energia e potência também sustentam a demanda por prensas por meio de componentes de turbinas, placas de trocadores de calor e invólucros de eletrolisadores. A manufatura médica sustenta ainda mais a demanda por prensas compactas e de alta precisão, onde repetibilidade, rastreabilidade e inspeção automatizada são importantes. O mercado de máquinas de prensa industrial da Europa está menos exposto a um único ciclo de uso final quando essas aplicações se expandem junto com os programas automotivos. Esse equilíbrio não elimina o risco automotivo, mas melhora a gama de fontes de demanda disponíveis.
Análise Geográfica
A Alemanha liderou o mercado de máquinas de prensa industrial da Europa com uma participação de 27,5% em 2025. O país possui a maior concentração regional de linhas de prensa automotivas e fabricantes de equipamentos de prensa. A ANDRITZ Schuler, a TRUMPF, o SMS group e a Siempelkamp conferem à Alemanha uma ampla base de fornecedores domésticos. Os elevados custos industriais de eletricidade fortalecem o caso comercial para retrofits servo e controles mais eficientes. Itália e França são os próximos grandes mercados nacionais, mas suas condições de demanda diferem. A Itália se beneficia de clusters de ferramental de precisão na Lombardia e na Emília-Romanha. Fabricantes como Mecolpress, Prima Industrie e Salvagnini sustentam uma base de equipamentos domésticos com alcance global de clientes. A França tem preços de energia relativamente estáveis por meio de seu sistema elétrico dominado pela energia nuclear, mas a sobrecapacidade automotiva pode limitar os gastos com prensas no curto prazo. O Reino Unido opera em um ambiente de certificação separado e possui cadeias de suprimentos aeroespaciais que sustentam a demanda por prensas de conformação de precisão.
A Espanha se beneficia da Fagor Arrasate e da capacidade de energia renovável que pode melhorar a posição de custo de energia dos usuários de prensas. A Rússia permanece isolada da tecnologia avançada de prensas ocidentais sob controles de exportação, reduzindo a oportunidade de exportação endereçável para fornecedores europeus. O restante da Europa tem previsão de crescer a um CAGR de 5,6% até 2031. Polônia, República Tcheca, Romênia e Suécia estão expandindo a capacidade de manufatura à medida que as cadeias de suprimentos se diversificam. As localizações da Europa Central e Oriental podem atrair usuários de prensas de primeiro nível por meio de custos operacionais mais baixos e cobertura de serviços em expansão.
Cenário Competitivo
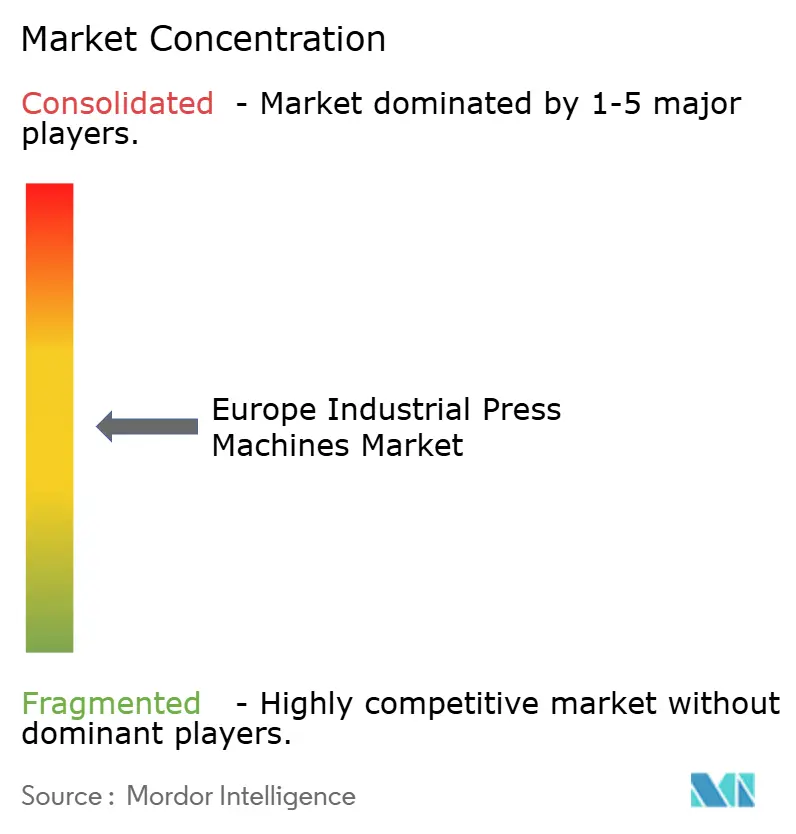
O mercado de máquinas de prensa industrial da Europa exibe um nível médio de concentração de mercado. A Schuler Inc. possui uma ampla gama de sistemas de prensa mecânicos, servo e hidráulicos. A TRUMPF, a AMADA, a Bystronic e a Fagor Arrasate competem em aplicações e categorias de equipamentos sobrepostas. O desenvolvimento do HFA plus+ da Schuler Inc. ilustra como os fornecedores estão utilizando projetos hidráulicos controlados por servo para melhorar a eficiência no corte fino. O lançamento da TRUMPF em setembro de 2026 demonstra um foco semelhante em automação, classificação baseada em câmera e conectividade máquina a máquina.
A Bystronic e a Salvagnini se diferenciam por meio de software de gestão de produção e aninhamento em sistemas de prensa-dobradeira e dobramento. Esse software pode criar custos de troca porque conecta os dados da máquina com o planejamento de produção e os processos de qualidade. Os fornecedores turcos Durmazlar e Baykal competem em preço em aplicações europeias sensíveis ao custo. Os requisitos de maquinaria de 2027 podem aumentar seu trabalho de certificação para equipamentos conectados. Fornecedores maiores podem obter vantagem quando oferecem controles pré-integrados, documentação, comissionamento e suporte pós-venda.
A Mecolpress, a LVD Company e a Hare Press Limited competem em equipamentos servo e hidráulicos abaixo de 500 toneladas com configurações flexíveis e serviço regional. Essa área de menor capacidade permanece mais fragmentada do que o mercado de grandes linhas automotivas integradas. As frotas envelhecidas na Itália e na Europa Oriental criam oportunidades para retrofits servo-hidráulicos. A cobertura de serviços na Polônia e na República Tcheca é cada vez mais importante à medida que as instalações de primeiro nível se expandem nessas localidades. Os provedores de planejamento nativos em software também podem aumentar os custos de troca ao vincular os cronogramas de células de prensa com sistemas empresariais e de qualidade.
Líderes da Indústria de Máquinas de Prensa Industrial da Europa
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
SMS group GmbH
-
Fagor Arrasate S. Coop.
-
Siempelkamp Maschinen- und Anlagenbau GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A TRUMPF apresentou a nova geração do TruPunch 5000 na EuroBLECH em Hanover, com força de prensagem de 22 toneladas métricas, até 1.600 cursos por minuto, classificação por câmera com suporte de inteligência artificial e integração direta com a célula de dobramento TruBend Center 7030 por meio da plataforma de automação SheetMaster. O sistema tem como alvo fabricantes de armários de controle e componentes para centros de dados no segmento de uso final de eletrônicos em rápido crescimento.
- Julho de 2026: A Schuler Inc. anunciou a eliminação de aproximadamente 500 postos de trabalho adicionais em sua divisão Schuler na Alemanha, atribuindo a decisão à demanda estruturalmente fraca do setor automotivo. A medida seguiu uma reestruturação mais ampla que já havia reduzido o quadro de funcionários do grupo em mais de 2.000 ao longo dos 5 anos anteriores, sublinhando o impacto direto da sobrecapacidade automotiva no principal OEM de prensas da Europa.
- Janeiro de 2026: A Schuler Inc. lançou a série de prensas de corte fino HFA plus+ com a Feintool, cobrindo forças de prensagem de 3.200 a 15.500 kN a até 85 cursos por minuto. O novo acionamento de bomba hidráulica controlado por servo oferece uma melhoria de eficiência energética de dois dígitos percentuais em relação aos sistemas hidráulicos convencionais de velocidade fixa. Dois sistemas piloto de 8.800 kN foram construídos para o mercado dos EUA a partir da sede em Göppingen, Alemanha.


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial da Europa
O Mercado de Máquinas de Prensa Industrial da Europa é Segmentado por Tecnologia de Acionamento (Prensas Hidráulicas, Prensas Pneumáticas e Mais), por Força de Prensagem (Até 100 Toneladas, 101–500 Toneladas e Mais), por Aplicação (Forjamento, Compactação de Pó e Mais), por Indústria de Uso Final (Aeroespacial e Defesa, Elétrico e Eletrônico e Mais), por Geografia (Alemanha, Itália, França e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Prensas Híbridas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinaria e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Manufatura Geral |
| Manufatura Médica e de Precisão |
| Outras Indústrias de Uso Final |
| Alemanha |
| Itália |
| França |
| Reino Unido |
| Espanha |
| Rússia |
| Restante da Europa |
| Por Tecnologia de Acionamento / Atuação | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Prensas Híbridas | |
| Por Força / Capacidade de Prensagem | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Estampagem, Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Indústria de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinaria e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Potência | |
| Produtos Metálicos e Manufatura Geral | |
| Manufatura Médica e de Precisão | |
| Outras Indústrias de Uso Final | |
| Por Geografia | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é a previsão do mercado de máquinas de prensa industrial da Europa até 2031?
O mercado tem previsão de atingir 5,28 bilhões de USD até 2031, crescendo a um CAGR de 4,3% a partir de 2026. A previsão reflete a demanda por sistemas de conformação programáveis e energeticamente eficientes, células de produção integradas e equipamentos de manufatura modernos especializados.
Qual tecnologia de prensa está crescendo mais rapidamente na Europa?
Outras tecnologias de acionamento e tecnologias híbridas têm previsão de crescer a um CAGR de 7% até 2031. Os usuários selecionam esses sistemas por movimento programável, melhorias de eficiência e compatibilidade com peças de veículos de materiais mistos.
Qual aplicação de uso final gera a maior demanda por equipamentos?
O setor automotivo e de transporte detinha 40,4% da demanda em 2025. A manufatura médica e de precisão tem a maior previsão de crescimento, com um CAGR de 8%, sustentada por necessidades mais rígidas de tolerância e rastreabilidade.
Por que as prensas servo estão ganhando adoção na Europa?
Os sistemas servo suportam movimento controlado, menor demanda de energia e manufatura de modelos mistos para programas de VE e veículos convencionais. Eles também podem reduzir a potência de conexão e os requisitos de resfriamento associados a equipamentos hidráulicos mais antigos.
Quais países europeus apresentam as maiores oportunidades para os fornecedores?
A Alemanha é o maior mercado nacional devido à sua base de manufatura automotiva e de equipamentos. Polônia, República Tcheca, Romênia e Suécia sustentam o crescimento no restante da Europa à medida que a capacidade de manufatura e as redes de serviços se expandem.
Como as regulamentações da UE afetam as decisões de compra de prensas?
Os requisitos de maquinaria, cibersegurança, eficiência energética e rastreabilidade aumentam o valor de controles integrados e pacotes de equipamentos pré-certificados. Esses requisitos também podem adicionar trabalho de design, validação e conformidade antes do comissionamento.
Página atualizada pela última vez em:



