
Tamanho e Participação do Mercado de Carga Menor que Contêiner (LCL) do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
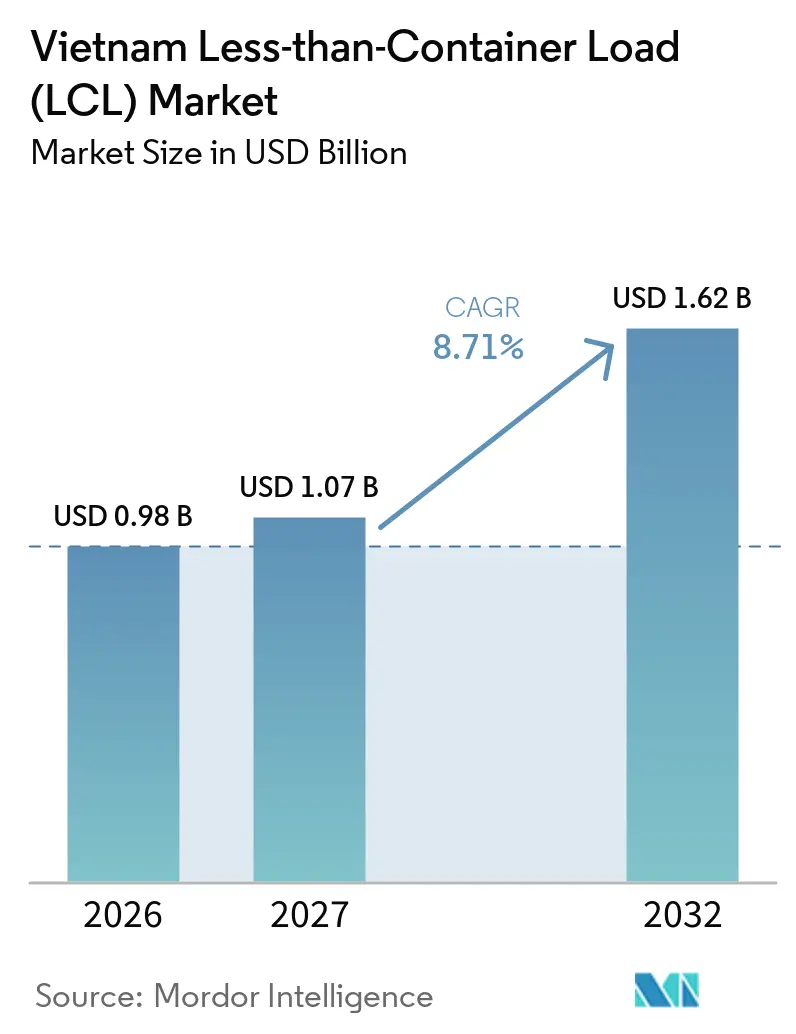
| Tamanho do mercado no ano base (2026) | 0.98 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.71 % |
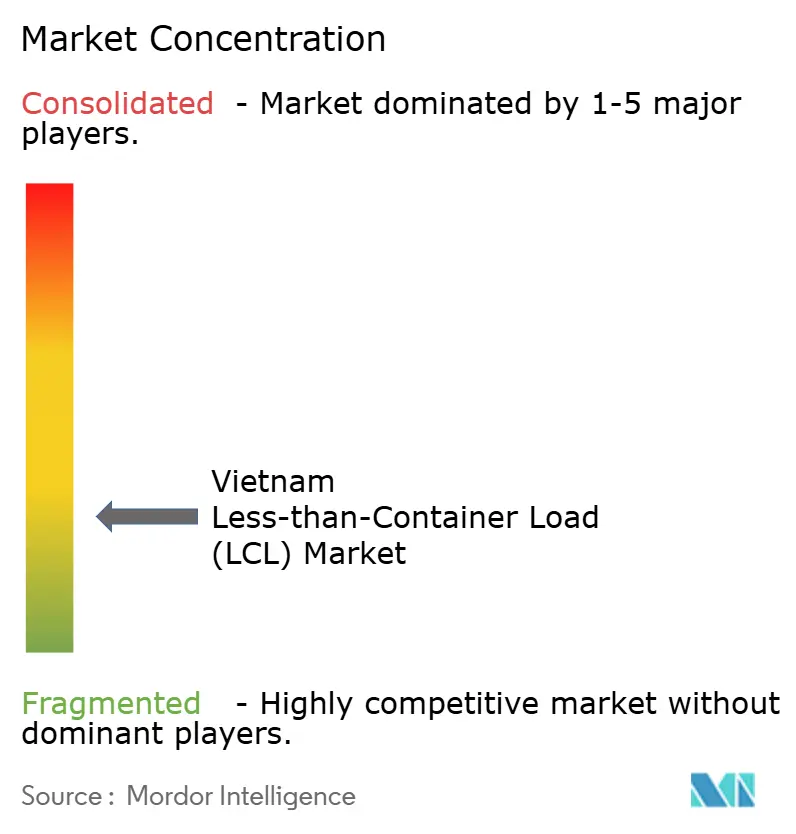
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Menor que Contêiner (LCL) do Vietnã pela Mordor Intelligence
O tamanho do mercado de carga menor que contêiner (LCL) do Vietnã é avaliado em 0,98 bilhões de USD em 2026 e estima-se que cresça de 1,07 bilhões de USD em 2027 para atingir 1,62 bilhões de USD até 2032, a um CAGR de 8,71% durante o período de previsão (2027-2032).
O setor de manufatura orientado à exportação do Vietnã sustenta a demanda por transporte em contêineres compartilhados, particularmente entre fornecedores cujas remessas não justificam reservas de contêiner completo. Eletrônicos, calçados, vestuário, móveis e bens de consumo geram demanda por coleta de carga, consolidação, documentação aduaneira e distribuição no destino. Acordos comerciais regionais e conexões marítimas asiáticas estabelecidas também apoiam os movimentos transfronteiriços de lotes de carga menores. O investimento em infraestrutura portuária e estações de frete de contêineres está expandindo a capacidade de manuseio, enquanto a disponibilidade de equipamentos, o congestionamento portuário e as restrições de transporte terrestre continuam a afetar a confiabilidade do serviço. A concorrência depende cada vez mais do acesso a transportadoras, redes de consolidação, expertise aduaneira, manuseio especializado de carga e visibilidade das remessas.
Principais Conclusões do Relatório
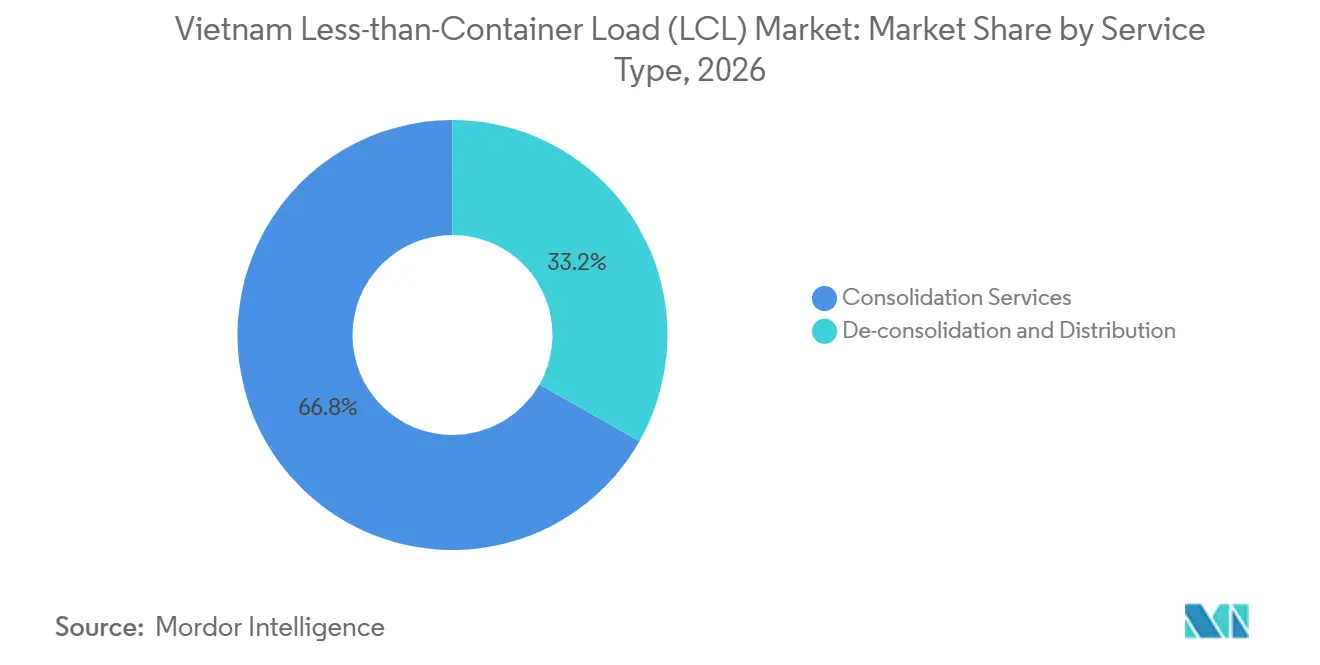
- Por tipo de serviço, os serviços de consolidação respondem por 66,78% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto a desconsolidação e distribuição deve registrar um CAGR de 10,38% até 2032.
- Por destino, as remessas internacionais respondem por 61,38% da participação do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto o LCL doméstico deve registrar um CAGR de 9,37% até 2032.
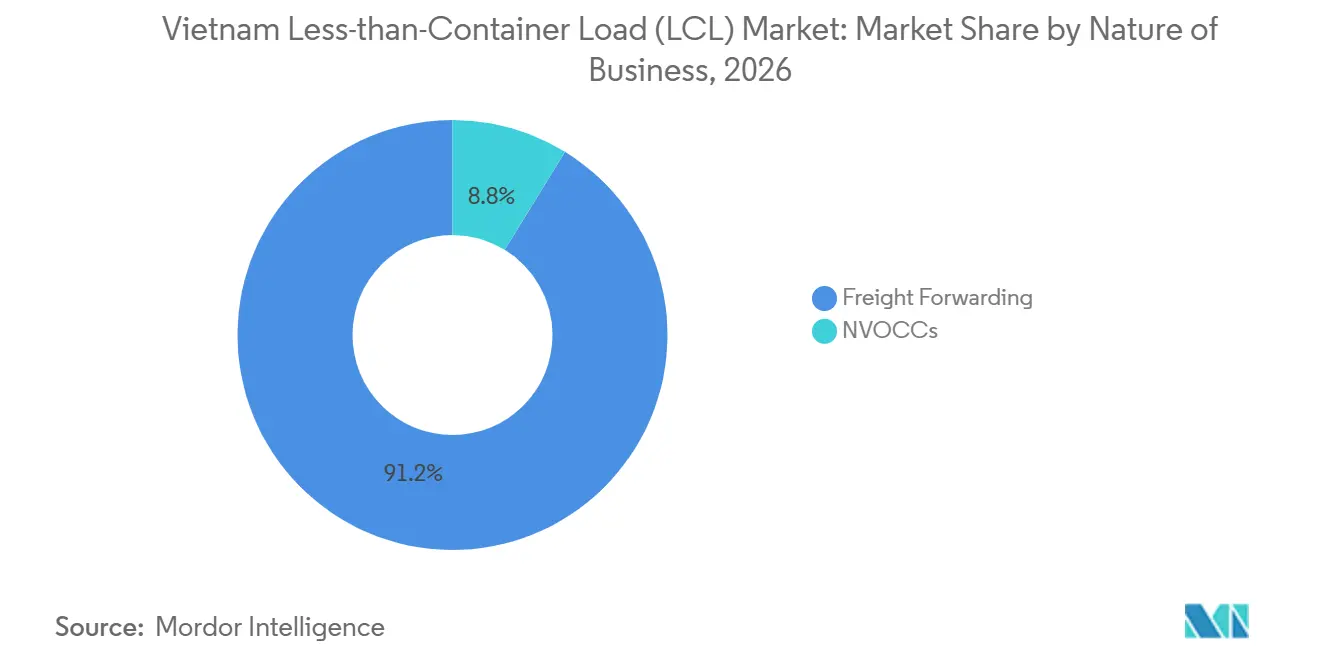
- Por natureza do negócio, o frete responde por 91,25% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto os NVOCCs devem registrar um CAGR de 10,91% até 2032.
- Por usuário final, o segmento de varejo e comércio eletrônico responde por 36,13% da participação do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto saúde e produtos farmacêuticos devem registrar um CAGR de 9,29% até 2032.
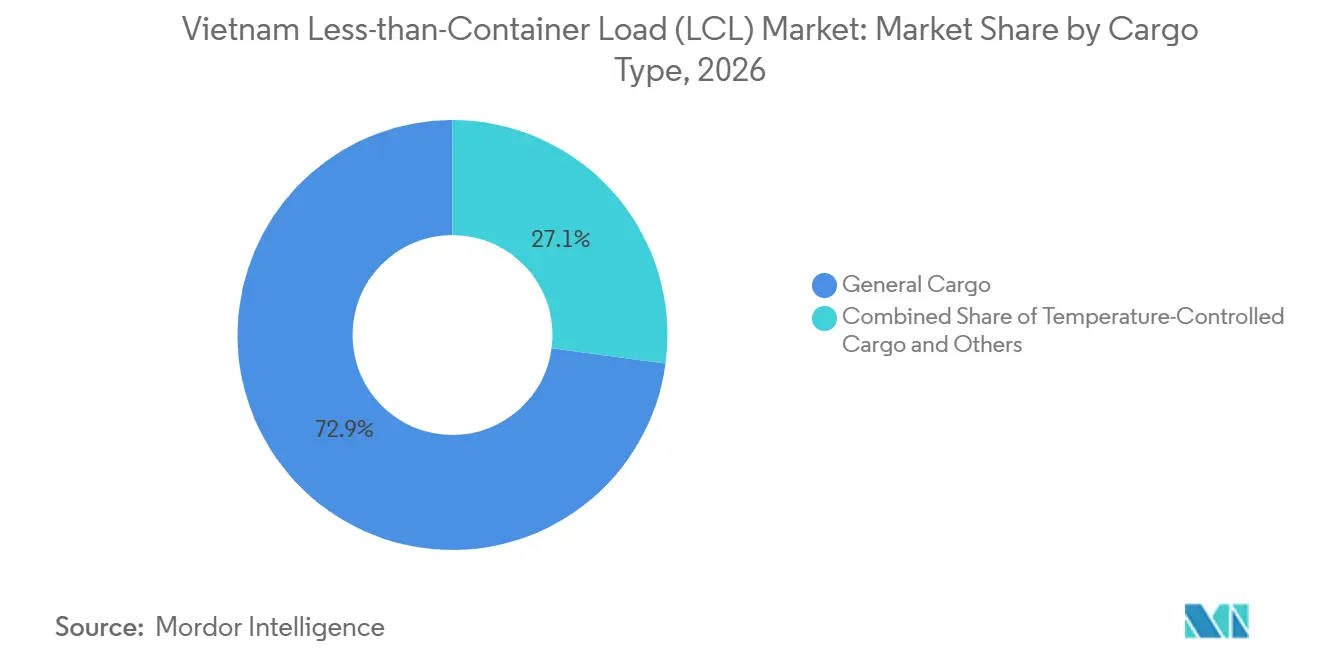
- Por tipo de carga, a carga geral responde por 72,89% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto a carga controlada por temperatura deve registrar um CAGR de 10,22% até 2032.
- Por região, o Sul do Vietnã responde por 52,89% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026, enquanto o Centro do Vietnã deve registrar um CAGR de 9,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversificação da Manufatura Aumentando a Demanda por Consolidação Orientada à Exportação | +2.5% | Global, concentrado no Norte do Vietnã (Bac Ninh, Hai Phong) e no Sul do Vietnã (Binh Duong, Dong Nai) | Médio prazo (2–4 anos) |
| Comércio Eletrônico Transfronteiriço Expandindo os Volumes de Remessas em Pequenos Lotes | +2.0% | Núcleo no Sul do Vietnã; expansão para o Norte do Vietnã | Curto prazo (≤ 2 anos) |
| Integração do RCEP Simplificando Alfândegas e Comércio Regional | +1.5% | Em toda a ASEAN, com ganhos iniciais em Ho Chi Minh City, Hai Phong e Da Nang | Médio prazo (2–4 anos) |
| Expansão de Portos de Alto Mar Fortalecendo a Conectividade da Rede de Consolidação | +1.2% | Sul do Vietnã (Cai Mep–Thi Vai); Norte do Vietnã (Lach Huyen, Hai Phong) | Longo prazo (≥ 4 anos) |
| Agrupamento de Fábricas Aumentando a Demanda por Consolidação de Carga na Origem | +1.0% | Triângulo Binh Duong–Dong Nai–HCMC; corredor Bac Ninh–Bac Giang | Médio prazo (2–4 anos) |
| Exportações de Vestuário e Eletrônicos Apoiando Remessas Frequentes | +0.8% | Global, com origem concentrada no Norte do Vietnã (eletrônicos) e no Sul do Vietnã (vestuário) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação da Manufatura Aumentando a Demanda por Consolidação Orientada à Exportação
A base manufatureira do Vietnã sustenta a demanda por transporte em contêineres compartilhados, pois os fornecedores atendem a múltiplos compradores com diferentes tamanhos de pedidos e cronogramas de remessa. Eletrônicos, calçados, vestuário, móveis e bens de consumo geram volumes de carga que podem não preencher um contêiner completo individualmente. Os serviços de LCL permitem que essas empresas combinem remessas menores com embarques compatíveis, ajudando-as a acessar mercados internacionais sem se comprometer com volumes de contêiner completo. Os consolidadores podem se diferenciar por meio de coleta eficiente de carga, documentação, manuseio em armazém e reservas confiáveis de embarcações. A oportunidade comercial é particularmente relevante próximo a parques industriais e portais de exportação no Norte e no Sul do Vietnã, onde fabricantes e fornecedores de apoio geram fluxos de frete recorrentes.
Comércio Eletrônico Transfronteiriço Expandindo os Volumes de Remessas em Pequenos Lotes
O comércio eletrônico transfronteiriço sustenta a demanda por remessas menores e mais frequentes que podem ser inadequadas para reservas de contêiner completo. Varejistas e vendedores online precisam de coleta coordenada, etiquetagem, documentação aduaneira, rastreamento e entrega no destino. Os serviços de LCL podem ajudar a combinar remessas de múltiplos exportadores e fornecer acesso a rotas internacionais sem exigir que cada vendedor reserve um contêiner inteiro. A reserva digital e a visibilidade das remessas podem melhorar ainda mais a experiência do cliente, tornando tarifas, cronogramas e status da carga mais fáceis de gerenciar. Os provedores que combinam consolidação com suporte aduaneiro e distribuição no destino estão melhor posicionados para atender comerciantes menores, embora a economia das remessas dependa da densidade da carga, das taxas de manuseio e dos requisitos de entrega.
Integração do RCEP Apoiando Alfândegas e Comércio Regional
A Parceria Econômica Regional Abrangente (RCEP) fornece uma estrutura comum para o comércio regional e regras de origem entre as economias participantes. Para as empresas vietnamitas, as cadeias de suprimentos regionais podem envolver o fornecimento de componentes de um mercado, o processamento de mercadorias no Vietnã e a exportação de produtos acabados para outro mercado. Esses movimentos podem criar demanda por serviços de LCL de entrada e saída quando fornecedores ou compradores individuais não necessitam de contêineres completos. O Ministério da Indústria e Comércio destacou a relevância do acordo para o comércio regional e as oportunidades para pequenas e médias empresas. Os despachantes com experiência em documentação regional, procedimentos aduaneiros, consolidação e coordenação de agentes no destino podem apoiar essas cadeias de suprimentos. A escala do benefício depende dos fluxos comerciais reais, das regras de origem aplicáveis e dos volumes individuais de remessa.
Expansão de Portos de Alto Mar Fortalecendo a Conectividade da Rede de Consolidação
O investimento portuário pode expandir as opções de roteamento e apoiar o desenvolvimento de serviços de consolidação quando transporte terrestre confiável e conexões de armazém acompanham a nova capacidade. Em abril de 2026, a Gemadept e a CMA CGM realizaram a cerimônia de lançamento da Fase 2 do Porto de Alto Mar Gemalink em Cai Mep-Thi Vai[1]. A expansão está planejada para elevar a capacidade do porto para mais de 3 milhões de TEUs anualmente após a conclusão. Os benefícios para os provedores de LCL dependerão dos serviços de embarcações, da capacidade da estação de frete de contêineres, das redes de coleta terrestre e da capacidade de coordenar carga de múltiplos embarcadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desequilíbrios de Equipamentos Aumentando o Reposicionamento de Contêineres e os Custos | -0.8% | Nacional, com impacto agudo em Cat Lai e Cai Mep (Sul do Vietnã) | Curto prazo (≤ 2 anos) |
| Congestionamento Portuário Perturbando a Confiabilidade dos Cronogramas Durante os Picos | -0.7% | Sul do Vietnã (Cat Lai, Cai Mep); expansão para Hai Phong durante períodos de pico | Curto prazo (≤ 2 anos) |
| Redes de Coleta Fragmentadas Reduzindo a Eficiência do Serviço de Ponta a Ponta | -0.5% | Nacional, com maior gravidade no Centro do Vietnã e em zonas industriais secundárias | Médio prazo (2–4 anos) |
| Lacunas de Conectividade Terrestre Aumentando a Complexidade de Manuseio Origem-Destino | -0.4% | Centro do Vietnã e províncias a montante distantes de instalações de estação de frete de contêineres licenciadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desequilíbrios de Equipamentos Aumentando os Custos de Reposicionamento de Contêineres
Os desequilíbrios de equipamentos podem aumentar os custos e criar incerteza nos cronogramas quando os consolidadores não conseguem garantir espaço adequado em contêineres no momento necessário. Os exportadores menores frequentemente têm menos poder de negociação do que os grandes embarcadores quando os equipamentos são escassos ou as alocações das transportadoras são limitadas. Uma viagem perdida pode atrasar várias remessas dentro do mesmo contêiner compartilhado e gerar requisitos adicionais de manuseio, armazenamento ou nova reserva. Esses riscos são particularmente relevantes nos principais portais de exportação, onde a demanda de carga pode estar concentrada em janelas de embarque específicas. Os operadores de LCL podem reduzir a exposição por meio da diversificação de transportadoras, previsões precisas de reservas, roteamento flexível e coordenação entre as instalações de recebimento de carga e os cronogramas das embarcações. No entanto, sua capacidade de manter a confiabilidade do serviço permanece influenciada pela capacidade das transportadoras e pelas condições comerciais mais amplas.
Congestionamento Portuário Perturbando a Confiabilidade dos Cronogramas Durante os Períodos de Pico
O congestionamento portuário pode atrasar a aceitação de carga, o carregamento de contêineres, as partidas de embarcações e a coordenação aduaneira. As remessas de LCL são particularmente sensíveis aos prazos de corte perdidos porque os consolidadores devem coordenar múltiplas remessas e requisitos dos destinatários dentro do mesmo contêiner. Os atrasos podem levar a novas reservas, armazenamento adicional, documentação alterada e compromissos de entrega perdidos. Os riscos de congestionamento são relevantes para os principais portais de exportação do Vietnã, onde a carga manufatureira e os serviços de transporte marítimo internacional estão concentrados. A capacidade portuária adicional pode ajudar ao longo do tempo, mas não resolve automaticamente os gargalos no acesso rodoviário, no processamento aduaneiro, no manuseio de contêineres ou nas operações de armazém. Os provedores com informações confiáveis sobre cronogramas, opções alternativas de viagem e comunicação eficaz com os clientes podem gerenciar essas perturbações de forma mais eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Consolidação Ancoram o Mercado Enquanto a Distribuição se ExpandeOs serviços de consolidação respondem por 66,78% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. Esses serviços combinam carga de múltiplos embarcadores em contêineres compartilhados, permitindo que exportadores com remessas menores acessem rotas de transporte marítimo internacional. A base manufatureira do Vietnã gera demanda de fornecedores de vestuário, eletrônicos, móveis, calçados e bens de consumo cujos volumes de pedidos variam por cliente e destino. A consolidação eficaz requer coleta coordenada de carga, recebimento, documentação, carregamento e reserva de embarcações. As estações de frete de contêineres próximas a áreas industriais podem apoiar essas atividades fornecendo instalações para inspeção, preparação e consolidação de carga. Os operadores com relacionamentos estabelecidos com transportadoras e processos eficientes de armazém podem melhorar a confiabilidade das remessas e a utilização dos contêineres.
O CAGR para desconsolidação e distribuição está projetado em 10,38% de 2027 a 2032. Esta categoria de serviço apoia a separação da carga consolidada após a chegada e sua distribuição para importadores individuais ou locais de entrega. As oportunidades de crescimento surgem quando importadores, varejistas e fabricantes necessitam que remessas menores sejam classificadas e entregues em múltiplos destinos. Os provedores precisam de capacidade adequada de armazém, identificação precisa de carga, coordenação aduaneira e arranjos de transporte doméstico. Os despachantes que integram essas funções podem reduzir as transferências e melhorar a visibilidade das remessas. O crescimento dependerá da atividade de importação, do desenvolvimento de redes de distribuição e da disponibilidade de instalações capazes de lidar com diferentes categorias de carga.

Por Destino:
Os Fluxos Internacionais Dominam Enquanto o LCL Doméstico Ganha TerrenoAs remessas internacionais respondem por 61,38% da participação do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. O segmento se beneficia das exportações manufatureiras do Vietnã e de sua participação em cadeias de suprimentos regionais e globais. Os exportadores podem usar serviços de contêiner compartilhado quando os volumes de pedidos não justificam um contêiner completo, enquanto os importadores podem consolidar quantidades menores de componentes, maquinário, embalagens e produtos acabados. O desempenho do serviço depende do acesso a transportadoras, da cobertura de agentes no destino, da documentação aduaneira e de arranjos de transbordo previsíveis. Os provedores com redes internacionais podem coordenar remessas em múltiplos países e oferecer padrões de serviço consistentes. O LCL internacional, portanto, permanece estreitamente ligado aos fluxos comerciais e à atividade manufatureira do país.
O CAGR para LCL doméstico está projetado em 9,37% de 2027 a 2032. A consolidação doméstica apoia o movimento de remessas menores entre centros manufatureiros, armazéns e mercados de distribuição no Norte, Centro e Sul do Vietnã. Em fevereiro de 2025, a NX Vietnam anunciou um serviço de consolidação utilizando a Ferrovia Norte-Sul entre Hanói e Ho Chi Minh City[2]. O transporte ferroviário pode fornecer uma alternativa ao transporte rodoviário para carga adequada, particularmente quando as remessas podem ser agrupadas em movimentos regulares. Os benefícios comerciais dependem do acesso ao terminal, dos requisitos de manuseio, dos cronogramas de trânsito e da coordenação da entrega na primeira e última milha. Os provedores que combinam operações ferroviárias, rodoviárias e de armazém podem oferecer aos embarcadores opções adicionais de roteamento.
Por Natureza do Negócio:
Os Despachantes de Frete Dominam Enquanto os NVOCCs se ExpandemO frete responde por 91,25% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. Os despachantes de frete organizam reservas com transportadoras, coleta de carga, consolidação, documentação, coordenação aduaneira e comunicação entre embarcadores e agentes no destino. Seu papel é particularmente importante para pequenos exportadores e importadores que não têm escala ou recursos internos para gerenciar o frete internacional de forma independente. O mercado inclui provedores com diferentes níveis de cobertura internacional, acesso à infraestrutura e especialização em serviços. Os despachantes podem fortalecer sua posição competitiva por meio de relacionamentos confiáveis com transportadoras, cotações transparentes, rastreamento de remessas e manuseio consistente de carga. Seu desempenho também depende da eficiência com que coordenam múltiplas remessas dentro de um contêiner compartilhado.
O CAGR para Transportadores Comuns Não Operadores de Embarcações (NVOCCs) está projetado em 10,91% de 2027 a 2032. Os NVOCCs adquirem capacidade de contêiner e revendem serviços de transporte marítimo sob seus próprios arranjos, permitindo-lhes desenvolver produtos de consolidação e gerenciar relacionamentos comerciais com embarcadores. À medida que os volumes de carga aumentam em determinadas rotas comerciais, os consolidadores estabelecidos podem obter maior poder de negociação com as linhas de navegação. Isso pode apoiar maior controle sobre preços, planejamento de capacidade e opções de viagem. No entanto, o crescimento dos NVOCCs depende do acesso à capacidade das transportadoras, densidade de carga suficiente e capacidade de gerenciar riscos operacionais. Os despachantes menores podem permanecer competitivos por meio de rotas comerciais de nicho, serviços de coleta local e suporte especializado ao cliente.
Por Usuário Final:
Varejo e Comércio Eletrônico Lideram Enquanto a Saúde Requer Manuseio EspecializadoO varejo e o comércio eletrônico respondem por 36,13% da participação do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. Varejistas e vendedores online frequentemente enviam pedidos em quantidades, criando demanda por transporte consolidado e distribuição no destino. O segmento inclui produtos de consumo, vestuário, eletrônicos e outros bens enviados por meio de redes internacionais de fornecimento e vendas. Os requisitos de serviço podem incluir etiquetagem, classificação de carga, documentação aduaneira, rastreamento de remessas e coordenação com parceiros de distribuição. Os despachantes que combinam consolidação com visibilidade confiável e coordenação de entrega podem atender comerciantes que precisam de remessas frequentes e reabastecimento previsível. A competitividade de preços permanece importante, mas atrasos e informações deficientes sobre remessas também podem afetar a satisfação do cliente.
O CAGR para saúde e produtos farmacêuticos está projetado em 9,29% de 2027 a 2032. Produtos farmacêuticos, equipamentos médicos e remessas sensíveis de saúde podem exigir temperaturas controladas, gerenciamento de umidade, manuseio seguro e condições de armazenamento documentadas. Em junho de 2025, o NX Group anunciou a abertura da Fase II do Centro Logístico Dinh Vu em Hai Phong. A instalação inclui armazenamento alfandegado, uma estação de frete de contêineres e armazenamento com controle de temperatura e umidade. Essa infraestrutura apoia serviços logísticos especializados, incluindo remessas de LCL que requerem conformidade farmacêutica. Os provedores podem manter a integridade da carga por meio de processos adequados, pessoal treinado e instalações de transporte e destino compatíveis.
Por Tipo de Carga:
A Carga Geral Domina Enquanto a Carga Controlada por Temperatura se ExpandeA carga geral responde por 72,89% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. Esta categoria inclui muitos produtos manufaturados que podem ser transportados por meio de operações padrão de estação de frete de contêineres, incluindo vestuário, móveis, bens de consumo e eletrônicos selecionados. Essas remessas fornecem uma ampla base de carga para os consolidadores combinarem por destino e cronograma de embarque. O desempenho do serviço depende do recebimento eficiente, identificação de carga, embalagem, documentação e carregamento de contêineres. A carga geral provavelmente permanecerá importante porque abrange uma ampla gama de atividades manufatureiras e de varejo. Sua grande base também significa que a utilização de contêineres e os preços competitivos de frete permanecem considerações comerciais importantes.
O CAGR para carga controlada por temperatura está projetado em 10,22% de 2027 a 2032. Esta categoria inclui remessas que requerem gerenciamento de temperatura durante o armazenamento ou transporte, sujeitas aos requisitos específicos de manuseio do produto. Em setembro de 2025, a ITL Freight Management recebeu seu primeiro TF 820V 2S Cool Van, equipado com sensores conectados por GPS para monitoramento de temperatura em tempo real e alertas. Este investimento demonstra um desenvolvimento na capacidade de transporte especializado. Os consolidadores que buscam essa carga devem garantir que as instalações de recebimento, armazenamento, arranjos de contêineres e parceiros de entrega possam manter as condições necessárias. Esses requisitos podem aumentar a complexidade operacional e tornar a capacidade de serviço mais importante do que o preço isoladamente.
Análise Geográfica
O Sul do Vietnã responde por 52,89% do tamanho do mercado de carga menor que contêiner (LCL) do Vietnã em 2026. A região se beneficia dos clusters manufatureiros ao redor de Ho Chi Minh City, Dong Nai e Binh Duong, bem como do acesso aos sistemas portuários de Cat Lai e Cai Mep-Thi Vai. Essas conexões industriais e marítimas apoiam a coleta regular de carga, a consolidação de exportações e a distribuição internacional. Em abril de 2026, a Gemadept e a CMA CGM realizaram a cerimônia de lançamento da Fase 2 do Porto de Alto Mar Gemalink em Cai Mep-Thi Vai[3]. A expansão está planejada para elevar a capacidade anual para mais de 3 milhões de TEUs após a conclusão. A capacidade adicional poderia expandir as opções de roteamento para os provedores de LCL, embora os benefícios reais dependam do comissionamento, dos serviços das transportadoras e da infraestrutura terrestre de apoio.
O Norte do Vietnã é uma importante região de LCL devido à sua base manufatureira de eletrônicos, maquinário, vestuário e componentes. Hai Phong fornece acesso marítimo para zonas industriais, enquanto as instalações próximas a Hanói e outros centros manufatureiros apoiam a coleta e consolidação de carga. Em novembro de 2025, a DHL Global Forwarding anunciou que sua Estação de Frete de Contêineres em Ho Chi Minh City havia se expandido para 6.800 m² e sua instalação em Hai Phong havia atingido 4.000 m². Em maio de 2025, a NX Vietnam também colocou em operação a Fase II de seu Centro Logístico Dinh Vu em Hai Phong, adicionando 8.550 m² de espaço de armazém e armazenamento com controle de temperatura e baixa umidade. Esses investimentos apoiam o manuseio e armazenamento de carga, embora as instalações difiram em propriedade, serviços e adequação para tipos específicos de remessa.
O CAGR para o Centro do Vietnã está projetado em 9,23% de 2027 a 2032, tornando-o a região de crescimento mais rápido na segmentação. O potencial da região está ligado ao desenvolvimento manufatureiro, à conectividade portuária e à expansão das instalações locais de agregação e distribuição de carga. Em março de 2025, a Bee Logistics realizou a cerimônia de inauguração de seu Centro de Distribuição Bee no Parque de Alta Tecnologia de Danang. A instalação fortalece a infraestrutura logística da região e pode apoiar o manuseio de carga para empresas que operam em Danang e arredores. O Centro do Vietnã poderia se tornar mais atrativo para os serviços de LCL à medida que os exportadores obtêm acesso à capacidade local de coleta, consolidação e distribuição. O ritmo de crescimento dependerá dos volumes de carga, das conexões marítimas, do desenvolvimento de armazéns e da eficiência das ligações rodoviárias com portos e zonas industriais.
Cenário Competitivo
O mercado de LCL do Vietnã permanece fragmentado e inclui despachantes internacionais de frete, provedores domésticos de logística, NVOCCs, empresas de logística vinculadas a portos e operadores especializados de armazém. Provedores globais como DHL Global Forwarding, Maersk, DSV, Kuehne+Nagel e CEVA Logistics competem por meio de redes internacionais, relacionamentos com transportadoras, capacidades aduaneiras e cobertura de agentes no destino. Empresas domésticas, incluindo Gemadept, ITL, Transimex e Bee Logistics, competem por meio de redes locais de coleta, expertise regional e acesso à infraestrutura logística vietnamita.
O investimento em infraestrutura é um diferenciador importante porque os serviços de LCL requerem instalações adequadas para recebimento, classificação, consolidação e distribuição de remessas. Em novembro de 2025, a DHL Global Forwarding anunciou a expansão da capacidade de sua Estação de Frete de Contêineres em Ho Chi Minh City e Hai Phong[4]. Em maio de 2025, a NX Vietnam colocou em operação a Fase II de seu Centro Logístico Dinh Vu, adicionando armazenamento alfandegado, uma estação de frete de contêineres e armazenamento controlado. O lançamento da Fase 2 do Gemalink pela Gemadept em abril de 2026 demonstra ainda mais o investimento em capacidade marítima que pode apoiar futuros fluxos de frete.
A tecnologia e o manuseio especializado criam oportunidades adicionais de diferenciação. Em setembro de 2025, a ITL Freight Management recebeu um Cool Van conectado por GPS equipado com monitoramento de temperatura em tempo real e alertas. Essa capacidade apoia o transporte com controle de temperatura, embora os serviços de LCL de ponta a ponta também exijam arranjos compatíveis de armazenamento e manuseio. O centro de distribuição de Danang da Bee Logistics fortalece sua presença física no Centro do Vietnã, enquanto o serviço de consolidação ferroviária da NX Vietnam oferece uma alternativa ao transporte rodoviário para carga doméstica adequada. Os provedores menores podem competir por meio de carga especializada, rotas comerciais focadas e serviço local responsivo. Os provedores que combinam confiabilidade operacional com preços transparentes e visibilidade das remessas estão melhor posicionados para reter clientes à medida que as expectativas de serviço aumentam.
Líderes do Setor de Carga Menor que Contêiner (LCL) do Vietnã
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
Kuehne+Nagel
-
DSV
-
A.P. Moller - Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Menor que Contêiner (LCL) do Vietnã Empresas cobertas neste relatório
- A.P. Moller - Maersk
- DHL Global Forwarding
- DSV
- Kuehne+Nagel
- CEVA Logistics
- Expeditors International
- Nippon Express
- Rhenus Logistics
- Sinotrans
- SEKO Logistics
- Yusen Logistics
- CJ Logistics
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- Gemadept Corporation
- U&I Logistics Corporation
- VINATRANS
- Dolphin Sea Air Services Corporation
- ASL Logistics
- Vinafreight
- Vietfracht
Desenvolvimentos industriais recentes em Mercado de Carga Menor que Contêiner (LCL) do Vietnã
- Abril de 2026: A Gemadept e a CMA CGM realizaram a cerimônia de lançamento da Fase 2 do Porto de Alto Mar Gemalink em Cai Mep-Thi Vai. O projeto está planejado para aumentar a capacidade anual do porto para mais de 3 milhões de TEUs após a conclusão.
- Março de 2026: A Gemadept e a CJ Logistics anunciaram uma otimização estratégica de suas operações logísticas e de transporte marítimo. O anúncio focou em aproveitar os pontos fortes operacionais de cada empresa.
- Novembro de 2025: A DHL Global Forwarding anunciou a expansão de sua rede de Estações de Frete de Contêineres no Vietnã. Sua instalação em Ho Chi Minh City aumentou de 4.600 m² para 6.800 m², enquanto sua instalação em Hai Phong atingiu 4.000 m².
- Outubro de 2025: A Gemadept anunciou que a Fase 3 do Porto Nam Dinh Vu havia entrado oficialmente em operação após a chegada do primeiro navio em 30 de setembro de 2025. A expansão adicionou aproximadamente 650.000 TEUs de capacidade anual, elevando a capacidade total do cluster portuário para mais de 2 milhões de TEUs.
Escopo do Relatório do Mercado de Carga Menor que Contêiner (LCL) do Vietnã
Visão geral da segmentação
| Serviços de Consolidação |
| Desconsolidação e Distribuição |
| Doméstico |
| Internacional |
| Frete |
| NVOCCs |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Agricultura e Silvicultura |
| Outros Usuários Finais |
| Carga Geral |
| Carga Controlada por Temperatura |
| Carga Perigosa |
| Carga de Alto Valor e Sensível |
| Outros Usuários Finais |
| Norte do Vietnã |
| Centro do Vietnã |
| Sul do Vietnã |
| Por Tipo de Serviço | Serviços de Consolidação |
| Desconsolidação e Distribuição | |
| Por Destino | Doméstico |
| Internacional | |
| Por Natureza do Negócio | Frete |
| NVOCCs | |
| Por Usuário Final | Manufatura e Automotivo |
| Varejo e Comércio Eletrônico | |
| Saúde e Produtos Farmacêuticos | |
| Agricultura e Silvicultura | |
| Outros Usuários Finais | |
| Por Tipo de Carga | Carga Geral |
| Carga Controlada por Temperatura | |
| Carga Perigosa | |
| Carga de Alto Valor e Sensível | |
| Outros Usuários Finais | |
| Por Região | Norte do Vietnã |
| Centro do Vietnã | |
| Sul do Vietnã |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de LCL do Vietnã?
O mercado é avaliado em 0,98 bilhões de USD em 2026 e estima-se que atinja 1,62 bilhões de USD até 2032. O modelo de previsão reporta um CAGR de 8,71% para 2027–2032, sujeito à reconciliação dos valores de mercado arredondados.
Qual categoria de serviço tem a maior participação na atividade de LCL no Vietnã?
Os serviços de consolidação respondem por 66,78% do mercado em 2026, sustentados pela demanda de exportadores cujas remessas não preenchem um contêiner completo.
Por que o frete LCL doméstico está crescendo no Vietnã?
O LCL doméstico deve registrar um CAGR de 9,37% até 2032, à medida que as empresas buscam opções flexíveis de remessa entre centros manufatureiros e mercados de distribuição.
Qual categoria de usuário final está crescendo mais rapidamente?
Saúde e produtos farmacêuticos deve registrar um CAGR de 9,29% até 2032, sustentado pela demanda por manuseio especializado e armazenamento controlado.
Qual região lidera o mercado de LCL do Vietnã?
O Sul do Vietnã responde por 52,89% do mercado em 2026, sustentado por seus clusters manufatureiros e acesso aos principais portais marítimos.
Quais capacidades competitivas são mais importantes nos serviços de LCL do Vietnã?
Acesso a transportadoras, instalações de consolidação, documentação aduaneira, visibilidade das remessas, cronogramas confiáveis e manuseio especializado de carga são capacidades competitivas importantes.