
Tamanho e Participação do Mercado de Logística de Saúde da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.56 % |
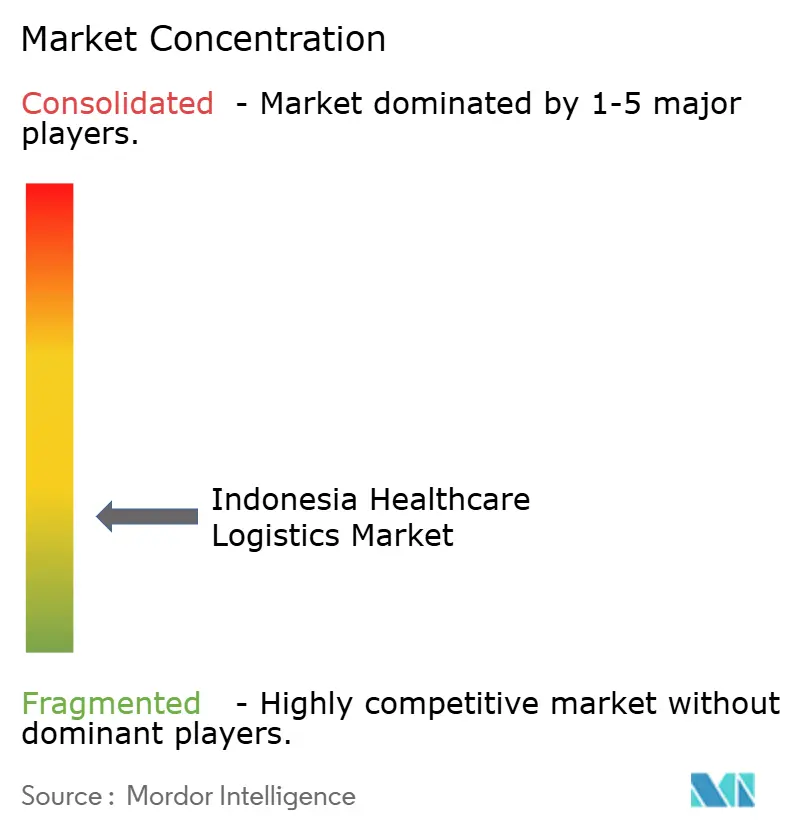
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Saúde da Indonésia por Mordor Intelligence
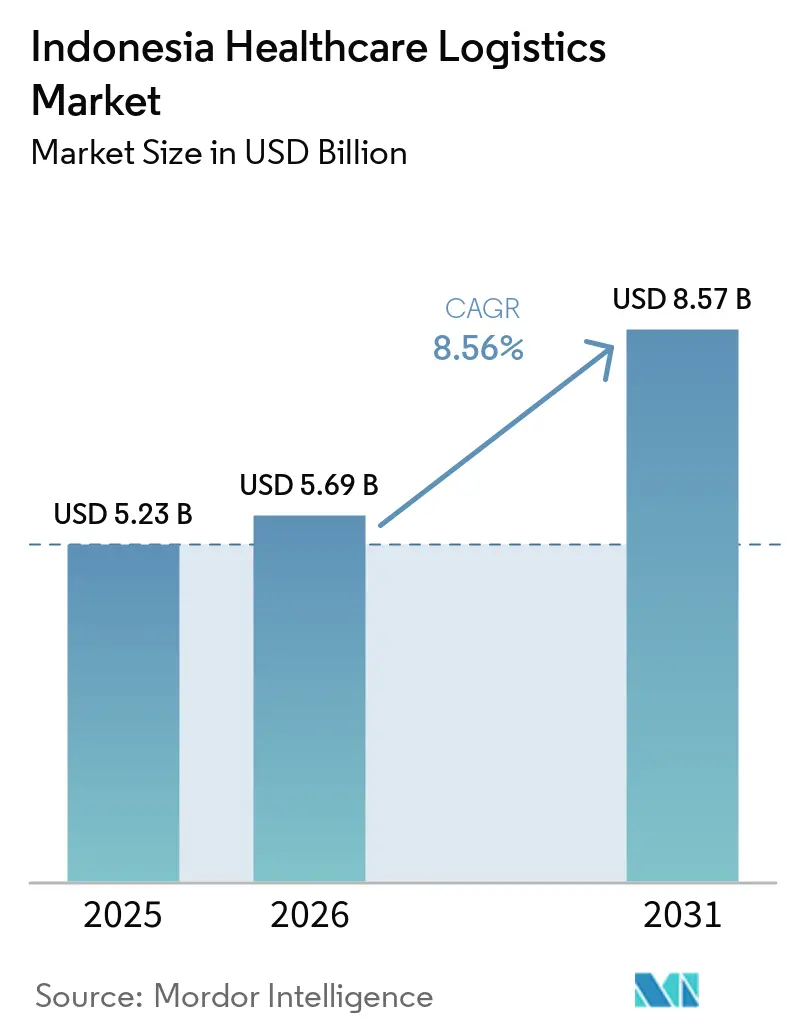
O tamanho do mercado de logística de saúde da Indonésia foi avaliado em 5,23 bilhões de USD em 2025 e estima-se que cresça de 5,69 bilhões de USD em 2026 para atingir 8,57 bilhões de USD até 2031, a um CAGR de 8,56% durante o período de previsão de 2026 a 2031.
A geografia insular da Indonésia torna a distribuição farmacêutica confiável difícil, especialmente quando uma remessa precisa se mover entre redes rodoviárias, portuárias, marítimas, aeroportuárias e de entrega local. O Jaminan Kesehatan Nasional, ou JKN, cobriu 98% da população e atingiu 280 milhões de membros em julho de 2025, o que apoiou o uso mais amplo de medicamentos e serviços de saúde em todo o país. O orçamento de saúde de 2026 alocou IDR 244 trilhões (USD 15,2 bilhões) para a saúde, incluindo IDR 69 trilhões (USD 4,3 bilhões) para o JKN, o que sustentou a demanda por entregas regulares a hospitais, clínicas e centros de saúde comunitários. O mercado de logística de saúde da Indonésia também está sendo moldado por regras de distribuição mais rígidas, uso crescente de monitoramento digital e necessidades crescentes de manuseio em temperatura controlada. Prestadores que combinam alcance inter-ilhas com armazenamento validado, rastreabilidade e energia de backup confiável estão mais bem posicionados para atender cadeias de suprimentos de saúde complexas nas variadas condições de transporte e infraestrutura do país.
Principais Conclusões do Relatório
- Por função logística, o transporte deteve 46,34% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto os serviços de valor agregado e outros segmentos têm previsão de expansão a um CAGR de 10,34% até 2031.
- Por tipo de temperatura, a logística não controlada por temperatura deteve 56,38% da participação do mercado de logística de saúde da Indonésia em 2025, enquanto a logística controlada por temperatura tem projeção de registrar um CAGR de 11,93% até 2031.
- Por tipo de produto, os produtos farmacêuticos detiveram 58,24% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto as terapias celulares e gênicas têm previsão de registrar um CAGR de 14,24% até 2031.
- Por destino, a logística doméstica deteve 68,12% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto a logística internacional tem projeção de expansão a um CAGR de 13,86% até 2031.
- Por usuário final, os fabricantes farmacêuticos detiveram 36,94% da participação do mercado de logística de saúde da Indonésia em 2025, enquanto os fabricantes biofarmacêuticos têm previsão de registrar um CAGR de 11,24% até 2031.
- Por geografia, Java, incluindo Jacarta e Bogor-Depok-Bekasi, deteve 72,36% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto Sulawesi tem projeção de registrar um CAGR de 12,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Saúde da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso à Saúde Expandindo a Demanda Farmacêutica | +2.1% | Nacional, com intensidade em Java, Sumatra e províncias de ilhas externas | Curto prazo (≤ 2 anos) |
| Biológicos, Vacinas e Terapias Avançadas Aumentando a Demanda por Cadeia de Frio | +1.9% | Nacional, com concentração inicial em Jacarta, Surabaya e Makassar | Médio prazo (2-4 anos) |
| Terceirização Aumentando a Adoção de Serviços em Conformidade com as BPD | +1.2% | Nacional, com maior adoção em Java e Sumatra | Médio prazo (2-4 anos) |
| Logística SATUSEHAT Melhorando a Visibilidade da Saúde | +0.9% | Nacional, com intensidade piloto em Java e extensão para todas as 38 províncias | Curto prazo (≤ 2 anos) |
| Microhubs Inter-Ilhas Expandindo o Alcance da Cadeia de Frio | +0.8% | Regiões de ilhas externas, Kalimantan, Sulawesi, Papua e Maluku | Longo prazo (≥ 4 anos) |
| Demanda de E-Farmácia Aumentando as Entregas Sensíveis ao Tempo | +1.1% | Nacional, com ganhos iniciais na Grande Jacarta, Surabaya, Bandung e Medan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Acesso à Saúde Aumentando a Demanda por Logística Farmacêutica
O JKN tinha cobertura quase universal em 2025, abrangendo 98% da população da Indonésia, ou 280 milhões de membros. Essa cobertura vincula os volumes de medicamentos estreitamente ao acesso à saúde pública nas províncias da Indonésia, onde as instalações dependem de cronogramas regulares de entrega no mercado de logística de saúde da Indonésia. Cada novo centro de saúde comunitário e hospital requer reabastecimento repetido de medicamentos, dispositivos, vacinas, diagnósticos e outros suprimentos de saúde, frequentemente por meio de acordos de distribuição programados que devem permanecer confiáveis ao longo do ano. A alocação de saúde de 2026 de IDR 244 trilhões (USD 13,75 bilhões), incluindo IDR 69 trilhões (USD 3,89 bilhões) para contribuições do JKN, forneceu uma base de financiamento público para tratamento, fornecimento de medicamentos e prestação de serviços em todo o sistema nacional de saúde[1]Programa das Nações Unidas para o Desenvolvimento Indonésia, "Transformando a Cadeia de Suprimentos Médicos da Indonésia," Programa das Nações Unidas para o Desenvolvimento, undp.org. O índice de sinistralidade do JKN atingiu 111,8% em fevereiro de 2026, indicando maior uso de tratamentos e levantando questões sobre as finanças do programa. Para o mercado de logística de saúde da Indonésia, o maior uso de serviços de tratamento significa movimentações farmacêuticas mais frequentes pelas redes de distribuição nacional e regional.
Biológicos, Vacinas e Terapias Avançadas Impulsionando a Demanda por Cadeia de Frio
Vacinas, biossimilares, injetáveis oncológicos e terapias derivadas de plasma requerem manuseio validado em temperatura refrigerada, congelada ou ultrabaixa. Esse requisito aumenta o valor de serviços especializados de armazenamento, embalagem, monitoramento e frete aéreo no mercado de logística de saúde da Indonésia, onde falhas na cadeia de frio podem afetar a usabilidade dos produtos. A Regulamentação BPOM nº 20/2025 fortaleceu a supervisão da cadeia de frio para produtos biológicos e vacinas, elevando os requisitos operacionais para prestadores que lidam com essas remessas. A Daewoong Pharmaceutical Indonesia recebeu a certificação GMP da BPOM em setembro de 2025 para células-tronco autólogas, células NK e exossomos em sua instalação em Cikarang. A produção local de terapias avançadas cria demanda por rotas de transporte criogênico dedicadas, embalagens especializadas, equipes de manuseio treinadas e controle documentado em cada movimentação que prestadores convencionais de carga geral não conseguem oferecer prontamente. O Programa para Resultados do Banco Mundial de 850 milhões de USD que apoia o acesso à saúde do JKN de 2025 a 2029 também apoia a movimentação de medicamentos especializados pelo mercado de logística de saúde indonésio.
Integração da Logística SATUSEHAT Melhorando a Visibilidade Nacional da Saúde
O Ministério da Saúde e o PNUD lançaram a Logística SATUSEHAT em outubro de 2024 para conectar dados da cadeia de suprimentos de saúde desde a produção até a distribuição provincial[2]Ministério da Saúde, República da Indonésia, "Logística SATUSEHAT, Monitoramento da Distribuição de Vacinas e Medicamentos," Ministério da Saúde, República da Indonésia, kemkes.go.id. No lançamento, o sistema SMILE rastreou mais de 800 milhões de doses de vacinas e 100 milhões de doses de medicamentos em 10.000 instalações de saúde em 38 províncias. Em agosto de 2025, o Ministério da Saúde e o PNUD integraram o SSL-SMILE com sistemas para programas de HIV/AIDS, tuberculose e malária. A integração melhora a visibilidade das remessas de saúde pública desde os pontos de estoque central pelas redes de distribuição provincial e em nível de instalação. Isso torna a rastreabilidade mais importante para prestadores que buscam contratos vinculados ao governo. Operadores cujos sistemas não conseguem trocar dados com o SATUSEHAT podem ter mais dificuldade em atender requisitos futuros de contratos, à medida que compradores do setor público atribuem maior peso ao status visível do inventário, registros de distribuição e documentação de conformidade. O Roteiro de Logística SATUSEHAT para 2026 a 2029 está em desenvolvimento com apoio da OMS e deve estabelecer requisitos mais claros para rastreabilidade e conformidade.
Crescimento da Demanda de E-Farmácia Acelerando as Entregas de Saúde Sensíveis ao Tempo
A penetração de farmácias online atingiu 20% a 25% do total de vendas de farmácias em 2025. Pedidos prometidos em 2 a 4 horas em áreas metropolitanas requerem estoque próximo, processamento de pedidos confiável e capacidade de entrega na mesma cidade. Essas necessidades diferem do modelo de distribuição em massa usado para reabastecimento regular de farmácias e hospitais. As plataformas de saúde estão terceirizando a infraestrutura de atendimento, o que cria espaço para prestadores em conformidade com as BPD que conseguem gerenciar armazenamento em pequena escala e em temperatura adequada. Essa demanda apoia movimentações de maior frequência no mercado de logística de saúde da Indonésia, particularmente na Grande Jacarta, Surabaya, Bandung e Medan, onde as expectativas de serviço diferem das entregas convencionais no atacado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de Infraestrutura Arquipelágica Elevando os Custos Inter-Ilhas | -1.5% | Regiões de ilhas externas, Papua, Maluku, Nusa Tenggara e partes de Sulawesi e Kalimantan | Longo prazo (≥ 4 anos) |
| Requisitos de Conformidade Elevando Custos Especializados | -0.9% | Nacional, com pressão mais aguda sobre operadores de médio porte e menores | Médio prazo (2-4 anos) |
| Múltiplas Transferências Elevando os Riscos de Excursão de Temperatura | -0.8% | Rotas inter-ilhas e de última milha, particularmente no Leste da Indonésia | Médio prazo (2-4 anos) |
| Confiabilidade Desigual de Energia Limitando a Continuidade da Cadeia de Frio | -0.6% | Leste da Indonésia, Papua, Maluku e partes de Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Infraestrutura Arquipelágica Aumentando os Custos Logísticos Inter-Ilhas
A Indonésia tem mais de 17.000 ilhas, com quase 7.000 habitadas, e essa geografia exige movimentação multimodal para muitas remessas de saúde. As mercadorias frequentemente viajam por estrada até um porto, por mar até outra ilha e depois por estrada ou ar até o destino final. Cada transferência adiciona tempo, manuseio, risco potencial de controle de temperatura e necessidade de responsabilidade mais clara entre as partes no mercado de logística de saúde da Indonésia, particularmente quando os produtos se movem por rotas remotas. Um estudo de 2024 da PLOS Global Public Health relatou que Maluku tinha 29 portos marítimos e 14 embarcações servindo 24 rotas inter-ilhas, com viagens únicas com média de 15 dias[3]PLOS Global Public Health, "Avaliação Espacial da Acessibilidade aos Cuidados de Saúde nas Comunidades Arquipelágicas da Província de Maluku, Indonésia," PLOS Global Public Health, journals.plos.org. Esses períodos de trânsito são inadequados para produtos com janelas de estabilidade curtas, incluindo algumas terapias celulares. Resolver essas lacunas requer investimento em conexões portuárias, armazenagem em cadeia de frio e sistemas de estoque de reserva, o que pode desencorajar operadores que não conseguem suportar longos períodos de retorno do investimento.
Confiabilidade Desigual de Energia Restringindo a Continuidade do Serviço de Cadeia de Frio
Interrupções de energia em regiões externas podem afetar a integridade de produtos farmacêuticos sensíveis à temperatura durante o armazenamento em pontos de distribuição e instalações de saúde. Esse problema agrava as restrições de transporte e eleva o custo de atender áreas remotas no mercado de logística de saúde da Indonésia. Um estudo publicado em periódico em 2025 sobre hospitais arquipelágicos constatou que infraestrutura de energia inadequada e acesso limitado a tecnologia avançada afetaram o desempenho da logística farmacêutica em regiões insulares. A Regulamentação BPOM nº 20/2025 exige alarmes automáticos e documentação de gestão de risco de qualidade para produtos de cadeia de frio. Os prestadores podem, portanto, precisar de geradores validados, embalagens passivas e monitoramento robusto onde a confiabilidade da rede elétrica é fraca. Esses requisitos criam uma barreira para prestadores menores, ao mesmo tempo que limitam a disponibilidade de serviços premium de cadeia de frio nos locais mais carentes, onde a manutenção de equipamentos e o suporte técnico confiável podem ser difíceis de sustentar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística: Transporte Lidera Enquanto os Serviços de Valor Agregado se Expandem
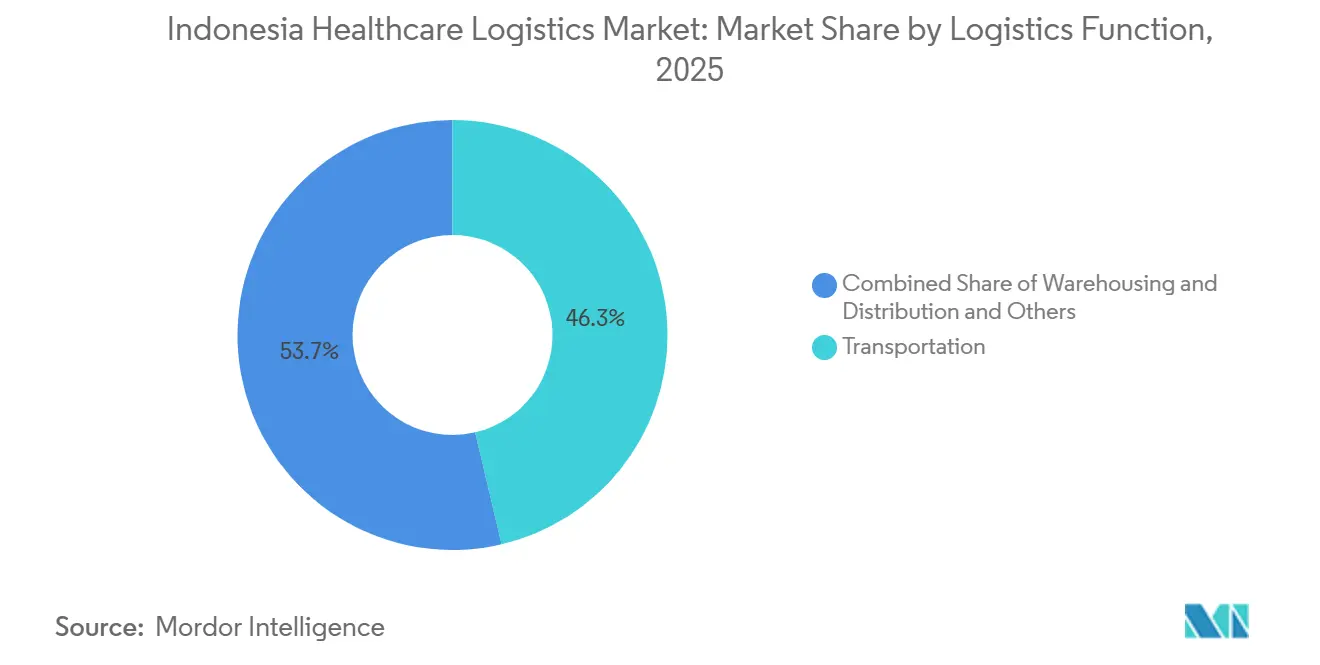
O transporte deteve 46,34% da participação do mercado de logística de saúde da Indonésia em 2025, enquanto os serviços de valor agregado e outros têm previsão de registrar um CAGR de 10,34% até 2031, refletindo a importância contínua da movimentação física de produtos farmacêuticos ao lado da crescente demanda por serviços logísticos especializados. O transporte conecta locais de fabricação, distribuidores, hospitais, clínicas, farmácias de varejo e centros de saúde comunitários em variadas condições de transporte local. A armazenagem e distribuição fornecem o controle de armazenamento, consolidação, preparação de pedidos e transferência necessários para apoiar essas movimentações. Os serviços de valor agregado incluem suporte de rastreamento e rastreabilidade, reembalagem, monitoramento de cadeia de frio e documentação regulatória. O CDOB 2025 aumentou ainda mais a importância dos prestadores que integraram essas atividades às operações logísticas de rotina.
O transporte rodoviário continua sendo central para a distribuição intra-ilha em Java e Sumatra, enquanto as vias marítimas e hidrovias interiores apoiam o frete a granel e as conexões com os hubs de ilhas externas. O frete aéreo é utilizado para remessas urgentes de alto valor, incluindo biológicos, materiais de ensaios clínicos e certos produtos de terapia celular e gênica com requisitos rígidos de prazo. O transporte ferroviário tem um papel limitado, mas em desenvolvimento em Java para corredores urbanos selecionados. Os contratos de distribuição vinculados ao governo também exigem rastreamento em tempo real, armazenamento em conformidade com as BPD, gestão de inventário e manuseio em múltiplas temperaturas em pontos de entrega subnacionais. O mercado de logística de saúde da Indonésia requer cada vez mais que os operadores combinem transporte físico com gestão de informações, conformidade e manuseio especializado em redes de distribuição nacional, regional e local.


Por Tipo de Temperatura: A Logística Controlada Ganha Importância Estratégica
A logística não controlada por temperatura deteve 56,38% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto a logística controlada por temperatura tem projeção de registrar um CAGR de 11,93% até 2031, refletindo a dominância contínua dos produtos de saúde em temperatura ambiente ao lado da crescente demanda por serviços especializados de cadeia de frio. Comprimidos, cápsulas, medicamentos de venda livre e dispositivos médicos estáveis em temperatura ambiente continuam sendo fluxos de produtos importantes e requerem armazenamento seguro, manuseio controlado, gestão de inventário e entrega confiável mesmo sem refrigeração. A logística controlada por temperatura apoia biológicos, biossimilares, vacinas e terapias avançadas que requerem faixas de temperatura definidas durante todo o armazenamento e transporte. O manuseio refrigerado de 0 °C a 5 °C apoia insulina e biológicos convencionais, enquanto condições de congelamento profundo e temperatura ultrabaixa são necessárias para produtos com requisitos de armazenamento mais exigentes. As terapias celulares e gênicas podem exigir condições de nitrogênio líquido de -150 °C a -196 °C, criando requisitos especializados para equipamentos qualificados, embalagens validadas e pessoal treinado.
A Regulamentação BPOM nº 20/2025 aumentou ainda mais os requisitos operacionais para a logística de cadeia de frio por meio de avaliações de gestão de risco de qualidade, procedimentos de excursão de temperatura, documentação ALCOA++ e sistemas de alarme automático. Esses requisitos aumentam os custos de adaptação para atacadistas e distribuidores que não possuem equipamentos validados, equipes treinadas, processos documentados, sistemas de alarme, registros de temperatura e procedimentos consistentes de revisão de desvios. O uso crescente de contêineres ativos com temperatura controlada também indica demanda crescente por capacidades especializadas de logística farmacêutica, enquanto a infraestrutura farmacêutica nacional planejada em Tangerang sinaliza investimento contínuo em capacidade de cadeia de frio. O mercado de logística de saúde da Indonésia, portanto, requer cada vez mais que os prestadores combinem transporte e armazenamento com temperatura controlada com embalagens validadas, sistemas de monitoramento, documentação e conformidade regulatória.
Por Tipo de Produto: Produtos Farmacêuticos Lideram Enquanto as Terapias Avançadas se Desenvolvem
Os produtos farmacêuticos detiveram 58,24% da participação do mercado de logística de saúde da Indonésia em 2025, enquanto as terapias celulares e gênicas têm previsão de registrar um CAGR de 14,24% até 2031, refletindo a escala contínua da distribuição farmacêutica convencional ao lado do rápido crescimento das terapias avançadas. Medicamentos prescritos, medicamentos especializados e produtos de venda livre requerem ampla distribuição pela rede de 38 províncias da Indonésia. As terapias celulares e gênicas, incluindo tratamentos com CAR-T e edição gênica, requerem logística especializada envolvendo manuseio criogênico, frete aéreo rápido, transferências controladas e estreita coordenação entre fabricantes, hospitais e transportadoras especializadas devido às janelas estreitas de estabilidade dos produtos. Os biofarmacêuticos, incluindo insulina, anticorpos monoclonais e medicamentos derivados de plasma, também aumentam a demanda por distribuição refrigerada validada. As vacinas continuam representando um importante fluxo logístico do setor público, com o SMILE gerenciando mais de 800 milhões de doses após o lançamento da Logística SATUSEHAT.
Os dispositivos médicos requerem manuseio cuidadoso à medida que os hospitais adquirem equipamentos de imagem, diagnóstico e outros equipamentos especializados. Em contraste, materiais de ensaios clínicos, componentes de sangue e plasma e produtos de diagnóstico e laboratório requerem rastreabilidade, embalagem adequada e transferências documentadas. A certificação em setembro de 2025 das instalações da Daewoong para células-tronco autólogas, células NK e exossomos apoia ainda mais o desenvolvimento de capacidades domésticas de terapia avançada. O setor de logística de saúde da Indonésia, portanto, precisa acomodar requisitos de produtos cada vez mais especializados, mantendo a ampla capacidade de distribuição necessária para produtos farmacêuticos convencionais.
Por Destino: Operações Domésticas Dominam Enquanto as Rotas Internacionais Crescem
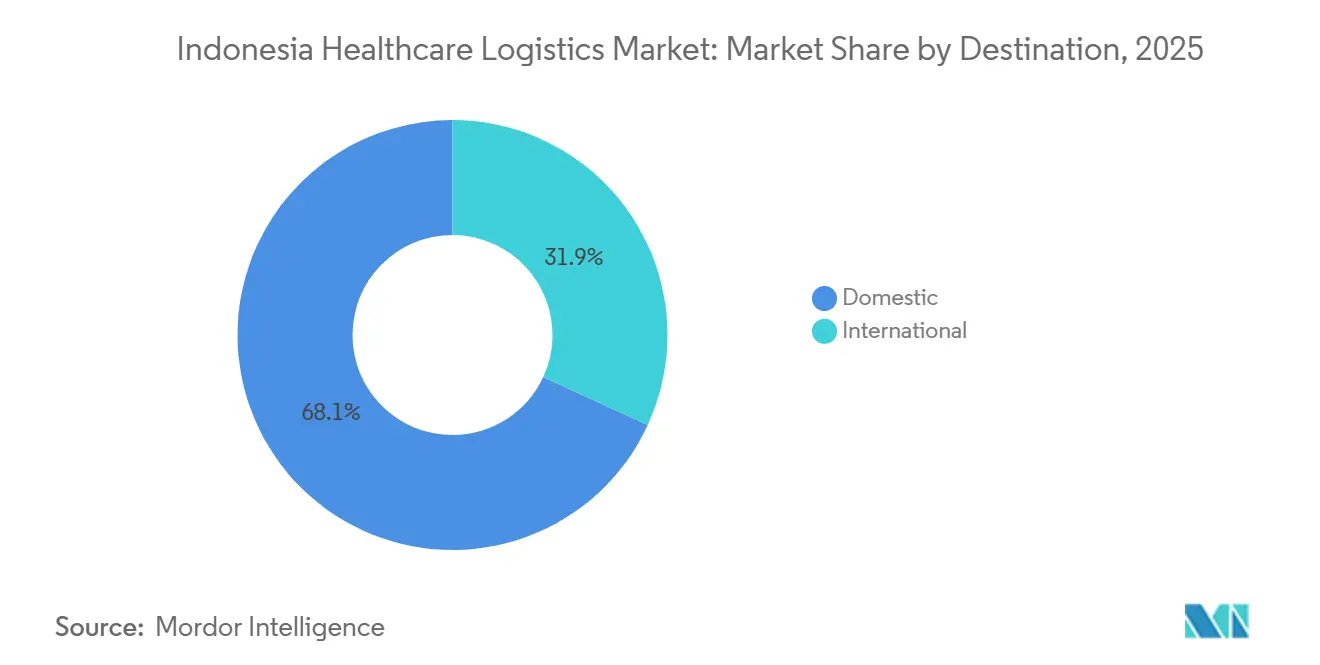
A logística doméstica deteve 68,12% do tamanho do mercado de logística de saúde da Indonésia em 2025, enquanto a logística internacional tem projeção de registrar um CAGR de 13,86% até 2031, refletindo a escala da rede interna de distribuição de saúde da Indonésia ao lado da crescente atividade farmacêutica transfronteiriça. A logística doméstica apoia a distribuição de saúde em 38 províncias e milhares de ilhas habitadas, exigindo que os prestadores coordenem produtos em temperatura ambiente, refrigerados, congelados e em temperatura ultrabaixa em múltiplos modos de transporte e condições de entrega. Cadeias de suprimentos de ensaios clínicos, exportações de matérias-primas farmacêuticas e importações de biológicos especializados apoiam a logística internacional. O acordo de cooperação de distribuição de exportação de outubro de 2025 entre PT Kimia Farma Tbk e Soidal Medical Supplies Ltd em Papua Nova Guiné ilustrou ainda mais o desenvolvimento de vínculos regionais de distribuição farmacêutica.
A localização da Indonésia entre os centros de fabricação do Norte da Ásia e os mercados da Oceania apoiou as movimentações farmacêuticas regionais, enquanto melhorias de infraestrutura, como o aprimoramento do Gateway de Surabaya da DHL em dezembro de 2025, fortaleceram a conectividade de frete aéreo para o Leste de Java e mercados vizinhos. O crescimento na produção doméstica de terapias avançadas e nas exportações farmacêuticas aumenta a necessidade de capacidades especializadas de frete aéreo, incluindo manuseio em conformidade com o IATA CEIV Pharma. A distribuição doméstica continua sendo operacionalmente complexa porque os prestadores devem coordenar grandes números de instalações de saúde, variadas condições de produtos e repetidas transferências multimodais. O mercado de logística de saúde da Indonésia, portanto, requer modelos de serviço distintos para distribuição nacional e rotas farmacêuticas transfronteiriças.
Por Usuário Final: Fabricantes Farmacêuticos Lideram Enquanto a Biofarmacêutica Adiciona Demanda Premium
Os fabricantes farmacêuticos detiveram 36,94% da participação do mercado de logística de saúde da Indonésia em 2025, enquanto os fabricantes biofarmacêuticos têm projeção de registrar um CAGR de 11,24% até 2031, refletindo a importância contínua dos fluxos farmacêuticos convencionais ao lado da crescente demanda por logística biofarmacêutica especializada. Os fabricantes farmacêuticos geram fluxos primários de fábricas para distribuidores e fluxos secundários para hospitais, clínicas e farmácias de varejo, tornando-os grandes clientes para prestadores de logística de saúde. Os fabricantes biofarmacêuticos requerem manuseio validado de cadeia de frio, embalagens especializadas e monitoramento em tempo real, o que pode aumentar os requisitos e gastos logísticos por unidade em comparação com a distribuição farmacêutica convencional. Hospitais e clínicas também fornecem uma base de aquisição institucional recorrente para medicamentos, dispositivos médicos, diagnósticos e tratamentos sensíveis à temperatura à medida que a infraestrutura de saúde se expande sob a Lei de Saúde de 2023.
A rede downstream da Kimia Farma incluía mais de 1.000 farmácias, mais de 350 clínicas e mais de 60 laboratórios em junho de 2026. Essa rede verticalmente integrada gera demanda de entrega interna enquanto aumenta a concorrência para prestadores de logística independentes que atendem farmácias, clínicas, laboratórios e clientes institucionais. Os distribuidores e atacadistas de saúde continuam sendo um importante nível intermediário, com a conformidade com o CDOB cada vez mais apoiada por requisitos de documentação e monitoramento digital. Prestadores que conseguem se conectar ao SATUSEHAT enquanto oferecem armazenamento, atendimento, controle de temperatura e visibilidade de remessas podem apoiar os requisitos em evolução de fabricantes e instalações de saúde. O setor de logística de saúde da Indonésia está, portanto, tornando-se cada vez mais dependente da qualidade integrada do serviço ao lado da cobertura física da rede.
Análise Geográfica
Java, incluindo Jacarta e Bogor-Depok-Bekasi, deteve 72,36% da participação do mercado de logística de saúde da Indonésia em 2025, refletindo seu papel na fabricação farmacêutica, armazenagem, frete aéreo e distribuição nacional. O Aeroporto Internacional Soekarno-Hatta é o principal ponto de entrada para biológicos importados, materiais de ensaios clínicos e medicamentos especializados sensíveis à temperatura. As instalações em conformidade com as BPD da DSV em Cengkareng, a infraestrutura de gateway de Surabaya e a rede nacional de filiais da Enseval reforçam a base de distribuição estabelecida de Java, onde gateways de importação, fabricantes, instalações de armazenamento e redes nacionais estão concentrados. A Instalação Farmacêutica Nacional planejada em Tangerang deve aprofundar o papel da ilha na cadeia de frio quando a construção começar no final de 2026. A plataforma EMOS da Enseval recebeu a certificação CDOB PSEF em setembro de 2026, mostrando que os prestadores baseados em Java estão estabelecendo um padrão de conformidade digital[4]PT Enseval Putera Megatrading Tbk, "Enseval Fortalece o Compromisso por meio do CDOB PSEF," Enseval, enseval.com. Sumatra é a segunda maior região de logística farmacêutica, com Medan e Palembang atendendo uma população de mais de 60 milhões. Kalimantan está recebendo investimento em infraestrutura de saúde relacionado ao desenvolvimento de Nusantara, que deve exigir uma distribuição farmacêutica mais ampla no médio prazo.
Sulawesi tem projeção de registrar um CAGR de 12,78% até 2031, apoiado por programas de comissionamento de hospitais, o papel de hub de Makassar e atividade de ensaios clínicos em cidades de Nível 2. Esse crescimento requer armazenamento em conformidade com as BPD e capacidade de cadeia de frio fora da rede estabelecida de Java, particularmente em cidades secundárias que ainda não possuem infraestrutura de armazenamento validada e onde os prestadores devem desenvolver capacidade local antes que a demanda seja grande o suficiente para suportar a economia de rede padrão.
Bali e Nusa Tenggara têm demanda especializada associada ao turismo médico e hospitais privados que atendem pacientes internacionais. A Região de Papua e as Ilhas Maluku enfrentam as lacunas de serviço mais graves porque a geografia fragmentada, a capacidade limitada de frete aéreo e a energia não confiável restringem a continuidade da cadeia de frio durante o armazenamento, o transporte inter-ilhas e a entrega final a instalações de saúde remotas. Um estudo da PLOS Global Public Health documentou a rede restrita de portos e embarcações de Maluku. Pesquisas separadas constataram que a governança fragmentada e o transporte infrequente contribuíram para ciclos de falta de estoque de medicamentos em Maluku. Os prestadores que se expandem para Papua e Maluku devem avaliar se os mandatos de acesso à saúde podem gerar demanda suficiente para suportar seus custos fixos de infraestrutura.
Cenário Competitivo
O mercado de logística de saúde da Indonésia é fragmentado, com distribuidores farmacêuticos domésticos e prestadores de logística globais atendendo necessidades diferentes, mas cada vez mais sobrepostas. PT Anugerah Pharmindo Lestari, PT Enseval Putera Megatrading Tbk, PT Kimia Farma Trading & Distribution, PT Anugrah Argon Medica e PT Parit Padang Global gerenciam a distribuição primária por meio de redes de filiais domésticas. DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics e UPS Healthcare competem em frete transfronteiriço, manuseio em temperatura controlada e logística contratada em conformidade com as BPD. A lacuna competitiva importante é a capacidade de combinar alcance inter-ilhas profundo com operações validadas de cadeia de frio além de Java.
A digitalização está se tornando um requisito prático no mercado de logística de saúde da Indonésia porque a conformidade depende de atividade de distribuição visível e documentada. A plataforma EMOS da Enseval obteve a certificação CDOB PSEF em setembro de 2026 como o primeiro PSEF de Distribuição da Indonésia a receber o padrão. A DHL anunciou um investimento de EUR 500 milhões (USD 588,15 milhões) na Ásia-Pacífico em logística de ciências da vida e saúde em abril de 2025, apoiando hubs certificados pelas BPD, frotas de múltiplas temperaturas e sistemas de visibilidade de ponta a ponta. O manuseio de 14 contêineres Envirotainer ativos pela Kuehne+Nagel na Indonésia demonstra um foco na capacidade validada de cadeia de frio de frete aéreo. Esses movimentos aumentam as expectativas em torno de armazenamento, monitoramento e controle em cada transferência, desde o armazenamento alfandegado e manuseio aeroportuário até a entrega final e o recebimento documentado do produto, e reforçam a lacuna operacional entre serviços básicos de frete e logística especializada de saúde.
O CDOB 2025 torna os sistemas validados e os processos documentados mais importantes nos contratos farmacêuticos. Prestadores que não conseguem demonstrar manuseio de cadeia de frio em conformidade podem ter mais dificuldade em garantir negócios com empresas farmacêuticas. Prestadores de tecnologia com ativos leves podem apoiar monitoramento habilitado por IoT e serviços de rastreamento e rastreabilidade sem possuir todos os ativos físicos. A FedEx recebeu o Prêmio de Excelência em Biofarmacêutica da Ásia-Pacífico em março de 2026 pela implementação de última milha, demonstrando sua posição especializada de entrega de saúde regional. Os resultados competitivos dependerão do cumprimento dos requisitos de conformidade enquanto se mantêm as operações de entrega inter-ilhas financeiramente viáveis, apesar dos pontos de entrega dispersos, transferências multimodais, infraestrutura limitada e necessidade de equipamentos especializados.
Líderes do Setor de Logística de Saúde da Indonésia
PT Anugerah Pharmindo Lestari
PT Enseval Putera Megatrading Tbk
DHL Group
Kuehne+Nagel International AG
DSV A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: PT Enseval Putera Megatrading Tbk e Bayer Consumer Health Indonesia assinaram um acordo de distribuição em uma cerimônia em Singapura, expandindo o portfólio de principais produtos da Enseval e fortalecendo o alcance dos produtos de autocuidado da Bayer em todo o arquipélago indonésio.
- Novembro de 2025: O DHL Group adquiriu a CRYOPDP, uma transportadora especializada focada em ensaios clínicos, biofarmacêutica e logística de terapia celular e gênica, fortalecendo sua Rede Especializada em Farmácia com capacidades de manuseio criogênico. A aquisição aprimora diretamente a capacidade da DHL de atender ao segmento emergente de logística de terapia celular da Indonésia à medida que a fabricação doméstica de terapias avançadas escala.
- Outubro de 2025: PT Kimia Farma Tbk e Soidal Medical Supplies Ltd (Papua Nova Guiné) assinaram um acordo de cooperação de distribuição de exportação na Trade Expo Indonesia (ICE BSD), estendendo o alcance dos produtos farmacêuticos da Kimia Farma ao mercado de Papua Nova Guiné.
- Agosto de 2025: O Ministério da Saúde da Indonésia e o PNUD lançaram a integração do sistema eletrônico de monitoramento de logística de saúde SSL-SMILE com os sistemas de informação dos programas de doenças SIHA (HIV/AIDS), SITB (tuberculose) e SISMAL (malária), estendendo a visibilidade da logística farmacêutica em tempo real para três programas de doenças de alta carga em 38 províncias.


Escopo do Relatório do Mercado de Logística de Saúde da Indonésia
| Transporte | Rodoviário |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Ferroviário | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado e Outros |
| Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) | |
| Temperatura Ambiente | |
| Congelamento Profundo / Temperatura Ultrabaixa (abaixo de -20 °C) | |
| Não Controlado por Temperatura |
| Produtos Farmacêuticos | Medicamentos Prescritos e Especializados |
| Medicamentos de Venda Livre | |
| Biofarmacêuticos (Biológicos e Biossimilares) | |
| Vacinas | |
| Materiais de Ensaios Clínicos | |
| Terapias Celulares e Gênicas | |
| Dispositivos Médicos | |
| Medicamentos Veterinários | |
| Sangue, Plasma e Componentes Sanguíneos | |
| Produtos de Diagnóstico e Laboratório | |
| Órgãos e Tecidos Humanos | |
| Outros |
| Doméstico |
| Internacional |
| Fabricantes Farmacêuticos |
| Fabricantes Biofarmacêuticos |
| Hospitais e Clínicas |
| Hospitais e Farmácias de Varejo |
| Distribuidores e Atacadistas de Saúde |
| Outros |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Função Logística | Transporte | Rodoviário |
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Ferroviário | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado e Outros | ||
| Por Tipo de Temperatura | Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) | ||
| Temperatura Ambiente | ||
| Congelamento Profundo / Temperatura Ultrabaixa (abaixo de -20 °C) | ||
| Não Controlado por Temperatura | ||
| Por Tipo de Produto | Produtos Farmacêuticos | Medicamentos Prescritos e Especializados |
| Medicamentos de Venda Livre | ||
| Biofarmacêuticos (Biológicos e Biossimilares) | ||
| Vacinas | ||
| Materiais de Ensaios Clínicos | ||
| Terapias Celulares e Gênicas | ||
| Dispositivos Médicos | ||
| Medicamentos Veterinários | ||
| Sangue, Plasma e Componentes Sanguíneos | ||
| Produtos de Diagnóstico e Laboratório | ||
| Órgãos e Tecidos Humanos | ||
| Outros | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Usuário Final | Fabricantes Farmacêuticos | |
| Fabricantes Biofarmacêuticos | ||
| Hospitais e Clínicas | ||
| Hospitais e Farmácias de Varejo | ||
| Distribuidores e Atacadistas de Saúde | ||
| Outros | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística de saúde da Indonésia até 2031?
Estima-se que o setor registre crescimento de 5,69 bilhões de USD em 2026 para 8,57 bilhões de USD até 2031, a um CAGR de 8,56%.
Qual função logística gerou a maior receita em 2025?
O transporte liderou com 46,34% da receita porque os produtos de saúde precisam se mover por redes dispersas de estradas, mar e ar.
Por que a capacidade de cadeia de frio está se tornando mais importante na Indonésia?
Biológicos, vacinas e terapias avançadas precisam de controle de temperatura validado, e a logística controlada por temperatura tem projeção de registrar um CAGR de 11,93%.
Qual grupo de produtos tem expectativa de crescimento mais rápido até 2031?
As terapias celulares e gênicas têm expectativa de registrar um CAGR de 14,24%, apoiadas pela produção doméstica emergente e requisitos de tratamento especializados.
Qual região indonésia tem a maior base de logística de saúde?
Java, incluindo Jacarta e BOD, deteve 72,36% da receita em 2025 por ser o principal centro de fabricação, armazenagem e frete aéreo.
Qual é o principal desafio operacional para prestadores que atendem ilhas externas?
O transporte inter-ilhas, a energia não confiável, a infraestrutura limitada de cadeia de frio e as transferências repetidas aumentam o custo e o risco de controle de temperatura.
Página atualizada pela última vez em:



