
Tamanho e Participação do Mercado de Contêiner Completo (FCL) do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
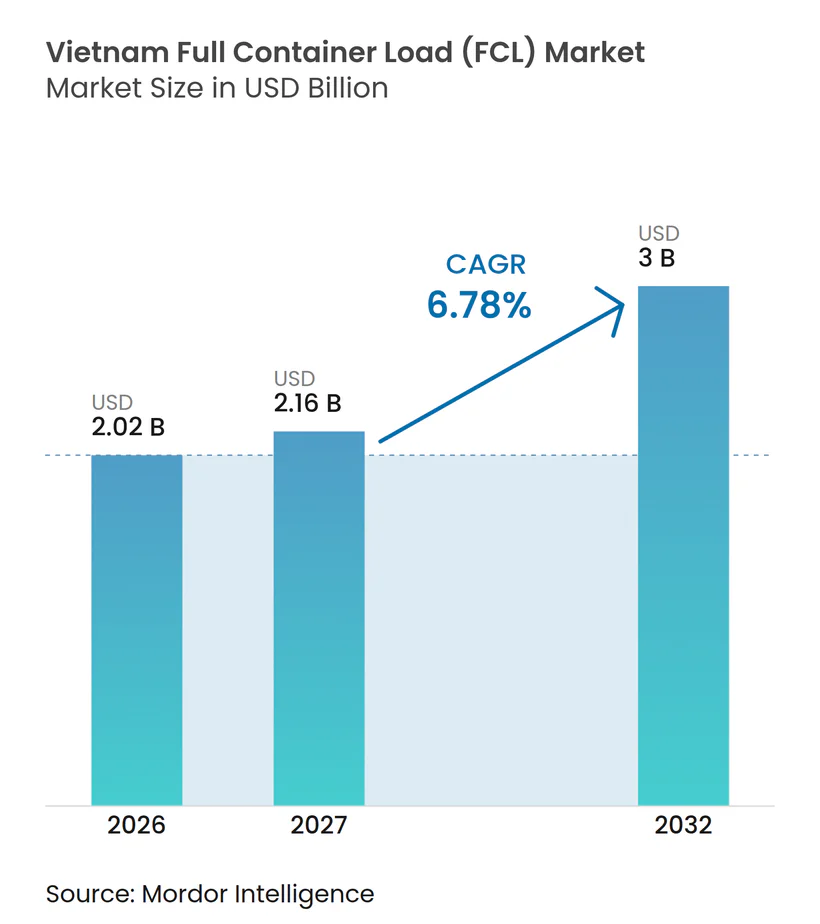
| Tamanho do mercado no ano base (2026) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêiner Completo (FCL) do Vietnã por Mordor Intelligence
O tamanho do mercado de contêiner completo (FCL) do Vietnã é avaliado em 2,02 bilhões de USD em 2026 e estima-se que cresça de 2,16 bilhões de USD em 2027 para atingir 3 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032).
O papel do Vietnã nas cadeias de suprimentos de eletrônicos, calçados, vestuário e outras manufaturas sustenta a demanda por capacidade dedicada de contêineres em rotas internacionais. No exercício fiscal de 2026, as fábricas no Vietnã fabricaram aproximadamente 52% dos calçados da marca Nike, tornando o Vietnã o maior local de produção de calçados da empresa. Essa base manufatureira sustenta movimentações recorrentes de insumos de produção e produtos acabados. O investimento portuário e os serviços de transporte terrestre também estão transformando o ambiente operacional do transporte de contêineres. A capacidade nova e planejada de terminais em Hai Phong e Cai Mep–Thi Vai destina-se a acomodar volumes crescentes de carga. Ao mesmo tempo, serviços como o Mekong Express conectam o Delta do Mekong ao gateway de Cai Mep. Esses desenvolvimentos podem ampliar as opções de roteamento dos embarcadores, embora seus benefícios dependam da conclusão dos projetos, de cronogramas confiáveis, da disponibilidade de equipamentos e da coordenação entre o transporte terrestre e o marítimo.
Principais Conclusões do Relatório
- Por fluxo comercial, o FCL internacional representa 78,34% do tamanho do mercado de contêiner completo (FCL) do Vietnã em 2026, enquanto o FCL doméstico/interilhas tem previsão de registrar um CAGR de 7,24% durante 2027–2032.
- Por tipo de contêiner, os contêineres secos representam 74,19% da participação do mercado de contêiner completo (FCL) do Vietnã em 2026, enquanto os contêineres refrigerados têm previsão de registrar um CAGR de 7,38%.
- Por tamanho de contêiner, os contêineres de 40 pés representam 63,24% do tamanho do mercado de contêiner completo (FCL) do Vietnã em 2026 e têm previsão de registrar um CAGR de 8,12%.
- Por setor de usuário final, o segmento de manufatura e industrial representa 35,91% da participação do mercado de contêiner completo (FCL) do Vietnã em 2026, enquanto saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 8,36%.
- Por região, o Sul do Vietnã representa 55,47% do mercado de contêiner completo (FCL) do Vietnã em 2026, enquanto o Centro do Vietnã tem previsão de registrar um CAGR de 8,62%.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Manufatura Elevando a Demanda por Contêineres de Exportação | +2.0% | Global, concentrado no Norte e Sul do Vietnã | Médio prazo (2–4 anos) |
| Expansão de Portos de Águas Profundas Aumentando a Capacidade de FCL | +1.5% | Norte, Sul e Centro do Vietnã | Curto prazo (≤ 2 anos) |
| Acordos Comerciais Fortalecendo a Conectividade de Contêineres | +1.0% | Global, particularmente corredores ASEAN, UE e Transpacífico | Longo prazo (≥ 4 anos) |
| Demanda por Cadeia de Frio Elevando as Necessidades de Transporte Refrigerado | +0.7% | Sul do Vietnã, com relevância crescente no Norte do Vietnã | Médio prazo (2–4 anos) |
| Plataformas de Reposicionamento Melhorando o Uso de Contêineres Vazios | +0.4% | Sul e Norte do Vietnã | Curto prazo (≤ 2 anos) |
| Migração para Barcaças no Mekong Apoiando a Conectividade Terrestre | +0.3% | Delta do Mekong e Sul do Vietnã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Manufatura Aumenta a Demanda por Contêineres de Exportação
A base manufatureira do Vietnã sustenta remessas conteinerizadas recorrentes de eletrônicos, calçados, vestuário, móveis e produtos industriais. Essas cadeias de produção também requerem importações de componentes, maquinário e outros insumos, gerando carga em ambas as direções. O relatório anual fiscal de 2026 da Nike afirma que o Vietnã produziu aproximadamente 52% do seu volume global de calçados, ilustrando o papel do país na manufatura orientada à exportação[1]. Fabricantes com volumes de pedidos previsíveis podem usar contêineres completos para movimentar carga com menos etapas de consolidação e maior controle direto sobre os cronogramas de carregamento e entrega. O apelo relativo do FCL depende do volume da remessa, das características da carga, da disponibilidade de equipamentos e do custo dos serviços alternativos. Corretores, despachantes, transportadoras e prestadores de transporte terrestre que coordenam a coleta na fábrica com os prazos de corte dos navios podem ajudar a reduzir atrasos evitáveis ao longo do processo de exportação.
A Expansão de Portos de Águas Profundas Aumenta a Capacidade de Movimentação de FCL
A expansão de terminais de águas profundas pode aumentar a capacidade disponível para armadores e exportadores. Em maio de 2025, o Porto de Hai Phong inaugurou os Terminais 3 e 4 de Lach Huyen, elevando a capacidade anual de movimentação da empresa portuária para aproximadamente 3,5 milhões de TEUs. Os terminais foram projetados para acomodar navios totalmente carregados de até 100.000 DWT e navios maiores com carregamento reduzido. Expansões adicionais estão planejadas em ambas as extremidades do país. Em 2025, CMA CGM e Saigon Newport anunciaram uma parceria de 600 milhões de USD para desenvolver os Terminais 7 e 8 de Lach Huyen, com capacidade planejada de 1,9 milhão de TEUs e abertura prevista para 2028. Em abril de 2026, Gemadept e CMA CGM realizaram a cerimônia de lançamento da obra da Fase 2 do Gemalink em Cai Mep–Thi Vai. Espera-se que o projeto eleve a capacidade do terminal para mais de 3 milhões de TEUs por ano após a conclusão.
Os Acordos Comerciais Fortalecem a Conectividade de Contêineres Transfronteiriça
Os acordos comerciais do Vietnã, incluindo o Acordo de Livre Comércio UE-Vietnã e acordos regionais, fornecem uma estrutura para o comércio transfronteiriço. O EVFTA apoia o comércio entre o Vietnã e a União Europeia por meio da eliminação progressiva de tarifas sobre produtos qualificados, sujeita aos cronogramas e regras de origem do acordo. Para os operadores de contêineres, os acordos comerciais podem apoiar mercados de destino mais diversificados e padrões de fornecimento. A demanda também depende da competitividade das exportações, do mix de produtos, das tarifas de frete e da confiabilidade dos serviços disponíveis. Embarcadores que obtêm componentes de vários países podem necessitar de capacidade de contêineres tanto para entrada quanto para saída, enquanto as transportadoras podem ajustar os serviços em resposta a mudanças nos fluxos comerciais e na demanda de carga.
A Demanda por Cadeia de Frio Aumenta os Requisitos de Transporte Refrigerado
A carga sensível à temperatura cria demanda por contêineres refrigerados e serviços que mantenham as condições exigidas durante o transporte. Frutos do mar, alimentos processados e produtos farmacêuticos podem exigir equipamentos com controle de temperatura, monitoramento e procedimentos adequados à carga. O serviço Mekong Express, lançado pela DP World e VIMC Lines em maio de 2025, foi projetado para transportar contêineres secos e refrigerados entre Can Tho e Cai Mep, conectando áreas de produção a um gateway internacional. A demanda por contêineres refrigerados depende do tipo de carga, dos requisitos do destino, da faixa de temperatura, das necessidades de monitoramento e da disponibilidade de equipamentos adequados. O manuseio especializado pode tornar a confiabilidade do serviço e as condições dos equipamentos mais importantes do que as tarifas de frete por si só. Transportadoras e prestadores de logística que conseguem coordenar a movimentação terrestre com a disponibilidade de contêineres refrigerados e as conexões portuárias podem estar em melhor posição para atender exportadores de produtos sensíveis à temperatura.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Portuário Elevando Atrasos de Trânsito e Manuseio | -1.2% | Sul e Norte do Vietnã, com efeitos de hubs regionais de transbordo | Curto prazo (≤ 2 anos) |
| Volatilidade das Tarifas de Frete Elevando a Incerteza de Custos | -0.8% | Global, particularmente corredores Transpacífico, Ásia-Europa e Ásia-Oriente Médio | Médio prazo (2–4 anos) |
| Fragmentação de Dados Perturbando a Coordenação Multimodal | -0.5% | Nacional, particularmente Centro do Vietnã e Delta do Mekong | Médio prazo (2–4 anos) |
| Perturbações no Calado do Rio Afetando a Confiabilidade do Mekong | -0.3% | Delta do Mekong e Sul do Vietnã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Congestionamento Portuário Aumenta os Atrasos de Trânsito e Manuseio
O congestionamento pode perturbar os cronogramas dos navios, a disponibilidade de contêineres, o manuseio nos terminais e o timing das entregas nas fábricas. Atrasos em hubs regionais de transbordo também podem afetar as conexões subsequentes para carga originada no Vietnã. Quando uma remessa perde um prazo de corte ou uma conexão, os exportadores podem precisar reagendar a carga, manter estoques ou buscar rotas alternativas, adicionando incerteza ao planejamento do transporte. A capacidade portuária adicional pode aliviar algumas restrições ao longo do tempo, mas os projetos anunciados não fornecem capacidade imediata até que entrem em operação. O projeto do Porto Internacional de Transbordo de Can Gio atingiu um marco importante em abril de 2026, quando a Cidade de Ho Chi Minh aprovou seus investidores[2]. Continua sendo um projeto em desenvolvimento e não um terminal em operação. Enquanto isso, exportadores e transportadoras precisam coordenar janelas de reserva, horários de entrada no portão, alocação de equipamentos e transporte terrestre para reduzir o impacto do congestionamento.
A Volatilidade das Tarifas de Frete Aumenta a Incerteza dos Custos de Transporte
As tarifas de frete de contêineres variam por rota, direção, sazonalidade, capacidade disponível de navios, oferta de equipamentos e o equilíbrio entre demanda e capacidade. Exportadores que atendem vários mercados de destino podem enfrentar condições tarifárias diferentes ao mesmo tempo, dificultando a definição de orçamentos de frete confiáveis ou o compromisso com preços fixos de entrega. Embarcadores com volumes menores podem ter menos poder de negociação ou menos opções para garantir capacidade contratada. A incerteza tarifária também pode afetar a escolha entre FCL e outras opções de transporte para remessas menores. Transportadoras com redes diversificadas e carga contratada podem ser mais capazes de gerenciar mudanças nas condições dos corredores, mas nenhum modelo operacional elimina a exposição a mudanças nas tarifas de frete em todo o mercado. Os exportadores podem reduzir parte dessa incerteza por meio de planejamento antecipado, diversificação de rotas e contratos de frete adequados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo Comercial:
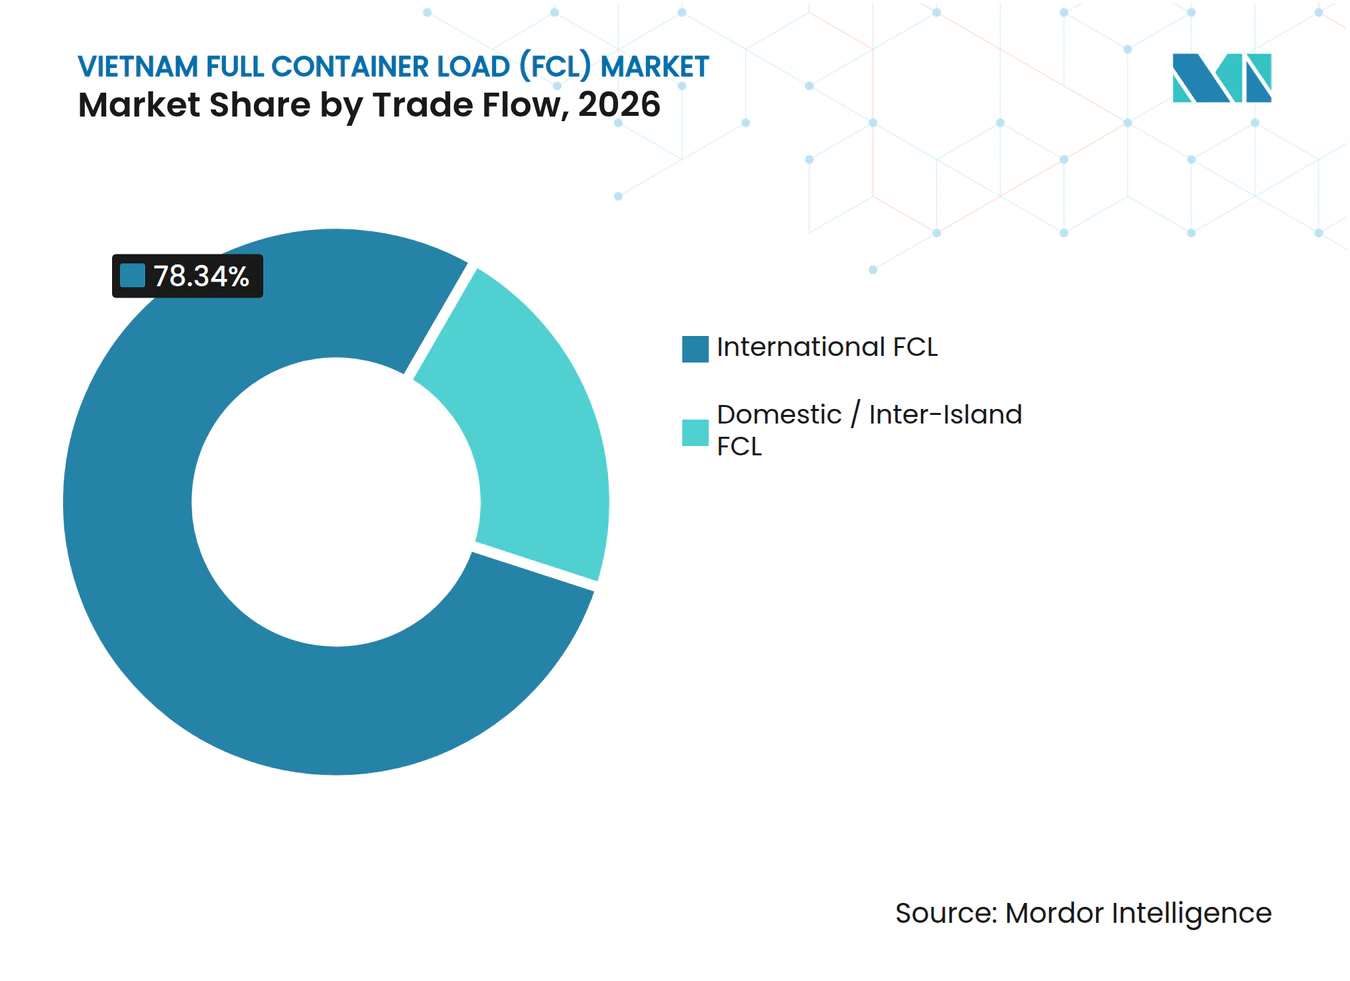
FCL Internacional Lidera Enquanto os Serviços Domésticos CrescemO FCL internacional representa 78,34% da participação do mercado de contêiner completo do Vietnã em 2026. A manufatura orientada à exportação e as importações de insumos de produção, maquinário e componentes sustentam o segmento. Eletrônicos, calçados, vestuário, móveis e bens industriais geram movimentações recorrentes de contêineres entre as fábricas vietnamitas e os mercados internacionais. O FCL internacional também apoia a carga de entrada proveniente de locais de manufatura e fornecedores asiáticos. Suas redes de transportadoras estabelecidas e o acesso aos principais portos marítimos sustentam sua posição de liderança.
O FCL doméstico/interilhas tem previsão de registrar um CAGR de 7,24% durante 2027–2032. Os serviços costeiros e de hidrovias interiores conectam áreas de produção com os principais gateways de exportação, incluindo Cai Mep. O Mekong Express, lançado em maio de 2025, liga Can Tho e Cai Mep e apoia tanto carga seca quanto refrigerada. Esses serviços complementam as rotas oceânicas internacionais ao alimentar contêineres nos portos gateway e ampliar o acesso para embarcadores localizados longe dos terminais principais.



Por Tipo de Contêiner:
Contêineres Secos Lideram Enquanto a Demanda por Refrigerados CresceOs contêineres secos representam 74,19% do tamanho do mercado de contêiner completo do Vietnã em 2026. Eles atendem a uma ampla gama de cargas, incluindo eletrônicos, têxteis, calçados, móveis, maquinário e outros produtos manufaturados. Sua versatilidade e a infraestrutura estabelecida de depósitos e terminais sustentam seu uso em remessas de entrada e saída. A entrega de 1.000 contêineres secos de 20 pés pela Hoa Phat à CMA CGM em agosto de 2025 também demonstra o desenvolvimento da capacidade doméstica de fabricação de contêineres.
Os contêineres refrigerados têm previsão de registrar um CAGR de 7,38% durante 2027–2032. A demanda está ligada a alimentos sensíveis à temperatura, frutos do mar e carga farmacêutica que requer condições controladas durante o transporte. O serviço Mekong Express fornece capacidade para contêineres refrigerados ao lado de equipamentos secos. Contêineres-tanque e equipamentos especializados também atendem a carga química, petroquímica e de grande porte, embora a demanda dependa de requisitos específicos de mercadoria e de arranjos de manuseio adequados. Espera-se que os contêineres secos permaneçam a maior categoria de equipamentos, dada sua ampla gama de aplicações.
Por Tamanho de Contêiner:
Contêineres de 40 Pés Lideram e Crescem Mais RapidamenteOs contêineres de 40 pés representam 63,24% da participação do mercado de contêiner completo do Vietnã em 2026 e têm previsão de registrar um CAGR de 8,12% durante 2027–2032. Sua capacidade é adequada para remessas de fábricas de maior volume e pode reduzir o número de contêineres necessários para remessas elegíveis. Clusters manufatureiros com pedidos de exportação regulares podem planejar os equipamentos em torno dos cronogramas de produção, desde que o peso, as dimensões e os requisitos de manuseio da carga permitam o uso de contêineres maiores.
Os contêineres de 20 pés continuam importantes para carga densa, remessas menores e consignações cujo peso ou requisitos de manuseio tornam uma unidade maior menos adequada. A escolha do contêiner também depende do volume, peso, rota e disponibilidade de equipamentos da carga. O crescimento projetado das unidades de 40 pés reflete a demanda do mercado por manuseio eficiente de remessas maiores.
Por Setor de Usuário Final:
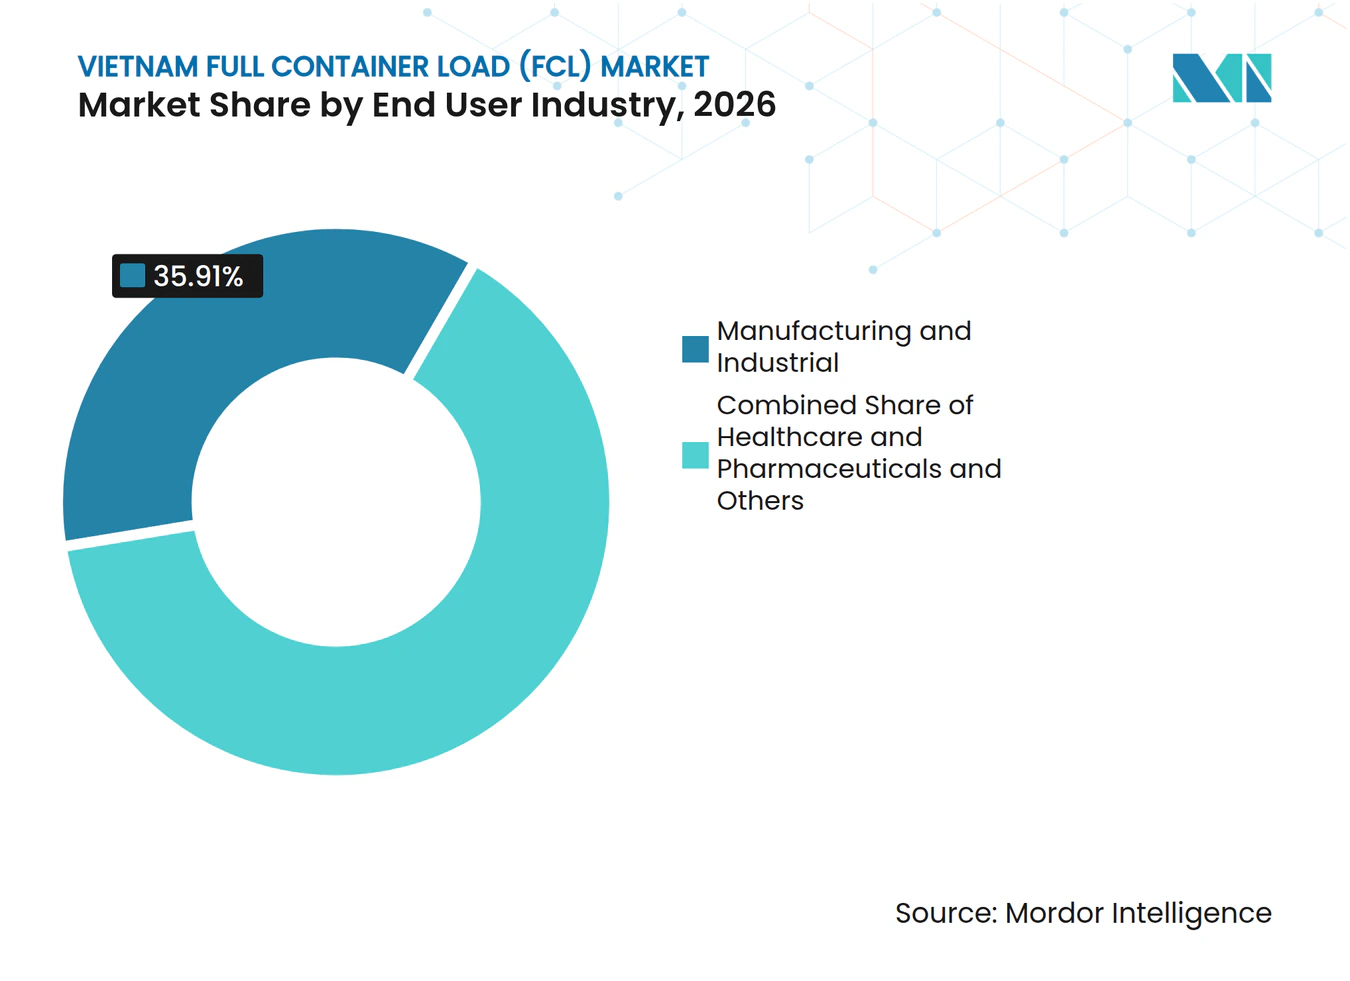
Manufatura Lidera Enquanto a Saúde CresceManufatura e industrial representam 35,91% da participação do mercado de contêiner completo do Vietnã em 2026. O segmento inclui eletrônicos, calçados, vestuário, móveis, maquinário e outros produtos industriais que transitam por cadeias de suprimentos internacionais. Os fabricantes precisam de disponibilidade confiável de contêineres e coordenação entre o despacho da fábrica, a entrada no portão do terminal e a partida do navio. As importações de componentes e maquinário também contribuem para a demanda do segmento, vinculando a carga de entrada à produção de saída.
Saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 8,36% durante 2027–2032. As remessas farmacêuticas e de saúde podem exigir monitoramento de temperatura, equipamentos adequados e documentação adaptada à carga. Varejo e bens de consumo, alimentos e bebidas, agricultura e silvicultura, automotivo, químicos e eletrônicos também contribuem para a demanda de contêineres. Prestadores que oferecem equipamentos adequados, visibilidade das remessas e manuseio específico para cada tipo de carga podem atender clientes com requisitos além do transporte padrão em contêineres secos.

Análise Geográfica
O Sul do Vietnã representa 55,47% do mercado em 2026. Cai Mep–Thi Vai apoia o transporte marítimo de águas profundas, enquanto as áreas industriais e as conexões de transporte terrestre alimentam carga na rede portuária. Em abril de 2026, Gemadept e CMA CGM realizaram a cerimônia de lançamento da obra da Fase 2 do Gemalink, que deverá aumentar a capacidade do terminal para mais de 3 milhões de TEUs por ano após a conclusão[3]. O Mekong Express também fortalece os vínculos entre Can Tho e Cai Mep, apoiando carga seca e refrigerada do Delta do Mekong.
O cluster portuário de Hai Phong e as áreas manufatureiras próximas sustentam o Norte do Vietnã. Em maio de 2025, o Porto de Hai Phong inaugurou os Terminais 3 e 4 de Lach Huyen, aumentando a capacidade anual de movimentação da empresa portuária para aproximadamente 3,5 milhões de TEUs. CMA CGM e Saigon Newport também anunciaram o desenvolvimento planejado dos Terminais 7 e 8 de Lach Huyen, com abertura prevista para 2028.
O Centro do Vietnã tem previsão de registrar um CAGR de 8,62% durante 2027–2032. A oportunidade de crescimento da região está ligada à atividade industrial, ao acesso portuário e a melhores conexões entre as áreas de produção do interior e os gateways de transporte marítimo. O próprio crescimento do mercado do Centro do Vietnã dependerá da demanda local de carga, do desenvolvimento de conexões portuárias e terrestres e da capacidade dos prestadores de transporte marítimo de oferecer serviços confiáveis a partir da região.
Cenário Competitivo
Concentração do Mercado
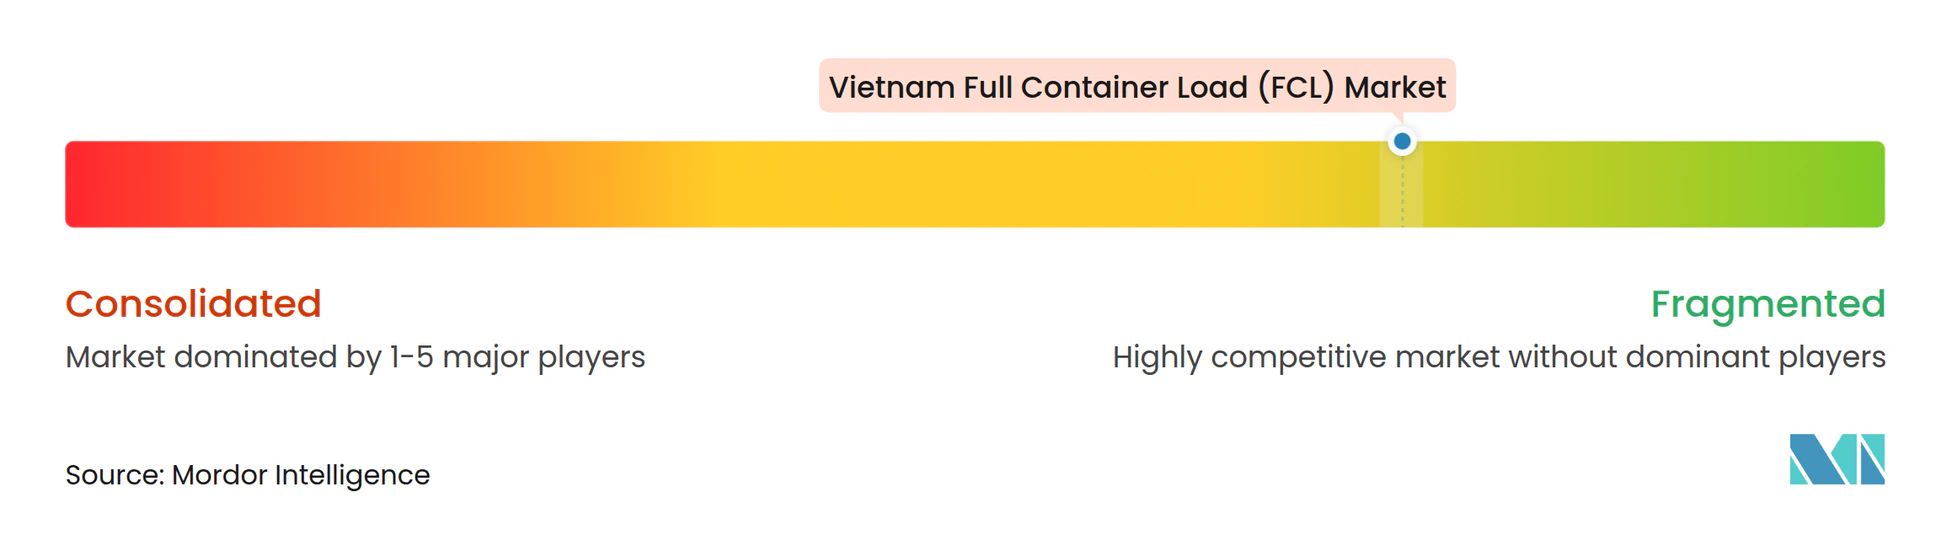
O mercado de contêiner completo do Vietnã é fragmentado e inclui armadores internacionais, operadores portuários e de transporte marítimo domésticos e prestadores de logística. Transportadoras globais como CMA CGM, MSC e A.P. Moller–Maersk competem por meio de capacidade de navios, redes de rotas, acesso a equipamentos e cobertura de serviços. Operadores vietnamitas como Gemadept, Saigon Newport, Hai An, Viconship e VIMC possuem capacidades locais de porto, transporte marítimo ou transporte terrestre. Os despachantes de carga também competem coordenando reservas de contêineres, movimentação terrestre e visibilidade das remessas.
O investimento em terminais é uma alavanca competitiva importante. CMA CGM e Saigon Newport anunciaram uma parceria de 600 milhões de USD para o projeto planejado dos Terminais 7 e 8 de Lach Huyen em Hai Phong em 2025. Gemadept e CMA CGM realizaram a cerimônia de lançamento da obra da Fase 2 do Gemalink em abril de 2026. Ambos os desenvolvimentos visam aumentar a capacidade e fortalecer o acesso aos principais gateways comerciais. Tais projetos podem apoiar a capacidade de serviço a longo prazo, embora seus efeitos comerciais dependam da conclusão, da demanda de carga e da disponibilidade de infraestrutura de transporte de conexão.
Os serviços domésticos e o fornecimento de equipamentos oferecem outras áreas de competição. DP World e VIMC Lines lançaram o Mekong Express em maio de 2025, ligando Can Tho e Cai Mep por um serviço marítimo-fluvial programado[4]. Em agosto de 2025, a Hoa Phat entregou 1.000 contêineres secos de 20 pés à CMA CGM, adicionando uma relação doméstica de fornecimento de equipamentos. Prestadores que combinam disponibilidade confiável de equipamentos, acesso a terminais, conexões terrestres e serviços refrigerados adequados podem se diferenciar dos concorrentes que dependem principalmente de capacidade de navios ou preço.
Líderes do Setor de Contêiner Completo (FCL) do Vietnã
-
Gemadept Corporation
-
Hai An Transport and Stevedoring JSC
-
CMA CGM Group
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêiner Completo (FCL) do Vietnã Empresas cobertas neste relatório
- CMA CGM Group
- Mediterranean Shipping Company (MSC)
- A.P. Moller - Maersk
- Ocean Network Express (ONE)
- Evergreen Marine Corporation
- Saigon Newport Corporation
- Gemadept Corporation
- Vietnam Maritime Corporation (VIMC)
- Hai An Transport and Stevedoring JSC
- Vietnam Container Shipping JSC (VICONSHIP)
- COSCO SHIPPING Lines Co. Ltd
- Transimex Corporation
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- DHL Global Forwarding
- Kuehne+Nagel
- DSV
- Hapag-Lloyd AG
- Nippon Express Vietnam
- Yusen Logistics Vietnam
- KLN Logistics Group
- Expeditors International
Desenvolvimentos industriais recentes em Mercado de Contêiner Completo (FCL) do Vietnã
- Abril de 2026: Gemadept e CMA CGM realizaram a cerimônia de lançamento da obra da Fase 2 do Gemalink em Cai Mep–Thi Vai. Após a conclusão, espera-se que o projeto aumente a capacidade do terminal para mais de 3 milhões de TEUs por ano.
- Fevereiro de 2026: A.P. Moller–Maersk descreveu sua solução de barcaça transfronteiriça para cadeias de suprimentos Vietnã–Camboja, destacando o transporte programado e o suporte à movimentação de carga ao longo do corredor do Mekong.
- Novembro de 2025: DHL Global Forwarding expandiu sua rede de CFS no Vietnã. O CFS da Cidade de Ho Chi Minh aumentou para 6.800 m², enquanto o CFS de Hai Phong atingiu 4.000 m².
- Maio de 2025: CMA CGM e Saigon Newport anunciaram uma parceria de 600 milhões de USD para desenvolver os Terminais 7 e 8 de Lach Huyen, com capacidade anual planejada de 1,9 milhão de TEUs e abertura prevista para 2028.
Escopo do Relatório do Mercado de Contêiner Completo (FCL) do Vietnã
Visão geral da segmentação
| FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação |
| Fluxo de Exportação |
| Contêineres Secos |
| Contêineres Refrigerados |
| Contêineres-Tanque |
| Contêineres com Equipamentos Especiais |
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Manufatura e Industrial |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Automotivo e Componentes |
| Químicos e Petroquímicos |
| Eletrônicos e Elétricos |
| Agricultura e Silvicultura |
| Saúde e Produtos Farmacêuticos |
| Outros Usuários Finais |
| Norte do Vietnã |
| Centro do Vietnã |
| Sul do Vietnã |
| Por Fluxo Comercial | FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação | |
| Fluxo de Exportação | ||
| Por Tipo de Contêiner | Contêineres Secos | |
| Contêineres Refrigerados | ||
| Contêineres-Tanque | ||
| Contêineres com Equipamentos Especiais | ||
| Por Tamanho de Contêiner | Contêineres de 20 Pés | |
| Contêineres de 40 Pés | ||
| Por Setor de Usuário Final | Manufatura e Industrial | |
| Varejo e Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Automotivo e Componentes | ||
| Químicos e Petroquímicos | ||
| Eletrônicos e Elétricos | ||
| Agricultura e Silvicultura | ||
| Saúde e Produtos Farmacêuticos | ||
| Outros Usuários Finais | ||
| Por Região | Norte do Vietnã | |
| Centro do Vietnã | ||
| Sul do Vietnã | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de FCL do Vietnã até 2032?
O mercado tem previsão de atingir 3,00 bilhões de USD até 2032, crescendo a partir de 2,16 bilhões de USD em 2027 a um CAGR de 6,78%.
Qual fluxo comercial lidera o mercado de FCL do Vietnã?
O FCL internacional lidera com uma participação de 78,34% em 2026, refletindo a importância dos fluxos internacionais de manufatura e comércio.
Por que os contêineres de 40 pés são amplamente utilizados no Vietnã?
Os contêineres de 40 pés detinham 63,24% do mercado em 2026 e têm previsão de registrar um CAGR de 8,12% até 2032. Eles podem ser adequados para remessas maiores de fábricas quando as dimensões e o peso da carga permitem.
Qual segmento de usuário final tem previsão de crescer mais rapidamente?
Saúde e produtos farmacêuticos tem previsão de registrar um CAGR de 8,36% durante 2027–2032, sustentado pela necessidade de transporte especializado e manuseio de carga sensível à temperatura.
Qual região tem previsão de crescer mais rapidamente?
O Centro do Vietnã tem previsão de registrar um CAGR de 8,62% durante 2027–2032, embora sua base de partida menor deva ser considerada ao interpretar a taxa de crescimento.
Quais são as principais restrições que o mercado de FCL do Vietnã enfrenta?
Congestionamento portuário, volatilidade das tarifas de frete, dados multimodais fragmentados e perturbações no calado do rio podem afetar os custos, a disponibilidade de equipamentos e a confiabilidade das remessas.