
Tamaño y Participación del Mercado de Audio Inalámbrico de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.61 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Audio Inalámbrico de India por Mordor Intelligence
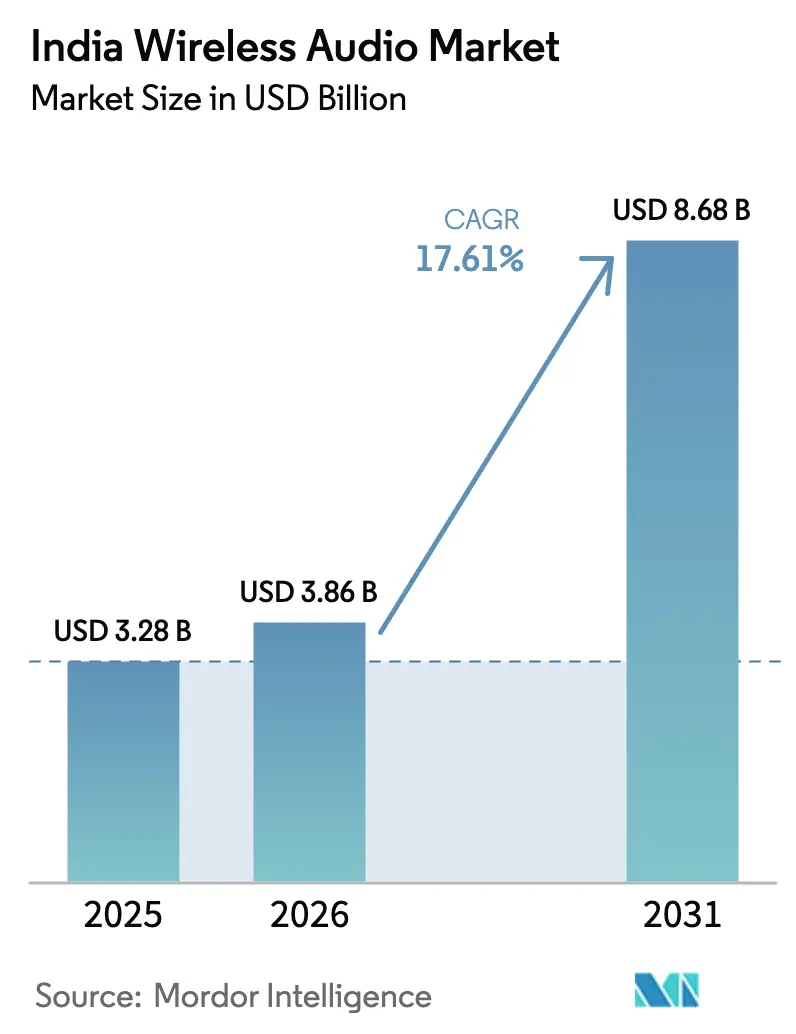
El tamaño del mercado de audio inalámbrico de India en 2026 se estima en USD 3,86 mil millones, creciendo desde el valor de 2025 de USD 3,28 mil millones con proyecciones para 2031 que muestran USD 8,68 mil millones, creciendo a una CAGR del 17,61% durante 2026-2031. La rápida proliferación de teléfonos inteligentes, los despliegues asequibles de 5G y los incentivos de fabricación local impulsan colectivamente el mercado de audio inalámbrico de India hacia la penetración del mercado masivo. La cancelación activa de ruido y el audio espacial, antes características premium, ahora aparecen en dispositivos por debajo de INR 2.000, mientras que las empresas nacionales logran un 85% de valor local añadido, reduciendo los costos de importación y reforzando la resiliencia de la cadena de suministro. Los canales en línea representan el 74% de los ingresos de 2024, impulsados por la logística de comercio rápido que ofrece entrega el mismo día en las principales metrópolis. Las ciudades de nivel 2 y nivel 3 emergen como nuevos centros de demanda a medida que el contenido de audio en lenguas vernáculas aumenta las horas de escucha diarias y fomenta las mejoras en el segmento de entrada. La intensidad competitiva se intensifica a medida que la escasez de chipsets restringe los despliegues de LC3 y LE-Audio, creando riesgo de ejecución para las marcas que dependen de diferenciadores de próxima generación.
Conclusiones Clave del Informe
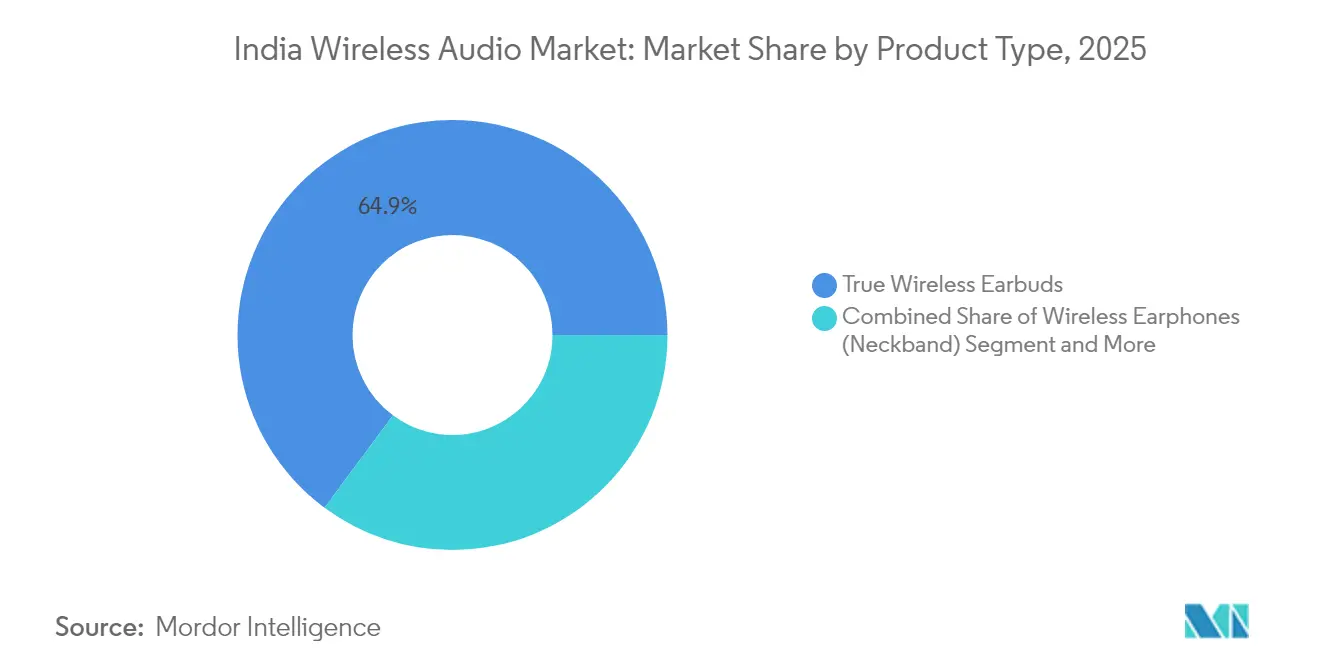
- Por tipo de producto, los auriculares verdaderamente inalámbricos capturaron el 64,85% de la participación del mercado de audio inalámbrico de India en 2025, mientras que se proyecta que el segmento registre una CAGR del 19,05% hasta 2031.
- Por canal de distribución, las ventas en línea representaron el 73,60% del tamaño del mercado de audio inalámbrico de India en 2025; se prevé que el comercio minorista fuera de línea registre la CAGR más alta del 18,95% hasta 2031.
- Por banda de precio, el segmento de entrada por debajo de INR 1.500 representó el 51,60% del tamaño del mercado de audio inalámbrico de India en 2025, mientras que el mismo segmento está preparado para expandirse a una CAGR del 18,55% hasta 2031.
- Por usuario final, las aplicaciones de consumo representaron el 88,20% de la participación del mercado de audio inalámbrico de India en 2025, mientras que los deportes y el acondicionamiento físico avanzan a una CAGR del 17,85% durante 2026-2031.
- boAt, Noise y Boult controlaron colectivamente el 42,6% de los envíos de 2024, con boAt por sí sola manteniendo una participación del 32,9% y conservando el liderazgo de categoría necesario para influir en los estándares de diseño.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Audio Inalámbrico de India
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Penetración de teléfonos inteligentes y asequibilidad del 5G | +4.0% | Nacional, con ganancias tempranas en ciudades metropolitanas y centros urbanos de nivel 1 | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la logística de comercio rápido | +3.6% | Nacional, más fuerte en los corredores del norte de India y el oeste de India | Corto plazo (≤ 2 años) |
| Precios agresivos de auriculares verdaderamente inalámbricos de marcas nacionales | +2.9% | Nacional, con efectos secundarios en los mercados del sur de Asia | Corto plazo (≤ 2 años) |
| Esquema de Incentivo Vinculado a la Producción (PLI) que impulsa la fabricación local de auriculares | +2.5% | Centros de fabricación en Tamil Nadu, Karnataka, Telangana, Maharashtra | Largo plazo (≥ 4 años) |
| Auge de las plataformas de audio OTT y pódcast en lenguas vernáculas | +2.2% | Enfoque regional en el cinturón hindi, mercados vernáculos del sur de India | Mediano plazo (2-4 años) |
| Diferenciación de calidad de audio (Dolby Atmos, audio espacial) en teléfonos inteligentes de gama media | +2.0% | Mercados urbanos y segmentos de consumidores expertos en tecnología a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Penetración de Teléfonos Inteligentes y la Asequibilidad del 5G Impulsan la Adopción Masiva
Los 750 millones de usuarios de teléfonos inteligentes de India convierten el mercado de audio inalámbrico de India en un panorama de periféricos indispensables en lugar de un segmento de accesorios de lujo. Los operadores de telecomunicaciones priorizan los despliegues en ciudades de nivel 2; Jaipur, Lucknow y Chandigarh experimentaron redes 5G piloto durante 2024, reduciendo la brecha urbano-rural y habilitando la transmisión sin pérdidas que valida las mejoras inalámbricas. Los marcos de política establecidos en la Política Nacional de Comunicaciones Digitales reducen aún más las brechas de cobertura, reforzando así las expectativas de los usuarios de una conectividad de audio sin interrupciones. A medida que mejora la eficiencia de las baterías, los dispositivos de nivel de entrada logran una reproducción durante todo el día, cumpliendo con los criterios funcionales imprescindibles para los compradores por primera vez. El efecto multiplicador resultante eleva los ciclos de reemplazo de dispositivos, adelantando la demanda y respaldando la CAGR del 17,9% para el mercado de audio inalámbrico de India.
La Expansión del Comercio Electrónico Remodela la Economía de la Distribución
El dominio en línea del 74% ilumina profundos cambios estructurales en el comportamiento del comprador dentro del mercado de audio inalámbrico de India. Flipkart y Amazon integran promesas de entrega el mismo día y al día siguiente en las 20 principales ciudades, privando a los minoristas físicos de las ventajas de inmediatez. Las marcas nacionales aprovechan los modelos directos al consumidor para recopilar retroalimentación, iterar diseños trimestralmente y publicar actualizaciones de firmware que desbloquean nuevo soporte de códec, reforzando la fidelidad a la marca. Los actores del comercio rápido aprovechan ventanas de entrega en menos de dos horas para compras impulsivas vinculadas a lanzamientos musicales o eventos deportivos. La economía favorece a los vendedores a gran escala capaces de absorber los costos de logística preservando los márgenes muy ajustados característicos de la banda de precio de entrada. Este entorno obliga a las marcas internacionales a recalibrar los márgenes minoristas o a arriesgarse a perder participación frente a competidores locales ágiles.
Las Marcas Nacionales Aprovechan Estrategias de Precios Agresivas
boAt superó el hito de los 50 millones de dispositivos "Fabricados en India" en agosto de 2024, demostrando que la ingeniería de valor y la integración hacia atrás pueden cumplir con los estándares de fiabilidad globales sin etiquetas de precio premium.[1]Fuente: Electronics For You, "Apple comenzará pronto la producción de AirPods en India para exportaciones a EE. UU. y Europa," electronicsforyou.biz Los dispositivos por debajo de INR 1.500 ahora cuentan con Bluetooth 5.3 y ANC híbrida, comprimiendo la jerarquía de características y acelerando la comoditización. La competencia de precios se alinea con las expectativas de los consumidores locales moldeadas por los planes de datos de bajo costo, pero comprime los márgenes brutos, obligando a los fabricantes a buscar la localización de componentes más allá de las carcasas hacia los micrófonos de sistemas microelectromecánicos (MEMS) y los circuitos integrados de gestión de energía. La optimización continua del costo de materiales permite a los actores nacionales defender su participación frente a las multinacionales orientadas al segmento premium a pesar de las disparidades en los presupuestos de marketing.
El Esquema PLI Cataliza el Desarrollo del Ecosistema de Fabricación
El marco del Incentivo Vinculado a la Producción reembolsa hasta el 6% del valor de ventas incremental para auriculares que califiquen, atrayendo a proveedores globales hacia empresas conjuntas con socios locales de servicios de manufactura electrónica. La planta de AirPods de Foxconn en Telangana y la línea Buds de realme de Optiemus Infracom ilustran cómo la propiedad intelectual extranjera converge con las ventajas de costos laborales nacionales. La formación de clústeres en Sriperumbudur y Hosur reúne a fabricantes de PCB, moldadores por inyección y laboratorios de pruebas acústicas dentro de un radio de 50 kilómetros, reduciendo los tiempos de tránsito y permitiendo el ensamblaje en secuencia justo a tiempo. Las ganancias a largo plazo incluyen la mejora de habilidades de la fuerza laboral en sintonización acústica y validación de RF, suministrando a las futuras generaciones del mercado de audio inalámbrico de India mientras se aumenta la competitividad exportadora.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones de salud auditiva por uso prolongado | -2.0% | Nacional, con enfoque regulatorio de las autoridades sanitarias centrales | Mediano plazo (2-4 años) |
| Alta sensibilidad al precio y competencia de importaciones paralelas | -1.7% | Regiones fronterizas y grandes áreas metropolitanas con canales de importación paralela | Corto plazo (≤ 2 años) |
| Escasez de chipsets que retrasa el despliegue de LC3 / LE-Audio | -1.4% | Impacto en la cadena de suministro global con efectos de concentración de fabricación | Corto plazo (≤ 2 años) |
| Costos más estrictos de cumplimiento de residuos electrónicos y eliminación de baterías | -1.2% | Nacional, con variaciones de implementación a nivel estatal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Preocupaciones de Salud Crean Desafíos de Cumplimiento Regulatorio
La recomendación de febrero de 2025 de la Dirección General de Servicios de Salud que recomienda una escucha por debajo de 50 dB durante menos de dos horas diarias eleva las características de seguridad a puntos de verificación de cumplimiento; la certificación (IS 616:2017) ahora examina la presión de salida, obligando a la aplicación de límites de volumen a nivel de firmware que aumentan los costos de validación. La alerta a nivel estatal de Tamil Nadu sobre el aumento de la pérdida auditiva juvenil señala posibles regulaciones fragmentadas, obligando a las marcas nacionales a estandarizarse preventivamente con el conjunto de reglas más estricto para evitar riesgos de retiro de productos. A medida que las campañas educativas ganan impulso, algunos consumidores pueden reducir las horas de escucha diarias, suavizando la demanda de reemplazo y restando 2,1 puntos porcentuales a la CAGR prevista del mercado de audio inalámbrico de India.
La Sensibilidad al Precio Limita el Crecimiento del Segmento Premium
Las importaciones paralelas de AirPods y Sony WF-1000XM5 a través de canales paralelos mantienen bajos los precios mínimos, obligando a los revendedores autorizados a subsidiar u ofrecer paquetes para preservar la afluencia de clientes. A pesar del aumento de los ingresos disponibles, los compradores sensibles al costo aún prefieren dispositivos por debajo de INR 1.500 para el uso cotidiano, relegando los modelos premium a casos de uso de regalo o nicho. Las multinacionales diseñan versiones específicas para India que eliminan la carga inalámbrica y el emparejamiento multipunto para alcanzar precios de INR 6.999, pero persiste el riesgo de dilución de marca. En consecuencia, las curvas de adopción premium van por detrás del crecimiento del PIB per cápita, creando un obstáculo estructural contra la migración hacia segmentos superiores en el mercado de audio inalámbrico de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Liderazgo de los Auriculares Verdaderamente Inalámbricos Acelera los Ciclos de Innovación
Los auriculares verdaderamente inalámbricos dominaron con una participación del 64,85% del tamaño del mercado de audio inalámbrico de India en 2025 y se prevé que registren una CAGR del 19,05% hasta 2031. Su factor de forma sin cables se alinea con las expectativas de estilo de vida de la Generación Z de portabilidad perfecta y captura de contenido sobre la marcha. Los auriculares de banda para el cuello representaron el 22,35% de la participación, atrayendo a usuarios sensibles al costo que valoran la longevidad de la batería y la seguridad física. Los auriculares supraaurales y circumaurales sirven a segmentos especializados como los videojuegos y la mezcla en estudio, reteniendo el equilibrio de participación bajo perfiles de demanda de nicho.
La densidad de la batería, la ANC híbrida y los modos de juego de baja latencia encabezan la hoja de ruta de innovación a medida que las marcas incorporan características premium en los niveles de entrada para proteger su participación. Los socios locales de servicios de manufactura electrónica introducen líneas de montaje superficial semiautomatizadas para conjuntos de controladores compactos que reducen las tasas de defectos, respaldando un mayor volumen de producción. Mientras tanto, los buques insignia multinacionales posicionan el audio espacial como una ruta de actualización aspiracional, con la esperanza de extraer valor de los nichos de audiófilos. Las pruebas regulatorias bajo IS 616:2017 ahora abarcan todos los factores de forma, promoviendo una calidad de referencia que reduce las brechas percibidas entre las ofertas nacionales e importadas, impulsando así la sustitución dentro del mercado de audio inalámbrico de India.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por Canal de Distribución: El Comercio Digital Transforma el Acceso al Mercado
Las tiendas en línea contribuyeron con el 73,60% al tamaño del mercado de audio inalámbrico de India en 2025 y se proyecta que crezcan a una CAGR del 18,70% hasta 2031. Las ventas relámpago durante las temporadas festivas aumentan los volúmenes unitarios, y las reseñas de video integradas aceleran la conversión al sustituir las demostraciones en tienda. El comercio minorista fuera de línea retuvo una participación del 26,40%, particularmente en las ciudades de nivel 3 donde la experiencia táctil sigue siendo fundamental antes de la compra.
El pago contra entrega, los pagos a plazos sin intereses y las devoluciones sin costo reducen las barreras de adopción y generan confianza entre los compradores por primera vez. La logística de entrega el mismo día se extiende más allá de las metrópolis hacia 120 ubicaciones de nivel 2, reduciendo la brecha histórica de entrega. En respuesta, las cadenas minoristas nacionales lanzan módulos de marca dentro de la tienda, proporcionando comparaciones de ANC en vivo para preservar su relevancia. Surgen estrategias híbridas; las marcas impulsan el inventario a través del comercio electrónico mientras utilizan quioscos emergentes en centros de tránsito para el descubrimiento. Esta matriz omnicanal fortalece el alcance y estabiliza el flujo de unidades durante los ciclos festivos y de bodas, aislando la estacionalidad de los ingresos en el mercado de audio inalámbrico de India.
Por Banda de Precio: La Expansión del Segmento de Entrada Impulsa la Democratización del Mercado
Los dispositivos con precio inferior a INR 1.500 representaron el 51,60% de la participación del mercado de audio inalámbrico de India en 2025 y avanzarán a una CAGR del 18,55% hasta 2031. Los objetivos de costo de materiales por debajo de USD 20 dan forma a los planos de diseño, exigiendo ANC de un solo micrófono y carcasas de plástico genéricas. Los modelos de gama media entre INR 1.500 e INR 4.999 capturaron una participación del 33,30%, respaldados por aspirantes urbanos que buscan mayor duración de la batería y clasificaciones IP54 para la resiliencia en los desplazamientos. Las unidades premium por encima de INR 5.000 tuvieron una participación del 15,10%, adecuadas para entusiastas de la marca y creadores semiprofesionales.
Los aranceles de importación del 20% incentivan la población local de PCB y el ensamblaje final, amortiguando la volatilidad del tipo de cambio. A medida que las hojas de ruta de reducción de tamaño de los chips reducen los costos de los sistemas en chip (SoC), las características premium se trasladan hacia abajo, comprimiendo las brechas de valor percibidas. Las marcas diferencian los niveles mediante suscripciones incluidas a pódcast en lenguas vernáculas o colores de edición limitada vinculados a ligas de críquet. Esta escalonamiento por banda de precio mantiene las rutas de actualización y preserva la claridad de segmentación en el mercado de audio inalámbrico de India.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Usuario Final: Las Aplicaciones de Consumo Dominan con el Fitness Emergiendo
Los usos de consumo impulsaron el 88,20% de los envíos en 2025, reafirmando la primacía del entretenimiento en la industria de audio inalámbrico de India. Sin embargo, los dispositivos de deportes y acondicionamiento físico están programados para una CAGR del 17,85%, impulsados por diseños integrados con sensores que miden la frecuencia cardíaca y el VO₂ máx durante los entrenamientos. Los segmentos empresariales y profesionales comprendieron el 7,00% de la participación, impulsados por las demandas de calidad de llamadas en el trabajo remoto y la producción de audio para video.
La convergencia de dispositivos portátiles se acelera; las bandas para el cuello con termistores en línea alimentan los paneles de aplicaciones de salud, mientras que los factores de forma de auriculares verdaderamente inalámbricos integran micrófonos de conducción ósea para carreras al aire libre. Las directrices de adquisición corporativa enfatizan la cancelación de ruido ambiental (ENC) para oficinas de planta abierta, impulsando a los proveedores a desarrollar soluciones de formación de haz. A medida que los nichos de uso de dispositivos de la Generación Z se diversifican hacia los videojuegos y el vlogging, surgen unidades de mantenimiento de inventario microsegmentadas, enriqueciendo la profundidad del catálogo y ampliando las capacidades de gestión del ciclo de vida en todo el mercado de audio inalámbrico de India.
Panorama regulatorio
Los productos de audio inalámbrico vendidos o importados en India están sujetos a aprobaciones de seguridad y radio. El cumplimiento se sustenta en la Bureau of Indian Standards (BIS) a través del Compulsory Registration Scheme, y en la aprobación de tipo de equipo (ETA) de Wireless Planning and Coordination (WPC) para dispositivos Bluetooth conforme a la Indian Wireless Telegraphy Act de 1933. BIS ha notificado la migración de los equipos de audio/video y TIC relevantes desde normas heredadas como IS 616:2017/IS 13252:2010 hacia IS/IEC 62368-1:2023. La ventana de validez concurrente se extiende hasta el 1 de noviembre de 2028, lo que significa que las marcas y los socios OEM/ODM deben gestionar la doble certificación y los plazos de reanálisis a medida que se actualizan las carteras de productos.
El acceso al mercado también se ve afectado por el endurecimiento de la documentación en la frontera y la ampliación de la cobertura de productos. A partir de abril de 2026, la aplicación de DGFT exige la declaración obligatoria de ETA de WPC al momento de la presentación aduanera para dispositivos de audio bajo el código HS 8518, elevando el estándar para importadores y proveedores de canales paralelos que antes dependían de una documentación más laxa. En enero de 2026, MeitY amplió el alcance del registro obligatorio ante BIS para incluir explícitamente auriculares inalámbricos verdaderos (true wireless) y auriculares tipo neckband. Esto lleva el cumplimiento normativo más a fondo hacia los SKU de mercado masivo que representan la mayoría de los envíos, aumentando la necesidad de un diseño preparado para la certificación, etiquetado y trazabilidad tanto en canales en línea como fuera de línea.
Análisis de la cadena de valor
La cadena de valor del audio inalámbrico en India comienza con componentes semiconductores y electroacústicos (SoC de audio Bluetooth, IC de gestión de energía, baterías, drivers, micrófonos MEMS), que se obtienen principalmente a nivel global. Luego pasa por la fabricación EMS/ODM, el ajuste acústico y la validación de RF, el empaquetado y la distribución multicanal, con el comercio electrónico desempeñando un papel central. El apoyo de las políticas se orienta cada vez más a trasladar una mayor parte de la lista de materiales y los subconjuntos al país, mediante programas como el Electronics Component Manufacturing Scheme (ECMS). Aprobado en marzo de 2025 con una asignación de 22.919 crore de INR, el ECMS se centra en los ecosistemas de componentes pasivos, componentes de alta tecnología y subconjuntos para aumentar el valor agregado nacional y reducir los plazos de entrega en categorías de gran volumen como los TWS.
En el lado de la fabricación, el ensamblaje y las pruebas locales se apoyan en incentivos que reducen los ciclos de recuperación del capex para proveedores y fabricantes por contrato. Las marcas también coordinan el diseño orientado al cumplimiento normativo con los requisitos de BIS y ETA de WPC para evitar retrasos en el lanzamiento. El SPECS (Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors) añade un incentivo del 25% en gastos de capital para componentes esenciales, respaldando la inversión en fixtures, laboratorios y herramientas utilizadas en el ensamblaje de drivers de altavoces, plásticos y procesos relacionados con PCB. Río abajo, la demanda centrada en lo digital (incluido el comercio rápido en las principales ciudades) concentra el poder en manos de plataformas y socios logísticos, por lo que la ubicación del inventario, la gestión de devoluciones y el servicio posventa determinan cada vez más la economía unitaria, particularmente para los dispositivos de precio de entrada.
Panorama Competitivo
El entorno competitivo presenta una combinación de fabricantes nacionales ágiles e incumbentes internacionales premium. boAt lidera con una participación del 32,9%, aprovechando campañas de microinfluenciadores en redes sociales y renovaciones rápidas de unidades de mantenimiento de inventario cada seis meses. Noise le sigue con el 9,7%, asociándose recientemente con Bose para lanzar Master Buds y elevar el valor de marca en el nivel de INR 5.000 en adelante. Boult, Truke y Wings Lifestyle compiten en el segmento de valor, captando a estudiantes y personas que buscan su primer empleo.
Los actores internacionales mantienen el liderazgo tecnológico pero enfrentan obstáculos de precios. El ensamblaje de AirPods de Apple en Telangana significa un cambio estratégico para cubrir el riesgo de suministro geopolítico mientras persigue posibles reembolsos arancelarios. Samsung invierte en el codesarrollo de códecs con socios locales de sistemas en chip para ofrecer audio espacial sin inflar el costo de materiales. Sony apuesta por la fidelidad a la marca para los subsegmentos de audiófilos y usuarios de plataformas de transmisión, incluyendo pruebas de software de suite de creación con sus modelos supraaurales insignia.
Las colaboraciones estratégicas se intensifican. Los fabricantes de diseño original como Optiemus Infracom se alinean con realme para lanzar cinco millones de unidades de IoT de inteligencia artificial anualmente, agrupando el gasto de capital y suavizando los ciclos de adquisición de componentes. Las empresas de componentes que suministran microaltavoces y micrófonos MEMS amplían el ensamblaje local, reduciendo los tiempos de entrega y limitando la exposición cambiaria. A medida que los despliegues de LC3 se estancan, la optimización de la pila de software se convierte en un campo de batalla; las marcas publican actualizaciones inalámbricas que desbloquean el emparejamiento con múltiples dispositivos, mejorando la longevidad percibida y reduciendo la rotación de clientes dentro del mercado de audio inalámbrico de India.
Líderes de la Industria de Audio Inalámbrico de India
Imagine Marketing Ltd (boAt)
Samsung Electronics Co Ltd (Samsung, AKG, Infinity, JBL)
Apple Inc.
Sony Group Corporation
Bose Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad consiste en utilizar India tanto como base de demanda como plataforma de lanzamiento hacia geografías adyacentes, respaldada por la mejora en la madurez de la cadena de suministro y los manuales de venta en línea ya establecidos. En mayo de 2026, Imagine Marketing Ltd (boAt) ingresó al mercado de Singapur en asociación con Opptra, lo que refleja cómo las marcas indias de alto volumen están empaquetando el ajuste producto-mercado junto con la ejecución de comercio electrónico para los canales del sudeste asiático. A medida que más marcas buscan la exportación y el comercio electrónico transfronterizo, la preparación normativa (disciplina documental de BIS/WPC) y un servicio posventa consistente se están convirtiendo en diferenciadores más claros frente a las importaciones grises, con especial relevancia para el segmento por debajo de 1.500 INR, que impulsa la mayor parte del volumen.
También se está formando un espacio en blanco de producto en torno a nuevos factores de forma y al audio doméstico impulsado por ecosistemas, ya que las empresas se expanden más allá de los TWS principales hacia altavoces y barras de sonido, manteniendo precios accesibles. En julio de 2026, boAt lanzó el altavoz Bluetooth portátil Stone 900 en India (Bluetooth v5.3), reforzando el impulso por popularizar funciones de conectividad más recientes a través de canales masivos y abriendo espacio para estrategias basadas en paquetes con teléfonos inteligentes, suscripciones de audio OTT o alianzas de contenido regional. Junto con el hardware, se están utilizando ecosistemas de creadores y contenido vernáculo como catalizadores de demanda; por ejemplo, boAt se asoció con la plataforma Legacy en julio de 2026 para involucrar a comunidades de creadores de hip-hop, una vía que puede alimentar SKU cocreados, ediciones limitadas y conversión impulsada por la comunidad en ciudades de nivel 2 y 3, donde el descubrimiento es cada vez más digital.
Desarrollos recientes del sector
- Julio de 2026: Samsung Electronics Co Ltd lanzó la serie Music Studio (Music Studio 5 y Music Studio 7) de altavoces Wi-Fi en India con Dolby Atmos, Q-Symphony e integración con SmartThings. El lanzamiento amplía la gama premium de audio inalámbrico de Samsung en el mercado indio, respaldando configuraciones multi-sala. Fortalece la integración del ecosistema de Samsung y ayuda a impulsar las ventas entre dispositivos en el competitivo mercado indio.
- Julio de 2026: Samsung Electronics Co Ltd lanzó la serie Sound Tower 2026 de altavoces portátiles para fiestas en India (modelos ST50F y ST40F). La expansión extiende la presencia de Samsung en el audio portátil de alto impacto en entornos urbanos y al aire libre. También refuerza la visibilidad de la marca en entornos multi-sala y al aire libre, apoyando sinergias del ecosistema.
- Junio de 2026: Imagine Marketing Ltd (boAt) lanzó Airdopes ProClip, un auricular de oído abierto fabricado en la planta Califonix de Noida. El producto introduce una categoría premium de oído abierto en el audio inalámbrico de India, reflejando un cambio hacia dispositivos de mayor valor. El respaldo de la fabricación local también fortalece la capacidad nacional y la resiliencia de la cadena de suministro.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de audio inalámbrico de India abarca los dispositivos de audio de consumo que se conectan sin señal cableada, principalmente Bluetooth. Lo medimos como el valor minorista generado dentro de India.
Exclusiones del alcance: excluimos los auriculares/cascos solo por cable y los sistemas de audio doméstico cableados, junto con el equipo de audio profesional para estudio, cine e industrial.
Descripción general de la segmentación
- Por Tipo de Producto
- Auriculares Verdaderamente Inalámbricos
- Auriculares Inalámbricos (Neckband)
- Audífonos Inalámbricos (Supraaurales / Circumaurales)
- Por Canal de Distribución
- En Línea
- Fuera de Línea
- Por Banda de Precio
- Entrada (menos de INR 1.500)
- Gama Media (INR 1.500 - 4.999)
- Premium (por encima de INR 5.000)
- Por Usuario Final
- Consumidor
- Empresa / Profesional
- Deportes y Acondicionamiento Físico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental establece la estructura del modelo, especialmente para las señales de demanda unitaria, las bandas de precios y la combinación de funciones. Revisamos conjuntos de datos públicos y publicaciones oficiales como las del Ministry of Electronics and Information Technology (MeitY) para el contexto de política electrónica, del Ministry of Commerce and Industry para la dirección comercial, y estadísticas comerciales de cara a aduanas que ayudan a explicar la dependencia de importaciones y los flujos de componentes.
En el lado del mercado, utilizamos fuentes como la Telecom Regulatory Authority of India (TRAI) para señales de suscriptores inalámbricos, el Reserve Bank of India (RBI) para indicadores macroeconómicos que influyen en el gasto discrecional, y las actualizaciones públicas relacionadas con el GST de India, donde se discuten notas de consumo a nivel de categoría. Para complementar esto, leemos informes corporativos, informes anuales, presentaciones para inversionistas y cobertura de prensa reputada para seguir los lanzamientos de productos, los cambios de canal y los movimientos de precios, y luego los verificamos con suscripciones estándar utilizadas para datos financieros de empresas, noticias, búsquedas de patentes y datos comerciales a nivel de envíos. Esta lista es ilustrativa, y también se consultan otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para convertir señales amplias en supuestos utilizables, especialmente las tasas de adopción de audio inalámbrico, los ciclos de reemplazo y cómo cambian los precios durante los principales eventos de ventas. Hablamos con una combinación de ejecutivos del lado de las marcas, distribuidores, equipos de retail de gran formato, operadores de canales en línea y contactos de fabricación de componentes o por contrato en los principales centros de demanda y polos de suministro de India, de manera que las brechas de la investigación documental puedan cerrarse y luego verificarse de forma cruzada antes de finalizar los resultados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 21% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de India a partir de los usuarios de dispositivos direccionables y la penetración, y luego se convierte en valor utilizando las bandas de precios observadas por factor de forma y canal. Para mantener las cifras fundamentadas, también realizamos verificaciones selectivas de abajo hacia arriba utilizando volúmenes unitarios muestreados de verificaciones de canal, un precio de venta promedio (ASP) multiplicado por la construcción de volumen para los niveles de precio comunes, y comentarios de proveedores y distribuidores sobre las tendencias de venta a canal frente a venta final.
Los insumos relevantes en este mercado incluyen la base instalada de teléfonos inteligentes y el ritmo de actualización, la adopción de true wireless dentro del total de audio auricular, la combinación en línea frente a fuera de línea, la intensidad de la temporada promocional (eventos festivos y de fin de año), el cambio hacia funciones como la cancelación activa de ruido, y las señales de arancel de importación o ensamblaje local que pueden alterar los precios en el mercado. Cuando existen brechas en las divisiones unitarias o en las escalas de ASP, utilizamos una vinculación conservadora basada en categorías adyacentes, y luego volvemos a probar el supuesto con la retroalimentación de las entrevistas antes de que permanezca en el modelo.
Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado simple de series de tiempo para el precio y la combinación, ya que la categoría cambia rápidamente con promociones y actualizaciones impulsadas por funciones. La perspectiva final se ajusta solo después de que los impulsores se alinean con lo que esperan los participantes del canal y del sector en cuanto a demanda, precios y disponibilidad durante el período de previsión.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que un insumo con ruido no altere el valor final. Nuestro equipo verifica los resultados frente a señales independientes como la dirección de los envíos, los comentarios sobre inventario de canal y los cambios importantes de precio, y luego revisa cualquier salto anómalo por año, factor de forma o canal.
Antes de la aprobación final, los supuestos son revisados por otro analista, y se activan llamadas de seguimiento cuando los movimientos de precios, penetración o participación de canal no coinciden con lo que sugieren los insumos documentales y de entrevistas. El informe se actualiza anualmente, y se consideran actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de política, reajustes súbitos de precios o un shock de demanda. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de audio inalámbrico de India según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el audio inalámbrico de India pueden diferir significativamente, incluso cuando los editores intentan cubrir una demanda de producto similar. La dispersión suele provenir de cómo cada editor define el conjunto de dispositivos, qué año se trata como base, y cómo se promedian los precios entre las ofertas en línea y el comercio minorista fuera de línea.
La principal brecha proviene de si los neckbands, los auriculares TWS, los auriculares inalámbricos y los altavoces inalámbricos se contabilizan todos juntos a valor minorista total, mientras que Mordor Intelligence mantiene el alcance limitado al mercado de dispositivos de audio inalámbrico en India y ancla los totales a un valor de 2025 de 3.28 mil millones de USD antes de proyectar hacia el futuro.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.28 mil millones de USD (2025) | |
| Rastreador de la Industria A | 1.30 mil millones de USD (2024) | A menudo refleja únicamente el segmento de audio estéreo verdaderamente inalámbrico (TWS) en valor, lo que deja fuera los neckbands, los auriculares inalámbricos y los altavoces inalámbricos, y también puede utilizar convenciones de valor de envío en lugar del valor minorista total. |
| Editorial de Investigación de Mercado B | 4.40 mil millones de USD (2024) | Comúnmente se centra en los auriculares y cascos como una familia de productos, lo que puede incluir artículos cableados o diferentes límites de factor de forma, y puede aplicar supuestos amplios de ASP que no separan completamente los períodos de descuento profundo de los precios regulares. |
La tabla muestra que las diferencias provienen principalmente de qué se incluye y de cómo se tratan los precios durante los períodos de fuertes promociones. Al vincular los pasos a insumos claros de demanda y precios, y al verificar los totales con entrevistas de canal e industria, la estimación se mantiene repetible y más fácil de reconciliar a lo largo de los años.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de audio inalámbrico de India?
El mercado se sitúa en USD 3,86 mil millones en 2026 y se proyecta que alcance USD 8,68 mil millones en 2031.
¿Qué tipo de producto lidera las ventas unitarias?
Los auriculares verdaderamente inalámbricos lideran con una participación del 64,85% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 19,05%.
¿Qué importancia tiene el comercio minorista en línea para los ingresos de la industria?
Los canales en línea representaron el 73,60% de las ventas de 2025, respaldados por la logística de comercio rápido y los eventos de ventas relámpago festivos.
¿Qué papel desempeña el esquema PLI?
Los incentivos de producción reembolsan hasta el 6% de las ventas incrementales, atrayendo inversiones como la planta de AirPods de Foxconn en Telangana.
Última actualización de la página el:



