
Tamaño y participación del Mercado de Aceite Blanco de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
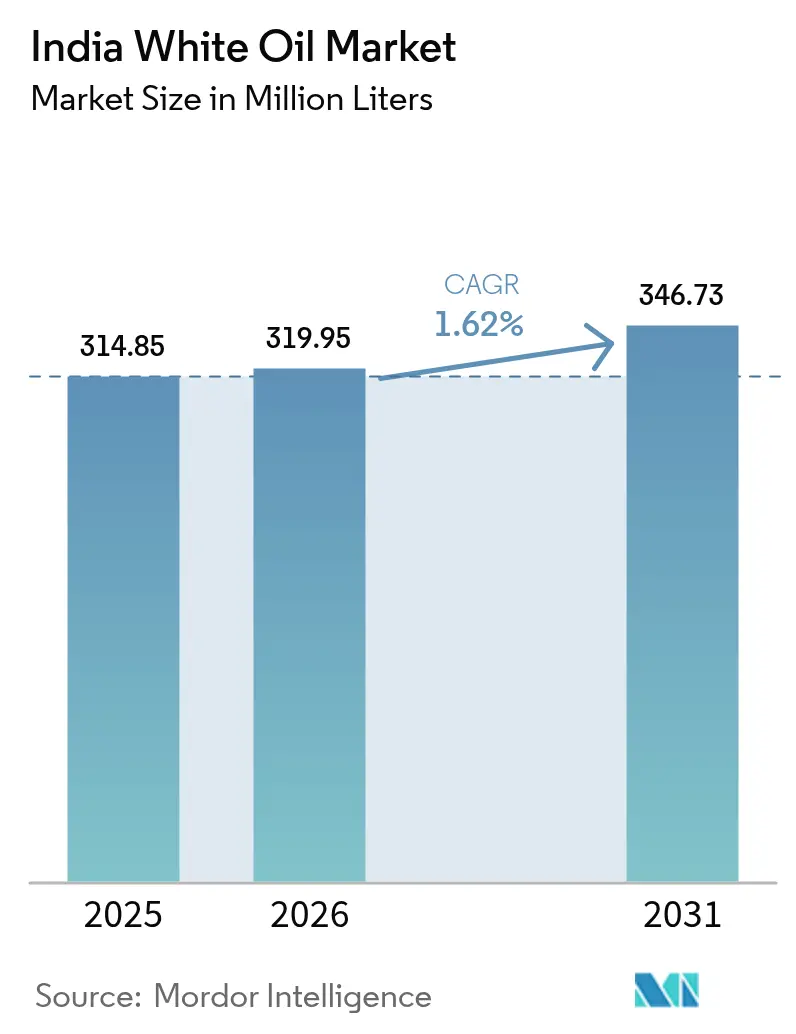
| Tamaño del mercado en el año base (2025) | 314.85 Millones de litros |
| Volumen del Mercado (2026) | 319.95 Millones de litros |
| Volumen del Mercado (2031) | 346.73 Millones de litros |
| Growth Rate (2026 - 2031) | 1.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite Blanco de India por Mordor Intelligence
El tamaño del Mercado de Aceite Blanco de India en 2026 se estima en 319,95 millones de litros, creciendo desde el valor de 2025 de 314,85 millones de litros, con proyecciones para 2031 que muestran 346,73 millones de litros, creciendo a una CAGR del 1,62% durante 2026-2031. Esta expansión moderada refleja un cambio del crecimiento en volumen puro hacia requisitos de mayor pureza y valor añadido que se alinean con la base industrial en maduración de India. La utilización en el sistema de refinación del país supera consistentemente el 103%, lo que permite a los productores satisfacer necesidades especializadas de los usuarios finales sin depender de las importaciones. La demanda se concentra en los clusters de cuidado personal, farmacéutico y procesamiento de polímeros que se benefician del acceso integrado a materias primas y la infraestructura portuaria. Las actualizaciones de infraestructura —como el aumento de capacidad de 2.100 millones de USD de Indian Oil Corporation en Gujarat— refuerzan el suministro nacional al tiempo que posicionan a los refinadores para aprovechar la creciente demanda global de aceites especiales[1]Agencia Internacional de Energía, "Mercado Petrolero Indio 2024," iea.org . Los vientos en contra provienen de las fluctuaciones en los precios del aceite base y la creciente disponibilidad de sustitutos sintéticos; sin embargo, los proveedores establecidos mitigan el riesgo mediante la integración vertical, el cumplimiento normativo y carteras diversificadas de viscosidad.
Conclusiones clave del informe
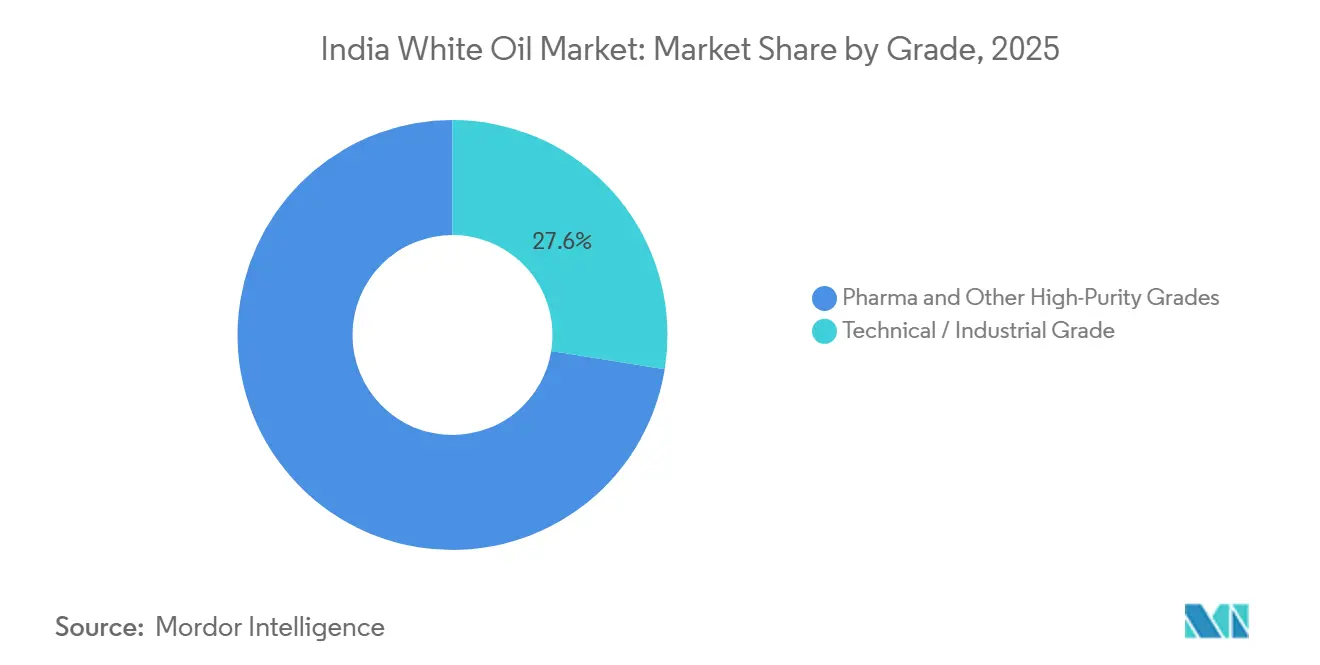
- Por grado, las variantes farmacéuticas y otras de alta pureza representaron el 72,45% de la participación del Mercado de Aceite Blanco de India en 2025, mientras que el mismo grupo tiene una previsión de crecimiento a una CAGR del 1,69% hasta 2031.
- Por viscosidad, los productos de baja viscosidad representaron el 67,60% del tamaño del Mercado de Aceite Blanco de India en 2025 y avanzan a una CAGR del 1,63% hasta 2031.
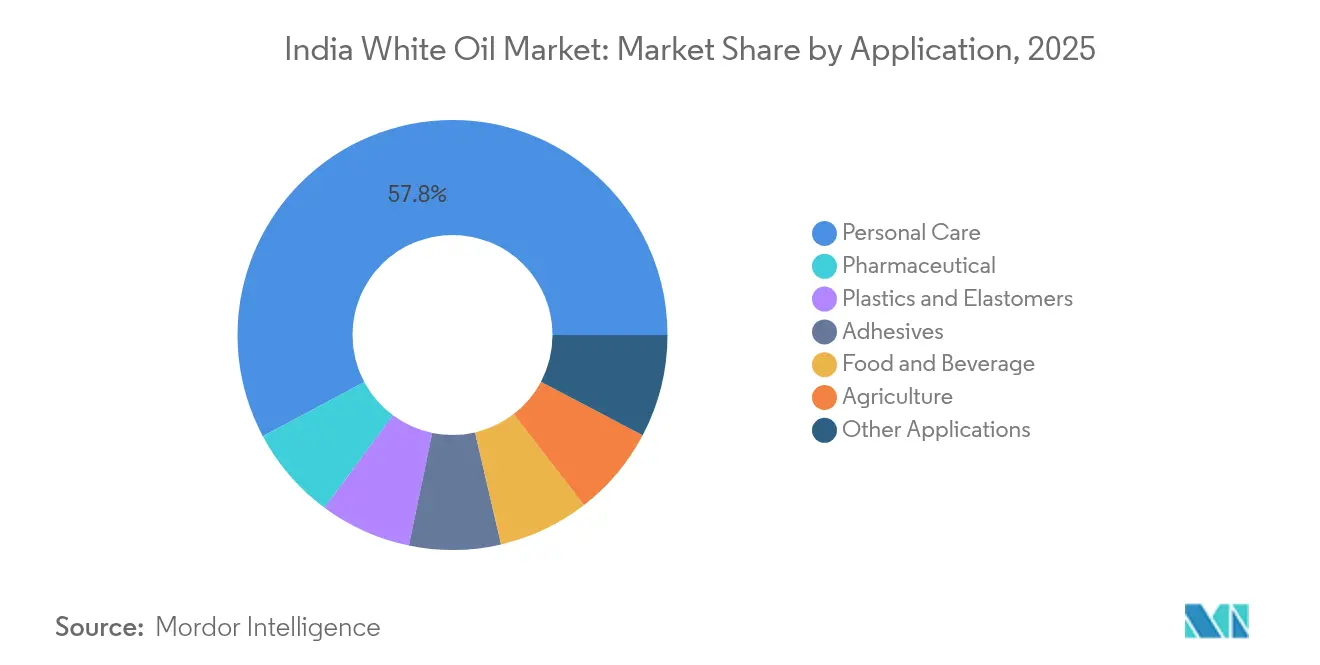
- Por aplicación, el cuidado personal lideró con una participación del 57,80% en el Mercado de Aceite Blanco de India en 2025; se proyecta que los usos farmacéuticos se expandan a una CAGR del 2,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del Mercado de Aceite Blanco de India
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Florecientes clusters de fabricación de cosméticos y productos de cuidado personal | +0.6% | Nacional, con concentración en Gujarat, Maharashtra y Tamil Nadu | Mediano plazo (2-4 años) |
| Expansión de la capacidad interna de formulaciones farmacéuticas | +0.4% | Nacional, con centros en Hyderabad, Ahmedabad y Mumbai | Largo plazo (≥ 4 años) |
| Creciente demanda de procesamiento de polímeros procedente de plantas de plásticos y elastómeros | +0.3% | Corredores petroquímicos de Gujarat, Maharashtra y Tamil Nadu | Mediano plazo (2-4 años) |
| Cumplimiento normativo más estricto que impulsa la adopción de aceite blanco de alta pureza | +0.2% | Nacional, adopción temprana en instalaciones orientadas a la exportación | Corto plazo (≤ 2 años) |
| Notable crecimiento en el sector de alimentos y bebidas | +0.2% | Nacional, concentrado en centros de procesamiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Florecientes clusters de fabricación de cosméticos y productos de cuidado personal
El sólido crecimiento de los centros de fabricación de cosméticos de India impulsa una absorción sustancial de aceites blancos de alta pureza para funciones emolientes y vehículos. El consumo se mantiene muy por debajo de los niveles de las economías desarrolladas, lo que proporciona una larga trayectoria de expansión. Los principales formuladores, como Galaxy Surfactants, requieren insumos consistentes de aceite blanco para garantizar la estabilidad y textura del producto en líneas de producción a gran escala. Los clusters integrados en Gujarat, Maharashtra y Tamil Nadu aprovechan la proximidad a las materias primas y la logística consolidada, reduciendo los costes de entrega para los procesadores. Los propietarios de marcas que apuntan a formulaciones de "belleza limpia" dependen paradójicamente de aceites minerales de grado USP que ofrecen inercia y propiedades libres de alérgenos, manteniendo la demanda resiliente a pesar del marketing de ingredientes naturales. Estos factores refuerzan colectivamente el Mercado de Aceite Blanco de India a medida que las exportaciones de cuidado personal aumentan bajo acuerdos de libre comercio.
Expansión de la capacidad interna de formulaciones farmacéuticas
El estatus de India como centro mundial de genéricos sustenta una demanda sostenida de aceites blancos de grado USP en ungüentos, cápsulas y lubricación de equipos de procesamiento. Los incentivos gubernamentales a través de los esquemas de Incentivos Vinculados a la Producción (PLI, por sus siglas en inglés) apoyan los Parques de Medicamentos a Granel, aumentando la autosuficiencia en ingredientes farmacéuticos activos. Los regímenes regulatorios de la Administración de Alimentos y Medicamentos de los Estados Unidos (US FDA) y la Unión Europea exigen una trazabilidad estricta de los lotes, favoreciendo a los proveedores con sistemas de calidad documentados. Los productores de alta pureza obtienen primas de precio al ofrecer certificados de análisis, datos de estabilidad y asistencia para la presentación de registros regulatorios. A medida que la producción se amplía, el suministro nacional consistente reduce los plazos de entrega para los envíos de exportación, reforzando el posicionamiento del Mercado de Aceite Blanco de India en los corredores farmacéuticos regulados.
Creciente demanda de procesamiento de polímeros procedente de plantas de plásticos y elastómeros
Los aceites blancos de grado técnico siguen siendo indispensables como plastificantes, agentes desmoldeantes y auxiliares de procesamiento en el segmento de polímeros de rápido crecimiento. La economía química de India está creciendo, lo que indica una fuerte demanda de materias primas para aceites especiales. Los complejos petroquímicos integrados de Gujarat permiten a los refinadores de aceite blanco obtener aceites base de manera rentable y suministrar a los procesadores dentro de la misma zona industrial, minimizando los gastos de flete. La consistencia en viscosidad y estabilidad térmica proporciona ventajas de fabricabilidad sobre varios sustitutos sintéticos. La absorción de alto volumen y sensible al precio estabiliza las tasas de utilización de los proveedores del Mercado de Aceite Blanco de India.
Cumplimiento normativo más estricto que impulsa la adopción de alta pureza
Las normas BIS, las regulaciones de la Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI) y el CFR 172.878 de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) elevan los umbrales de pureza, empujando a los usuarios hacia aceites blancos premium que satisfacen múltiples certificaciones simultáneamente[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "CFR 172.878 – Aceite Mineral Blanco," fda.gov . Los fabricantes orientados a la exportación requieren documentación dual —como la de la US FDA más la de los Excipientes Farmacéuticos Japoneses— para evitar rechazos de envíos, y se apoyan en proveedores capaces de gestionar las exigencias de auditoría. El cumplimiento diferencia los productos más allá de la viscosidad por sí sola, lo que permite obtener mayores márgenes por litro. Los productores más pequeños no certificados se enfrentan a barreras de entrada, consolidando el volumen con los refinadores establecidos y fortaleciendo el segmento formal del Mercado de Aceite Blanco de India.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Disponibilidad de sustitutos funcionales (aceites de silicona y ésteres sintéticos) | -0.3% | Nacional, concentrado en aplicaciones de alto rendimiento | Largo plazo (≥ 4 años) |
| Volatilidad del precio del aceite base vinculada a las fluctuaciones del petróleo crudo | -0.2% | Nacional, afecta a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Retrasos en la ampliación de la capacidad de refinación de ultra bajo contenido de azufre a escala nacional | -0.1% | Centros de refinación de Gujarat y Maharashtra | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de sustitutos funcionales
Los fluidos de silicona y los ésteres sintéticos capturan aplicaciones que exigen alta estabilidad térmica, baja volatilidad o perfiles biodegradables, lo que limita la penetración del aceite mineral en los segmentos premium. Las líneas aeroespaciales, de refrigeración electrónica y de procesamiento de alimentos a alta temperatura especifican cada vez más sintéticos cuyo coste del ciclo de vida compensa su mayor precio unitario. Los fabricantes que valoran los cambios de formulación deben validar la compatibilidad, rediseñar las cadenas de suministro y absorber los costes de los materiales, factores que ralentizan pero no detienen la sustitución. En consecuencia, los grados minerales mantienen el dominio en las formulaciones sensibles al coste y heredadas, moderando pero no eliminando la trayectoria de crecimiento del Mercado de Aceite Blanco de India.
Volatilidad del precio del aceite base vinculada a las fluctuaciones del petróleo crudo
Los costes de las materias primas suben y bajan con el petróleo Brent, comprimiendo los márgenes de procesamiento de los refinadores que no pueden trasladar los aumentos a los usuarios finales. India obtiene petróleo crudo del Golfo de Oriente Medio y de Rusia, lo que hace que las curvas de precios sean susceptibles a las disrupciones geopolíticas. Los procesadores más pequeños sin instrumentos de cobertura o integración vertical sienten primero las presiones sobre los márgenes, lo que ocasionalmente conduce a reducciones temporales de la producción. Los usuarios finales con límites de costes estrictos cambian sus compras a volúmenes al contado o retrasan los pedidos, amortiguando las ventas de aceite blanco a corto plazo. No obstante, los contratos de suministro a largo plazo y la creciente capacidad interna de aceite base proporcionan compensaciones estabilizadoras dentro del Mercado de Aceite Blanco de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por grado: Las variantes de alta pureza capturan precios premium
Los grados farmacéutico y otros de alta pureza representaron el 72,45% de la participación del Mercado de Aceite Blanco de India en 2025 y están previstos para expandirse a una CAGR del 1,69% hasta 2031. El aumento de las auditorías de reguladores extranjeros y autoridades nacionales eleva las expectativas de pureza, lo que lleva a los formuladores a pagar primas por aceites suministrados con documentación extensa. Las certificaciones USP, EP y de grado cosmético permiten el acceso a lucrosos canales de exportación, impulsando la rentabilidad a pesar del modesto crecimiento en volumen. El tamaño del Mercado de Aceite Blanco de India realizado a partir de las ventas de alta pureza supera así los ingresos del grado técnico por litro.
Los grados técnicos/industriales siguen siendo fundamentales para el procesamiento de polímeros, la mezcla de lubricantes y la fabricación de uso general, donde la sensibilidad al coste supera a las diferencias de rendimiento. Los refinadores integrados capaces de cambiar entre grados sin tiempos de inactividad extensos maximizan la utilización de la planta, mezclando aceites base para satisfacer los patrones de demanda cambiantes. La flexibilidad de grado y las pruebas internas sustentan la confianza del cliente en la consistencia de los lotes y fortalecen los acuerdos de suministro a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por viscosidad: Los aceites de baja viscosidad dominan por eficiencia de procesamiento
Los productos de baja viscosidad capturaron el 67,60% del tamaño del Mercado de Aceite Blanco de India en 2025 y se prevé que crezcan a una CAGR del 1,63% hasta 2031. Su capacidad de bombeo, facilidad de mezcla y compatibilidad con la filtración reducen los cuellos de botella de producción en plantas automatizadas, convirtiéndolos en la opción predeterminada para cosméticos, productos farmacéuticos y plastificantes. Los grados de viscosidad media satisfacen requisitos de nicho —como cremas de protección cutánea más espesas— mientras que las fracciones de alta viscosidad abordan necesidades de lubricidad de servicio pesado o barrera contra la humedad.
Los principales proveedores mantienen amplias gamas de viscosidad, lo que permite a los formuladores ajustar con precisión la textura, la aplicabilidad y los parámetros de procesamiento sin cambiar de proveedor. Los refinadores con flexibilidad de hidrotratamiento ajustan los puntos de corte para optimizar los rendimientos en respuesta a las señales del mercado, preservando el margen en el Mercado de Aceite Blanco de India incluso ante la volatilidad de las materias primas. Las ofertas de viscosidad personalizada, entregadas con soporte de ingeniería de aplicaciones, mejoran la fidelidad de las relaciones con los clientes y actúan como barrera contra los entrantes de bajo precio.
Por aplicación: Los usos de valor añadido superan a la demanda de productos básicos
Las formulaciones de cuidado personal representaron el 57,80% del Mercado de Aceite Blanco de India en 2025, lo que refleja la fabricación de cosméticos a gran escala y el creciente gasto del consumidor en productos para piel y cabello. Aunque menor en volumen, las aplicaciones farmacéuticas representan el crecimiento más rápido con una CAGR del 2,02% a medida que los fabricantes de medicamentos amplían las formulaciones de excipientes y tópicas para la terapia nacional y los mercados de exportación. Durante el período de previsión, los productos farmacéuticos capturan participación de los usos de grado técnico, aumentando el tamaño del Mercado de Aceite Blanco de India vinculado a sectores regulados. Los plásticos, elastómeros, adhesivos, agricultura y segmentos de contacto con alimentos ofrecen una demanda de base estable donde los aceites de grado técnico satisfacen las necesidades de procesamiento a menor coste, manteniendo saludables las tasas de utilización para los refinadores de alto volumen.
Los usos técnicos en plásticos se benefician de las propiedades consistentes de viscosidad, lubricidad y transferencia de calor que los aceites minerales proporcionan a precios competitivos en relación con los sintéticos. Los procesadores de alimentos y bebidas se adhieren a los mandatos de pureza de la FSSAI y la FDA, favoreciendo los aceites blancos de grado USP para el contacto incidental con alimentos, lo que refuerza la demanda de proveedores conformes. Los usos de nicho en textiles, cuero y recubrimientos especiales suavizan las oscilaciones cíclicas en los principales segmentos. Los líderes del mercado como Savita Oil Technologies aprovechan carteras de múltiples grados y sólidos conjuntos de certificación para servir a todos los grupos de aplicaciones, defendiendo su participación en el Mercado de Aceite Blanco de India frente a las ofertas nacionales e importadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El oeste de India ancla la producción y el consumo, con Gujarat albergando el complejo de refinería de Jamnagar junto con la zona petroquímica integrada de Dahej, lo que resulta en una oferta concentrada de aceites base y especiales. La mayoría de la capacidad de colorantes e intermedios de India reside en el estado, creando una densa demanda de usuarios finales de aceites blancos técnicos y de alta pureza. Maharashtra ocupa el segundo lugar, donde los clusters farmacéutico, de cuidado personal y automotriz de Mumbai-Pune absorben significativos grados de baja viscosidad. Tamil Nadu contribuye a través del corredor químico de Chennai-Manali que sirve tanto a usuarios nacionales como a fabricantes orientados a la exportación.
Los centros del sur se benefician del acceso a puertos marítimos que facilita la importación de determinados aceites base y la exportación de formulaciones terminadas. El nexo biotecnológico y farmacéutico de Karnataka alrededor de Bangalore se centra en formas de dosificación inyectables y tópicas, apoyándose en aceites de grado USP con consistencia estrecha de lote a lote, lo que aumenta la demanda del Mercado de Aceite Blanco de India en grados premium. Las emergentes zonas químicas de Andhra Pradesh atraen inversiones bajo políticas industriales estatales, incorporando consumo incremental en los cinturones costeros orientales.
Las regiones del norte participan principalmente a través de líneas de agricultura y procesamiento de alimentos que utilizan aceites blancos en emulsiones de protección de cultivos y lubricación de maquinaria de envasado. Los desafíos logísticos derivados de la distancia a las refinerías occidentales fomentan los envíos a granel por corredores ferroviarios y de oleoductos, que las recientes mejoras de infraestructura han facilitado. Mientras tanto, los proveedores orientados a la exportación aprovechan los acuerdos de libre comercio India-CCG y ASEAN, enviando mezclas de aceite blanco desde puertos occidentales a más de 75 países, lo que subraya la distribución geográfica del Mercado de Aceite Blanco de India.
Panorama regulatorio
En India, las especificaciones de los aceites blancos industriales están ancladas en los requisitos del Bureau of Indian Standards, como la norma IS 1083:2022, que establece parámetros físicos y químicos (incluidos la viscosidad y el aspecto) para un suministro consistente a los usuarios industriales. Para usos finales regulados, el cumplimiento se extiende a las expectativas de contacto con alimentos y farmacéuticas, con empresas que alinean la documentación del producto y la trazabilidad de lotes para clientes que operan bajo la supervisión de la FSSAI y los requisitos de referencia internacionales (por ejemplo, la norma US FDA 21 CFR 172.878 para aceite mineral blanco utilizado en aplicaciones alimentarias específicas).
El cumplimiento normativo más amplio del sector químico también ha endurecido las obligaciones de presentación de informes y transparencia, incluida la presentación obligatoria de datos para las industrias química y petroquímica en el portal web ChemIndia, notificado por el Ministerio de Productos Químicos y Fertilizantes el 27 de febrero de 2024. Paralelamente, las prácticas de garantía de calidad de los productos petrolíferos están respaldadas por las directrices del Ministerio de Petróleo y Gas Natural, que elevan el umbral de cumplimiento y tienden a favorecer a los proveedores organizados con capacidades establecidas de pruebas, certificación y preparación para auditorías.
Análisis de la cadena de valor
La cadena de valor comienza con aceites base derivados del petróleo crudo y materias primas parafínicas obtenidas de refinerías nacionales y, para ciertos requisitos de mayor grado, de importaciones. Los productores luego aplican un refinado y una purificación intensivos (hidrotratamiento y procesos relacionados) para entregar aceites blancos técnicos y de alta pureza con color, olor y contenido aromático controlados para clientes de cuidado personal, farmacéuticos, procesamiento de alimentos y procesamiento de polímeros. Entre los participantes comúnmente citados en este ecosistema se incluyen Gandhar Oil Refinery (India) Ltd, Savita Oil Technologies Ltd, Apar Industries Limited y Columbia Petro Chem Pvt Ltd.
Aguas abajo, los aceites blancos se mueven a través de una combinación de logística a granel y envasada, a menudo suministrados en tambores de HDPE/MS, IBC y tanques ISO para distribución interestatal y exportaciones. La diferenciación tiende a depender de los sistemas de calidad y las certificaciones exigidas por los clientes regulados (por ejemplo, documentación alineada con ISO y FDA, junto con certificaciones Kosher/Halal cuando corresponda). La proximidad a los clústeres petroquímicos y manufactureros de Gujarat y Maharashtra también ayuda a mejorar los tiempos de respuesta y reduce los costos de entrega para grandes cuentas de cuidado personal, farmacéuticas y de polímeros.
Panorama competitivo
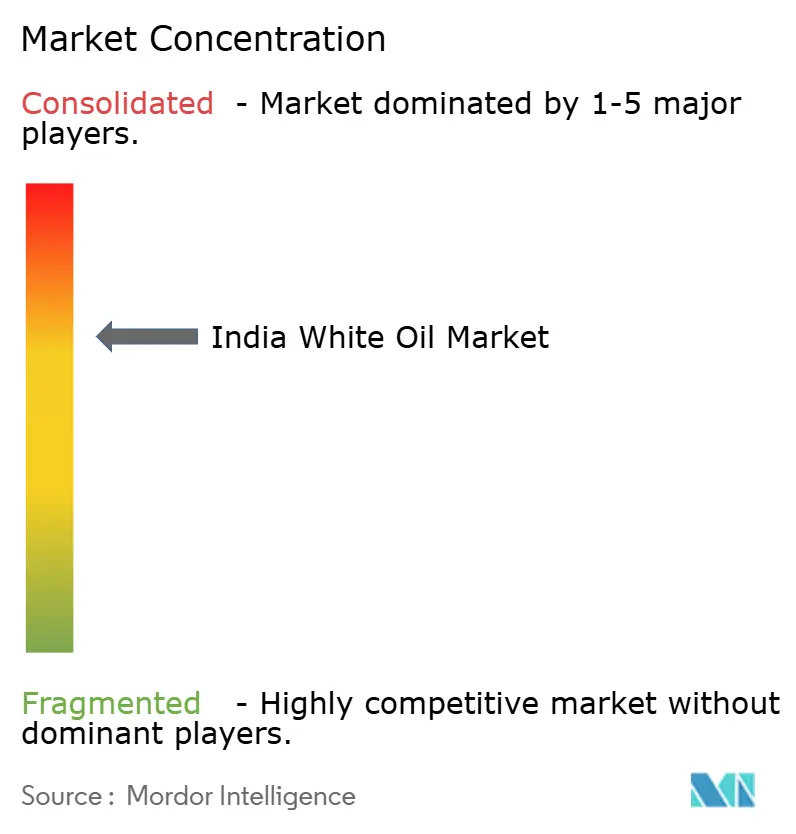
La industria del aceite blanco de India está consolidada. Los actores del mercado se diferencian a través de la amplitud de los rangos de viscosidad, la cobertura de certificaciones y las capacidades de servicio técnico, más que solo por el precio. Las inversiones recientes enfatizan las actualizaciones de hidrotratamiento y la analítica de procesos en línea para garantizar la estabilidad del color, la neutralidad del olor y el contenido ultrabajo de aromáticos esenciales para usos farmacéuticos y de cuidado personal. La competencia de los sustitutos sintéticos desencadena una colaboración de investigación y desarrollo entre refinadores y laboratorios de polímeros para ampliar las ventanas operativas de los aceites minerales refinados. Las empresas codesarrollan paquetes de mezcla que combinan aceites blancos con antioxidantes para mejorar la estabilidad oxidativa, defendiendo las posiciones del aceite mineral en los rangos de temperatura media. Los contratos a largo plazo con grandes empresas farmacéuticas y marcas globales de cosméticos proporcionan una absorción estable y fortalecen el poder de negociación al negociar la adquisición de aceite base, estabilizando el Mercado de Aceite Blanco de India a pesar de los fundamentos volátiles de las materias primas.
Líderes de la industria del aceite blanco de India
Gandhar Oil Refinery (India) Ltd
Savita Oil Technologies Ltd
Apar Industries
Indian Oil Corporation Ltd (IOCL)
ExxonMobil Corp
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro es la ampliación de portafolios de alta pureza y alta exigencia documental para fabricantes de cuidado personal y farmacéuticos orientados a la exportación, donde los proveedores que pueden respaldar especificaciones alineadas con la farmacopea y paquetes de auditoría obtienen preferencia más allá de la selección basada en la viscosidad. El mercado también tiene margen para una conversión más rápida de grados técnicos a premium en clústeres en Gujarat, Maharashtra y los corredores del sur, donde grandes formuladores y fabricantes por contrato consolidan las compras y esperan un rendimiento consistente lote a lote.
En el lado de la oferta, los fabricantes están desarrollando capacidad y presencia para atender tanto los centros de demanda nacionales como los internacionales, respaldados por movimientos de la cadena de suministro en el extranjero, como el acuerdo a largo plazo de Apar Industries Middle East Limited para el suministro de aceite base con Saudi Aramco Base Oil Company (Luberef) para operaciones en el parque de valor Yanbu LubeHUB (anunciado en 2026). En el frente de la demanda y el rendimiento nacional, Gandhar Oil Refinery (India) Ltd reveló mayores volúmenes de ventas de aceites especiales y lubricantes para el año fiscal 2026 (incluidos los aceites blancos), lo que apunta a proveedores con exposición al consumo y a bienes de consumo masivo (FMCG) impulsando aplicaciones de mayor valor junto con los usos industriales.
Desarrollos recientes del sector
- Junio de 2026: Apar Industries Middle East Limited firmó un acuerdo a largo plazo de suministro de aceite base con Saudi Aramco Base Oil Company (Luberef) para operaciones dentro del parque de valor LubeHUB en Yanbu, Arabia Saudita. El acuerdo refuerza la seguridad del suministro de materias primas para el sistema de aceites especiales de Apar y respalda el suministro regionalizado hacia MENA, lo que puede influir en los patrones globales de abastecimiento de aceite base utilizados por los productores indios de aceites especiales.
- Abril de 2025: Daewoo, en asociación con Mangali Industries Ltd (MIL), anunció inversiones para construir capacidad de fabricación y exportación de lubricantes desde India, incluidos planes para una instalación en Kandla, Gujarat, para producir aceite blanco. El programa añade nueva intención de capacidad nacional cerca de un importante corredor petroquímico impulsado por puertos y respalda un cumplimiento de exportación más rápido desde el oeste de India.
- Julio de 2024: Texol Lubritech FZC (una subsidiaria extranjera de Gandhar Oil Refinery (India) Ltd) obtuvo un contrato de ADNOC Distribution para suministrar 30 millones de litros anuales de lubricantes para 2024, 2025 y 2026. El acuerdo de compra a varios años mejora la planificación de la utilización en las operaciones de aceites especiales y lubricantes y refuerza el posicionamiento de exportación de la empresa desde cadenas de suministro vinculadas a India.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de aceite blanco de India abarca los aceites blancos consumidos internamente utilizados como aceites minerales de alta pureza en aplicaciones industriales y de consumo, medidos en términos de valor para el país y a lo largo del período de estudio.
Exclusiones de alcance: excluimos la vaselina, las ceras y los productos de consumo terminados (como cremas y lociones) donde el aceite blanco es solo un ingrediente, y también excluimos la producción destinada exclusivamente a la exportación que no se suministra a India.
Descripción general de la segmentación
- Por grado
- Grado técnico / industrial
- Grados farmacéutico y otros de alta pureza
- Por viscosidad
- Baja
- Media
- Alta
- Por aplicación
- Plásticos y elastómeros
- Adhesivos
- Cuidado personal
- Agricultura
- Alimentos y bebidas
- Farmacéutico
- Otras aplicaciones
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para mapear el conjunto de demanda y mantener el modelo vinculado a señales públicas que pueden verificarse nuevamente. Revisamos el contexto de producción, comercio y uso final orientado a India a partir de fuentes como el Ministerio de Petróleo y Gas Natural, la Petroleum Planning and Analysis Cell y la Directorate General of Commercial Intelligence and Statistics para las series de importación y exportación, y las normas BIS a las que hacen referencia los usuarios aguas abajo.
Para evitar depender de una sola perspectiva, también verificamos de forma cruzada indicios de uso a partir de fuentes como la Central Drugs Standard Control Organization, notas relacionadas con la farmacopea publicadas en documentos públicos y literatura técnica disponible abiertamente sobre el uso del aceite blanco en polímeros y cuidado personal. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa reputada se utilizaron para validar las adiciones de capacidad, el posicionamiento de grados y los movimientos de canal, y luego se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de importación y exportación a nivel de envío para verificar la coherencia de volúmenes y bandas de precios. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar el análisis final.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo se forma la demanda de aceite blanco en India, y dónde se están manifestando los cambios de especificación en los sectores farmacéutico, de cuidado personal, procesamiento de alimentos y procesamiento de polímeros. Hablamos con refinadores y mezcladores, importadores y distribuidores, y grandes usuarios finales para confirmar la combinación de grados, las elecciones típicas de viscosidad y cómo los compradores califican a los proveedores. Luego utilizamos estos aportes para ajustar los supuestos que eran difíciles de observar solo a través de fuentes documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 16% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 16% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El modelo central del mercado se construye utilizando un enfoque descendente en el que la demanda de India se reconstruye a partir de la lógica de consumo por uso final y la disponibilidad de suministro, y luego se verifica frente a señales de comercio y suministro nacional. En la práctica, comenzamos con los factores de demanda por aplicación, los traducimos en uso de aceite blanco utilizando tasas de insumo y patrones de sustitución observados, y convertimos el volumen implícito en valor utilizando rangos de precios relevantes para India por grado y viscosidad.
Se rastrearon varios insumos específicos del mercado para mantener las estimaciones realistas, incluido el cambio de participación entre la demanda de grado técnico y de grado farmacéutico, la preferencia de viscosidad por aplicación, la disponibilidad nacional frente a la dependencia de las importaciones, y las brechas de precios típicas entre los aceites de mayor pureza y los grados industriales. También utilizamos indicadores como el impulso de producción farmacéutica y de cuidado personal, señales de expansión del procesamiento de alimentos y la actividad de procesamiento de polímeros para explicar por qué la demanda se mueve de manera diferente entre años. El pronóstico se ejecutó mediante análisis de escenarios, donde los supuestos del caso base sobre el crecimiento del uso final, las mejoras de grado y la progresión de precios se revisaron y ajustaron mediante la retroalimentación de expertos.
Para corroborar los totales, se construyeron aproximaciones ascendentes selectivas a partir de verificaciones con proveedores y canales, donde los volúmenes muestreados se multiplicaron por rangos de ASP típicos, y luego las brechas se cubrieron con supuestos conservadores cuando un segmento tenía visibilidad pública limitada. Cuando las respuestas divergían según el uso final o el tipo de cliente, favorecimos los supuestos que podían defenderse mediante una lógica repetible y que estaban respaldados por más de una señal independiente.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, y las excepciones se investigan antes de la aprobación final. Comparamos la demanda modelada con las tendencias de importación, las noticias relacionadas con la capacidad y los cambios observados en la combinación de grados, y luego realizamos verificaciones de varianza para detectar cambios abruptos que no coinciden con el comportamiento del uso final.
Se utiliza una segunda revisión por parte de otro analista para poner a prueba los supuestos sobre tasas de uso y precios, y se activan llamadas de seguimiento cuando un insumo clave se mueve fuera de la banda esperada. Los informes se actualizan anualmente, con actualizaciones intermedias cuando adiciones importantes de capacidad, cambios regulatorios o movimientos abruptos en los precios de las materias primas cambian de manera significativa los precios o el suministro. Antes de la entrega, se realiza una revisión final para confirmar que las últimas actualizaciones públicas se hayan reflejado en el modelo.
Comparación de la estimación de Mordor Intelligence del mercado de aceite blanco de India con otras estimaciones publicadas
Las cifras de tamaño publicadas para el aceite blanco de India pueden parecer muy dispares porque el mercado no siempre se define de la misma manera, y algunos estudios mezclan narrativas de valor y volumen sin alinear los pasos de conversión. Las diferencias también provienen de cómo se tratan los grados de pureza, si las importaciones se capturan por completo y si los supuestos de precios reflejan los rangos de transacción reales de India.
Los mayores impulsores de la brecha suelen residir en el alcance y en la construcción del precio, donde algunas estimaciones incorporan aceites especiales adyacentes dentro del aceite blanco, o asumen una escalada de precios agresiva incluso cuando la combinación de grados se mantiene estable. Otro problema común es que algunas cifras utilizan promedios globales por tonelada y los aplican directamente a los volúmenes de India, lo que puede sobrestimar el valor cuando el suministro local, el momento de los aranceles y los márgenes de canal difieren. Mantener el alcance limitado a los aceites blancos vendidos en India y convertir los volúmenes impulsados por la demanda en valor utilizando bandas de precios por grado y viscosidad que se verifican nuevamente con los compradores es lo que explica la diferencia, tal como lo modela Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,35 mil millones de USD (2026) | |
| Boletín Industrial A | 0,47 mil millones de USD (2023) | Utiliza un marco de aceites especiales más amplio en el que el aceite blanco se analiza junto con aceites adyacentes de alta pureza, y la estimación de valor parece basarse en precios generalizados sin separar claramente las realizaciones de grado farmacéutico frente a las de grado técnico. |
| Consultora Regional B | 2,43 mil millones de USD (2024) | Probablemente incluye un alcance de producto mucho más amplio o formulaciones aguas abajo, y la brecha frente a las señales típicas de volumen de India sugiere supuestos de conversión de precios que no están anclados a la demanda por grado ni a verificaciones de comercio y suministro locales. |
La tabla muestra que la dispersión se explica principalmente por lo que se cuenta como aceite blanco y cómo se convierte el volumen en valor entre grados. Al mantener los insumos vinculados a indicios de demanda observables y pasos de fijación de precios repetibles, el tamaño final del mercado sigue siendo más fácil de rastrear hasta variables claras que pueden revalidarse durante las actualizaciones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del Mercado de Aceite Blanco de India en 2026?
El volumen alcanza 319,95 millones de litros, lo que refleja su escala actual en los segmentos de cuidado personal, farmacéutico y polímeros.
¿Qué impulsa el crecimiento de la demanda hasta 2031?
Los cambios hacia grados de alta pureza para cosméticos y farmacéuticos, más los clusters de procesamiento de polímeros en expansión, empujan el volumen a 346,73 millones de litros a una CAGR del 1,62%.
¿Qué segmento de aplicación crece más rápidamente?
Las formulaciones farmacéuticas se expanden a una CAGR del 2,02% a medida que India amplía las exportaciones y el acceso a la atención sanitaria nacional.
¿Por qué dominan los grados de baja viscosidad?
Su capacidad de bombeo y facilidad de mezcla se adaptan a las plantas automatizadas, dándoles una participación de mercado del 67,60% en 2025 y una perspectiva de CAGR del 1,63%.
¿Qué riesgos podrían frenar el crecimiento?
La volatilidad del precio del aceite base y la sustitución por silicona o ésteres sintéticos presentan los mayores vientos en contra.
¿Qué regiones consumen más aceite blanco?
Gujarat y Maharashtra lideran debido a los centros integrados de refinación, petroquímica y fabricación de productos de cuidado personal.
Última actualización de la página el:



