
Tamanho e Participação do Mercado de Lubrificantes da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
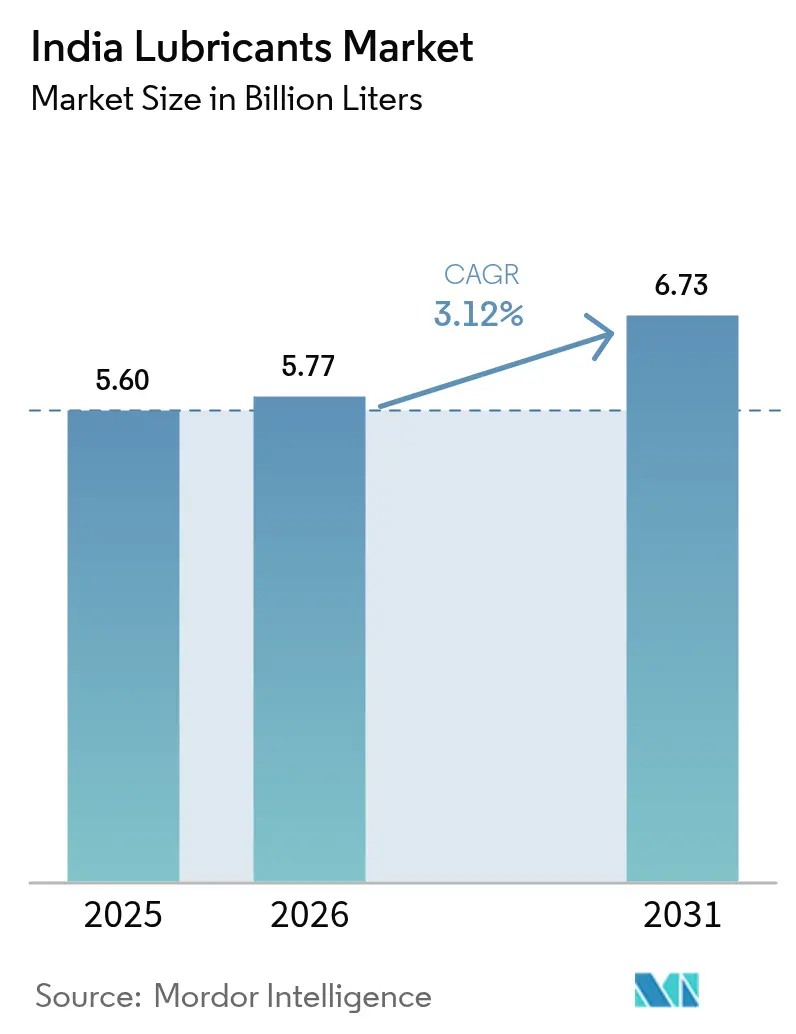
| Tamanho do mercado no ano base (2025) | 5.60 Bilhões de litros |
| Volume do Mercado (2026) | 5.77 Bilhões de litros |
| Volume do Mercado (2031) | 6.73 Bilhões de litros |
| Growth Rate (2026 - 2031) | 3.12 % |
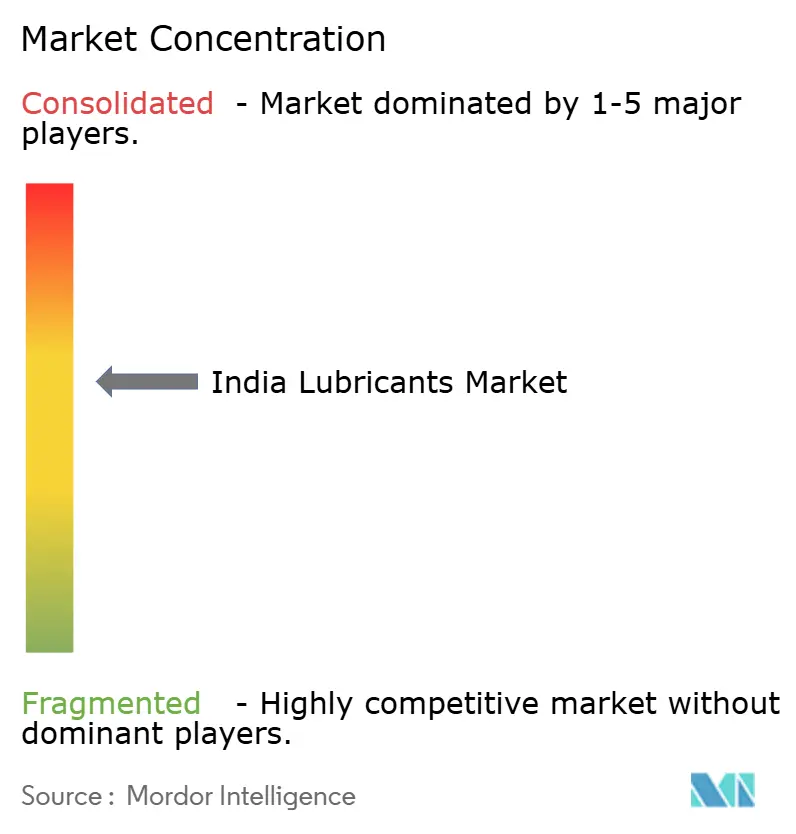
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes da Índia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Lubrificantes da Índia cresça de 5,60 bilhões de litros em 2025 para 5,77 bilhões de litros em 2026 e está previsto para atingir 6,73 bilhões de litros até 2031 a um CAGR de 3,12% no período 2026-2031. Uma frota de veículos robusta, a expansão da produção industrial e uma mudança decisiva em direção a formulações de grau premium sustentam esse crescimento. A inovação em produtos sintéticos, regulamentações mais rígidas de BS-VI e CAFE, e a implantação de soluções digitais de monitoramento de condições incentivam vendas de maior valor agregado, mesmo com a mobilidade elétrica ganhando impulso. A automação industrial está ampliando a demanda por fluidos de precisão em usinagem, sistemas hidráulicos e caixas de engrenagens, enquanto operadores de frotas organizadas adotam manutenção preditiva, sustentando volumes apesar dos intervalos de troca mais longos. A intensidade competitiva continua a aumentar à medida que refinadores domésticos aproveitam o alcance do varejo e marcas multinacionais posicionam portfólios premium para capturar o mix de usuários finais em evolução.
Principais Conclusões do Relatório
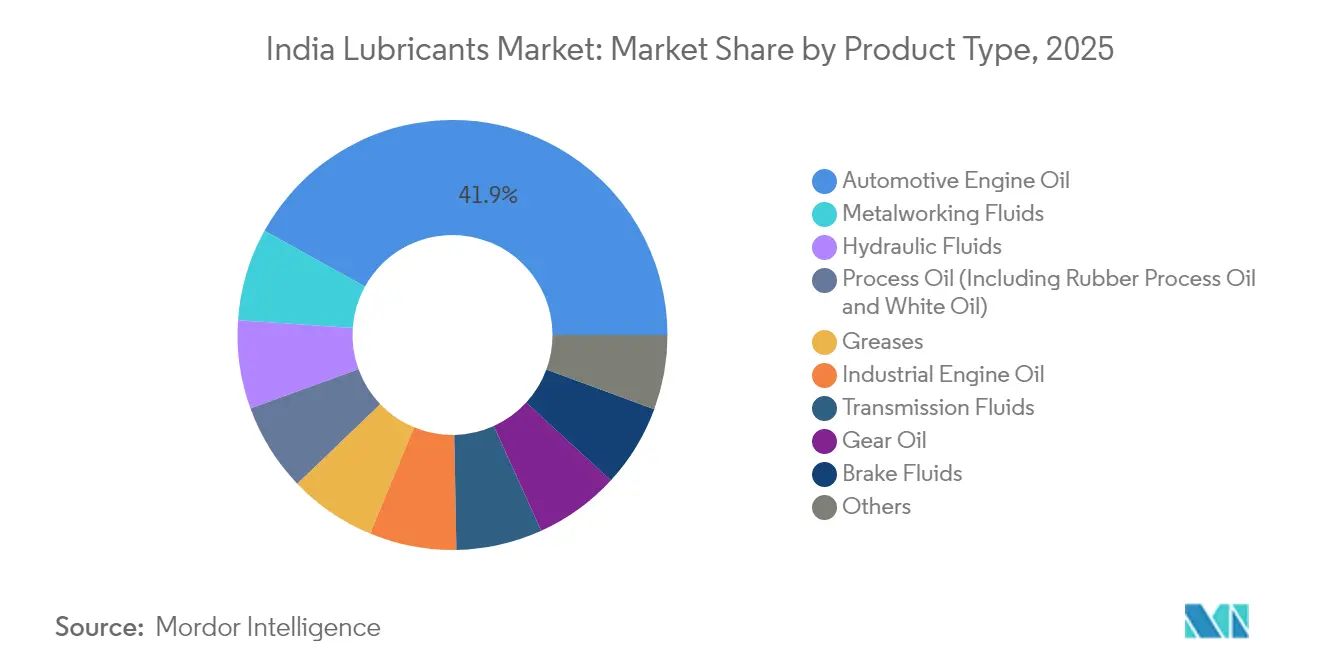
- Por tipo de produto, o óleo de motor automotivo representou 41,95% da participação do mercado de lubrificantes da Índia em 2025, enquanto os fluidos de usinagem devem se expandir a um CAGR de 5,29% até 2031.
- Por setor de usuário final, o automotivo liderou com 54,15% de participação na receita em 2025 e está projetado para registrar o CAGR mais rápido de 5,16% até 2031.
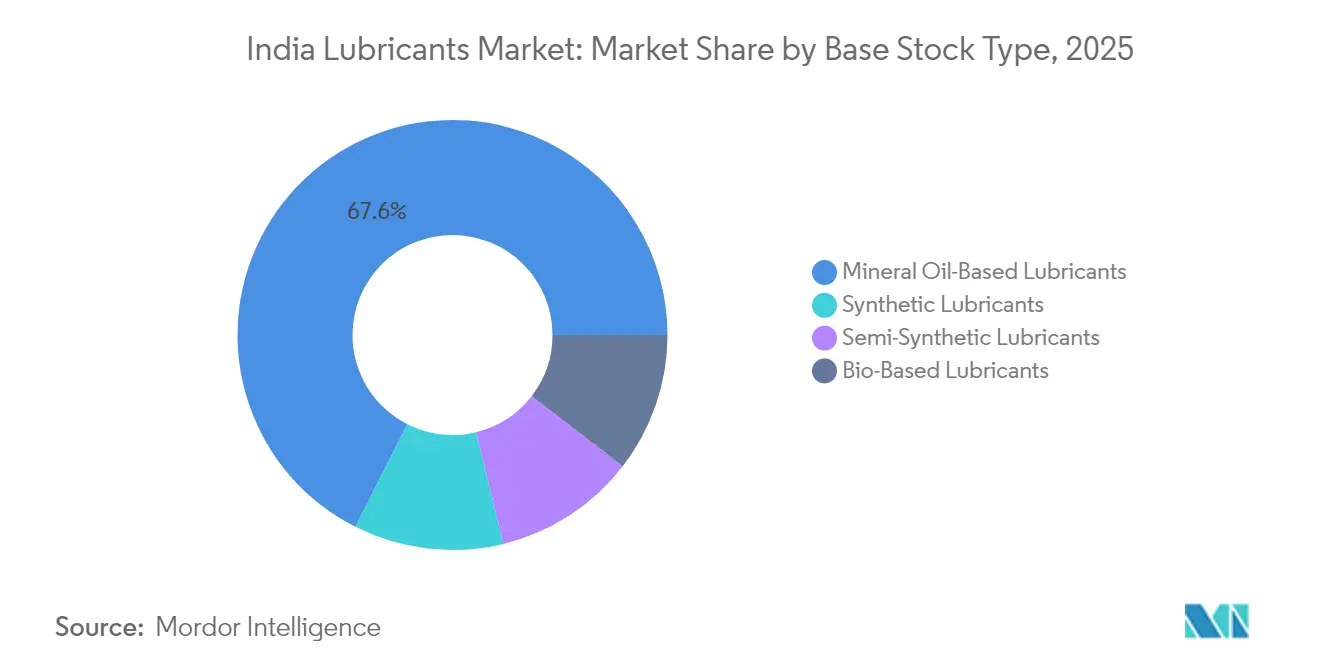
- Por tipo de óleo base, os graus à base de óleo mineral representaram 67,55% do tamanho do mercado de lubrificantes da Índia em 2025, e as alternativas sintéticas estão avançando a um CAGR de 4,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Lubrificantes da Índia
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Frota de Veículos e Quilometragem Percorrida | +0.8% | Nacional, concentrado em Maharashtra, Gujarat, Tamil Nadu | Médio prazo (2-4 anos) |
| Crescimento da Produção Industrial sob o "Make in India" | +0.6% | Nacional, com polos industriais nos estados ocidentais e meridionais | Longo prazo (≥ 4 anos) |
| Normas BS-VI e CAFE Impulsionando Lubrificantes Premium | +0.4% | Implementação nacional, mercados urbanos liderando a adoção | Curto prazo (≤ 2 anos) |
| Rápida Expansão da Frota de GNC Demanda Óleos de Motor Dedicados | +0.3% | Centros urbanos, corredores de transporte comercial | Médio prazo (2-4 anos) |
| Monitoramento Digital de Condições Viabilizando Trocas Preditivas de Lubrificantes | +0.2% | Polos industriais, operadores de frotas organizadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Frota de Veículos e Quilometragem Percorrida
As adições de capacidade de veículos de passeio nos estados ocidentais estão impulsionando a demanda sustentada por lubrificantes, mesmo com a eletrificação se acelerando. As frotas comerciais acumulam maior quilometragem anual devido à logística do comércio eletrônico e às melhorias nas rodovias, o que aumenta a frequência de substituição de lubrificantes. Os operadores de frotas organizadas dependem de telemática para programar trocas de óleo que protegem os motores enquanto minimizam o tempo de inatividade, reforçando a preferência por sintéticos premium. A participação de 54,72% do segmento automotivo em 2024 ilustra essa âncora central de demanda. As frotas envelhecidas de motocicletas e veículos comerciais leves também impulsionam os volumes de óleo mineral e mantêm uma ampla base de clientes nos mercados rurais.
Crescimento da Produção Industrial sob o "Make in India"
Os incentivos governamentais à manufatura continuam a canalizar capital para polos de produtos químicos, metais e maquinário pesado em Gujarat, Maharashtra e Tamil Nadu. O aumento da utilização da capacidade eleva o consumo de fluidos hidráulicos, óleos de engrenagem e lubrificantes para compressores. O crescimento da usinagem de precisão em plantas automotivas e aeroespaciais impulsiona um CAGR de 5,51% nos fluidos de usinagem, particularmente óleos de corte puros projetados para brocheamento e retificação de carboneto. O investimento em complexos petroquímicos expande a demanda por óleos de turbina e compressor que operam em altas temperaturas. A preferência por formulações específicas para cada aplicação apoia a migração de graus de commodities para sintéticos orientados ao desempenho, que prolongam os intervalos de troca e limitam paralisações não planejadas.
Normas BS-VI e CAFE Impulsionando Lubrificantes Premium
A aplicação nacional dos padrões de emissão de escapamento BS-VI e metas mais rígidas de eficiência de combustível exigem óleos de baixa viscosidade 0W-20 e 5W-30 com pacotes de aditivos avançados. Essas regulamentações explicam o CAGR de 4,48% registrado pelos lubrificantes sintéticos, apesar da dominância de 68,12% dos graus minerais. Os fabricantes de equipamentos originais recomendam sintéticos de troca prolongada para preservar conversores catalíticos e filtros de partículas, estimulando maiores realizações unitárias para os misturadores de lubrificantes. Os formuladores incorporam modificadores de atrito e química antidesgaste que mantêm a estabilidade do filme de óleo nas temperaturas elevadas de motor comuns aos ciclos de condução indianos. À medida que os produtos conformes exigem prêmios de preço, os fornecedores com capacidade de pesquisa e teste ganham vantagem competitiva.
Rápida Expansão da Frota de GNC Demanda Óleos de Motor Dedicados
As frotas de ônibus urbanos e veículos de entrega intraurbana estão migrando para gás natural comprimido, que queima a temperaturas mais altas do que a gasolina e exerce maior estresse sobre válvulas e anéis de pistão. O MAK CNG Plus da Bharat Petroleum e outras formulações dedicadas oferecem estabilidade térmica aprimorada e resistência à oxidação, essenciais para esses motores[1]Bharat Petroleum Corporation Limited, "Parceria com MAK," bpcl.in. Os gestores de frotas aceitam preços mais elevados dos produtos porque o custo operacional total diminui quando os motores funcionam de forma mais limpa e os intervalos de troca de óleo se prolongam. Essa demanda especializada diversifica a receita e amortece parcialmente qualquer queda futura nos volumes tradicionais de diesel. A premiumização também fomenta a fidelidade à marca entre os operadores de frotas que valorizam o suporte técnico e as garantias de desempenho contínuo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Óleo Base e Aditivos | -0.5% | Nacional, afetando todos os segmentos do mercado | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Veículos Elétricos Reduzindo a Demanda por Lubrificantes para Motores de Combustão Interna | -0.4% | Centros urbanos, expandindo-se para cidades de segundo nível | Médio prazo (2-4 anos) |
| Dependência de Importações de Óleos Base do Grupo III/IV | -0.3% | Nacional, afetando particularmente os segmentos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Óleo Base e Aditivos
Os óleos base do Grupo I constituem uma parcela significativa de muitas misturas acabadas, de modo que as oscilações nos preços do petróleo bruto rapidamente corroem as margens dos misturadores. A Índia está ampliando sua capacidade doméstica de óleo base, mas os estoques premium do Grupo III e IV ainda precisam ser importados, deixando os formuladores expostos a flutuações cambiais e picos de frete[2]Banco Mundial, "Perspectivas dos Mercados de Commodities de Abril de 2025," worldbank.org. Os pacotes de aditivos, particularmente dispersantes e modificadores de atrito utilizados em sintéticos conformes ao BS-VI, também enfrentam interrupções na cadeia de suprimentos durante eventos globais. Os misturadores regionais menores têm dificuldade em manter estoques de reserva e podem ceder participação de mercado para refinadores integrados que gerenciam a volatilidade das matérias-primas de forma mais eficaz. Ajustes frequentes de preços podem levar usuários sensíveis ao custo a optarem por produtos de grau inferior ou a prolongarem os intervalos de troca, reduzindo o crescimento de volume de curto prazo para o mercado de lubrificantes da Índia.
Adoção Acelerada de Veículos Elétricos Reduzindo a Demanda por Lubrificantes para Motores de Combustão Interna
As metas governamentais visam 30% de penetração elétrica em carros de passeio até 2030, o que poderia reduzir o volume de óleo de motor automotivo. Os trens de força elétricos eliminam a lubrificação do cárter e frequentemente utilizam transmissões seladas com menor demanda por fluidos. No entanto, as plataformas elétricas introduzem novas necessidades de fluidos de gerenciamento térmico e graxas especiais para rolamentos de motores e pacotes de baterias. Os fornecedores de lubrificantes estão realocando orçamentos de pesquisa para esses segmentos enquanto expandem seus portfólios industriais para equilibrar o provável declínio de longo prazo na demanda por óleos para motores de combustão interna. Durante a transição, o crescimento paralelo em veículos híbridos e uma frota legada considerável devem manter o mercado de lubrificantes da Índia em expansão, embora em ritmo moderado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto – Óleos de Motor Sustentam os Volumes Enquanto os Fluidos de Usinagem Superam
O óleo de motor automotivo deteve 41,95% da participação do mercado de lubrificantes da Índia em 2025, refletindo a grande frota de veículos em circulação no país e o ambiente operacional empoeirado que acelera a degradação do óleo. O tráfego intenso e as altas temperaturas ambientes encurtam os intervalos de troca, consolidando compras recorrentes para carros de passeio, caminhões comerciais e motocicletas. Os óleos de motor industrial sustentam grupos geradores a diesel, equipamentos de terraplanagem e motores marítimos que movimentam as operações portuárias, fornecendo uma base estável para altos volumes. Os óleos de transmissão e engrenagem acompanham o aumento na produção de veículos, enquanto as graxas protegem rolamentos em maquinário pesado, mantendo um mix de produtos equilibrado.
Os fluidos de usinagem estão projetados para crescer a um CAGR de 5,29%, o mais rápido entre todas as categorias, impulsionados pelo aumento da usinagem de precisão para componentes automotivos e aeroespaciais. Os óleos de corte puros oferecem lubrificação superior e dissipação de calor em fresamento de engrenagens e brocheamento, enquanto os óleos solúveis protegem as ferramentas durante a fresagem de alumínio em alta velocidade. Os óleos de processo para borracha e brancos atendem às aplicações de pneus e alimentos, com normas regulatórias de pureza viabilizando preços premium. Os requisitos de fluido de freio permanecem estáveis porque mesmo os sistemas de frenagem regenerativa mantêm circuitos hidráulicos para funções de emergência e estacionamento. Coletivamente, essas tendências elevam os fluidos especiais como alavanca estratégica de crescimento dentro do mercado de lubrificantes da Índia.


Por Setor de Usuário Final – Automotivo Domina Enquanto a Diversificação Industrial se Acelera
O setor automotivo contribuiu com 54,15% para o tamanho do mercado de lubrificantes da Índia em 2025, e também está previsto para se expandir mais rapidamente a um CAGR de 5,16% até 2031. A posse de veículos de passeio está crescendo nos centros urbanos, impulsionando uma migração para sintéticos de nível intermediário que oferecem maior vida útil. As frotas comerciais, particularmente na logística, requerem óleos de motor a diesel e fluidos de linha de transmissão que suportem ciclos de trabalho intensos. A frota de motocicletas permanece a maior do mundo, onde os óleos minerais econômicos ainda predominam, mas uma mudança gradual para especificações mais elevadas é visível nos canais de serviço organizados.
Os equipamentos pesados na construção, mineração e agricultura são outro usuário fundamental, consumindo fluidos hidráulicos resistentes à contaminação por água e cargas extremas. Os programas de infraestrutura pública estimulam a demanda por lubrificantes para escavadeiras e guindastes, sustentando volumes de base. Os lubrificantes marítimos atendem à extensa costa da Índia, com formulações que atendem aos mandatos da Organização Marítima Internacional para conformidade com combustíveis de baixo teor de enxofre. O setor aeroespacial, embora seja um nicho de mercado, requer graxas ultralimpas e óleos de turbina certificados pela Organização de Pesquisa e Desenvolvimento de Defesa, marcando uma via para diferenciação baseada em tecnologia.
Por Tipo de Óleo Base – Óleos Minerais Mantêm Escala, Sintéticos Capturam Valor
Os óleos base minerais ainda detêm uma participação de 67,55% do tamanho do mercado de lubrificantes da Índia em 2025, devido às suas vantagens de custo e ampla integração com refinarias. Os materiais do Grupo I funcionam bem em motores a diesel legados e bombas agrícolas, onde a acessibilidade frequentemente tem precedência sobre o desempenho. As misturas semissintéticas oferecem melhorias modestas com conteúdo limitado de polialfaolefina, ganhando aceitação em carros de passeio de médio porte e táxis que buscam equilíbrio entre preço e proteção.
Os sintéticos registram o CAGR mais elevado de 4,41%, impulsionados pelas normas de emissão BS-VI e pelos mandatos de abastecimento de fábrica dos fabricantes de equipamentos originais. As formulações do Grupo III e Grupo IV fornecem viscosidade estável em uma ampla faixa de temperatura, melhorando a economia de combustível e prolongando a vida útil do motor. Os estoques de base biológica são incipientes, mas se beneficiam da Regra Ecomark do Bureau de Normas Indianas de 2024, que recompensa credenciais de biodegradabilidade em usos ambientalmente sensíveis. À medida que os usuários finais avaliam o custo total em relação ao tempo de atividade, os sintéticos estão posicionados para expandir sua participação no mercado de lubrificantes da Índia.
Análise Geográfica
O oeste da Índia, liderado por Maharashtra e Gujarat, abriga plantas de montagem automotiva agrupadas da Tata Motors, Maruti Suzuki e Hyundai, tornando a região o maior centro de consumo individual de óleos de motor e de processo. A infraestrutura portuária, as siderúrgicas e os complexos petroquímicos acrescentam maior demanda por lubrificantes de turbina e compressor, consolidando o foco dos fornecedores nesse corredor. Os postos de serviço aqui estocam graus de especificação mais elevada 0W-20 e 5W-30, exigidos pelas garantias de fábrica, o que acelera a penetração de produtos premium.
Tamil Nadu está emergindo como um bastião meridional com cadeias de suprimentos integradas que abrangem forjamento de componentes, montagem de veículos e construção naval. A demanda cresce em óleos de motor, fluidos hidráulicos e fluidos de usinagem à medida que as plantas ampliam as exportações. O alcance do canal organizado apoia a diversificação do mix de produtos, incluindo sintéticos para carros de passeio e abastecimento de fábrica para novos veículos de energia.
Os estados do norte, como Haryana e Uttar Pradesh, contribuem com volumes consideráveis por meio de equipamentos agrícolas e uma frota crescente de veículos comerciais leves. Embora a visibilidade das marcas permaneça fragmentada fora das grandes cidades, iniciativas rurais como as revendas em nível de taluka da BPCL estão ampliando o acesso a produtos genuínos. Os estados do leste e nordeste atualmente ficam atrás no consumo; no entanto, a expansão da infraestrutura sob a política de Regiões de Investimento em Petróleo, Produtos Químicos e Petroquímicos deve impulsionar a adoção de lubrificantes a longo prazo.
Panorama regulatório
O setor de lubrificantes da Índia opera sob a Petroleum and Natural Gas Regulatory Board (PNGRB) Act, 2006, juntamente com os controles de processamento e distribuição de produtos previstos na Lubricating Oils and Greases (Processing, Supply and Distribution Regulation) Order, 1987. A Lubricating Oil and Greases (Processing, Supply and Distribution Regulation) Amendment Order, 2024 (notificada em 3 de maio de 2024) reforça as exigências de conformidade em toda a cadeia de processamento e fornecimento, enquanto os PNGRB Technical Standards and Specifications (T4S) se aplicam a pontos de venda no varejo e às práticas associadas de armazenamento e manuseio.
A conformidade técnica é moldada pelas especificações do Bureau of Indian Standards (BIS) para as principais categorias de lubrificantes, incluindo a IS 13656:2019 para óleos de cárter automotivo e outras normas de lubrificantes ativas referenciadas por formuladores e fornecedores alinhados a montadoras (OEM). As Petroleum and Natural Gas Rules, 2025 (notificadas em 9 de dezembro de 2025) reforçam ainda mais os requisitos operacionais e de dados para operações com óleo mineral, elevando a carga de documentação e conformidade para os participantes que lidam com óleos básicos e lubrificantes acabados.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de óleo básico (refinarias domésticas mais importações), a aquisição de aditivos, a mistura e embalagem, o armazenamento em depósitos e centros de distribuição, e a distribuição multicanal por meio de redes de companhias de comercialização de petróleo (OMC), distribuidores, oficinas e vendas industriais diretas a montadoras (OEMs) e fábricas. As OMCs do setor público (IndianOil, BPCL, HPCL) ancoram a integração a montante e o alcance de mercado em nível nacional por meio de redes de varejo de combustíveis, enquanto marcas privadas e multinacionais competem por meio de formulações premium, programas para oficinas e parcerias com montadoras.
Dois pontos de pressão estruturais moldam as operações: a dependência de importações para óleos básicos de grau mais elevado e a crescente carga de conformidade em torno da gestão de óleo usado. A partir de 1º de abril de 2024, as obrigações de Responsabilidade Estendida do Produtor (EPR) previstas nas Hazardous and Other Wastes (Management and Transboundary Movement) Second Amendment Rules, 2023 exigem que produtores e importadores participem de ecossistemas de coleta e reciclagem, deslocando valor para players com coleta escalável, rastreabilidade e parcerias de reciclagem em conformidade. Isso impulsiona a consolidação no segmento não organizado e aumenta a importância estratégica dos canais de re-refino e recuperação certificada, ao lado da mistura e distribuição convencionais.
Cenário Competitivo
As refinadoras estatais utilizam suas extensas redes de varejo de combustíveis para distribuir lubrificantes de marca em mais de 70.000 postos de abastecimento em todo o país. A integração a jusante as protege da volatilidade dos preços do óleo base e apoia preços agressivos nos graus minerais. As multinacionais contra-atacam com sintéticos premium, alianças globais com fabricantes de equipamentos originais e plataformas de serviços digitais que prometem disponibilidade de frota e redução do custo total de propriedade. A regulamentação também remodela a concorrência. O rótulo ambiental Ecomark de 2024 eleva as barreiras de formulação, favorecendo os incumbentes com ativos de pesquisa e desenvolvimento capazes de certificar baixa toxicidade e alta biodegradabilidade. Os misturadores menores sem ciência de aditivos ou laboratórios de qualidade rigorosos podem recuar para mercados não organizados ou se consolidar. No geral, a rivalidade deve se intensificar à medida que as empresas disputam participação dentro do crescente, porém em evolução, mercado de lubrificantes da Índia.
Líderes do Setor de Lubrificantes da Índia
Indian Oil Corporation Limited
BP p.l.c.
Bharat Petroleum Corporation Limited
Hindustan Petroleum Corporation Limited
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A dependência de importações para óleos básicos dos Grupos II/III e sintéticos premium cria um espaço em branco para projetos domésticos de óleo básico e integração para trás que podem estabilizar a disponibilidade de matéria-prima para formulações de maior especificação. Um exemplo concreto é a Chennai Petroleum Corporation Limited (CPCL), que começou os trabalhos em maio de 2026 em uma unidade de Lube Oil Base Stock (LOBS) na refinaria de Manali (investimento de 1.600 crore de INR) para produzir cerca de 242.000 toneladas por ano de óleos básicos dos Grupos II e III. Isso apoia a transição para lubrificantes BS-VI e de baixa viscosidade recomendados por montadoras e reduz a exposição a interrupções externas de fornecimento.
As redes de circularidade e coleta orientadas pela conformidade também representam uma oportunidade, à medida que as exigências de EPR começam a ser implementadas progressivamente a partir do exercício fiscal de 2024-25, favorecendo fornecedores capazes de construir vínculos de recolhimento de óleo usado, rastreabilidade e re-refino, mantendo a garantia de marca no mercado de reposição. Ações governamentais que reduziram temporariamente as pressões de custo sobre insumos petroquímicos críticos, por meio de uma isenção total de direitos alfandegários vigente até 30 de junho de 2026, destacam os instrumentos de política ativos que moldam a economia de insumos a jusante. No lado da demanda, a premiumização continua nas aplicações automotivas e industriais, onde o monitoramento de condição e os programas de abastecimento de serviço alinhados a montadoras sustentam vendas de maior valor, enquanto a dinâmica de transição para veículos elétricos cria necessidades adjacentes de graxas especiais e fluidos de gestão térmica, à medida que os fornecedores ampliam seus portfólios além dos óleos de motor convencionais.
Desenvolvimentos recentes do setor
- Julho de 2026: BPCL e IFP Petro Products Pvt. Ltd. assinaram um memorando de entendimento para construir um ecossistema nacional de coleta, rastreabilidade e re-refino de óleo lubrificante usado (ULO). A colaboração está alinhada com o aperto das obrigações de EPR e fortalece a cadeia de suprimentos circular necessária para melhorar a recuperação de matéria-prima e a prontidão de conformidade de produtores e importadores de lubrificantes.
- Maio de 2026: A Hindustan Petroleum Corporation Limited (HPCL) firmou um acordo com a LANXESS para comercializar lubrificantes aeronáuticos e industriais da marca LANXESS em toda a Índia e na região do SAARC. A parceria amplia o portfólio industrial premium endereçável da HPCL e adiciona especialização de marca em segmentos onde certificação e garantia de desempenho influenciam a aquisição.
- Agosto de 2024: A Indian Oil Corporation Limited (IndianOil) e a Rashtriya Ispat Nigam Limited (RINL) assinaram um acordo de cinco anos para o fornecimento de óleos e graxas hidráulicos e lubrificantes para o período de 2024-2029. O acordo apoia um fornecimento industrial de maior prazo e reforça a posição da IndianOil em grandes contas industriais, onde a confiabilidade e o serviço técnico impulsionam volumes recorrentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange os lubrificantes acabados consumidos na Índia em aplicações automotivas e industriais, medidos principalmente em volume (litros) e depois interpretados por meio do mix de produtos e da intensidade de uso entre os principais usuários finais.
Exclusões de escopo: excluímos graxas e fluidos adjacentes vendidos como refrigerantes ou outros produtos químicos automotivos quando não são comercializados e usados como lubrificantes.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor Automotivo
- Óleo de Motor Industrial
- Fluidos de Transmissão
- Óleo de Engrenagem
- Fluidos de Freio
- Fluidos Hidráulicos
- Graxas
- Óleo de Processo (Incluindo Óleo de Processo para Borracha e Óleo Branco)
- Fluidos de Usinagem
- Óleo de Turbina
- Óleo para Transformadores
- Outros Tipos de Produto
- Por Setor de Usuário Final
- Automotivo
- Veículos de Passeio
- Veículos Comerciais
- Motocicletas
- Marítimo
- Aeroespacial
- Equipamentos Pesados
- Construção
- Mineração
- Agricultura
- Industrial
- Geração de Energia
- Metalurgia e Usinagem
- Têxteis
- Petróleo e Gás
- Outros Setores de Uso Final
- Automotivo
- Por Tipo de Óleo Base
- Lubrificantes à Base de Óleo Mineral
- Lubrificantes Sintéticos
- Lubrificantes Semissintéticos
- Lubrificantes de Base Biológica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho de pesquisa documental estabelece as diretrizes para os grupos de demanda e os direcionadores de crescimento realistas na Índia. Começamos com conjuntos de dados públicos que explicam o uso de lubrificantes, como registros de veículos e sinais de frota (parc), informações sobre refinarias e óleo básico, e tendências de produção industrial.
As fontes utilizadas incluem, por exemplo, o Ministério de Transporte Rodoviário e Rodovias para indicadores de veículos, a Petroleum Planning and Analysis Cell para estatísticas de petróleo e correlatas, a Society of Indian Automobile Manufacturers para divulgações de produção e vendas, e dados de comércio governamentais para verificações de importação e exportação de óleos básicos e aditivos. Também analisamos notificações do BIS e outras atualizações regulatórias públicas que influenciam os intervalos de troca e as especificações de produtos, e validamos o contexto usando arquivamentos de empresas, apresentações a investidores e imprensa de negócios de reputação. Para o mapeamento de mercado e verificações rápidas de sanidade em nível de empresa, também foi utilizada uma assinatura paga que abrange informações específicas de lubrificantes e detalhes de preços. Essas são fontes ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar dados, fazer verificações cruzadas e esclarecer premissas.
Entrevistas e pesquisas primárias
Conversas primárias foram usadas para confirmar o que os sinais de pesquisa documental não conseguem mostrar totalmente, especialmente em relação ao mix de produtos, às margens de canal e à velocidade de adoção de sintéticos e semissintéticos. Conversamos com partes interessadas ao longo de toda a cadeia de valor, incluindo misturadores, fornecedores de óleo básico e aditivos, distribuidores, compradores em nível de oficina e equipes de aquisição industrial, e a cobertura foi mantida equilibrada entre os principais clusters de demanda no Norte, Oeste, Sul e Leste da Índia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 21% |
| Nível médio: 47% | Líderes funcionais/de unidade: 19% |
| Players menores: 22% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma construção top-down, na qual os sinais de frota de veículos (parc) e os indicadores de atividade industrial são traduzidos em consumo de lubrificantes, e depois ajustados pelo comportamento de intervalo de troca e pela divisão por tipo de produto. Uma vez formado o pool de demanda, ele é ainda filtrado por categorias de produtos (como óleos de motor, fluidos de transmissão, fluidos hidráulicos, fluidos para trabalho de metais, óleos para turbinas e óleos de processo) para evitar dupla contagem entre usos automotivos e industriais.
Para manter os totais fundamentados, corroboramos os resultados com aproximações seletivas de baixo para cima (bottom-up), incluindo verificações de canal sobre tamanhos de embalagem e giro, e volumes amostrados por meio da lógica de preço médio de venda para algumas categorias de alta visibilidade. Os insumos mais relevantes na Índia incluem a movimentação da frota de veículos comerciais e de duas rodas, tendências de utilização de frete e frota, mudanças de especificação relacionadas ao BS-VI que alteram a frequência de troca de óleo, o ritmo da produção industrial em setores intensivos em lubrificantes, e a mudança de participação em direção a graus sintéticos e semissintéticos. Para a previsão, é utilizada análise de cenários com um caso-base orientado por feedback primário sobre tendências de intervalo de troca, ritmo de premiumização e cronograma de capex industrial, e quaisquer lacunas de dados em usos finais menores são tratadas por meio de fatores de intensidade conservadores, revisitados durante a validação.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que os totais finais não dependam de uma única premissa. Os resultados do modelo são comparados com sinais independentes, como a direção da frota de veículos, a disponibilidade de óleo básico e as movimentações comerciais, e os padrões de consumo em nível de categoria compartilhados por participantes do mercado, e então as anomalias são investigadas até que os direcionadores sejam compreendidos.
Antes da aprovação final, o trabalho é revisado em etapas por outro analista, com verificações de variância em nível de categoria e uso final, de modo que valores atípicos se tornem visíveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias importantes, movimentos acentuados nos preços do óleo básico ou choques de demanda em setores-chave. Imediatamente antes da entrega, fazemos uma revisão final das divulgações públicas recentes e recontatamos especialistas caso algum insumo-chave tenha mudado.
Comparação da estimativa de mercado de lubrificantes da Índia da Mordor Intelligence com outras estimativas publicadas
Os números publicados para o mercado de lubrificantes da Índia podem parecer muito distantes entre si, porque nem todos medem a mesma coisa, e alguns relatórios misturam valor e volume sem declarar a lógica de preço por trás da conversão. As diferenças também surgem do que é contabilizado como lubrificantes versus produtos químicos automotivos adjacentes, e se o escopo é apenas lubrificantes acabados ou inclui partes da cadeia de óleo básico.
A direção da frota de veículos, as estatísticas de petróleo vinculadas à PPAC e as verificações de importação e exportação são as âncoras que mantêm a estimativa da Mordor Intelligence vinculada ao consumo de lubrificantes acabados na Índia, que é então dividido por tipo de produto e refinado por meio do comportamento de intervalo de troca. Quando outras estimativas são orientadas por valor, a dispersão frequentemente decorre dos preços médios de venda assumidos, do tratamento de lubrificantes industriais versus lubrificantes totais, e da frequência com que o ano-base é atualizado para inflação e mudança de mix.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,60 bilhões de USD (2025) | |
| Consultoria Regional A | 7,20 bilhões de USD (2024) | Utiliza uma visão orientada por valor e um ano-base anterior, o que pode incorporar diferentes premissas de preço médio de venda e premiumização, e nem sempre fica claro como os lubrificantes industriais e os fluidos adjacentes são separados. |
| Jornal do Setor B | 13,05 bilhões de USD (2024) | Foca apenas em lubrificantes industriais e reporta em termos de valor, o que tende a inflacionar os totais quando comparado a uma âncora de volume de todos os lubrificantes e quando a tabela de preços e as margens de canal não são declaradas. |
A comparação mostra que a maioria das lacunas se explica por limites de escopo e escolhas de conversão de preço, e não por uma única premissa de demanda. Ao manter o pool de demanda rastreável aos sinais de frota e atividade industrial, e aplicando regras claras de produto e uso, o tamanho final do mercado permanece mais fácil de reproduzir e atualizar à medida que novos indicadores públicos surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de lubrificantes da Índia em 2026?
Espera-se que o mercado atinja 5,77 bilhões de litros em 2026 e está projetado para alcançar 6,73 bilhões de litros até 2031.
Qual segmento detém a maior participação no mercado de lubrificantes da Índia atualmente?
O óleo de motor automotivo permanece o segmento líder, representando uma participação de 41,95% em 2025.
Qual é o CAGR previsto para a demanda por lubrificantes automotivos?
Espera-se que as aplicações automotivas cresçam a um CAGR de 5,16% até 2031.
Por que os lubrificantes sintéticos estão ganhando força?
As regulamentações BS-VI e CAFE, os intervalos de troca mais longos e as recomendações dos fabricantes de equipamentos originais estão impulsionando a demanda por sintéticos, que estão projetados para registrar um CAGR de 4,41%.
Qual região consome mais lubrificantes na Índia?
O oeste da Índia, particularmente Maharashtra e Gujarat, lidera no consumo devido aos seus densos polos automotivos e industriais.
Como os veículos elétricos afetarão a demanda por lubrificantes?
Os veículos elétricos reduzirão os volumes de óleo de motor ao longo do tempo, mas criam novas necessidades de fluidos de gerenciamento térmico e graxas especiais que compensam parte do declínio.
Página atualizada pela última vez em:


