
Tamanho e Participação do Mercado de Uvas de Mesa da Índia
Análise do Mercado de Uvas de Mesa da Índia pela Mordor Intelligence
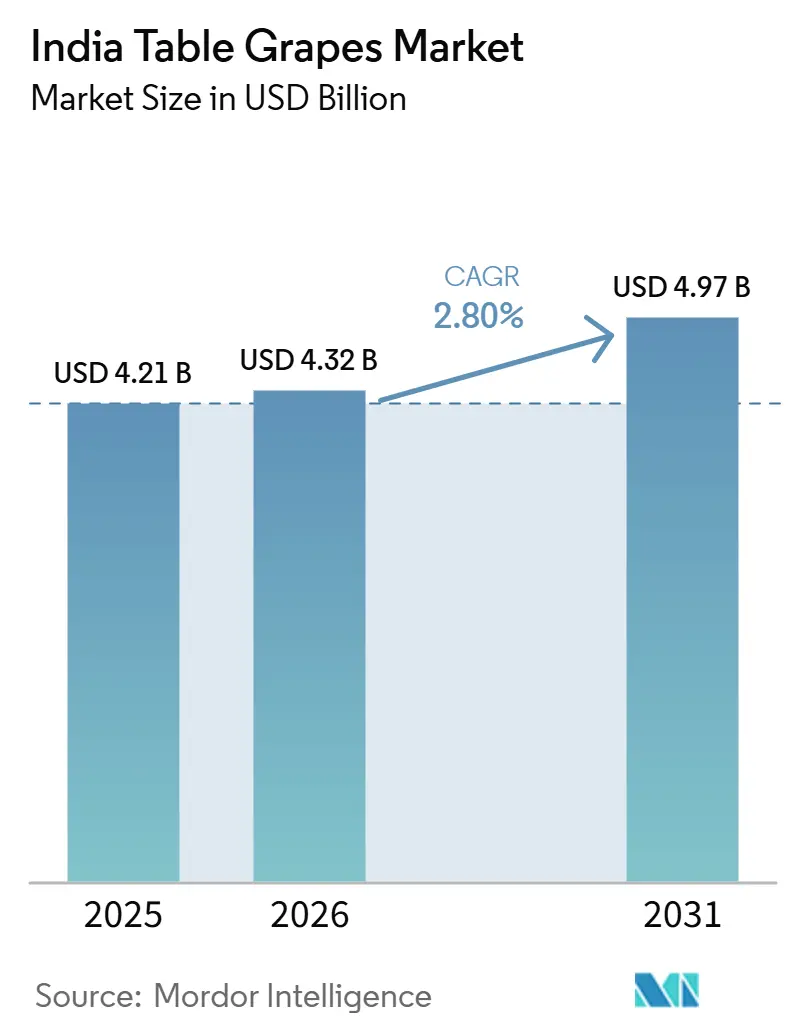
O tamanho do mercado de uvas de mesa da Índia foi avaliado em 4,21 bilhões de USD em 2025 e está previsto para crescer de 4,32 bilhões de USD em 2026 para 4,97 bilhões de USD até 2031, a um CAGR de 2,84% de 2026 a 2031. De acordo com a Organização Internacional da Vinha e do Vinho (OIV), a Índia permaneceu como o segundo maior produtor mundial de uvas de mesa, com uma produção estimada de 3,2 milhões de toneladas métricas em 2024. Essa sólida base de produção sustenta tanto o consumo doméstico quanto um mercado exportador em crescimento[1]. Maharashtra forneceu a maior parte da produção nacional, o que significa que o mercado de uvas de mesa da Índia está estruturado em torno de um cinturão de produção altamente concentrado, com vantagens claras em packhouses, logística refrigerada e conformidade para exportação. A concentração das exportações permanece evidente, com os Países Baixos e Bangladesh detendo as maiores participações nos embarques, mas o novo acesso ao Vietnã e a demanda crescente no Sudeste Asiático estão abrindo um corredor de vendas mais amplo para o mercado indiano de uvas de mesa. A concorrência permanece fragmentada no nível das fazendas e mais acirrada entre exportadores e processadores organizados, impulsionando o mercado de uvas de mesa da Índia em direção a uma integração mais sólida, melhor rastreabilidade e controle de qualidade mais rigoroso.
Principais Conclusões do Relatório
- De acordo com o Conselho Nacional de Horticultura (NHB), do Ministério da Agricultura e Bem-Estar dos Agricultores, Maharashtra foi o maior estado produtor, respondendo por 70% da produção nacional em 2025. A dominância do estado na produção é atribuída às suas condições agroclimáticas favoráveis, práticas agrícolas bem estabelecidas e uma robusta infraestrutura de cadeia de suprimentos que sustenta a produção em larga escala.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Uvas de Mesa da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Exportação de Uvas de Mesa Frescas | +1.8% | Global, com forte relevância na União Europeia, Rússia, Sudeste Asiático e Oriente Médio | Médio prazo (2 a 4 anos) |
| Expansão de Variedades Sem Sementes e Premium | +1.4% | Maharashtra e Karnataka | Longo prazo (≥ 4 anos) |
| Adoção de Irrigação por Gotejamento e Práticas de Viticultura de Precisão | +0.9% | Maharashtra, Karnataka e Tamil Nadu | Médio prazo (2 a 4 anos) |
| Fortalecimento da Infraestrutura de Packhouses, Cadeia de Frio e Conformidade com Resíduos | +0.8% | Maharashtra em primeiro lugar, com expansão para Karnataka | Longo prazo (≥ 4 anos) |
| Janela de Exportação Mais Longa em Comparação com Fornecedores do Hemisfério Norte | +0.7% | Global, especialmente em relação às janelas de oferta da União Europeia, Chile e África do Sul | Curto prazo (≤ 2 anos) |
| Rastreabilidade Digital e Auditorias de Qualidade Conduzidas por Compradores | +0.5% | Nacional, com concentração no cinturão exportador de Nashik, Pune e Sangli | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda de Exportação por Uvas de Mesa Frescas
A Índia colhe uvas de janeiro a abril, o que confere ao mercado de uvas de mesa da Índia uma vantagem clara de timing quando os pomares do Hemisfério Norte não estão abastecendo as lojas. Essa janela de oferta ajuda os exportadores indianos a colocar frutas nas redes varejistas da União Europeia quando a disponibilidade concorrente é menor e o interesse dos compradores é mais estável. O Vietnã concedeu acesso ao mercado para uvas frescas indianas a partir de 6 de maio de 2026, com tratamento a frio obrigatório a uma temperatura de polpa de 1,1 °C por 15 dias consecutivos, o que eleva o padrão de disciplina nos embarques, mas também abre uma rota de demanda certificada para o mercado de uvas de mesa da Índia. O Acordo de Livre Comércio entre a Associação das Nações do Sudeste Asiático e a Índia melhora a competitividade de preços em relação a fornecedores como Austrália e Chile em vários mercados-alvo. A maior tração das exportações também sustenta as realizações no portão da fazenda, o que mantém a economia de área atrativa em Maharashtra e apoia o crescimento de valor no mercado de uvas de mesa da Índia.
Expansão de Variedades Sem Sementes e Premium
A transição para uvas sem sementes e variedades premium patenteadas está alterando a estrutura comercial do mercado de uvas de mesa da Índia. Thompson Seedless e Sonaka responderam por 55% da área cultivada, mas a preferência dos compradores na União Europeia está se deslocando para bagas mais longas, textura mais firme e maiores níveis de dulçor. A temporada 2025–26 evidenciou a vulnerabilidade dos vinhedos tradicionais de Thompson Seedless nos cinturões de Dindori e Satara, em Nashik, onde chuvas prolongadas durante o período de monção reduziram os rendimentos em 45–55%[2]. Relatórios do setor indicam que variedades de uva patenteadas mais recentes demonstraram maior resiliência nas mesmas condições, apoiando a adoção crescente de genética melhorada no setor de uvas de mesa da Índia. Isso significa que o mix varietal moldará o poder de precificação futuro no mercado de uvas de mesa da Índia mais do que a simples expansão de área. Os registros de pomares em Maharashtra para a temporada 2025–26 caíram 28% em relação ao ano anterior, o que sugere que as fazendas sensíveis às condições climáticas estão sendo pressionadas mais rapidamente do que pomares premium resilientes estão sendo adicionados.
Adoção de Irrigação por Gotejamento e Práticas Precisas de Viticultura
A disponibilidade de água permanece central para a qualidade das uvas, pois os principais cinturões de vinhedos em Maharashtra e Karnataka enfrentam precipitação irregular e estresse hídrico recorrente. A irrigação por gotejamento está, portanto, deixando de ser uma ferramenta de eficiência para se tornar um requisito de qualidade para o mercado de uvas de mesa da Índia. O Programa de Desenvolvimento de Cluster de Uvas apoiado pelo Conselho Nacional de Horticultura, lançado em Nashik em 24 de março de 2026, apoia o desenvolvimento de novas variedades, sistemas de irrigação por gotejamento, boas práticas agrícolas, manejo integrado de pragas e infraestrutura pós-colheita. A fertigação controlada por meio de linhas de gotejamento ajuda os produtores a gerenciar o comportamento do dossel e o tamanho das bagas com maior consistência, o que é importante porque os compradores de exportação inspecionam de perto a aparência física. Os sistemas de precisão também são mais fáceis de integrar com o monitoramento de umidade do solo e a observação remota das culturas, ampliando ainda mais a diferença de qualidade entre as fazendas de exportação organizadas e as fazendas tradicionais de abastecimento doméstico. Com o tempo, essa diferença tende a sustentar um mercado de uvas de mesa da Índia mais formal e orientado pela qualidade.
Fortalecimento da Infraestrutura de Packhouses, Cadeia de Frio e Conformidade com Resíduos
As uvas frescas para exportação perdem valor rapidamente se o pré-resfriamento for atrasado, de modo que o acesso a packhouses permanece um dos filtros comerciais mais importantes no mercado de uvas de mesa da Índia. A Índia tinha uma capacidade de armazenamento a frio de 37 milhões de toneladas métricas, contra uma produção anual de perecíveis de 104 milhões de toneladas métricas, o que evidencia por que os exportadores de horticultura ainda enfrentam gargalos fora dos clusters mais desenvolvidos. O Pradhan Mantri Kisan SAMPADA Yojana (PMKSY) — o esquema de Infraestrutura Integrada de Cadeia de Frio e Agregação de Valor, atualizado em maio de 2025, fornece uma base política mais sólida para o investimento privado em armazenamento e ativos de processamento vinculados. A Sahyadri Farms Post Harvest Care Ltd captou 47,8 milhões de USD em janeiro de 2024 para expandir a capacidade de packhouses, linhas de processamento e o cultivo de variedades resilientes ao clima, refletindo para onde o capital está se movendo no mercado de uvas de mesa da Índia. O sistema de rastreabilidade da Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados, o GrapeNet, agora mapeia os embarques de exportação até os lotes de fazenda e apoia verificações de resíduos antes da liberação fitossanitária, contribuindo para reduzir significativamente as taxas de rejeição ao longo do tempo. Uma infraestrutura melhor não elimina a pressão de conformidade, mas torna o mercado de uvas de mesa da Índia mais capaz de atender aos rigorosos requisitos de compradores e fronteiras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Climática e Estresse Hídrico nos Cinturões de Vinhedos | -1.5% | Maharashtra, especialmente Nashik, Satara e Dindori, e também Karnataka | Longo prazo (≥ 4 anos) |
| Conformidade com Resíduos e Risco de Rejeição nos Mercados de Exportação | -0.9% | Nacional, com efeito mais forte nos clusters de exportação voltados para a União Europeia em Maharashtra | Curto prazo (≤ 2 anos) |
| Base de Agricultores Fragmentada e Padronização Desigual no Nível das Fazendas | -0.7% | Nacional, especialmente fora de Maharashtra | Longo prazo (≥ 4 anos) |
| Elevadas Perdas Pós-Colheita e Gargalos Logísticos | -0.8% | Nacional, com efeito mais acentuado em Karnataka e nos cinturões não exportadores do interior | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Climática e Estresse Hídrico nos Cinturões de Vinhedos
A temporada 2025–26 expôs o quanto o mercado de uvas de mesa da Índia permanece vulnerável às oscilações climáticas. Chuvas contínuas de maio a meados de outubro de 2025 nas principais regiões produtoras de uva de Maharashtra, seguidas de granizo entre 19 de março e 3 de abril de 2026, reduziram a qualidade da fruta e encurtaram a janela de exportação. Como resultado, as exportações de uva de Nashik caíram 12,5% na temporada 2025–26, passando de 160.000 toneladas métricas para 140.000 toneladas métricas. Os danos não se limitaram às perdas da colheita atual, pois os padrões anormais de precipitação também enfraqueceram a fertilidade das gemas e reduziram a formação de cachos utilizáveis nas variedades tradicionais. Muitos produtores operam em fazendas de cerca de 1 hectare, de modo que a mudança varietal em múltiplas temporadas e a adaptação ao risco hídrico permanecem difíceis sem o apoio de organizações de produtores-agricultores e coinvestimento público. Isso mantém a volatilidade climática como a restrição estrutural mais pesada sobre o mercado de uvas de mesa da Índia.
Conformidade com Resíduos e Risco de Rejeição nos Mercados de Exportação
O gerenciamento de resíduos é agora um encargo operacional permanente para o mercado de uvas de mesa da Índia, e não mais um desafio periódico de exportação. A Direção-Geral de Saúde e Segurança Alimentar da Comissão Europeia (DG SANTE) realizou a Auditoria 2024-7978 na Índia entre 24 de setembro e 4 de outubro de 2024 para avaliar o sistema oficial de controle de resíduos de pesticidas em produtos vegetais exportados para a União Europeia, refletindo a rigorosa supervisão regulatória da UE sobre produtos agrícolas importados. O Regulamento da União Europeia 396/2005 estabelece um limite máximo de resíduos padrão de 0,01 miligramas por quilograma para ingredientes ativos não especificamente autorizados para uvas, e qualquer violação pode levar à rejeição, destruição e escalada de alertas rápidos[3]. A lista de uso de agroquímicos aprovados da Índia nem sempre está alinhada com as listas dos países de destino, de modo que os exportadores devem planejar os calendários de pulverização e as verificações laboratoriais com antecedência em relação à colheita. Os exportadores que atendem simultaneamente à Rússia, aos Emirados Árabes Unidos, ao Reino Unido e à União Europeia enfrentam múltiplos regimes de resíduos, o que eleva os custos e favorece operadores maiores e integrados. Essa pressão de custos é uma das razões pelas quais o mercado de uvas de mesa da Índia está se consolidando mais rapidamente entre os exportadores organizados do que entre os produtores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Maharashtra foi o maior estado produtor e respondeu por 70% da produção nacional em 2025, tornando-se a principal âncora de produção do mercado de uvas de mesa da Índia, de acordo com o Conselho Nacional de Horticultura (NHB), do Ministério da Agricultura e Bem-Estar dos Agricultores. Somente o distrito de Nashik tinha 58.367 hectares sob cultivo de uva, com grande concentração em Niphad, Dindori, no cinturão da cidade de Nashik e em Chandwad. Esse cluster se beneficia da proximidade com o porto de Mumbai, o que encurta a rota logística para exportações refrigeradas à Europa e reduz o risco de manuseio. Maharashtra também possui o ecossistema mais extenso de packhouses registrados, armazéns frigoríficos e laboratórios credenciados, o que confere ao estado uma capacidade de conformidade superior à de qualquer outro cinturão produtor. Essa escala continua a atrair a maior parte dos investimentos organizados para o estado.
De acordo com a Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados (APEDA), com base nas estatísticas do Ministério da Agricultura e Bem-Estar dos Agricultores (MoA&FW) para 2023–24, Karnataka foi o segundo maior estado produtor de uva da Índia, contribuindo com 31,37% da produção nacional de uva. A sólida base de produção do estado, especialmente em distritos como Vijayapura, Bagalkote, Belagavi e Chikkaballapur, torna-o o segundo polo de produção mais importante no mercado indiano de uvas de mesa, embora seu perfil comercial difira do de Maharashtra devido ao seu maior foco na produção de uvas passas. O estado está mais estreitamente ligado ao consumo doméstico e à produção local de vinho, pois variedades como Bangalore Blue e Bangalore Purple são mais comuns lá do que a Thompson Seedless de padrão exportação. A Sula Vineyards Limited expandiu sua presença no enoturismo em Karnataka em janeiro de 2026 com uma nova sala de degustação no Domaine Sula, perto de Bengaluru, demonstrando como a criação de valor regional pode se estender além das exportações de frutas frescas. Tamil Nadu, Andhra Pradesh, Telangana, Punjab e Mizoram contribuem com volumes menores e atendem principalmente aos mercados regionais de frutas frescas com infraestrutura de exportação limitada.
De acordo com a Célula de Inteligência de Mercado (MIC) da APEDA, os Países Baixos permaneceram como o principal ponto de entrada europeu para as uvas indianas, movimentando 60.153 toneladas métricas na temporada 2025–26 até meados de junho de 2026 e mantendo sua posição como o maior hub externo de distribuição para o mercado de uvas de mesa da Índia. A Rússia e os Emirados Árabes Unidos continuaram sendo destinos importantes, embora as interrupções no transporte marítimo relacionadas ao conflito no Oriente Médio tenham afetado alguns embarques com destino ao Golfo durante o primeiro semestre de 2026. A abertura do mercado vietnamita em maio de 2026 proporcionou aos exportadores uma nova rota regulamentada, à medida que a diversificação além da Europa e do Golfo ganhou importância. Se os exportadores ampliarem efetivamente as capacidades de conformidade e tratamento a frio, essa mudança poderá influenciar o mix de destinos do mercado de uvas de mesa da Índia ao longo do período de previsão.
Cenário Competitivo
O mercado de uvas de mesa da Índia conta com inúmeras fazendas de pequeno e médio porte, enquanto processadores voltados para exportação, plataformas e compradores organizados estão ganhando um papel maior na aquisição e distribuição. A Sahyadri Farms Post Harvest Care Ltd é o exemplo mais claro de integração vertical, trabalhando com mais de 30.000 agricultores registrados em 40.000 acres e exportando para 42 países, conferindo-lhe escala significativa em sourcing, embalagem, processamento e acesso a mercados. A Mahagrapes Farmers' Producer Company Ltd permanece importante pela via cooperativa, enquanto Kay Bee Exports Private Limited, Puretrop Fruits Limited e Rajdheer Exports competem por meio de relacionamentos com compradores, disciplina no manuseio e confiabilidade na conformidade. As barreiras de entrada estão aumentando porque rastreabilidade de fazenda, validação laboratorial, planejamento de resíduos e prontidão da cadeia de frio agora importam tanto quanto a aquisição bruta de frutas. Isso significa que o mercado de uvas de mesa da Índia ainda parece amplo em número de participantes, mas o poder comercial está se deslocando para empresas com sistemas, infraestrutura e acesso a destinos.
O controle varietal está se tornando outra fonte importante de vantagem no mercado de uvas de mesa da Índia. A genética proprietária da Bloom Fresh aponta para um futuro em que o acesso a uvas premium depende não apenas de área e ativos de packhouse, mas também de material vegetal licenciado e maior resiliência climática. A rodada de financiamento de janeiro de 2024 da Sahyadri Farms Post Harvest Care Ltd apoia essa direção, pois o capital foi destinado a variedades resilientes ao clima e à expansão da capacidade pós-colheita. O papel da Puretrop Fruits Limited no programa de cluster de Nashik também demonstra como o desenvolvimento liderado por clusters pode reforçar a transição varietal e a padronização das fazendas. Esses movimentos sugerem que a concorrência no mercado de uvas de mesa da Índia está se deslocando de uma simples presença exportadora para um controle mais sólido sobre os resultados de qualidade.
O segmento de vinho e processamento a jusante acrescenta outra camada ao mercado de uvas de mesa da Índia, pois a criação de valor ali não depende apenas dos embarques de frutas frescas. A Sula Vineyards Limited assinou um acordo definitivo em março de 2026 para adquirir a propriedade de 19 acres da Chandon em Dindori, Nashik, incluindo uma vinícola com capacidade atual de 450.000 litros que pode escalar para 1,3 milhão de litros anuais, o que marca um claro movimento de consolidação orientado por capacidade. A Sula Vineyards Limited também expandiu sua base de venda direta ao consumidor por meio de uma nova sala de degustação em Karnataka e continuou a desenvolver ativos de hospitalidade em Nashik, vinculando a demanda por uva mais estreitamente ao turismo e a experiências premium. A Reliance Retail Ventures Limited, a BigBasket.com (Tata Digital Limited), a Agro Star Private Limited e a Nature's Basket Limited (Spencer's Retail Limited) estão moldando a distribuição doméstica por meio de sourcing premium e movimentação mais rápida até os consumidores. Ainda existe espaço em branco na logística de frio da fazenda ao varejo e no processamento em larga escala de frutas não aptas para exportação, de modo que o mercado de uvas de mesa da Índia mantém espaço para nova capacidade mesmo com o avanço dos players organizados.
Desenvolvimentos Recentes do Setor
- Maio de 2026: A Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados (APEDA) anunciou que o Vietnã concedeu acesso ao mercado para uvas frescas da Índia. De acordo com o protocolo fitossanitário acordado, as exportações devem cumprir uma abordagem sistêmica para o gerenciamento de risco de pragas, incluindo tratamento a frio obrigatório em trânsito a uma temperatura de polpa de 1,1 °C por 15 dias consecutivos.
- Março de 2026: A BLOOM FRES International anunciou que suas variedades proprietárias de uvas de mesa atingiram produção em escala comercial na Índia. O lançamento comercial incluiu Allison (Sheegene 20), Timco (Sheegene 13), Timpson (Sheegene 2) e Ivory (Sheegene 21), destinadas a fortalecer as exportações de uvas de mesa premium da Índia para os mercados internacionais.
- Março de 2026: A DeHaat lançou um Programa de Desenvolvimento de Cluster de Uvas em Nashik em parceria com o Conselho Nacional de Horticultura (NHB), do Ministério da Agricultura e Bem-Estar dos Agricultores. A iniciativa apoia variedades de uva premium por meio de assistência respaldada pelo NHB para plantio varietal, irrigação por gotejamento e infraestrutura pós-colheita, a fim de fortalecer a competitividade das exportações de uvas de mesa da Índia.
Escopo do Relatório do Mercado de Uvas de Mesa da Índia
As uvas de mesa são variedades de uva cultivadas principalmente para consumo fresco. Caracterizam-se por suas bagas grandes, textura crocante, sabor adocicado e aparência atraente, tornando-as adequadas para o mercado de frutas frescas. O relatório do mercado de uvas de mesa da Índia abrange análise de produção (volume), análise de consumo (valor e volume), análise de importação (valor e volume), análise de exportação (valor e volume), análise e previsão de tendências de preços no atacado e análise de sazonalidade. As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas métricas).
| Análise de Produção (Volume) | Visão Geral | |
| Área Colhida e Rendimento | ||
| Análise de Consumo (Valor e Volume) | ||
| Análise de Comércio (Valor e Volume) | Análise do Mercado de Importação | Visão Geral |
| Principais Mercados Fornecedores | ||
| Análise do Mercado de Exportação | Visão Geral | |
| Principais Mercados de Destino | ||
| Análise e Previsão de Tendência de Preços no Atacado | ||
| Análise de Sazonalidade | ||
| Índia | Análise de Produção (Volume) | Visão Geral | |
| Área Colhida e Rendimento | |||
| Análise de Consumo (Valor e Volume) | |||
| Análise de Comércio (Valor e Volume) | Análise do Mercado de Importação | Visão Geral | |
| Principais Mercados Fornecedores | |||
| Análise do Mercado de Exportação | Visão Geral | ||
| Principais Mercados de Destino | |||
| Análise e Previsão de Tendência de Preços no Atacado | |||
| Análise de Sazonalidade | |||
Principais Perguntas Respondidas no Relatório
Qual era o valor do mercado de uvas de mesa da Índia em 2025?
O tamanho do mercado de uvas de mesa da Índia foi de 4,21 bilhões de USD em 2025.
Qual é o valor previsto do mercado de uvas de mesa da Índia?
O mercado de uvas de mesa da Índia está estimado para atingir 4,97 bilhões de USD até 2031, crescendo a um CAGR de 2,84% de 2026 a 2031.
Qual estado impulsiona a produção de uvas na Índia?
Maharashtra é o maior estado produtor e contribuiu com 70% da produção nacional em 2025, apoiado pelo ecossistema de exportação de Nashik e pela conectividade portuária.
Qual é o maior desafio operacional para os exportadores?
A volatilidade climática e a rigorosa conformidade com resíduos permanecem os principais riscos, pois afetam os rendimentos, a aceitação dos embarques e o custo de atender a múltiplos mercados de exportação.
Qual é o maior desafio operacional para os exportadores?
A volatilidade climática e a rigorosa conformidade com resíduos permanecem os principais riscos porque afetam os rendimentos, a aceitação dos embarques e o custo de atender a múltiplos mercados de exportação.