
Tamaño y Participación del Mercado de Uvas de Mesa de India
Análisis del Mercado de Uvas de Mesa de India por Mordor Intelligence
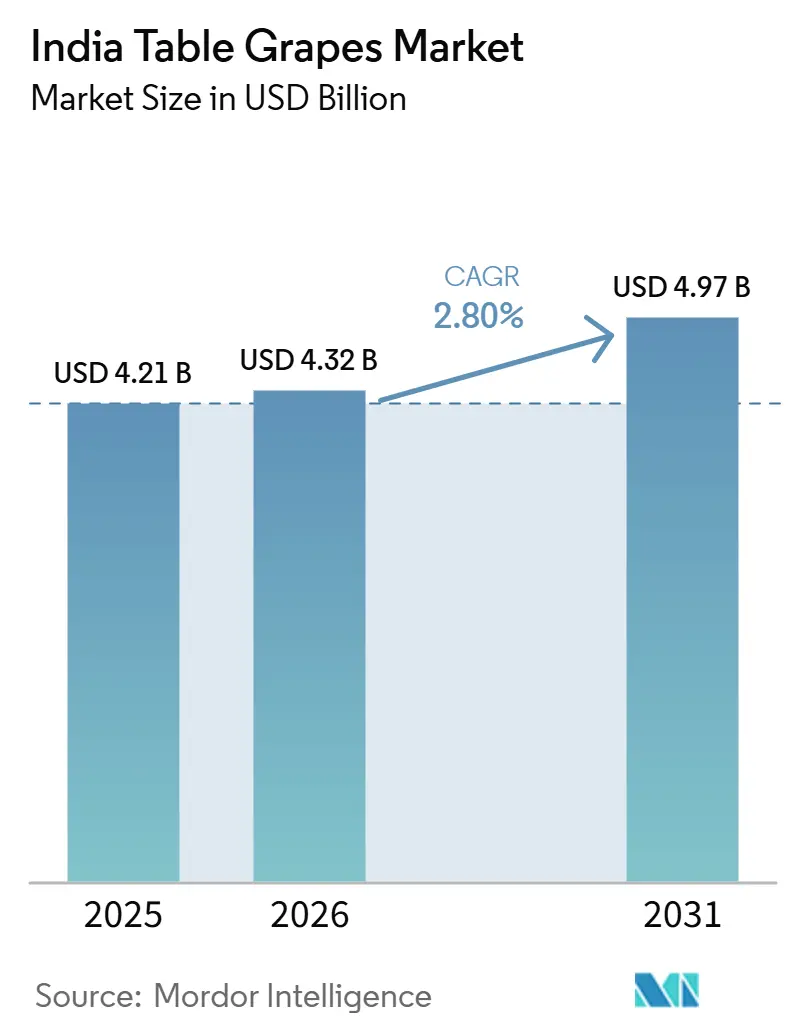
El tamaño del mercado de uvas de mesa de India fue valorado en 4,21 mil millones de USD en 2025 y se prevé que aumente de 4,32 mil millones de USD en 2026 a 4,97 mil millones de USD en 2031, a una CAGR del 2,84% de 2026 a 2031. Según la Organización Internacional de la Viña y el Vino (OIV), India se mantuvo como el segundo mayor productor mundial de uvas de mesa, con una producción estimada de 3,2 millones de toneladas métricas en 2024. Esta sólida base de producción sustenta tanto el consumo interno como un mercado de exportación en crecimiento[1]. Maharashtra aportó la mayor parte de la producción nacional, lo que significa que el mercado de uvas de mesa de India se construye en torno a un cinturón de producción altamente concentrado con claras ventajas en instalaciones de empaque, logística refrigerada y cumplimiento de normas de exportación. La concentración de exportaciones sigue siendo evidente, con los Países Bajos y Bangladesh manteniendo las mayores participaciones en los envíos, pero el nuevo acceso a Vietnam y la creciente demanda en el sudeste asiático están abriendo un corredor de ventas más amplio para el mercado indio de uvas de mesa. La competencia sigue siendo fragmentada a nivel de finca y más estrecha entre exportadores y procesadores organizados, lo que impulsa al mercado de uvas de mesa de India hacia una mayor integración, mejor trazabilidad y un control de calidad más disciplinado.
Conclusiones Clave del Informe
- Según la Junta Nacional de Horticultura (NHB), dependiente del Ministerio de Agricultura y Bienestar de los Agricultores, Maharashtra fue el estado productor más grande, representando el 70% de la producción nacional en 2025. El dominio del estado en la producción se atribuye a sus favorables condiciones agroclimáticas, prácticas agrícolas bien establecidas y una sólida infraestructura de cadena de suministro que sustenta una producción a gran escala.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Uvas de Mesa de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Exportación de Uvas de Mesa Frescas | +1.8% | Global, con fuerte relevancia en la Unión Europea, Rusia, el Sudeste Asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión de Variedades Sin Semilla y Premium | +1.4% | Maharashtra y Karnataka | Largo plazo (≥ 4 años) |
| Adopción de Riego por Goteo y Prácticas de Viticultura de Precisión | +0.9% | Maharashtra, Karnataka y Tamil Nadu | Mediano plazo (2-4 años) |
| Fortalecimiento de la Infraestructura de Instalaciones de Empaque, Cadena de Frío y Cumplimiento de Residuos | +0.8% | Maharashtra en primer lugar, con expansión hacia Karnataka | Largo plazo (≥ 4 años) |
| Ventana de Exportación más Larga en Comparación con los Proveedores del Hemisferio Norte | +0.7% | Global, especialmente frente a las ventanas de suministro de la Unión Europea, Chile y Sudáfrica | Corto plazo (≤ 2 años) |
| Trazabilidad Digital y Auditorías de Calidad Lideradas por Compradores | +0.5% | Nacional, con concentración en el cinturón exportador de Nashik, Pune y Sangli | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Exportación de Uvas de Mesa Frescas
India cosecha uvas de enero a abril, lo que otorga al mercado de uvas de mesa de India una clara ventaja de temporalidad cuando los huertos del Hemisferio Norte no están abasteciendo las tiendas. Esta ventana de suministro ayuda a los exportadores indios a colocar fruta en las cadenas minoristas de la Unión Europea cuando la disponibilidad de la competencia es menor y el interés de los compradores es más estable. Vietnam otorgó acceso al mercado para uvas frescas indias a partir del 6 de mayo de 2026, con tratamiento en frío obligatorio a una temperatura de pulpa de 1,1 °C durante 15 días consecutivos, lo que eleva el estándar de disciplina en los envíos pero también abre un canal de demanda certificado para el mercado de uvas de mesa de India. El Acuerdo de Libre Comercio entre la Asociación de Naciones del Sudeste Asiático e India mejora la competitividad de precios frente a proveedores como Australia y Chile en varios mercados objetivo. Una mayor tracción exportadora también apoya las realizaciones a nivel de finca, lo que mantiene atractiva la economía de la superficie cultivada en Maharashtra y sustenta el crecimiento del valor en el mercado de uvas de mesa de India.
Expansión de Variedades Sin Semilla y Premium
El giro hacia uvas sin semilla y variedades premium patentadas está cambiando la estructura comercial del mercado de uvas de mesa de India. Thompson Seedless y Sonaka representaron el 55% del área cultivada, pero la preferencia de los compradores en la Unión Europea está evolucionando hacia bayas más largas, textura más firme y mayores niveles de dulzor. La temporada 2025-26 puso de manifiesto la vulnerabilidad de los viñedos tradicionales de Thompson Seedless en los cinturones de Dindori y Satara de Nashik, donde las prolongadas lluvias monzónicas redujeron los rendimientos en un 45-55% según los informes[2]. Los informes de la industria indican que las variedades de uva patentadas más nuevas demostraron mayor resiliencia bajo las mismas condiciones, lo que respalda una mayor adopción de genética mejorada en el sector de uvas de mesa de India. Esto significa que la combinación varietal determinará el poder de fijación de precios futuro en el mercado de uvas de mesa de India más que la simple expansión de superficie. Las inscripciones de huertos de Maharashtra para la temporada 2025-26 cayeron un 28% interanual, lo que sugiere que las fincas sensibles a las condiciones climáticas están siendo presionadas más rápido de lo que se están incorporando huertos premium resilientes.
Adopción de Riego por Goteo y Prácticas de Viticultura de Precisión
La disponibilidad de agua sigue siendo fundamental para la calidad de la uva, ya que los principales cinturones vitícolas de Maharashtra y Karnataka experimentan precipitaciones irregulares y estrés hídrico recurrente. El riego por goteo está pasando, por tanto, de ser una herramienta de eficiencia a un requisito de calidad para el mercado de uvas de mesa de India. El Programa de Desarrollo de Clústeres de Uva respaldado por la Junta Nacional de Horticultura, lanzado en Nashik el 24 de marzo de 2026, apoya el desarrollo de nuevas variedades, sistemas de riego por goteo, buenas prácticas agrícolas, manejo integrado de plagas e infraestructura poscosecha. La fertigación controlada a través de líneas de goteo ayuda a los productores a gestionar el comportamiento del dosel y el tamaño de las bayas con mayor consistencia, lo que importa porque los compradores de exportación inspeccionan minuciosamente la apariencia física. Los sistemas de precisión también son más fáciles de integrar con el monitoreo de humedad del suelo y la observación remota de cultivos, lo que amplía aún más la brecha de calidad entre las fincas de exportación organizadas y las fincas de suministro doméstico tradicionales. Con el tiempo, es probable que esa brecha sustente un mercado de uvas de mesa de India más formal y orientado a la calidad.
Fortalecimiento de la Infraestructura de Instalaciones de Empaque, Cadena de Frío y Cumplimiento de Residuos
Las uvas frescas de exportación pierden valor rápidamente si se retrasa el preenfriamiento, por lo que el acceso a instalaciones de empaque sigue siendo uno de los filtros comerciales más importantes en el mercado de uvas de mesa de India. India contaba con una capacidad de almacenamiento en frío de 37 millones de toneladas métricas, frente a una producción anual de productos perecederos de 104 millones de toneladas métricas, lo que subraya por qué los exportadores hortícolas aún enfrentan cuellos de botella fuera de los clústeres mejor desarrollados. El Pradhan Mantri Kisan SAMPADA Yojana (PMKSY), el esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado, actualizado en mayo de 2025, proporciona una base de política más sólida para la inversión privada en almacenamiento y activos de procesamiento vinculados. Sahyadri Farms Post Harvest Care Ltd recaudó 47,8 millones de USD en enero de 2024 para ampliar la capacidad de instalaciones de empaque, líneas de procesamiento y el cultivo de variedades resistentes al clima, lo que refleja hacia dónde se está moviendo el capital en el mercado de uvas de mesa de India. El sistema de trazabilidad de la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados, GrapeNet, ahora mapea los envíos de exportación hasta las parcelas agrícolas y respalda las verificaciones de residuos antes del despacho fitosanitario, lo que contribuye a reducir significativamente las tasas de rechazo con el tiempo. Una mejor infraestructura no elimina la presión de cumplimiento, pero hace que el mercado de uvas de mesa de India esté mejor preparado para satisfacer los estrictos requisitos de compradores y fronteras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Climática y Estrés Hídrico en los Cinturones de Viñedos | -1.5% | Maharashtra, especialmente Nashik, Satara y Dindori, y también Karnataka | Largo plazo (≥ 4 años) |
| Cumplimiento de Residuos y Riesgo de Rechazo en los Mercados de Exportación | -0.9% | Nacional, con mayor efecto en los clústeres de exportación orientados a la Unión Europea en Maharashtra | Corto plazo (≤ 2 años) |
| Base de Agricultores Fragmentada y Estandarización Desigual a Nivel de Finca | -0.7% | Nacional, especialmente fuera de Maharashtra | Largo plazo (≥ 4 años) |
| Elevadas Pérdidas Poscosecha y Cuellos de Botella Logísticos | -0.8% | Nacional, con mayor efecto en Karnataka y los cinturones interiores no exportadores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Climática y Estrés Hídrico en los Cinturones Vitícolas
La temporada 2025-26 expuso cuán vulnerable sigue siendo el mercado de uvas de mesa de India a las oscilaciones climáticas. Las lluvias continuas desde mayo hasta mediados de octubre de 2025 en las principales regiones productoras de uva de Maharashtra, seguidas de granizadas entre el 19 de marzo y el 3 de abril de 2026, redujeron la calidad de la fruta y acortaron la ventana de exportación. Como resultado, las exportaciones de uva de Nashik cayeron un 12,5% en la temporada 2025-26, pasando de 160.000 toneladas métricas a 140.000 toneladas métricas. El daño no se limitó a las pérdidas de la cosecha actual, ya que los patrones anormales de lluvia también debilitaron la fertilidad de las yemas y redujeron la formación de racimos aprovechables en las variedades tradicionales. Muchos productores operan en fincas de aproximadamente 1 hectárea, por lo que el cambio varietal en múltiples temporadas y la adaptación al riesgo hídrico siguen siendo difíciles sin el apoyo de organizaciones de productores agrícolas y coinversión pública. Esto mantiene la volatilidad climática como la restricción estructural más pesada sobre el mercado de uvas de mesa de India.
Cumplimiento de Residuos y Riesgo de Rechazo en los Mercados de Exportación
La gestión de residuos es ahora una carga operativa permanente para el mercado de uvas de mesa de India, más que un desafío de exportación periódico. La Dirección General de Salud y Seguridad Alimentaria de la Comisión Europea (DG SANTE) realizó la Auditoría 2024-7978 en India entre el 24 de septiembre y el 4 de octubre de 2024 para evaluar el sistema de control oficial de residuos de plaguicidas en productos vegetales exportados a la Unión Europea, lo que refleja la estricta supervisión regulatoria de la UE sobre los productos agrícolas importados. El Reglamento 396/2005 de la Unión Europea establece un límite máximo de residuos predeterminado de 0,01 miligramos por kilogramo para los ingredientes activos no autorizados específicamente para uvas, y cualquier incumplimiento puede dar lugar a rechazo, destrucción y escalada de alertas rápidas[3]. La lista de uso de agroquímicos aprobada por India no siempre se alinea con las listas de los países de destino, por lo que los exportadores deben planificar los calendarios de aplicación y las verificaciones de laboratorio con suficiente antelación a la cosecha. Los exportadores que atienden simultáneamente a Rusia, los Emiratos Árabes Unidos, el Reino Unido y la Unión Europea se enfrentan a múltiples regímenes de residuos, lo que eleva los costos y favorece a los operadores más grandes e integrados. Esa presión de costos es una de las razones por las que el mercado de uvas de mesa de India se está consolidando más rápido entre los exportadores organizados que entre los productores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Maharashtra fue el estado productor más grande y representó el 70% de la producción nacional en 2025, convirtiéndose en el principal ancla de producción del mercado de uvas de mesa de India, según la Junta Nacional de Horticultura (NHB), dependiente del Ministerio de Agricultura y Bienestar de los Agricultores. Solo el distrito de Nashik contaba con 58.367 hectáreas bajo cultivo de uva, con mayor concentración en Niphad, Dindori, el cinturón de la ciudad de Nashik y Chandwad. Este clúster se beneficia de la proximidad al puerto de Mumbai, lo que acorta la ruta logística para las exportaciones refrigeradas a Europa y reduce el riesgo de manipulación. Maharashtra también cuenta con el ecosistema más extenso de instalaciones de empaque registradas, almacenes frigoríficos y laboratorios acreditados, lo que otorga al estado una mayor capacidad de cumplimiento que cualquier otro cinturón productor. Esa escala continúa atrayendo la mayor parte de la inversión organizada hacia el estado.
Según la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados (APEDA), con base en las estadísticas del Ministerio de Agricultura y Bienestar de los Agricultores (MoA&FW) para 2023-24, Karnataka fue el segundo estado productor de uva más grande de India, contribuyendo con el 31,37% de la producción nacional de uva. La sólida base productiva del estado, particularmente en distritos como Vijayapura, Bagalkote, Belagavi y Chikkaballapur, lo convierte en el segundo centro de producción más importante del mercado indio de uvas de mesa, aunque su perfil comercial difiere del de Maharashtra debido a su mayor enfoque en la producción de pasas. El estado está más estrechamente vinculado al consumo interno y a la producción local de vino porque variedades como Bangalore Blue y Bangalore Purple son más comunes allí que el Thompson Seedless estándar de exportación. Sula Vineyards Limited amplió su presencia en el turismo vitivinícola de Karnataka en enero de 2026 con una nueva sala de catas en Domaine Sula cerca de Bengaluru, demostrando cómo la creación de valor regional puede extenderse más allá de las exportaciones de fruta fresca. Tamil Nadu, Andhra Pradesh, Telangana, Punjab y Mizoram contribuyen con volúmenes menores y principalmente abastecen los mercados frescos regionales con infraestructura de exportación limitada.
Según la Célula de Inteligencia de Mercado (MIC) de APEDA, los Países Bajos se mantuvieron como el principal punto de entrada europeo para las uvas indias, manejando 60.153 toneladas métricas en la temporada 2025-26 hasta mediados de junio de 2026 y conservando su posición como el mayor centro externo de distribución para el mercado de uvas de mesa de India. Rusia y los Emiratos Árabes Unidos continuaron siendo destinos importantes, aunque las interrupciones en el transporte marítimo vinculadas al conflicto en Asia Occidental afectaron algunos movimientos con destino al Golfo durante el primer semestre de 2026. La apertura del mercado de Vietnam en mayo de 2026 proporcionó a los exportadores una nueva ruta regulada a medida que la diversificación más allá de Europa y el Golfo ganó importancia. Si los exportadores escalan eficazmente las capacidades de cumplimiento y tratamiento en frío, este cambio podría influir en la combinación de destinos del mercado de uvas de mesa de India durante el período de pronóstico.
Panorama Competitivo
El mercado de uvas de mesa de India cuenta con numerosas fincas pequeñas y medianas, mientras que los procesadores orientados a la exportación, las plataformas y los compradores organizados están ganando un papel más importante en la adquisición y distribución. Sahyadri Farms Post Harvest Care Ltd es el ejemplo más claro de integración vertical, trabajando con más de 30.000 agricultores registrados en 40.000 acres y exportando a 42 países, lo que le otorga una escala significativa en abastecimiento, empaque, procesamiento y acceso a mercados. Mahagrapes Farmers' Producer Company Ltd sigue siendo importante a través de la vía cooperativa, mientras que Kay Bee Exports Private Limited, Puretrop Fruits Limited y Rajdheer Exports compiten a través de relaciones con compradores, disciplina en el manejo y confiabilidad en el cumplimiento. Las barreras de entrada están aumentando porque la trazabilidad de las fincas, la validación de laboratorio, la planificación de residuos y la preparación de la cadena de frío ahora importan tanto como la adquisición de fruta en bruto. Esto significa que el mercado de uvas de mesa de India todavía parece amplio en cuanto al número de participantes, pero el poder comercial se está desplazando hacia las empresas con sistemas, infraestructura y acceso a destinos.
El control varietal se está convirtiendo en otra fuente importante de ventaja en el mercado de uvas de mesa de India. La genética propietaria de Bloom Fresh apunta a un futuro en el que el acceso a uvas premium depende no solo de la superficie y los activos de instalaciones de empaque, sino también del material vegetal con licencia y una mayor resiliencia climática. La ronda de financiación de enero de 2024 de Sahyadri Farms Post Harvest Care Ltd respalda esa dirección porque el capital fue destinado a variedades resistentes al clima y a la ampliación de la capacidad poscosecha. El papel de Puretrop Fruits Limited en el programa de clúster de Nashik también muestra cómo el desarrollo liderado por clústeres puede reforzar la transición varietal y la estandarización de las fincas. Estos movimientos sugieren que la competencia en el mercado de uvas de mesa de India está pasando de una simple presencia exportadora hacia un control más sólido sobre los resultados de calidad.
El segmento de vino y procesamiento posterior agrega otra capa al mercado de uvas de mesa de India porque la creación de valor allí no depende únicamente de los envíos de fruta fresca. Sula Vineyards Limited firmó un acuerdo definitivo en marzo de 2026 para adquirir la finca de 19 acres de Chandon en Dindori, Nashik, incluida una bodega con capacidad actual de 450.000 litros que puede escalar a 1,3 millones de litros anuales, lo que marca un claro movimiento de consolidación impulsado por la capacidad. Sula Vineyards Limited también amplió su base de venta directa al consumidor a través de una nueva sala de catas en Karnataka y continuó desarrollando activos de hospitalidad en Nashik, lo que vincula más estrechamente la demanda de uva al turismo y las experiencias premium. Reliance Retail Ventures Limited, BigBasket.com (Tata Digital Limited), Agro Star Private Limited y Nature's Basket Limited (Spencer's Retail Limited) están dando forma a la distribución doméstica a través del abastecimiento premium y un movimiento más rápido hacia los consumidores. Aún existe espacio en blanco en la logística de frío de finca a minorista y en el procesamiento a gran escala de fruta de grado no exportable, por lo que el mercado de uvas de mesa de India conserva espacio para nueva capacidad incluso a medida que los actores organizados ganan terreno.
Desarrollos Recientes de la Industria
- Mayo de 2026: La Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados (APEDA) anunció que Vietnam otorgó acceso al mercado para uvas frescas procedentes de India. Bajo el protocolo fitosanitario acordado, las exportaciones deben cumplir con un enfoque de sistemas para la gestión del riesgo de plagas, incluido el tratamiento en frío obligatorio en tránsito a una temperatura de pulpa de 1,1 °C durante 15 días consecutivos.
- Marzo de 2026: BLOOM FRES International anunció que sus variedades propietarias de uvas de mesa alcanzaron producción a escala comercial en India. El lanzamiento comercial incluyó Allison (Sheegene 20), Timco (Sheegene 13), Timpson (Sheegene 2) e Ivory (Sheegene 21), que tienen como objetivo fortalecer las exportaciones de uvas de mesa premium de India a los mercados internacionales.
- Marzo de 2026: DeHaat lanzó un Programa de Desarrollo de Clúster de Uvas en Nashik en asociación con la Junta Nacional de Horticultura (NHB), dependiente del Ministerio de Agricultura y Bienestar de los Agricultores. La iniciativa apoya variedades de uva premium a través de asistencia respaldada por la NHB para la plantación varietal, el riego por goteo y la infraestructura poscosecha para fortalecer la competitividad exportadora de uvas de mesa de India.
Alcance del Informe del Mercado de Uvas de Mesa de India
Las uvas de mesa son variedades de uva cultivadas principalmente para el consumo fresco. Se caracterizan por sus bayas grandes, textura crujiente, sabor dulce y apariencia atractiva, lo que las hace adecuadas para el mercado de fruta fresca. El informe del mercado de uvas de mesa de India cubre el análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor, y análisis de estacionalidad. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Análisis de Producción (Volumen) | Descripción General | |
| Superficie Cosechada y Rendimiento | ||
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Comercio (Valor y Volumen) | Análisis del Mercado de Importaciones | Descripción General |
| Principales Mercados Proveedores | ||
| Análisis del Mercado de Exportaciones | Descripción General | |
| Principales Mercados de Destino | ||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||
| Análisis de Estacionalidad | ||
| India | Análisis de Producción (Volumen) | Descripción General | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Comercio (Valor y Volumen) | Análisis del Mercado de Importaciones | Descripción General | |
| Principales Mercados Proveedores | |||
| Análisis del Mercado de Exportaciones | Descripción General | ||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor del mercado de uvas de mesa de India en 2025?
El tamaño del mercado de uvas de mesa de India fue de 4,21 mil millones de USD en 2025.
¿Cuál es el valor previsto del mercado de uvas de mesa de India?
Se estima que el mercado de uvas de mesa de India alcanzará los 4,97 mil millones de USD para 2031, con una tasa de crecimiento anual compuesto (CAGR) del 2,84% entre 2026 y 2031.
¿Qué estado impulsa la producción de uvas en India?
Maharashtra es el estado productor más grande y contribuyó con el 70% de la producción nacional en 2025, respaldado por el ecosistema de exportación de Nashik y su conectividad portuaria.
¿Cuál es el mayor desafío operativo para los exportadores?
La volatilidad climática y el estricto cumplimiento de residuos siguen siendo los principales riesgos porque afectan los rendimientos, la aceptación de los envíos y el costo de atender múltiples mercados de exportación.
¿Cuál es el mayor desafío operativo para los exportadores?
La volatilidad climática y el estricto cumplimiento de residuos siguen siendo los principales riesgos porque afectan los rendimientos, la aceptación de los envíos y el costo de atender múltiples mercados de exportación.