
Tamanho e Participação do Mercado de Microbioma Humano
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
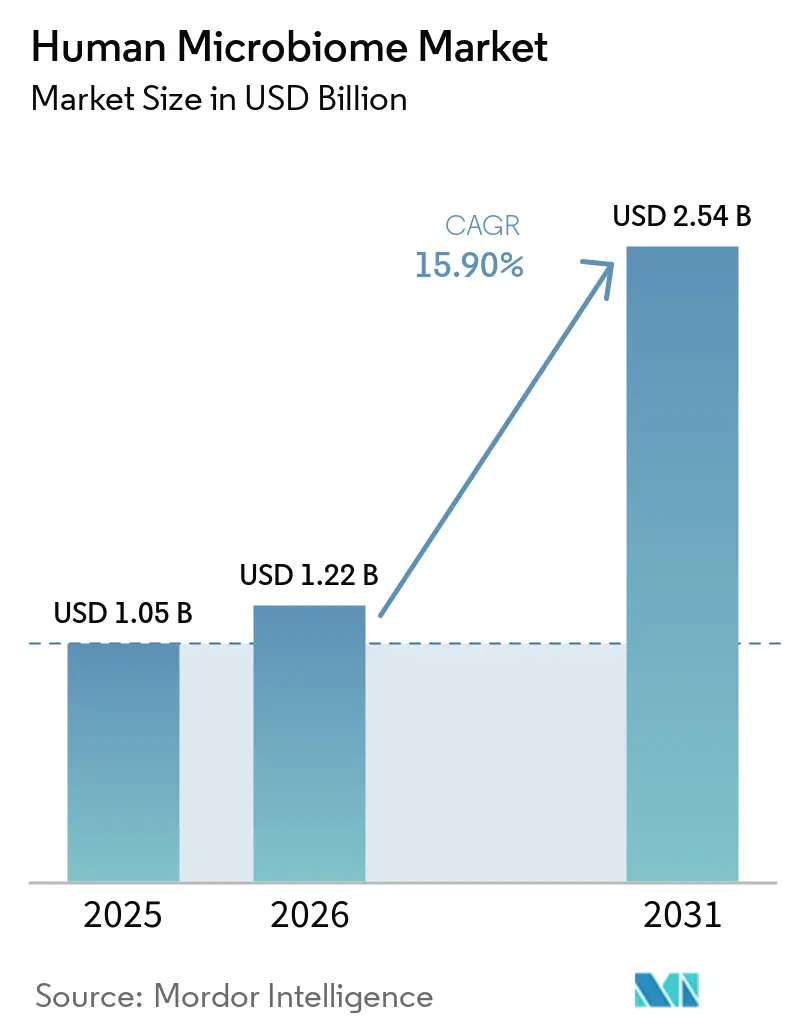
| Tamanho do Mercado (2026) | 1.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.90 % |
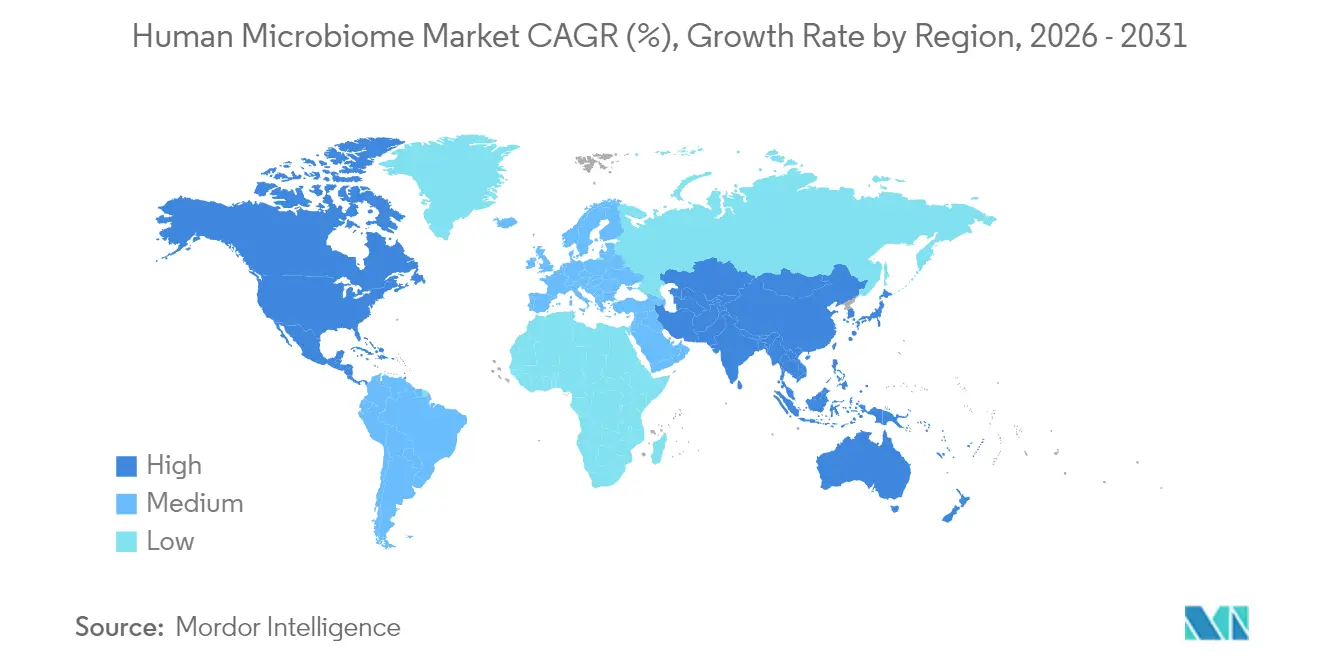
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
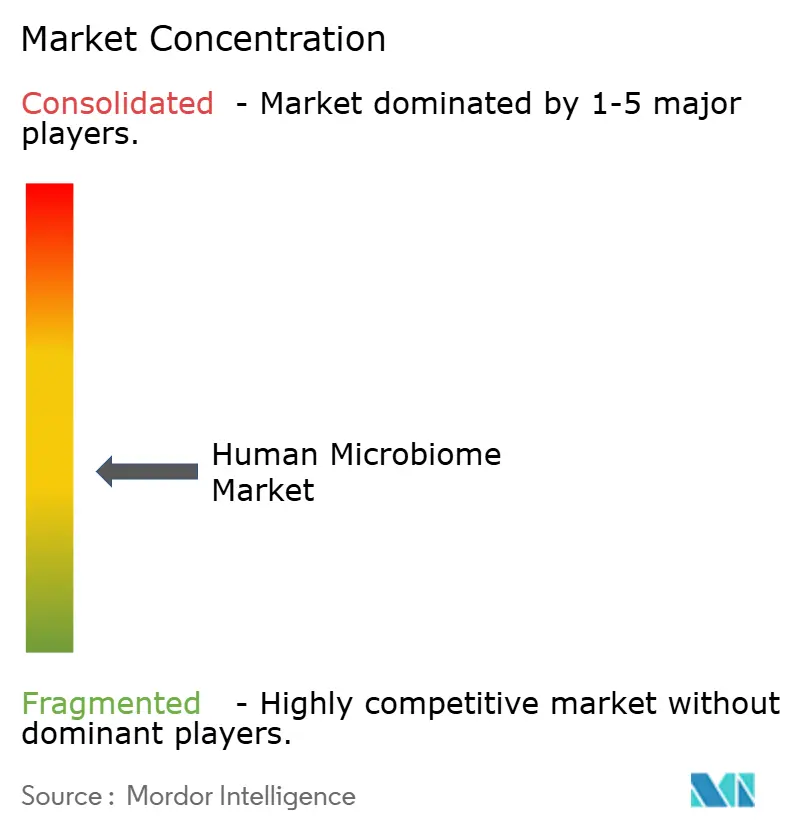
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Microbioma Humano por Mordor Intelligence
O tamanho do mercado de microbioma humano deve crescer de USD 1,05 bilhão em 2025 para USD 1,22 bilhão em 2026 e está previsto para atingir USD 2,54 bilhões até 2031 a um CAGR de 15,9% no período 2026-2031. A expansão reflete uma mudança decisiva da pesquisa exploratória para terapêuticas validadas, impulsionada pelas aprovações da FDA de produtos bioterápicos vivos, pelo acelerado financiamento de capital de risco e pelas crescentes aquisições farmacêuticas. O sequenciamento de nova geração com boa relação custo-benefício, a crescente demanda por medicina personalizada e as evidências clínicas cada vez maiores que ligam os micróbios intestinais a doenças sistêmicas estão reforçando a trajetória de crescimento do mercado de microbioma humano. Os participantes do setor também se beneficiam do apoio regulatório para instalações de boas práticas de fabricação (BPF) capazes de produzir consórcios bacterianos complexos em escala comercial. Em conjunto, esses fatores continuam a reposicionar o mercado de microbioma humano como um componente central do desenvolvimento moderno de medicamentos e da prática diagnóstica.
Principais Conclusões do Relatório
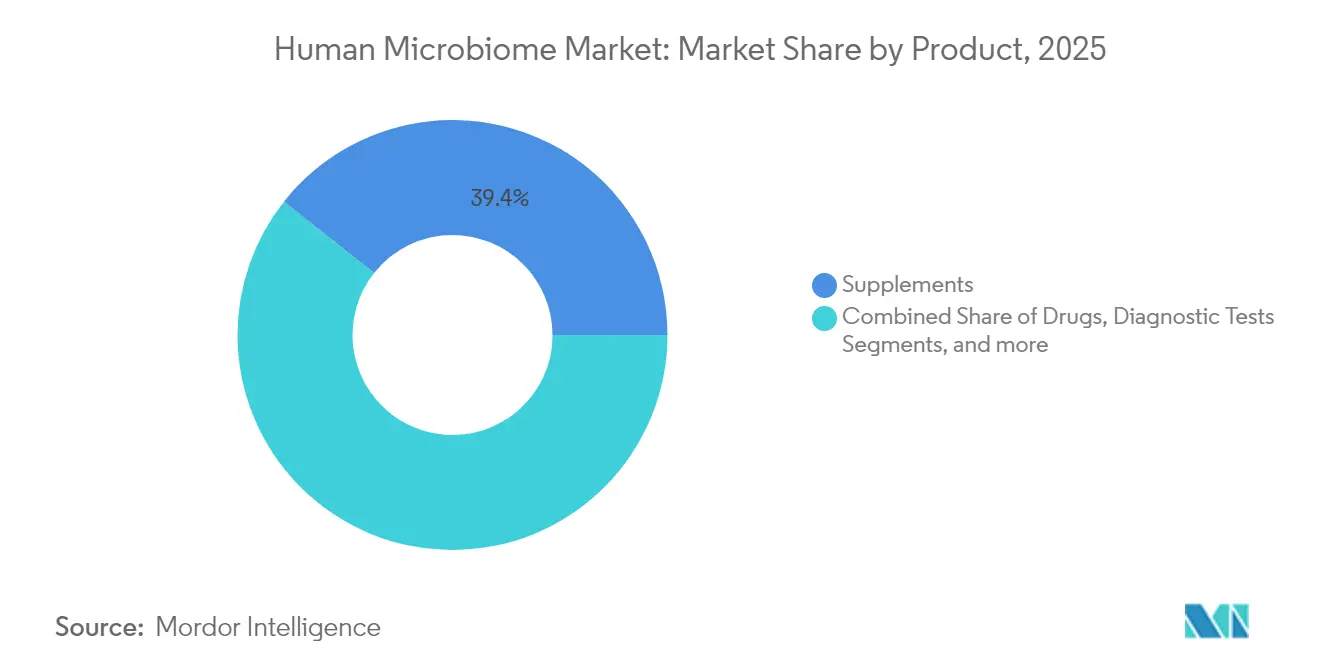
- Por produto, os suplementos detinham 39,35% da participação do mercado de microbioma humano em 2025, enquanto os medicamentos devem registrar um CAGR de 17,9% até 2031.
- Por aplicação, a terapêutica representou 69,35% do mercado de microbioma humano em 2025, mas espera-se que o diagnóstico avance a um CAGR de 18,8% até 2031.
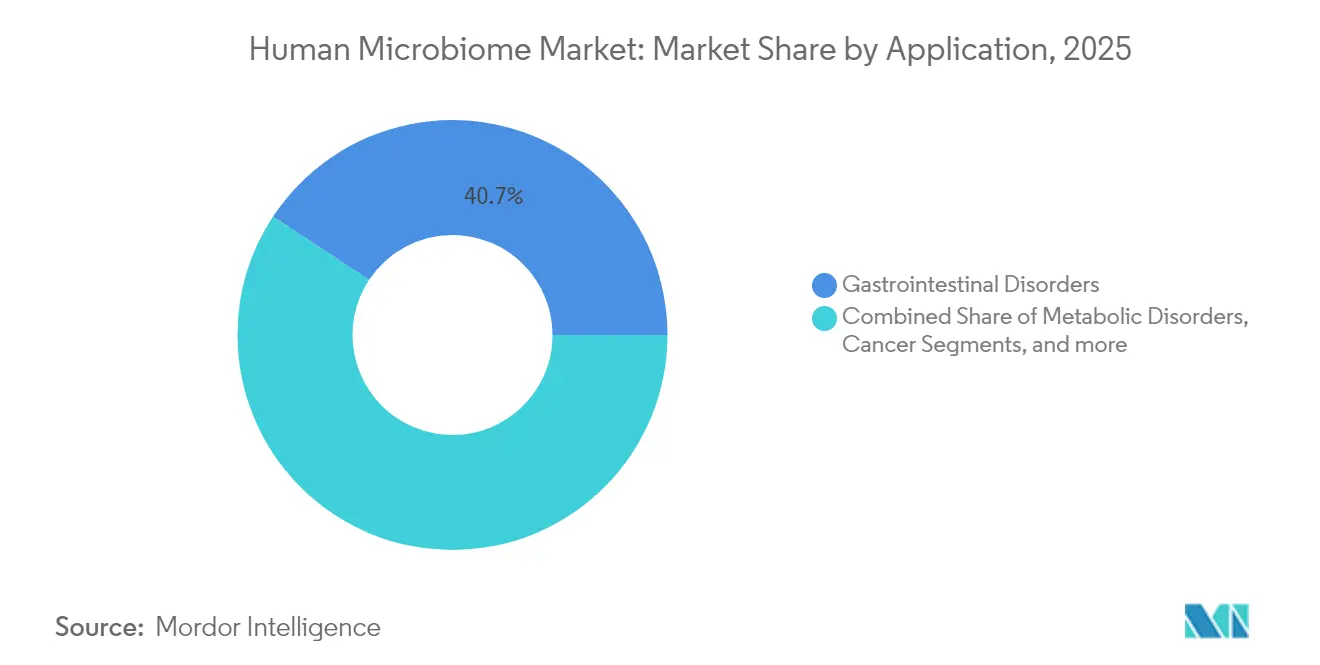
- Por área de doença, os distúrbios gastrointestinais responderam por 40,72% do tamanho do mercado de microbioma humano em 2025, e as aplicações em câncer devem crescer a um CAGR de 18,95% até 2031.
- Por usuário final, hospitais e clínicas capturam 47,05% da receita de 2025, enquanto as empresas farmacêuticas e de biotecnologia estão posicionadas para expandir a um CAGR de 18,05% até 2031.
- Por geografia, a América do Norte liderou com 41,75% da participação do mercado de microbioma humano em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 18,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Microbioma Humano
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanços no sequenciamento de nova geração reduzindo os custos de análise do microbioma | +2.8% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento do financiamento de capital de risco para terapêuticas baseadas no microbioma | +2.1% | América do Norte e Europa como núcleo, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão das Aplicações em Medicina Personalizada | +1.9% | Global, com mercados premium liderando a adoção | Longo prazo (≥ 4 anos) |
| Expansão dos testes de microbioma direto ao consumidor | +1.4% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alianças de coterapia entre farmacêuticas e microbioma | +1.7% | Global, concentrado nos principais polos farmacêuticos | Médio prazo (2-4 anos) |
| Crescente conscientização sobre as vantagens dos produtos baseados no microbioma | +1.3% | Global, com taxas de penetração variadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanços no Sequenciamento de Nova Geração Reduzindo os Custos de Análise do Microbioma
Dispositivos de sequenciamento por nanoporo em tempo real, como o MinION e o PromethION, reduziram os custos por amostra em aproximadamente 70%, viabilizando o perfilamento de rotina que antes exigia laboratórios centralizados [1]Tianyuan Zhang, "Sequenciamento por nanoporo: florescendo em sua adolescência," Journal of Genetics and Genomics, sciencedirect.com. Plataformas portáteis permitem a análise da microflora intestinal no ponto de atendimento, acelerando o retorno diagnóstico e apoiando o monitoramento longitudinal. Os fluxos de trabalho de 16S rRNA de comprimento total fornecidos pelos sistemas PacBio aumentam ainda mais a resolução taxonômica necessária para a descoberta de biomarcadores. Os gastos com sequenciamento estão se aproximando do limite de USD 100, elevando a viabilidade de incorporar verificações do microbioma nas vias de gestão de doenças crônicas [2]Hyejung Han, "Otimizando bancos de dados de referência do microbioma com sequenciamento de 16S rRNA de comprimento total da PacBio para classificação taxonômica aprimorada e descoberta de biomarcadores," Frontiers in Microbiology, frontiersin.org. Hospitais já estão realizando projetos-piloto de vigilância microbiana regular para pacientes com doença inflamatória intestinal, confirmando a relevância clínica do sequenciamento acessível. Em conjunto, esses avanços estão ampliando a base endereçável do mercado de microbioma humano tanto em diagnóstico quanto em terapêutica.
Crescimento do Financiamento de Capital de Risco para Terapêuticas Baseadas no Microbioma
Fundos de capital de risco dedicados e investidores corporativos estratégicos alocaram capital recorde ao setor em 2025, catalisando dezenas de rodadas seed e Série A na Europa, América do Norte e Leste Asiático. Desenvolvedores europeus como a Abolis Biotechnologies garantiram 35 milhões de EUR para ampliar a capacidade de biomanufatura, enquanto iniciativas público-privadas como a CARB-X distribuíram subsídios de vários milhões de dólares voltados para aplicações de resistência antimicrobiana. O Instituto do Microbioma Humano da Janssen consolidou mecanismos de parceria flexíveis que permitem às startups codesenvolver ativos de coterapia com fabricantes de medicamentos em grande escala [3]Johnson & Johnson, "Parcerias do Instituto do Microbioma Humano," jnj.com . As alianças entre a indústria farmacêutica e o microbioma frequentemente incluem investimentos de capital vinculados a marcos predefinidos, proporcionando às empresas jovens segurança de financiamento e acesso a mentores. O investimento em tecnologia de preparação de amostras de microbioma inclui a participação da Seventure Partners na cápsula SIMBA da Nimble Science para biópsias intestinais. Os influxos de capital resultantes encurtam os prazos de desenvolvimento, impulsionam a aquisição de talentos e aceleram as submissões regulatórias, reforçando o momentum ascendente do mercado do microbioma humano.
Expansão das Aplicações em Medicina Personalizada
Plataformas clínicas que utilizam assinaturas microbianas para personalizar tratamentos demonstraram resultados superiores em distúrbios metabólicos e autoimunes, superando protocolos padronizados em ensaios controlados. Mecanismos de inteligência artificial sobrepõem metagenômica com registros alimentares para gerar planos nutricionais hiperpersonalizados que moderam a hiperglicemia e a hipertensão. A integração de múltiplos ômicos com aprendizado de máquina refina a estratificação de pacientes em ensaios oncológicos, onde a diversidade intestinal basal prevê a resposta a inibidores de ponto de controle. Patrocinadores farmacêuticos agora incorporam o perfilamento do microbioma nos desenhos dos estudos para alocar participantes com mais eficiência, aumentando o poder estatístico e reduzindo custos. Acompanhantes de saúde digital facilitam o upload contínuo de dados, permitindo que os clínicos recalibrem os regimes em tempo real. A crescente ênfase na intervenção individualizada desbloqueia valor adicional para o mercado de microbioma humano em diagnóstico, terapêutica e serviços de monitoramento.
Expansão dos Testes de Microbioma Direto ao Consumidor
A disponibilidade no varejo por meio de redes de farmácias e sites de comércio eletrônico ampliou o acesso do consumidor a kits de teste de micróbios intestinais, especialmente nos Estados Unidos e na Europa Ocidental. Os fornecedores entregam cada vez mais relatórios acionáveis que traduzem padrões bacterianos em recomendações de dieta e estilo de vida, auxiliados por mecanismos de interpretação de aprendizado de máquina. Os reguladores estão intensificando a supervisão para garantir a validade analítica; a União Europeia agora distingue entre testes de bem-estar e diagnósticos in vitro que exigem marcação CE. Grupos do setor estão desenvolvendo padrões de qualidade voluntários para harmonizar metodologias e relatórios. À medida que os preços unitários caem abaixo de USD 100, a frequência de compra aumenta, ampliando os conjuntos de dados que ajudam a refinar algoritmos preditivos. A maior familiaridade do consumidor continua a canalizar novos usuários para o mercado de microbioma humano mais amplo.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de Padronização e Diretrizes Regulatórias | -3.2% | Global, com impactos regionais variados | Médio prazo (2-4 anos) |
| Desafios de escalonamento de BPF para bioterápicos vivos | -2.1% | Global, concentrado em polos de fabricação | Curto prazo (≤ 2 anos) |
| Compreensão Limitada das Interações Complexas do Microbioma | -1.8% | Global, com regiões de pesquisa intensiva mais afetadas | Longo prazo (≥ 4 anos) |
| Adoção lenta por parte dos pacientes | -1.4% | América do Norte e Europa principalmente, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Padronização e Diretrizes Regulatórias
Os terapêuticos do microbioma transitam entre regulamentações de produtos medicinais e de transplante, gerando ambiguidade política que retarda ensaios transfronteiriços e lançamentos de mercado. Definições divergentes de produtos bioterápicos vivos entre a FDA, a EMA e a PMDA do Japão complicam a preparação de dossiês e comprometem as ambições de reconhecimento mútuo. A discordância analítica persiste à medida que os laboratórios empregam fluxos de trabalho variados de extração de DNA, preparação de bibliotecas e bioinformática, produzindo resultados inconsistentes que diminuem a confiança dos clínicos. As próximas regras da União Europeia que regem substâncias de origem humana prometem eventual harmonização, mas não entrarão em pleno vigor antes de 2026. Até que as normas globais convirjam, as empresas devem orçar estudos de validação específicos por região, aumentando os custos e atrasando a captura de receita no mercado de microbioma humano.
Desafios de Escalonamento de BPF para Bioterápicos Vivos
A coleta, formulação e embalagem de consórcios bacterianos de múltiplas cepas requerem fermentadores de uso único estéreis, análises de viabilidade em tempo real e transporte em cadeia de frio para preservar a potência. Poucas instalações conseguem fornecer de forma confiável volumes adequados à fase que atendam às expectativas da FDA e da EMA. O local construído especificamente pela Synlogic e o centro acadêmico de BPF atual da Universidade de Chicago Medicine destacam a intensidade de capital envolvida no escalonamento de biológicos vivos. Os protocolos de liofilização devem equilibrar a remoção de umidade com a integridade celular, frequentemente exigindo crioprotetores personalizados. As interrupções durante a pandemia de COVID-19 evidenciaram a fragilidade das cadeias de suprimento de reagentes especializados. Essas complexidades de produção prolongam o tempo de chegada ao mercado e elevam o custo dos produtos vendidos, reduzindo as margens no mercado de microbioma humano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: A Validação Terapêutica Acelera o Crescimento dos Medicamentos
Os suplementos mantiveram uma participação de receita de 39,35% em 2025, refletindo a adoção consolidada pelo consumidor e as vias regulatórias simplificadas. Os medicamentos, no entanto, estão a caminho de registrar um CAGR de 17,9% até 2031, impulsionados por aprovações marcantes como VOWST e REBYOTA, que demonstram benefícios clinicamente comprovados contra infecções recorrentes por C. difficile. O lançamento inicial do VOWST gerou USD 10,4 milhões no quarto trimestre de 2023, validando o apetite comercial e encorajando submissões adicionais. Os suplementos probióticos enfrentam escrutínio crescente à medida que as autoridades delineiam produtos dietéticos de medicamentos bioterápicos vivos, levando os fabricantes a investir em ensaios clínicos randomizados controlados.
Os ensaios diagnósticos permanecem o menor contribuinte, mas atraem investimentos intensificados à medida que os testes complementares se tornam essenciais para a estratificação de pacientes em ensaios oncológicos e metabólicos. Pós-bióticos e cepas bacterianas modificadas representam nichos emergentes que podem fazer a ponte entre os espaços nutracêutico e farmacêutico. A bifurcação entre ofertas de grau consumidor e de grau prescrito sustenta fluxos de receita diversificados dentro do mercado de microbioma humano mais amplo.


Por Aplicação: O Diagnóstico Ganha Impulso ao Lado da Terapêutica
Os casos de uso terapêutico responderam por 69,35% da receita em 2025, mas o diagnóstico desfruta de um CAGR previsto de 18,8% até 2031, à medida que os custos de sequenciamento despencam e o software analítico amadurece. Redes hospitalares estão realizando projetos-piloto de painéis baseados em fezes que preveem a resposta a agentes de imuno-oncologia, melhorando a seleção de tratamentos e os resultados de reembolso. O transplante de microbiota fecal permanece o modelo terapêutico arquetípico, mas os ativos em desenvolvimento agora abrangem cápsulas orais, formulações tópicas e cepas modificadas que visam doenças metabólicas, autoimunes e neurológicas.
A convergência de plataformas de ponta a ponta que combinam kits de coleta de amostras, serviços de sequenciamento, análises de inteligência artificial e intervenções direcionadas promete vias de cuidado integradas. Os desenvolvedores capazes de vincular um diagnóstico validado a um terapêutico proprietário poderiam capturar valor desproporcional em todo o tamanho do mercado de microbioma humano.
Por Área de Doença: O Câncer Lidera o Crescimento Além da Dominância Gastrointestinal
Os distúrbios gastrointestinais retiveram 40,72% da receita em 2025, sustentados por extensos dados clínicos e aprovações regulatórias. As aplicações oncológicas estão previstas para expandir a um CAGR de 18,95%, impulsionadas por estudos que relatam a conversão de não respondedores a inibidores de checkpoint em respondedores após transplante de microbiota fecal. A colaboração do MD Anderson Cancer Center com a Kanvas Biosciences para desenvolver formulações sintéticas de "super-doador" amplifica as perspectivas comerciais.
Os distúrbios metabólicos estão ganhando força à medida que crescem as evidências que associam a abundância de Akkermansia muciniphila à melhora da sensibilidade à insulina, enquanto as aplicações autoimunes aproveitam a modulação mediada por probióticos das vias inflamatórias. Probióticos inalados administrados por meio de formulações em pó seco melhoraram o controle da asma, indicando o potencial da modulação do microbioma das vias aéreas. A pesquisa sobre o sistema nervoso central ainda está em fase inicial, mas conta com apoio contínuo do NIH para investigar as conexões entre o intestino e o cérebro. Em conjunto, esses avanços diversificam os pipelines terapêuticos, reforçando a resiliência do mercado de microbioma humano.
Por Usuário Final: Empresas Farmacêuticas e de Biotecnologia Aceleram a Implantação
Hospitais e clínicas geraram 47,05% das vendas de 2025, refletindo a administração direta de procedimentos de transplante e produtos prescritos. Patrocinadores farmacêuticos e de biotecnologia, no entanto, devem registrar um CAGR de 18,05% até 2031, à medida que assumem a gestão de ativos em estágio clínico e expandem as capacidades de fabricação. A aquisição de VOWST pela Nestlé Health Science por USD 175 milhões demonstra a disposição de pagar por candidatos em fase avançada com vias regulatórias claras.
Os institutos acadêmicos permanecem indispensáveis para a descoberta mecanística e os ensaios em estágio inicial; a instalação de BPF atual da Universidade de Chicago Medicine sustenta múltiplos estudos iniciados por investigadores. Organizações de pesquisa contratada e fornecedores especializados de BPF preenchem lacunas de capacidade em análises e produção. O ecossistema em camadas sustenta um pipeline robusto que alimenta o mercado de microbioma humano em contínua expansão.
Análise Geográfica
A América do Norte comandou 41,75% da receita global em 2025, sustentada pelas diretrizes da FDA, redes de capital de risco experientes e uma massa crítica de plantas de BPF. Hospitais pioneiros implementam rotineiramente o transplante de microbiota fecal para C. difficile recorrente e estão realizando projetos-piloto de painéis diagnósticos para oncologia. A crescente clareza sobre reembolso apoia uma adoção mais ampla, solidificando a influência da região na dinâmica do mercado de microbioma humano.
A Europa se beneficia de densos clusters acadêmicos e estruturas de financiamento coordenadas; o roteiro de biotecnologia 2025 da Comissão Europeia prioriza os terapêuticos microbianos para saúde e sustentabilidade. No entanto, regimes de supervisão nacionais divergentes retardam os ensaios multinacionais, mantendo os fabricantes dependentes de submissões paralelas dispendiosas. Parcerias público-privadas como as da França e dos Países Baixos fornecem financiamento translacional que sustenta a competitividade.
A Ásia-Pacífico deve registrar um CAGR de 18,35% à medida que os reguladores convergem para padrões harmonizados e as empresas locais investem capital em capacidades de fermentação e enchimento-acabamento. A planta JSR-Metagen prevista para 2025 no Japão exemplifica a determinação da região em nutrir a capacidade de produção doméstica. Parcerias como o acordo de uma década da Zuellig Pharma para distribuir probióticos OMNi-BiOTiC no Sudeste Asiático ampliam ainda mais a base endereçável. A China e a Coreia do Sul aceleram a comercialização ao integrar projetos de microbioma com políticas nacionais de medicina de precisão. Coletivamente, esses desenvolvimentos ampliam a participação global no mercado de microbioma humano.

Panorama regulatório
A regulamentação continua a separar os terapêuticos de microbioma de grau prescritivo (regulados como medicamentos/produtos biológicos) das ofertas de suplementos e bem-estar ao consumidor. Nos Estados Unidos, os terapêuticos de microbioma normalmente avançam sob uma estrutura de Investigational New Drug (IND) da FDA, com expectativas de CMC ancoradas em requisitos de biológicos e cGMP, incluindo 21 CFR Parts 210/211 e 21 CFR Part 600, e a agência também mantém uma política de fiscalização sobre requisitos de IND para microbiota fecal usada em contextos clínicos específicos.
Na Europa, o quadro regulatório está a tornar-se mais rigoroso em relação a materiais de partida derivados do microbioma e a expectativas não clínicas. O Regulamento (UE) 2024/1938 relativo a normas para substâncias de origem humana (SoHO) substitui diretivas anteriores sobre sangue e tecidos/células e está previsto para entrar em aplicação até agosto de 2027, criando um marco claro de conformidade para desenvolvedores que utilizam microbiota de origem humana. Paralelamente, a Agência Europeia de Medicamentos abriu uma consulta pública em março de 2026 sobre um documento de conceito preliminar que aborda os requisitos não clínicos para medicamentos baseados em microbioma, um passo em direção a expectativas de desenvolvimento mais consistentes em toda a UE para promotores que conduzem ensaios multinacionais e buscam autorização de comercialização.
Análise da cadeia de valor
A cadeia de valor abrange desde a descoberta e identificação de biomarcadores (sequenciamento, bioinformática, isolamento de cepas e análises multiômicas) até o desenvolvimento clínico, a fabricação regulada e a distribuição para hospitais/clínicas, farmácias especializadas e canais ao consumidor. Centros médicos acadêmicos e institutos de pesquisa lideram a ciência mecanicista e os ensaios iniciais, enquanto empresas de biotecnologia focadas em microbioma contribuem com bibliotecas de cepas e ativos clínicos. Organizações especializadas de desenvolvimento e fabricação por contrato (CDMOs) apoiam a fermentação anaeróbica, o enchimento-acabamento e os testes de liberação para produtos bioterapêuticos vivos.
Os principais insumos incluem fornecedores de meios de cultura personalizados para organismos exigentes, crioprotetores proprietários e conjuntos estéreis de uso único para manter viabilidade reprodutível e controle de contaminação. A fabricação e a logística continuam a ser os principais estrangulamentos, pois muitos produtos não podem ser esterilizados terminalmente e requerem operações unitárias fechadas e monossépticas, análises de viabilidade em tempo real e manuseio em cadeia de frio para preservar a potência. Isso desloca o poder de negociação para instalações e fornecedores com capacidade de processamento anaeróbico, monitoramento ambiental validado e mitigação de contaminação em uso único, o que, por sua vez, aprofunda as parcerias entre desenvolvedores e CDMOs e antecipa o investimento em CMC. Em 2026, as expectativas em evolução da UE, incluindo a consulta da EMA sobre avaliação não clínica para medicamentos baseados em microbioma, aumentam a necessidade de alinhar os pacotes não clínicos, as estratégias de CMC e os planos de comparabilidade antes dos ensaios pivotais e da ampliação de escala.
Cenário Competitivo
O cenário competitivo permanece moderadamente fragmentado. As startups empregam bibliotecas proprietárias de cepas, análises de inteligência artificial ou ferramentas de biologia sintética, enquanto os conglomerados estabelecidos de alimentos e farmacêuticos aproveitam a força de capital e as redes de distribuição. A compra do VOWST pela Nestlé Health Science e a aquisição da The Akkermansia Company pela Danone indicam que as multinacionais veem as terapias do microbioma como pilares estratégicos. Seres Therapeutics e Vedanta Biosciences detêm patentes fundamentais cobrindo clusters de Clostridium e a fabricação de consórcios definidos, conferindo-lhes posições defensáveis em indicações de alto valor.
A Novonesis, formada a partir da Novozymes e da Chr. Hansen, integra expertise em fermentação com desenvolvimento clínico para criar uma plataforma unificada de biossoluções. Entrantes com foco em inteligência artificial, como a 32 Biosciences, projetam consórcios bacterianos in silico antes da validação laboratorial, comprimindo os ciclos de descoberta e reduzindo os custos de laboratório úmido. Especialistas em serviços de fabricação como a Rise Therapeutics fornecem produção de BPF completa para empresas sem capacidades internas, monetizando a escala de infraestrutura. No geral, os negócios se concentram em reduzir o risco dos pipelines, acessar plantas comerciais e consolidar propriedade intelectual, sustentando um mercado de microbioma humano robusto, porém em consolidação.
Líderes do Setor de Microbioma Humano
-
Second Genome Inc
-
Seres Therapeutics
-
Axial Biotherapeutics Inc
-
DuPont
-
Synthetic Biologics.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão a concentrar-se em torno de intervenções regulamentadas e clinicamente comprovadas baseadas em microbiota em doenças gastrointestinais e indicações crônicas adjacentes, onde a estratificação de pacientes e os desfechos mensuráveis apoiam a adoção. Um exemplo concreto é a autorização de fevereiro de 2026 na Espanha para o EUTEGRA (MBK-01) da Mikrobiomik, destinado à infecção por Clostridioides difficile, no âmbito do quadro europeu de substâncias de origem humana (SoHO), que evidencia uma via definida para o mercado para terapias baseadas em microbiota, ao lado das vias tradicionais de produtos medicinais.
A consulta da EMA de março de 2026 sobre requisitos não clínicos para medicamentos baseados em microbioma também indica um endurecimento das expectativas de desenvolvimento na UE, o que cria espaço para promotores capazes de padronizar pacotes não clínicos, análises e controles de CMC em programas multinacionais. Além do C. difficile, a atividade aponta para espaços em branco em distúrbios inflamatórios e metabólicos, onde abordagens de nutrição direcionada ao microbioma e consórcios orais estão sendo testadas sob desenhos de estudo controlados. Em junho de 2026, a Enbiosis Biotechnologies iniciou o ensaio de Fase 2b AIM-IBD para um suplemento alimentar oral direcionado ao microbioma na colite ulcerativa, e iniciou o estudo de prova de conceito AIM-MET utilizando um produto nutricional direcionado ao microbioma guiado por IA no diabetes tipo 2, ilustrando vias de comercialização posicionadas entre os terapêuticos tradicionais e os serviços de nutrição personalizada. À medida que os custos de sequenciamento se aproximam de níveis acessíveis ao consumidor e os hospitais incorporam a perfilagem do microbioma em desenhos de ensaios e percursos de cuidados, ofertas integradas que ligam kits de amostragem, metagenómica, software de decisão e intervenções direcionadas fornecem uma base viável para diferenciação entre terapêuticos e diagnósticos no mercado do microbioma humano.
Desenvolvimentos recentes do setor
- Junho de 2026: A Seres Therapeutics alterou o seu contrato de compra de ativos com a Nestlé Health Science para garantir 25 milhões de USD em troca da compra de potenciais marcos futuros baseados nas vendas líquidas do VOWST, pagáveis em duas parcelas. A transação apoia a reestruturação do balanço da Seres após a alienação do VOWST e mostra como os ativos de microbioma em fase comercial estão a ser monetizados e consolidados por grupos de saúde de maior dimensão.
- Maio de 2026: A Vertero Therapeutics (anteriormente Axial Biotherapeutics) anunciou a administração da primeira dose ao primeiro participante na parte de Fase 1b do seu estudo clínico VT-5006 na doença de Parkinson. A atualização reflete o investimento clínico contínuo em abordagens ligadas ao microbioma e seletivas para o intestino, estendendo-se além das indicações gastrointestinais para programas focados em neurologia.
- Outubro de 2024: A Rise Therapeutics garantiu financiamento do NIH para expandir a capacidade GMP que apoia o seu programa R-3750 na doença inflamatória intestinal. O financiamento adiciona capacidade de fabricação num segmento restringido por requisitos de processamento anaeróbico, melhorando a preparação do lado da oferta para o desenvolvimento de produtos bioterapêuticos vivos em fase mais avançada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado do microbioma humano é definido como a receita gerada por produtos e atividades relacionadas que utilizam ou medem os microrganismos presentes no corpo humano, principalmente para uso terapêutico e diagnóstico em ambientes de saúde.
Exclusões de escopo: produtos de nutrição geral que não apresentam alegações vinculadas ao microbioma e consumíveis laboratoriais básicos utilizados em testes de rotina não foram contabilizados, a menos que sejam comercializados como ofertas específicas para o microbioma.
Visão Geral da Segmentação
-
Por Produto
- Medicamentos
-
Suplementos
- Probióticos
- Prebióticos
- Simbióticos
- Testes Diagnósticos
- Outros Produtos
-
Por Aplicação
- Terapêutica
- Diagnóstico
-
Por Área de Doença
- Distúrbios Gastrointestinais
- Distúrbios Metabólicos
- Câncer
- Doenças Autoimunes e Inflamatórias
- Distúrbios do Sistema Nervoso Central
- Outras Aplicações
-
Por Usuário Final
- Hospitais e Clínicas
- Empresas Farmacêuticas e de Biotecnologia
- Institutos de Pesquisa e Acadêmicos
- Outros
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros práticos de demanda e oferta antes da construção do modelo. Revisamos fontes de saúde pública e ciências da vida, como os bancos de dados da FDA dos EUA para aprovações e atualizações de segurança, o NIH dos EUA para atividade de ensaios clínicos, o CDC dos EUA para contexto de carga de doenças e periódicos revisados por pares indexados no PubMed para avaliar a força das evidências por indicação. Para sinais de demanda orientados por mensuração, também consultamos publicações de genômica e sequenciamento, além de bancos de dados de patentes selecionados para acompanhar o movimento da inovação e da atividade de depósito.
Para verificar a prontidão comercial e a adoção, analisamos registros de empresas, apresentações a investidores, relatórios anuais e cobertura jornalística confiável sobre lançamentos, expansões de manufatura e parcerias. Quando disponíveis, assinaturas pagas focadas em dados financeiros de empresas e inteligência de notícias foram utilizadas para construir benchmarks de receita e realizar verificações de cronograma sem depender de um único conjunto de dados. Essas fontes de pesquisa documental são ilustrativas, e também revisamos outras referências públicas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para preencher lacunas que a pesquisa documental não responde adequadamente, incluindo lógica de precificação, taxas de conversão realistas de ensaios para comercialização e quais casos de uso estão efetivamente sendo financiados. Conversamos com uma combinação de executivos do setor, líderes de produto e comerciais e gestores operacionais na APAC, EMEA e nas Américas, para que as premissas pudessem ser testadas em relação ao feedback de campo.
Também utilizamos essas conversas para validar o que é contabilizado como produto de microbioma em comparação com uma oferta adjacente de saúde digestiva ou diagnóstico geral. Em seguida, ajustamos as premissas de divisão por produto, aplicação e usuário final quando a realidade do mercado diferia por região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 19% | APAC: 45% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 30% | EMEA: 37% |
| Players menores: 21% | Gestores: 51% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, na qual o conjunto de demanda endereçável foi reconstruído utilizando sinais de prevalência de doenças, taxas de diagnóstico e tratamento e a adoção esperada de terapêuticos e diagnósticos focados no microbioma nas principais regiões. Essa visão foi então corroborada com verificações seletivas de baixo para cima, nas quais consolidamos uma amostra de receitas de fornecedores e produtos e verificamos os totais utilizando faixas de preço típicas e volumes implícitos.
Os insumos mais relevantes incluíram o ritmo das aprovações regulatórias para produtos bioterapêuticos vivos, a contagem e a composição por estágio dos ensaios clínicos relacionados ao microbioma, a utilização de testes de sequenciamento e diagnóstico onde os painéis de microbioma são relevantes, indicadores de prontidão de manufatura (incluindo cronogramas de expansão de BPF) e a mudança de participação entre terapêuticos e diagnósticos com base no feedback de especialistas. Quando surgiram lacunas de dados nas verificações de baixo para cima, utilizamos regras de proxy conservadoras, como a aplicação de faixas de penetração específicas por região e faixas de preço, em vez de assumir a comercialização plena.
Para as previsões, foi utilizada análise de cenários porque o mercado é moldado por eventos discretos, como aprovações, progresso no reembolso e resultados clínicos. As premissas foram ajustadas ano a ano com base nas expectativas dos especialistas para curvas de adoção, tempo de escalonamento e progressão de preços, e então verificadas em relação ao momentum observado de financiamento e pipeline.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de múltiplas verificações para que o número final não seja determinado por uma única premissa. Comparamos os resultados modelados com sinais independentes, incluindo cronograma de aprovações, maturação do pipeline e atividade de comercialização observada, e investigamos quaisquer saltos acentuados que não correspondessem a esses indicadores.
Uma revisão interna em múltiplas etapas foi utilizada, na qual cálculos, etapas de conversão e lógica de unidades são verificados novamente antes da aprovação final. Se um insumo-chave mudar, como uma aprovação importante, uma falha clínica em um programa de estágio avançado ou uma mudança material na precificação, os especialistas são recontactados para confirmar os intervalos de impacto. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado do Microbioma Humano da Mordor Intelligence Comparada com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para o mesmo tema, pois as empresas contabilizam diferentes categorias de produtos, utilizam diferentes anos-base e aplicam diferentes premissas de adoção e precificação. Neste mercado, as maiores divergências geralmente decorrem de se os probióticos gerais e os suplementos amplos de saúde digestiva estão incluídos e de quanto da receita futura é antecipada a partir das expectativas do pipeline clínico.
Outro fator é como as previsões tratam a velocidade das aprovações regulatórias e da comercialização. Como um pequeno número de eventos de produto pode alterar rapidamente a curva de curto prazo, algumas estimativas também utilizam progressão de preços agressiva para terapêuticos ou assumem uma conversão mais rápida de ensaios para uso pago. Outras mantêm uma visão mais restrita que contabiliza medicamentos, suplementos e testes diagnósticos específicos para o microbioma apenas quando estão claramente posicionados para uso no microbioma, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de benchmark
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,05 bilhão de USD (2025) | |
| Publicador do Setor A | 1,07 bilhão de USD (2023) | Utiliza um ano-base anterior e pode incorporar categorias adjacentes mais amplas à definição, o que pode elevar o ponto de partida antes que as aprovações e lançamentos mais recentes sejam refletidos. |
| Publicador do Setor B | 0,79 bilhão de USD (2024) | Reporta uma base menor que pode resultar de um filtro de comercialização de curto prazo mais restrito e premissas de adoção mais conservadoras para terapêuticos, especialmente quando o reembolso e o escalonamento são tratados como mais lentos. |
Em conjunto, as diferenças são explicadas principalmente pelo que é contabilizado como receita específica do microbioma e pela rapidez com que o valor do pipeline é convertido em vendas comerciais nos primeiros anos. Ao manter o escopo vinculado a terapêuticos, suplementos e testes diagnósticos de microbioma claramente comercializados, e ao atualizar regularmente as principais premissas de lançamento e aprovação, o modelo permanece rastreável a indicadores de demanda observáveis e a etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de microbioma humano?
O tamanho do mercado de microbioma humano é de USD 1,22 bilhão em 2026.
Com que velocidade o setor deve crescer?
De 2026 a 2031, o mercado deve registrar um CAGR de 15,9%.
Qual segmento de produto está se expandindo mais rapidamente?
Os bioterápicos vivos à base de medicamentos devem registrar um CAGR de 17,9% até 2031.
Qual região registrará o maior crescimento?
A Ásia-Pacífico deve avançar a um CAGR de 18,35% entre 2026 e 2031.
Qual área terapêutica apresenta as perspectivas de crescimento mais fortes?
As aplicações em câncer devem expandir a um CAGR de 18,95% durante o período de previsão.
Quais são alguns dos principais players a observar?
Seres Therapeutics, Nestlé Health Science, Vedanta Biosciences e Novonesis estão entre as principais empresas que moldam o cenário.
Página atualizada pela última vez em:



