
Tamanho e Participação do Mercado de GPU Interposer
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 29.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
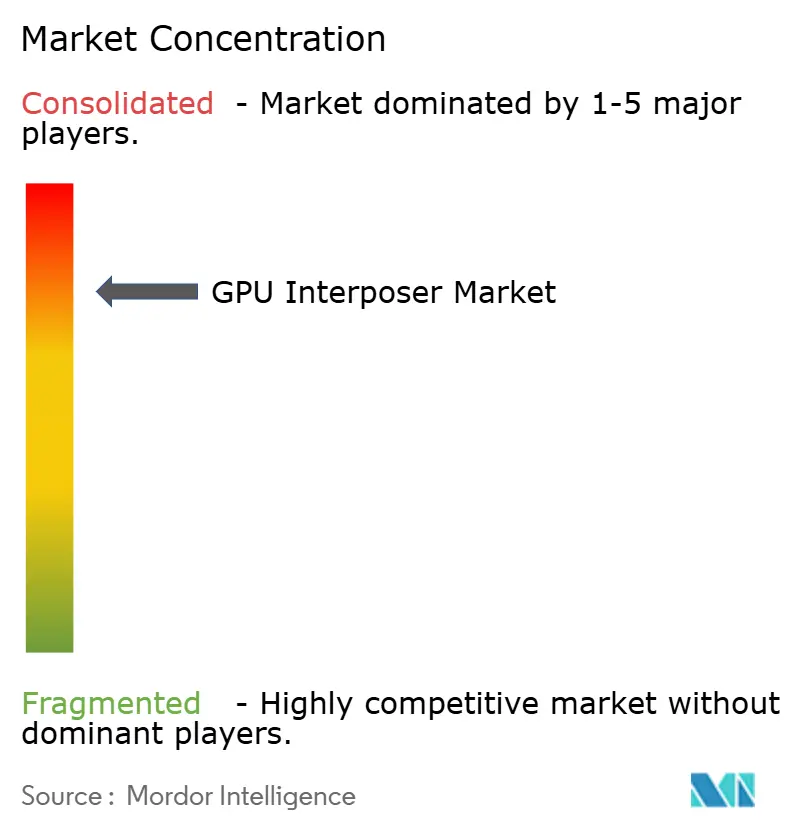
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de GPU Interposer pela Mordor Intelligence
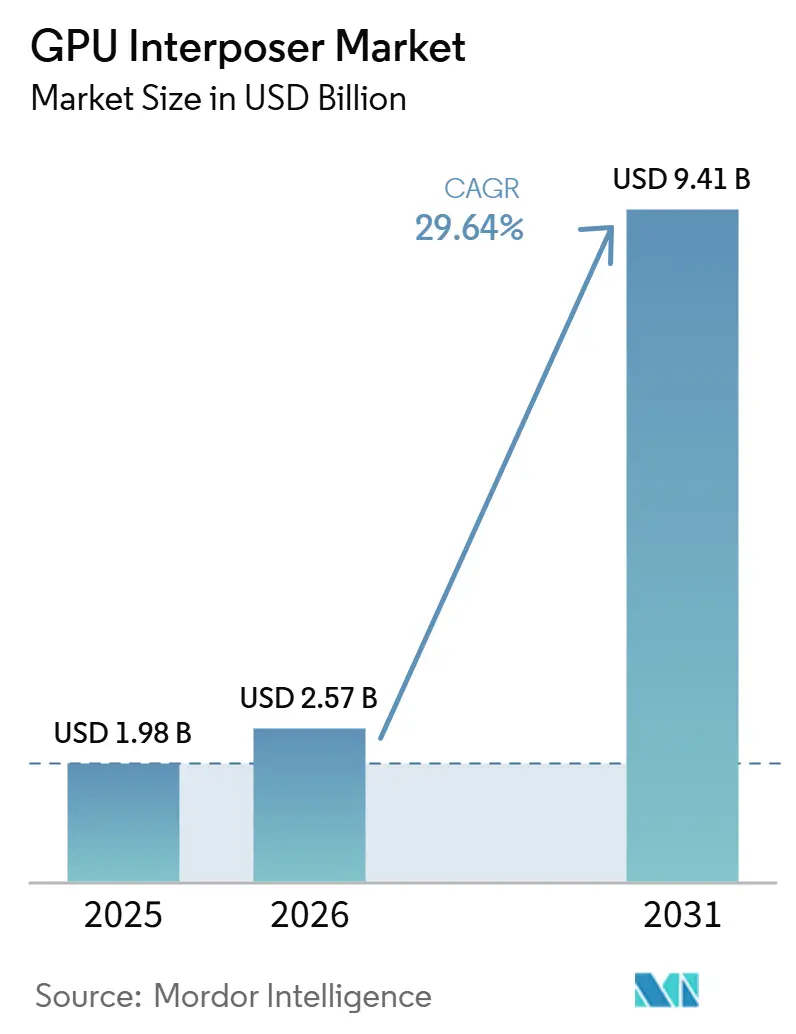
O tamanho do mercado de GPU interposer deve aumentar de USD 1,98 bilhão em 2025 para USD 2,57 bilhões em 2026 e atingir USD 9,41 bilhões até 2031, crescendo a um CAGR de 29,64% ao longo de 2026-2031. O mercado de GPU interposer está em expansão porque os pacotes de aceleradores avançados agora dependem de roteamento denso die-a-die, integração de memória de alta largura de banda e footprints de pacotes maiores que as abordagens convencionais não conseguem suportar no mesmo nível. O atraso na comercialização de substratos de vidro de próxima geração mantém as plataformas de interposer de silício em uma posição mais forte por mais tempo, o que amplia a visibilidade de investimento em toda a pilha de empacotamento atual. A expansão de capacidade permanece ativa entre fundições, fornecedores de substratos e provedores de montagem terceirizada, mas a utilização permanece elevada porque as grandes implantações de IA estão avançando mais rapidamente do que as adições de linhas de empacotamento. A atividade competitiva no mercado de GPU interposer está centrada em garantir o fornecimento de substratos, adicionar linhas de empacotamento avançado e oferecer alternativas de menor custo, como designs baseados em RDL e baseados em bridge. A oportunidade no mercado de GPU interposer está se ampliando além dos sistemas de treinamento de ponta, à medida que hardware de inferência, programas de computação soberana e designs de chiplet heterogêneos criam um conjunto mais amplo de requisitos de pacotes.
Principais Conclusões do Relatório
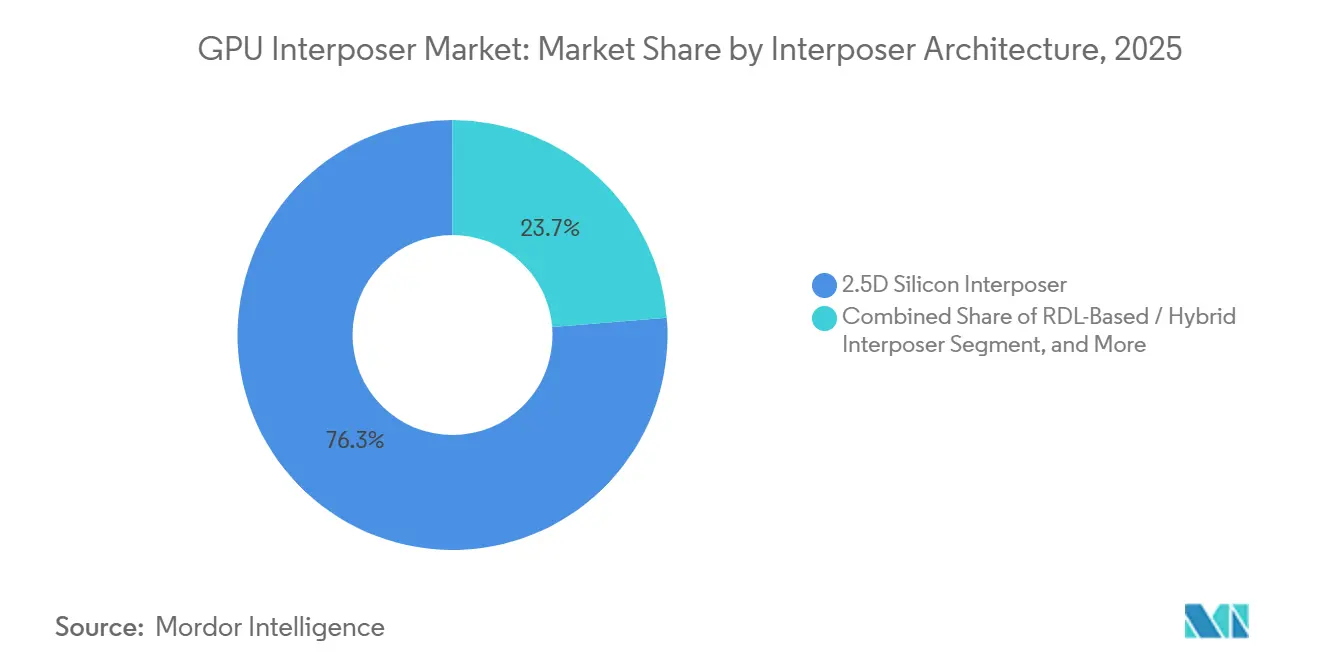
- Por arquitetura de interposer, o interposer de silício 2.5D liderou com uma participação de receita de 76,28% do mercado de GPU interposer em 2025, enquanto o interposer baseado em RDL e híbrido deve se expandir a um CAGR de 29,99% até 2031.
- Por aplicação, os aceleradores de treinamento de IA responderam por 75,79% da receita do mercado de GPU interposer em 2025, enquanto os aceleradores de inferência de IA devem registrar o CAGR mais rápido, de 30,14%, até 2031.
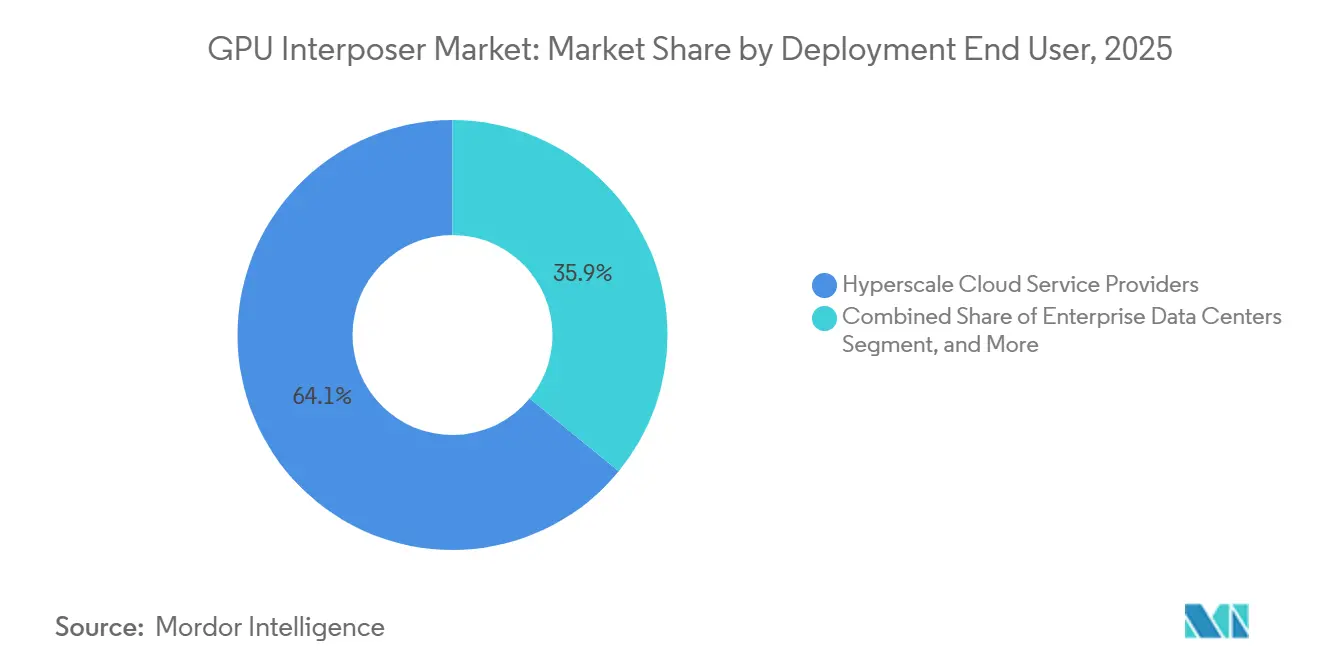
- Por usuário final de implantação, os provedores de serviços em nuvem em hiperescala detinham 64,07% da receita em 2025, enquanto os provedores de GPU cloud, colocation e serviços gerenciados devem avançar a um CAGR de 30,42% até 2031.
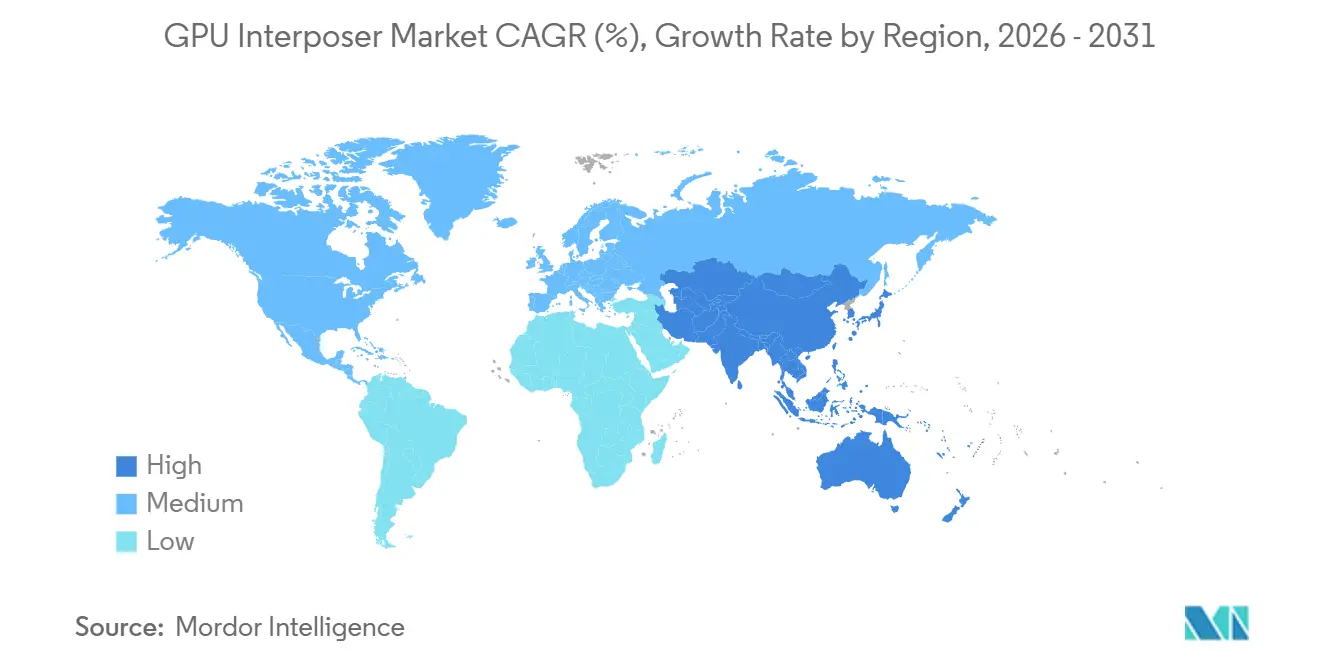
- Por geografia, a América do Norte representou 56,71% do mercado de GPU interposer em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR regional mais rápido, de 30,56%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação Rápida de Clusters de GPU de IA Generativa | +8.5% | Global, com América do Norte e Ásia-Pacífico como principais centros de demanda | Curto prazo (≤ 2 anos) |
| Aumento do Número de Pilhas HBM por Pacote de GPU | +7.2% | Global, concentrado na cadeia de fornecimento de Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Transição para Arquiteturas de GPU Baseadas em Chiplet | +5.8% | Global, com centros de P&D na América do Norte e execução de fabricação em Taiwan e Coreia do Sul | Médio prazo (2-4 anos) |
| Construções de IA Soberana e Localização de Empacotamento Local | +3.9% | América do Norte, Europa, Sul e Sudeste Asiático, Oriente Médio | Médio prazo (2-4 anos) |
| Roteiros de Memória Co-Empacotada Exigindo Interconexões de Passo Fino | +2.7% | Global, com Taiwan como o principal nó de execução | Longo prazo (≥ 4 anos) |
| Convergência de Regras de Design em Torno de Padrões Abertos Die-a-Die | +1.8% | Global, com ganhos iniciais nos ecossistemas de chiplet da América do Norte e do Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação Rápida de Clusters de GPU de IA Generativa
O mercado de GPU interposer está se movendo em linha com a construção de clusters de IA generativa porque cada pacote de acelerador avançado precisa de uma camada densa de interposer para conectar dies de computação e pilhas de memória. A plataforma Vera Rubin da NVIDIA foi introduzida como um sistema em escala de rack construído em torno de pacotes de GPU estreitamente integrados, o que mantém a demanda focada em formatos de pacotes avançados em vez de montagens mais simples. A AMD também posicionou seu próximo roteiro de sistema de IA em torno de grandes implantações de aceleradores, o que apoia a mesma direção de empacotamento no mercado de GPU interposer.[1]AMD, "AMD Instinct MI350 Series e Além, Acelerando o Futuro da IA e HPC," AMD, amd.com A TSMC declarou em abril de 2026 que a capacidade CoWoS está totalmente utilizada até 2027, o que mostra que a demanda por pacotes está à frente da oferta qualificada de curto prazo, mesmo com a adição de novas linhas.[2]TSMC, "Transcrição da Conferência de Resultados do 1T 2026," Relações com Investidores da TSMC, investor.tsmc.com Isso importa porque o mercado de GPU interposer agora é moldado por aquisições em nível de sistema, não apenas por lançamentos individuais de chips. Uma vez que um pedido de cluster é feito, o requisito de empacotamento segue diretamente, e isso mantém a utilização elevada ao longo do ciclo atual.
Aumento do Número de Pilhas HBM por Pacote de GPU
O maior conteúdo de HBM está elevando as exigências físicas impostas a cada pacote no mercado de GPU interposer. A NVIDIA divulgou que o Vera Rubin usa 8 pilhas HBM4, 288 GB de memória e 22 TB/s de largura de banda agregada, o que aponta para um footprint de interposer maior e mais exigente do que os designs anteriores. A AMD declarou que seu Instinct MI455X adota 12 pilhas HBM4, 432 GB de capacidade de memória e 19,6 TB/s de largura de banda, o que aumenta ainda mais a densidade de roteamento e a complexidade do pacote. Em termos práticos, mais pilhas de memória exigem mais área de interposer, mais camadas de fiação e controle de montagem mais rigoroso. A atualização de colaboração de março de 2026 da Samsung com a AMD também mostrou como os fornecedores de memória estão agora mais estreitamente ligados ao roteiro de pacotes, o que reforça a interdependência entre HBM e o mercado de GPU interposer.[3]Samsung Electronics, "Samsung e AMD Expandem Colaboração Estratégica em Soluções de Memória de IA de Próxima Geração," Samsung Newsroom Canada, news.samsung.com À medida que os roteiros de HBM avançam, o design de pacotes torna-se uma parte maior da diferenciação de produtos, o que mantém a demanda por interposers avançados elevada.
Transição para Arquiteturas de GPU Baseadas em Chiplet
A mudança para designs baseados em chiplet está ampliando o escopo de longo prazo do mercado de GPU interposer. O Consórcio UCIe lançou a especificação 3.0 em agosto de 2025 com suporte para taxas de dados de 48 GT/s e 64 GT/s e maior alcance de sideband, o que torna layouts de pacotes multi-die mais complexos práticos entre fornecedores. A plataforma Rubin da NVIDIA combina funções de computação e E/S em elementos separados, o que se alinha com a direção mais ampla em direção ao design modular de pacotes. Um artigo de 2026 do IEEE Journal of Solid-State Circuits também demonstrou um link de pacote avançado UCIe em um interposer CoWoS 2.5D com eficiência de 0,29 pJ/bit e densidade de largura de banda de 5,27 Tb/s/mm, o que confirma que a comunicação die-a-die de alta densidade já é comercialmente relevante no nível do pacote. O mercado de GPU interposer, portanto, se beneficia de uma mudança de design mais ampla porque a integração heterogênea não está mais limitada ao fluxo de empacotamento de um único fornecedor de GPU. À medida que os padrões abertos die-a-die amadurecem, mais programas de pacotes podem migrar para formatos baseados em interposer com menor risco de interface.
Construções de IA Soberana e Localização de Empacotamento Local
Programas de computação apoiados por governos estão adicionando uma camada de localização ao mercado de GPU interposer. O Canadá abriu inscrições em 2025 para seu Fundo de Acesso à Computação de IA no âmbito de um impulso nacional de computação mais amplo, que vincula o apoio público ao desenvolvimento de infraestrutura de IA doméstica. Nos Estados Unidos, a Ordem Executiva 14179, de janeiro de 2025, direcionou as agências a apoiar a instalação e o licenciamento de infraestrutura de IA, o que fortalece o pipeline doméstico para a demanda por aceleradores empacotados avançados. Isso muda a forma como o mercado de GPU interposer se desenvolve porque a localização da cadeia de fornecimento começa a importar junto com desempenho e custo. O empacotamento ainda pode estar concentrado na Ásia, mas compradores com requisitos de soberania estão pressionando por mais montagem local, qualificação e rastreabilidade de substratos. O resultado é um caso mais estável para investimento regional em OSAT e empacotamento, mesmo quando a fabricação de wafers de front-end permanece globalmente concentrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade Limitada de Fundição para Interposers de Grande Área | -1.8% | Global, mais aguda em Taiwan, com expansão nos Estados Unidos e ASEAN | Curto prazo (≤ 2 anos) |
| Altos Custos de Substrato de Acumulação Compensando os Ganhos do Interposer | -1.4% | Global, com materiais upstream concentrados no Japão e em Taiwan | Médio prazo (2-4 anos) |
| Limites Térmicos e de Empenamento em Pacotes Multi-Die Densos | -0.9% | Global, mais visível nas linhas de empacotamento avançado em Taiwan e Coreia do Sul | Médio prazo (2-4 anos) |
| Risco de Qualificação em Ecossistemas de Chiplet entre Fornecedores | -0.6% | Global, particularmente em programas de consórcio de chiplet na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Fundição para Interposers de Grande Área
A capacidade permanece a restrição de curto prazo mais clara no mercado de GPU interposer. A TSMC confirmou em abril de 2026 que as linhas CoWoS estão totalmente utilizadas até 2027, o que significa que a demanda ainda está à frente da oferta qualificada, apesar da expansão em andamento. A mesma atualização também mostrou que o CoPoS ainda está em modo piloto e a produção comercial ainda está a alguns anos de distância, o que atrasa um caminho alternativo importante para formatos de pacotes maiores e mais densos. Isso mantém as linhas de interposer de silício sob pressão porque as novas gerações de GPU continuam a depender dos métodos de empacotamento atualmente disponíveis. O mercado de GPU interposer, portanto, enfrenta uma incompatibilidade de tempo, onde as adições de linhas são reais, mas a qualificação e a aceleração de volume levam mais tempo do que a demanda dos clientes espera. Essa incompatibilidade limita a rapidez com que designers de chips de segundo nível podem garantir slots de empacotamento avançado, mesmo quando a demanda final está presente.
Altos Custos de Substrato de Acumulação Compensando os Ganhos do Interposer
A inflação do custo de substrato é outro freio significativo no mercado de GPU interposer. A Unimicron disse em 2026 que estava elevando os gastos de capital para NTD 34 bilhões (USD 1,13 bilhão), com quase 70% direcionados à expansão de capacidade de ABF e atualizações de processos, o que reflete a tensão contínua nos insumos críticos de substrato. A Ibiden também aprovou um plano de investimento de JPY 500 bilhões em fevereiro de 2026 para substratos de pacotes de CI de alto desempenho, com nova produção programada a partir do ano fiscal de 2027, o que mostra o quanto o alívio permanece intensivo em capital. Quando o fornecimento de substratos permanece apertado, os custos de pacotes permanecem altos mesmo que a demanda por interposers seja forte. Esse ônus de custo importa mais para compradores sem poder de precificação de primeira linha, porque formatos de pacotes premium tornam-se mais difíceis de justificar em um portfólio de produtos mais amplo. O mercado de GPU interposer pode, portanto, crescer rapidamente enquanto ainda enfrenta resistência à adoção em programas de design sensíveis a custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Interposer:
O Silício Mantém a Escala Enquanto as Alternativas Ganham RelevânciaO segmento de interposer de silício 2.5D detinha 76,28% da receita em 2025, o que o manteve na liderança em todo o mercado de GPU interposer. Essa posição reflete forte alinhamento com os pacotes de aceleradores de alto volume atuais, onde o passo de roteamento fino, a estabilidade dimensional e a maturidade do processo permanecem difíceis de igualar em escala. O segmento de interposer de silício 2.5D também representou a maior participação do tamanho do mercado de GPU interposer em 2025 porque permaneceu a escolha padrão para os principais programas de GPU. A compatibilidade de processo do silício importa porque as camadas de redistribuição de alta densidade precisam de tolerâncias consistentes, especialmente quando grandes dies de computação são combinados com múltiplas pilhas HBM. O mercado de GPU interposer continua a depender dessa arquitetura porque as principais linhas de pacotes atuais já estão otimizadas em torno dela.
A atualização de abril de 2026 da TSMC mostrou que o CoWoS permanece totalmente utilizado até 2027, o que reforça a força da base instalada por trás do uso do interposer de silício. Ao mesmo tempo, o setor de GPU interposer não está parado porque os formatos de interposer baseados em RDL e híbridos devem crescer a 29,99% até 2031. A Intel promoveu o EMIB-T como um caminho para suporte a pacotes maiores em uma base de substrato orgânico, o que oferece aos clientes uma alternativa de custo e escala onde o desempenho total do interposer de silício não é essencial. A Samsung também delineou uma direção de empacotamento 3.3D que usa um interposer RDL e lógica empilhada, o que mostra que os principais fornecedores querem reduzir a dependência de abordagens puramente baseadas em silício. O setor de GPU interposer, portanto, permanece liderado pelo silício hoje, mas os ganhos futuros provavelmente serão moldados por designs que reduzem custos, aumentam a área do pacote ou melhoram a escalabilidade em portfólios de aceleradores mais amplos.


Por Aplicação:
O Treinamento Lidera a Receita Enquanto a Inferência Acelera Mais RapidamenteOs aceleradores de treinamento de IA responderam por 75,79% da receita de aplicações em 2025, tornando-os a base de demanda central no mercado de GPU interposer. Os sistemas de treinamento permanecem o maior consumidor de empacotamento porque exigem layouts densos de interposer, grandes áreas de pacotes e múltiplas pilhas HBM para suportar o desenvolvimento de modelos de alto rendimento. Este segmento também capturou a maior participação do tamanho do mercado de GPU interposer em 2025 porque as implantações em hiperescala ainda estavam centradas na construção de clusters de treinamento. O roteiro Rubin da NVIDIA e o roteiro avançado de aceleradores de IA da AMD apontam para o uso contínuo de designs de pacotes ricos em memória de alta largura de banda, o que apoia a demanda por pacotes de treinamento. O segmento de treinamento, portanto, permanece central para o mercado de GPU interposer, mesmo à medida que o mix de cargas de trabalho começa a se ampliar.
Os aceleradores de inferência de IA devem se expandir a um CAGR de 30,14% até 2031, tornando-os a aplicação de crescimento mais rápido no mercado de GPU interposer. A mudança importa porque os sistemas de inferência ainda precisam de integração avançada de pacotes quando atendem a grandes modelos de linguagem em escala de produção, mesmo que os padrões de aquisição difiram da onda de treinamento anterior. À medida que as implantações de inferência se espalham por plataformas de nuvem e ambientes corporativos, a demanda torna-se menos concentrada em torno de um conjunto restrito de construtores de modelos iniciais. HPC e computação científica permanecem uma camada intermediária estável porque os compradores nesses campos valorizam a confiabilidade e o desempenho validado em detrimento das transições de empacotamento mais rápidas. Visualização profissional e computação técnica estão avançando mais gradualmente, mas essas cargas de trabalho ainda se beneficiam de configurações de interposer simplificadas onde as necessidades de memória e largura de banda estão acima dos níveis convencionais. Outros usos especializados de computação GPU, incluindo robótica, inferência de borda e simulação autônoma, permanecem menores hoje, mas ampliam o escopo endereçável do mercado de GPU interposer ao longo do período de previsão.
Por Usuário Final de Implantação:
Os Hiperescaladores Dominam a Demanda Atual Enquanto os Modelos de Serviço se ExpandemOs provedores de serviços em nuvem em hiperescala comandaram 64,07% da receita de usuários finais de implantação em 2025, dando-lhes o maior papel de compra no mercado de GPU interposer. Sua participação foi alta porque foram os primeiros clientes capazes de absorver o custo, a escala e a pressão de prazo de entrega associados à aquisição de pacotes de IA avançados. Em 2025, os hiperescaladores efetivamente definiram o ritmo operacional para a participação do mercado de GPU interposer no nível do pacote porque a capacidade inicial foi direcionada para os maiores pedidos de nuvem e plataforma. Isso também explica por que as principais linhas de empacotamento permaneceram apertadas mesmo com o anúncio de expansões de capacidade. O mercado de GPU interposer ainda depende fortemente da visibilidade dos hiperescaladores porque esses compradores influenciam o fornecimento de memória, os compromissos de substrato e a prioridade de empacotamento ao mesmo tempo.
Os provedores de GPU cloud, colocation e serviços gerenciados devem crescer a um CAGR de 30,42% até 2031, tornando-os o grupo de usuários finais de crescimento mais rápido no mercado de GPU interposer. Esses provedores atendem clientes que precisam de acesso a sistemas avançados de GPU, mas não querem o ônus total do balanço patrimonial da propriedade direta. Seu crescimento adiciona um segundo caminho para a demanda, porque o hardware intensivo em pacotes agora pode ser monetizado por meio da entrega de serviços, e não apenas por meio da implantação interna em hiperescala. Os data centers corporativos permanecem mais seletivos e conscientes dos custos, o que pode aumentar o interesse em opções de pacotes híbridos e baseados em RDL à medida que esses designs amadurecem. Centros de HPC de pesquisa, acadêmicos e governamentais continuam a fornecer aquisições estáveis por meio de programas institucionais, enquanto compradores de IA de defesa e soberana adicionam requisitos mais rígidos em torno da procedência do empacotamento e da qualificação local. O mix de usuários finais está, portanto, se ampliando, e isso dá ao mercado de GPU interposer uma base de demanda mais diversificada do que tinha durante a primeira fase da construção de IA.
Análise Geográfica
Mercado de Interpositor de GPU da América do Norte
A América do Norte deteve 56,71% da receita em 2025, tornando-se o maior contribuinte regional para o mercado de interpositor de GPU. Essa liderança decorreu da concentração de plataformas de nuvem, compradores de sistemas de inteligência artificial e clientes avançados de semicondutores nos Estados Unidos e no Canadá. Os Estados Unidos também fortaleceram o contexto político em janeiro de 2025 por meio da Ordem Executiva 14179, que apoiou o desenvolvimento de infraestrutura de inteligência artificial e a aceleração das atividades de instalação. O Canadá acrescentou mais uma camada de suporte por meio de seu programa nacional de financiamento de computação em inteligência artificial, o que reforçou a demanda soberana por sistemas avançados de acelerador empacotado. A América do Norte também respondeu pela maior participação no tamanho do mercado de interpositor de GPU em 2025, porque os principais compradores da região agiram primeiro e adquiriram em escala.
Mercado de Interpositor de GPU da Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 30,56% até 2031, tornando-se a região de crescimento mais rápido no mercado de interpositor de GPU. A importância da região está ligada não apenas à demanda, mas também à execução, pois Taiwan, Coreia do Sul, Japão e China estão próximos das cadeias de suprimentos essenciais de embalagem, substrato e memória. A Taiwan Semiconductor Manufacturing Company Limited permanece central para essa estrutura, pois seu ecossistema de embalagem CoWoS e correlatos ancora grande parte da montagem atual de aceleradores de inteligência artificial. A Ibiden do Japão e a Unimicron Technology Corp. de Taiwan também estão expandindo a capacidade de substrato, o que sustenta o papel da região em manter o mercado de interpositor de GPU abastecido durante a próxima fase de crescimento. A Ásia-Pacífico, portanto, combina a perspectiva de expansão mais rápida com a maior alavancagem de manufatura no mercado de interpositor de GPU.
Mercado de Interpositor de GPU da EMEA e da América do Sul
A Europa permanece um centro de demanda relevante, pois o investimento regional em inteligência artificial e a atividade da cadeia de suprimentos relacionada a embalagens estão em ascensão no mercado de interpositor de GPU. A demanda na Europa é sustentada pela expansão da infraestrutura de nuvem e por um esforço mais amplo em prol de uma capacidade semicondutora mais resiliente localmente. A América do Sul e o Oriente Médio e África permanecem contribuintes menores para o mercado de interpositor de GPU, mas estão se tornando mais relevantes à medida que os programas de computação soberana avançam do planejamento para a aquisição. O padrão geográfico é, portanto, desigual, com a América do Norte liderando atualmente, a Ásia-Pacífico crescendo mais rapidamente e a Europa construindo um papel mais estratégico em embalagem e infraestrutura. Essa combinação evita que o crescimento regional dependa de apenas um mercado final, o que é favorável para a resiliência da demanda a longo prazo no mercado de interpositor de GPU.

Cenário Competitivo
O mercado de GPU interposer é altamente concentrado na camada de interposer de silício avançado, enquanto a cadeia de empacotamento mais ampla é mais distribuída entre OSATs, fornecedores de substratos e provedores de tecnologia adjacentes. A TSMC permanece a âncora central de fabricação porque os fluxos atuais de pacotes de GPU de alto desempenho ainda estão estreitamente ligados ao CoWoS e às capacidades de empacotamento avançado relacionadas. Isso dá à empresa uma posição estrutural forte, uma vez que os clientes que precisam de produção de alto volume comprovada ainda têm alternativas totalmente qualificadas limitadas. O mercado de GPU interposer, portanto, mostra intensa competição nas camadas de suporte, mas muito menos espaço para disrupção no ponto central de fabricação. Essa dinâmica mantém o poder de precificação, o agendamento de clientes e o tempo de expansão concentrados em uma pequena parte da cadeia de fornecimento.
A primeira grande resposta competitiva é a expansão de capacidade em torno do ecossistema existente. A Amkor iniciou as obras em outubro de 2025 no Arizona em um novo campus de empacotamento avançado e teste com investimento planejado chegando a USD 7 bilhões, o que sinaliza o impulso para adicionar capacidade de empacotamento de alto volume doméstico nos Estados Unidos. A Ibiden aprovou um grande programa de investimento em substratos em fevereiro de 2026, o que mostra que o posicionamento competitivo está cada vez mais ligado à disponibilidade de materiais upstream tanto quanto à escala de montagem final. A Unimicron também aumentou os gastos de capital em 2026 para expandir a capacidade de ABF e atualizar processos, o que apoia o mesmo esforço para aliviar os gargalos. Esses movimentos importam porque o mercado de GPU interposer não pode se expandir suavemente se os materiais de suporte permanecerem restritos mesmo enquanto a demanda por pacotes permanece forte.
A segunda resposta competitiva é a substituição tecnológica. A Intel está promovendo o EMIB-T como um caminho de formato maior e potencialmente menor custo para integração heterogênea, o que oferece aos compradores uma opção fora do escalonamento puro do interposer de silício. A Samsung está posicionando o empacotamento 3.3D baseado em interposer RDL como outra alternativa, o que poderia atrair designs que valorizam menor custo ou geometria de pacote diferente. A Synopsys adicionou outra camada habilitadora em 2026 ao concluir um tape-out de IP UCIe de 64G em tecnologia de 2 nm, o que reduz o risco de integração para programas avançados de pacotes multi-die. O quadro competitivo no mercado de GPU interposer, portanto, não é definido por muitos pares iguais, mas por uma base de fabricação dominante, um conjunto limitado de parceiros de escalonamento e um pequeno número de desafiantes tentando mudar a própria arquitetura do pacote.
Líderes do Setor de GPU Interposer
-
Taiwan Semiconductor Manufacturing Company Limited
-
Samsung Electronics Co., Ltd.
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
Intel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Interpositor de GPU
- Taiwan Semiconductor Manufacturing Company Limited
- Samsung Electronics Co., Ltd.
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Intel Corporation
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Unimicron Technology Corp.
- Shinko Electric Industries Co., Ltd.
- AT&S Austria Technologie & Systemtechnik AG
- UMC (United Microelectronics Corporation)
- Powertech Technology Inc.
- Murata Manufacturing Co., Ltd.
- Toppan Inc.
- NGK Insulators, Ltd.

Recent Industry Developments in Mercado de Interpositor de GPU
- Junho de 2026: A Synopsys concluiu o tape-out de seu IP UCIe de 64G em tecnologia de processo de 2 nm, entregando uma solução de interconexão die-a-die pronta para produção com suporte completo ao padrão UCIe 3.0 para integração de chiplet de múltiplas fontes em pacotes avançados.
- Março de 2026: O CEO da TSMC, C.C. Wei, confirmou durante a conferência de resultados do 1T 2026 que a capacidade CoWoS está totalmente utilizada até 2027, com a empresa visando aproximadamente 120.000-130.000 inícios de wafer por mês até o final de 2026 por meio de uma combinação de expansão de linha interna na instalação Tainan AP8 e terceirização para parceiros OSAT.
- Fevereiro de 2026: A Ibiden Co., Ltd. deliberou em reunião do Conselho de Administração um plano de investimento de capital de JPY 500 bilhões (USD 3,3 bilhões) ao longo dos anos fiscais de 2026-2028, visando a expansão da capacidade de produção de substratos de pacotes de CI de alto desempenho para servidores de IA e alto desempenho em suas plantas de Gama e Ono, com operações iniciando sequencialmente a partir do ano fiscal de 2027.
- Fevereiro de 2026: A Unimicron Technology estabeleceu um recorde de gastos de capital de 2026 de NTD 34 bilhões (USD 1,0 bilhão), com aproximadamente 70% alocados para expansão de capacidade de substrato ABF e atualizações de processos; a empresa orientou que a receita relacionada à IA representaria mais de 60% da receita total de 2026, refletindo uma mudança estrutural no mix de negócios em direção a substratos de GPU de IA e ASIC.


Escopo do Relatório Global do Mercado de GPU Interposer
O Mercado de GPU Interposer refere-se ao mercado de substratos interposers usados para conectar dies de GPU, memória e outros chips dentro de pacotes de semicondutores avançados. Os interposers atuam como uma camada de fiação de alta densidade que permite transferência de dados mais rápida, menor latência e melhor eficiência energética entre os componentes.
O Relatório do Mercado de GPU Interposer é Segmentado por Arquitetura de Interposer (Interposer de Silício 2.5D, Interposer Baseado em RDL/Híbrido e Integração de Base-Die Ativa 3D/Interposer), Aplicação (Aceleradores de Treinamento de IA, Aceleradores de Inferência de IA, HPC e Computação Científica, e Visualização Profissional e Computação Técnica), Usuário Final de Implantação (Provedores de Serviços em Nuvem em Hiperescala, GPU Cloud, Colocation e Provedores de Serviços Gerenciados, Data Centers Corporativos, Centros de HPC de Pesquisa, Acadêmicos e Governamentais, e Programas de IA de Defesa e Soberana) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Interposer de Silício 2.5D |
| Interposer Baseado em RDL/Híbrido |
| Integração de Base-Die Ativa 3D/Interposer |
| Aceleradores de Treinamento de IA |
| Aceleradores de Inferência de IA |
| HPC e Computação Científica |
| Visualização Profissional e Computação Técnica |
| Outras Aplicações Especializadas de Computação GPU |
| Provedores de Serviços em Nuvem em Hiperescala |
| GPU Cloud, Colocation e Provedores de Serviços Gerenciados |
| Data Centers Corporativos |
| Centros de HPC de Pesquisa, Acadêmicos e Governamentais |
| Programas de IA de Defesa e Soberana |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| América do Sul | |
| Oriente Médio e África |
| Por Arquitetura de Interposer | Interposer de Silício 2.5D | |
| Interposer Baseado em RDL/Híbrido | ||
| Integração de Base-Die Ativa 3D/Interposer | ||
| Por Aplicação | Aceleradores de Treinamento de IA | |
| Aceleradores de Inferência de IA | ||
| HPC e Computação Científica | ||
| Visualização Profissional e Computação Técnica | ||
| Outras Aplicações Especializadas de Computação GPU | ||
| Por Usuário Final de Implantação | Provedores de Serviços em Nuvem em Hiperescala | |
| GPU Cloud, Colocation e Provedores de Serviços Gerenciados | ||
| Data Centers Corporativos | ||
| Centros de HPC de Pesquisa, Acadêmicos e Governamentais | ||
| Programas de IA de Defesa e Soberana | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | ||
| Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual e previsto do espaço de GPU interposer?
O tamanho do mercado de GPU interposer deve aumentar de USD 1,98 bilhão em 2025 para USD 2,57 bilhões em 2026 e atingir USD 9,41 bilhões até 2031, a um CAGR de 29,64% ao longo de 2026-2031.
Qual arquitetura de interposer lidera atualmente a receita?
O interposer de silício 2.5D liderou a receita com uma participação de 76,28% em 2025 porque permanece o formato preferido para os pacotes de aceleradores de IA de alto volume atuais.
Qual aplicação está crescendo mais rapidamente na demanda por empacotamento de GPU?
Os aceleradores de inferência de IA devem crescer a um CAGR de 30,14% até 2031, à medida que as implantações de IA em produção se espalham por ambientes de nuvem e corporativos.
Quem compra a maior parte dos pacotes avançados de GPU hoje?
Os provedores de serviços em nuvem em hiperescala lideraram a demanda de usuários finais de implantação com uma participação de receita de 64,07% em 2025 porque se moveram primeiro em escala e absorveram os maiores custos de pacotes.
Qual região apresenta a perspectiva de crescimento mais forte?
A Ásia-Pacífico deve se expandir a um CAGR de 30,56% até 2031 porque combina demanda crescente com forte capacidade de fundição, substrato e empacotamento.
Qual é a principal restrição de curto prazo na oferta?
A restrição de curto prazo mais clara é a capacidade de empacotamento avançado, especialmente a disponibilidade de interposers de grande área, porque as linhas CoWoS permanecem totalmente utilizadas e o fornecimento de substratos de suporte ainda está apertado.
Página atualizada pela última vez em:



