
Tamanho e Participação do Mercado de Plásticos Extrudados
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 207.95 Milhões de dólares |
| Tamanho do Mercado (2032) | 255.81 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.23 % |
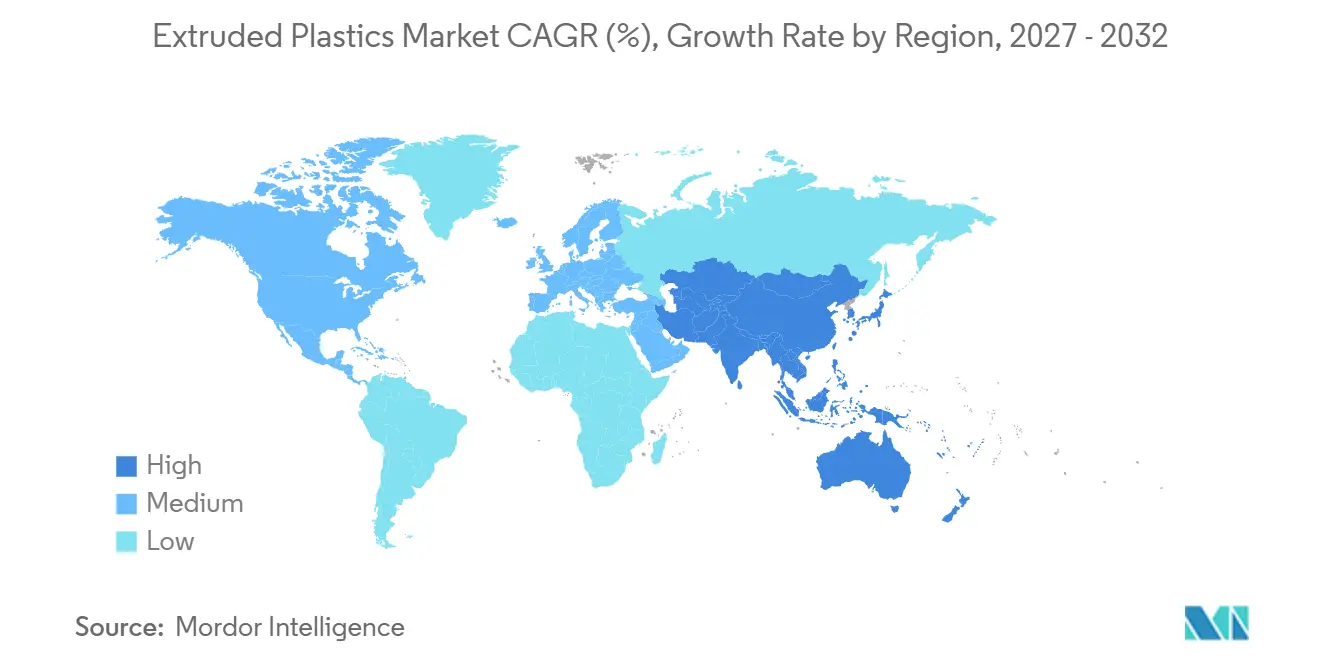
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
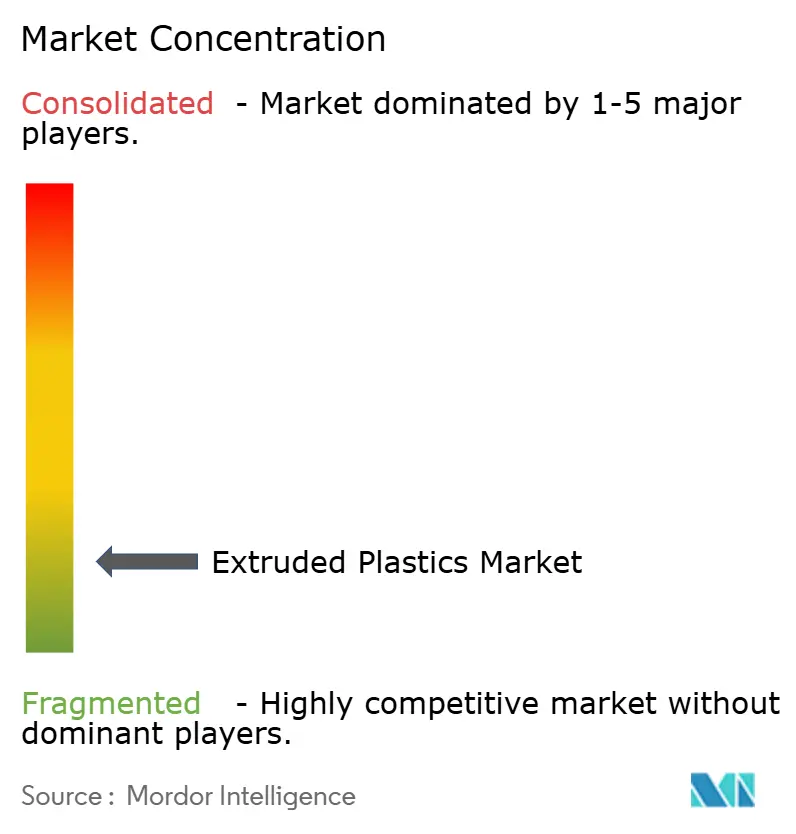
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Extrudados por Mordor Intelligence
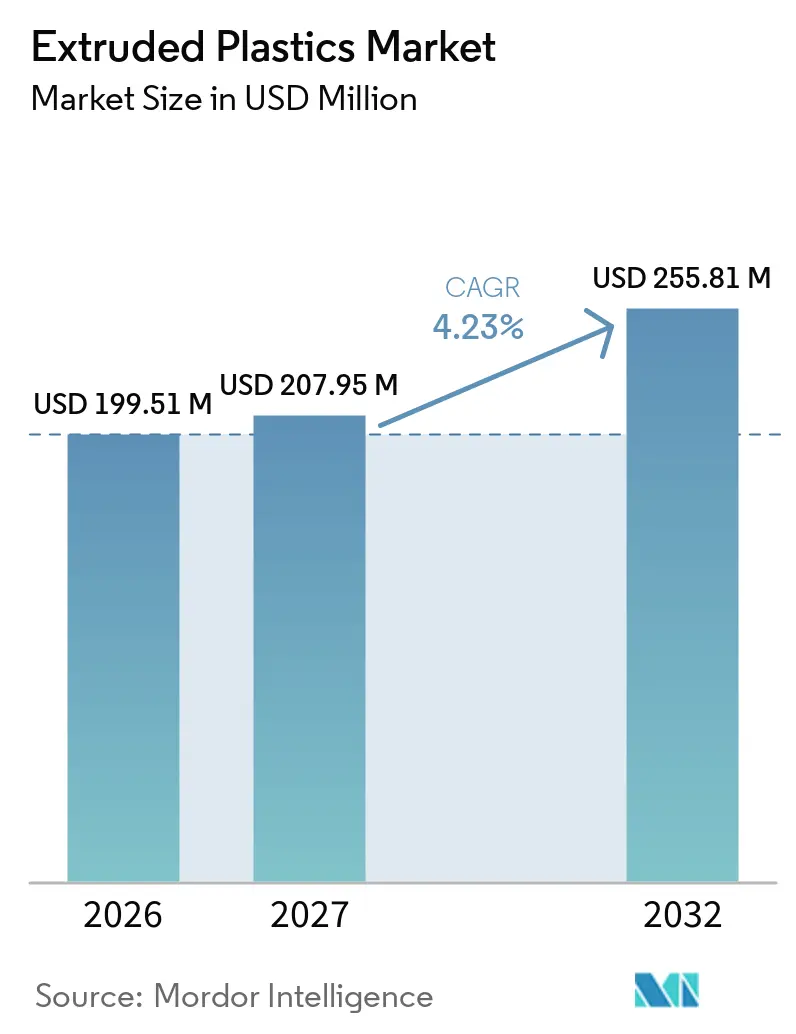
O tamanho do Mercado de Plásticos Extrudados foi avaliado em 199,51 bilhões de USD em 2026 e estima-se que cresça de 207,95 bilhões de USD em 2027 para atingir 255,81 bilhões de USD até 2032, a um CAGR de 4,23% durante o período de previsão (2027-2032). O mercado de plásticos extrudados atende a um amplo conjunto de aplicações, incluindo filmes de embalagem, tubos de pressão, chapas, perfis, revestimentos de fios e tubos médicos. A demanda é sustentada pela necessidade de embalagens mais leves, infraestrutura confiável de água e energia e materiais de engenharia para veículos e equipamentos elétricos. Os produtores também estão adaptando suas linhas de produtos à medida que as regulamentações de embalagens colocam maior ênfase em formatos recicláveis e conteúdo reciclado. Essa transição favorece os graus de resina e os métodos de processamento que podem atender aos requisitos de desempenho enquanto apoiam a recuperação de materiais. A concorrência difere ao longo da cadeia de valor porque os grandes fornecedores de resina têm vantagens de escala, enquanto os conversores frequentemente competem por meio de conhecimento de aplicação, qualidade do produto e atendimento ao cliente.
Principais Conclusões do Relatório
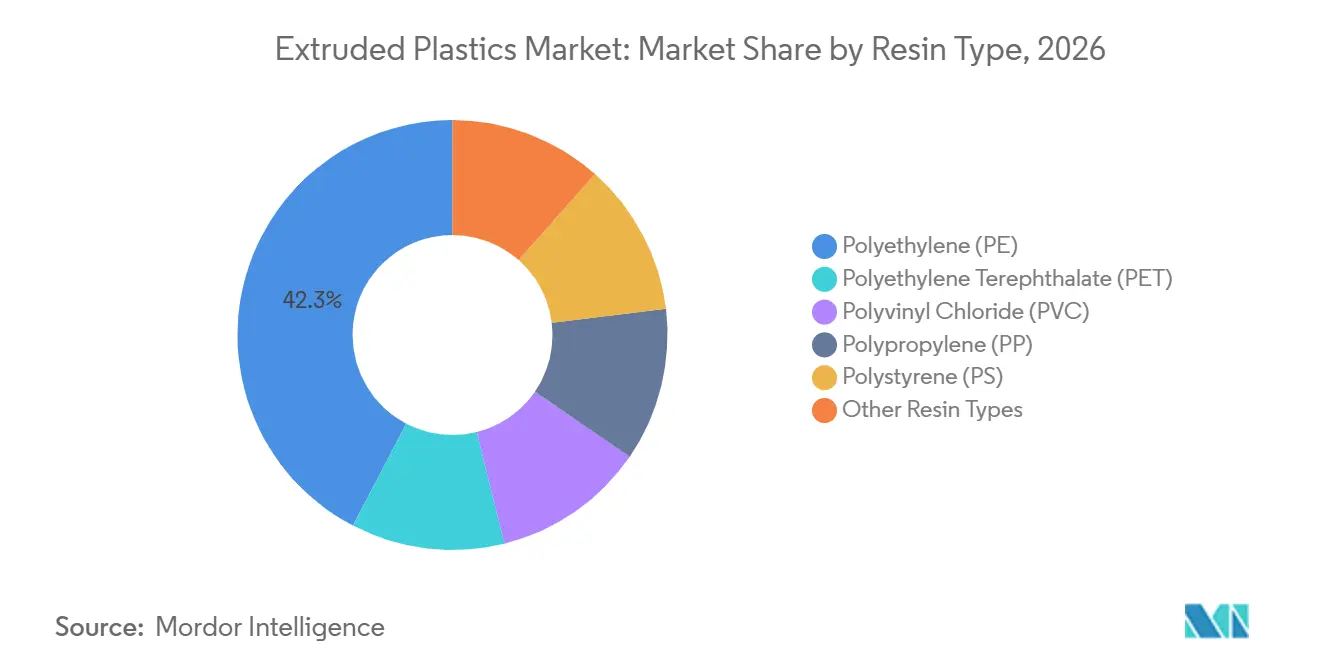
- Por tipo de resina, o polietileno detinha 42,34% da participação do mercado de plásticos extrudados em 2026, enquanto o polipropileno deve avançar a um CAGR de 4,84% até 2032.
- Por processo de extrusão, a extrusão de filme soprado detinha 35,71% da participação do mercado de plásticos extrudados em 2026 e deve avançar a um CAGR de 4,79% até 2032.
- Por aplicação, filmes e chapas detinham 40,12% da participação do mercado de plásticos extrudados em 2026 e devem avançar a um CAGR de 5,15% até 2032.
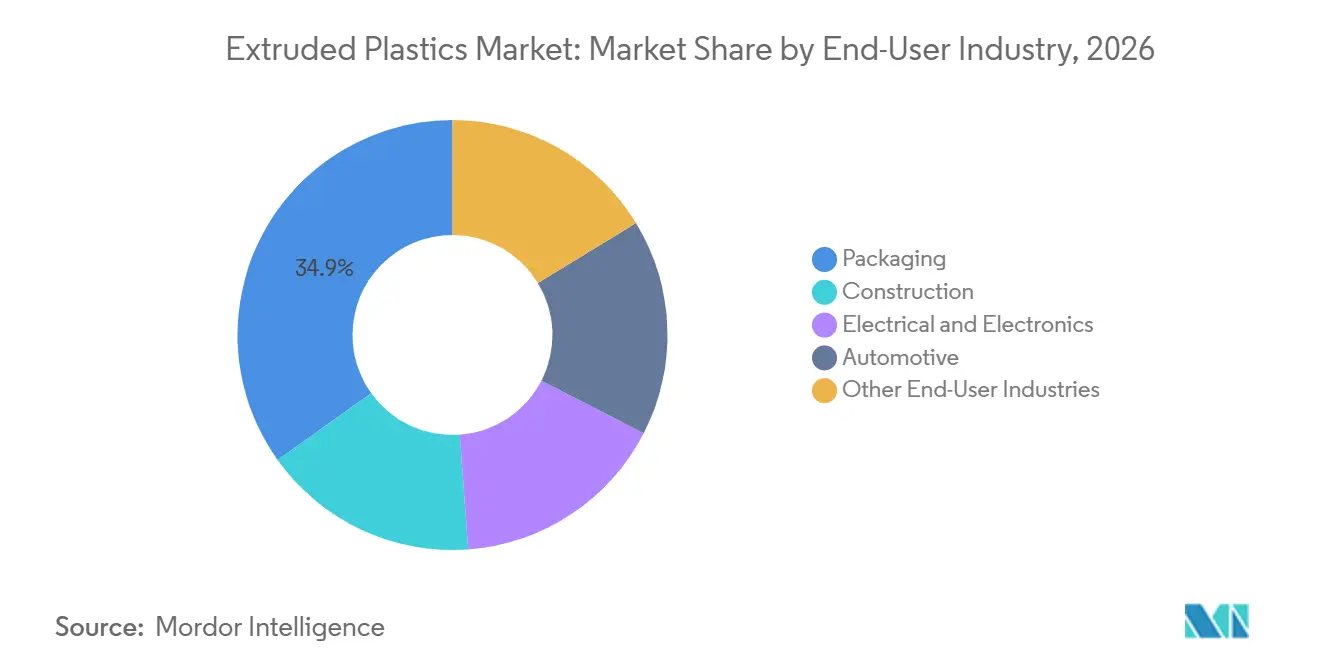
- Por setor de usuário final, as embalagens detinham 34,88% da participação do mercado de plásticos extrudados em 2026, enquanto a construção deve avançar a um CAGR de 5,34% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48,56% da participação do mercado de plásticos extrudados em 2026, enquanto a América do Norte deve avançar a um CAGR de 4,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Plásticos Extrudados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Demanda por Embalagens Flexíveis e de Proteção | +1.2% | Global | Curto a Médio Prazo (≤ 3 anos) |
| Expansão de Aplicações em Infraestrutura e Construção | +0.9% | Núcleo Ásia-Pacífico; extensão para América do Sul e MEA; América do Norte secundária | Médio Prazo (2–4 anos) |
| Redução de Peso em Veículos Automotivos e Elétricos | +0.7% | Núcleo América do Norte, Europa e China; ASEAN emergente | Médio Prazo (2–4 anos) |
| Crescimento de Aplicações Elétricas, Eletrônicas e de Saúde | +0.6% | Núcleo Ásia-Pacífico; América do Norte e Europa | Médio Prazo (2–4 anos) |
| Adoção de Conteúdo Reciclado e Polímeros Circulares | +0.5% | Europa (pioneira regulatória); extensão global | Longo Prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Demanda por Embalagens Flexíveis e de Proteção
As embalagens flexíveis continuam sendo uma grande fonte de demanda para o mercado de plásticos extrudados, pois envelopes, amortecedores, capuzes extensíveis e embalagens de alimentos dependem de filmes extrudados. O varejo online e a distribuição de comércio rápido aumentam a necessidade de formatos de proteção compactos que possam ser produzidos em grandes volumes. Os conversores de embalagens estão migrando de estruturas de laminados incompatíveis para designs de polietileno mono-material que podem entrar em cadeias de reciclagem estabelecidas. Essa transição requer equipamentos de coextrusão multicamadas com controle mais rigoroso do design de camadas e seleção de resina. A Exxon Mobil Corporation introduziu seu portfólio Signature Polymers em janeiro de 2026, incluindo filmes de polietileno orientados na direção da máquina de 25 mícrons desenvolvidos com Hosokawa Alpine e BW Converting para formatos de embalagem recicláveis. Esses desenvolvimentos de produtos mostram por que o mercado de plásticos extrudados é cada vez mais moldado pelo trabalho conjunto entre fornecedores de resina, fornecedores de máquinas e conversores.
Expansão de Aplicações em Infraestrutura e Construção
O investimento em infraestrutura sustenta a demanda por produtos extrudados de polietileno de alta densidade e policloreto de vinila usados em sistemas de água, drenagem, cabos e construção. Os tubos plásticos oferecem resistência à corrosão, longa vida útil e juntas termofusionadas que podem reduzir os riscos de vazamento em redes de água. O Departamento do Censo dos EUA reportou 729,80 bilhões de USD anualizados em gastos com construção privada não residencial em abril de 2026, com atividades de utilidades e transporte contribuindo para a demanda de projetos. Sistemas de tubulação de grande diâmetro requerem linhas de extrusão especializadas, controle de qualidade certificado e suporte técnico de instalação. Essas barreiras podem criar melhores condições de precificação do que a produção de filmes padrão. O mercado de plásticos extrudados, portanto, se beneficia quando os orçamentos de infraestrutura se traduzem em aquisições de longo prazo para aplicações duráveis de tubos e perfis.
Redução de Peso em Veículos Automotivos e Elétricos
Os fabricantes automotivos usam polímeros extrudados para reduzir o peso dos componentes e atender a requisitos exigentes de resistência ao calor e segurança. Os veículos elétricos a bateria requerem peças específicas, incluindo alojamentos de módulos de bateria, tampas de portas de carregamento e conduítes de cabos de alta tensão. Essas aplicações sustentam a demanda por graus de polipropileno retardantes de chama e termicamente estáveis. Os componentes de polipropileno expandido podem pesar de 60% a 90% menos do que as alternativas sólidas, apoiando os programas de redução de peso dos veículos.
Crescimento de Aplicações Elétricas, Eletrônicas e de Saúde
Os sistemas de fios e cabos usam policloreto de vinila extrudado, polietileno reticulado e polímeros especiais para isolamento e revestimento. A renovação da rede elétrica, a expansão das telecomunicações e os sistemas de energia de data centers aumentam os requisitos para cabos que possam gerenciar tensão e calor mais elevados. A área da saúde também oferece oportunidades para a produção controlada de tubos de alta qualidade. Um estudo de 2025 publicado na Engineering Research Express constatou que tubos de policloreto de vinila de grau médico fabricados com 25% de material reciclado pós-consumo atenderam aos critérios de aceitação declarados para dispositivos médicos não invasivos de Classe I. O estudo também reportou uma redução de 22% no desperdício de plástico e economias anuais de custos superiores a 442.000 USD por linha de produção. Esses resultados ampliam a discussão em torno de matérias-primas recicladas em aplicações que historicamente exigiam consistência rigorosa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços das Matérias-Primas de Polímeros | -0.8% | Global (Ásia e Europa mais expostas); América do Norte parcialmente isolada | Curto Prazo (≤ 2 anos) |
| Conformidade Ambiental e Custos de Responsabilidade Estendida do Produtor | -0.6% | Europa e América do Norte (Reino Unido, UE, sete estados dos EUA); influência regulatória se expandindo globalmente | Médio Prazo (2–4 anos) |
| Qualidade Inconsistente de Matérias-Primas Recicladas Pós-Consumo | -0.4% | Global | Longo Prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços das Matérias-Primas de Polímeros
Os custos de etileno e propileno podem mudar rapidamente porque sua economia de produção depende de nafta, petróleo bruto e líquidos de gás natural. Os produtores asiáticos e europeus geralmente estão mais expostos às variações de preços vinculadas à nafta, enquanto muitos produtores da Costa do Golfo dos EUA utilizam líquidos de gás natural. A volatilidade dos preços das matérias-primas pode levar os conversores a reduzir estoques, diminuir as taxas operacionais ou adiar a compra de novos equipamentos. Produtores com acesso estável a resinas e operações eficientes podem proteger os compromissos de fornecimento durante períodos de perturbação de preços. O mercado de plásticos extrudados também enfrenta pressão desigual sobre as margens porque nem todos os conversores conseguem repassar os custos mais elevados de resina aos clientes no mesmo ritmo.
Conformidade Ambiental e Custos de Responsabilidade Estendida do Produtor
Os programas de Responsabilidade Estendida do Produtor adicionam um custo vinculado ao material para embalagens fornecidas em mercados regulamentados. O Reino Unido publicou uma taxa base de 2025 de GBP 423 (aproximadamente 558 USD) por tonelada métrica para embalagens plásticas sob seu marco de Responsabilidade Estendida do Produtor de embalagens[1]. A modulação de taxas vinculada à reciclabilidade está programada para influenciar a economia dos produtos de 2026 a 2027. As estruturas de polietileno e polipropileno mono-material estão em melhor posição para atender a esses requisitos do que os formatos multilaminados de difícil separação. O requisito incentiva o redesenho, a rastreabilidade e o investimento em cadeias de fornecimento de conteúdo reciclado. Também pode aumentar a pressão comercial sobre os conversores que continuam a depender de formatos com resultados fracos no fim da vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: O Polietileno Lidera a Receita Enquanto o Polipropileno Apoia a Demanda por Especialidades
O polietileno detinha 42,34% da participação do mercado de plásticos extrudados em 2026, refletindo seu papel estabelecido na produção de filmes e tubos. O polietileno linear de baixa densidade apoia o filme extensível e as embalagens de alimentos multicamadas porque oferece flexibilidade e resistência à perfuração. O polietileno de alta densidade é amplamente utilizado em tubos de pressão e produtos similares que requerem rigidez e resistência química. O polietileno de baixa densidade permanece importante no revestimento por extrusão e em filmes especiais que requerem clareza e flexibilidade. O policloreto de vinila atende a aplicações de tubos rígidos, perfis de janelas e isolamento de fios, onde o desempenho contra incêndio e a longa vida útil são importantes. O poliestireno e o politereftalato de etileno são usados em formatos de embalagem e termoformagem onde a rigidez e as propriedades ópticas são relevantes. A ampla gama de opções de resina permite que os conversores selecionem as propriedades do material de acordo com as necessidades de cada aplicação. Isso também significa que a disponibilidade de resina pode alterar os custos dos produtos em vários usos finais ao mesmo tempo.
O polipropileno deve expandir a um CAGR de 4,84% até 2032, tornando-o a categoria de resina de crescimento mais rápido no setor de plásticos extrudados. Sua menor densidade pode apoiar peças leves, enquanto sua maior tolerância térmica é útil em aplicações automotivas e de saúde. Essas propriedades apoiam aplicações como peças relacionadas a baterias, componentes sob o capô e produtos que necessitam de resistência à esterilização. Em julho de 2025, a LyondellBasell Industries Holdings B.V. anunciou que sua joint venture GXLYB (Genox LyondellBasell New Material Co., Ltd.) recebeu Cartas de Não Objeção da Administração de Alimentos e Medicamentos dos EUA para processos de polipropileno e polietileno de alta densidade mecanicamente reciclados. As aprovações permitem que os materiais CirculenRecover sejam considerados para aplicações de embalagens de cuidados pessoais e cosméticos, sujeitas às condições regulatórias relevantes. Borouge e Borealis GmbH introduziram o Recleo em dezembro de 2025 como uma marca de poliolefinas recicladas destinada ao uso com graus virgens na extrusão de filmes. Essas ações mostram que as poliolefinas recicladas estão se tornando parte do desenvolvimento convencional de portfólios de resinas. Elas também aumentam a importância da rastreabilidade e da consistência de processamento para os conversores.


Por Processo de Extrusão: A Extrusão de Filme Soprado Mantém Seu Amplo Papel nas Embalagens
A extrusão de filme soprado detinha 35,71% do mercado de plásticos extrudados em 2026 e atende a um amplo conjunto de formatos de embalagens flexíveis. O processo pode produzir filmes de camada única e multicamadas para sacolas de supermercado, filmes agrícolas, capuzes extensíveis e embalagens de proteção. Seu processo de produção contínua suporta alta produção em volume e oferece flexibilidade útil nas propriedades do filme. O resfriamento da bolha permite a orientação que melhora a resistência e as características de manuseio do filme. Os conversores usam o processo para estruturas de polietileno que precisam de equilíbrio entre resistência, espessura e custo. Os crescentes requisitos para embalagens recicláveis estão aumentando a atenção às estruturas multicamadas de polietileno. Esses designs requerem seleção cuidadosa de camadas compatíveis para manter o desempenho e a reciclabilidade do filme. O processo permanece relevante porque os clientes de embalagens precisam tanto de eficiência de material quanto de fornecimento confiável.
A extrusão de filme soprado deve avançar a um CAGR de 4,79% até 2032, apoiada pelo investimento em capacidade em centros de embalagens flexíveis. A coextrusão multicamadas pode suportar funções de barreira, selagem e resistência dentro de um único design de filme. Também pode aumentar a complexidade do processamento porque a compatibilidade das camadas afeta a adesão e a recuperação final do material. A extrusão de filme fundido apoia aplicações que requerem clareza superficial e dimensões controladas, incluindo embalagens de alimentos, produtos de higiene e filmes de liberação industrial. A extrusão de chapas fornece calibres mais espessos para termoformagem, revestimento de construção e divisórias industriais. Os fornecedores de equipamentos estão desenvolvendo plataformas de máquinas mais flexíveis que podem se adaptar a diferentes formatos de filme. Isso importa para os conversores porque as necessidades variáveis dos clientes podem tornar a capacidade dedicada menos atraente. O mercado de plásticos extrudados se beneficia quando os processadores podem atender a múltiplos formatos sem criar perdas desnecessárias de material.
Por Aplicação: Filmes e Chapas Ancoram a Participação de Mercado e o Crescimento
Filmes e chapas detinham 40,12% do mercado de plásticos extrudados em 2026 e devem avançar a um CAGR de 5,15% até 2032. As embalagens de alimentos continuam sendo um grande canal porque requerem desempenho controlado de barreira, selagem e contato com alimentos. A atenção regulatória à migração e a certos aditivos está incentivando os conversores a usar graus de filme de especificação mais elevada. Esses materiais podem oferecer desempenho mais estável do que os produtos de filme de commodities padrão. Os filmes agrícolas também apoiam a proteção de culturas, o gerenciamento de umidade e as aplicações de silagem. Os filmes de construção são usados em barreiras de vapor e usos relacionados à construção. A escala desses canais garante que a demanda por filmes permaneça central nas decisões de compra de resinas. Também aumenta a importância comercial dos sistemas de reciclagem para materiais flexíveis.
As aplicações de tubos têm um padrão de demanda diferente porque estão vinculadas a longos ciclos de vida de ativos e gastos com infraestrutura. O polietileno de alta densidade e o policloreto de vinila são materiais-chave para sistemas de água, drenagem e proteção de cabos. As redes municipais envelhecidas em economias desenvolvidas requerem substituição, enquanto as cidades em crescimento precisam de novas instalações. As condições de fornecimento podem se apertar quando os produtores de tubos e filmes competem por matérias-primas de polímeros similares. A Mitsubishi Chemical Group Corporation concluiu uma expansão de 20,3 milhões de USD em sua instalação em Reading, Pensilvânia, estabelecendo um Centro de Excelência para extrusão de plásticos de engenharia geral e avançada. As aplicações especializadas podem suportar maior valor por quilograma, mas requerem controle de processo mais rigoroso e qualificação mais próxima do cliente.
Por Setor de Usuário Final: As Embalagens Permanecem o Maior Canal e a Construção Cresce Mais Rápido
As embalagens detinham 34,88% da participação do mercado de plásticos extrudados em 2026. O segmento usa filmes, chapas e formatos rígidos em alimentos, bens de consumo, comércio eletrônico e distribuição industrial. As embalagens flexíveis dependem de um fornecimento confiável de resinas de polietileno e polipropileno com propriedades de processamento consistentes. Os proprietários de marcas também buscam formatos que atendam aos requisitos de reciclabilidade e conteúdo reciclado sem reduzir o desempenho da embalagem. Isso aumenta a importância dos designs mono-material e das matérias-primas recicladas com qualidade controlada. A demanda por embalagens está distribuída em muitas categorias de consumo, o que proporciona alguma resiliência quando qualquer mercado final individual enfraquece. Ao mesmo tempo, programas de taxas e restrições de materiais podem alterar rapidamente as estruturas de embalagem preferidas. O mercado de plásticos extrudados responde por meio do desenvolvimento de resinas, novos designs de filmes e investimento dos conversores.
A construção deve avançar a um CAGR de 5,34% até 2032, apoiada por programas de infraestrutura e uso mais amplo de produtos de construção plásticos. Tubos, perfis de janelas, painéis de isolamento, sistemas de drenagem e geomembranas contribuem para a demanda. Os códigos de construção estão cada vez mais focados no desempenho testado dos materiais, em vez de nas escolhas tradicionais de materiais. Isso pode apoiar o uso mais amplo de produtos plásticos onde eles atendem aos requisitos de resistência, durabilidade e segurança contra incêndio. A demanda elétrica e eletrônica vem de atualizações da rede elétrica, substituição de cabos e novos sistemas de energia para data centers. A demanda automotiva está mudando à medida que os veículos elétricos aumentam a necessidade de componentes relacionados a baterias e proteção de cabos de alta temperatura. Agricultura, saúde, mineração e energia renovável permanecem canais adicionais de usuários finais. Em julho de 2026, a LyondellBasell Industries Holdings B.V., a Mondelēz International, a Amcor e a Taghleef Industries anunciaram uma colaboração em embalagens flexíveis usando polímeros CirculenRevive. A colaboração demonstrou embalagens de contato com alimentos com 75% de conteúdo reciclado, apoiada pela certificação de balanço de massa International Sustainability and Carbon Certification PLUS.
Análise Geográfica
A Ásia-Pacífico detinha 48,56% da participação do mercado de plásticos extrudados em 2026, apoiada por sua extensa base de conversão de polímeros e ampla atividade manufatureira. A China é um importante centro de produção e conversão para aplicações de embalagens, construção, automotivo e bens de consumo. A Índia adiciona demanda por meio do desenvolvimento urbano, expansão da distribuição varejista e investimento em redes de água. O Japão e a Coreia do Sul contribuem com produção de maior valor em tubos médicos, filmes automotivos e perfis relacionados à eletrônica. O Vietnã e a Tailândia continuam a atrair investimentos em conversão de embalagens para cadeias de suprimentos de alimentos e bens de consumo orientadas à exportação. O mix regional expõe o mercado de plásticos extrudados tanto a produtos de commodities de alto volume quanto a aplicações especializadas. Também aumenta a importância do fornecimento local confiável de resinas e da capacidade de conversão. Os produtores que operam em toda a região precisam ajustar os produtos a diferentes requisitos regulatórios, especificações de usuários finais e sistemas de coleta.
A América do Norte deve avançar a um CAGR de 4,77% até 2032. A região se beneficia de produção estabelecida de resinas, uma base de conversão intensiva em capital e demanda de infraestrutura, embalagens e fabricação automotiva. Os produtores dos EUA que utilizam líquidos de gás natural podem ter uma vantagem de custo quando os preços das matérias-primas vinculadas ao petróleo bruto sobem. O Canadá contribui para a demanda de tubos, geomembranas e produtos de construção usados em mineração, areias betuminosas e atividade de construção. O México apoia o crescimento por meio de sua base de fabricação automotiva e demanda por embalagens e produtos industriais. Os requisitos de Responsabilidade Estendida do Produtor de embalagens em vários estados dos EUA criam um ambiente de conformidade complexo para os fornecedores. As empresas devem considerar diferentes estruturas de taxas e definições de reciclabilidade ao atender clientes em toda a região. Isso pressiona os fornecedores de resinas e os conversores a fornecer documentação de materiais mais detalhada e suporte ao design.
A Europa permanece um mercado-chave para embalagens de especificação mais elevada e investimento em design para reciclagem. O Regulamento (UE) 2025/40, o Regulamento de Embalagens e Resíduos de Embalagens, está direcionando os conversores para estruturas recicláveis de polietileno e polipropileno mono-material[2]. O marco pode reduzir o uso de laminados de barreira de difícil reciclagem quando alternativas conformes atendem aos requisitos do produto. A América do Sul oferece demanda por meio de filmes agrícolas, aplicações de construção e embalagens de bens de consumo de giro rápido. O Brasil e a Argentina são canais importantes porque seus setores agrícola e de consumo utilizam uma variedade de filmes flexíveis, tubos e perfis. O Oriente Médio e a África também oferecem espaço para nova demanda à medida que o investimento em infraestrutura e o desenvolvimento petroquímico local aumentam. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em infraestrutura enquanto os produtores do Golfo buscam mais oportunidades de conversão a jusante. As condições do mercado regional permanecem diversas, portanto o sucesso depende de adequar o design do produto, o preço e o serviço aos requisitos locais.

Cenário Competitivo
O mercado de plásticos extrudados é altamente fragmentado, com os cinco principais participantes incluindo Westlake Corporation, Formosa Plastics Corporation, JM EAGLE, INC., LyondellBasell Industries Holdings B.V. e Sigma Plastics Group. Os conversores a jusante são mais numerosos e frequentemente competem em nichos regionais ou específicos de produtos. Essa estrutura significa que os fornecedores de resinas se concentram na integração de matérias-primas, tecnologia e qualidade do portfólio, enquanto os conversores se concentram na eficiência operacional e nas especificações dos clientes. A BASF introduziu os compostos Ultradur RC1 em setembro de 2026, com graus contendo até 30% de politereftalato de etileno reciclado pós-consumo para aplicações estruturais automotivas. O lançamento reflete o valor atribuído a materiais que podem atender aos requisitos de engenharia enquanto utilizam matérias-primas recicladas. Os produtores também estão construindo relacionamentos com clientes em torno de suporte à qualificação, orientação de processamento e declarações de sustentabilidade documentadas. Essas capacidades podem ser tão importantes quanto o preço da resina para aplicações regulamentadas ou tecnicamente exigentes.
A Borealis GmbH está expandindo sua capacidade de polipropileno reciclável por meio da linha planejada de polipropileno de alta resistência ao derretimento em Burghausen. A linha destina-se a fortalecer o fornecimento para aplicações de polipropileno expandido em automotivo, produtos de consumo e construção. A LyondellBasell Industries Holdings B.V. buscou aplicações de polímeros circulares por meio de suas plataformas de produtos CirculenRecover e CirculenRevive. Essas iniciativas atendem à demanda dos clientes por conteúdo reciclado, suporte ao contato com alimentos e declarações verificáveis de balanço de massa. A Exxon Mobil Corporation também introduziu soluções de filmes de polietileno orientados na direção da máquina destinadas a apoiar embalagens mono-material recicláveis. A estratégia nesses exemplos é melhorar o desempenho dos materiais recicláveis em vez de tratar a circularidade como uma categoria de produto separada. Isso pode aprofundar os relacionamentos com os clientes porque os processadores precisam de suporte técnico próximo ao alterar estruturas de materiais estabelecidas.
Líderes do Setor de Plásticos Extrudados
-
Westlake Corporation
-
Formosa Plastics Corporation
-
JM EAGLE, INC.
-
LyondellBasell Industries Holdings B.V.
-
Sigma Plastics Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A LyondellBasell Industries Holdings B.V. colaborou com a Mondelēz International, a Amcor e a Taghleef Industries para desenvolver embalagens flexíveis usando polímeros CirculenRevive reciclados. O desenvolvimento apoia o mercado de plásticos extrudados ao aumentar a demanda por filmes de polímeros reciclados usados em embalagens flexíveis.
- Abril de 2025: O prestador de serviços de extrusoras certificadas da Japan Steel Works abriu uma instalação de pós-venda em Haryana, Índia, para apoiar equipamentos de extrusão de poliolefinas. A instalação fortaleceu a manutenção local e o suporte técnico, apoiando a expansão contínua da capacidade de extrusão de plásticos na Índia.


Escopo do Relatório Global do Mercado de Plásticos Extrudados
Os plásticos extrudados são produtos poliméricos formados ao forçar plástico fundido ou amolecido através de uma matriz moldada para produzir perfis e estruturas contínuos. O processo de extrusão permite a produção consistente de produtos plásticos com dimensões e propriedades controladas para uma ampla gama de usos industriais e comerciais.
O Mercado de Plásticos Extrudados é segmentado por tipo de resina, processo de extrusão, aplicação, setor de usuário final e geografia. Por tipo de resina, o mercado é segmentado em polietileno (PE), incluindo polietileno de baixa densidade, polietileno de alta densidade e polietileno linear de baixa densidade, policloreto de vinila (PVC), polipropileno (PP), poliestireno (PS), politereftalato de etileno (PET) e outros tipos de resina. Por processo de extrusão, o mercado é segmentado em extrusão de filme soprado, extrusão de filme fundido, extrusão de chapas e outros processos de extrusão. Por aplicação, o mercado é segmentado em tubos, filmes e chapas e outras aplicações. Por setor de usuário final, o mercado é segmentado em embalagens, construção, elétrico e eletrônico, automotivo e outros setores de usuário final. O relatório também abrange o tamanho do mercado e as previsões para plásticos extrudados em 19 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Polietileno (PE) | Polietileno de Baixa Densidade |
| Polietileno de Alta Densidade | |
| Polietileno Linear de Baixa Densidade | |
| Policloreto de Vinila (PVC) | |
| Polipropileno (PP) | |
| Poliestireno (PS) | |
| Politereftalato de Etileno (PET) | |
| Outros Tipos de Resina |
| Extrusão de Filme Soprado |
| Extrusão de Filme Fundido |
| Extrusão de Chapas |
| Outros Processos de Extrusão |
| Tubos |
| Filmes e Chapas |
| Outras Aplicações |
| Embalagens |
| Construção |
| Elétrico e Eletrônico |
| Automotivo |
| Outros Setores de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Polietileno (PE) | Polietileno de Baixa Densidade |
| Polietileno de Alta Densidade | ||
| Polietileno Linear de Baixa Densidade | ||
| Policloreto de Vinila (PVC) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Politereftalato de Etileno (PET) | ||
| Outros Tipos de Resina | ||
| Por Processo de Extrusão | Extrusão de Filme Soprado | |
| Extrusão de Filme Fundido | ||
| Extrusão de Chapas | ||
| Outros Processos de Extrusão | ||
| Por Aplicação | Tubos | |
| Filmes e Chapas | ||
| Outras Aplicações | ||
| Por Setor de Usuário Final | Embalagens | |
| Construção | ||
| Elétrico e Eletrônico | ||
| Automotivo | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de plásticos extrudados?
O mercado de plásticos extrudados foi avaliado em 199,51 bilhões de USD em 2026 e estima-se que cresça de 207,95 bilhões de USD em 2027 para 255,81 bilhões de USD até 2032, a um CAGR de 4,23% durante 2027-2032.
Qual resina detinha a maior participação em 2026?
O polietileno detinha 42,34% da participação de mercado em 2026.
Qual processo de extrusão deve avançar mais rapidamente até 2032?
A extrusão de filme soprado deve avançar a um CAGR de 4,79% até 2032.
Qual aplicação detinha a maior participação em 2026?
Filmes e chapas detinham 40,12% da participação de mercado em 2026.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
