
Marktgröße und Marktanteil für extrudierte Kunststoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 207.95 Millionen US-Dollar |
| Marktgröße (2032) | 255.81 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für extrudierte Kunststoffe von Mordor Intelligence
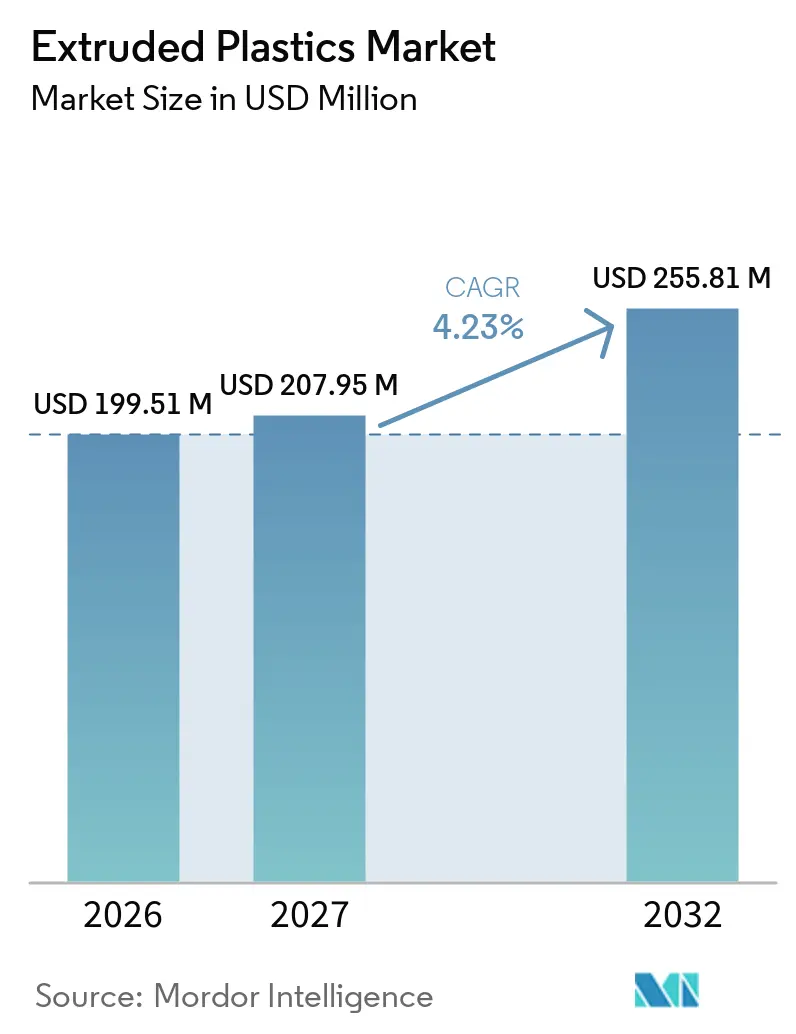
Die Marktgröße für extrudierte Kunststoffe wurde im Jahr 2026 auf 199,51 Milliarden USD geschätzt und wird voraussichtlich von 207,95 Milliarden USD im Jahr 2027 auf 255,81 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,23 % während des Prognosezeitraums (2027–2032). Der Markt für extrudierte Kunststoffe bedient ein breites Anwendungsspektrum, darunter Verpackungsfolien, Druckrohre, Platten, Profile, Kabelbeschichtungen und medizinische Schläuche. Die Nachfrage wird durch den Bedarf an leichteren Verpackungen, zuverlässiger Wasser- und Energieinfrastruktur sowie technischen Werkstoffen für Fahrzeuge und elektrische Ausrüstungen gestützt. Hersteller passen ihre Produktlinien auch an, da Verpackungsvorschriften stärker auf recyclingfähige Formate und Recyclingmaterialien ausgerichtet sind. Dieser Wandel begünstigt Harzqualitäten und Verarbeitungsverfahren, die Leistungsanforderungen erfüllen und gleichzeitig die Materialrückgewinnung unterstützen können. Der Wettbewerb unterscheidet sich entlang der Wertschöpfungskette, da große Harzlieferanten Skalenvorteile haben, während Verarbeiter häufig über Anwendungswissen, Produktqualität und Kundenservice konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Polyethylen im Jahr 2026 einen Marktanteil von 42,34 % am Markt für extrudierte Kunststoffe, während Polypropylen bis 2032 voraussichtlich mit einer CAGR von 4,84 % wachsen wird.
- Nach Extrusionsverfahren hielt die Blasfolienextrusion im Jahr 2026 einen Marktanteil von 35,71 % am Markt für extrudierte Kunststoffe und wird bis 2032 voraussichtlich mit einer CAGR von 4,79 % wachsen.
- Nach Anwendung hielten Folien und Platten im Jahr 2026 einen Marktanteil von 40,12 % am Markt für extrudierte Kunststoffe und werden bis 2032 voraussichtlich mit einer CAGR von 5,15 % wachsen.
- Nach Endverbraucherbranche hielt die Verpackungsbranche im Jahr 2026 einen Marktanteil von 34,88 % am Markt für extrudierte Kunststoffe, während das Bauwesen bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48,56 % am Markt für extrudierte Kunststoffe, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 4,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für extrudierte Kunststoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach flexiblen und Schutzverpackungen | +1.2% | Global | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Ausbau von Infrastruktur- und Bauanwendungen | +0.9% | Asien-Pazifik als Kernregion; Ausstrahlungseffekte auf Südamerika und MEA; Nordamerika sekundär | Mittelfristig (2–4 Jahre) |
| Leichtbau in der Automobil- und Elektrofahrzeugindustrie | +0.7% | Nordamerika, Europa und China als Kernregionen; ASEAN im Entstehen | Mittelfristig (2–4 Jahre) |
| Wachstum der Anwendungen in den Bereichen Elektrotechnik, Elektronik und Gesundheitswesen | +0.6% | Asien-Pazifik als Kernregion; Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einsatz von Recyclingmaterialien und Kreislaufpolymeren | +0.5% | Europa (regulatorischer Vorreiter); globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach flexiblen und Schutzverpackungen
Flexible Verpackungen bleiben eine wichtige Nachfragequelle für den Markt für extrudierte Kunststoffe, da Versandtaschen, Polstermaterialien, Stretchhauben und Lebensmittelverpackungen alle auf extrudierten Folien basieren. Der Online-Handel und die Quick-Commerce-Distribution erhöhen den Bedarf an kompakten Schutzformaten, die in hohen Stückzahlen produziert werden können. Verpackungsverarbeiter wechseln von nicht kompatiblen Laminatstrukturen zu Mono-Material-Polyethylenkonstruktionen, die in bestehende Recyclingkreisläufe eingespeist werden können. Dieser Übergang erfordert Mehrschicht-Coextrusionsanlagen mit engerer Kontrolle des Schichtaufbaus und der Harzauswahl. Exxon Mobil Corporation stellte im Januar 2026 sein Signature Polymers-Portfolio vor, darunter 25-Mikrometer-maschinenrichtungsorientierte Polyethylenfolien, die gemeinsam mit Hosokawa Alpine und BW Converting für recyclingfähige Verpackungsformate entwickelt wurden. Diese Produktentwicklungen zeigen, warum der Markt für extrudierte Kunststoffe zunehmend durch die gemeinsame Arbeit von Harzlieferanten, Maschinenherstellern und Verarbeitern geprägt wird.
Ausbau von Infrastruktur- und Bauanwendungen
Infrastrukturinvestitionen stützen die Nachfrage nach extrudierten Produkten aus hochdichtem Polyethylen und Polyvinylchlorid, die in Wasser-, Entwässerungs-, Kabel- und Gebäudesystemen eingesetzt werden. Kunststoffrohre bieten Korrosionsbeständigkeit, eine lange Lebensdauer und wärmeverschweißte Verbindungen, die das Leckagerisiko in Wassernetzen reduzieren können. Das U.S. Census Bureau meldete im April 2026 annualisierte Ausgaben für private Nichtwohnbauinvestitionen in Höhe von 729,80 Milliarden USD, wobei Versorgungs- und Verkehrsaktivitäten zur Projektnachfrage beitrugen. Großdurchmesser-Rohrsysteme erfordern spezialisierte Extrusionslinien, zertifizierte Qualitätskontrolle und technischen Installationssupport. Diese Eintrittsbarrieren können bessere Preisbedingungen schaffen als die Standardfolienproduktion. Der Markt für extrudierte Kunststoffe profitiert daher, wenn Infrastrukturbudgets in langfristige Beschaffung für langlebige Rohr- und Profilanwendungen umgesetzt werden.
Leichtbau in der Automobil- und Elektrofahrzeugindustrie
Automobilhersteller verwenden extrudierte Polymere, um das Bauteilgewicht zu reduzieren und anspruchsvolle Anforderungen an Wärmebeständigkeit und Sicherheit zu erfüllen. Batterieelektrofahrzeuge erfordern spezifische Teile, darunter Batteriemodulgehäuse, Ladeanschlussabdeckungen und Hochspannungskabelkanäle. Diese Anwendungen stützen die Nachfrage nach flammhemmenden und thermisch stabilen Polypropylengüten. Geschäumte Polypropylenkomponenten können 60 % bis 90 % leichter sein als massive Alternativen und unterstützen damit Fahrzeugleichtbauprogramme.
Wachstum der Anwendungen in den Bereichen Elektrotechnik, Elektronik und Gesundheitswesen
Kabel- und Leitungssysteme verwenden extrudiertes Polyvinylchlorid, vernetztes Polyethylen und Spezialpolymere für Isolierung und Ummantelung. Die Netzerneuerung, der Ausbau der Telekommunikation und die Stromversorgungssysteme von Rechenzentren erhöhen die Anforderungen an Kabel, die höhere Spannungen und Wärme bewältigen können. Das Gesundheitswesen bietet ebenfalls Möglichkeiten für die kontrollierte Hochqualitätsschlauchproduktion. Eine Studie aus dem Jahr 2025 in Engineering Research Express ergab, dass medizinisches Polyvinylchlorid-Schlauchwerk aus 25 % Post-Consumer-Recyclingmaterial die angegebenen Akzeptanzkriterien für Klasse-I-nicht-invasive Medizinprodukte erfüllte. Die Studie berichtete auch von einer 22-prozentigen Reduzierung des Kunststoffabfalls und jährlichen Kosteneinsparungen von mehr als 442.000 USD pro Produktionslinie. Diese Ergebnisse erweitern die Diskussion über Recycling-Rohstoffe in Anwendungen, die historisch gesehen eine strenge Konsistenz erfordert haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise für Polymere | -0.8% | Global (Asien und Europa am stärksten exponiert); Nordamerika teilweise abgeschirmt | Kurzfristig (≤ 2 Jahre) |
| Kosten für Umweltkonformität und erweiterte Herstellerverantwortung | -0.6% | Europa und Nordamerika (Vereinigtes Königreich, EU, sieben US-Bundesstaaten); regulatorischer Einfluss weitet sich global aus | Mittelfristig (2–4 Jahre) |
| Inkonsistente Qualität von Post-Consumer-Recycling-Rohstoffen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für Polymere
Ethylen- und Propylenkosten können sich schnell ändern, da ihre Produktionsökonomie von Naphtha, Rohöl und Erdgasflüssigkeiten abhängt. Asiatische und europäische Hersteller sind im Allgemeinen stärker naphtha-gebundenen Preisbewegungen ausgesetzt, während viele US-Golfküstenproduzenten Erdgasflüssigkeiten verwenden. Volatile Rohstoffpreise können dazu führen, dass Verarbeiter Lagerbestände reduzieren, Betriebsraten senken oder den Kauf neuer Anlagen aufschieben. Hersteller mit stabilem Harzzugang und effizienten Betrieben können Lieferverpflichtungen in Zeiten von Preisunterbrechungen schützen. Der Markt für extrudierte Kunststoffe sieht sich auch einem ungleichmäßigen Margendruckausgesetzt, da nicht jeder Verarbeiter höhere Harzkosten im gleichen Tempo an Kunden weitergeben kann.
Kosten für Umweltkonformität und erweiterte Herstellerverantwortung
Programme zur erweiterten Herstellerverantwortung fügen materialgebundene Kosten zu Verpackungen hinzu, die in regulierten Märkten geliefert werden. Das Vereinigte Königreich veröffentlichte eine Grundgebühr für 2025 von 423 GBP (ungefähr 558 USD) pro Metrik-Tonne für Kunststoffverpackungen im Rahmen seines Verpackungs-EPR-Rahmens[1]. Eine recyclingfähigkeitsgebundene Gebührenmodulation ist geplant, um die Produktökonomie von 2026 bis 2027 zu beeinflussen. Mono-Material-Polyethylen- und Polypropylenkonstruktionen sind besser positioniert, um diese Anforderungen zu erfüllen, als schwer trennbare Mehrschichtformate. Die Anforderung fördert Neugestaltung, Rückverfolgbarkeit und Investitionen in Lieferketten für Recyclingmaterialien. Sie kann auch den kommerziellen Druck auf Verarbeiter erhöhen, die weiterhin auf Formate mit schwachen End-of-Life-Ergebnissen setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Polyethylen führt beim Umsatz, während Polypropylen die Spezialnachfrage unterstützt
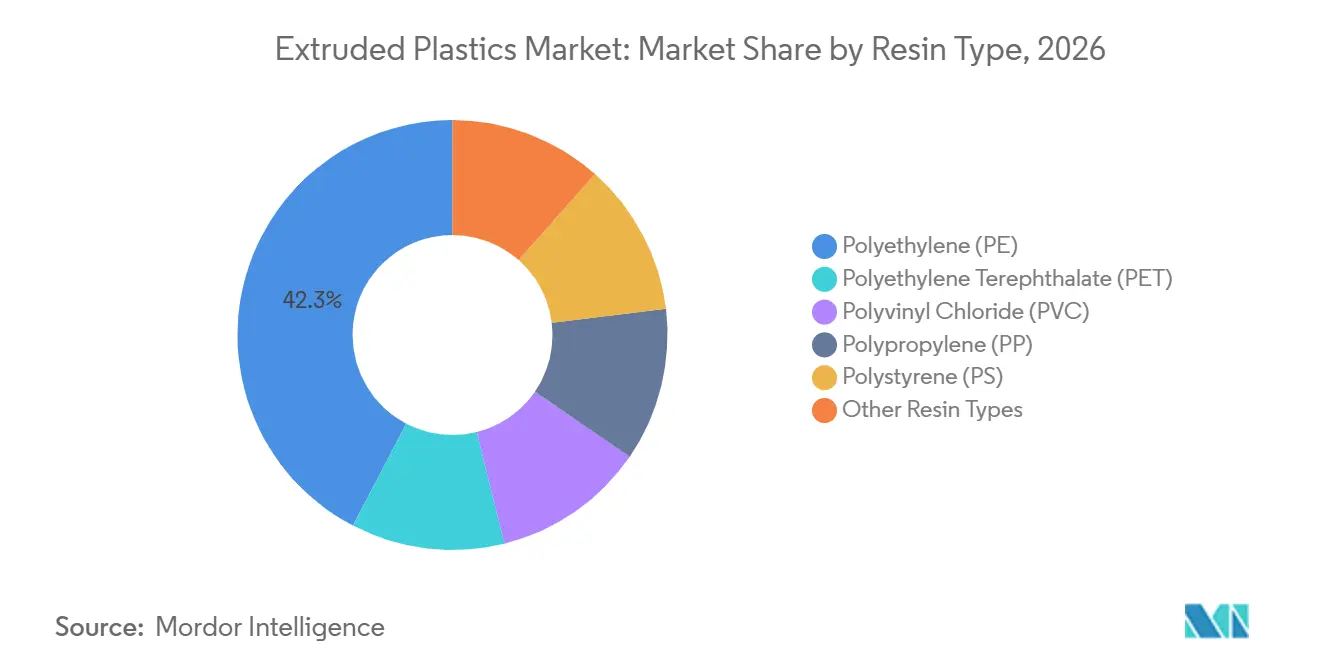
Polyethylen hielt im Jahr 2026 einen Marktanteil von 42,34 % am Markt für extrudierte Kunststoffe, was seine etablierte Rolle in der Folien- und Rohrproduktion widerspiegelt. Lineares Polyethylen niedriger Dichte unterstützt Stretchfolie und mehrschichtige Lebensmittelverpackungen, da es Flexibilität und Durchstichfestigkeit bietet. Hochdichtes Polyethylen wird häufig in Druckrohren und ähnlichen Produkten verwendet, die Steifigkeit und chemische Beständigkeit erfordern. Polyethylen niedriger Dichte bleibt wichtig bei Extrusionsbeschichtungen und Spezialfolien, die Klarheit und Flexibilität erfordern. Polyvinylchlorid dient starren Rohr-, Fensterprofil- und Kabeldämmungsanwendungen, bei denen Brandschutzleistung und lange Lebensdauer wichtig sind. Polystyrol und Polyethylenterephthalat werden in Verpackungs- und Thermoformformaten verwendet, bei denen Steifigkeit und optische Eigenschaften eine Rolle spielen. Die breite Palette an Harzoptionen ermöglicht es Verarbeitern, Materialeigenschaften auf die Anforderungen jeder Anwendung abzustimmen. Es bedeutet auch, dass die Harzverfügbarkeit die Produktkosten in mehreren Endanwendungen gleichzeitig verändern kann.
Polypropylen wird bis 2032 voraussichtlich mit einer CAGR von 4,84 % wachsen und ist damit die am schnellsten wachsende Harzkategorie in der Branche für extrudierte Kunststoffe. Seine geringere Dichte kann leichte Teile unterstützen, während seine höhere Wärmetoleranz in Automobil- und Gesundheitsanwendungen nützlich ist. Diese Eigenschaften unterstützen Anwendungen wie batteriebezogene Teile, Motorraum-Komponenten und Produkte, die Sterilisationsbeständigkeit erfordern. Im Juli 2025 gab LyondellBasell Industries Holdings B.V. bekannt, dass sein Gemeinschaftsunternehmen GXLYB (Genox LyondellBasell New Material Co., Ltd.) Unbedenklichkeitsbriefe der U.S. Food and Drug Administration für mechanisch recyceltes Polypropylen und hochdichtes Polyethylen erhalten hat. Die Genehmigungen ermöglichen es, CirculenRecover-Materialien für Verpackungsanwendungen in der Körperpflege und Kosmetik in Betracht zu ziehen, vorbehaltlich der einschlägigen regulatorischen Bedingungen. Borouge und Borealis GmbH stellten im Dezember 2025 Recleo als recycelte Polyolefinmarke vor, die für den Einsatz mit Jungfrauharzgüten bei der Folienextrusion bestimmt ist. Diese Maßnahmen zeigen, dass recycelte Polyolefine Teil der Entwicklung des Mainstream-Harzportfolios werden. Sie erhöhen auch die Bedeutung von Rückverfolgbarkeit und Verarbeitungskonsistenz für Verarbeiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Extrusionsverfahren: Blasfolienextrusion behält ihre breite Verpackungsrolle
Die Blasfolienextrusion hielt im Jahr 2026 einen Marktanteil von 35,71 % am Markt für extrudierte Kunststoffe und bedient ein breites Spektrum an flexiblen Verpackungsformaten. Das Verfahren kann einschichtige und mehrschichtige Folien für Einkaufstüten, Agrarfolien, Stretchhauben und Schutzverpackungen herstellen. Sein kontinuierlicher Produktionsprozess unterstützt eine hohe Produktionsleistung und bietet nützliche Flexibilität bei den Folieneigenschaften. Die Blasenkühlung ermöglicht eine Orientierung, die die Folienfestigkeit und die Handhabungseigenschaften verbessert. Verarbeiter verwenden das Verfahren für Polyethylenkonstruktionen, die ein Gleichgewicht zwischen Zähigkeit, Dicke und Kosten benötigen. Wachsende Anforderungen an recyclingfähige Verpackungen erhöhen die Aufmerksamkeit für Vollpolyethylen-Mehrschichtkonstruktionen. Diese Konstruktionen erfordern eine sorgfältige Auswahl kompatibler Schichten, um die Folienleistung und Recyclingfähigkeit zu erhalten. Das Verfahren bleibt relevant, da Verpackungskunden sowohl Materialeffizienz als auch zuverlässige Versorgung benötigen.
Die Blasfolienextrusion wird bis 2032 voraussichtlich mit einer CAGR von 4,79 % wachsen, unterstützt durch Kapazitätsinvestitionen in flexible Verpackungszentren. Mehrschicht-Coextrusion kann Barriere-, Versiegelungs- und Festigkeitsfunktionen innerhalb eines einzigen Foliendesigns unterstützen. Sie kann auch die Verarbeitungskomplexität erhöhen, da die Schichtkompatibilität die Haftung und die endgültige Materialrückgewinnung beeinflusst. Die Gießfolienextrusion unterstützt Anwendungen, die Oberflächenklarheit und kontrollierte Abmessungen erfordern, einschließlich Lebensmittelverpackungen, Hygieneprodukte und industrielle Trennfolien. Die Plattenextrusion liefert dickere Stärken für Thermoformen, Baufassaden und industrielle Trennwände. Anlagenhersteller entwickeln flexiblere Maschinenplattformen, die sich an verschiedene Folienformate anpassen können. Dies ist für Verarbeiter wichtig, da sich ändernde Kundenbedürfnisse dedizierte Kapazitäten weniger attraktiv machen können. Der Markt für extrudierte Kunststoffe profitiert, wenn Verarbeiter mehrere Formate bedienen können, ohne unnötige Materialverluste zu verursachen.
Nach Anwendung: Folien und Platten sichern Marktanteil und Wachstum
Folien und Platten hielten im Jahr 2026 einen Marktanteil von 40,12 % am Markt für extrudierte Kunststoffe und werden bis 2032 voraussichtlich mit einer CAGR von 5,15 % wachsen. Lebensmittelverpackungen bleiben ein wichtiger Absatzkanal, da sie kontrollierte Barriere-, Versiegelungs- und Lebensmittelkontaktleistung erfordern. Die regulatorische Aufmerksamkeit für Migration und bestimmte Additive ermutigt Verarbeiter, höherwertige Foliengüten zu verwenden. Diese Materialien können eine stabilere Leistung bieten als Standard-Massenfolienprodukte. Agrarfolien unterstützen auch Pflanzenschutz-, Feuchtigkeitsmanagement- und Siloanwendungen. Baufolien werden in Dampfsperren und verwandten Bauanwendungen eingesetzt. Das Ausmaß dieser Absatzkanäle stellt sicher, dass die Foliennachfrage für Harzentscheidungen zentral bleibt. Es erhöht auch die kommerzielle Bedeutung von Recyclingsystemen für flexible Materialien.
Rohranwendungen haben ein anderes Nachfragemuster, da sie an lange Anlagenlebensdauern und Infrastrukturausgaben gebunden sind. Hochdichtes Polyethylen und Polyvinylchlorid sind Schlüsselmaterialien für Wasser-, Entwässerungs- und Kabelschutzsysteme. Alternde kommunale Netze in entwickelten Volkswirtschaften erfordern Ersatz, während wachsende Städte neue Installationen benötigen. Die Versorgungsbedingungen können sich verschärfen, wenn Rohr- und Folienhersteller um ähnliche Polymer-Rohstoffe konkurrieren. Mitsubishi Chemical Group Corporation schloss eine Erweiterung im Wert von 20,3 Millionen USD in seiner Anlage in Reading, Pennsylvania, ab und etablierte ein Kompetenzzentrum für allgemeine und fortschrittliche technische Kunststoffextrusion. Spezialisierte Anwendungen können einen höheren Wert pro Kilogramm unterstützen, erfordern jedoch eine engere Prozesskontrolle und eine engere Kundenqualifizierung.
Nach Endverbraucherbranche: Verpackung bleibt der größte Absatzkanal und das Bauwesen wächst schneller
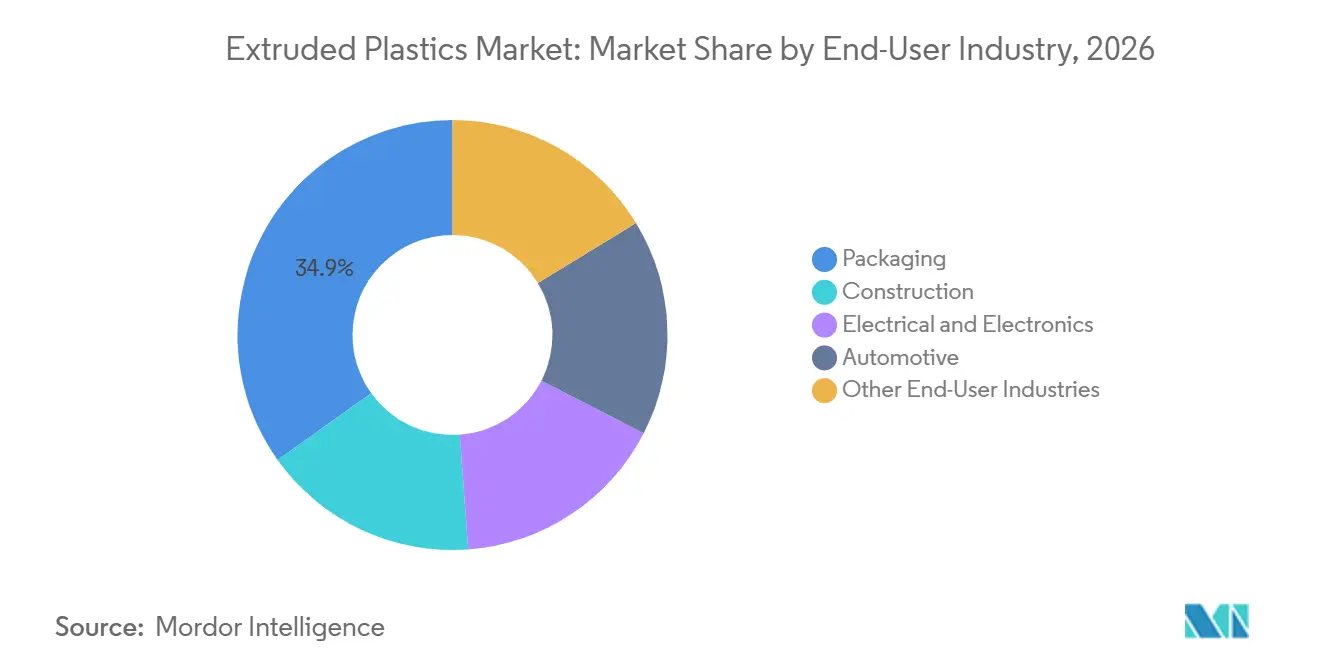
Die Verpackungsbranche hielt im Jahr 2026 einen Marktanteil von 34,88 % am Markt für extrudierte Kunststoffe. Das Segment verwendet Folien, Platten und starre Formate in den Bereichen Lebensmittel, Konsumgüter, E-Commerce und industrielle Distribution. Flexible Verpackungen sind auf eine zuverlässige Versorgung mit Polyethylen- und Polypropylenharz mit konsistenten Verarbeitungseigenschaften angewiesen. Markeninhaber suchen auch nach Formaten, die Recyclingfähigkeits- und Recyclingmaterialanforderungen erfüllen, ohne die Verpackungsleistung zu reduzieren. Dies erhöht die Bedeutung von Mono-Material-Konstruktionen und qualitätskontrollierten Recycling-Rohstoffen. Die Verpackungsnachfrage verteilt sich auf viele Verbraucherkategorien, was eine gewisse Widerstandsfähigkeit bietet, wenn ein einzelner Endmarkt schwächelt. Gleichzeitig können Gebührenprogramme und Materialbeschränkungen bevorzugte Verpackungsstrukturen schnell verändern. Der Markt für extrudierte Kunststoffe reagiert durch Harzentwicklung, neue Folienkonstruktionen und Verarbeiterinvestitionen.
Das Bauwesen wird bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen, unterstützt durch Infrastrukturprogramme und eine breitere Verwendung von Kunststoffbauprodukten. Rohre, Fensterprofile, Dämmplatten, Entwässerungssysteme und Geomembranen tragen alle zur Nachfrage bei. Bauvorschriften konzentrieren sich zunehmend auf geprüfte Materialleistung statt auf herkömmliche Materialauswahl. Dies kann eine breitere Verwendung von Kunststoffprodukten unterstützen, wo sie Festigkeits-, Haltbarkeits- und Brandschutzanforderungen erfüllen. Die Nachfrage aus dem Bereich Elektrotechnik und Elektronik kommt von Netzaufrüstungen, Kabelersatz und neuen Rechenzentrum-Stromversorgungssystemen. Die Automobilnachfrage verändert sich, da Elektrofahrzeuge den Bedarf an batteriebezogenen Komponenten und Hochtemperaturkabelschutz erhöhen. Landwirtschaft, Gesundheitswesen, Bergbau und erneuerbare Energien bleiben weitere Endverbraucherabsatzkanäle. Im Juli 2026 kündigten LyondellBasell Industries Holdings B.V., Mondelēz International, Amcor und Taghleef Industries eine Zusammenarbeit bei flexiblen Verpackungen unter Verwendung von CirculenRevive-Polymeren an. Die Zusammenarbeit demonstrierte Lebensmittelkontaktverpackungen mit 75 % Recyclingmaterialanteil, unterstützt durch die International Sustainability and Carbon Certification PLUS Massenbilanz-Zertifizierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
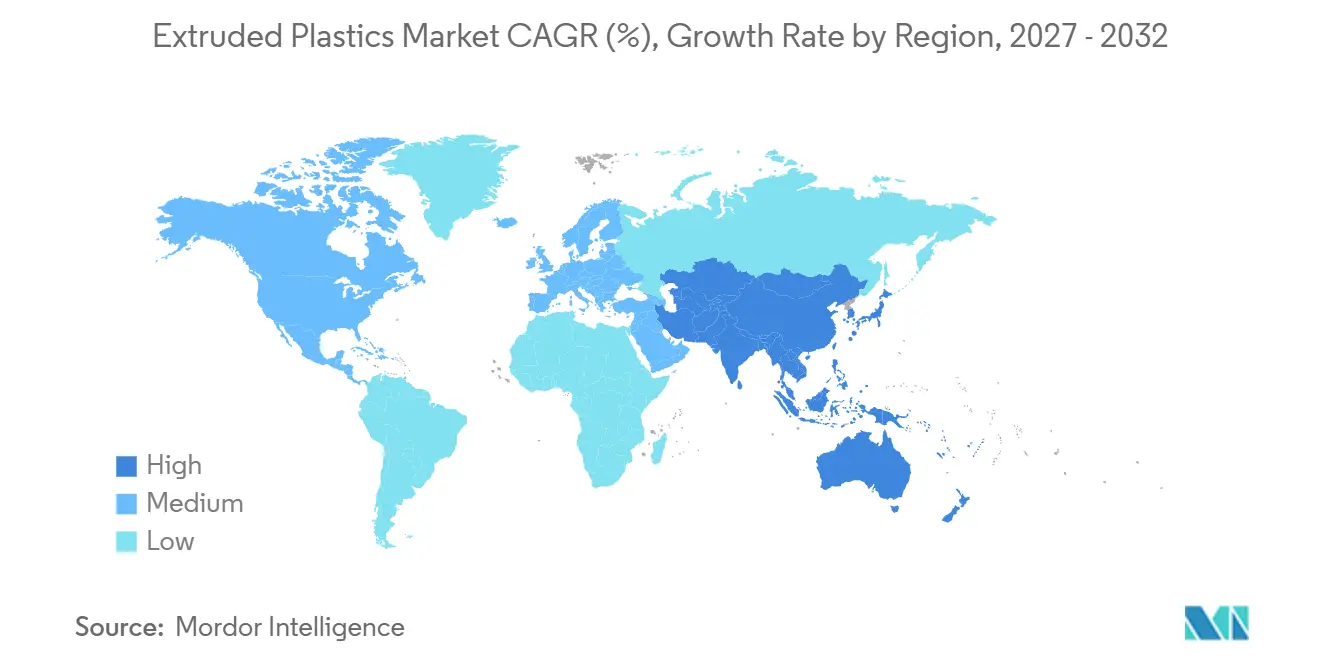
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 48,56 % am Markt für extrudierte Kunststoffe, unterstützt durch seine umfangreiche Polymerverarbeitungsbasis und breite Fertigungsaktivitäten. China ist ein wichtiges Produktions- und Verarbeitungszentrum für Verpackungs-, Bau-, Automobil- und Konsumgüteranwendungen. Indien trägt durch Stadtentwicklung, expandierende Einzelhandelsverteilung und Investitionen in Wassernetze zur Nachfrage bei. Japan und Südkorea liefern höherwertige Produkte in medizinischen Schläuchen, Automobilfolien und elektronikbezogenen Profilen. Vietnam und Thailand ziehen weiterhin Investitionen in die Verpackungsverarbeitung für exportorientierte Lebensmittel- und Konsumgüterlieferketten an. Der regionale Mix gibt dem Markt für extrudierte Kunststoffe Zugang zu sowohl hochvolumigen Massenprodukten als auch spezialisierten Anwendungen. Es erhöht auch die Bedeutung einer zuverlässigen lokalen Harzversorgung und Verarbeiterkapazität. Hersteller, die in der gesamten Region tätig sind, müssen ihre Produkte an unterschiedliche regulatorische Anforderungen, Endverbraucherspezifikationen und Sammelsysteme anpassen.
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 4,77 % wachsen. Die Region profitiert von einer etablierten Harzproduktion, einer kapitalintensiven Verarbeitungsbasis und der Nachfrage aus Infrastruktur, Verpackung und Automobilherstellung. US-Hersteller, die Erdgasflüssigkeiten verwenden, können einen Kostenvorteil haben, wenn rohölgebundene Rohstoffpreise steigen. Kanada trägt zur Nachfrage nach Rohren, Geomembranen und Bauprodukten bei, die im Bergbau, bei Ölsanden und bei Bauaktivitäten eingesetzt werden. Mexiko unterstützt das Wachstum durch seine Automobilfertigungsbasis und die Nachfrage nach Verpackungs- und Industrieprodukten. Anforderungen an die erweiterte Herstellerverantwortung für Verpackungen in mehreren US-Bundesstaaten schaffen ein komplexes Compliance-Umfeld für Lieferanten. Unternehmen müssen unterschiedliche Gebührenstrukturen und Recyclingfähigkeitsdefinitionen berücksichtigen, wenn sie Kunden in der gesamten Region bedienen. Dies veranlasst Harzlieferanten und Verarbeiter, detailliertere Materialdokumentation und Designunterstützung bereitzustellen.
Europa bleibt ein wichtiger Markt für höherwertige Verpackungen und Investitionen in recyclinggerechtes Design. Die Verordnung (EU) 2025/40, die Verpackungs- und Verpackungsabfallverordnung, lenkt Verarbeiter in Richtung recyclingfähiger Mono-Material-Polyethylen- und Polypropylenkonstruktionen[2]. Der Rahmen kann die Verwendung schwer recycelbarer Barrierelaminaten reduzieren, wenn konforme Alternativen die Produktanforderungen erfüllen. Südamerika bietet Nachfrage durch Agrarfolien, Bauanwendungen und Verpackungen für schnelldrehende Konsumgüter. Brasilien und Argentinien sind wichtige Absatzkanäle, da ihre Agrar- und Verbrauchersektoren eine Reihe von flexiblen Folien, Rohren und Profilen verwenden. Der Nahe Osten und Afrika bieten ebenfalls Potenzial für neue Nachfrage, da Infrastrukturinvestitionen und die lokale petrochemische Entwicklung zunehmen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Infrastruktur, während Golfproduzenten mehr nachgelagerte Verarbeitungsmöglichkeiten suchen. Die regionalen Marktbedingungen bleiben vielfältig, sodass der Erfolg davon abhängt, Produktdesign, Preis und Service an lokale Anforderungen anzupassen.

Wettbewerbslandschaft
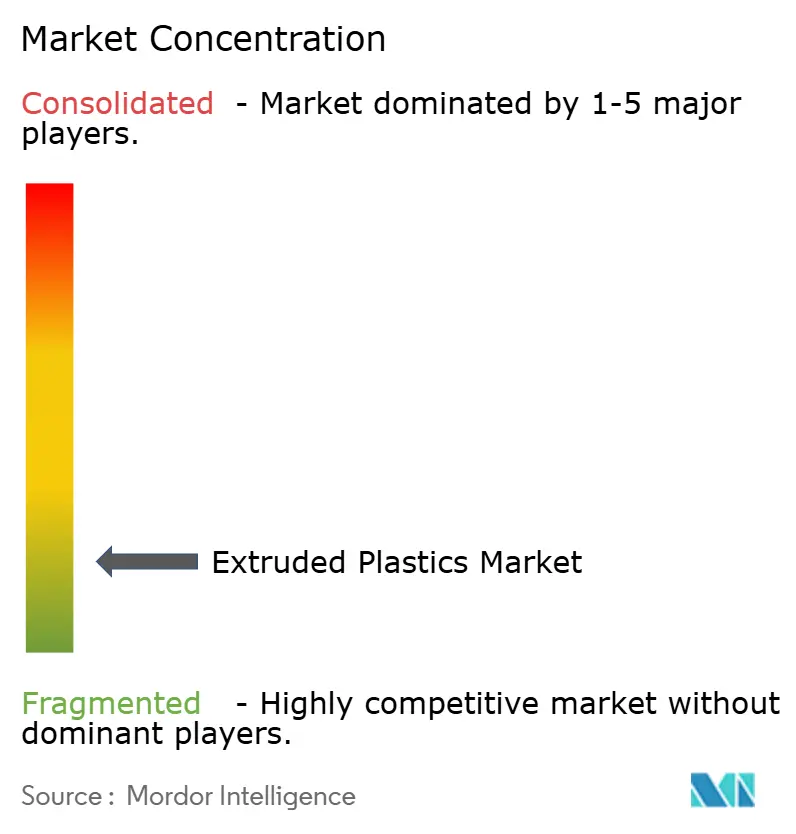
Der Markt für extrudierte Kunststoffe ist stark fragmentiert, wobei die fünf größten Akteure Westlake Corporation, Formosa Plastics Corporation, JM EAGLE, INC., LyondellBasell Industries Holdings B.V. und Sigma Plastics Group umfassen. Nachgelagerte Verarbeiter sind zahlreicher und konkurrieren häufig in regionalen oder produktspezifischen Nischen. Diese Struktur bedeutet, dass sich Harzlieferanten auf Rohstoffintegration, Technologie und Portfolioqualität konzentrieren, während Verarbeiter sich auf Betriebseffizienz und Kundenspezifikationen konzentrieren. BASF stellte im September 2026 Ultradur RC1-Compounds vor, mit Güten, die bis zu 30 % Post-Consumer-recyceltes Polyethylenterephthalat für strukturelle Automobilanwendungen enthalten. Die Markteinführung spiegelt den Wert wider, der Materialien beigemessen wird, die technische Anforderungen erfüllen und gleichzeitig Recycling-Rohstoffe verwenden können. Hersteller bauen auch Kundenbeziehungen rund um Qualifizierungsunterstützung, Verarbeitungsanleitungen und dokumentierte Nachhaltigkeitsansprüche auf. Diese Fähigkeiten können für regulierte oder technisch anspruchsvolle Anwendungen genauso wichtig sein wie der Harzpreis.
Borealis GmbH erweitert seine recyclingfähige Polypropylenfähigkeit durch die geplante Hochschmelzfestigkeits-Polypropylenlinie in Burghausen. Die Linie soll die Versorgung für geschäumte Polypropylen-Anwendungen in den Bereichen Automobil, Konsumgüter und Bauwesen stärken. LyondellBasell Industries Holdings B.V. hat Kreislaufpolymer-Anwendungen durch seine CirculenRecover- und CirculenRevive-Produktplattformen verfolgt. Diese Initiativen adressieren die Kundennachfrage nach Recyclingmaterialien, Lebensmittelkontaktunterstützung und verifizierbaren Massenbilanznachweisen. Exxon Mobil Corporation hat auch maschinenrichtungsorientierte Polyethylenfolienlösungen eingeführt, die recyclingfähige Mono-Material-Verpackungen unterstützen sollen. Die Strategie in diesen Beispielen besteht darin, die Leistung recyclingfähiger Materialien zu verbessern, anstatt Kreislaufwirtschaft als separate Produktkategorie zu behandeln. Dies kann Kundenbeziehungen vertiefen, da Verarbeiter bei der Änderung etablierter Materialstrukturen enge technische Unterstützung benötigen.
Marktführer für extrudierte Kunststoffe
-
Westlake Corporation
-
Formosa Plastics Corporation
-
JM EAGLE, INC.
-
LyondellBasell Industries Holdings B.V.
-
Sigma Plastics Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: LyondellBasell Industries Holdings B.V. arbeitete mit Mondelēz International, Amcor und Taghleef Industries zusammen, um flexible Verpackungen aus recycelten CirculenRevive-Polymeren zu entwickeln. Die Entwicklung unterstützt den Markt für extrudierte Kunststoffe, indem sie die Nachfrage nach recycelten Polymerfolien für flexible Verpackungen erhöht.
- April 2025: Der zertifizierte Extruder-Serviceanbieter von Japan Steel Works eröffnete eine Kundendienststelle in Haryana, Indien, zur Unterstützung von Polyolefin-Extrusionsanlagen. Die Einrichtung stärkte den lokalen Wartungs- und technischen Support und unterstützt die weitere Expansion der Kunststoffextrusionskapazität in Indien.


Globaler Berichtsumfang des Marktes für extrudierte Kunststoffe
Extrudierte Kunststoffe sind Polymerprodukte, die durch Pressen von geschmolzenem oder erweichtem Kunststoff durch eine geformte Düse hergestellt werden, um kontinuierliche Profile und Strukturen zu erzeugen. Das Extrusionsverfahren ermöglicht eine konsistente Produktion von Kunststoffprodukten mit kontrollierten Abmessungen und Eigenschaften für ein breites Spektrum industrieller und kommerzieller Anwendungen.
Der Markt für extrudierte Kunststoffe ist nach Harztyp, Extrusionsverfahren, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Polyethylen (PE), einschließlich Polyethylen niedriger Dichte, hochdichtes Polyethylen und lineares Polyethylen niedriger Dichte, Polyvinylchlorid (PVC), Polypropylen (PP), Polystyrol (PS), Polyethylenterephthalat (PET) und andere Harztypen segmentiert. Nach Extrusionsverfahren ist der Markt in Blasfolienextrusion, Gießfolienextrusion, Plattenextrusion und andere Extrusionsverfahren segmentiert. Nach Anwendung ist der Markt in Rohr, Folien und Platten sowie andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Bauwesen, Elektrotechnik und Elektronik, Automobil und andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für extrudierte Kunststoffe in 19 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Polyethylen (PE) | Polyethylen niedriger Dichte |
| Hochdichtes Polyethylen | |
| Lineares Polyethylen niedriger Dichte | |
| Polyvinylchlorid (PVC) | |
| Polypropylen (PP) | |
| Polystyrol (PS) | |
| Polyethylenterephthalat (PET) | |
| Andere Harztypen |
| Blasfolienextrusion |
| Gießfolienextrusion |
| Plattenextrusion |
| Andere Extrusionsverfahren |
| Rohr |
| Folien und Platten |
| Andere Anwendungen |
| Verpackung |
| Bauwesen |
| Elektrotechnik und Elektronik |
| Automobil |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyethylen (PE) | Polyethylen niedriger Dichte |
| Hochdichtes Polyethylen | ||
| Lineares Polyethylen niedriger Dichte | ||
| Polyvinylchlorid (PVC) | ||
| Polypropylen (PP) | ||
| Polystyrol (PS) | ||
| Polyethylenterephthalat (PET) | ||
| Andere Harztypen | ||
| Nach Extrusionsverfahren | Blasfolienextrusion | |
| Gießfolienextrusion | ||
| Plattenextrusion | ||
| Andere Extrusionsverfahren | ||
| Nach Anwendung | Rohr | |
| Folien und Platten | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Verpackung | |
| Bauwesen | ||
| Elektrotechnik und Elektronik | ||
| Automobil | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für extrudierte Kunststoffe?
Der Markt für extrudierte Kunststoffe wurde im Jahr 2026 auf 199,51 Milliarden USD geschätzt und wird voraussichtlich von 207,95 Milliarden USD im Jahr 2027 auf 255,81 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,23 % während 2027–2032.
Welches Harz hielt im Jahr 2026 den größten Marktanteil?
Polyethylen hielt im Jahr 2026 einen Marktanteil von 42,34 %.
Welches Extrusionsverfahren wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Blasfolienextrusion wird bis 2032 voraussichtlich mit einer CAGR von 4,79 % wachsen.
Welche Anwendung hielt im Jahr 2026 den größten Marktanteil?
Folien und Platten hielten im Jahr 2026 einen Marktanteil von 40,12 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
