
押出プラスチック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 207.95 百万米ドル |
| 市場規模 (2032) | 255.81 百万米ドル |
| 成長率 (2027 - 2032) | 4.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる押出プラスチック市場分析
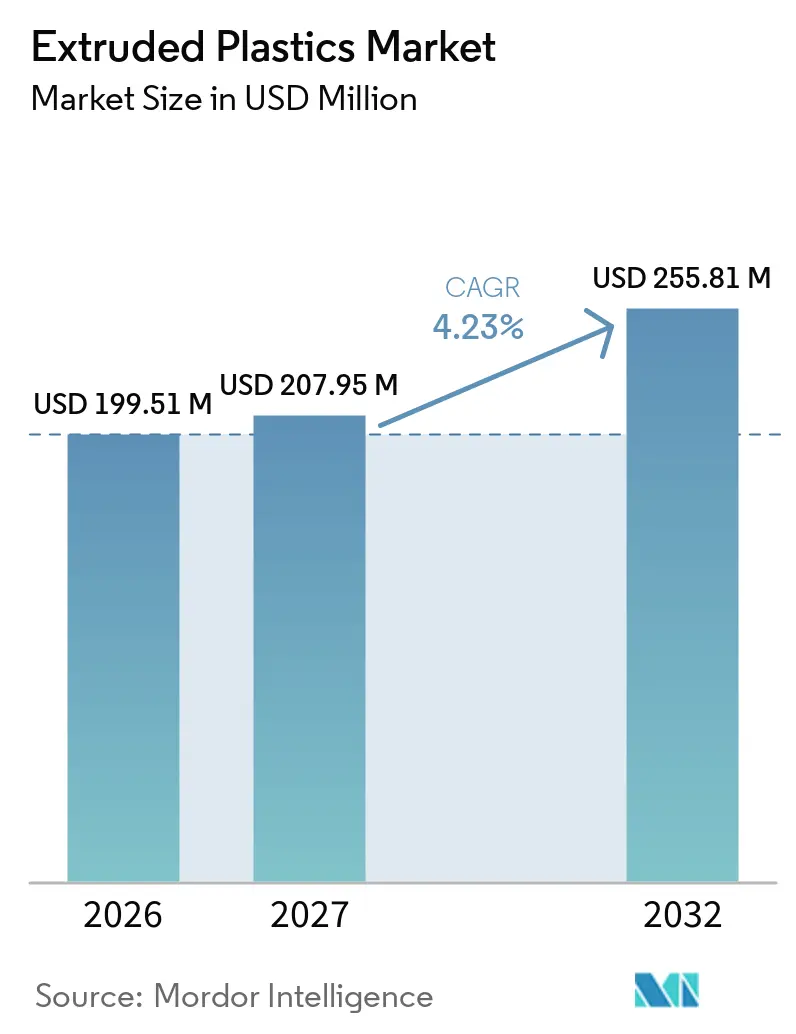
押出プラスチック市場規模は2026年に1,995.1億米ドルと評価され、2027年の2,079.5億米ドルから2032年には2,558.1億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.23%です。押出プラスチック市場は、包装フィルム、圧力パイプ、シート、プロファイル、電線被覆、医療用チューブなど幅広い用途に対応しています。需要は、軽量包装のニーズ、信頼性の高い水・エネルギーインフラ、車両・電気機器向けエンジニアリング材料によって支えられています。また、包装規制がリサイクル可能なフォーマットおよびリサイクル含有量をより重視するようになるにつれ、メーカーも製品ラインを適応させています。この転換は、材料回収を支援しながら性能要件を満たすことができる樹脂グレードおよび加工方法を優遇します。バリューチェン全体で競争の様相が異なり、大手樹脂サプライヤーはスケールメリットを持つ一方、コンバーターはアプリケーション知識、製品品質、顧客サービスで競争することが多いです。
主要レポートのポイント
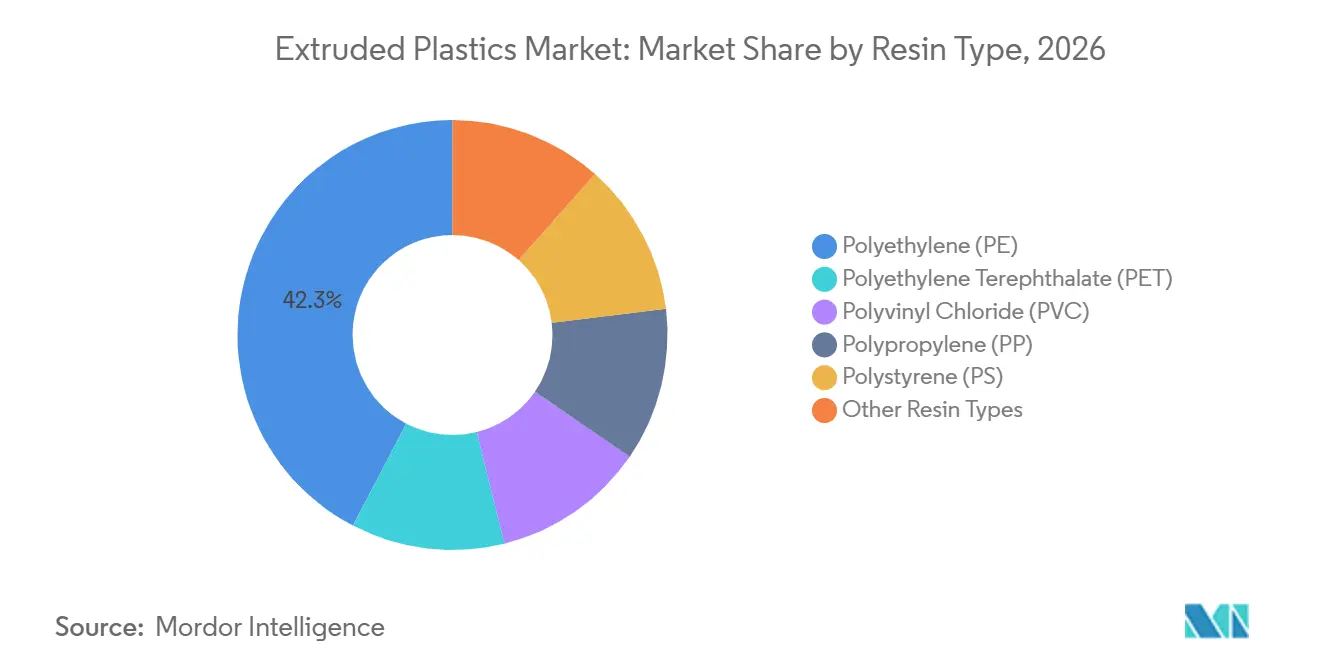
- 樹脂タイプ別では、ポリエチレンが2026年の押出プラスチック市場シェアの42.34%を占め、ポリプロピレンは2032年にかけてCAGR 4.84%で拡大する見込みです。
- 押出プロセス別では、インフレーション押出が2026年の押出プラスチック市場シェアの35.71%を占め、2032年にかけてCAGR 4.79%で拡大する見込みです。
- 用途別では、フィルム・シートが2026年の押出プラスチック市場シェアの40.12%を占め、2032年にかけてCAGR 5.15%で拡大する見込みです。
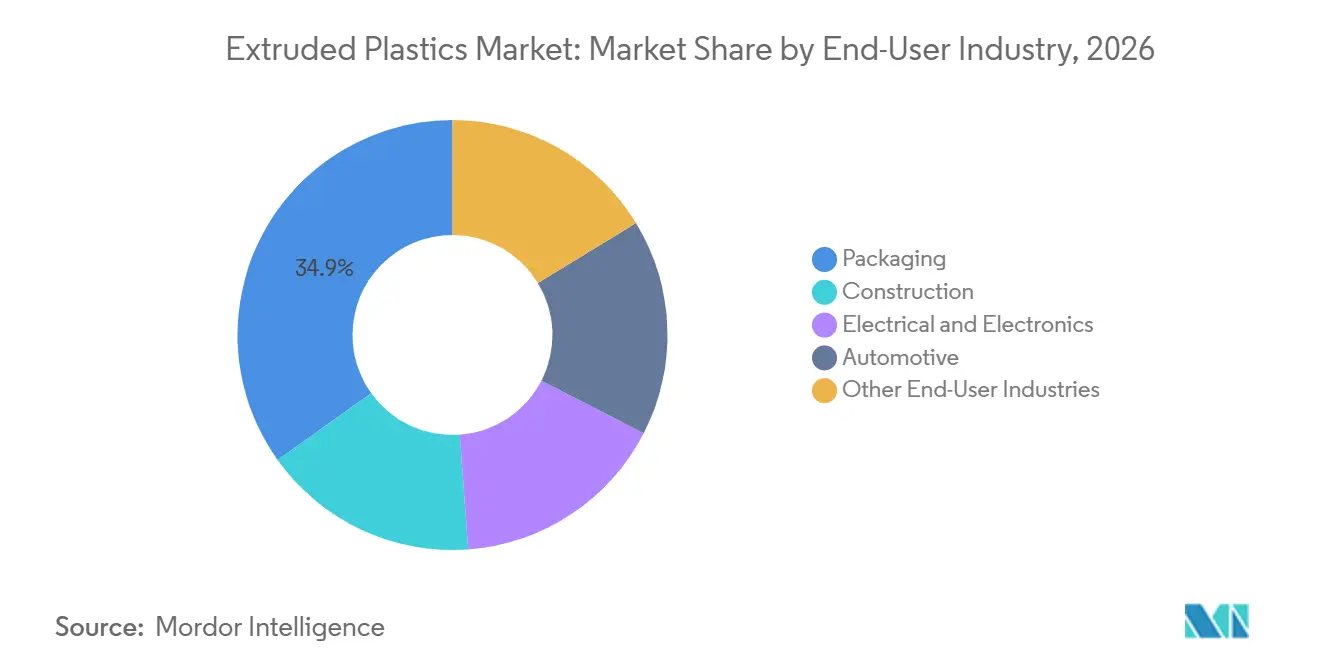
- エンドユーザー産業別では、包装が2026年の押出プラスチック市場シェアの34.88%を占め、建設は2032年にかけてCAGR 5.34%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年の押出プラスチック市場シェアの48.56%を占め、北米は2032年にかけてCAGR 4.77%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の押出プラスチック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシブル包装および保護包装需要の成長 | +1.2% | グローバル | 短期から中期(3年以内) |
| インフラおよび建設用途の拡大 | +0.9% | アジア太平洋が中核;南米・中東・アフリカへの波及; 北米は二次的 | 中期(2~4年) |
| 自動車および電気自動車における軽量化 | +0.7% | 北米、欧州、中国が中核;ASEANが新興 | 中期(2~4年) |
| 電気・電子および医療用途の成長 | +0.6% | アジア太平洋が中核;北米および欧州 | 中期(2~4年) |
| リサイクル含有量および循環型ポリマーの採用 | +0.5% | 欧州(規制の先駆者);グローバルへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシブル包装および保護包装需要の成長
フレキシブル包装は、メーラー、クッション材、ストレッチフード、食品包装がすべて押出フィルムに依存しているため、押出プラスチック市場における大きな需要源であり続けています。オンライン小売およびクイックコマースの流通は、大量生産可能なコンパクトな保護フォーマットの必要性を高めています。包装コンバーターは、既存のリサイクルストリームに参入できるモノマテリアルポリエチレン設計に向けて、非互換のラミネート構造から移行しています。この転換には、層設計と樹脂選択のより厳密な制御を備えた多層共押出設備が必要です。Exxon Mobil Corporationは2026年1月に、Hosokawa AlpineおよびBW Convertingと共同開発したリサイクル可能な包装フォーマット向けの25マイクロン機械方向延伸ポリエチレンフィルムを含むSignature Polymersポートフォリオを発表しました。これらの製品開発は、押出プラスチック市場が樹脂サプライヤー、機械メーカー、コンバーター間の共同作業によってますます形成されている理由を示しています。
インフラおよび建設用途の拡大
インフラ投資は、水道、排水、ケーブル、建築システムに使用される押出高密度ポリエチレンおよびポリ塩化ビニル製品の需要を支えています。プラスチックパイプは耐食性、長い耐用年数、および水道網における漏水リスクを低減できる熱融着継手を提供します。米国国勢調査局は2026年4月に、民間非住宅建設支出が年率7,298億米ドルに達したと報告しており、公益事業および輸送活動がプロジェクト需要に貢献していす。大口径パイプシステムには、専門的な押出ライン、認定品質管理、および技術的な設置サポートが必要です。これらの障壁は、標準的なフィルム生産よりも良好な価格条件を生み出す可能性があります。したがって、押出プラスチック市場は、インフラ予算が耐久性のあるパイプおよびプロファイル用途向けの長期調達に転換される際に恩恵を受けます。
自動車および電気自動車における軽量化
自動車メーカーは、部品重量を削減し、耐熱性と安全性に関する厳しい要件を満たすために押出ポリマーを使用しています。バッテリー電気自動車には、バッテリーモジュールハウジング、充電ポートカバー、高電圧ケーブルコンジットなどの特定の部品が必要です。これらの用途は、難燃性および熱安定性ポリプロピレングレードの需要を支えています。発泡ポリプロピレン部品は、ソリッド代替品より60%から90%軽量化でき、車両軽量化プログラムを支援します。
電気・電子および医療用途の成長
電線・ケーブルシステムは、絶縁およびジャケット用に押出ポリ塩化ビニル、架橋ポリエチレン、および特殊ポリマーを使用しています。電力網の更新、通信の拡大、データセンターの電力システムにより、より高い電圧と熱を管理できるケーブルの要件が高まっています。医療分野も、管理された高品質チューブ生産の機会を提供しています。Engineering Research Expressの2025年の研究では、25%の消費後リサイクル材料で製造された医療グレードのポリ塩化ビニルチューブが、クラスI非侵襲的医療機器の規定受入基準を満たしたことが判明しました。この研究では、プラスチック廃棄物の22%削減と、生産ライン1本あたり年間44万2,000米ドルを超えるコスト削減も報告されました。これらの結果は、歴史的に厳格な一貫性が求められてきた用途におけるリサイクル原料に関する議論を広げています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー原料価格の変動性 | -0.8% | グローバル(アジアと欧州が最も影響を受ける);北米は 部分的に緩衝 | 短期(2年以内) |
| 環境コンプライアンスおよび拡大生産者責任コスト | -0.6% | 欧州および北米(英国、EU、米国7州); 規制の影響がグローバルに拡大 | 中期(2~4年) |
| 消費後リサイクル原料の品質の不均一性 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー原料価格の変動性
エチレンおよびプロピレンのコストは、その生産経済がナフサ、原油、天然ガス液に依存しているため、急速に変化する可能性があります。アジアおよび欧州のメーカーは一般的にナフサ連動の価格変動にさらされやすく、一方で米国ガルフコーストの多くのメーカーは天然ガス液を使用しています。原料価格の変動は、コンバーターが在庫を削減したり、稼働率を下げたり、新設備の購入を延期したりする原因となる可能性があります。安定した樹脂調達と効率的な操業を持つメーカーは、価格混乱の時期に供給コミットメントを守ることができます。押出プラスチック市場はまた、すべてのコンバーターが同じペースで顧客に高い樹脂コストを転嫁できるわけではないため、不均一なマージン圧力に直面しています。
環境コンプライアンスおよび拡大生産者責任コスト
拡大生産者責任プログラムは、規制市場に供給される包装に材料連動コストを追加します。英国は、包装EPRフレームワークの下でプラスチック装に対して1メートルトンあたり423英ポンド(約558米ドル)の2025年基本料金を公表しました[1]。リサイクル可能性に連動した料金変調は、2026年から2027年にかけて製品経済に影響を与えるよう予定されています。モノマテリアルのポリエチレンおよびポリプロピレン構造は、分離が困難な多層フォーマットよりもこれらの要件を満たすのに有利な立場にあります。この要件は、再設計、トレーサビリティ、およびリサイクル含有量サプライチェーンへの投資を促進します。また、ライフサイクル末端の結果が悪いフォーマットに依存し続けるコンバーターへの商業的圧力を高める可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリエチレンが収益をリードし、ポリプロピレンが特殊需要を支える
ポリエチレンは2026年の押出プラスチック市場シェアの42.34%を占め、フィルムおよびパイプ生産における確立された役割を反映しています。直鎖状低密度ポリエチレンは、柔軟性と耐穿刺性を提供するため、ストレッチラップおよび多層食品包装を支えています。高密度ポリエチレンは、剛性と耐薬品性を必要とする圧力パイプおよび類似製品に広く使用されています。低密度ポリエチレンは、透明性と柔軟性を必要とする押出コーティングおよび特殊フィルムにおいて引き続き重要です。ポリ塩化ビニルは、防火性能と長い耐用年数が重要な硬質パイプ、窓プロファイル、電線絶縁用途に使用されています。ポリスチレンおよびポリエチレンテレフタレートは、剛性と光学特性が重要な包装およびサーモフォーミングフォーマットに使用されています。幅広い樹脂の選択肢により、コンバーターは各用途のニーズに合わせて材料特性を選択できます。また、樹脂の入手可能性が複数のエンドユーザー用途にわたって製品コストを同時に変化させる可能性があることも意味します。
ポリプロピレンは2032年にかけてCAGR 4.84%で拡大する見込みであり、押出プラスチック産業において最も成長の速い樹脂カテゴリーとなっています。その低密度は軽量部品を支援でき、より高い熱耐性は自動車および医療用途に有用です。これらの特性は、バッテリー関連部品、エンジンルーム下部品、および滅菌耐性が必要な製品などの用途を支えています。2025年7月、LyondellBasell Industries Holdings B.V.は、そのGXLYB(Genox LyondellBasell New Material Co., Ltd.)合弁会社が機械的リサイクルポリプロピレンおよび高密度ポリエチレンプロセスに対して米国食品医薬品局の異議なし書簡を受領したと発表しました。この承認により、CirculenRecover材料は、関連する規制条件に従い、パーソナルケアおよび化粧品包装用途への適用が検討可能となりました。BorougeおよびBorealis GmbHは2025年12月に、フィルム押出における処女グレードとの使用を目的としたリサイクルポリオレフィンブランドとしてRecleoを発表しました。これらの動向は、リサイクルポリオレフィンが主流の樹脂ポートフォリオ開発の一部になりつつあることを示しています。また、コンバーターにとってトレーサビリティと加工一貫性の重要性も高まっています。
注記: すべての個別セグメントのセグメントシェアはポート購入時に入手可能
押出プロセス別:インフレーション押出が幅広い包装用途における役割を維持
インフレーション押出は2026年の押出プラスチック市場の35.71%を占め、幅広いフレキシブル包装フォーマットに対応しています。このプロセスは、食料品袋、農業用フィルム、ストレッチフード、保護包装向けの単層および多層フィルムを生産できます。連続生産プロセスは大量出力を支援し、フィルム特性において有用な柔軟性を提供します。バブル冷却により、フィルムの強度と取り扱い特性を向上させる延伸が可能になります。コンバーターは、靭性、厚さ、コストのバランスが必要なポリエチレン構造にこのプロセスを使用します。リサイクル可能な包装への要件の高まりにより、全ポリエチレン多層構造への注目が増しています。これらの設計では、フィルム性能とリサイクル可能性を維持するために互換性のある層の慎重な選択が必要です。包装顧客が材料効率と安定した供給の両方を必要としているため、このプロセスは引き続き重要です。
インフレーション押出は、フレキシブル包装センターへの設備投資に支えられ、2032年にかけてCAGR 4.79%で拡大する見込みです。多層共押出は、単一のフィルム設計内でバリア、シーリング、強度機能を支援できます。また、層の相溶性が接着性と最終的な材料回収に影響するため、加工の複雑さが増す可能性もあります。キャストフィルム押出は、食品包装、衛生製品、工業用離型フィルムなど、表面の透明性と寸法制御が必要な用途を支援します。シート押出は、サーモフォーミング、建設クラッディング、工業用パーティションにより厚いゲージを提供します。設備サプライヤーは、異なるフィルムフォーマットに適応できるより柔軟な機械プラットフォームを開発しています。これは、顧客ニーズの変化により専用設備の魅力が低下する可能性があるため、コンバーターにとって重要です。押出プラスチック市場は、プロセッサーが不必要な材料ロスを生じさせることなく複数のフォーマットに対応できる場合に恩恵を受けます。
用途別:フィルム・シートが市場シェアと成長を牽引
フィルム・シートは2026年の押出プラスチック市場の40.12%を占め、2032年にかけてCAGR 5.15%で拡大する見込みです。食品包装は、制御されたバリア、シーリング、食品接触性能が必要なため、主要な出口であり続けています。移行および特定の添加剤に対する規制上の注目により、コンバーターはより高い仕様のフィルムグレードを使用するよう促されています。これらの材料は、標準的なコモディティフィルム製品よりも安定した性能を提供できます。農業用フィルムも作物保護、水分管理、サイレージ用途を支援しています。建設用フィルムは防湿シートおよび関連する建築用途に使用されています。これらの出口の規模により、フィルム需要は樹脂購買決定の中心であり続けています。また、フレキシブル材料のリサイクルステムの商業的重要性も高まっています。
パイプ用途は、長い資産寿命とインフラ支出に結びついているため、異なる需要パターンを持っています。高密度ポリエチレンおよびポリ塩化ビニルは、水道、排水、ケーブル保護システムの主要材料です。先進国の老朽化した都市ネットワークは更新を必要とし、成長する都市は新規設置を必要としています。パイプとフィルムのメーカーが類似のポリマー原料を競合する場合、供給条件が逼迫する可能性があります。Mitsubishi Chemical Group Corporationは、ペンシルベニア州レディングの施設で2,030万米ドルの拡張を完了し、汎用および高度エンジニアリングプラスチック押出のセンター・オブ・エクセレンスを設立しました。特殊用途はキログラムあたりの価値を高めることができますが、より厳格なプロセス制御と顧客との緊密な認定が必要です。
エンドユーザー産業別:包装が最大の出口であり続け、建設がより速く成長
包装は2026年の押出プラスチック市場シェアの34.88%を占めました。このセグメントは、食品、消費財、eコマース、工業流通にわたってフィルム、シート、硬質フォーマットを使用しています。フレキシブル包装は、一貫した加工特性を持つポリエチレンおよびポリプロピレン樹脂の安定した供給に依存しています。ブランドオーナーも、包装性能を低下させることなくリサイクル可能性とリサイクル含有量の要件を満たすフォーマットを求めています。これにより、モノマテリアル設計と品質管理されたリサイクル原料の重要性が高まっています。包装需要は多くの消費者カテゴリーに分散しており、特定のエンドマーケットが弱体化した場合でも一定の回復力を提供します。同時に、料金プログラムと材料制限は、好まれるパッケージ構造を急速に変える可能性があります。押出プラスチック市場は、樹脂開発、新しいフィルム設計、コンバーター投資を通じて対応しています。
建設は、インフラプログラムとプラスチック建材のより広い使用に支えられ、2032年にかけてCAGR 5.34%で拡大する見込みです。パイプ、窓プロファイル、断熱ボード、排水システム、ジオメンブレンがすべて需要に貢献しています。建築基準法は、慣習的な材料選択よりも試験済みの材料性能にますます焦点を当てています。これにより、強度、耐久性、防火安全要件を満たすプラスチック製品のより広い使用が支援される可能性があります。電気・電子需要は、電力網のアップグレード、ケーブルの交換、新しいデータセンター電力システムから生まれています。電気自動車が増加するにつれ、自動車需要はバッテリー関連部品と高温ケーブル保護のニーズを高めています。農業、医療、鉱業、再生可能エネルギーも追加のエンドユーザー出口であり続けています。2026年7月、LyondellBasell Industries Holdings B.V.、Mondelēz International、Amcor、Taghleef Industriesは、CirculenReviveポリマーを使用したフレキシブル包装コラボレーションを発表しました。このコラボレーションは、国際持続可能性・炭素認証PLUSマスバランス認証に支えられた75%リサイクル含有量の食品接触包装を実証しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
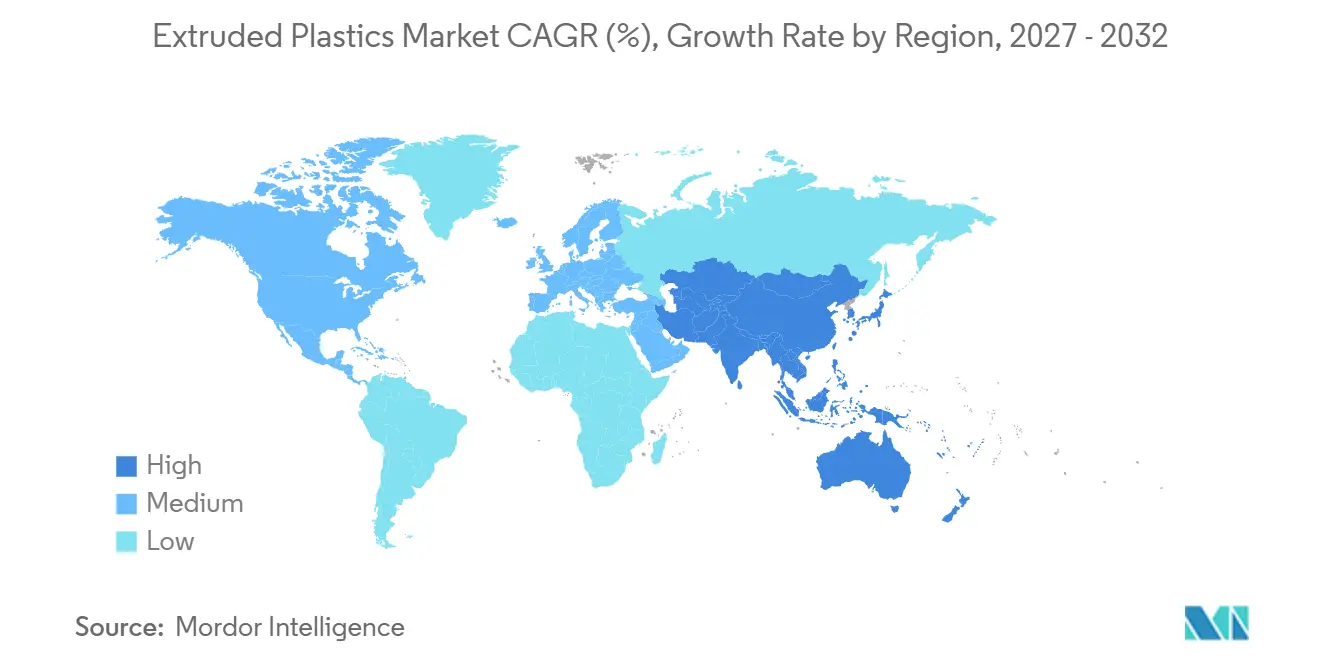
アジア太平洋は2026年の押出プラスチック市場シェアの48.56%を占め、広範なポリマー変換基盤と幅広い製造活動に支えられています。中国は、包装、建設、自動車、消費財用途における重要な生産・変換センターです。インドは、都市開発、小売流通の拡大、水道網への投資を通じて需要を加えています。日本と韓国は、医療用チューブ、自動車用フィルム、電子機器関連プロファイルにおいてより高付加価値の生産に貢献しています。ベトナムとタイは、輸出志向の食品・消費財サプライチェーン向けの包装変換への投資を引き続き誘致しています。この地域の組み合わせにより、押出プラスチック市場は大量コモディティ製品と特殊用途の両方にさらされています。また、信頼性の高い地域樹脂供給とコンバーター能力の重要性も高まっています。地域全体で事業を展開するメーカーは、異なる規制要件、エンドユーザー仕様、回収システムに合わせて製品を調整する必要があります。
北米は2032年にかけてCAGR 4.77%で拡大する見込みです。この地域は、確立された樹脂生産、資本集約的な変換基盤、インフラ、包装、自動車製造からの需要から恩恵を受けています。天然ガス液を使用する米国メーカーは、原油連動の原料価格が上昇した場合にコスト優位性を持つ可能性があります。カナダは、鉱業、オイルサンド、建設活動に使用されるパイプ、ジオメンブレン、建設製品の需要に貢献しています。メキシコは、自動車製造基盤と包装・工業製品への需要を通じて成長を支えています。米国のいくつかの州における包装拡大生産者責任要件は、サプライヤーにとって複雑なコンプライアンス環境を生み出しています。企業は、地域全体の顧客にサービスを提供する際に、異なる料金体系とリサイクル可能性の定義を考慮する必要があります。これにより、樹脂サプライヤーとコンバーターはより詳細な材料文書とデザインサポートを提供するよう促されています。
欧州は、より高い仕様の包装とリサイクル設計投資の主要市場であり続けています。規則(EU)2025/40、包装および包装廃棄物規則は、コンバーターをリサイクル可能なモノマテリアルポリエチレンおよびポリプロピレン構造に誘導しています[2]。このフレームワークは、準拠した代替品が製品要件を満たす場合に、リサイクルが困難なバリアラミネートの使用を削減できます。南米は、農業用フィルム、建設用途、日用消費財包装を通じて需要を提供しています。ブラジルとアルゼンチンは、農業・消費者セクターが幅広いフレキシブルフィルム、パイプ、プロファイルを使用しているため、重要な出口です。中東・アフリカも、インフラ投資と地域石油化学開発の増加に伴い、新たな需要の余地を提供しています。サウジアラビアとアラブ首長国連邦はインフラに投資しており、湾岸メーカーはより多くの下流変換機会を求めています。地域の市場条件は多様でるため、成功は製品設計、価格、サービスを地域の要件に合わせることにかかっています。
競合環境
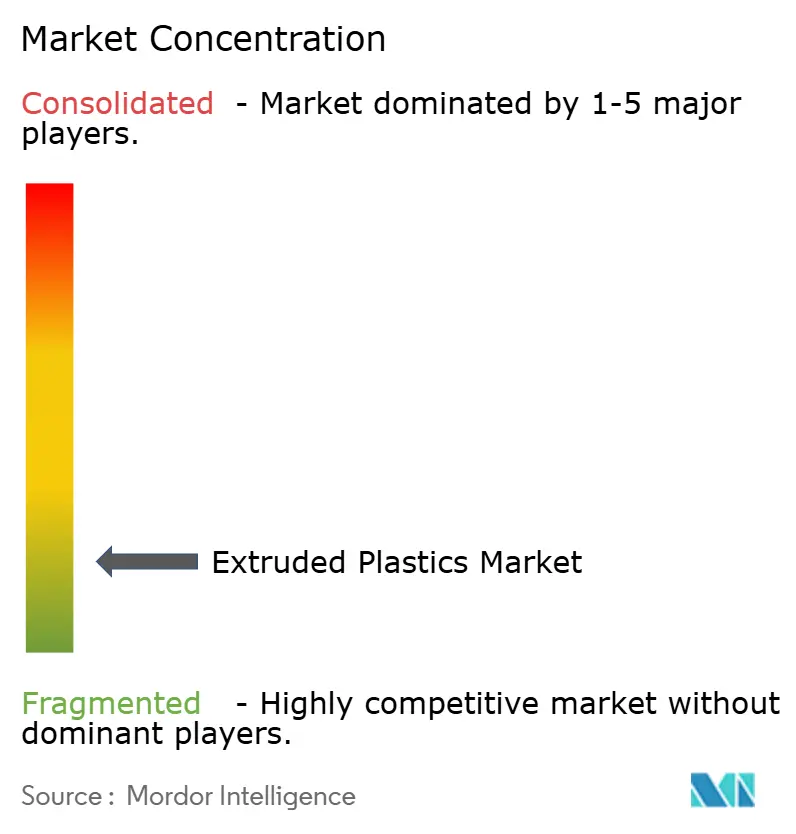
押出プラスチック市場は高度に断片化されており、上位5社にはWestlake Corporation、Formosa Plastics Corporation、JM EAGLE, INC.、LyondellBasell Industries Holdings B.V.、Sigma Plastics Groupが含まれます。下流のコンバーターはより多く、地域または製品特定のニッチで競争することが多いです。この構造は、樹脂サプライヤーが原料統合、技術、ポートフォリオ品質に注力し、コンバーターが操業効率と顧客仕様に注力することを意味します。BASFは2026年9月に、自動車構造用途向けに消費後リサイクルポリエチレンテレフタレートを最大30%含むグレードを含むUltradur RC1コンパウンドを発表しました。この発表は、リサイクル原料を使用しながらエンジニアリング要件を満たすことができる材料に置かれた価値を反映しています。メーカーはまた、認定サポート、加工ガイダンス、文書化された持続可能性主張を中心に顧客関係を構築しています。これらの能力は、規制または技術的に要求の高い用途において、樹脂価格と同様に重要になる可能性があります。
Borealis GmbHは、ブルクハウゼンでの計画中の高溶融強度ポリプロピレンラインを通じて、リサイクル可能なポリプロピレン能力を拡大しています。このラインは、自動車、消費財、建設における発泡ポリプロピレン用途の供給を強化することを目的としています。LyondellBasell Industries Holdings B.V.は、CirculenRecoverおよびCirculenRevive製品プラットフォームを通じて循環型ポリマー用途を追求してきました。これらの取り組みは、リサイクル含有量、食品接触サポート、検証可能なマスバランス主張に対する顧客需要に対応しています。Exxon Mobil Corporationも、リサイクル可能なモノマテリアル包装を支援することを目的とした機械方向延伸ポリエチレンフィルムソリューションを発表しています。これらの例にわたる戦略は、循環性を別の製品カテゴリーとして扱うのではなく、リサイクル可能な材料の性能を向上させることです。プロセッサーが確立された材料構造を変更する際に緊密な技術サポートを必要とするため、顧客関係を深めることができます。
押出プラスチック産業のリーダー
-
Westlake Corporation
-
Formosa Plastics Corporation
-
JM EAGLE, INC.
-
LyondellBasell Industries Holdings B.V.
-
Sigma Plastics Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:LyondellBasell Industries Holdings B.V.は、Mondelēz International、Amcor、Taghleef Industriesと協力して、リサイクルCirculenReviveポリマーを使用したフレキシブル包装を開発しました。この開発は、フレキシブル包装に使用されるリサイクルポリマーフィルムの需要を高めることで、押出プラスチック市場を支援しています。
- 2025年4月:Japan Steel Worksの認定押出機サービスプロバイダーが、ポリオレフィン押出設備をサポートするためにインド・ハリヤーナー州にアフターセールス施設を開設しました。この施設は、地域のメンテナンスと技術サポートを強化し、インドにおけるプラスチック押出能力の継続的な拡大を支援しています。
世界の押出プラスチック市場レポートの範囲
押出プラスチックは、溶融または軟化したプラスチックを成形ダイに通して連続的なプロファイルと構造を生産することによって形成されるポリマー製品です。押出プロセスにより、幅広い工業・商業用途向けに制御された寸法と特性を持つプラスチック製品の一貫した生産が可能になります。
押出プラスチック市場は、樹脂タイプ、押出プロセス、用途、エンドユーザー産業、地域別にセグメント化されています。樹脂タイプ別では、市場は低密度ポリエチレン、高密度ポリエチレン、直鎖状低密度ポリエチレンを含むポリエチレン(PE)、ポリ塩化ビニル(PVC)、ポリプロピレン(PP)、ポリスチレン(PS、ポリエチレンテレフタレート(PET)、その他の樹脂タイプにセグメント化されています。押出プロセス別では、市場はインフレーション押出、キャストフィルム押出、シート押出、その他の押出プロセスにセグメント化されています。用途別では、市場はパイプ、フィルム・シート、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は包装、建設、電気・電子、自動車、その他のエンドユーザー産業にセグメント化されています。レポートはまた、19カ国にわたる押出プラスチックの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリエチレン(PE) | 低密度ポリエチレン |
| 高密度ポリエチレン | |
| 直鎖状低密度ポリエチレン | |
| ポリ塩化ビニル(PVC) | |
| ポリプロピレン(PP) | |
| ポリスチレン(PS) | |
| ポリエチレンテレフタレート(PET) | |
| その他の樹脂タイプ |
| インフレーション押出 |
| キャストフィルム押出 |
| シート押出 |
| その他の押出プロセス |
| パイプ |
| フィルム・シート |
| その他の用途 |
| 包装 |
| 建設 |
| 電気・電子 |
| 自動車 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他中東・アフリカ |
| 樹脂タイプ別 | ポリエチレン(PE) | 低密度ポリエチレン |
| 高密度ポリエチレン | ||
| 直鎖状低密度ポリエチレン | ||
| ポリ塩化ビニル(PVC) | ||
| ポリプロピレン(PP) | ||
| ポリスチレン(PS) | ||
| ポリエチレンテレフタレート(PET) | ||
| その他の樹脂タイプ | ||
| 押出プロセス別 | インフレーション押出 | |
| キャストフィルム押出 | ||
| シート押出 | ||
| その他の押出プロセス | ||
| 用途別 | パイプ | |
| フィルム・シート | ||
| その他の用途 | ||
| エンドユーザー産業別 | 包装 | |
| 建設 | ||
| 電気・電子 | ||
| 自動車 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
押出プラスチック市場の規模はどのくらいですか?
押出プラスチック市場は2026年に1,995.1億米ドルと評価され、2027年の2,079.5億米ドルから2032年には2,558.1億米ドルに達すると推定されており、2027年~2032年のCAGRは4.23%です。
2026年に最大のシェアを保持した樹脂はどれですか?
ポリエチレンは2026年に市場シェアの42.34%を占めました。
2032年にかけて最も速く拡大する見込みの押出プロセスはどれですか?
インフレーション押出は2032年にかけてCAGR 4.79%で拡大する見込みです。
2026年に最大のシェアを保持した用途はどれですか?
フィルム・シートは2026年に市場シェアの40.12%を占めました。