
Taille et part du marché des plastiques extrudés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 207.95 Millions de dollars américains |
| Taille du Marché (2032) | 255.81 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques extrudés par Mordor Intelligence
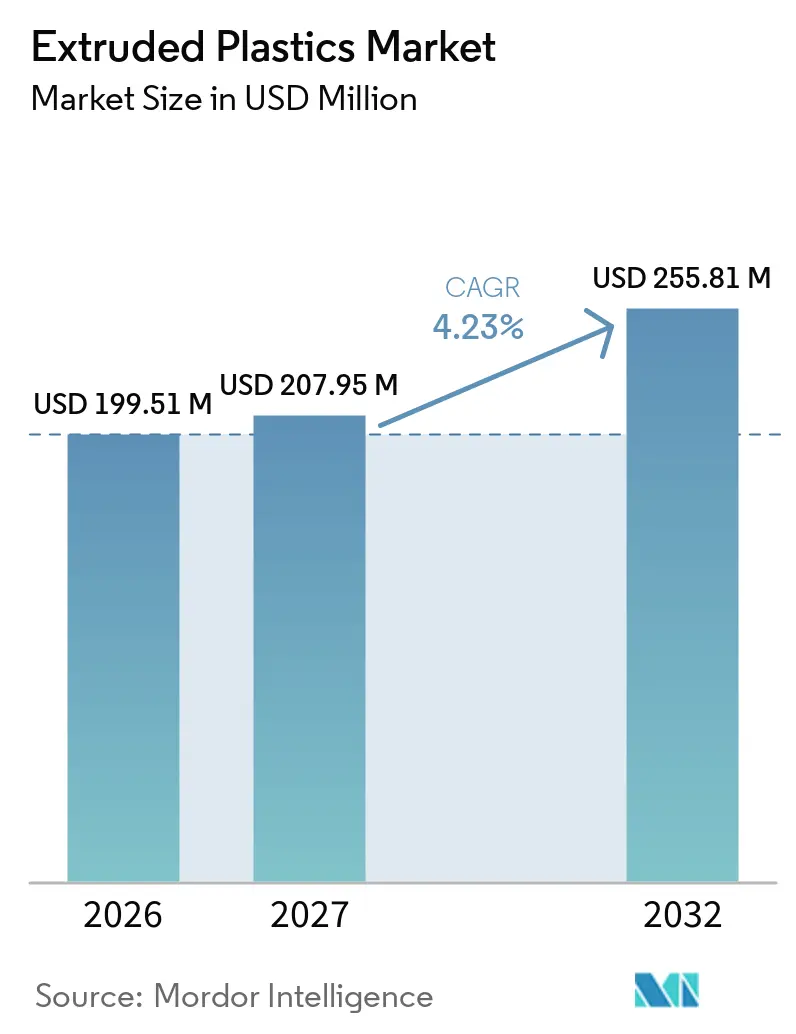
La taille du marché des plastiques extrudés était évaluée à 199,51 milliards USD en 2026 et devrait croître de 207,95 milliards USD en 2027 pour atteindre 255,81 milliards USD d'ici 2032, à un CAGR de 4,23 % durant la période de prévision (2027-2032). Le marché des plastiques extrudés dessert un large éventail d'applications, notamment les films d'emballage, les tuyaux sous pression, les feuilles, les profilés, les revêtements de câbles et les tubes médicaux. La demande est soutenue par le besoin d'emballages plus légers, d'infrastructures fiables pour l'eau et l'énergie, et de matériaux techniques pour les véhicules et les équipements électriques. Les producteurs adaptent également leurs gammes de produits à mesure que les réglementations sur les emballages accordent une plus grande importance aux formats recyclables et au contenu recyclé. Cette transition favorise les grades de résine et les méthodes de traitement capables de satisfaire aux exigences de performance tout en soutenant la récupération des matériaux. La concurrence diffère selon les niveaux de la chaîne de valeur, car les grands fournisseurs de résines bénéficient d'avantages d'échelle, tandis que les transformateurs se différencient souvent par leur connaissance des applications, la qualité de leurs produits et leur service client.
Points clés du rapport
- Par type de résine, le polyéthylène détenait 42,34 % de la part du marché des plastiques extrudés en 2026, tandis que le polypropylène devrait progresser à un CAGR de 4,84 % jusqu'en 2032.
- Par procédé d'extrusion, l'extrusion de film soufflé détenait 35,71 % de la part du marché des plastiques extrudés en 2026 et devrait progresser à un CAGR de 4,79 % jusqu'en 2032.
- Par application, les films et feuilles détenaient 40,12 % de la part du marché des plastiques extrudés en 2026 et devraient progresser à un CAGR de 5,15 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'emballage détenait 34,88 % de la part du marché des plastiques extrudés en 2026, tandis que la construction devrait progresser à un CAGR de 5,34 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,56 % de la part du marché des plastiques extrudés en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 4,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des plastiques extrudés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en emballages souples et de protection | +1.2% | Mondial | Court à moyen terme (≤ 3 ans) |
| Expansion des applications dans les infrastructures et la construction | +0.9% | Asie-Pacifique en tête ; répercussions en Amérique du Sud et MEA ; Amérique du Nord en secondaire | Moyen terme (2–4 ans) |
| Allègement dans l'automobile et les véhicules électriques | +0.7% | Amérique du Nord, Europe et Chine en tête ; ASEAN émergente | Moyen terme (2–4 ans) |
| Croissance des applications électriques, électroniques et de santé | +0.6% | Asie-Pacifique en tête ; Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Adoption du contenu recyclé et des polymères circulaires | +0.5% | Europe (précurseur réglementaire) ; répercussions mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en emballages souples et de protection
L'emballage souple reste une source importante de demande pour le marché des plastiques extrudés, car les enveloppes postales, les matériaux de calage, les housses extensibles et les emballages alimentaires reposent tous sur des films extrudés. Le commerce en ligne et la distribution en livraison rapide accroissent le besoin de formats de protection compacts pouvant être produits en grands volumes. Les transformateurs d'emballages passent de structures laminées incompatibles à des conceptions en polyéthylène mono-matériau pouvant intégrer les filières de recyclage existantes. Cette transition nécessite des équipements de co-extrusion multicouches avec un contrôle plus précis de la conception des couches et de la sélection des résines. Exxon Mobil Corporation a lancé son portefeuille Signature Polymers en janvier 2026, comprenant des films en polyéthylène orienté dans le sens machine de 25 microns développés avec Hosokawa Alpine et BW Converting pour des formats d'emballage recyclables. Ces développements de produits illustrent pourquoi le marché des plastiques extrudés est de plus en plus façonné par la collaboration entre fournisseurs de résines, fabricants de machines et transformateurs.
Expansion des applications dans les infrastructures et la construction
L'investissement dans les infrastructures soutient la demande de produits extrudés en polyéthylène haute densité et en polychlorure de vinyle utilisés dans les systèmes d'eau, de drainage, de câbles et de bâtiment. Les tuyaux en plastique offrent une résistance à la corrosion, une longue durée de vie et des assemblages par fusion thermique qui peuvent réduire les risques de fuite dans les réseaux d'eau. Le Bureau du recensement des États-Unis a signalé des dépenses annualisées de 729,80 milliards USD dans la construction privée non résidentielle en avril 2026, avec des activités dans les services publics et les transports contribuant à la demande de projets. Les systèmes de tuyaux de grand diamètre nécessitent des lignes d'extrusion spécialisées, un contrôle qualité certifié et un soutien technique à l'installation. Ces obstacles peuvent créer de meilleures conditions de prix que la production standard de films. Le marché des plastiques extrudés bénéficie donc lorsque les budgets d'infrastructure se traduisent par des achats à long terme pour des applications durables de tuyaux et de profilés.
Allègement dans l'automobile et les véhicules électriques
Les constructeurs automobiles utilisent des polymères extrudés pour réduire le poids des composants et répondre aux exigences strictes en matière de résistance thermique et de sécurité. Les véhicules électriques à batterie nécessitent des pièces spécifiques, notamment des boîtiers de modules de batterie, des couvercles de prises de charge et des conduits de câbles haute tension. Ces applications soutiennent la demande de grades de polypropylène ignifuges et thermiquement stables. Les composants en polypropylène expansé peuvent peser 60 % à 90 % de moins que les alternatives solides, soutenant les programmes d'allègement des véhicules.
Croissance des applications électriques, électroniques et de santé
Les systèmes de câbles et de fils utilisent du polychlorure de vinyle extrudé, du polyéthylène réticulé et des polymères spéciaux pour l'isolation et le gainage. Le renouvellement du réseau électrique, l'expansion des télécommunications et les systèmes d'alimentation des centres de données augmentent les exigences pour des câbles capables de gérer des tensions et des températures plus élevées. La santé offre également des opportunités pour la production contrôlée de tubes de haute qualité. Une étude de 2025 publiée dans Engineering Research Express a révélé que les tubes médicaux en polychlorure de vinyle fabriqués avec 25 % de matériaux recyclés post-consommation répondaient aux critères d'acceptation énoncés pour les dispositifs médicaux non invasifs de classe I. L'étude a également signalé une réduction de 22 % des déchets plastiques et des économies annuelles dépassant 442 000 USD par ligne de production. Ces résultats élargissent la discussion autour des matières premières recyclées dans des applications qui ont historiquement exigé une grande cohérence.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières polymères | -0.8% | Mondial (Asie et Europe les plus exposées) ; Amérique du Nord partiellement protégée | Court terme (≤ 2 ans) |
| Conformité environnementale et coûts liés à la responsabilité élargie des producteurs | -0.6% | Europe et Amérique du Nord (Royaume-Uni, UE, sept États américains) ; influence réglementaire s'élargissant à l'échelle mondiale | Moyen terme (2–4 ans) |
| Qualité incohérente des matières premières recyclées post-consommation | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières polymères
Les coûts de l'éthylène et du propylène peuvent évoluer rapidement car leur économie de production dépend du naphta, du pétrole brut et des liquides de gaz naturel. Les producteurs asiatiques et européens sont généralement plus exposés aux variations de prix liées au naphta, tandis que de nombreux producteurs de la côte du Golfe américain utilisent des liquides de gaz naturel. La volatilité des prix des matières premières peut amener les transformateurs à réduire leurs stocks, à abaisser leurs taux d'utilisation ou à différer leurs achats de nouveaux équipements. Les producteurs bénéficiant d'un accès stable aux résines et d'opérations efficaces peuvent protéger leurs engagements d'approvisionnement durant les périodes de perturbation des prix. Le marché des plastiques extrudés est également confronté à une pression inégale sur les marges, car tous les transformateurs ne peuvent pas répercuter la hausse des coûts des résines sur leurs clients au même rythme.
Conformité environnementale et coûts liés à la responsabilité élargie des producteurs
Les programmes de responsabilité élargie des producteurs ajoutent un coût lié aux matériaux aux emballages fournis sur les marchés réglementés. Le Royaume-Uni a publié en 2025 un tarif de base de 423 GBP (environ 558 USD) par tonne métrique pour les emballages plastiques dans le cadre de son dispositif de responsabilité élargie des producteurs pour les emballages[1]. Une modulation des tarifs liée à la recyclabilité est prévue pour influencer l'économie des produits de 2026 à 2027. Les structures en polyéthylène et polypropylène mono-matériau sont mieux placées pour répondre à ces exigences que les formats multicouches difficiles à séparer. Cette exigence encourage la reconception, la traçabilité et l'investissement dans les chaînes d'approvisionnement en contenu recyclé. Elle peut également accroître la pression commerciale sur les transformateurs qui continuent de s'appuyer sur des formats présentant de mauvais résultats en fin de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : le polyéthylène domine les revenus tandis que le polypropylène soutient la demande de spécialités
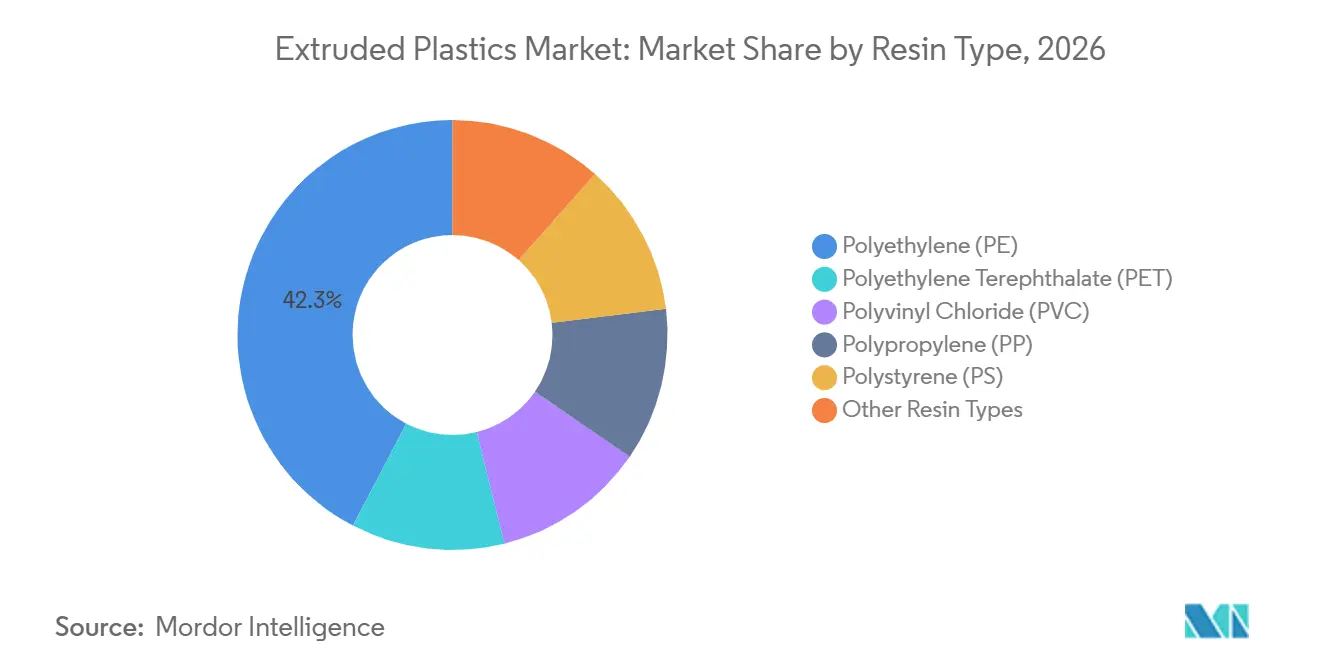
Le polyéthylène détenait 42,34 % de la part du marché des plastiques extrudés en 2026, reflétant son rôle établi dans la production de films et de tuyaux. Le polyéthylène basse densité linéaire soutient les films étirables et les emballages alimentaires multicouches grâce à sa flexibilité et sa résistance à la perforation. Le polyéthylène haute densité est largement utilisé dans les tuyaux sous pression et les produits similaires nécessitant rigidité et résistance chimique. Le polyéthylène basse densité reste important dans le revêtement par extrusion et les films spéciaux nécessitant clarté et flexibilité. Le polychlorure de vinyle est utilisé dans les applications de tuyaux rigides, de profilés de fenêtres et d'isolation de câbles où la performance au feu et la longue durée de vie sont importantes. Le polystyrène et le polyéthylène téréphtalate sont utilisés dans les formats d'emballage et de thermoformage où la rigidité et les propriétés optiques sont importantes. La large gamme de choix de résines permet aux transformateurs de sélectionner les propriétés des matériaux en fonction des besoins de chaque application. Cela signifie également que la disponibilité des résines peut modifier les coûts des produits dans plusieurs utilisations finales simultanément.
Le polypropylène devrait se développer à un CAGR de 4,84 % jusqu'en 2032, ce qui en fait la catégorie de résine à la croissance la plus rapide dans le secteur des plastiques extrudés. Sa densité plus faible peut soutenir des pièces légères, tandis que sa tolérance thermique plus élevée est utile dans les applications automobiles et de santé. Ces propriétés soutiennent des applications telles que les pièces liées aux batteries, les composants sous le capot et les produits nécessitant une résistance à la stérilisation. En juillet 2025, LyondellBasell Industries Holdings B.V. a annoncé que sa coentreprise GXLYB (Genox LyondellBasell New Material Co., Ltd.) avait reçu des lettres de non-objection de la Food and Drug Administration américaine pour les procédés de polypropylène recyclé mécaniquement et de polyéthylène haute densité. Ces approbations permettent aux matériaux CirculenRecover d'être envisagés pour des applications d'emballage de soins personnels et de cosmétiques, sous réserve des conditions réglementaires pertinentes. Borouge et Borealis GmbH ont lancé Recleo en décembre 2025 en tant que marque de polyoléfines recyclées destinée à être utilisée avec des grades vierges dans l'extrusion de films. Ces actions montrent que les polyoléfines recyclées font désormais partie du développement courant des portefeuilles de résines. Elles augmentent également l'importance de la traçabilité et de la cohérence du traitement pour les transformateurs.

Par procédé d'extrusion : l'extrusion de film soufflé conserve son large rôle dans l'emballage
L'extrusion de film soufflé détenait 35,71 % du marché des plastiques extrudés en 2026 et dessert un large éventail de formats d'emballage souple. Le procédé peut produire des films mono-couche et multicouches pour les sacs d'épicerie, les films agricoles, les housses extensibles et les emballages de protection. Son procédé de production en continu soutient une production à grand volume et offre une flexibilité utile dans les propriétés des films. Le refroidissement par bulle permet une orientation qui améliore la résistance et les caractéristiques de manipulation du film. Les transformateurs utilisent ce procédé pour les structures en polyéthylène nécessitant un équilibre entre résistance, épaisseur et coût. Les exigences croissantes en matière d'emballages recyclables attirent l'attention sur les structures multicouches tout-polyéthylène. Ces conceptions nécessitent une sélection minutieuse de couches compatibles pour maintenir les performances du film et sa recyclabilité. Le procédé reste pertinent car les clients en emballage ont besoin à la fois d'efficacité matérielle et d'un approvisionnement fiable.
L'extrusion de film soufflé devrait progresser à un CAGR de 4,79 % jusqu'en 2032, soutenue par des investissements en capacité dans les centres d'emballage souple. La co-extrusion multicouche peut assurer des fonctions de barrière, de scellage et de résistance au sein d'une conception de film unique. Elle peut également accroître la complexité du traitement car la compatibilité des couches affecte l'adhésion et la récupération finale du matériau. L'extrusion de film plat soutient les applications nécessitant une clarté de surface et des dimensions contrôlées, notamment les emballages alimentaires, les produits d'hygiène et les films de séparation industriels. L'extrusion de feuilles fournit des épaisseurs plus importantes pour le thermoformage, le bardage de construction et les cloisons industrielles. Les fournisseurs d'équipements développent des plateformes de machines plus flexibles pouvant s'adapter à différents formats de films. Cela est important pour les transformateurs car l'évolution des besoins des clients peut rendre les capacités dédiées moins attractives. Le marché des plastiques extrudés bénéficie lorsque les transformateurs peuvent servir plusieurs formats sans créer de pertes de matériaux inutiles.
Par application : les films et feuilles ancrent la part de marché et la croissance
Les films et feuilles détenaient 40,12 % du marché des plastiques extrudés en 2026 et devraient progresser à un CAGR de 5,15 % jusqu'en 2032. L'emballage alimentaire reste un débouché majeur car il nécessite des performances contrôlées en matière de barrière, de scellage et de contact alimentaire. L'attention réglementaire portée à la migration et à certains additifs encourage les transformateurs à utiliser des grades de films de spécification supérieure. Ces matériaux peuvent offrir des performances plus stables que les produits films de commodité standard. Les films agricoles soutiennent également la protection des cultures, la gestion de l'humidité et les applications d'ensilage. Les films de construction sont utilisés dans les pare-vapeur et les utilisations connexes dans le bâtiment. L'ampleur de ces débouchés garantit que la demande de films reste centrale dans les décisions d'achat de résines. Elle augmente également l'importance commerciale des systèmes de recyclage pour les matériaux souples.
Les applications de tuyaux ont un schéma de demande différent car elles sont liées à de longues durées de vie des actifs et aux dépenses d'infrastructure. Le polyéthylène haute densité et le polychlorure de vinyle sont des matériaux clés pour les systèmes d'eau, de drainage et de protection des câbles. Les réseaux municipaux vieillissants dans les économies développées nécessitent un remplacement, tandis que les villes en croissance ont besoin de nouvelles installations. Les conditions d'approvisionnement peuvent se tendre lorsque les producteurs de tuyaux et de films se disputent des matières premières polymères similaires. Mitsubishi Chemical Group Corporation a achevé une expansion de 20,3 millions USD dans son installation de Reading, en Pennsylvanie, établissant un Centre d'excellence pour l'extrusion de plastiques techniques généraux et avancés. Les applications spécialisées peuvent soutenir une valeur plus élevée par kilogramme, mais elles nécessitent un contrôle de processus plus strict et une qualification client plus étroite.
Par secteur d'utilisation finale : l'emballage reste le plus grand débouché et la construction croît plus vite
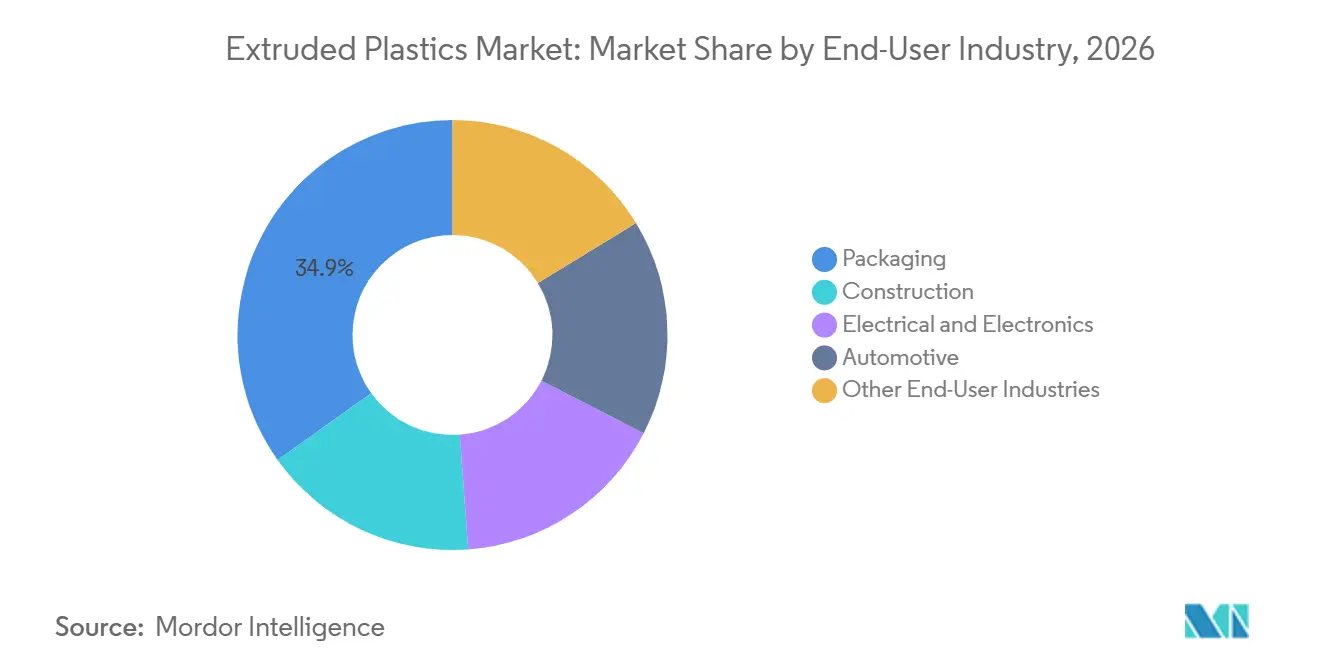
L'emballage détenait 34,88 % de la part du marché des plastiques extrudés en 2026. Le segment utilise des films, des feuilles et des formats rigides dans les domaines de l'alimentation, des biens de consommation, du commerce électronique et de la distribution industrielle. L'emballage souple dépend d'un approvisionnement fiable en résines de polyéthylène et de polypropylène aux propriétés de traitement cohérentes. Les propriétaires de marques recherchent également des formats répondant aux exigences de recyclabilité et de contenu recyclé sans réduire les performances de l'emballage. Cela accroît l'importance des conceptions mono-matériau et des matières premières recyclées de qualité contrôlée. La demande d'emballages est répartie dans de nombreuses catégories de consommation, ce qui offre une certaine résilience lorsqu'un marché final unique s'affaiblit. Dans le même temps, les programmes de redevances et les restrictions sur les matériaux peuvent rapidement modifier les structures d'emballage préférées. Le marché des plastiques extrudés répond par le développement de résines, de nouvelles conceptions de films et des investissements des transformateurs.
La construction devrait progresser à un CAGR de 5,34 % jusqu'en 2032, soutenue par les programmes d'infrastructure et l'utilisation plus large de produits de construction en plastique. Les tuyaux, les profilés de fenêtres, les panneaux d'isolation, les systèmes de drainage et les géomembranes contribuent tous à la demande. Les codes du bâtiment sont de plus en plus axés sur les performances testées des matériaux plutôt que sur les choix de matériaux habituels. Cela peut soutenir une utilisation plus large des produits en plastique là où ils répondent aux exigences de résistance, de durabilité et de sécurité incendie. La demande électrique et électronique provient des mises à niveau du réseau, du remplacement des câbles et des nouveaux systèmes d'alimentation des centres de données. La demande automobile évolue à mesure que les véhicules électriques augmentent le besoin de composants liés aux batteries et de protection des câbles à haute température. L'agriculture, la santé, les mines et les énergies renouvelables restent des débouchés supplémentaires pour les utilisateurs finaux. En juillet 2026, LyondellBasell Industries Holdings B.V., Mondelēz International, Amcor et Taghleef Industries ont annoncé une collaboration en matière d'emballage souple utilisant des polymères CirculenRevive. La collaboration a démontré un emballage au contact alimentaire avec 75 % de contenu recyclé, soutenu par la certification de masse-bilan International Sustainability and Carbon Certification PLUS.
Analyse géographique
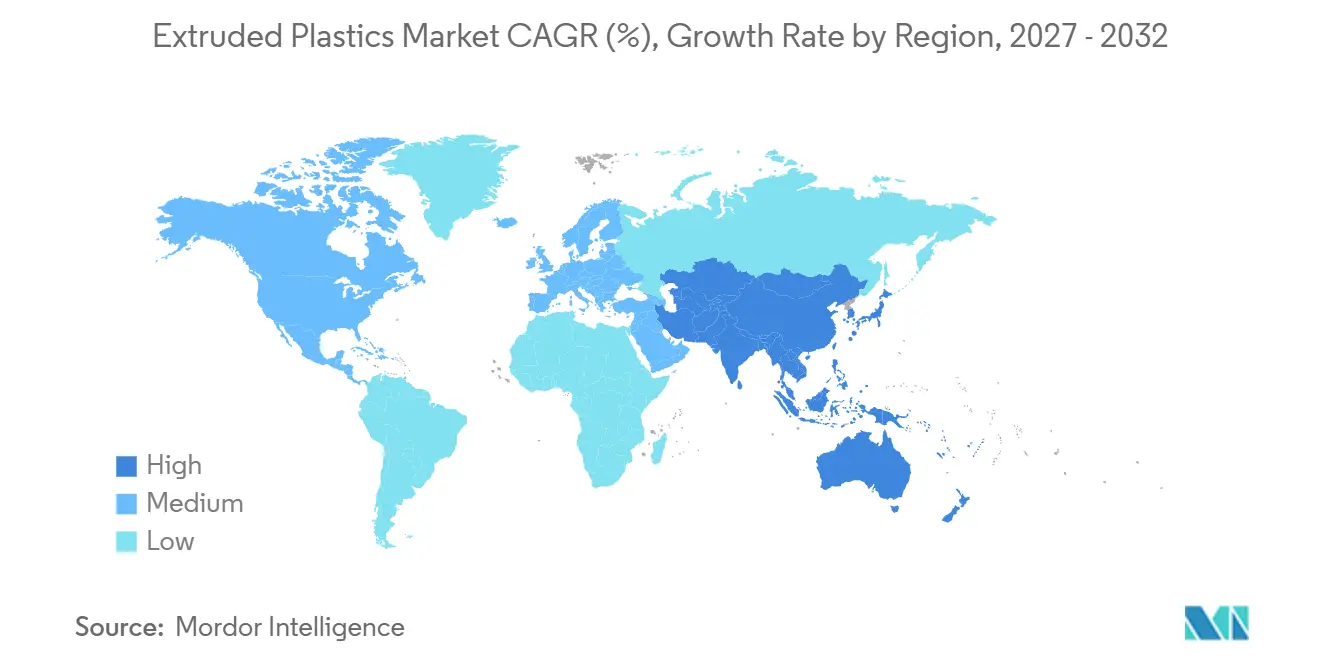
L'Asie-Pacifique détenait 48,56 % de la part du marché des plastiques extrudés en 2026, soutenue par son importante base de transformation de polymères et sa large activité manufacturière. La Chine est un centre important de production et de transformation pour les applications d'emballage, de construction, d'automobile et de biens de consommation. L'Inde ajoute de la demande grâce au développement urbain, à l'expansion de la distribution de détail et aux investissements dans les réseaux d'eau. Le Japon et la Corée du Sud contribuent à une production à plus haute valeur ajoutée dans les tubes médicaux, les films automobiles et les profilés liés à l'électronique. Le Vietnam et la Thaïlande continuent d'attirer des investissements dans la transformation d'emballages pour les chaînes d'approvisionnement alimentaires et de biens de consommation orientées vers l'exportation. La composition régionale expose le marché des plastiques extrudés à la fois aux produits de commodité à grand volume et aux applications spécialisées. Elle accroît également l'importance d'un approvisionnement local fiable en résines et de la capacité de transformation. Les producteurs opérant dans la région doivent adapter leurs produits aux différentes exigences réglementaires, spécifications des utilisateurs finaux et systèmes de collecte.
L'Amérique du Nord devrait progresser à un CAGR de 4,77 % jusqu'en 2032. La région bénéficie d'une production de résines établie, d'une base de transformation à forte intensité de capital et d'une demande provenant des infrastructures, de l'emballage et de la fabrication automobile. Les producteurs américains utilisant des liquides de gaz naturel peuvent bénéficier d'un avantage de coût lorsque les prix des matières premières liées au pétrole brut augmentent. Le Canada contribue à la demande de tuyaux, de géomembranes et de produits de construction utilisés dans les mines, les sables bitumineux et l'activité de construction. Le Mexique soutient la croissance grâce à sa base de fabrication automobile et à la demande d'emballages et de produits industriels. Les exigences de responsabilité élargie des producteurs pour les emballages dans plusieurs États américains créent un environnement de conformité complexe pour les fournisseurs. Les entreprises doivent tenir compte des différentes structures de redevances et des définitions de recyclabilité lorsqu'elles servent des clients dans toute la région. Cela pousse les fournisseurs de résines et les transformateurs à fournir une documentation plus détaillée sur les matériaux et un soutien à la conception.
L'Europe reste un marché clé pour les emballages de spécification supérieure et les investissements dans la conception pour le recyclage. Le règlement (UE) 2025/40, le règlement sur les emballages et les déchets d'emballages, oriente les transformateurs vers des structures recyclables en polyéthylène et polypropylène mono-matériau[2]. Le cadre peut réduire l'utilisation de laminés barrières difficiles à recycler lorsque des alternatives conformes répondent aux exigences des produits. L'Amérique du Sud offre de la demande grâce aux films agricoles, aux applications de construction et aux emballages de biens de consommation à rotation rapide. Le Brésil et l'Argentine sont des débouchés importants car leurs secteurs agricoles et de consommation utilisent une gamme de films souples, de tuyaux et de profilés. Le Moyen-Orient et l'Afrique offrent également des perspectives de nouvelle demande à mesure que les investissements dans les infrastructures et le développement pétrochimique local augmentent. L'Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures tandis que les producteurs du Golfe cherchent davantage d'opportunités de transformation en aval. Les conditions du marché régional restent diverses, de sorte que le succès dépend de l'adéquation de la conception des produits, du prix et du service aux exigences locales.
Paysage concurrentiel
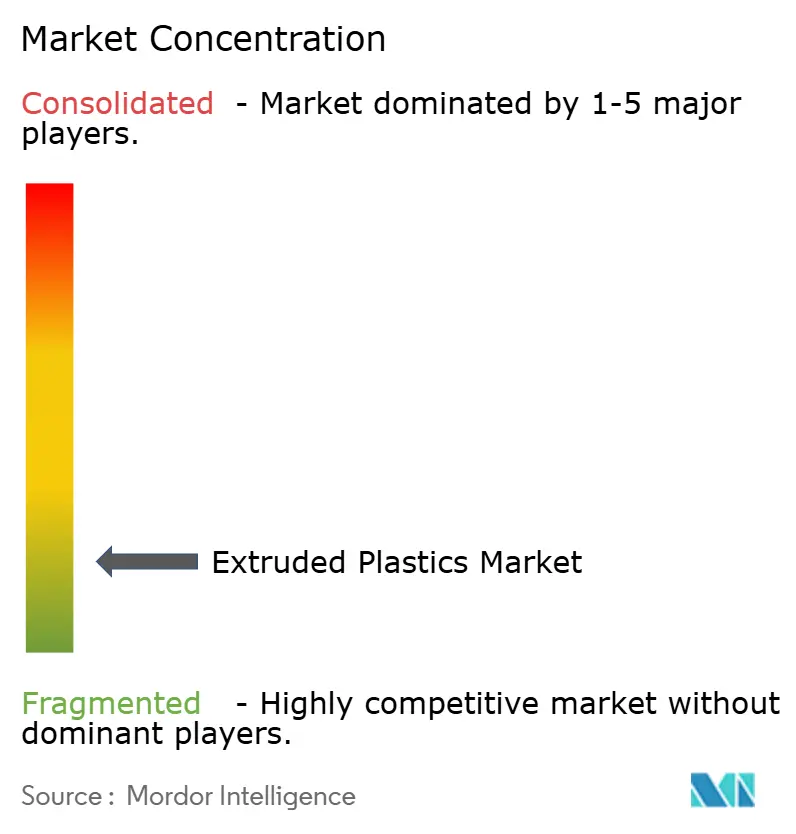
Le marché des plastiques extrudés est très fragmenté, les cinq premiers acteurs étant Westlake Corporation, Formosa Plastics Corporation, JM EAGLE, INC., LyondellBasell Industries Holdings B.V. et Sigma Plastics Group. Les transformateurs en aval sont plus nombreux et se font souvent concurrence dans des niches régionales ou spécifiques à des produits. Cette structure signifie que les fournisseurs de résines se concentrent sur l'intégration des matières premières, la technologie et la qualité du portefeuille, tandis que les transformateurs se concentrent sur l'efficacité opérationnelle et les spécifications des clients. BASF a lancé les composés Ultradur RC1 en septembre 2026, avec des grades contenant jusqu'à 30 % de polyéthylène téréphtalate recyclé post-consommation pour les applications structurelles automobiles. Ce lancement reflète la valeur accordée aux matériaux capables de répondre aux exigences techniques tout en utilisant des matières premières recyclées. Les producteurs développent également des relations clients autour du soutien à la qualification, des conseils de traitement et des déclarations de durabilité documentées. Ces capacités peuvent être aussi importantes que le prix des résines pour les applications réglementées ou techniquement exigeantes.
Borealis GmbH développe sa capacité en polypropylène recyclable grâce à la ligne de polypropylène à haute résistance à l'état fondu prévue à Burghausen. Cette ligne est destinée à renforcer l'approvisionnement pour les applications de polypropylène expansé dans l'automobile, les produits de consommation et la construction. LyondellBasell Industries Holdings B.V. a poursuivi les applications de polymères circulaires à travers ses plateformes de produits CirculenRecover et CirculenRevive. Ces initiatives répondent à la demande des clients en matière de contenu recyclé, de soutien au contact alimentaire et de déclarations de masse-bilan vérifiables. Exxon Mobil Corporation a également lancé des solutions de films en polyéthylène orienté dans le sens machine destinées à soutenir les emballages mono-matériau recyclables. La stratégie dans ces exemples est d'améliorer les performances des matériaux recyclables plutôt que de traiter la circularité comme une catégorie de produits distincte. Cela peut approfondir les relations clients car les transformateurs ont besoin d'un soutien technique étroit lors du changement de structures de matériaux établies.
Leaders du secteur des plastiques extrudés
-
Westlake Corporation
-
Formosa Plastics Corporation
-
JM EAGLE, INC.
-
LyondellBasell Industries Holdings B.V.
-
Sigma Plastics Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : LyondellBasell Industries Holdings B.V. a collaboré avec Mondelēz International, Amcor et Taghleef Industries pour développer des emballages souples utilisant des polymères CirculenRevive recyclés. Ce développement soutient le marché des plastiques extrudés en augmentant la demande de films polymères recyclés utilisés dans les emballages souples.
- Avril 2025 : Le prestataire de services d'extrudeuses certifiées de Japan Steel Works a ouvert une installation de service après-vente à Haryana, en Inde, pour soutenir les équipements d'extrusion de polyoléfines. L'installation a renforcé la maintenance locale et le soutien technique, favorisant la poursuite de l'expansion de la capacité d'extrusion de plastiques en Inde.
Périmètre du rapport mondial sur le marché des plastiques extrudés
Les plastiques extrudés sont des produits polymères formés en forçant du plastique fondu ou ramolli à travers une filière profilée pour produire des profilés et des structures continus. Le procédé d'extrusion permet une production cohérente de produits plastiques aux dimensions et propriétés contrôlées pour un large éventail d'utilisations industrielles et commerciales.
Le marché des plastiques extrudés est segmenté par type de résine, procédé d'extrusion, application, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en polyéthylène (PE), comprenant le polyéthylène basse densité, le polyéthylène haute densité et le polyéthylène basse densité linéaire, le polychlorure de vinyle (PVC), le polypropylène (PP), le polystyrène (PS), le polyéthylène téréphtalate (PET) et autres types de résines. Par procédé d'extrusion, le marché est segmenté en extrusion de film soufflé, extrusion de film plat, extrusion de feuilles et autres procédés d'extrusion. Par application, le marché est segmenté en tuyaux, films et feuilles, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en emballage, construction, électrique et électronique, automobile et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les plastiques extrudés dans 19 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Polyéthylène (PE) | Polyéthylène basse densité |
| Polyéthylène haute densité | |
| Polyéthylène basse densité linéaire | |
| Polychlorure de vinyle (PVC) | |
| Polypropylène (PP) | |
| Polystyrène (PS) | |
| Polyéthylène téréphtalate (PET) | |
| Autres types de résines |
| Extrusion de film soufflé |
| Extrusion de film plat |
| Extrusion de feuilles |
| Autres procédés d'extrusion |
| Tuyaux |
| Films et feuilles |
| Autres applications |
| Emballage |
| Construction |
| Électrique et électronique |
| Automobile |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Polyéthylène (PE) | Polyéthylène basse densité |
| Polyéthylène haute densité | ||
| Polyéthylène basse densité linéaire | ||
| Polychlorure de vinyle (PVC) | ||
| Polypropylène (PP) | ||
| Polystyrène (PS) | ||
| Polyéthylène téréphtalate (PET) | ||
| Autres types de résines | ||
| Par procédé d'extrusion | Extrusion de film soufflé | |
| Extrusion de film plat | ||
| Extrusion de feuilles | ||
| Autres procédés d'extrusion | ||
| Par application | Tuyaux | |
| Films et feuilles | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Emballage | |
| Construction | ||
| Électrique et électronique | ||
| Automobile | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plastiques extrudés ?
Le marché des plastiques extrudés était évalué à 199,51 milliards USD en 2026 et devrait croître de 207,95 milliards USD en 2027 pour atteindre 255,81 milliards USD d'ici 2032, à un CAGR de 4,23 % durant la période 2027-2032.
Quelle résine détenait la plus grande part en 2026 ?
Le polyéthylène détenait 42,34 % de la part de marché en 2026.
Quel procédé d'extrusion devrait progresser le plus rapidement jusqu'en 2032 ?
L'extrusion de film soufflé devrait progresser à un CAGR de 4,79 % jusqu'en 2032.
Quelle application détenait la plus grande part en 2026 ?
Les films et feuilles détenaient 40,12 % de la part de marché en 2026.